
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
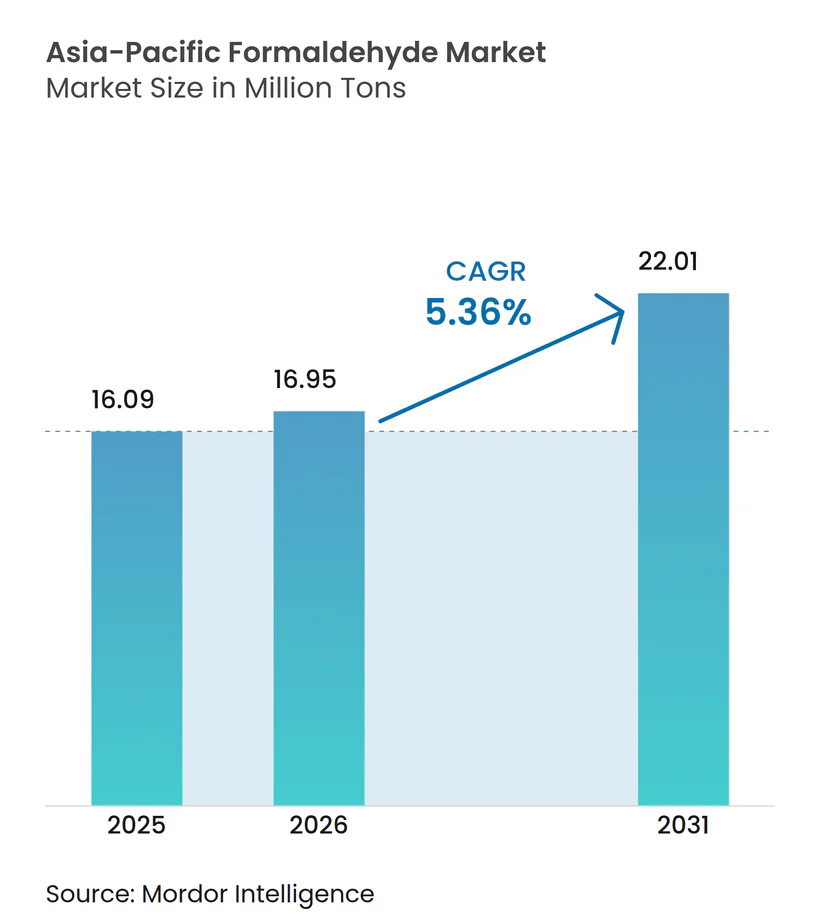
| 基準年の市場規模 (2025) | 16.09 百万トン |
| 市場取引高 (2026) | 16.95 百万トン |
| 市場取引高 (2031) | 22.01 百万トン |
| 成長率 (2026 - 2031) | 5.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ホルムアルデヒド市場分析
アジア太平洋ホルムアルデヒド市場規模は、2025年の1,609万トンから2026年には1,695万トンに成長し、2026年から2031年にかけて5.36%のCAGRで2031年までに2,201万トンに達すると予測されています。堅調なパネルボード生産、持続的な住宅・インフラ支出、および車両プラットフォームの着実な電動化が、規制当局が排出上限を厳格化する中でも需要を拡大軌道に維持しています。中国とインドにおける設備増強が続いていますが、メタノール・トゥ・オレフィン統合に関連する原料価格の変動が原材料コストを押し上げ、非統合型生産者のマージンを圧迫しています。自動車用途、特に精密ギアや内装トリムに使用されるポリオキシメチレン(POM)は建設よりも速いペースで成長しており、フェノール樹脂は厳格な建築基準を満たす耐火積層板での採用が拡大しています。グローバル大手が技術的優位性と統合サプライチェーンに依存する一方、中小の地域プレーヤーはコストとパネルクラスターへの近接性で差別化を図るため、競争の激しさは中程度にとどまっています。再生可能電力と低排出樹脂を要求する調達方針の進化は、コンプライアンス上の負担であると同時に、プレミアム契約を確保するための手段でもあります。
レポートの主要ポイント
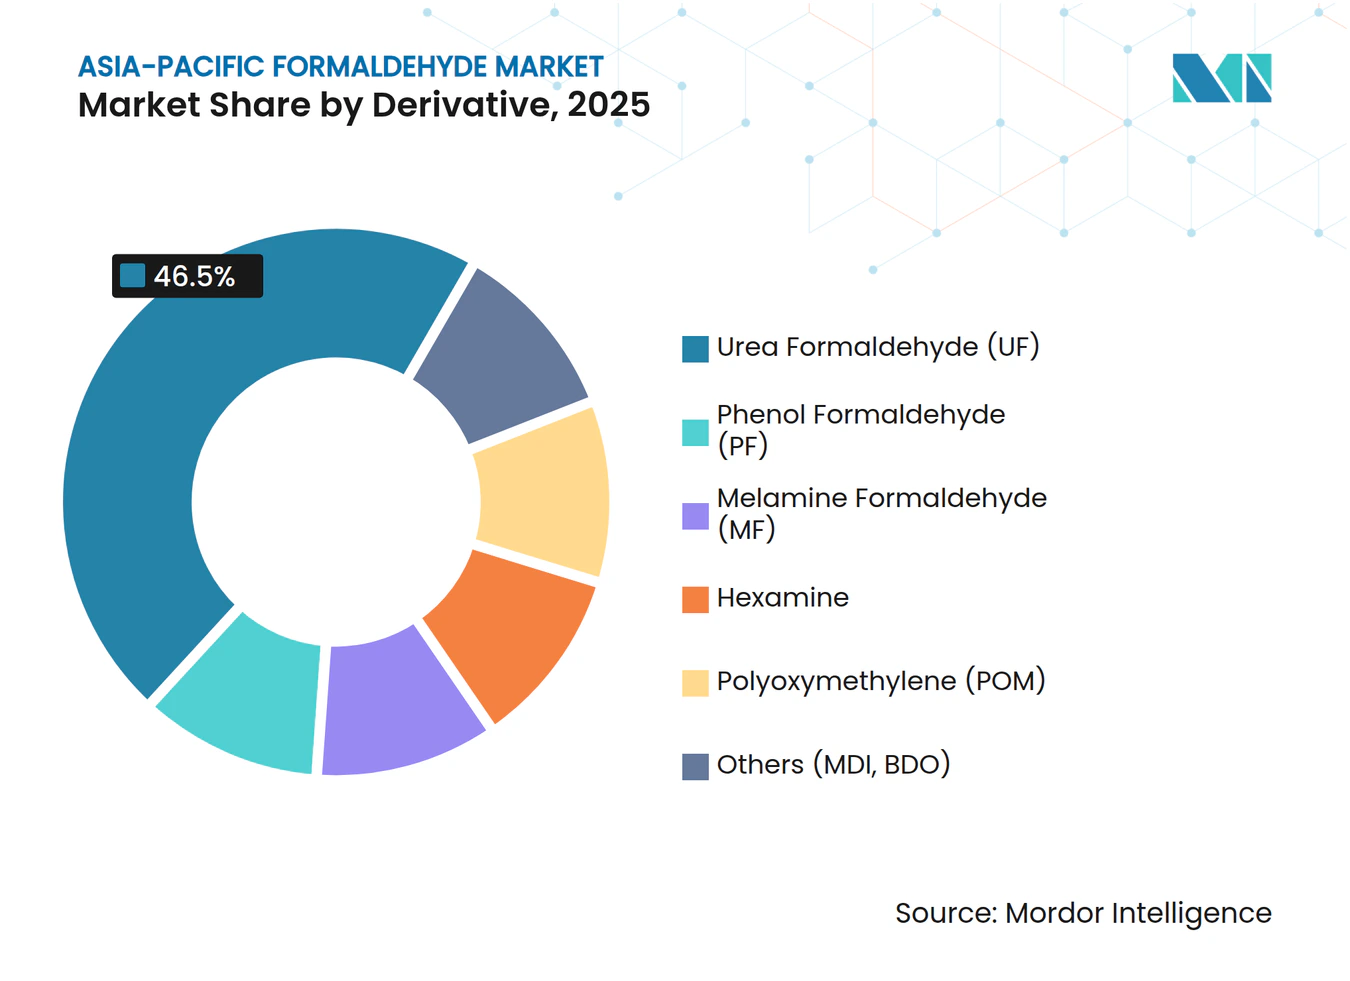
- 誘導体別では、尿素ホルムアルデヒドが2025年のアジア太平洋ホルムアルデヒド市場シェアの46.50%を占めてトップとなり、ポリオキシメチレンは2031年にかけて6.9%のCAGRで拡大しています。
- 最終ユーザー産業別では、建設が2025年のアジア太平洋ホルムアルデヒド市場規模の38.47%を占め、自動車は2026年から2031年にかけて6.18%のCAGRで拡大すると予測されています。
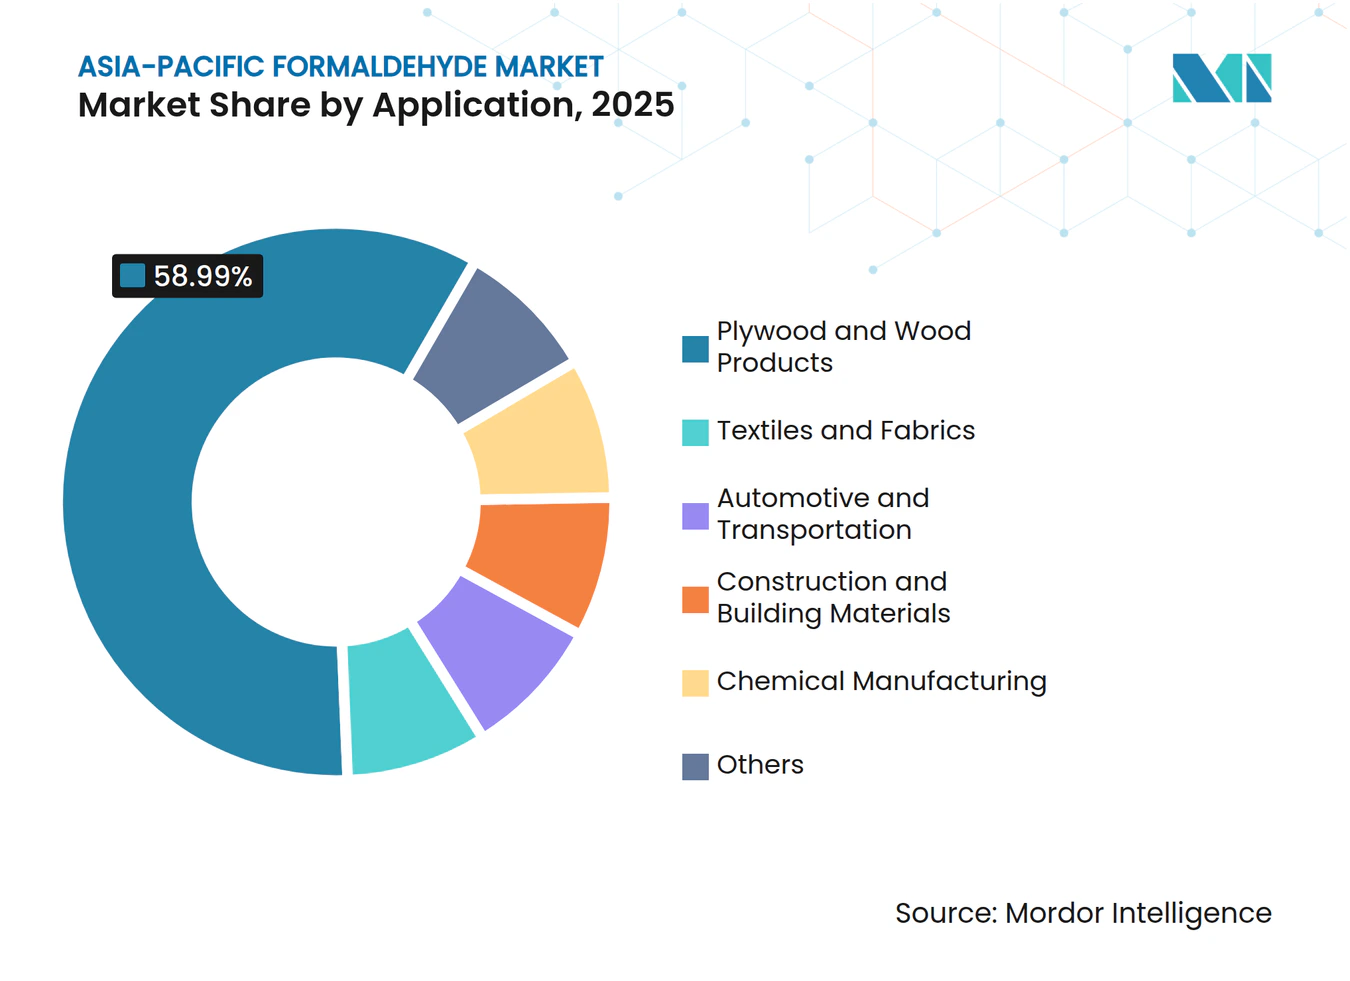
- 用途別では、合板および木材製品が2025年のアジア太平洋ホルムアルデヒド市場規模の58.99%を占め、2031年まで年率6.05%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋ホルムアルデヒド市場シェアの52.41%を維持し、インドは2031年にかけて最速の6.27%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建設用複合材料からの需要増加 | +1.2% | 中国、インド、東南アジア | 中期(2~4年) |
| 自動車用プラスチックおよびコーティングの採用拡大 | +0.8% | 中国、日本、韓国、インド | 長期(4年以上) |
| エンジニアードウッド(MDF/パーティクルボード)生産の急増 | +1.5% | 中国、インド、ベトナム、マレーシア、タイ | 短期(2年以内) |
| 家具用接着剤におけるUF/PF樹脂使用の成長 | +1.0% | アジア太平洋中核地域、中東への波及 | 中期(2~4年) |
| メタノール・トゥ・オレフィン統合による自家消費需要の増加 | +0.6% | 中国、インドは限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設用複合材料からの需要増加
インドと中国は、橋梁、地下鉄回廊、データセンターへのインフラ設備投資を継続しています。ホルムアルデヒド系フェノール樹脂は、モンスーンの湿気や地震ストレスに耐えるため、外装クラッディングに使用される合板で主流となっています。インドの合板生産量は2024年度に前年比6.71%増加し、5年間の6.00%のCAGRに支えられていますが、MDFとパーティクルボードの国内シェアはいまだ20%にとどまっており、樹脂消費の成長余地が残っています[1]。インドの高級住宅取引は2024年1月から9月の間に37.8%増加し、新興の室内空気基準に準拠した低排出積層板の需要を押し上げています。中国は2023年に2億5,000万m³を超える木質パネルを生産し、持続的な接着剤需要を確保する一方、公共住宅の仕様ではすでにENFグレード製品が要求されています。
自動車用プラスチックおよびコーティングの採用拡大
電気自動車(EV)の組み立ては、厳格な車室内空気プロトコルを満たすPOMおよびフェノール複合材料へと誘導体の用途を転換しています。BASFは2025年3月にアジア太平洋向けウルトラフォームPOM価格をエネルギーおよび輸送コストの上昇とコンプライアンス支出の継続を相殺するためにトン当たり350米ドル引き上げました。日本自動車工業会は車室内ホルムアルデヒドを100 µg m⁻³に制限しており、この基準はASEAN調達契約全体に反映されています。ハイブリッドパワートレインも、熱安定性を必要とするブレーキパッドやクラッチフェーシングにおけるフェノール樹脂の採用を加速させています。
エンジニアードウッド生産の急増
地域のMDF設備容量は近期需要を上回るペースで拡大しており、樹脂価格を押し下げる一方で長期的なホルムアルデヒド数量を集約しています。インドは2025年度までにMDFの銘板容量を450万m³に引き上げ、モジュール家具の輸出が拡大する2027年度まで供給過剰が続くと見込んでいます。ベトナムはタイおよび中国産繊維板に対するアンチダンピング調査を開始し、国内UF樹脂グレードを購入する地元製材所を優遇しています。マレーシアのMS 2750:2021は、製材所にスカベンジャーの後付けまたは低排出UFグレードの購入を義務付け、近期の樹脂需要を強化しています。
家具用接着剤におけるUF/PF樹脂使用の成長
UFは内装グレードボードでコスト競争力を維持する一方、PFは耐湿性屋外家具でシェアを獲得しています。UFは世界の木質パネル接着剤の約70%を占め、アジア太平洋はラミネート輸出により世界のメラミンホルムアルデヒド消費量の60%以上を占めています。Hexionは2023年3月にENF準拠のUFシステムを導入し、中国のラミネートラインに対応するためMF設備容量を拡大しました。BASFとSWISS KRONOが開発したバイオマスバランス型アミノ樹脂は、ゲートまでの炭素フットプリントを30%削減し、生産者にESGプレミアムをもたらしています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 有毒・発がん性分類による暴露限界の厳格化 | -0.4% | グローバル、日本・シンガポール・EU輸出においてより厳格 | 短期(2年以内) |
| アジア太平洋の厳格な環境規制と排出上限 | -0.5% | 中国、シンガポール、マレーシア、ベトナム | 中期(2~4年) |
| 木材パネルにおけるホルムアルデヒドフリー樹脂への移行 | -0.3% | 中国、インド、日本、輸出志向のASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有毒・発がん性分類による暴露限界の厳格化
シンガポールは2026年から内装塗料におけるホルムアルデヒドを禁止し、含有量を0.01重量%に制限することで、配合業者をアクリルおよびシリコーンバインダーへと誘導しています[2]。日本の建築基準法はF4ボード評価として≤0.04 mg m⁻³を要求し、自動車メーカーは車室内暴露を100 µg m⁻³に制限しており、樹脂のアップグレードを余儀なくされています。中国のGB/T 39600-2021は≤0.025 mg m⁻³のENFティアを追加し、典型的な接着剤の改修費用はパネル工場1か所当たり120万米ドルに上ります。コンプライアンスは中小製材所のマージンを侵食し、メラミン尿素またはフェノール代替品への代替を加速させています。
アジア太平洋の厳格な環境規制と排出上限
中国の大気汚染防止法は、非準拠のアルデヒド施設に対して冬季の生産制限を認めており、暖房ピーク時の供給を絞っています。マレーシアのMS 2750:2021はCARBおよびENF基準と排出閾値を調和させ、低排出UFへの調達を再編しています。ベトナムの輸入繊維板に対するアンチダンピング調査は、間接的に国内製材所が競争力を維持するために環境フットプリントを改善することを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体別:
UFの優位性がPOMとヘキサミンの上昇余地を隠す尿素ホルムアルデヒドは2025年のアジア太平洋ホルムアルデヒド市場シェアの46.50%を占め、パーティクルボードおよびMDFラインにおける低単価コストを反映しています。このサブセグメントは規制上の逆風にもかかわらず、2031年にかけて5.97%のCAGRで拡大し、絶対数量のリーダーシップを維持すると予測されています。ポリオキシメチレン需要はEV内装および精密ギア需要に牽引され、約7%のCAGRを追跡しています。フェノールホルムアルデヒドは地下鉄やデータセンター建設で好まれる耐火合板でニッチな採用が進み、メラミンホルムアルデヒドは耐傷性が価格プレミアムをもたらす装飾積層板に対応しています。
UFの技術的アップグレードにより、プレス処理量を犠牲にすることなくENFグレードパネルが実現し、代替リスクが軽減されています。ヘキサミンは爆発物および獣医用途での重要性を維持していますが、燃料タブレットでは徐々に代替が進んでいます。BASFの2025年再生可能エネルギー駆動の湛江ユニットとHexionのENF準拠UFラインは、グローバルサプライヤーが中国の基準に沿った低排出化学品へとどのように転換しているかを示しています。同時に、MDIルートに統合された自社ホルムアルデヒド設備容量が、主要統計には表れない自家消費需要を固定しています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
最終ユーザー産業別:
自動車が建設を上回る成長建設は2025年の地域ホルムアルデヒド数量の38.47%を吸収し、インドとASEANがインフラ刺激策を展開する中で総需要を引き続き押し上げています。しかし自動車は、バッテリー電気自動車(BEV)の冷却ブロックおよび自動運転センサーハウジングへのPOM浸透に牽引され、6.18%のCAGRでより速く成長する見込みです。インドのホルムアルデヒド系積層板の採用はモジュールキッチンの設置とともに増加し、日本の車室内空気制限は低排出樹脂の調達契約への移行を加速させています。農業のシェアはプロピオン酸系防腐剤がヘキサミンを代替するにつれて縮小し、ヘルスケアは非アルデヒド系滅菌剤の使用増加の中でニッチな消費者にとどまっています。
OEM需要を超えて、アフターマーケットのブレーキ部品やクラッチフェーシングは熱安定性のためにフェノール樹脂をますます指定するようになっており、地域のコンパウンダーが韓国でのPF生産拡大によってこの機会を活用しています。ペンタエリスリトールやメチレンジアニリンなどのホルムアルデヒド系化学中間体は、統合プレーヤーが蒸気および廃熱ネットワークを活用して変動コストを最小化する石油化学セグメントの関連性を維持しています。
用途別:
合板および木材製品が数量リーダーシップを維持合板および木材製品は2025年のアジア太平洋ホルムアルデヒド市場規模の58.99%を占め、持続的なパネル輸出を背景に2031年まで年率6.05%で成長する可能性があります。供給過剰は樹脂価格を抑制しますが、インド、ベトナム、タイが生産を拡大するにつれて長期的な数量を確保します。自動車および輸送用途は、BEV設計がバッテリー重量を相殺するために軽量POMレールとフェノール系ブレーキパッドに依存するため、平均を上回る成長を記録しています。繊維はクエン酸系架橋剤への移行が進んでいますが、メラミンホルムアルデヒドはバングラデシュやインドネシアから輸出されるワークウェアのしわ防止加工に引き続き使用されています。
木材以外の建設・建築材料分野、すなわちフェノール系フォームボードや耐火コーティングは、グリーンビルディング基準の恩恵を受けて中一桁台の成長を示しています。化学製造需要は、Celaneseのアセチルチェーン部門が2024年第1四半期にアジア太平洋顧客を中心に11%の数量増加を報告したことで安定を維持しています。消毒剤や農業用添加剤などの残りの最終用途は10%未満のシェアを保持し、代替の逆風に直面しています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
中国ホルムアルデヒド市場
中国は2025年のアジア太平洋地域ホルムアルデヒド市場ボリュームの52.41%のシェアを維持しており、2億5,000万m³の木質パネル生産量と年間3,058万トンのプロパン脱水素能力を基盤として、メタノール供給を逼迫させている。GB/T 39600-2021や冬季スモッグ規制などの政策指令は、樹脂の再配合とスクラバー向け設備投資を促進し、コンプライアンス達成における規模の経済を実現できる大規模統合サイトを優位に立たせている。万華化学の寧波における年産24万トンのホルムアルデヒドブロックは、下流のMDIユニットと連携し、熱統合および原料の柔軟性を確保している。
インドホルムルデヒド市場
インドは2031年までに6.27%のCAGRを達成すると予測されており、公共住宅、急成長するモジュラー家具、積極的な道路建設を通じてUFおよびPFの需要を吸収している。Kanoria Chemicals & Industries Ltd (KCI)の1日345トンの能力拡張とARCL Organicsのホルムアルデヒド売上高における44.8%のシェアは、国内の生産能力増強を示している。化学肥料省の下で策定中の排出基準はCARB規制と整合化される見込みであり、低排出樹脂技術への投資を促進している。
アジア太平洋地域ホルムアルデヒド市場
日本、韓国、マレーシア、タイ、インドネシア、ベトナムが残りの市場を構成している。日本のF4等級およびJAMAの車室内空気ガイドラインは、同国をプレミアムな低排出市場として位置づけており、Mitsubishi Gas Chemical Company Inc.はホルマリンを「集中管理を要するビジネス」と位置づけ、潜在的な事業再編を示唆している。韓国の成熟した建設セクターはパネル需要の伸びを抑制する一方、先進的なパワートレインにおけるPOM需要を押し上げている。マレーシアのMS 2750および下流ガイドラインは樹脂のアップグードを促進しており、ベトナムのアンチダンピング調査は繊維板需要を国内接着剤サプライヤーへ転換させる可能性がある。南アジアの小規模市場は依然として輸入依存が続いているが、工業団地の展開に連動した散発的な需要急増が見られる。
規制環境
アジア太平洋地域における規制は、木質パネル、樹脂、および下流製品における室内空気質および産業排出コンプライアンスとホルムアルデヒド需要とをますます結び付けている。中国はGB/T 39600-2021の木質パネル排出等級(E1、E0、ENF)を通じて地域の基軸となっており、生態環境部(MEE)は揮発性有機化合物(VOC)排出上限を執行し、ホルムアルデヒド樹脂生産事業に影響を与えている。これには、大気汚染防止法に基づく非適合施設への季節的制限も含まれる。
2026年施行の複数の変更が、化学バリューチェーン全体でコンプライアンス要件を高めている。中国は2026年5月1日施行の危険化学品安全法を実施し、危険化学品管理に関する義務を強化した。ベトナムも化学物質法(法律第69/2025/QH15号)を2026年1月1日に施行し、新たな化学物質規制枠組みに移行した。一方、日本はJIS A 5908 Fに準拠した性能期待値と、低排出材料を優先する調達慣行を通じて、プレミアムな基準を継続的に設定している。
バリューチェーン分析
地域のバリューチェーンは、主要原料であるメタノールから始まり、続いてホルムアルデヒド生産(自消型または販売用ユニットで行われることが多い)、そして尿素ホルムアルデヒド(UF)、フェノールホルムアルデヒド(PF)、メラミンホルムアルデヒド(MF)、ポリオキシメチレン(POM)などの誘導体への変換へと進む。これらの誘導体は、エンジニアードウッド(MDF、パーティクルボード、合板)、ラミネートおよび家具用接着剤、自動車用プラスチックおよび摩擦材料、化学中間体へと流れていく。ホルムアルデヒドは通常、パネルおよび樹脂クラスターの近くで生産・消費されるため、物流は特に中国とインドにおいて国内調達と短距離配送を優先している。
統合はアジア太平洋地域において決定的なコストおよび信頼性の要因である。大手生産者は、原料の変動性を管理し、厳格化する排出要件を満たすため、ホルムアルデヒド資産を上流のメタノールおよび下流の誘導体と組み合わせている。BASFは同地域で統合型のVerbundアプローチを採用しており、中国およびインドにおける同様の統合の動きは、義務化された排出削減対応の改修(例:VOC制御・監視)への資金投入を迫られる中堅・小規模生産者への圧力を高めている。これらの企業は、ユーティリティ、エネルギー、規模の優位性を持つ統合サイトと競争しなければならない。
競合環境
市場集中度
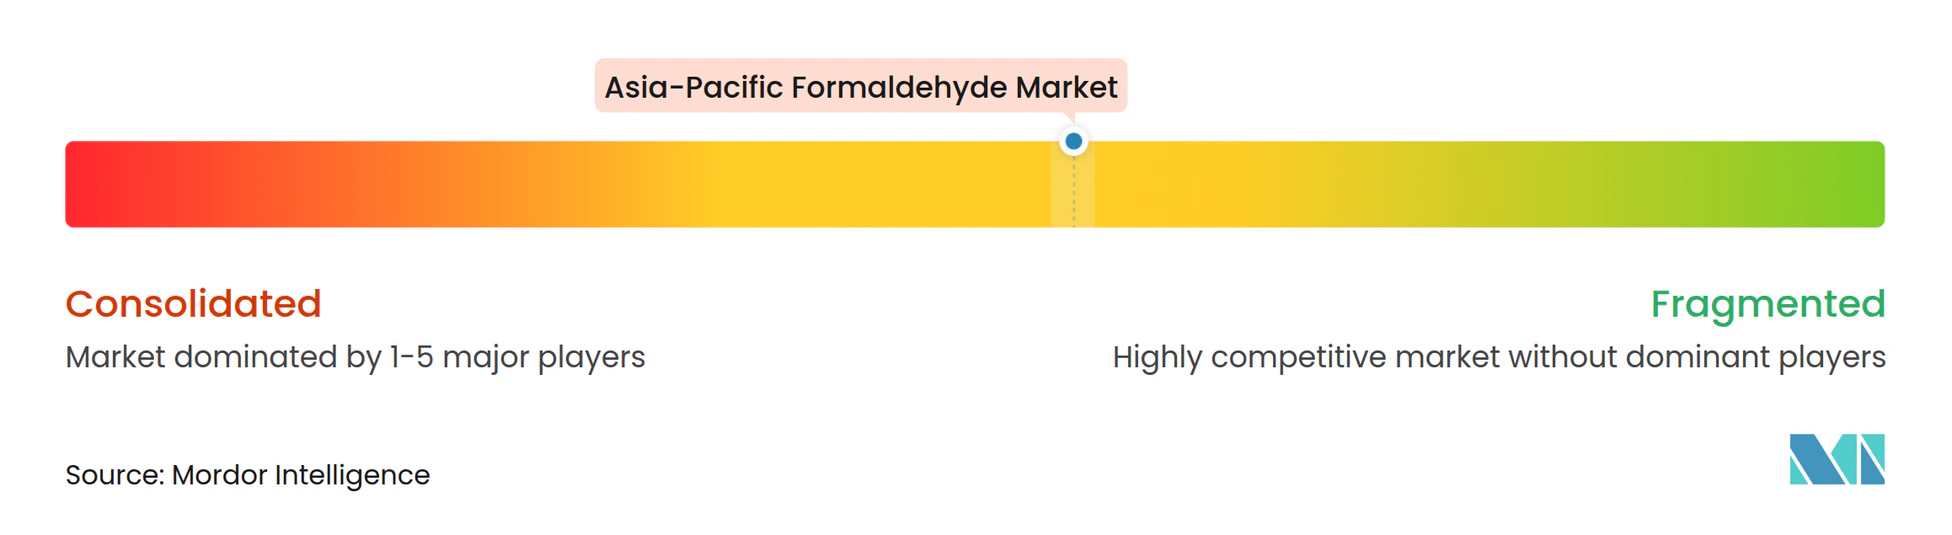
アジア太平洋ホルムアルデヒド市場は中程度に分散した状態が続いています。戦略的レバーには、メタノールへの後方統合、誘導体への前方連携、インフラが樹脂需要を牽引するインドおよび東南アジアへの地理的拡大が含まれます。万華化学の寧波コンプレックスはエンドツーエンド統合の典型例であり、廃熱回収によって単位コストを8~12%削減しています。ホワイトスペースの機会は、CO₂由来メタノールルート、リグニン系接着剤、硬化サイクルのペナルティなしのENFグレードUFバリアントに及んでいます。リアルタイム排出モニターや触媒酸化装置などのコンプライアンス技術が上位生産者を差別化する一方、中小製材所は厳格な大気質規制の下で操業停止リスクのある希釈戦術に依存しています。
アジア太平洋ホルムアルデヒド産業リーダー
-
BASF SE
-
Hexion
-
Mitsubishi Gas Chemical Company, Inc.
-
Perstorp
-
Kanoria Chemicals & Industries Ltd (KCI)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ホルムアルデヒド市場 このレポートでカバーされる企業
- Anhui Jinrui Investment Group Co., Ltd.
- ARCL Organics Ltd
- Asta Chemicals
- Atul Ltd
- Bakelite Synthetics
- Balaji Formalin Private Limited
- BASF
- Celanese Corporation
- Hexion
- Hexza Corporation Berhad
- Kanoria Chemicals & Industries Ltd (KCI)
- Mitsubishi Gas Chemical Company Inc.
- Perstorp
- Simalin Chemical Industries Pvt. Ltd
- Vechem Organics Pvt. Ltd
市場機会と将来展望
機会は、購買者が中国のGB/T 39600-2021(ENFを含む)や日本のJIS A 5908 F準拠の調達要件など、より厳格な室内空気質基準への適合を進める中で、木質パネルおよび樹脂におけるコンプライアンス主導のアップグレードに集中している。これにより需要は、超低排出UFシステム、ホルムアルデヒド捕捉剤パッケージ、そしてパネルおよび家具のサプライチェーンが国内および輸出向けのプレミアム仕様(調達契約に記載される自動車キャビン空気要件を含む)に適合するのを助ける高純度原料へと移行している。
2つ目の機会群は、原料およびユーティリティにおける脱炭素化とトレーサビリティに結び付いており、生産者はコモディティのみの供給ではなく、統合型で低炭素な製造と記録されたフットプリントを通じて差別化を図ることができる。BASFが2026年3月に開所した湛江のVerbund拠点は、大規模統合と再生可能電力利用を軸に設計されており、顧客および生産者が低排出樹脂および誘導体供給を支えられる低排出生産プラットフォームに投資している地域的な好例となっている。並行して、触媒酸化および排出捕捉システムへの資本支出は、スループットを削減せずにVOCおよび危険化学品コンプライアンス要件を満たす必要がある工場にとって、実用的な空白地帯として残っている。
最近の産業開発事情 アジア太平洋ホルムアルデヒド市場
- 2026年3月:BASF SEは、中国広東省湛江に世界規模のVerbund拠点を開所した。これは100%再生可能電力を動力源とする年産100万トンのエチレンスチームクラッカーと、統合された下流生産能力を特徴とする。この立ち上げは、再生可能エネルギーに支えられた統合を通じてBASFのアジア太平洋地域における事業基盤とコスト競争力を強化し、地域のホルムアルデヒド関連誘導体における上流・下流のダイナミクスに影響を与える。この拡張は、原料およびエネルギー効率の向上機能を導入し、近隣の樹脂・接着剤生産者の地域サプライチェーンおよび収益性を変化させる可能性がある。
- 2025年7月:BASF SEは、南京拠点において3-(ジメチルアミノ)プロピルアミン(DMAPA)およびポリエーテルアミン(PEA)の拡張生産設備を稼働させ、DMAPA生産能力をほぼ倍増させた。この生産能力増強は、DMAPAおよびPEA中間体の供給を強化し、アジア太平洋地域の樹脂および接着剤を支える。この動きは、アジア太平洋地域のホルムアルデヒド誘導体における競争ダイナミクスに影響を与え、下流の原料調達を引き締める可能性がある。
- 2025年4月:三菱ガス化学株式会社は、CO2由来のメタノールを使用した環境配慮型の尿素樹脂の開発において、パナソニック電工との協業を発表した。MGCウッドケムは、カーボンリサイクルされたメタノールから必要なホルムアルデヒドを生産する任務を担う。この提携は、ホルムアルデヒド誘導体供給とCO2由来メタノールループを結び付け、アジア太平洋地域の樹脂市場における原料の安定性とマージンの改善につながる可能性がある。この協業は、カーボンリサイクル樹脂システムへの移行と、それに関連するアジア太平洋市場の機会を浮き立たせている。
アジア太平洋ホルムアルデヒド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、アジア太平洋ホルムアルデヒド市場は、同地域におけるホルムアルデヒドの供給と消費を対象とし、物理的な重量(トン)で追跡され、主要な下流樹脂および化学用途での使用に紐付けられています。
対象外の範囲:下流の完成品価値(ボード、ラミネート、家具、コーティングなど)は除外し、ホルムアルデヒドの数量のみを追跡します。米ドルによる価値は対象外です。
セグメンテーション概要
- 誘導体別
- 尿素ホルムアルデヒド(UF)
- フェノールホルムアルデヒド(PF)
- メラミンホルムアルデヒド(MF)
- ヘキサミン
- ポリオキシメチレン(POM)
- その他(MDI、BDO)
- 最終ユーザー産業別
- 建設
- 自動車
- 農業
- ヘルスケア
- 化学・石油化学
- その他の最終ユーザー産業(塗料および繊維)
- 用途別
- 合板および木材製品
- 繊維および生地
- 自動車および輸送
- 建設および建築材料
- 化学製造
- その他
- 地域別
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋ホルムアルデヒドの需要プールと、メタノールからホルムアルデヒド、さらに樹脂への主要な転換経路をマッピングするために使用されました。木材パネル、建設活動、および化学中間体が各国でどのように動くかを把握するため、公開されている製造・貿易指標を活用しした。
工業生産に関する各国統計局、関連化学品の貿易フローに関するUN Comtrade、各国政府が公表する税関・港湾統計など、利用可能な公的・公式情報源を参照しました。また、職場での暴露と安全慣行に関する国際労働機関などの機関の刊行物も活用しました。技術的なパラメータについては、プロセス収率および典型的な用途別シェアに関する査読済み学術誌を使用し、設備増強および操業に関する注記については、企業の年次報告書および投資家向けプレゼンテーションを用いてクロスチェックを行いました。一部のケースでは、企業財務および特許データベースへの有料サブスクリプションが、設備の所有権および技術変更の検証に役立ちました。このリストはあくまで例示であり、データ収集、検証、および明確化の過程では他の情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、ホルムアルデヒド系樹脂の生産者、流通業者、および大口購買者を中心に実施しました。これらのグループは実際の引き取りパターンに最も近い立場にあるためです。インタビューおび構造化サーベイを通じて、稼働率、輸入依存度、典型的な契約単位、および中国、インド、日本、韓国、東南アジアにおける最終用途サイクル別の需要変動を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:13% |
| 中位層:56% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:14% | マネージャー:47% |
市場規模算定と予測
規模算定モデルは、アジア太平洋の数量をトップダウンで再構築することから始まります。下流の生産・貿易シグナルを、用途別消費係数を用いてホルムアルデヒド需要に逆算します。各国の合計値が既知の設備能力および実際の操業状況と整合した後に、地域合計が確定されます。
最も重要なインプットには、メタノールの入手可能性と価格動向(主要原料として)、ホルムアルデヒドプラントの設備増強および閉鎖、国別の推定稼働率、尿素ホルムアルデヒドおよびメラミンホルムアルデヒド需要を牽引する木材パネル生産指標、ならびに樹脂消費を動かす建設・家具生産トレンドが含まれます。た、木材系パネルの排出規制強化など、規制に関連するシグナルも追跡しました。これらの変化は樹脂の組み合わせを変え、低排出配合への需要シフトをもたらす可能性があるためです。
需要は建設サイクル、パネル生産、およびプラント稼働率の変動と強く連動しているため、予測はシナリオ分析を用いて構築されました。ベースケースは、予想される設備稼働率と下流成長に関する専門家コンセンサスを用いて設定され、その後、サンプリングされたサプライヤー数量や典型的なライン当たりトン消費係数などの選択的なボトムアップ近似値と照合されました。小規模国においてボトムアップのカバレッジが不完全な場合、ギャップはプロキシ指標(パネル生産量、化学中間体生産量、輸入依存度)によって補完され、専門家による再確認の際に調整されました。
データ検証と更新サイクル
アウトプットは、需要再構築、供給側の設備能力制約、および貿易整合性チェックの三角測量によって検証され、数値が確定される前に差異が調査されます。ある国で異常な急増が見られた場合、稼働率の前提、樹脂転換係数、および一時的な貿易イベントを再確認し、差異が説明できない場合は情報源に再度問い合わせます。
計算ロジックとインプットが承認前に独立してチェックされるよう、複数ステップのアナリストレビューが採用されています。レポートは年次で更新され、主要な設備稼働開始、規制変更、または原料ショックなどの重要なイベントが発生した場合は中間更新が行われることがあります。納品前には最新の更新内容をクライアントに提供するため、新たなレビューパスを実施します。
Mordor Intelligenceのアジア太平洋ホルムアルデヒド市場規模と他の公表推計値との比較
アジア太平洋ホルムアルデヒドの公表市場規模がしばしば一致しないのは、著者が異なる単位、異なる包含ルル、および異なる基準年を選択するためです。一部の調査は表明された収益期待に依拠する傾向があり、価格や為替の前提が変化した場合、実際のトン数よりも速く変動することがあります。
よくあるギャップの要因はスコープにあります。一部の情報源はホルムアルデヒド誘導体や下流樹脂の価値を含む米ドル価値を報告しています。また、より長い予測期間を適用し、メタノールや稼働率の変動によって地域価格が大きく変動するにもかかわらず、価格の緩やかな上昇を前提とするものもあります。誘導体および樹脂の収益を単一の米ドル数値に組み込む推計もある一方、Mordor Intelligenceはより限定的なルールを適用し、アジア太平洋のホルムアルデヒド数量(トン)のみを市場として計上し、転換係数と稼働率を国別に再確認しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,609万トン(2025年) | |
| 地域コンサルタントA | 87.0億米ドル(2026年) | 米ドル収益で報告され、誘導体のカバレッジを含むため、価格、為替タイミング、および含まれる化学品がトベースの市場定義と比較して合計値を膨らませたりずらしたりする可能性があります。 |
| 業界データベースB | 34.7億米ドル(2025年) | 価値ベースの地域シェアロジックが使用されており、グローバルからアジア太平洋への換算が各国の稼働率および用途転換係数に完全に紐付けられていないため、稼働率の高い市場を過小評価する可能性があります。 |
実際には、価値と数量の見方を混在させること、および国レベルの需給チェックをどの程度厳密に適用するかによって差異が生じます。本アプローチは、主要インプットが設備能力、稼働率、貿易依存度、下流生産指標などの観察可能なシグナルであるため、再現性が高く、最終的な数値の監査と更新が容易です。
レポートで回答される主要な質問
2031年までのアジア太平洋におけるホルムアルデヒドの需要予測は?
アジア太平洋のホルムアルデヒド消費量は2031年までに2,201万トンに達すると予測されており、2026年から2031年にかけて5.36%のCAGRを反映しています。
2031年まで数量をリードする誘導体はどれですか?
尿素ホルムアルデヒドは最大の誘導体であり続け、MDFおよびパーティクルボードラインでのコスト優位性により地域数量の約半分を維持します。
なぜ自動車が最も成長の速い最終ユーザーセグメントなのですか?
電気自動車の生産が、軽量かつ低VOC部品のためのポリオキシメチレンおよびフェノール樹脂の使用を促進し、自動車消費において6.18%のCAGRを牽引しています。
規制は製品開発をどのように形成していますか?
中国のGB/T 39600-2021 ENFティアや日本のF☆☆☆☆ボード評価などの基準が、生産者に低排出UFおよびPF技術への投資を促しています。
最も高い成長ポテンシャルを持つ国はどこですか?
インドは2031年にかけて6.27%のCAGRで拡大すると予測されており、インフラ支出、公式住宅イニシアチブ、新たな樹脂設備容量の増強に支えられています。