
アセトアルデヒド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
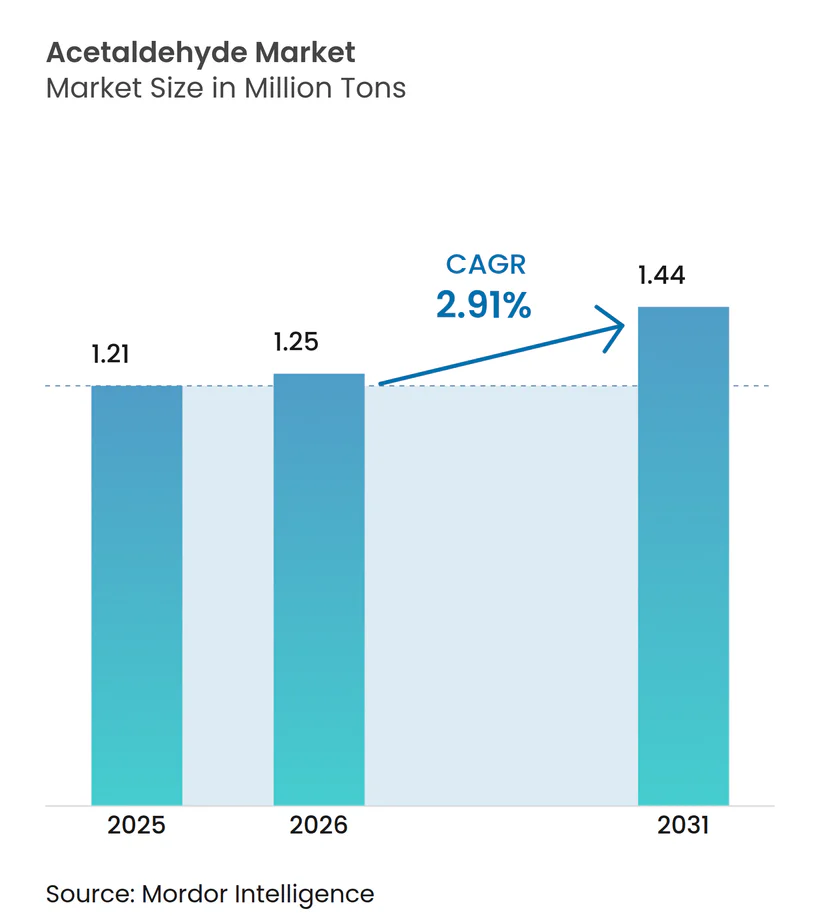
| 市場取引高 (2026) | 1.25 百万トン |
| 市場取引高 (2031) | 1.44 百万トン |
| 成長率 (2026 - 2031) | 2.91 % |
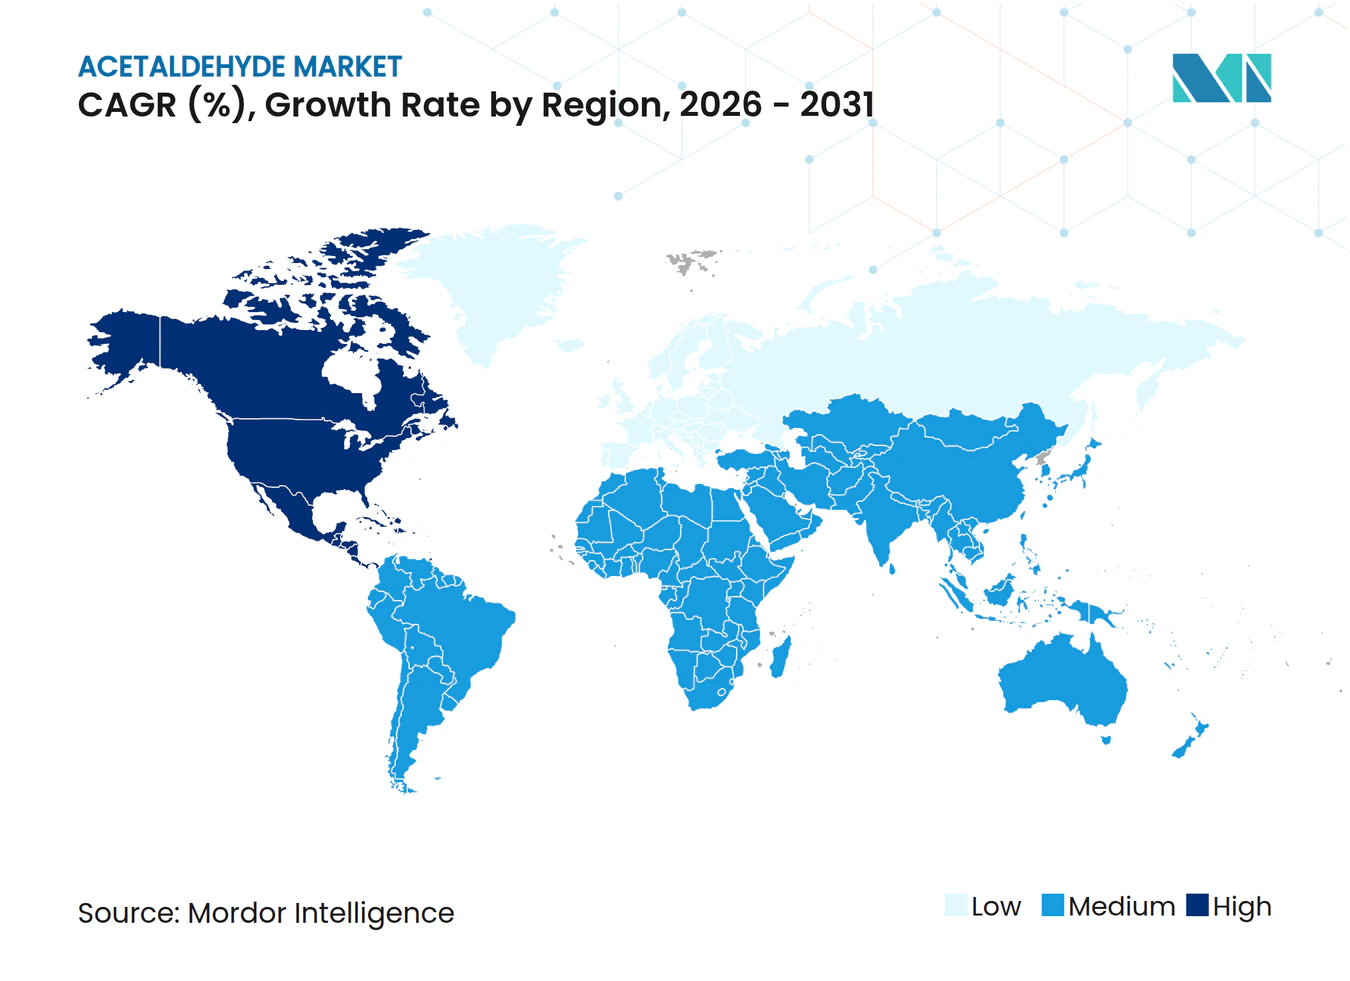
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアセトアルデヒド市場分析
アセトアルデヒド市場規模は、2025年の121万トンおよび2026年の125万トンから、2031年までに144万トンへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.91%を記録する。バイオエタノール由来のルートは、生産者がライフサイクル排出量を1kgあたり0.75 kg CO₂近傍に抑えようとする中でスケールアップが進んでおり、これは化石燃料由来経路の排出強度5.7 kgを大幅に下回る。従来のワッカー法プロセスユニットは、エチレン価格が原油およびガス液体の動向に連動して変動するためマージン圧力に直面しており、一方でエタンの直接酸化に向けた酸化パラジウム触媒は将来的な低資本コスト代替手段として注目されている。川下では、低VOC規制が塗料・接着剤分野で強化される中、酢酸エステルおよびペンタエリスリトールへの需要が高まっている。地域別コスト構造は分散化が進んでおり、アジア太平洋が規模面でのリーダーシップを維持する一方、北米は豊富なエタンおよびインフレ削減法などの政策的インセンティブを背景に最も高い成長率を記録している。
主要レポートのポイント
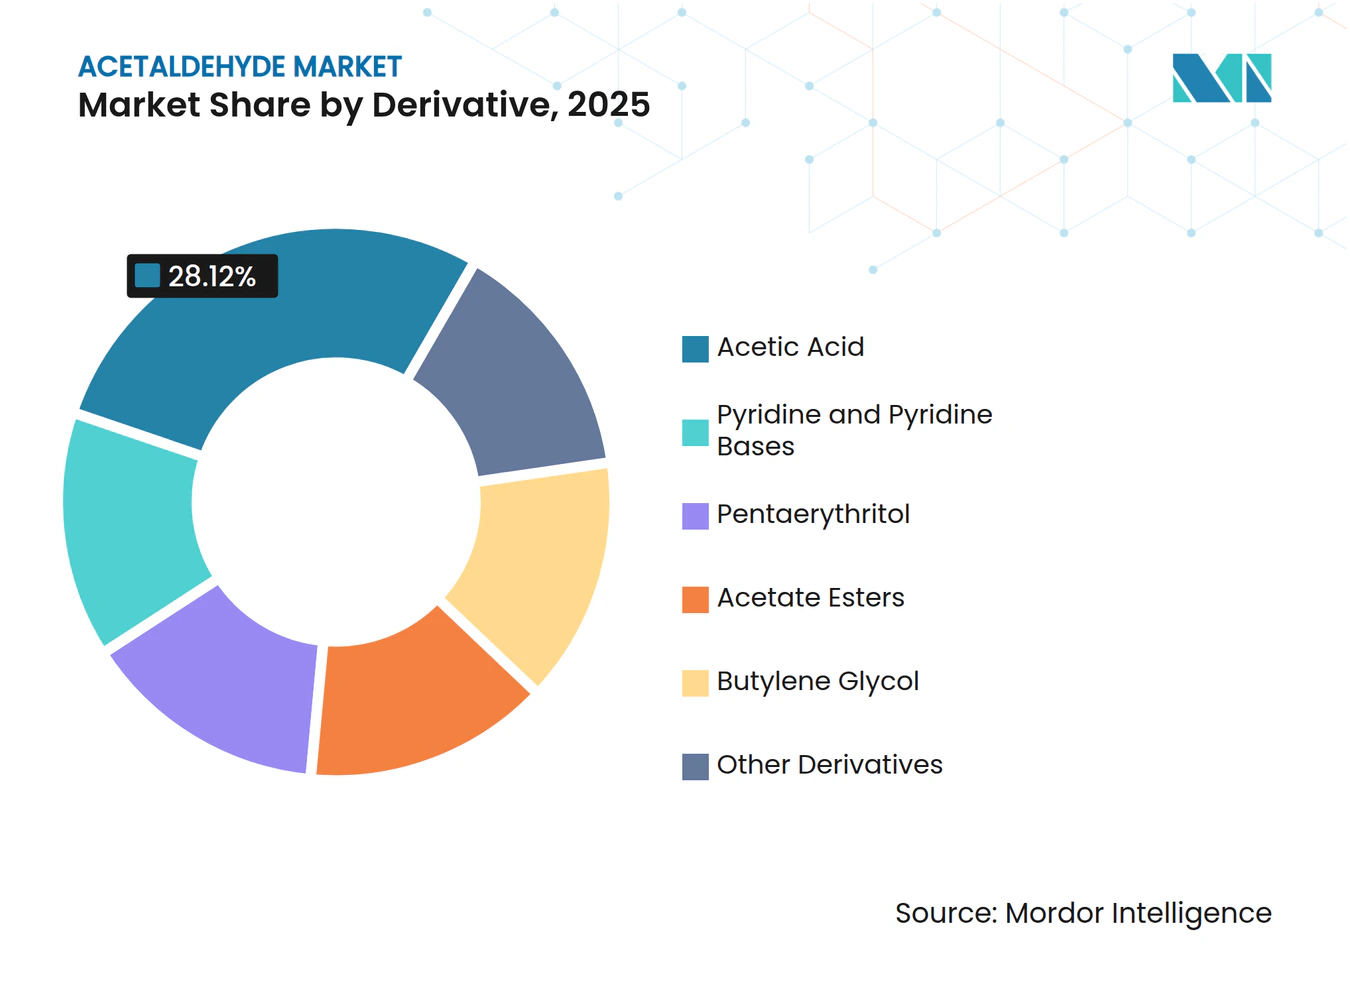
- 誘導体別では、酢酸が2025年のアセトアルデヒド市場シェアの28.12%を占めてトップとなり、ピリジンおよびピリジン塩基は2031年にかけてCAGR 3.78%で拡大する見込みである。
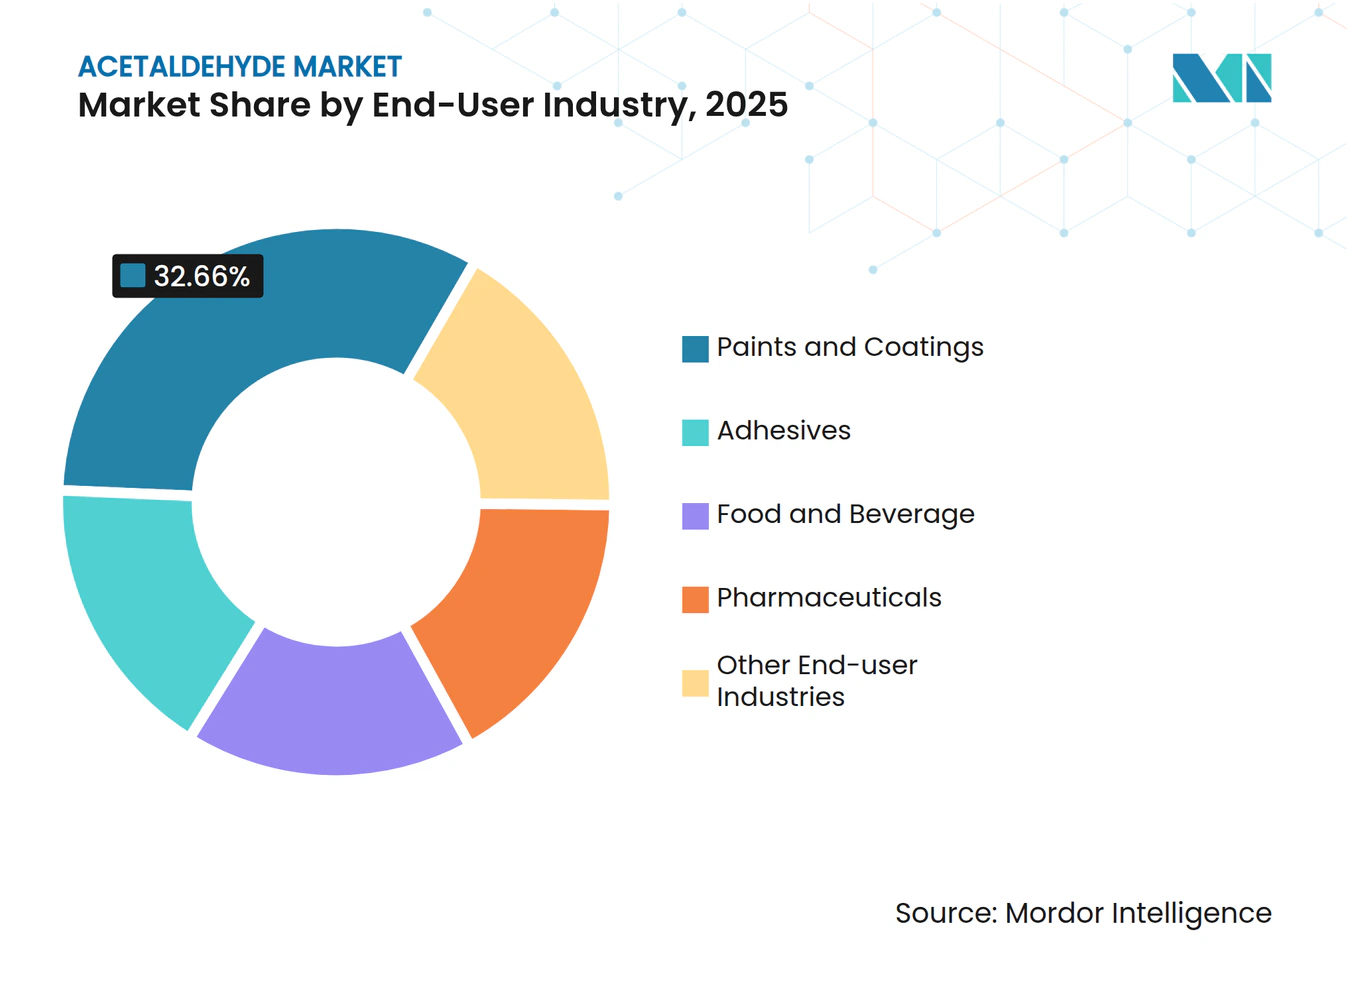
- 最終用途産業別では、塗料・コーティングが2025年のアセトアルデヒド市場規模の32.66%のシェアを保持し、2031年にかけてCAGR 3.22%で成長している。
- 地域別では、アジア太平洋が2025年の数量の57.25%を占め、北米は2026年から2031年にかけてCAGR 3.13%で成長する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルキドおよびUV硬化型樹脂におけるペンタエリスリトール使用の拡大 | +0.8% | アジア太平洋および欧州に集中したグローバル規模 | 中期(2〜4年) |
| 低VOC溶剤ブレンドにおける酢酸エステル需要の増加 | +0.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| エタンからアセトアルデヒドへのPdO触媒の画期的進展 | +0.5% | 北米、中東(エタン豊富な地域) | 長期(4年以上) |
| 循環型PET脱アルデヒドアップグレードによるボトルグレード品質基準の向上 | +0.4% | 欧州および北米が主導するグローバル規模 | 中期(2〜4年) |
| 低炭素サプライチェーン向けバイオエタノール由来アセトアルデヒド | +0.6% | 欧州、北米、ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アルキドおよびUV硬化型樹脂におけるペンタエリスリトール使用の拡大
塗料メーカーは、アセトアルデヒドから製造されるペンタエリスリトールを使用するアルキドおよびUV硬化型システムへの移行を進めている。これらの樹脂は、欧州連合における1リットルあたり50g未満という揮発性有機化合物規制を満たしている[1]。UV硬化型仕上げは溶剤の揮発なしに硬化するため、自動車および電子機器分野での需要が高まっている。バイオベースのペンタエリスリトールはライフサイクル排出量を最大30%削減でき、サステナビリティ重視のブランドにおいて価格プレミアムを獲得している[2]。アジア太平洋は継続的な建設活動を背景に消費をリードし、欧州のREACH規制は低排出フィードストックの採用を促進している。その結果、ペンタエリスリトールの成長がアセトアルデヒド市場への追加的な需要牽引力を確保している。
低VOC溶剤ブレンドにおける酢酸エステル需要の増加
酢酸エチル、酢酸ブチル、および酢酸プロピルは、アセトアルデヒドから酢酸を経由して製造され、塗料、インク、接着剤においてより安全な溶剤として機能する。EU溶剤排出指令やカリフォルニア州規則1113などの規制枠組みは、配合業者に対して芳香族化合物を酢酸エステルに置き換えることを促している。フレキソ印刷業者は、酢酸エチルが清潔に蒸発し毒性が低いことから採用を進めている。中国はエステル化向けの酢酸設備を増強し続けており、域内供給を支えている。北米の需要は、エタノール原料コストの上昇にもかかわらず2025年に回復し、川下バリューの底堅さを示した。前方統合した生産者は、コモディティのアセトアルデヒドのみを販売する商社よりも高いマージンを確保している。
エタンからアセトアルデヒドへのPdO触媒の画期的進展
2024年に発表された研究室での研究により、酸化パラジウムがエタンを90%超の選択性でアセトアルデヒドに直接変換できることが実証された。エチレン工程を省略することで、特にシェール資源が豊富な北米およびガス資源が豊富な中東における新設プラントの資本コスト削減が期待される。商業規模への展開には通常5〜7年を要するため、最初の導入は既存設備の改造ではなくグリーンフィールド建設となる可能性が高い。ワッカー法ユニットに埋没コストを抱えるオペレーターは、座礁資産を回避するために採用を遅らせる可能性がある。それでも、この技術はアセトアルデヒド市場のコストリーダーシップを再編しうる破壊的な選択肢を加えるものである。
循環型PET脱アルデヒドアップグレードによるボトルグレード品質基準の向上
リサイクルPETは、食品接触用ボトルに適合するためにアセトアルデヒドを最小限に抑える必要がある。真空下での固相重合によりアセトアルデヒドが揮発するが、アントラニルアミドなどの新しいスカベンジャーは分子を化学的に結合させることでエネルギーを節約する。2030年までに30%のリサイクル含有量を義務付ける欧州の循環経済規制の強化により、品質要件が高まっている。触媒制御に適した高純度アセトアルデヒドは価格プレミアムを獲得し、差別化を支えている。コモディティグレードとスペシャリティグレードを区分する生産者は、この新興バリューポケットを取り込むことができる。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発がん性再分類および職場暴露限界値の厳格化 | -0.6% | 北米および欧州でより厳格な執行が行われるグローバル規模 | 短期(2年以内) |
| ワッカー法マージンを圧迫するエチレン価格の変動 | -0.5% | 欧州、アジア太平洋(ナフサベース地域) | 短期(2年以内) |
| 消毒剤においてアセトアルデヒドを代替するオンサイトホルムアルデヒド生成 | -0.3% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
発がん性再分類および職場暴露限界値の厳格化
国際がん研究機関はアセトアルデヒドをグループ2Bに分類しており、規制当局は暴露限界値の引き下げを進めている。米国産業衛生専門家会議(ACGIH)は2024年に上限値を25 ppmに設定し、米国の複数の州ではさらに厳しい基準の導入を検討している。香料・防腐剤分野の配合業者は、コンプライアンスコストを回避するために配合の見直しや代替を進めている。産業ユーザーはクローズドループシステムおよび蒸気回収設備に投資しており、固定費が増加し中小企業への圧力が高まっている。
ワッカー法マージンを圧迫するエチレン価格の変動
ワッカー酸化法はエチレンに依存しており、そのコストは石油および天然ガス液体の動向に連動する。2025年の学術研究では、中程度の燃料価格を前提とした均等化エチレンコストが1トンあたり746米ドル近傍と試算された。エチレン価格が急騰した場合、酢酸価格はより安価なメタノールカルボニル化によって上限が設けられているため、アセトアルデヒド価格は十分に調整できない。自社エチレンまたはエタノールを保有する統合型プレーヤーは、設備合理化を余儀なくされる可能性のある商社型生産者よりも有利な立場にある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体別:
酢酸が支配的、ピリジン塩基が加速酢酸は2025年の数量の28.12%を占め、アセトアルデヒド市場シェアにおける最大の単一用途としての地位を確認した。ピリジンおよびピリジン塩基に関連するアセトアルデヒド市場規模は、農薬および医薬品メーカーがアセトアルデヒド・アンモニアトリマー中間体への需要を拡大する中、2031年にかけてCAGR 3.78%で拡大する見込みである。
ペンタエリスリトールは第2位にランクされ、塗料の成長を反映している。一方、酢酸エステルは低VOC溶剤への需要牽引により増加している。ブチレングリコールはニッチな位置づけにとどまり、バイオベース発酵ルートが競合する化粧品分野にサービスを提供している。過酢酸は食品衛生分野で成長しており、塩素に対して有利な規制上の地位から恩恵を受けている。


注記: 各セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
コーティングがリード、医薬品がマージンを提供塗料・コーティングは2025年需要の32.66%を占め、2026年から2031年にかけてCAGR 3.22%で成長し、最終用途の中で最も高い成長率となる見込みである。この軌跡は、溶剤含有量が低い水性およびUV硬化型システムに根ざしており、川下のアセトアルデヒド誘導体への構造的需要を強化している。
医薬品用途は規模こそ小さいものの、高純度原料を必要とするためより高いマージンをもたらす。バイオベースのアセトアルデヒドはこのセグメントで最大20%の価格プレミアムを獲得している。食品・飲料用途は、安全審査機関がアセトアルデヒドのGRAS(一般的に安全と認められる)ステータスを再評価する中で不確実性に直面している。接着剤およびゴム添加剤が残りの需要を構成し、単一セグメントへの集中リスクに対する分散効果をもたらしている。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域およびインドのアセトアルデヒド市場
アジア太平洋地域は2025年の世界総量の57.25%を占め、中国の年間1,081万トンの酢酸生産能力がその基盤となっている。2026年に稼働予定の新設ユニットは、マージンが縮小する中でも規模拡大が継続していることを示している。インドのアセトアルデヒド需要は医薬品および農薬分野への投資により増加しており、Laxmi OrganicとYellowstone Fine Chemicalsの合併などは原料調達の安定化を目的とした業界再編を象徴している。
北米アセトアルデヒド市場
北米は2026年から2031年にかけてCAGR 3.13%と、地域別で最も高い成長ペースを記録すると予測されている。エタンリッチな原料と、クリーンエネルギー税額控除を含む政策支援が複数の拡張プロジェクトを下支えしている。Celaneseは2024年3月に年産130万トンの酢酸増設を開始し、同一敷地内のエチレンクラッカーとの連携により、世界最低炭素排出量のユニットとして位置づけている。
欧州、南米および中東のアセトアルデヒド市場
欧州はナフサ系エチレンのコスト高という課題を抱えながらも、再生可能原料ルート通じた競争力強化を追求している。2024年に認証を取得したSekabの木材セルロース由来アセトアルデヒドラインは、この転換を象徴する事例である。南米はサトウキビ由来エタノールを活用しているものの、アセトアルデヒドの下流設備への大規模投資よりも原料の輸出を継続している。中東の生産者は、豊富なエタンを活用したコスト優位性が技術の規模化とともに実現できる可能性があるため、PdO触媒技術を注視している。
バリューチェーン分析
アセトアルデヒドの供給は主に2つの原料プールに依存している。石油化学由来のエチレン(Wacker酸化を支える)とバイオエタノール(脱水素反応や触媒酸化ルートを支える)であり、限られた地域では古くからのアセチレン水和法への依存も小規模に残っている。ほとんどの生産者は、アセトアルデヒドを統合されたアセチル・誘導品チェーン内の内部中間体として扱い、酢酸へ転換し、さらに酢酸エステルへと変換する一方で、ペンタエリスリトールやピリジン中間体も供給している。この構造により、単独のアセトアルデヒドマージンを圧迫しうるエチレンやエタノールのコスト変動への露出が低減されている。
下流の流通は、大規模誘導品プラントへのバルク出荷と、医薬品や特殊用途向けのより小規模で高純度な流れとに分かれ、アルデヒド制御が追加的な価値を持つ後者では特に重要となる。主要な障壁とコスト増要因は、可燃性蒸気の取り扱い、VOC管理、作業者の暴露管理を含む安全性および規制対応の分野に集中しつつある。これらの要件は、密閉型充填、蒸気回収、追跡性の強化を優先する傾向があり、大手統合事業者や反応性・揮発性有機物向けに特化した物流業者が相対的に有利となる。
競合状況
市場集中度
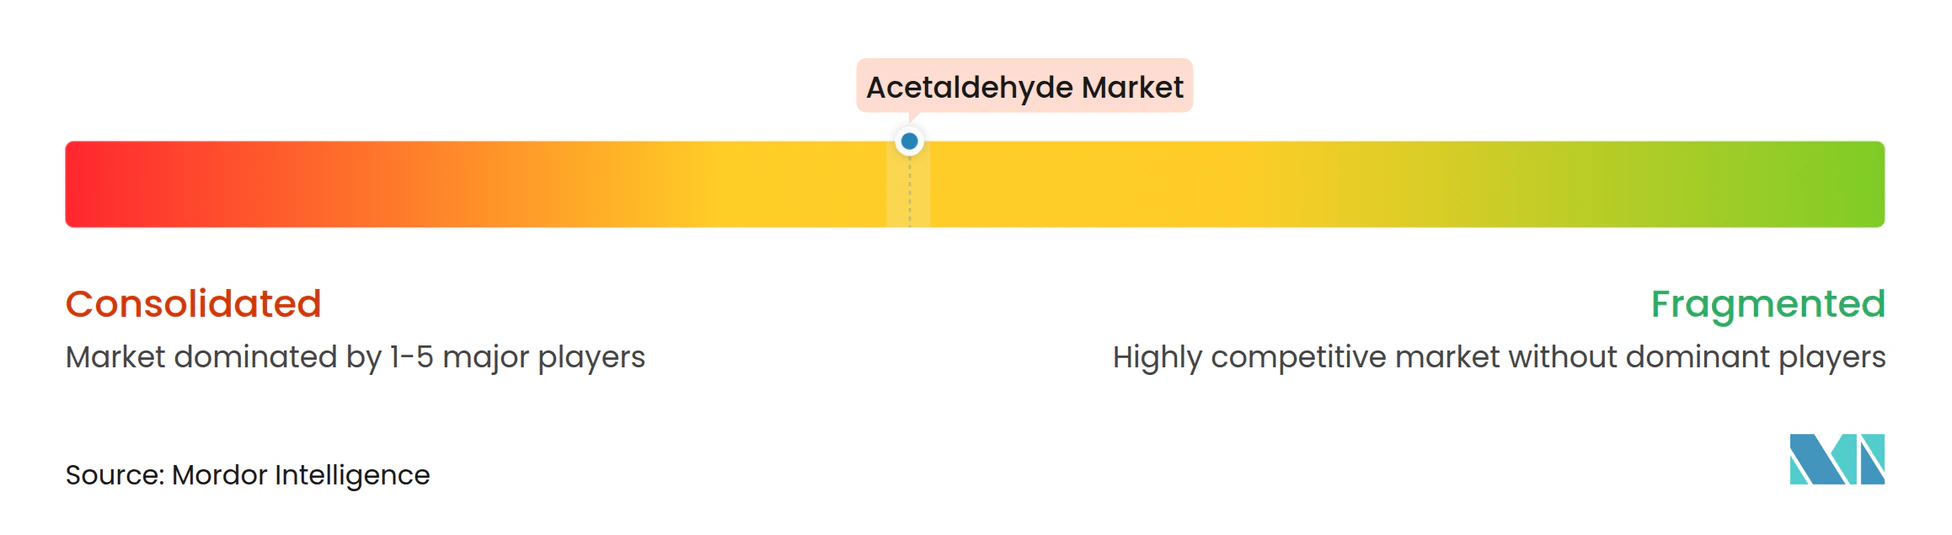
アセトアルデヒド市場は中程度に集約されている。Celanese、Eastman Chemical、およびWacker Chemieは、上流の原料管理と川下の誘導体統合を組み合わせることでリーダー層を形成している。Celaneseのテキサス州クリアレイクコンプレックスは、2024年3月に130万トンの酢酸製造ラインを稼働させ、敷地内エチレン分解炉と連携することでアセトアルデヒド市場における最低コストポジションの一つを確保している。Eastmanは、内部生産されたアセトアルデヒドを塗料およびスペシャリティポリマー向け酢酸エステルに転換する独自のオキソ技術を引き続き活用し、スポット市場の変動へのエクスポージャーを低減している。Wacker Chemieは標準的なエチレン酸化ルートのライセンス供与を継続しているが、ナフサベースの原料コスト高に対応するためエネルギー効率改善を欧州ユニットに導入している。
アセトアルデヒド業界リーダー
-
Celanese Corporation
-
Eastman Chemical Company
-
Sumitomo Chemical Co., Ltd.
-
Jubilant Ingrevia Limited
-
Wacker Chemie AG
- 注:主要企業の掲載順は順位を示すものではありません。
アセトアルデヒド市場 このレポートでカバーされる企業
- Arkema S.A
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- INEOS Group Ltd.
- Jubilant Ingrevia Limited
- Laxmi Organic Industries Ltd.
- LCY
- Lonza
- Merck KGaA
- Resonac Corporation
- Sekab
- Sumitomo Chemical Co., Ltd.
- Wacker Chemie AG
市場機会と将来展望
コーティング用溶剤やその他の下流化学品において、追跡可能なフットプリントを求める顧客向けに、低炭素アセトアルデヒド供給の新たな空白領域が生まれつつあり、これは化石燃料由来の経路と比較して、キログラムあたり約0.75kgのCO2というライフサイクル排出量を実現できるバイオエタノールルートへの広範な推進と整合している。触媒によるバイオエタノールからアセトアルデヒドへの変換技術の進展もこの方向性を強化している。2025年12月、大連化学物理研究所の研究者らは、ペロブスカイト担持金触媒を用いて225℃で約95%のアセトアルデヒド収率を達成したと報告し、従来のWacker法の経済性を超えるエネルギー効率の高いプロセスモジュールとボトルネック解消の選択肢を後押ししている。
2つ目の機会は、再生PETにおける循環型プラスチックとアルデヒド管理の交差点に存在し、残留アセトアルデヒド要件の低減が、より厳格な高純度制御とスカベンジャー対応のプロセスウィンドウへの需要を高めている。2026年7月、Nature Communications誌は、人工光合成の文脈でメタロ水素結合有機構造体を用いた大気中CO2からアセトアルデヒドへの変換ルートを報告し、代替炭素原料に関するより長期的な選択肢を追加した。まだ商業化には至っていないが、この研究は、脱炭素化と再生可能エネルギー統合を優先する地域において、アセトアルデヒドがどこでどのように生産されるかに影響を与えうるイノベーションパイプラインを拡大するものである。
最近の産業開発事情 アセトアルデヒド市場
- 2026年3月:Celaneseは、酢酸、VAM、その他の誘導品を含むアセチルチェーン全体において即時のグローバル価格上昇を発表し、変更内容は地域により異なるとした。この動きは、アセトアルデヒドの上流・下流に位置する統合アセチルプラットフォーム全体での積極的な価格管理を示すものであり、誘導品生産者の契約交渉やスポット供給可能性に影響を与えている。
- 2026年1月:Laxmi Organicは、エタノールおよびエチレンコストの上昇と堅調なコーティング需要を理由に、インド国内のアセトアルデヒド価格を引き上げた。この価格上昇は、マーチャントおよび半統合型生産者が原料変動をどのように追跡しているか、また原料の柔軟性がコーティング関連の誘導品需要への供給にとってどれほど重要であるかを浮き立たせるものとなった。
- 2024年12月:Sekabは、木材セルロース由来のアセトアルデヒドについてISCC PLUS認証を取得し、キログラムあたり0.75kgのCO2とされるライフサイクル排出量フットプリントを検証した。この認証は、監査可能なマスバランス主張と下流アセトアルデヒド誘導品全体での低炭素原料を求める購買者にとって、再生可能アセトアルデヒドの商業的な準備状況を改善するものとなった。
アセトアルデヒド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、アセトアルデヒド市場は、化学中間体として生産・消費されるアセトアルデヒドの世界的需要として定義され、バルクマーチャント供給および自家内部使用のレベルで測定され、数量ベースで表される。
対象範囲除外事項:本市場規模の算定は、川下誘導体の市場価値、および完成品に組み込まれたアセトアルデヒドの二重計上を除外する。
セグメンテーション概要
- 誘導体別
- ピリジンおよびピリジン塩基
- ペンタエリスリトール
- 酢酸
- 酢酸エステル
- ブチレングリコール
- その他の誘導体(クロラール、過酢酸など)
- 最終用途産業別
- 接着剤
- 食品・飲料
- 塗料・コーティング
- 医薬品
- その他の最終用途産業(水処理、プラスチック、ゴム、燃料添加剤など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アセトアルデヒドの製造ルート、最終用途との連関、および貿易パターンに関する基礎的な出発点を構築するために活用され、その後、仮定値が市場モデルにおいて検証された。一般的に参照する公開データセットとしては、国連コムトレード貿易統計、該当する場合はUSGSの鉱物・化学品サマリー、ならびに米国EPAおよびECHAの規制開示資料が挙げられる。査読済みの化学・プロセスエンジニアリング分野の学術誌も、使用率および収率範囲の妥当性確認に活用された。
公式情報源に加え、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および業界団体のウェブサイトを参照し、設備能力の変化、プラントの再稼働、および地域的な供給逼迫の動向を追跡した。有料サブスクリプションは主に、企業財務・インテリジェンス情報、特許調査、ならびに輸出入の出レベルの確認に限定的に使用され、モデルの入力値をクロス検証できるようにした。ここに挙げたソースはあくまで例示であり、データ収集、検証、および明確化のプロセスにおいて、他にも多数の公開・有料情報源が参照された。
一次インタビューおよびサーベイ
一次調査は、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の最終用途産業における生産者、販売業者、誘導体メーカー、ならびに調達・オペレーション担当者へのインタビューおよび簡易サーベイを中心に実施された。これらの議論は、典型的な稼働率、自家消費量対マーチャント量の比率、ならびに価格改定およびフィードストックのパススルーが契約上にどのように反映されるかを確認するために活用された。公開データにギャップが見つかった場合は、ドメインエキスパートに再確認を行い、最終的な合計値および地域別内訳が内部整合性を保つまで仮定値のストレステストを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):16% | アジア太平洋地域:40% |
| 中位層:47% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:17% | マネージャー:59% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、誘導体の生産指標およびプロセス消費係数から地域別需要プールを再構築し、貿易フローおよび自家生産の水準を調整するトップダウンアプローチを用いて構築される。合計値は、サプライヤーの設備能力と稼働率のサンプリング、ならびにマーチャント供給状況に関するチャネルフィードバックなど、選択的なボトムアップ検証によって裏付けられた後、最終数値が確定される。
モデルで使用される主要インプットには、アセトアルデヒドプラントの設備能力と稼働率の幅、地域別の輸出入動向、アセトアルデヒドを消費する誘導体の生産トレンド(ピリジン塩基やペンタエリスリトール向けなど)、ならびに供給行動を変化させうるエタノールおよびエチレンベースのルート経済性における観察された変化が含まれる。本レポートは市場を数量ベースで算定するため、価格は主要ドライバーではなく補完的な確認指標として扱われる。それでも、モデルは典型的な契約改定頻度およびフィードストックのパススルーパターンを追跡し、示唆される数量が現実的かどうかを検証する。
予測はシナリオ分析を用いて実施され、主要最終用途産業からのマクロ需要シグナルおよび予想される設備能力の動向が、専門家の合意による稼働率および貿易の仮定値と組み合わされる。小規模プラントや自家ラインについてボトムアップのインプットが不完全な場合、不足部分は地域レベルの稼働率ベンチマークを用いて補完され、そのギャップがグローバル合計を歪めないようインタビューを通じて再確認される。
データ検証と更新サイクル
アウトプットは、設備能力・稼働率ロジック、貿易収支、および誘導体需要の整合性を含む独立したシグナル間のトライアングレーションによって検証され、外れ値は個別に調査される。第二のアナリストによるレビューが実施され、計算の再確認、単位の確認、および市場に実質的な影響を与えるあらゆる仮定値への異議申してが行われる。
レポートは年次で更新され、地域的な供給状況を変動させうる大規模な設備能力の追加、操業停止、または貿易混乱が発生した場合には中間更新が実施される。納品前には最終確認が行われ、最新の公開情報を取り込むとともに、直近のイベントが前回のモデル実行値と比較して顕著な乖離を生じさせる場合には専門家への再確認が行われる。
Mordor Intelligenceのアセトアルデヒド市場推計と他の公表推計との比較
公表されているアセトアルデヒドの市場規模がしばしば一致しないのは、一部の調査が売上高を報告する一方で、他の調査が数量を報告しているためである。そのような場合、価値推計の背後にある価格設定および通貨の選択が結果を大きく変動させる可能性がある。もう一つの一般的な理由は、アセトアルデヒドとその誘導体との境界が曖昧になることであり、合計値を集計する際に二重計上につながる可能性がある。
更新主導の読み解きにおいて、乖離は通常、価格の更新頻度、通貨換算に使用される外国為替レートの日付、ならびにトン当たりの示唆価格が既知のフィードストック動向および契約改定タイミングと整合しているかどうかによって説明される。Mordor Intelligenceの作業においては、これらの確認作業が公表直前に再実施されることで、数量ベースラインの安定性が維持されつつ価格シグナルの整合性が確保されており、このステップはベンチマーク合計値が確定される前にMordor Intelligenceのモデルにおいて明示的に処理される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 121万トン(2025年) | |
| グローバルコンサルタンシーA | 2.35 ビリオン 米ドル(2025年) | 2025年の売上高ベースの見方を採用しており、トン当たりの示唆価格は契約タイミングおよびスポットエクスポージャーによって変動する可能性があり、物理的数量とは異なる月に外国為替換算が固定されている場合、価値が変動しうる。 |
| 業界リサーチハウスB | 1.73 ビリオン 米ドル(2025年) | 同様に価値を報告しており、2025年の合計値が低いのは、保守的な平均販売価格の推移と捕捉されたトランザクションの範囲が狭いことを反映している可能性があり、類似た数量にもかかわらずマーチャント価格が高い地域を過小評価しうる。 |
この表は主に単位の不一致を示しており、本レポートのベースラインが数量主導である一方、他の数値は独自の価格および外国為替の選択を用いて米ドルに換算している。設備能力、貿易収支、および誘導体消費の確認に規模算定を紐付け、その後にのみ価格を妥当性フィルターとして使用することで、最終アウトプットはシンプルな変数セットで再現・説明しやすい状態を維持する。
レポートで回答される主要な質問
アセトアルデヒドの現在の市場規模はどのくらいか?
アセトアルデヒド市場は2025年の121万トンから2026年の125万トンへと成長する見込みである。
2031年にかけてアセトアルデヒド市場に期待される成長率はどのくらいか?
バイオ由来ルートが化石燃料由来の緩やかな成長を補う中、数量はCAGR 2.91%で2026年から2031年にかけて増加する見込みである。
今後5年間で最も速く拡大する誘導体はどれか?
農薬および医薬品需要を背景に、ピリジンおよびピリジン塩基が最高のCAGR 3.78%を記録すると予測されている。
北米が最も成長の速い地域である理由は何か?
豊富なシェールベースのエタン、クリーンエネルギー税額控除、および化学チェーンのリショアリングが地域CAGRを3.13%に押し上げている。
新技術はどのようにサプライ経済を再編しているか?
エタンをアセトアルデヒドに直接変換する酸化パラジウム触媒は、ガス資源が豊富な地域のグリーンフィールドプラントの資本コストを削減できる可能性がある。
アセトアルデヒドの使用に影響する規制上の逆風は何か?
グループ2B発がん性物質としての分類および職業暴露限界値の引き下げにより、配合業者は消費者向け製品における配合の見直しや代替を迫られている。
バイオベースのアセトアルデヒドが最も価値を生み出す分野はどこか?
高純度医薬品、コーティング、およびリサイクルPETスカベンジャー向けの低炭素サプライチェーンは、15〜20%の価格プレミアムを獲得している。