
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 24.21 百万トン |
| 市場取引高 (2031) | 30.98 百万トン |
| 成長率 (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホルムアルデヒド市場分析
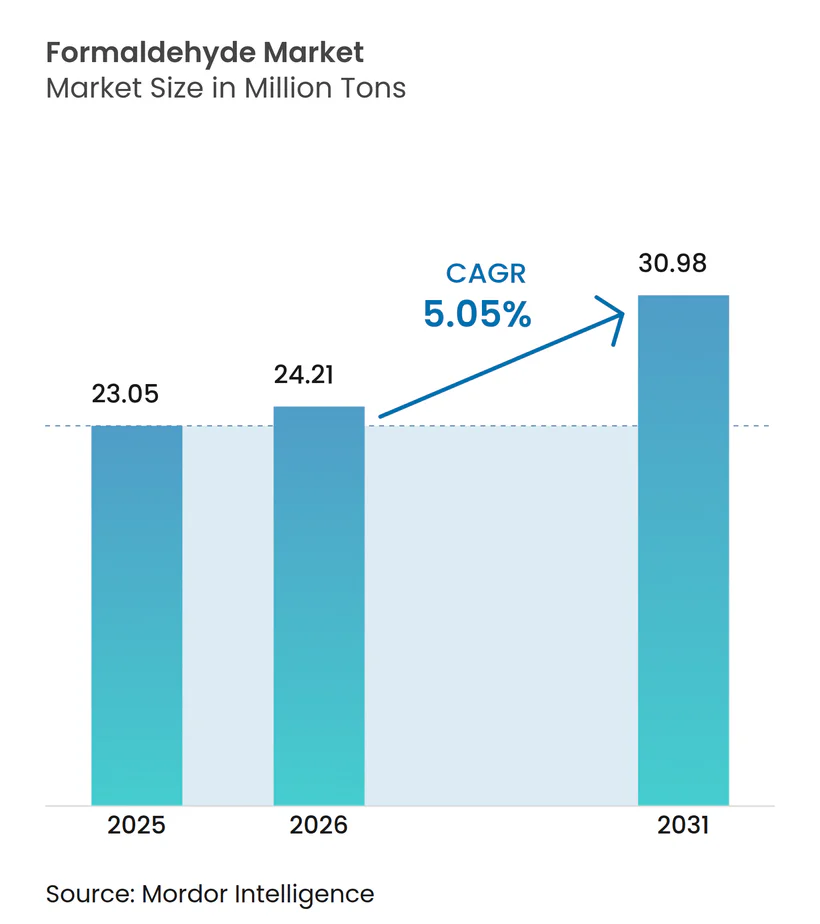
ホルムアルデヒド市場規模は2025年に2,305万トンと評価され、2026年の2,421万トンから2031年には3,098万トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.05%です。建設、自動車、農業の各分野が、ホルムアルデヒド固有の架橋特性に依存する樹脂、接着剤、特殊中間体への堅調な需要を通じて、この拡大を集合的に牽引しています。特にアジア太平洋における競争力ある設備増強は、政策主導のインフラ支出と整合しており、一方で排気制御触媒の漸進的なイノベーションが北米および欧州における規制上の逆風を緩和しています。市場リーダーはメタノール原料の統合、触媒効率の最適化、および米国環境保護庁(EPA)による職場暴露限界値の厳格化を先取りしたバイオベース代替品への投資を通じてマージンを確保しています。生産者はまた、コスト敏感な木材パネル用途においてコンプライアンスを損なうことなくシェアを維持するため、次世代低遊離ホルムアルデヒド樹脂に関する研究開発(R&D)を加速しています。
主要レポートの要点
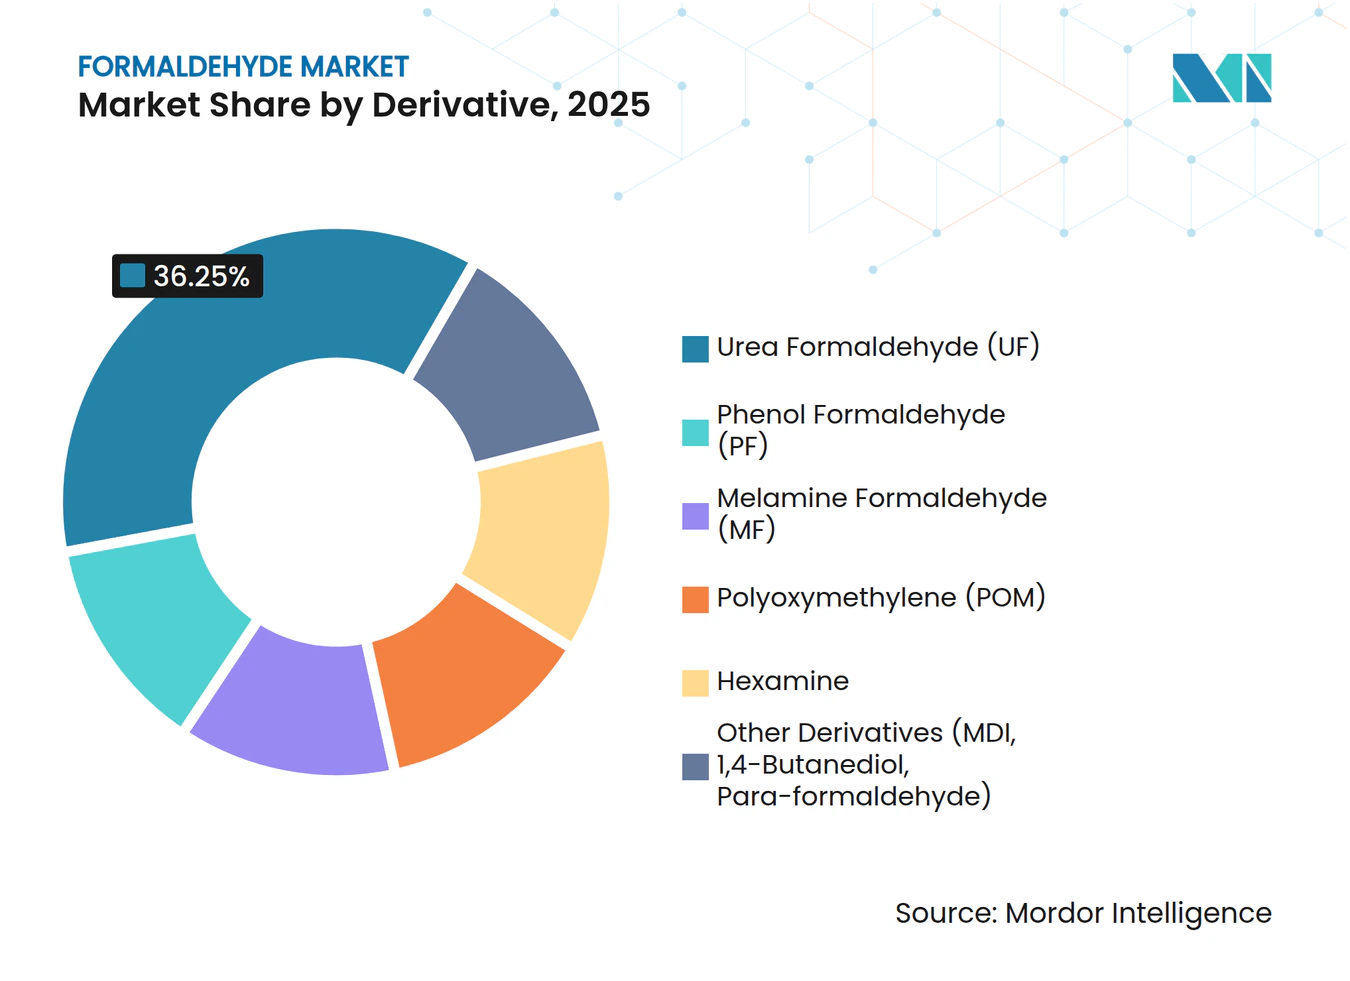
- 誘導体別では、尿素ホルムアルデヒドが2025年のホルムアルデヒド市場シェアの36.25%を占めており、ポリオキシメチレンは2031年までに6.05%のCAGRで成長すると予測されています。
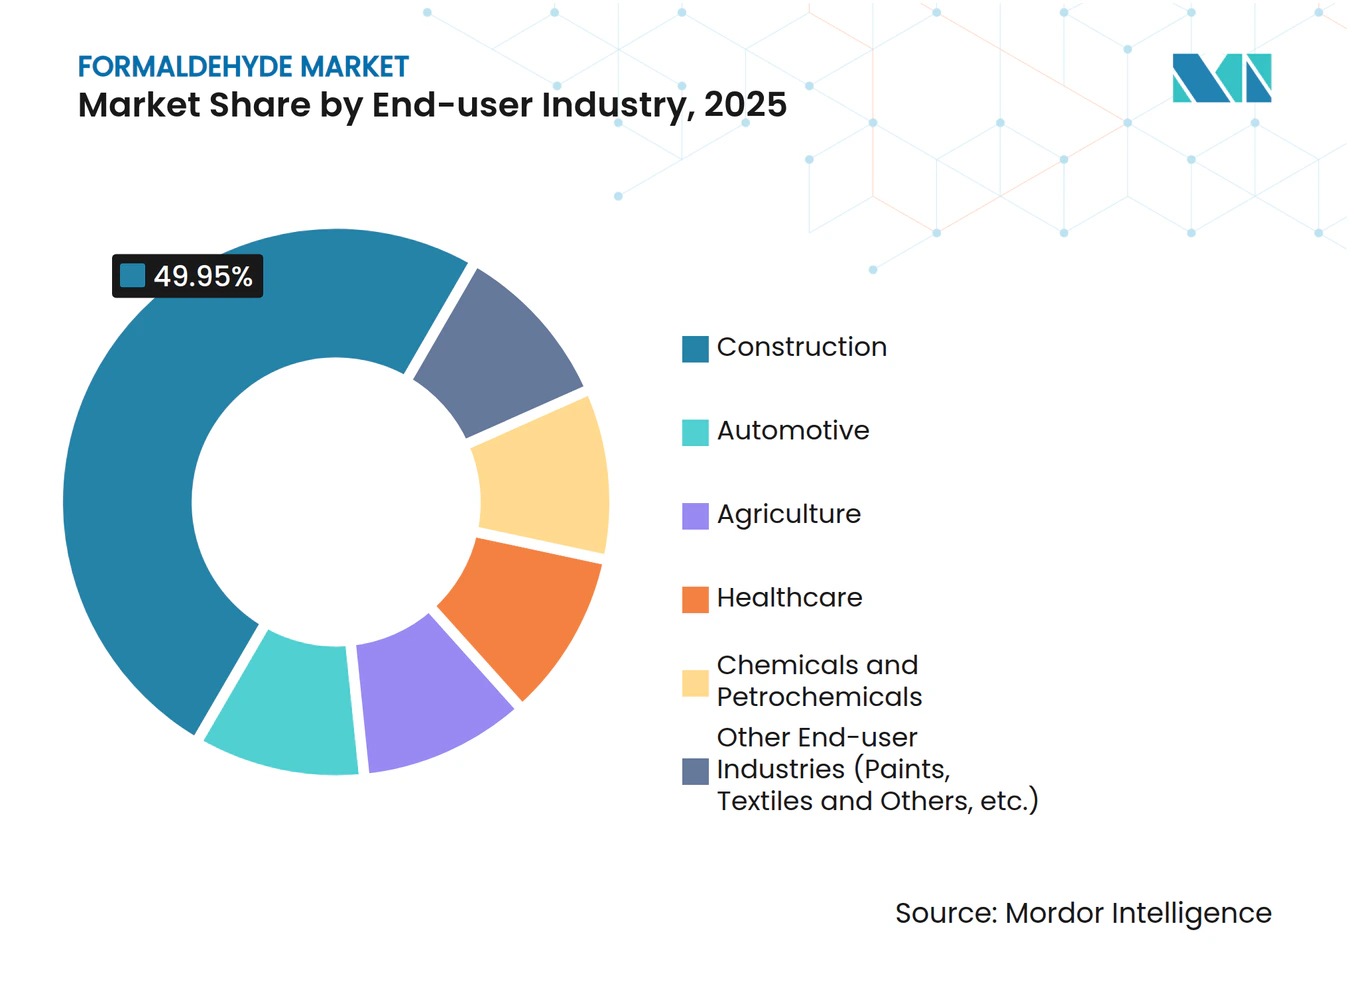
- 最終用途産業別では、建設分野が2025年に49.95%の売上シェアでトップとなり、自動車分野は2031年にかけて6.02%のCAGRで拡大する見通しです。
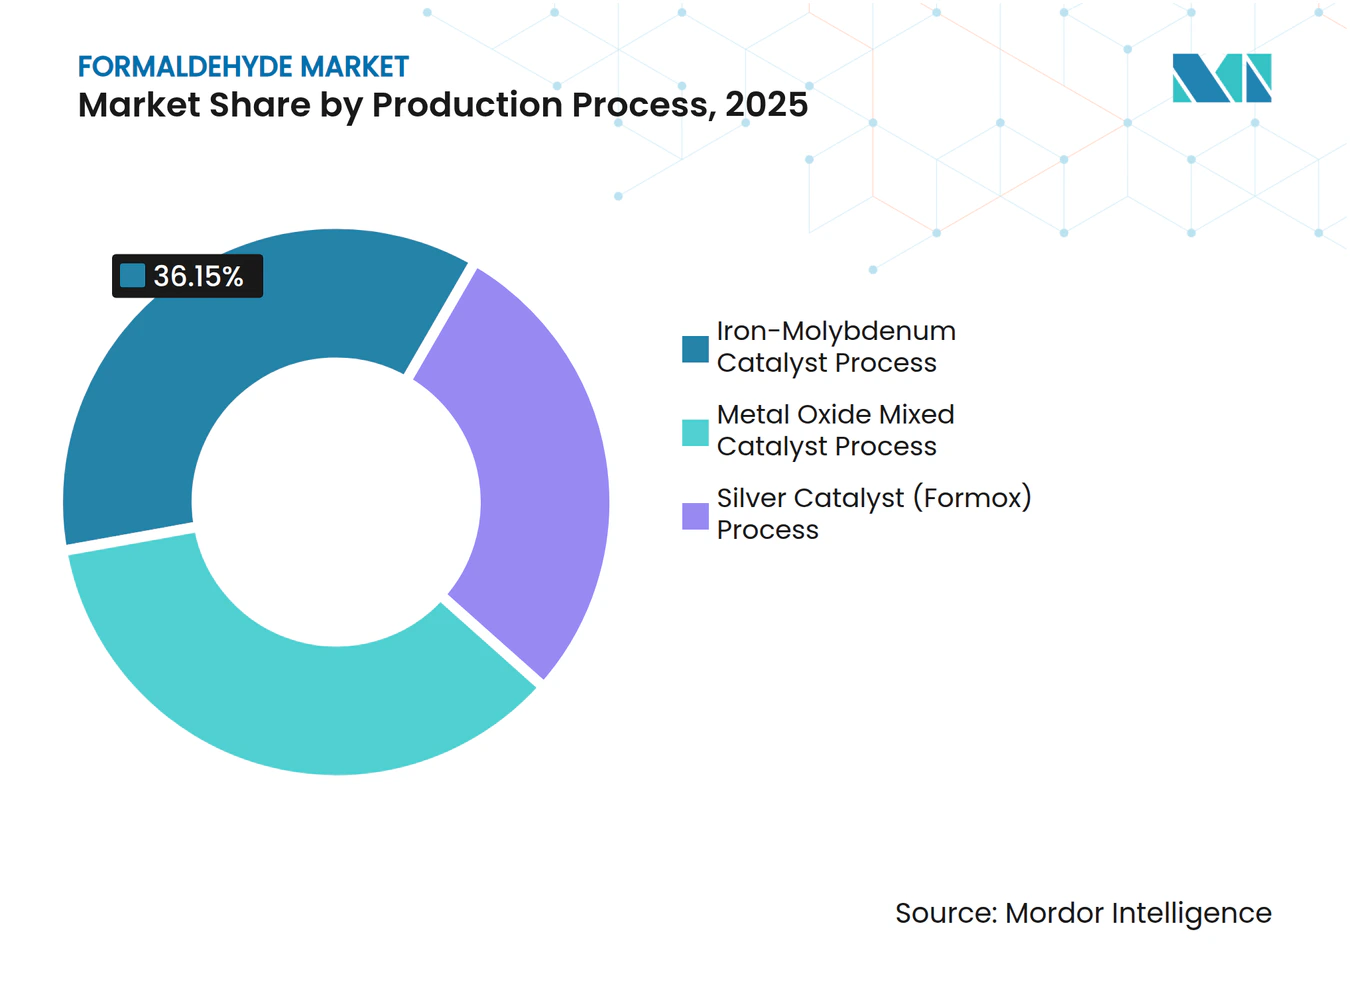
- 製造プロセス別では、銀触媒ルートが2025年のホルムアルデヒド市場規模の28.25%を占め、鉄モリブデン経路は2031年にかけて5.92%のCAGRで進展しています。
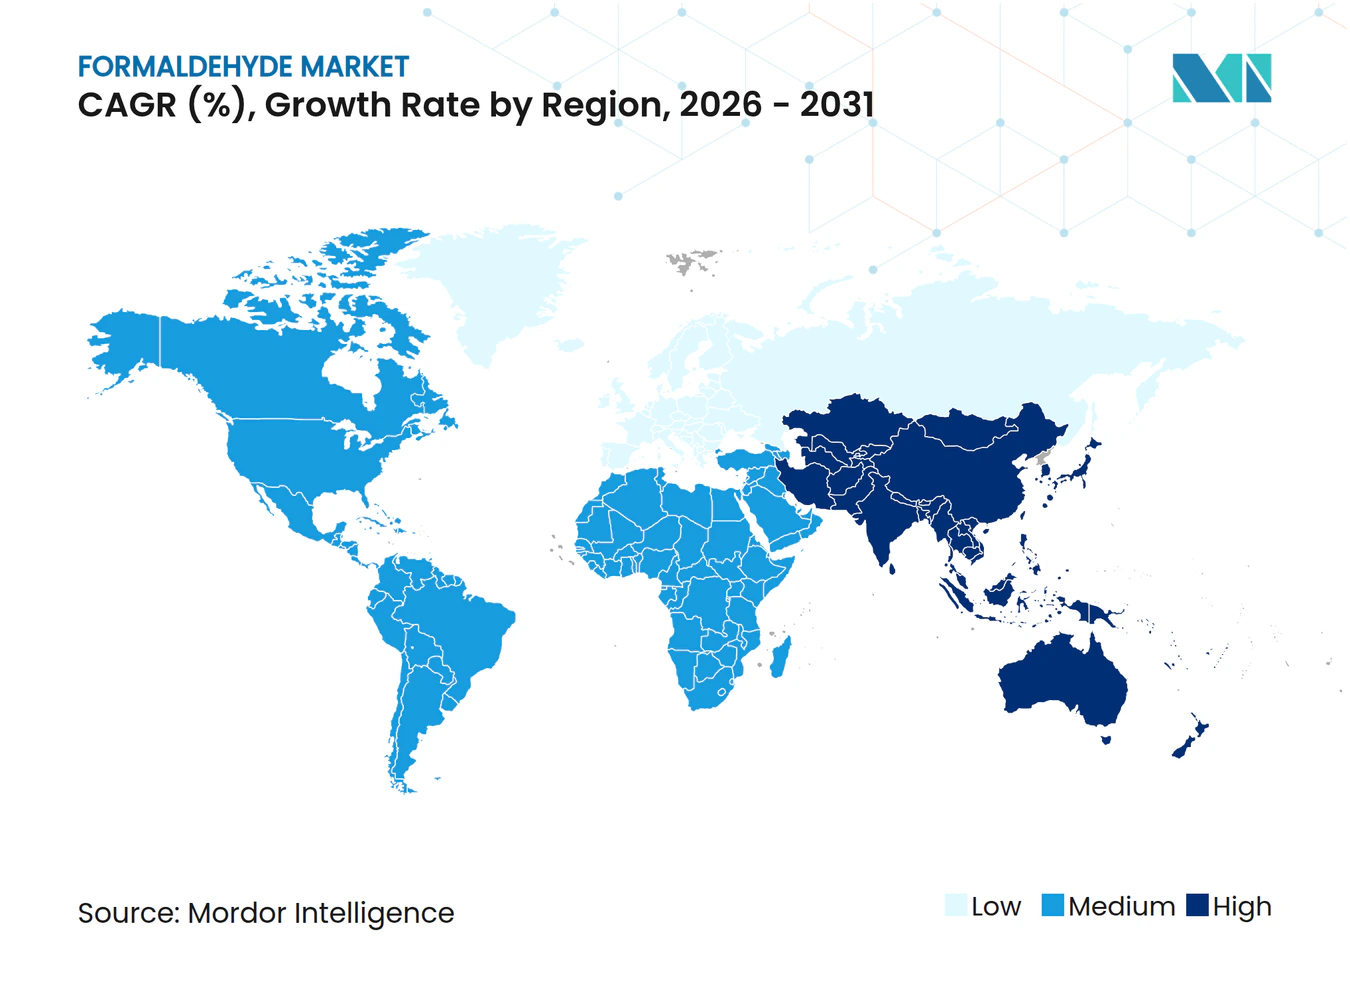
- 地域別では、アジア太平洋が2025年の世界数量の51.88%を占めており、2026年~2031年にかけて最高の地域CAGRである5.8%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの概算影響率(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材パネルに対する建設需要 | +1.2% | アジア太平洋、北米 | 中期(2〜4年) |
| ポリオキシメチレン(POM)ベースの軽量部品への自動車のシフト | +0.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 途上国における肥料セクターの拡大 | +0.6% | アジア太平洋、ラテンアメリカ、アフリカ | 中期(2〜4年) |
| ワクチンおよび消毒剤におけるヘルスケアでの使用 | +0.4% | 世界全体 | 短期(2年以内) |
| 化学品製造への活用拡大 | +0.3% | 世界の主要工業中心地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
木材パネルに対する建設需要
都市化が住宅着工件数を押し上げ続けており、それが尿素ホルムアルデヒドおよびフェノールホルムアルデヒドバインダーに依存する木質系材料の消費増加につながっています。中国とインドが増分パネル設備を主導していますが、プランテーション広葉樹の利用拡大により、結合強度を維持しながら排出量を低減する改良樹脂配合が求められています。ティア1のパネルメーカーは、ライン速度を犠牲にせずにカリフォルニア州大気資源委員会の規制値を満たすため、高度なスカベンジャー添加剤と触媒酸化装置を導入しています。大豆タンパク質接着剤などの代替化学品がプレミアムキャビネット用途で普及しつつあるものの、ホルムアルデヒド樹脂は量産向けボードにおいてコスト面で最適な選択肢であり続けています。
ポリオキシメチレン(POM)ベースの軽量部品への自動車のシフト
車両全体の燃費目標が自動車メーカーに金属を工業用熱可塑性プラスチックへ置き換えることを促し、高い剛性密度比からポリオキシメチレン(POM)が軽量化戦略の中心に位置づけられています。バッテリー電気自動車モデルは、電気コネクターおよび冷却管理マニホールドにおけるPOM採用をさらに加速させています。これは、このポリマーが耐加水分解性とともに誘電強度を発揮するためです [1]。中西部および東アジアの車両ハブ近辺に位置するティア1サプライヤーは、安定した重合のために高純度ホルムアルデヒドを確保する複数年契約を締結しています。触媒技術の進歩がメタノールからPOMへの転換率を改善し、スループット向上と1トン当たりエネルギー消費量の削減を実現しており、これらの恩恵が競争力のある部品価格へと波及しています。
途上国における肥料セクターの拡大
東南アジアおよびサハラ以南アフリカの各国政府が、栄養分の流出を最小化するための緩効性肥料に補助金を拠出しており、尿素ホルムアルデヒド粒状肥料への需要が拡大しています。精密農業を採用する農業従事者は、天水農業圃場において高収量を支える窒素の延長供給プロファイルを重視しています。現地ブレンドプラントが稼働するにつれ、物流を効率化するために尿素コンプレックス付近に後方統合されたホルムアルデヒド設備が整備されています。開発銀行が支援するパイロットプログラムが農業上のリターンを実証し、中期的な需要見通しを強化しています。
ワクチンおよび消毒剤におけるヘルスケアでの使用
インフルエンザおよびポリオワクチン製造における不活化剤としてのホルムアルデヒドの役割は代替不可能であり、メッセンジャーリボ核酸(mRNA)プラットフォームの台頭にもかかわらずベースライン需要を維持しています。また、病院では表面消毒および外科用器具の滅菌にこの化合物が使用されており、アウトブレイク時には使用量がピークに達します。自動投与システムおよびクローズドループ換気設備が今日では職業上の暴露を軽減し、スループットを妨げることなく労働安全衛生局(OSHA)の短時間暴露限界値への準拠を可能にしています。
制約要因の影響分析*
| 制約要因 | CAGRへの概算影響率(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 室内空気排出規制 | -0.7% | 北米、欧州、先進アジア太平洋市場 | 短期(2年以内) |
| 化粧品および消費者向け禁止 | -0.4% | 北米、欧州(アジア太平洋への波及あり) | 中期(2〜4年) |
| メタノール原料価格の変動 | -0.5% | 世界全体(特にアジア太平洋の生産に影響) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
室内空気排出規制
米国環境保護庁(EPA)の2024年有害物質規制法(TSCA)の判定では、58の最終用途が許容できない健康リスクをもたらすとされ、北米のパネルミルにおける超低排出ボードへの移行が加速し、即時の設備改修が求められています。ドイツ、日本、オーストラリアにおける同様の規制も排出閾値を厳格化しており、生産者は蓄熱式熱酸化装置の設置およびスカベンジャー樹脂の採用を迫られています。コンプライアンス投資により、30万m³/年のボードラインにおいて最大1,200万米ドルの設備投資費用が増加し、非統合ラミネーターのマージンが圧迫されています。AcrodurウォーターベースシステムをいちはやくBASFが展開した企業は、現在、排出ゼロの資格をプレミアム差別化要因として市場投入しています [2]。
メタノール原料価格の変動
メタノールは現金生産コストの約70%を占めており、天然ガス不足に起因する価格急騰は生産者のスプレッドを圧縮します。中国の石炭からメタノールへのルートはカーボンプライスの負担を上乗せし、大西洋岸プラントは冬季ピーク時のガス供給削減リスクに直面します。複数年のオフテイク契約および自家メタノール設備によるヘッジにより暴露は限定されますが、メタノール50米ドル/トンの変動に対して1トン当たり営業EBITDAが約25米ドル変動するという中期的感応度は依然として残ります。西欧における廃棄物からメタノールへのプロジェクトが代替原料ストリームを提供し、変動リスクの低減と環境・社会・ガバナンス(ESG)ポジションの強化が期待されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体別:
尿素ホルムアルデヒド(UF)の優位性がPOMイノベーションに直面尿素ホルムアルデヒドは2025年のホルムアルデヒド市場シェアの36.25%を維持しており、アジア太平洋の低廉住宅プログラムに対応した合板、パーティクルボード、中密度繊維板(MDF)ラインでのコスト効率の高い採用に支えられています。対照的に、ポリオキシメチレン(POM)は熱サイクル下での寸法安定性が重要な精密歯車および電池パッケージ部品への需要を取り込み、6.05%のCAGRで拡大しています。メラミンホルムアルデヒドは耐火性ラミネートにおける重要性を保持し、フェノールホルムアルデヒドはより高い耐熱性を要する鋳造用および研磨ディスク向けに継続して使用されています。ヘキサミンの需要は横ばいになりつつありますが、軍用グレードの火薬や工業用ゴム加硫において不可欠な存在であり続けています。
Johnson MattheyのFORMOXブランドにおける触媒コーティングの継続的なイノベーションが漸進的な改善をもたらし、選択性が1.5%向上し、反応器温度が15℃低下することで、特にPOMの経済性が大幅に改善されています。統合樹脂メーカーは、既存のホルムアルデヒド資産を活用しながら価値曲線を上昇させるため、UFの循環性に対するヘッジとしてパラホルムアルデヒドおよび1,4-ブタンジオールへの多角化を進めています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:
建設分野がリード、自動車分野が加速建設分野は2025年に世界数量の49.95%を占め、ホルムアルデヒドを木質系材料、ミネラルウール、断熱フォームを結合する樹脂へと変換しています。このセグメントの拡大は都市部集合住宅の需要および改修サイクルと密接に結びついており、保守的な予測においても2029年までにアジア太平洋で3,200万戸の都市住宅が漸進的に増加すると見込まれており、スループットの安定性が確保されています。しかしながら、自動車・輸送分野は最も急速な伸びを示しており、厳格なCO₂車群規制が自動車メーカー(OEM)に車両の軽量化を迫ることで、6.02%のCAGRで前進しています。
農業分野は尿素ホルムアルデヒド肥料および家禽舎の消毒剤を通じてホルムアルデヒドを消費し、収量とバイオセキュリティを維持しています。ヘルスケア分野は安定しているが規模は小さいトン数を維持しており、それにもかかわらずワクチン不活化における重要性から、マクロサイクルに対して弾力的な価格交渉力を生み出しています。石油化学中間体はホルムアルデヒドを高マージンの芳香族化合物およびエラストマーへの前駆体として使用しており、大量生産者の顧客基盤を拡大しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
製造プロセス別:
銀触媒の優位性、鉄モリブデンのイノベーション銀触媒ルートは2025年の世界生産量の28.25%を供給しており、循環的な木材パネル需要に対応する運用上の信頼性と柔軟なターンダウン比率により重宝されています。しかしながら、既に5.92%のCAGRを示している鉄モリブデンシステムは、エネルギー指標においてホルムアルデヒド1トン当たりのガス使用量を最大12%削減し、CO₂強度を0.28 t/t製品削減するという点で銀を凌駕しています。ベトナム、エジプト、メキシコの新興プラントは、設備投資のパリティと低い運営費用(OPEX)がペイバックを早めることから鉄モリブデンを選択しています。混合金属酸化物は超純水要件によりイオン汚染の低減が求められる用途において使用されるニッチな存在にとどまっています。
技術進歩はナノ構造モリブデン酸塩に集中しており、格子酸素の移動性を2倍にして再生前の寿命を30ヶ月に延長しています。デジタルツインモデルが現在リアルタイムで反応器の温度勾配を最適化し、副生成物であるギ酸の生成を抑制し、下流のヘキサミン収率を保護しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ホルムアルデヒド市場
アジア太平洋地域は生産と消費の中心地としての二重の役割を担い、ホルムアルデヒド市場のリーダーシップを確固たるものとしており、2025年のホルムアルデヒド市場シェアは51.88%を占め、2031年にかけてCAGR 5.8%で推移する見込みである。中国の石炭産地近傍に立地するメタノールからホルムアルデヒドへの一貫生産ラインはコスト優位性をもたらしているが、脱炭素化目標により新規投資家はマレーシアおよびタイにおけるガス供給プロジェクトへと誘導されている。インドにおける政府主導の都市住宅整備は中密度繊維板(MDF)の継続的な需要を解放し、メタノール輸入を活用するため港湾都市近郊での生産能力増強を促している。日本よび韓国はエレクトロニクスグレードのホルムアルデヒドに特化しており、高純度製品を半導体ウェットエッチングおよびコンデンサ封止材向けに供給している。
北米ホルムアルデヒド市場
北米は2024年に横ばいから緩やかな成長を記録したが、低遊離ホルムアルデヒド(LFF)パネルにおける技術的リーダーシップを維持している。オレゴン州およびジョージア州の米国施設は、生産量を大幅に削減することなくEPA有害大気汚染物質国家排出基準を遵守するため、スクラバーおよび触媒酸化装置のアップグレードを実施した。カナダは豊富な針葉樹資源を活かし、ケベック州およびブリティッシュコロンビア州の木質パネル大手と統合された樹脂工場の基盤を形成している。メキシコは米国自動車工場への近接性によりポリオキシメチレン(POM)の引き取りを促進し、バヒオ地域を需要拠点として位置づけている。
欧州ホルムアルデヒド市場
欧州の循環性および揮発性有機化合物(VOC)規制に関する政策姿勢は数量成長を抑制しているが、製品構成を高マージンの低排出樹脂へとシフトさせいる。ドイツおよびポーランドは合わせて欧州消費量の40%超を占めており、ドイツの事業者はカーボンリスクをヘッジするためバイオメタノールのパイロット事業に投資している。北欧のパネルメーカーはリグニン代替に関する研究開発を推進しつつも、構造コア向けにホルムアルデヒドの購入を継続している。
中東・アフリカおよび南米ホルムアルデヒド市場
南米および中東・アフリカは規模こそ小さいものの、普及率の上昇を示している。経済低迷後のブラジルにおける建設回復は、リオグランデドスル州におけるホルムアルデヒドベースのパネル生産能力を牽引している。一方、メタノール資源が豊富なサウジアラビアは、ビジョン2030の多角化目標に沿ったホルムアルデヒド・尿素ホルムアルデヒド(UF)の川下事業を評価・検討している。
地域版
規制環境
ホルムアルデヒドに関する規制は主要消費地域全体で厳格化が続いており、労働者の暴露および複合木材製品や消費者製品からの室内空気排出が焦点となっている。米国では、環境保護庁(EPA)が2025年1月にTSCAリスク評価の最終版を公表し、ホルムアルデヒドが人の健康に対して不合理なリスクをもたらすと判断した。この評価は63件の用途条件のうち58件(職業用途50件、消費者用途8件)に基づいて実施され、当該物質はTSCAリスク管理段階に移行し、製造、加工、下流用途に影響を及ぼす第6条規則の制定につながる可能性がある。
2025年12月、EPAはリスク特性評価の要素を改訂した更新版ドラフト・リスク算定メモランダムを公表し、生産者および使用者にとってコンプライアンス計画の対応が引き続き求められている。欧州では、欧州化学品庁(ECHA)がホルムアルデヒドについて調和されたCLP分類(発がん性区分1B、変異原性区分2を含む)を維持している。REACH関連の継続的な規制および製品コンプライアンス要件は、特に室内空気質に関連する用途において、樹脂配合や試験体制に引き続き影響を与えている。
バリューチェーン分析
ホルムアルデヒドのバリューチェーンは、主要原料であるメタノールの調達から始まり、銀触媒法や金属酸化物法を含む酸化ベースの生産工程を経る。下流では、ホルムアルデヒドは尿素ホルムアルデヒド、フェノールホルムアルデヒド、メラミンホルムアルデヒド、ポリオキシメチレンなどの誘導体、およびパラホルムアルデヒドやヘキサミンなどの中間体に変換される。ホルムアルデヒドは価値密度が低く、危険物としての取り扱い要件があり、保存期間が限られているため、供給は通常地域クラスターを中心に組織され、専用工場は樹脂、木質パネル、化学品の顧客の近くに設置される。この構造により長距離輸送は限定的となり、地域の物流、保管、許認可が信頼性の確保において中心的な役割を果たす。
流通は主に建設・家具分野に向かい、木質パネルやラミネートがホルムアルデヒドを消費するほか、自動車用エンジニアリングプラスチック(POM)や農業(尿素ホルムアルデヒド肥料)からの追加需要もある。コンプライアンスおよび試験要件は事業運営を一段と形作りつつあり、2026年2月には米国EPAが複合木材製品の排出基準の更新案を提示し、ISO 12460-2:2024を認定品質管理試験方法として追加、認定試験機関と正式な品質システムのチェーン内での役割を強化した。許認可および事業継続性も地域供給に影響を及ぼしており、2026年5月にはインド最高裁判所が、事前の環境認可を欠くホルムアルデヒド事業者に対する国家green裁判所の一部閉鎖命令を取り消し、有効な設立同意(Consent to Establish)および運転同意(Consent to Operate)に基づき、申請審査中であっても事業継続を認める判断を下した。
競争環境
市場集中度
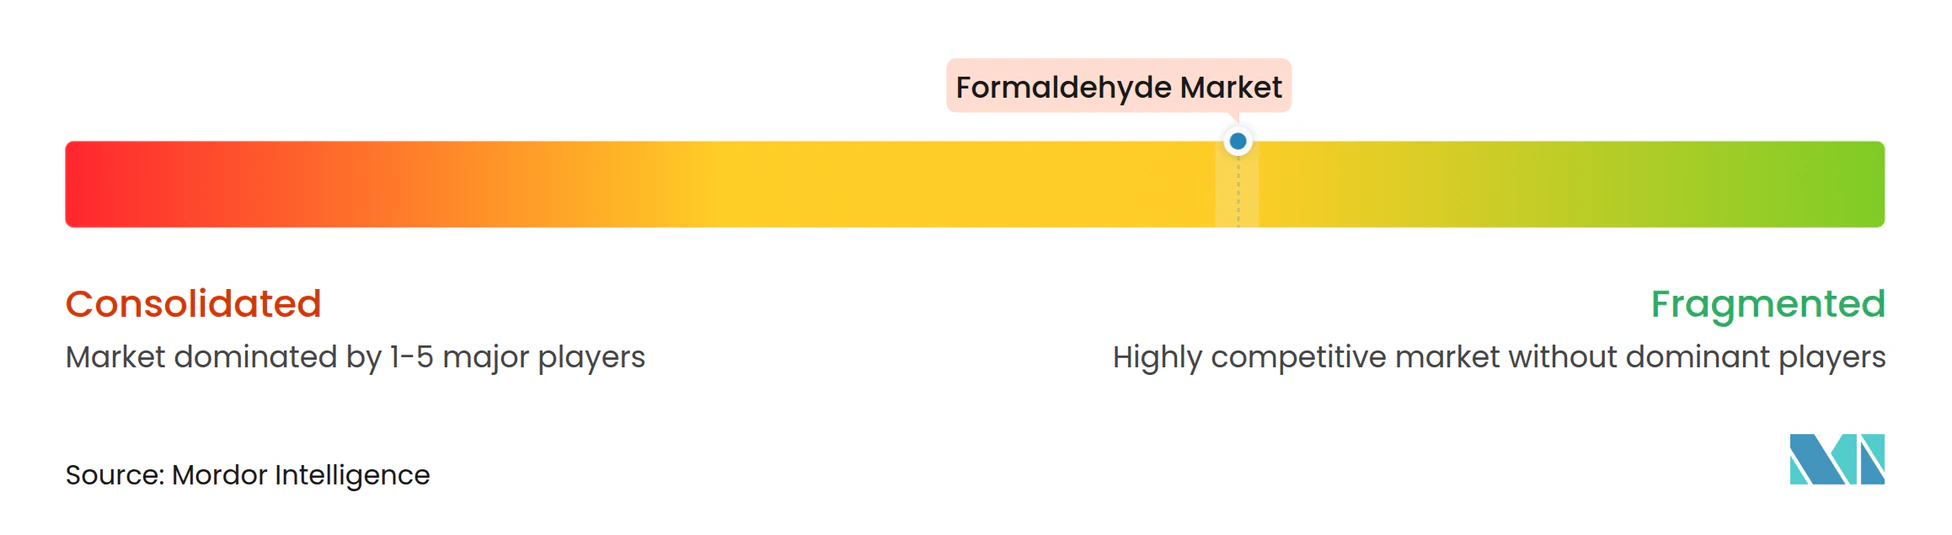
ホルムアルデヒド市場は中程度の集中度を示しており、上位5社が世界設備能力の相当部分を保有し、垂直統合と地理的多角化戦略のバランスを図っています。BASFは自家メタノールおよび複数地域の樹脂プラントを活用しながら、Acrodur(酢酸アルデヒドベースのバインダー)をマーケティングし、コア売上を損なうことなく排出規制分野への参入を図っています。Celanese Corporationは無水酢酸チェーンを統合し、テキサス、南京、フランクフルトの資産を通じた物流を最適化してUFおよびPOM顧客の双方にサービスを提供しています。Hexion Inc.は独自のPOM触媒技術を活かし、最近締結した再生可能メタノール供給協定によりゆりかごから工場出荷口までのCO₂を28%削減しています。競争上の差別化は温室効果ガス(GHG)削減、VOCコンプライアンス、および循環型化学イニシアチブへの依存度が高まっています。高選択性モリブデン酸塩触媒およびバイオメタノール原料統合に関する特許競争が激化しています。
ホルムアルデヒド業界リーダー
-
Celanese Corporation
-
Hexion Inc.
-
Metafrax Chemicals
-
BASF
-
Bakelite Synthetics
- 注:主要企業の掲載順は順位を示すものではありません。
ホルムアルデヒド市場 このレポートでカバーされる企業
- BASF
- Acron
- Bakelite Synthetics
- Balaji Formalin Pvt. Ltd.
- Capital Resin Corporation
- Celanese Corporation
- Dynea AS
- Ercros S.A.
- Foremark Performance Chemicals
- Frati Luigi S.p.A
- Hexion Inc.
- Kanoria Chemicals & Industries Ltd.
- Metafrax Chemicals
- Perstorp
- Simalin Chemical Industries Pvt Ltd
市場機会と将来展望
機会は、コンプライアンスに適合した低排出樹脂システム、およびエネルギー効率を改善しメタノール・ホルムアルデヒド設備の環境負荷を低減する改修に集中している。規制主導の方法変更は、性能を証明し木材製品エコシステム全体で文書化を提供できる供給者にとって実際的な空白領域を生み出す。例えば、2026年2月の米国EPAによる複合木材製品排出基準の更新案(ISO 12460-2:2024の採用を含む)は、より厳格な品質管理、トレーサビリティ、顧客監査要件に対応できる生産者や樹脂配合業者に対する需要を高める。
第二の機会は、単位コストを下げ、カーボンおよびVOCに敏感な市場での受容性を高めるプラントレベルの脱炭素化と効率改修であり、これには熱回収や電化の道筋が含まれる。エビデンスベースで参照されたピアレビュー済みプロセス研究は、有機ランキンサイクルによるエネルギー回収を含む最適化手法を示しており、検討された構成において地球温暖化係数を最大29%削減しながら、生産率を最大18.7%改善できることを示している。これらの知見は、コンプライアンス資本支出やエネルギーコストが既に中心的な決定変数となっている既存設備の改良に対する投資判断を後押しする。より長期的には、CO2または合成ガスを原料とする経路を含む代替生産方式の研究開発が続いているが、短期的な商業上の焦点は、確立されたメタノール系FORMOX型プロセスの改善と、木質パネルおよびその他の室内用途向けの低フリーホルムアルデヒド化ソリューションの実現に置かれている。
最近の産業開発事情 ホルムアルデヒド市場
- 2026年5月:Celanese Corporationは、ホルムアルデヒドを含むアセチル系製品全体の価格改定を発表し、即時または契約条件が許す範囲で適用される。この動きは、コストおよび物流に敏感なチェーンにおいて、統合型生産者がネットワーク最適化を活用してマージンを保護し、樹脂・中間体顧客への供給信頼性を維持する積極的な価格管理を示している。
- 2025年12月:Hexion Inc.は、米国ガルフコーストのホルマリン事業をAncalaに売却する取引を完了し、新会社Valentraを設立した。この事業売却は地域の供給構造を再編するとともに、既存プレーヤーが従来型ホルマリン資産から高付加価値かつ技術主導の材料へポートフォリオを移行させる動きを示している。
- 2024年9月:Kanoria Chemicals & Industries Ltd.は、グジャラート州アンクレシュワルでホルムアルデヒド生産を拡大し、投資額5億6,060万インドルピー(670万米ドル)で金属酸化物技術プラントを新設した。追加された生産能力は、建設、自動車、農業、化学分野の顧客向けの地域供給を強化し、下流需要拠点に近接した地域展開の継続を反映している。
ホルムアルデヒド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ホルムアルデヒド市場は、下流の産業用途向けに生産・取引されるホルムアルデヒドの需要と供給として定義され、トン単位の数量として把握し、主要な生産地域および消費地域にわたってマッピングされる。
対象範囲の除外事項:本市場規模の算定には、価格設定および販売が行われない社内内部移転は含まれず、また二重計上を避けるため、下流の樹脂および完成木材製品の収益も除外している。
セグメンテーション概要
- 誘導体別
- 尿素ホルムアルデヒド(UF)
- フェノールホルムアルデヒド(PF)
- メラミンホルムアルデヒド(MF)
- ポリオキシメチレン(POM)
- ヘキサミン
- その他の誘導体(MDI、1,4-ブタンジオール、パラホルムアルデヒド)
- 最終用途産業別
- 建設
- 自動車
- 農業
- ヘルスケア
- 化学品・石油化学
- その他の最終用途産業(塗料、繊維など)
- 製造プロセス別
- 銀触媒(フォルモックス)プロセス
- 鉄モリブデン触媒プロセス
- 混合金属酸化物触媒プロセス
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を構築するために活用された。特に、メタノール原料との連関、地域別生産拠点、および木材パネルや建設活動からの最終用途需要の把握に用いられた。公開情報源としては、USGS化学統計、国連コムトレード貿易データ、ならびに曝露・排出に関するUS EPAおよびECHAの文書を参照した。上流コストシグナルに関連する箇所では、IEAのエネルギーおよび石油化学指標も参照した。
前提条件を現実に即したものとするため、主要生産者および下流パネルメーカーの年次報告書や投資家向け資料、ならびに設備増強、定期修繕停止、規制変更を追跡する業界団体の刊行物や信頼性の高い業界専門誌を精査した。また、収率や標準的な稼働率に影響を与える触媒およびプロセスの変化を把握するため、特許データベースも選択的に活用した。ここに挙げたソースは例示であり、データ収集、相互確認、および明確化のために他の多数の公開情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、地域別の出荷量の動向要因を検証すること、および木材系パネル、ラミネート、成形プラスチックを含む主要消費チェーンにおける需要の実態を把握することに重点を置いた。生産者、流通業者、および大規模産業バイヤーへのヒアリングを実施し、フォローアップ通話を通じて、APAC、EMEA、およびアメリカ大陸における稼働率の範囲、貿易フローの実態、ならびに近期の価格・供給シグナルを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | APAC:37% |
| 中位層:51% | 部門・ユニットリーダー:40% | EMEA:36% |
| 中小規模プレイヤー:19% | マネージャー:44% | アメリカ大陸:27% |
市場規模算定と予測
市場規模の算定は、地域別の誘導体ミックスおよび主要用途における処理済み消費プールからホルムアルデヒド需要を再構築するトップダウン方式で開始し、ホルムアルデヒド換算トン数として表現した。次に、地域別のサンプルプラント能力、インタビューで確認された標準的な稼働率、および国境を越えてホルムアルデヒドが移動する際の取引量を用いた合理性チェックなど、選択的なボトムアップ推計によって結果を裏付けた。
最も重要な入力変数は、地域別の設備増強・閉鎖、メタノールからホルムアルデヒドへの一貫生産サイトにおける稼働パターン、誘導体シェアの変化(例:尿素系・フェノール系樹脂対その他化学中間体)、パネル生産量に影響を与える建設・家具活動シグナル、ならびに製品ミックスや代替を変化させる規制強化であった。予測はシナリオ分析を用いて構築された。ベースケースでは、稼働率の回復、下流パネル生産の成長、および新規設備の立ち上げペースについて、一次専門家のコンセンサス見解を採用した。小規模国においてボトムアップシグナルが不完全な場合は、一人当たりパネル消費量、輸入依存度、および既知の生産拠点への近接性などの代理指標を用いてギャップを補完した。
データ検証と更新サイクル
検証は、設備増強の発表、インタビューによる地域別稼働率の議論、および示唆される成長が下流の木材パネルや建設指標によって裏付けられるかどうかを含む独立したシグナルとモデル合計値を比較することによって実施された。外れ値にはフラグを立て、前提条件を再検討し、最終数値が市場の定義および単位ロジックと一致していることを確認するための二次レビューを実施した。
レポートは年次で更新されるほか、大規模なプラント停止、主要な新ラインの立ち上げ、または排出・製品使用に影響を与える政策変更など、重要なイベントが発生した際には中間チェックも実施している。納品前には最新の公開情報を再確認し、モルを再実行することで、クライアントが最新の入力情報に基づいた最新の見解を得られるようにしている。
Mordor Intelligenceのホルムアルデヒド市場規模算定と他の公表推計との比較
ホルムアルデヒドの公表市場規模が大きく乖離して見える場合があるのは、各社が必ずしも同一の対象を測定しているわけではなく、一部の合計値が価値ベースである一方、他は変換ロジックを明示せずに数量ベースであるためである。また、一部の推計が下流の樹脂収益を含んでいたり、重複が生じる形で誘導体チェーンを計上していたりすることも差異の原因となっている。
本調査における主要な乖離要因は、単位の選択とホルムアルデヒド対下流製品として何を計上するかという点、ならびに大規模一貫生産サイトを有する地域における稼働率と貿易フローの取り扱い方であった。予測を設定する際、一部の出版社は積極的な設備立ち上げや均一な需要成長を前提とする一方、建設連動用途についてより保守的な見方をとる出版社もあり、合計値が大きく変動する可能性がある。この乖離は、モデルをトン単位維持し樹脂収益の積み上げを除外した場合に最も顕著であり、これはMordor Intelligenceが適用する対象範囲の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2,305万トン(2025年) | |
| 業界出版社A | 8.84 ビリオン 米ドル(2025年) | 米ドルによる価値ベースの算定であり、ホルムアルデヒドと誘導体の価値プールが混在している可能性があり、トン数に直接換算できない樹脂価格の影響を取り込む恐れがある。 |
| 業界出版社B | 7.92 ビリオン 米ドル(2022年) | より古い基準年と収益対象範囲を使用しており、誘導体および最終用途アプリケーションのグループ化方法が異なる包含ルールや、数量主導の構築と比較した通貨タイミングの差異につながる可能性がある。 |
本表は、差異の大部分が収益対物理的数量の測定方法の違い、および下流の価値が合計に含まれるかどうかに起因することを示している。対象範囲をホルムアルデヒド換算トン数に限定し、設備能力、稼働率、および貿易の実態チェックとの相互確認を行うことで、最終推計値は毎年再検証・更新可能な入力報に対して追跡可能な状態を維持している。
レポートで回答されている主要な質問
ホルムアルデヒド市場の現在の規模はどのくらいですか?
ホルムアルデヒド市場規模は2026年に2,421万トンであり、2031年までに3,098万トンに達すると予測されています。
ホルムアルデヒド市場をリードしている地域はどこですか?
アジア太平洋が2025年の世界シェア51.88%を占め首位であり、2031年にかけて5.8%のCAGRで最も急成長している地域でもあります。
ホルムアルデヒド市場内で最も急速に成長している誘導体はどれですか?
ポリオキシメチレンは、軽量自動車・電子部品への需要増加により、2026年~2031年の誘導体別CAGRが6.05%と最高を記録しています。
規制はホルムアルデヒドの建設分野における需要にどのように影響していますか?
米国および欧州における室内空気排出規制の強化により、パネルメーカーは低遊離ホルムアルデヒド樹脂および排出制御技術への移行を迫られており、生産コストは増加するものの、コンプライアンス製品への需要は維持されています。
メタノール価格の変動がホルムアルデヒド生産者にとって課題である理由は何ですか?
メタノールは生産コストの最大70%を占めており、価格変動がマージンを直接損なうため、生産者は長期供給契約の確保や廃棄物由来メタノールなどの代替原料の探索を促されています。