
ポリウレア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
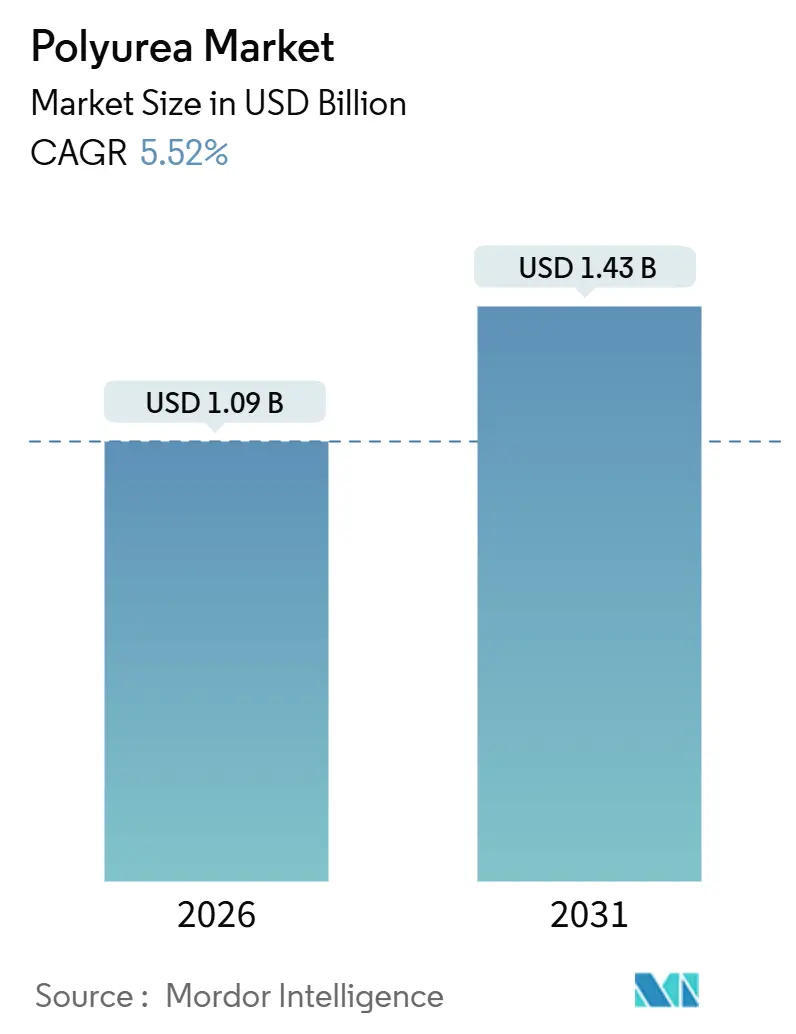
| 市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2031) | 1.43 十億米ドル |
| 成長率 (2026 - 2031) | 5.52 % |
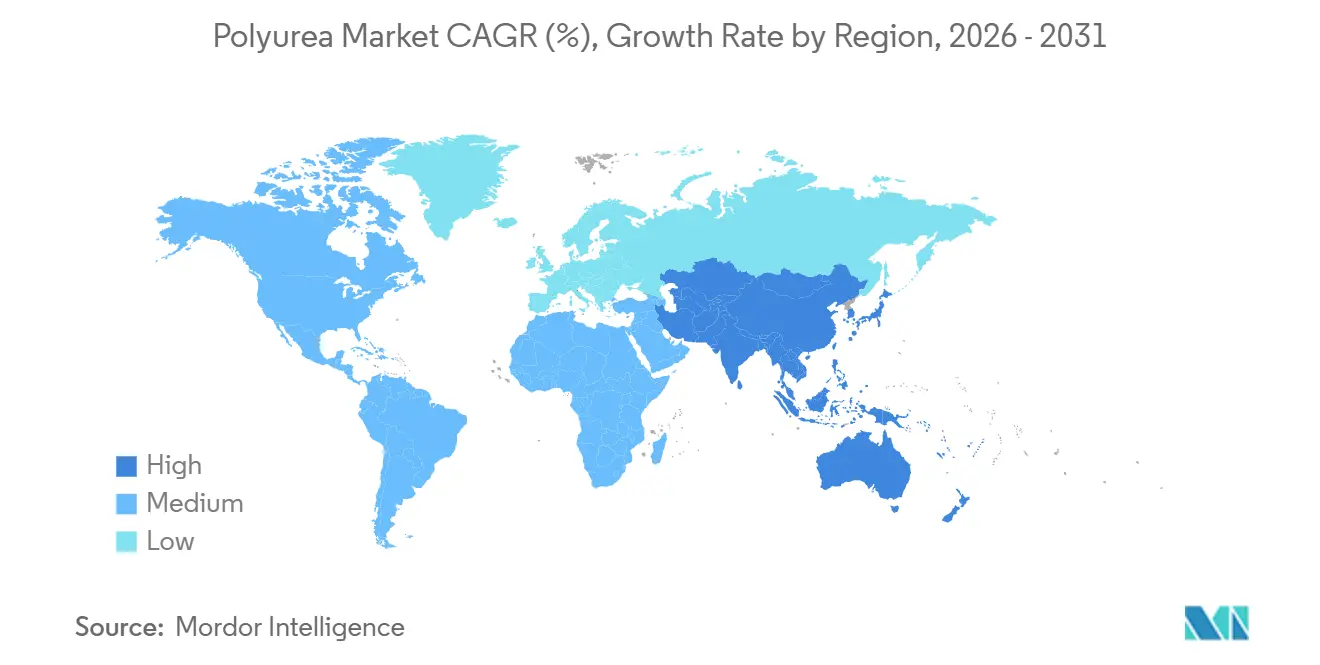
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレア市場分析
ポリウレア市場規模は2026年に10億9,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 5.52%で成長し、2031年までに14億3,000万米ドルに達する見込みです。ポリウレア市場は、資産所有者がサービス復帰までの短時間を初期費用の低さよりも重視するようになったことで勢いを増しており、この変化はエポキシや従来のポリウレタン系に対し、硬化時間がほぼゼロに等しいポリウレアを有利にしています。石油・ガスの中流事業者は、1970年代および1980年代に敷設されたパイプラインが設計寿命末期に近づくにつれ、腐食制御プログラムに改修予算を充てています。自動車OEMは電気自動車のバッテリーパックにポリウレアを採用し、熱暴走の伝播および水分の侵入を防いでいます。一方、インフラ所有者は橋梁、水処理設備、および地下鉄構内を改修期間中も稼働させるためにこの技術を採用しています。BASFの2025年中国における生産能力拡張やPPGのエネルギー硬化型バッカーの展開といった供給側の取り組みは、メーカーがポリウレア市場を構造的に成長するスペースとして捉え、硬化の遅い化学系の代替として位置付けていることを裏付けています。
主要レポートポイント
- 化学構造別では、芳香族ポリウレアが2025年にポリウレア市場シェアの66.89%を占め、脂肪族ポリウレアは2031年にかけてCAGR 6.12%で進展する見込みです。
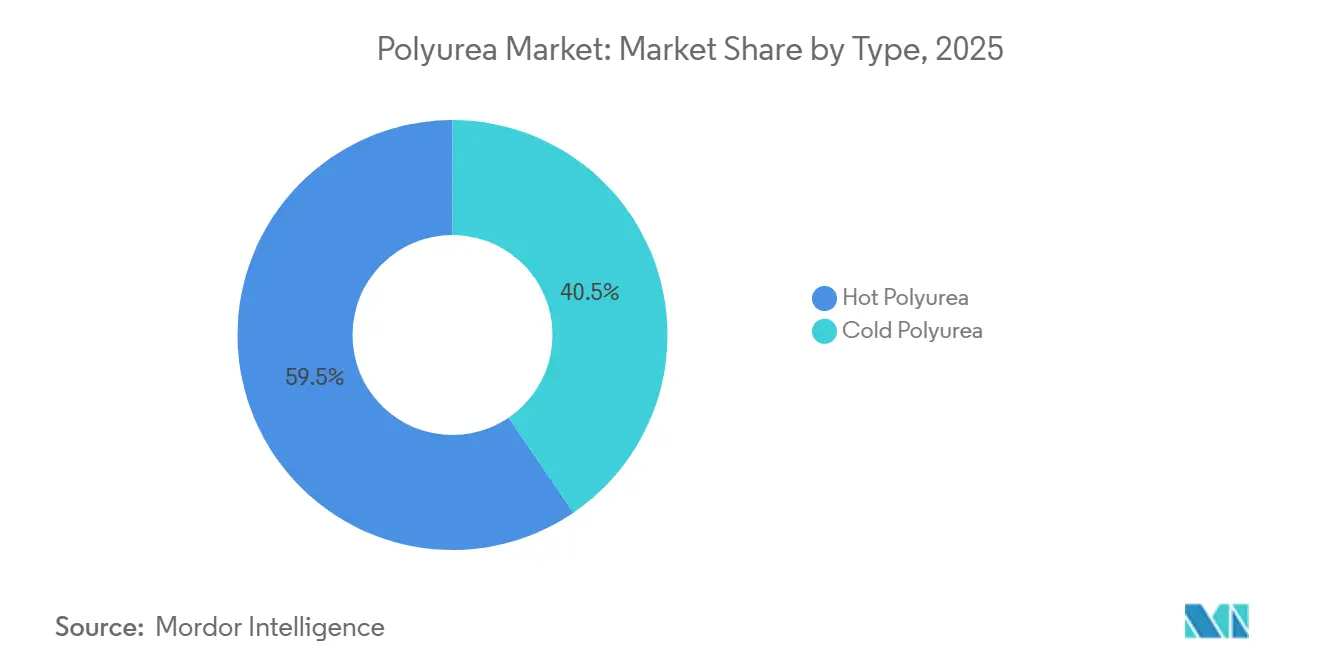
- タイプ別では、ホットポリウレアが2025年のポリウレア市場規模の59.51%を占め、コールドシステムは2031年にかけてCAGR 6.67%で拡大しています。
- 製品形態別では、コーティングが2025年のポリウレア市場規模の64.71%をリードし、シーラントはCAGR 7.12%で最も急速に成長する形態となっています。
- 最終用途産業別では、建設が2025年の収益の40.32%を占めてリードし、エネルギーおよび電力は2031年にかけてCAGR 7.21%で推移する見込みです。
- 地域別では、北米が2025年の金額の40.92%を占め、アジア太平洋地域は2031年にかけてCAGR 7.93%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インフラ改修からの需要増加 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 石油・ガス中流事業者による腐食制御支出の急増 | +0.9% | 北米、中東、アジア太平洋 | 中期(2~4年) |
| EV(電気自動車)バッテリーパック保護における急速な採用 | +1.4% | アジア太平洋、欧州、北米 | 短期(2年以下) |
| エポキシ・ポリウレタンから高速復帰型ポリウレアコーティングへの主流移行 | +1.1% | グローバル | 中期(2~4年) |
| VOC(揮発性有機化合物)フリー保護コーティングに対する規制上の推進 | +0.7% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ改修からの需要増加
老朽化した土木インフラにより、資産所有者はポリウレアを選択しています。プロジェクトが数日ではなく数時間で再開通できるためです。ドバイの2025年ハッタダムパイプライン修復では、24キロメートルのトンネルにポリウレアを施工し、サービスの継続性を維持しました。英国のTemplesウォーターは、密集した都市部の構内においてバルブ室の防水にこの化学系を使用し、掘削工事を最小限に抑えました。[1]Teknos、「事例研究:ハッタダムパイプライン改修」、teknos.com 米国では依然として橋梁、暗渠、トンネルに対して2兆6,000億米ドルの資金不足が存在しており、ポリウレアは車線閉鎖なしに資産寿命を20年から30年延長し、多くの場合に材料費プレミアムの3倍を超える間接コストを削減します。この製剤の湿潤面への耐性と低温硬化特性は、季節的な施工期間を拡大します。これは寒冷地市場において重要な特性です。都市が急速施工型の橋梁デッキ補修に景気刺激資金を充てるにつれ、ポリウレアは一夜での再開通要件を満たす唯一の膜材として位置付けられています。
石油・ガス中流事業者による腐食制御支出の急増
1970年から1985年の間に設置された中流パイプラインネットワークが、重大な保守閾値に達しつつあります。ポリウレア膜は、特に周溶接部や複雑な形状において、融着エポキシラッピングよりも確実にピンホールを排除し、陰極剥離を防止します。TIB ケミカルズのPROTEGOLポリウレタンパイプラインコーティングは、北米の改修工事においてフィールドでの実績を示し、ポリウレアの酸性ガスとの化学的適合性を強調しました。事業者はインライン検査、グリットブラスト、ポリウレア上塗りを単一の動員にまとめ、ダウンタイムを削減しています。API 1169検査基準は外部保護のためのシームレス膜をますます参照するようになっており、この表現は暗黙的にポリウレアシステムを優位にしています。ポリウレアは周囲のパイプ温度で数秒以内に硬化するため、作業員は同じシフト内でトレンチを埋め戻すことができ、エポキシに比べて修復費用を20%削減します。
EVバッテリーパック保護における急速な採用
電気自動車の組立工場は、サイクルタイムを延長することなく燃焼性および衝撃吸収目標を達成するために、バッテリー筐体にポリウレアを統合しています。2025年2月に発売されたHuntsmanのPOLYRESYST S4010CはUL 94 V-0を満たし、タクトタイムへの追加が5分未満です。CovestroのBaydur PUL 4201は、プライマーなしでアルミニウム、複合材、または熱可塑性樹脂筐体への接着を可能にし、5分未満の脱型サイクルを実現します。OEMは鉄鋼製スキッドプレートに対して10%の軽量化を報告しており、伸び率は250%を超え、落下試験性能を向上させます。世界のEV生産が2030年までに3,000万台を目標とする中、バッテリーメーカーは冷却剤漏れや熱的事故に起因する保証クレームに対する低コストの保険としてポリウレアを位置付けています。中国、韓国、および欧州連合の政府安全機関は、そのような保護措置を公式化するプロトコルを策定中であり、需要のさらなる制度化を進めています。
エポキシ・ポリウレタンから高速復帰型ポリウレアコーティングへの主流移行
製造工場は、表面の再コーティングのために生産エリアを1シフト未満の時間停止させることが多くあります。ポリウレア床材は1時間以内に徒歩通行を受け入れ、4時間以内に車両荷重に対応し、操業停止期間を最大90%短縮します。ダウンタイムコストが1時間あたり15万米ドルを超えることもある食品加工業者、医薬品クリーンルーム、半導体ファブは、ポリウレアの材料費プレミアム20~30%を単一のメンテナンスイベントで回収します。この化学系は相対湿度95%および氷点下温度でも硬化し、高コストの除湿処理を不要にします。施工業者も低臭気とゼロVOCの利点を挙げており、隣接するライン操業の継続を可能にします。その結果、ポリウレア市場需要の40.32%をすでに占める建設最終用途ユーザーが、駐車デッキ、冷蔵倉庫の床、および二次封じ込め槽でエポキシをポリウレアに置き換えています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| イソシアネートおよびアミン原料価格の変動 | -0.8% | グローバル | 短期(2年以下) |
| 短いポットライフが施工業者の技術およびequipment費用を引き上げる | -0.5% | グローバル | 中期(2~4年) |
| 特定のチェーン延長剤に影響するPFAS類似物質規制の台頭 | -0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イソシアネートおよびアミン原料価格の変動
BASFは2024年7月、インフレおよびロジスティクス圧力を相殺するために北米において1ポンドあたり0.10米ドルの値上げを発表しました[2]BASF、「北米ポリウレタンシステム価格調整」、basf.com。原料資産を統合していない中小フォーミュレーターはコストを顧客に転嫁するか利益率を犠牲にするかの選択を迫られ、アクリル膜が安定している住宅用防水分野での採用を鈍化させています。施工会社は多くのサプライヤーが対応できない60日間の価格据え置きを求め、入札プロセスを複雑化しています。また、施工業者は価格を固定するために原材料を事前購入しなければならず、施工側においても運転資本を拘束するため、変動性は運転資本を圧迫しています。
短いポットライフが施工業者の技術および設備コストを引き上げる
二液型ポリウレアは5秒から15秒でゲル化するため、複数液型リグは2,000 psiで作動し、1万5,000から5万米ドルのコストがかかります。混合不良はピンホールや剥離を引き起こし、高価な手直しを生じさせます。Rhino Linings、Nukote、SPI コーティングスは認定コースを実施していますが、東南アジアおよびラテンアメリカでは依然として施工業者基盤が不足しています。コールドプア系は、ポットライフを10分から20分に延長しますが、シームレスな仕上げとショア硬度が犠牲になります。低賃金の新興市場はエポキシによる長い硬化時間を受け入れ、ポリウレアの普及を遅らせています。設備融資業者はリースソリューションを提供していますが、一部の途上国では9%を超える金利が採用を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学構造別:
芳香族が優勢であり、脂肪族がUV(紫外線)安定用途で存在感を増す芳香族グレードは2025年にポリウレア市場シェアの66.89%を提供し、脂肪族類似品に比べて20~30%の原料コスト節減の恩恵を受けました。芳香族製剤は、UV(紫外線)曝露が限られているタンク、二次封じ込め、および埋設コンクリートをライニングします。低コストにより総設置価格の競争力が維持されており、これは北米および欧州の大規模な市営プロジェクトに不可欠です。ただし、紫外線は芳香族を黄変・白亜化させるため、資産所有者はトップコートを上塗りするか、外観上の劣化を受け入れなければなりません。
脂肪族ポリウレアは、色安定性を必要とする駐車デッキ、橋梁、および建物外壁に支えられ、CAGR 6.12%で成長しています。PPGが2024年7月に発売したDuraNEXTは、コイルコート金属の光沢を維持するUV(紫外線)硬化型クリアコートを追加し、外装グレードクラスターへの需要を確認しました。芳香族と脂肪族のハイブリッドブレンドは、10~15%のコストプレミアムで十分な色保持性を発揮し、10年間の再塗装期間を求める橋梁所有者に中間的な選択肢を提供します。新たなアジア生産能力が稼働するにつれて脂肪族イソシアネートのコスト低下が見込まれ、芳香族優位の基盤となる価格差が徐々に縮小する見込みです。
タイプ別:
ホットスプレーシステムがリードし、コールドプアがニッチセグメントで拡大ホットポリウレアシステムは2025年にポリウレア市場規模の59.51%を占めました。高圧リグにより1時間あたり930平方メートル以上のシームレスな施工が可能なためです。洋上風力ブレードの侵食シールド、橋梁デッキ膜、および大型タンクライニングは、膜の凝集力が絶対的であることが求められるため、ホットスプレーを採用しています。コンポーネント温度は65~75°Cで運転され、粘度を下げて25 MPaを超える引張強度を発揮する重質プレポリマーを霧化します。
コールドプアシステムは、使いやすさの訴求からCAGR 6.67%を示しています。複数液型設備を持たない施工業者は、EVバッテリーパック、二次封じ込め、またはHVACダクトに手ごてまたは低圧スプレーで施工できます。HuntsmanのPOLYRESYST S4010Cコールド硬化タイプは5分未満の脱型を可能にし、自動車のインライン塗装を実現します。欠点は表面仕上げとわずかに低い機械特性ですが、逐次的な研究開発によってその差は縮まっています。設備投資額の低さは特にインド、インドネシア、およびブラジルにとって魅力的であり、これらの国々のインフラ予算は低いキャピタルエクスペンディチャー(設備投資)の枠内に収まる技術に報酬を与えます。


製品形態別:
コーティングが優勢、シーラントが高変位ジョイントで急増コーティングは、ポリウレアの耐摩耗性、化学耐性、ゼロVOCプロファイルが土木工事全体でデフォルトの保護膜となるため、2025年の量の64.71%を占めました。BASFのElastocoatはコンテナ船および廃水貯留槽の表面処理に使用されており、海洋および市営分野にわたる多用途性を証明しています。ライニングは内部配管およびタンク面に不可欠ですが、化学プロセスにおける設備投資支出が循環的であるため、緩やかな成長にとどまっています。
シーラントは、±50%の継ぎ目変位能力によりCAGR 7.12%で上昇しており、ポリウレタンの±25%およびシリコーンの±35%を上回っています。地震帯の橋梁伸縮継ぎ目、超高層建築物のカーテンウォール周囲、および空港滑走路は、ライフサイクルコストを守るためにポリウレアを採用するようになっています。カートリッジ式の製品形態は、ポリウレア技術を一般施工業者に届け、専門施工業者を超えた市場展開を広げます。カラーパックや低臭気パッケージの統合は最後の使用上のハードルを取り除き、垂直外装目地および高交通量の広場での採用を拡大しています。
最終用途産業別:
建設がリード、エネルギーおよび電力が加速建設は2025年にポリウレア市場シェアの40.32%を占めました。橋梁デッキ、駐車構造物、およびコンクリート床が、氷点下条件でも硬化し、塩分・摩耗・車両荷重に耐える膜を必要としているためです。ドバイのハッタダムプロジェクトは、ライニング中も水流を維持したトンネル補修を実証しました。自動車の最終用途はEVバッテリー保護およびアンダーボディコーティングで拡大を続け、新たな塗装ブースなしにロボット塗装ラインに直接統合されています。
エネルギーおよび電力は、洋上風力ファームがブレードを降雨浸食およびUV(紫外線)劣化から保護し、太陽光発電ファームがパネルフレームを水分侵入からシールするため、CAGR 7.21%で最も急速に成長する垂直市場です。降雨衝撃浸食によりブレード寿命が5年以上延長され、30万米ドルの交換部品を回避できます。ポリウレアはリチウムイオン蓄電コンテナにもライニングされ、耐火層を兼ねる誘電バリアを提供します。世界の再生可能エネルギー容量が2030年までに1万1,000 GWに向かう中、この垂直市場は次の10年まで絶対規模では建設を下回るとしても、比例ベースで建設を上回るペースで成長する見込みです。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米ポリウレア市場
北米は2025年の市場価値の40.92%を占めており、成熟したアプリケーターネットワークと高い人件費が、急速硬化型化学品を有利にするダウンタイムコスト方程式を後押ししている。インフラ投資・雇用法は橋梁および線道路の修繕に向けて1,100億米ドルを投じており、デッキオーバーレイおよび伸縮目地シーラントへの安定した需要を確保している。カナダの地方自治体インフラ銀行もカルバートの内張り工事に資金を提供しており、メキシコの工業団地ブームは電子機器および自動車回廊における耐薬品性床材への需要を押し上げている。BASF、Covestro、Huntsman、およびPPGはテキサス州、ルイジアナ州、オンタリオ州にわたって一貫樹脂製造施設を運営しており、プレポリマーおよび硬化剤のジャストインタイム出荷を可能にすることで、ほとんどのプロジェクトにおけるリードタイムを3日間に短縮している。
アジア太平洋ポリウレア市場
アジア太平洋地域は2031年までに7.93%のCAGRで最も急速な収益拡大を生み出している。中国の一帯一路回廊、インドの専用貨物鉄道システム、および韓国の200億米ドルのEVバッテリーサプライチェーン整備が大規模なコーティング予算を投入している。BASFが2025年に曹涇の樹脂生産能力を年間18,800トンに引き上げる動きは、地域供給を下支えしている。デリー、チェンナイ、およ広州における政府主導の地下鉄拡張事業では、降雨による地盤沈下事象を受けてトンネル防水にポリウレアが指定されている。東南アジアの施工業者は依然として機器価格に敏感であるため、コールドポア型の採用が高まっている。地域の専門サプライヤーは日本の商社と提携し、アプリケーターの育成および仕様書作成の加速を図っている。
欧州・中東・南米ポリウレア市場
欧州はVOC規制および既存インフラの改修サイクルを基盤として、成熟しながらも収益性の高い市場を維持している。ドイツのアウトバーン橋梁改修およびノルディック地域の気候適応プログラムでは、耐霜性デッキコーティングにポリウレアが採用されている。スペインおよびイタリアにおける海洋改修は、造船所がパンデミック閉鎖中に収益を失ったクルーズ船の回転率向上に投資していることから、安定した需要が続いている。中東諸国は海水淡水化プラントのライニングおよびタンクファームにポリウレアを採用しており、サウジアラビアのアラムコおよびUAEのADNOCはすでにスプレーシステムの試験導入を進めてい。南米ではチリの銅鉱山拡張およびブラジルの洋上開発に関連した局所的な需要が見られる。

規制環境
ポリウレアの防護コーティングおよびコンテインメント分野での採用は、化学物質管理制度と環境性能に関する文書要件によって形作られている。欧州ではREACHの枠組みが、サプライチェーン全体における関連イソシアネート、アミン、添加剤の登録および安全な使用を規定しており、SDSの内容、下流ユーザーの義務、そして規制強化に直面した物質に関する代替議論に影響を及ぼしている。米国では、ポリウレア関連物質はTSCAの新規化学物質審査経路の対象となり得るほか、EPAの判断(例えば、TSCA第5条判断において参照される40 CFR 723.250に基づくポリマー除外基準)が、サプライヤーが市場参入のためにポリマー化学組成や文書をどのように構成するかに影響を与えている。
アプリケーションレベルでは、水質・土壌保護規則やVOC規制が仕様策定や許認可を左右している。ドイツの連邦水管理法(WHG)および関連する水危険等級制度(WGK)は、タンク、二次containment、廃水設備などの現場において、水域、地下水、土壌の近くで使用される配合物がどのように分類・取り扱われるかを規定している。環境製品宣言(EPD)や標準化されたLCA報告は調達における採用が広がっており、EPD Internationalは2025年5月30日にEN 15804およびISO 14025に基づき、無溶剤ポリウレア樹脂に関するEPDを検証済みとした。これにより、公共および インフラ購入者が検証済みの環境文書を要求する際に、サプライヤーの立場が向上する。
バリューチェーン分析
ポリウレアのバリューチェーンは、上流の石油化学原料および特殊中間体から始まり、これらがA側のイソシアネート成分(多くはMDIベース)とB側のアミン末端樹脂ブレンドに変換される。B側には鎖延長剤、顔料、充填剤、性能添加剤が含まれる場合がある。BASF、Covestro、Huntsmanなどの統合型メーカーが主要な中間体およびプレポリマーを供給し、幅広い配合業者層が熱スプレーおよびコールドポア用途向けに芳香族系および脂肪族系を調整している。MDIを取り巻く供給の引き締まりや貿易摩擦は、コーティングシステムの価格や供給可能性に影響を及ぼし、配合業者の原材料戦略や在庫方針を左右している。
中流の活動は、ブレンド、包装、そして直接アプリケーター向けチャネルおよび地域の在庫流通業者を通じた流通が中心であり、その後に続く下流の施工工程は設備と労働力への依存度が非常に高い。ポリウレアは硬化が極めて速いため、多成分計量吐出設備や認定施工者の技能が性能発揮の中心となり、これにより(主要な施工業者ネットワークが実施するような)研修・認定プログラムが重要なサービス層となっている。エンドユーザーはインフラ補修、石油・ガス分野の腐食防止、産業用フローリング、自動車保護など多岐にわたり、購買決定では、特に二次containmentなどの規制対象環境において、材料と表面処理、検査、QA文書がまとめて選定されることが多い。
競合状況
ポリウレア市場は中程度に統合されており、上位5社が市場シェアの相当部分を占めていますが、数十社の地域フォーミュレーターがニッチな需要を満たしています。BASF、Covestro、Huntsman、およびPPGは統合されたイソシアネート生産とグローバルロジスティクスを活用して原料価格の変動を緩衝しています。BASFのターンキーElastocoatラインは、社内のMDI(ジフェニルメタンジイソシアネート)およびポリオール製造に裏付けられた保証を提供しており、少量ブレンダーには複製できない優位性です。HuntsmanはGracoと協力して、RFID(無線周波数識別)カートリッジを組み込んで混合比を調整するスマートスプレーガンを開発し、手直しコストを抑制しています。
技術革新は現在、ライダー(lidar)を使用して表面形状をマッピングし、リアルタイムでスプレーパスを調整して材料ロスを削減するロボットスプレーアームを中心に展開されています。シュトゥットガルト大学で研究中の自己修復ポリウレアは、応力下でアミン硬化剤を放出するマイクロカプセルを内包し、地震帯における膜寿命を延長します。ポリウレアとポリウレタンのハイブリッドフィルムはコストと伸び率のバランスを取り、所有者がわずかな硬化時間のトレードオフを受け入れることで設置コストが低下する駐車デッキを狙っています。PFAS(ポリフルオロアルキル物質)フリーのチェーン延長剤の提供が遅れているサプライヤーは、規制当局が2026年から2028年にかけて規制を強化するにつれて、北米および欧州で早期陳腐化のリスクに直面しています。
ポリウレア産業リーダー
PPG Industries Inc.
The Sherwin-Williams Company
BASF SE
Huntsman International LLC
Rhino Linings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ポリウレア市場
- Advanced Polymers Solutions
- Armorthane Inc.
- BASF SE
- Bayer MaterialScience (Covestro legacy)
- Carlisle Companies (Accella/Arma)
- Covestro AG
- Dorf Ketal Chemicals
- Elastothane Ltd.
- Huntsman International LLC
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings Corporation
- Satyen Polymers (TEVO)
- Sherfab
- Specialty Products Inc.
- SPI Performance Coatings (UK)
- Teknos Group
- The Sherwin-Williams Company
- VIP Coatings

市場機会と将来展望
機会が最も明確に見えるのは、稼働停止コストを所有者が負担する場合や、迅速な稼働再開、シームレスな膜、低VOCプロファイルが仕様上評価される場合である。公共インフラ事業は、橋梁床版、トンネル、水関連設備向けに対応可能なパイプラインを提供しており、米国のインフラ投資雇用法(Infrastructure Investment and Jobs Act)による橋梁・高速道路補修への1,100億米ドルの配分は、ポリウレアの速硬化性と補修上の利点に合致した資金付き事業の具体的な例である。市場にはまた、設備コストに敏感な地域における施工者能力の拡大や認定範囲の拡大という空白領域もあり、コールドポア製品と流通業者主導の研修が専門クルー以外への採用拡大を後押しできる。
製品面では、EV電池保護、オフショアおよび再生可能エネルギー資産、より高性能なシーラントが、サイクルタイムを増やさずに火災、水分侵入、接合部の動きへの要求に対応する差別化された配合の余地を生み出している。HuntsmanによるEV電池パック保護向けPOLYRESYST S4010Cの2025年2月発表や、BASFの2025年中国生産能力拡張は、サプライヤーが高付加価値ニッチへの注力を続けていることを示している。同時に、2026年の原材料動向や供給混乱は、耐性確保の必要性を浮き立たせている。主要サプライヤーによるMDI価格上昇や、定期保守期間中の供給能力引き締めの報告により、より多くの配合業者が代替調達先の認証、ハイブリッド配合の最適化、そしてライフサイクルおよび稼働停止による投資回収が明確なプロジェクトの優先付けを進めている。
Recent Industry Developments in ポリウレア市場
- 2026年6月:The Sherwin-Williams CompanyとDo it Best Groupは、独立系小売業者向け塗料カテゴリーを強化するための長期的な戦略的パートナーシップを発表し、Sherwin-Williamsが製造およびブランドに関する責任を拡大することとなった。この動きにより、Sherwin-Williamsは既存の代理店網を通じて事業範囲を拡大し、高性能防護システムも購入する施工業者向けにより一貫した供給・サービス水準を支えることになる。
- 2025年2月:BASFは中国において、ポリウレア関連の主要化学品の生産能力を拡張し、コーティングおよびインフラ用途向けの地域供給を強化した。地域内での生産能力追加により、リードタイムが改善され、厳しい配送期限を要求されるアジア太平洋地域における仕様主導型プロジェクトを支援する。
- 2024年7月:PPGは、コイルコーティング金属向けにエネルギー硬化型プライマー、ベースコート、クリアコートである「DuraNEXT」を発表し、速硬化性および無溶剤配合を重視した。これは、より速く、排出の少ないコーティングシステムへという業界の流れを強化するものであり、UV安定性トップコートシステムなどの屋外グレードのポリウレア要件と組み合わせ可能な隣接技術の選択肢を追加するものである。


ポリウレア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主にイソシアネート・アミン反応によって硬化する純粋またはハイブリッドシステムとして販売され、各種エンドユース産業において防護コーティング、ライニング、またはシーラントとして使用されるポリウレア材料からの収益を対象としている。
範囲の除外事項:ポリウレア増粘グリース、別化学品として販売されるポリアスパラティック混合物、自社内消費、および施工用機器は対象外とする。
セグメンテーション概要
- 化学構造別
- 芳香族
- 脂肪族
- タイプ別
- ホットポリウレア
- コールドポリウレア
- 製品形態別
- コーティング
- ライニング
- シーラント
- 最終用途産業別
- 建設
- 塗料およびコーティング
- 自動車
- 産業
- 海事
- その他最終用途産業(エネルギーおよび電力など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- 中東およびアフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需給の初期的な形状を構築するために用いられ、その後、年ごとに検証可能なモデル入力値を固定するために活用された。主に、米国商務省センサス局の建設支出統計、Eurostatの建設出力指標、関連化学品に関するUN Comtradeの貿易フロー、そして米国EPAやOSHAといった米国機関による労働安全・環境関連の資料など、公的・公式な情報源を参照した。
これらの情報を実用的な市場モデルへと変換するため、企業の年次報告書、投資家向け説明資料、製品技術データシート、そしてコーティングおよび防水施工の動向を追跡する業界団体のウェブサイトも確認した。一部のケースでは、企業財務データや特許データベースの有料サブスクリプションを利用し、製品動向やポリウレアへの企業の関与状況を照合した。これは、販売実績のみに焦点を当てた開示情報から生じる死角を減らすのに役立つ。ここに記載したデスクリサーチの情報源はあくまで例示であり、データ収集、検証、確認のために他の多くの公開情報源も参照した。
一次インタビューおよび調査
一次調査は、配合業者、原材料関係者、施工業者または請負業者、流通業者、そして大口エンドユーザーへのインタビューおよび構造化調査を中心に行い、実際に仕様策定・購買されている内容を確認した。ポリウレア需要は世界的なものであるため、価格動向、防水および産業保護分野での採用、純粋系とハイブリッド系の比率に関する仮説を検証するため、APAC、EMEA、アメリカ大陸の各地域からバランスよく回答を収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):13% | APAC:45% |
| ミドルティア:51% | 機能/部門責任者:33% | EMEA:36% |
| 中小プレイヤー:22% | マネージャー:54% | アメリカ大陸:19% |
市場規模算定と予測
市場規模の算定は、建設および産業活動指標をポリウレアの用途に対応付けるトップダウン方式から始まり、その後、貿易および生産動向を用いて調整することで、需要プールの現実性を保っている。需要プールが定まった後、防水・補修活動、産業メンテナンスの強度、インフラ保護への支出、速硬化スプレーシステムの採用、配合タイプ別の平均販売価格帯といった市場固有の変数を適用する。
これらの合計値は、主にサンプリングされたサプライヤーおよび流通業者との議論、そして一般的な用途タイプにおける平均販売価格×数量のロジックを通じた選択的なボトムアップ推計によって検証される。これにより、最終的な数値が単一の不安定な仮定によって動かされていないことを確認できる。直接的な数量情報が乏しい場合には、建設補修サイクルや産業資本支出のパターンなどの代替指標を用いてギャップを補い、その後、確定前に一次調査のフィードバックで再検証する。予測にあたっては、シナリオ分析を用いることで、基本シナリオが想定される建設サイクルおよび産業メンテナンス支出を反映するようにし、主要な推進要因は、期間中の採用および価格動向に関する専門家の見通しに基づいて更新される。
データ検証および更新サイクル
検証は、独立した複数の指標間でのトライアンギュレーションを通じて行われ、モデルの出力値は貿易動向、建設・産業指標、そして一次インタビューで聞かれた価格動向と比較される。ある地域または年において異常な変動が見られた場合、入力値を再確認し、範囲の境界を見直し、明確な市場動向で説明できない場合には情報源への再確認を行う。
最終承認の前に、算定ロジック、通貨の取り扱い、および前提条件が地域・期間を通じて一貫しているかを段階的に確認する。本レポートは年1回更新され、大規模な生産能力の変動、使用に影響する規制変更、原料価格の急激な変動など、重大な変化が生じた場合には中間更新が行われる。納品直前には、クライアントが最新の見解を確実に得られるよう、アナリストによる最終確認が行われる。
Mordor Intelligenceによるポリウレア市場規模と他の公開推計との比較
公開されているポリウレアの市場規模は、市場の境界設定が常に同じ方法で適用されているわけではなく、現年推計のタイミングも発行元によって異なるため、大きく異なって見える場合がある。また、ある調査が用途別支出の代替指標に重点を置き、別の調査が材料出力量および貿易に重点を置く場合にも差異が生じ、輸入、輸出、自社使用の扱い方によって合計値が変動する可能性がある。
主な差異は通常、ポリウレアとして何を計上し、隣接する化学品として何を除外するか、施工機器やサービスを含めるかどうか、そしてハイブリッドシステムを、コーティングとして位置付けるか、より広範な防水ソリューションとして位置付けるかによって、その取り扱いがどう異なるかから生じる。Mordor Intelligenceは、配合業者からの一次販売収益を追跡し、更新のたびに範囲確認を見直すことで、ポリウレアの合計値を二成分ポリウレアシステムに焦点を絞り、グリース、ポリアスパラティック単独製品、または施工機器によって市場を過大に見せることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.09 B (2026) | |
| グローバルコンサルティング会社A | USD 0.89 B (2024) | より早い基準年を使用し、インフラ支出に紐づいた代替指標中心の広範な需要構築を行っているが、公開されている要約ではポリウレアと隣接する防水化学品との包含線が明確に示されていない。 |
| 市場発行元B | USD 0.91 B (2024) | 2024年時点のスナップショットと、製品グループを混在させ得るセグメント区分に依拠しており、急成長するAPAC市場での後発的な採用を過小評価する可能性があり、ハイブリッドシステムの分類方法によって合計値が変動する可能性もある。 |
表全体を見ると、この差異は主に基準年の選択と範囲設定の厳密さによって説明され、それに続いて、更新間で採用状況や価格動向がどのように引き継がれるかが影響している。市場が明確な包含ルールに基づいて定義され、その後、貿易、エンドユース活動、インタビューによるフィードバックと照合される場合、最終的な推計値は追跡や再現がしやすくなり、計画上の意思決定において各更新サイクルで再現可能となる。


レポートで回答される主要な設問
ポリウレア市場の現在の金額はいくらですか?
ポリウレア市場規模は2026年に10億9,000万米ドルと推定されています。
世界のポリウレアに対する需要はどのくらいの速さで成長していますか?
市場はCAGR 5.52%で成長し、2031年までに14億3,000万米ドルに達する見込みです。
ポリウレアにおいて最も急速に拡大している最終用途産業はどれですか?
洋上風力および太陽光用途に牽引され、エネルギーおよび電力が2031年にかけてCAGR 7.21%でリードしています。
なぜホットスプレーポリウレアシステムが優勢なのですか?
ホットスプレーリグは高速でシームレスな膜を施工でき、2025年に59.51%のシェアを獲得しました。
新興市場でのポリウレア採用を最も制限している要因は何ですか?
高い設備コストと熟練施工業者を必要とする短いポットライフが、依然として普及を妨げています。
2031年にかけて最も高い成長が期待される地域はどこですか?
アジア太平洋地域はCAGR 7.93%で拡大しており、中国およびインドの大規模インフラプログラムが下支えしています。
最終更新日:



