
アップストリームバイオプロセッシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
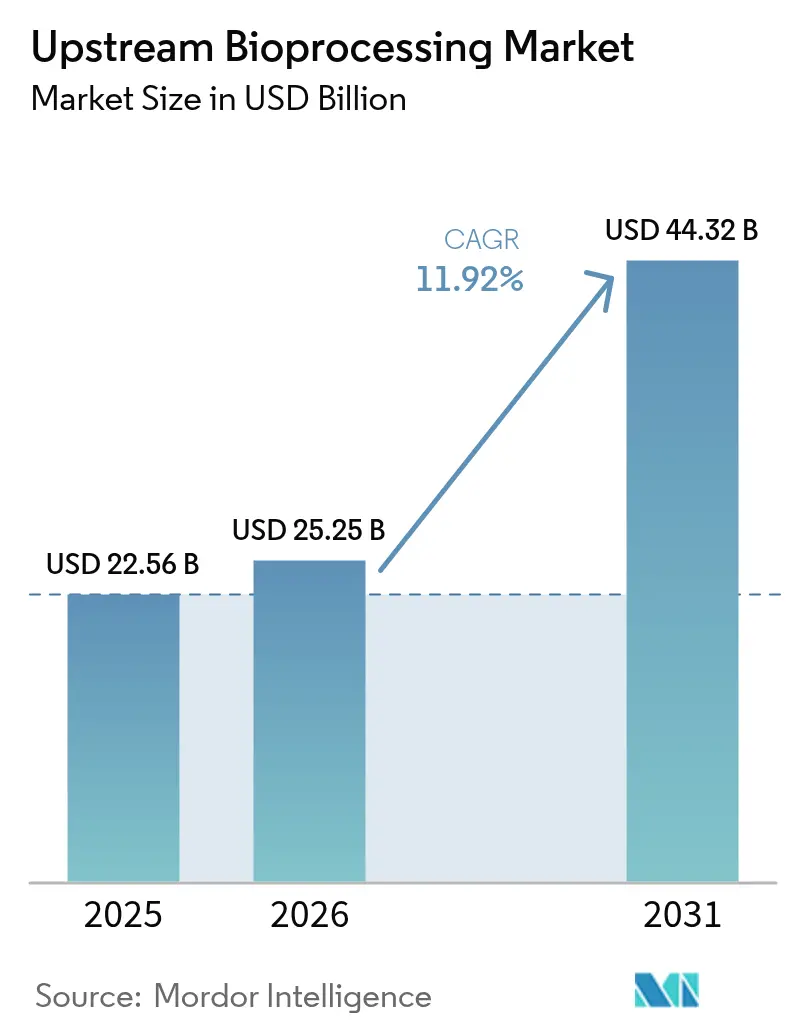
| 市場規模 (2026) | 25.25 十億米ドル |
| 市場規模 (2031) | 44.32 十億米ドル |
| Growth Rate (2026 - 2031) | 11.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアップストリームバイオプロセッシング市場分析
2026年のアップストリームバイオプロセッシング市場規模は250億2,500万米ドルと推定され、2025年の225億6,000万米ドルから成長し、2031年には443億2,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率11.92%で成長します。メーカーが柔軟なシングルユースプラットフォーム、高強度灌流バイオリアクターおよびAI対応プロセス制御を採用し、スケールアップのタイムラインを短縮しながら厳格な規制基準を満たすことで、成長が加速しています [1]Thermo Fisher Scientific、「年次報告書2025」、thermofisher.com。細胞・遺伝子治療、バイオシミラーおよび組換えワクチンに対する需要の高まりが、歴史的トレンドを上回る設備増強を維持し、垂直統合されたコンポーネントサプライチェーンへのサプライヤー投資を促進しています。北米は、成熟したバイオ医薬品クラスターと連続製造承認を迅速化する米国食品医薬品局のガイダンスにより、最大の地域的存在感を維持しています [2]米国食品医薬品局、「先進製造のフレームワーク」、fda.gov 。一方、アジア太平洋地域は政府のインセンティブと低い運営コストが新規グリーンフィールド工場の建設を促進し、最も急速な生産拡大を実現しています。シングルユースハードウェアと高度なアナリティクスの技術融合により総所有コストが低減し、中小規模のスポンサーによる幅広い採用を支援しています。一方、主要ベンダー間の統合が重要なろ過、培地およびセンサー技術の管理を強化し、後発参入者に対する競争障壁を高めています。
主要レポートのポイント
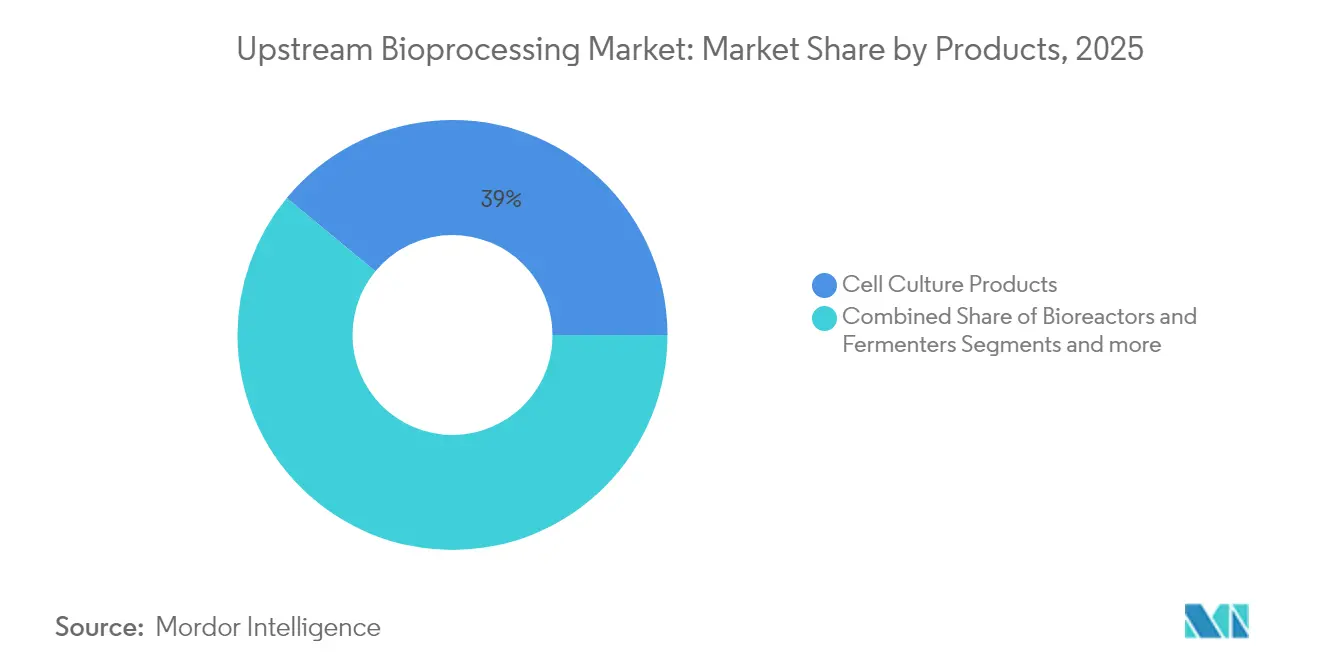
- 製品別では、細胞培養液が2025年のアップストリームバイオプロセッシング市場シェアの39.01%を占め、バイオリアクターおよび発酵槽は2031年にかけて年平均成長率12.52%で拡大する見込みです。
- 使用タイプ別では、シングルユースシステムが2025年のアップストリームバイオプロセッシング市場規模の62.55%を占め、マルチユース機器は2031年にかけて最高の年平均成長率12.66%を記録する見込みです。
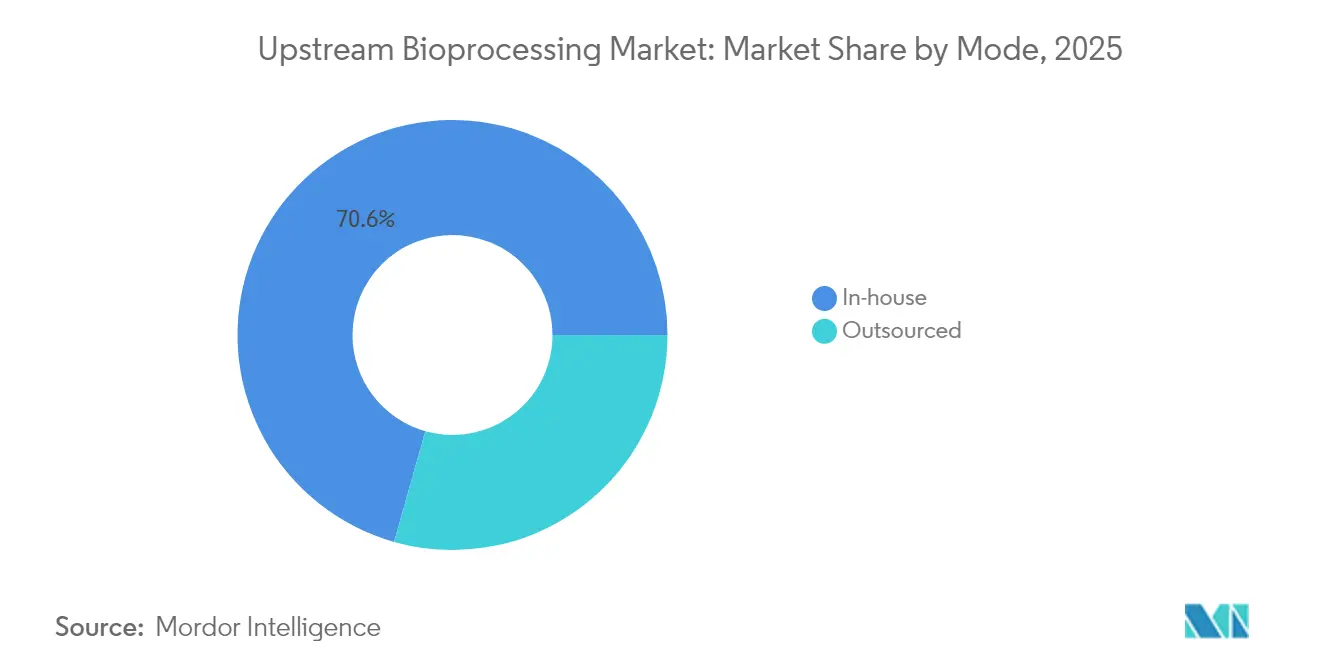
- モード別では、社内製造が2025年のアップストリームバイオプロセッシング市場規模の70.62%のシェアを占め、アウトソーシングは2026年〜2031年にかけて年平均成長率12.61%で拡大する見込みです。
- エンドユーザー別では、医薬品受託開発製造機関が2026年〜2031年にかけて全セグメント中最速の年平均成長率12.74%を達成しました。
- 地域別では、北米が市場収益の40.78%を生み出し、アジア太平洋地域が2026年〜2031年にかけて全セグメント中最速の年平均成長率12.8%を達成しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルアップストリームバイオプロセッシング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シングルユースアップストリームバイオプロセッシングの採用拡大 | +2.1% | 北米と欧州が先行するグローバル | 中期(2〜4年) |
| バイオ治療薬の商業的成功と需要増加 | +1.8% | 先進国市場に集中するグローバル | 長期(4年以上) |
| 高強度灌流バイオリアクターの台頭 | +1.2% | 北米と欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 国内バイオ製造能力に向けた政府の推進 | +0.9% | 米国、カナダ、英国、インドおよび中国 | 長期(4年以上) |
| 連続製造ワークフローの統合 | +0.7% | 北米と欧州、アジア太平洋地域でパイロットプロジェクト | 長期(4年以上) |
| 細胞培養パラメーターのAI駆動最適化 | +0.6% | グローバル、技術先進工場での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シングルユースアップストリームバイオプロセッシングの採用拡大
シングルユース技術はステンレス鋼システムに関連する洗浄バリデーションの負担を排除し、施設が最小限のダウンタイムで分子クラス間を切り替えることを可能にします。生産の柔軟性により資産利用率が向上しますが、2024年の樹脂不足はサプライボトルネックを露呈し、使い捨て資産と再利用可能資産を組み合わせたハイブリッド施設の構築を促しました。ベンダーの垂直統合とポリマー多様化プログラムが圧力を緩和しますが、18〜24ヶ月のリードタイムは、戦略的在庫ポジションを保有するサプライヤーに有利な継続的な逼迫を示唆しています。
バイオ治療薬の商業的成功と需要増加
新規生物製剤の加速承認とブレークスルー指定により、臨床から商業化への移行期間が短縮され、アップストリームの設備要件が増大しています。新興バイオテクノロジー企業は、市場軌道が未証明の分子に対して目的特化型工場の設備投資負担を正当化することが困難なため、CDMOへのアウトソーシングを増やしています。量の二極化が顕著です:ブロックバスターモノクローナル抗体はスケール効率を必要とする一方、ニッチな先進治療薬は専用の小ロット環境を必要とします。
高強度灌流バイオリアクターの台頭
灌流プラットフォームは流加培養リアクターより最大10倍高い細胞密度を維持し、施設のフットプリントを削減し、大量生産品の売上原価を最大60%削減します。実装上の課題には、連続培地交換、細胞保持デバイスの目詰まり、および高度なモニタリング要件が含まれます。灌流を習得したアーリームーバーは、生産性指標とロットリリースサイクルの短縮においてファーストムーバーアドバンテージを報告しています。
国内バイオ製造能力に向けた政府の推進
国家安全保障のアジェンダが国内ワクチンおよび生物製剤インフラに資金を提供しています。米国は地域の生産スイートと人材育成プログラムの拡充に20億米ドルを投入し、カナダ、英国、インドおよび中国でも同様の取り組みが行われています。契約では重要な消耗品の地域調達が規定されることが多く、地域製造拠点を持つベンダーが有利な立場にあります。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| せん断応力とスケーラビリティを含む運用上の課題 | -1.4% | 高せん断プロセスに影響するグローバル | 短期(2年以内) |
| シングルユースプラスチックのサプライチェーンの不安定性 | -0.8% | アジアのサプライヤーに依存する地域で深刻なグローバル | 短期(2年以内) |
| バイオプロセスエンジニアリングにおける熟練労働者不足 | -0.6% | 北米と欧州、アジア太平洋地域で新興 | 中期(2〜4年) |
| 新規細胞株における品質のばらつき | -0.4% | 先進治療ハブに集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
せん断応力とスケーラビリティを含む運用上の課題
スケールアップはしばしば、せん断感受性細胞株に害を与え、生存率を低下させ、グリコシル化プロファイルを変化させる流体力学的条件を変化させます。高度なインペラー形状と計算流体力学モデリングにより乱流が低減されますが、設備コストが増加し、適格性確認のタイムラインが延長されます。灌流構成はスケール制限を部分的に緩和しますが、追加のろ過と制御の複雑さをもたらします。
シングルユースプラスチックのサプライチェーンの不安定性
樹脂供給の集中により、2024年には多くのバイオテクノロジー企業がリードタイムの延長に直面し、消耗品価格が上昇してキャンペーン開始が遅延しました。地域のポリマー工場への多様化とリサイクル含有プログラムが進行中ですが、新規設備が商業量に達するまでには18〜24ヶ月が必要であり、長期供給契約を持たない購入者にとって短期的なリスクが継続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:細胞培養の優位性がイノベーションを牽引
細胞培養培地、血清および成長因子は2025年のアップストリームバイオプロセッシング市場シェアの39.01%を占め、生産性最適化における重要な役割を反映しています。化学的に定義された供給物などの培地処方の進歩により、代謝産物が安定化し、ロット間のばらつきが抑制されます。CHOまたはHEK細胞株に合わせたサプリメントはプレミアム価格を実現し、堅固なセグメントマージンを支えています。バイオリアクターおよび発酵槽サブセグメントは、シングルユース形式と灌流設計がより小さなフットプリントでより高い力価を可能にすることで、年平均成長率12.52%で拡大しています。モジュール式制御ソフトウェアの採用により、オペレーターが攪拌、ガス移動および温度プロファイルを精緻化し、再現性が向上します。強化されたプロセスが汚染を避けるための閉鎖流体経路と高分解能モニタリングを必要とするため、フィルター、プローブおよび補助アクセサリーも同様に増加しています。
ステンレス鋼容器は、減価償却が数十年の資産寿命にわたって分散される大量モノクローナル抗体生産において依然として主流ですが、新規建設はテック移転サイクルを短縮しダウンタイムを最小化するシングルユースまたはハイブリッド操業を好む傾向があります。灌流ユニットは、企業が施設の高密度化目標を追求する中、2024年〜2025年に二桁の採用成長を記録しました。統合デプスフィルトレーションスキッドは、使い捨て流路内での収穫清澄化を合理化し、品質設計目標に沿い、切り替え作業時間を削減します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


使用タイプ別:シングルユースシステムが製造を再形成
シングルユースアセンブリは、交差汚染リスクを排除しキャンペーン切り替えを加速する能力により、2025年のアップストリームバイオプロセッシング市場シェアの62.55%を確保しました。使い捨て流路は、バッチサイズが小さくタイムラインが圧縮された多品目CDMOスイートおよび初期段階プログラムに適しています。大量生物製剤は経済的理由からマルチユースインフラを維持しているため、マルチユースカテゴリーは製造業者が高度なセンシングと自動化で既存工場を改修するにつれて2031年にかけて年平均成長率12.66%で成長します。スチールバイオリアクターとシングルユースシードトレインを組み合わせたハイブリッド施設は、柔軟性と運営コストの制約のバランスを取ります。
環境持続可能性に関する議論が機器戦略に影響を与えています。高スループットモノクローナル抗体ラインを展開するユーザーはポリマー廃棄物の発生を低減するマルチユーススキッド技術を採用し、一方ウイルスベクター生産者は交差ウイルス汚染を防ぐために使い捨て封じ込めを好みます。ベンダーのイノベーションは現在、無菌性やリーチャブルプロファイルを損なうことなく生態学的懸念を軽減するためのリサイクルイニシアチブと低重量フィルムを対象としています。
モード別:設備制約の中でアウトソーシングが加速
社内ラインは2025年のアップストリームバイオプロセッシング市場規模の70.62%を維持し、大手製薬企業のプロセス主権と知的財産保護の必要性に支えられています。しかし、CDMOが分析ラボ、ウイルスベクタースイートおよび高速灌流リアクターを集約するマルチテナントキャンパスを拡大するにつれて、アウトソーシング製造は最高の年平均成長率12.61%を記録しています。CDMOの設備稼働率は2024年に85〜90%に上昇し、プロバイダーに価格決定力とプロジェクトパイプラインの選択管理を与えています。そのため、スポンサーはハイブリッドサプライチェーンを追求し、主力生物製剤を社内に保持しながら急増需要や専門的な細胞治療ステップをアウトソーシングしています。
社内オペレーターは、レガシーステンレス鋼工場に縛られた資本を正当化するために、高密度流加培養改修と灌流転換を通じて既存資産を強化しています。人材育成が重要です:バイオプロセスエンジニアと自動化スペシャリストの不足が採用コストを上昇させ、バリデーションスケジュールを延長しています。学術機関との協力的なトレーニングイニシアチブはスキルギャップを緩和しますが、継続的な資金調達が必要です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:CDMOが成長の触媒として台頭
バイオ医薬品イノベーターは2025年のアップストリームバイオプロセッシング機器の59.76%を消費しましたが、CDMOはベンチャー支援バイオテクノロジーのアウトソーシングパターンを背景に最速の年平均成長率12.74%を達成しています。ニッチなサービスプロバイダーは自家細胞治療、mRNAワクチンおよびウイルスベクター供給に特化し、専門知識と迅速なターンアラウンドに対してプレミアム価格を獲得しています。学術・研究機関は、卒業生を訓練し初期段階のプロセス開発を実施するために小型バイオリアクターを購入し、熟練した人材パイプラインを育成しています。政府研究所は小規模ながら戦略的な購入者コホートとして残り、スループット指標よりもバイオセーフティとサプライチェーンの回復力を優先しています。
差別化を求めるCDMOは統合された分析・規制コンサルタンシーサービスを追加し、前臨床から商業ローンチまでのワンストップパートナーとして自らを位置づけています。サービス層が増えるごとにクライアントの粘着性が高まり、複数年契約を確保し、バイオテクノロジーセクターの不安定な資金調達サイクルの中でも安定した収益の可視性を支えています。
地域分析
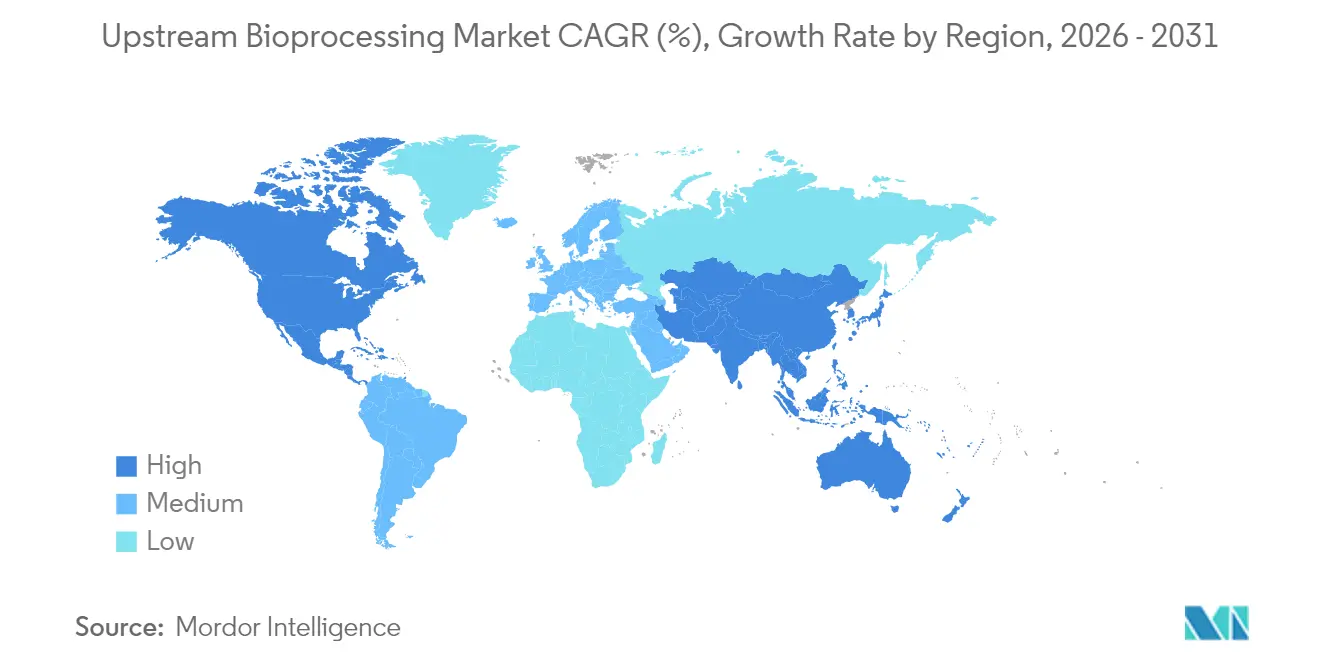
北米は2025年のアップストリームバイオプロセッシング市場シェアの40.78%を占め、密集したバイオ医薬品クラスター、ベンチャーキャピタルの利用可能性および米国食品医薬品局の規制の明確さが急速な技術採用を促進しています。総額20億米ドルの連邦投資が新規充填・仕上げスイート、シングルユースバッグ製造および地域化されたサプライチェーンを支援しています。カナダのパンデミック対策補助金はモジュール式ワクチン施設に資金を提供し、メキシコは米国市場への近接性を犠牲にすることなく低い運営コストを求める近距離調達生物製剤プロジェクトを誘致しています。米国食品医薬品局からの連続処理ガイダンスがエンドツーエンド製造トレインの採用を加速し、国内サイトに効率上の優位性を与えています。
アジア太平洋地域の2031年にかけての年平均成長率12.8%は、最高の地域ペースを示しています。中国は外国依存を軽減するために国内灌流バイオリアクター開発とアップストリーム消耗品工場に補助金を提供しています。インドはバイオシミラーのリーダーシップを活用して多国籍企業の技術移転委託を獲得し、グラムあたりコストの最適化に注力しています。日本と韓国は、高度に制御された小容量バイオリアクターを必要とするウイルスベクターおよびiPS細胞治療プラットフォームに研究開発資金を投入しています。地域のサプライチェーン多様化プログラムが地域樹脂生産を奨励し、海外輸送遅延と関税リスクへの露出を低減しています。
欧州はドイツ、英国およびスイスを中心に緩やかな成長を維持しています。EUの持続可能性目標が連続操業と低エネルギー施設設計の採用を促進し、欧州医薬品庁が先進治療医薬品に対する調和されたガイダンスを提供しています。フランス、イタリアおよびスペインはニッチな生物製剤セグメントにサービスを提供する専門受託製造業者を擁しています。欧州のサプライヤーはデジタルトランスフォーメーションのパートナーとして自らを位置づけ、PATセンサーとAIアナリティクスを使い捨てハードウェアと統合して段階的な生産性向上を実現しています。

規制環境
アップストリームバイオプロセッシング機器および消耗品は、バイオ医薬品GMPの要求事項の下で適格性確認が行われ、国際的な品質フレームワークでの参照が増加しており、単回使用および強化オペレーションにおける無菌性保証、汚染管理、データインテグリティ、プロセスバリデーションに関する要件が厳格化している。米国では、FDAが2024年2月に医療機器品質システム規制(QMSR)の最終規則を公表し、ISO 13485:2016を参照規格として組み込んだ。これにより、バイオマニュファクチャリングワークフロー全体で使用されるセンサー、単回使用アセンブリ、その他の機器類似コンポーネントのサプライヤーにおいて、ISOに準拠した品質管理の重要性が高まっている。
欧州では、医療機器規則(EU)2017/745(MDR)が、関連する機器カテゴリーの文書化および適合性要件の形成を継続している。2025年から2026年にかけて、EUは実施の精緻化と規格整合に焦点を当てた対応を行った。2026年6月、欧州委員会実施決定(EU)2026/1231が、生物学的評価および関連するコンプライアンス経路に影響する整合規格への参照を更新した。一方、先進モダリティに関するISO標準化活動は2026年も継続し、ISO/DIS 23565(細胞治療製品向け機器システム)やISO/CD 20399-4(補助材料の分析証明書および原産地証明書)などのプロジェクトが進められ、細胞・遺伝子治療製造におけるアップストリームのトレーサビリティおよび文書化の必要性を強化している。
競合ランドスケープ
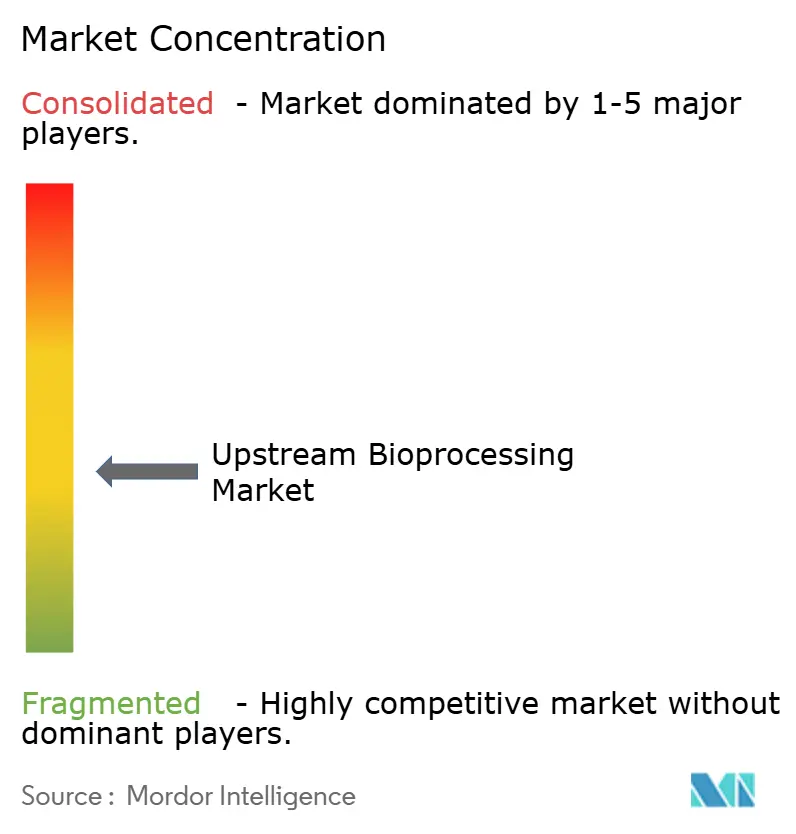
アップストリームバイオプロセッシング市場は、Thermo Fisher Scientific、Danaher CorporationおよびSartorius AGが垂直統合を活用してろ過膜、シングルユースバッグ、センサーおよび培地処方を支配する中程度の統合を示しています。差別化は価格競争よりもフルワークフローポートフォリオに依存し、独自の自動化アーキテクチャに組み込まれたクライアントに対して切り替えコストを生み出しています。中堅プレーヤーは灌流細胞保持デバイス、AI駆動制御ソフトウェアおよびカスタム培地などの専門的なギャップに集中しています。
Thermo FisherによるSolventumの精製ユニットの41億米ドルでの2024年買収は、真にエンドツーエンドのプラットフォームを提供するために重要なダウンストリーム資産を確保する必要性を示しました。SartoriusはマールボロのイノベーションセンターをGMPスイートを追加して拡張し、そのハードウェアをクライアントパイプラインに組み込むプロセス開発から初期段階製造サービスまでを提供しています。DanaherのCytiva部門はデジタルツインとプロセス分析技術に多額の投資を行い、データ駆動型製造へのシフトを強調しています。コスト最適化されたシングルユースシステムがレガシーステンレス鋼輸入品を置き換えられる新興市場、および専用バイオリアクターと閉鎖カートリッジ収穫デバイスが依然として十分に対応されていない先進治療ニッチにホワイトスペースの機会が残っています。
サプライチェーンの回復力が戦略的差別化要因となっています。複数大陸にわたる複数の樹脂・フィルム工場を持つベンダーはRFP評価で優先的な地位を確保します。ろ過培地をクロスライセンスするか、アナリティクス企業とセンサーを共同開発する企業はプラットフォームの粘着性を高め、複数年にわたる消耗品の継続的な需要を確保します。
アップストリームバイオプロセッシング産業リーダー
Thermo Fisher Scientific Inc.
Corning, Inc
Merck KGaA
Sartorius AG
Danaher Corporation(Cytiva)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
投資および生産能力に関する動向は、開発サイクルを短縮し、マルチモーダルなポートフォリオを支える高生産性かつ柔軟なアップストリームプラットフォームにおけるホワイトスペースを示している。2026年には、UCBがジョージア州における20億米ドル規模のバイオ医薬品施設計画を発表し、WuXi Biologicsが上海のMFG17原薬製造施設で最初のGMP製造キャンペーンを完了(単回使用バイオリアクターを使用し、フェドバッチおよびパーフュージョン方式を支援)するなど、主要なバイオマニュファクチャリングに関する発表やマイルストーンが相次いだ。これらは、自社製造およびCDMOの両環境において、スケーラブルな単回使用ハードウェア、パーフュージョン対応消耗品、統合プロセス制御に対する需要を強化している。
機会は、サプライチェーンの強靭性やローカル・フォー・ローカル製造プログラムが活発な地域において、原薬製造ネットワークの地域化・モダナイゼーションを中心にも集中している。2026年7月、Evonikがインディアナ州ティペカヌー拠点における1億米ドル規模のモダナイゼーションプログラム(大規模リアクターのアップグレードを含む)を発表し、Cytovanceはアップストリームプロセス開発にパーフュージョン機能を追加した。これらは、より迅速な技術移転と一貫した性能を支える強化型バイオリアクター、培地・供給液の最適化、高度なセンサー、オートメーションソフトウェアに対する継続的な購買需要を示唆している。サプライヤーの差別化は、検証済みの単回使用サプライの供給確実性(フィルム、樹脂、バッグ)、補助材料の文書化対応力、そしてスポンサーが適格性確認期間を延長せずにパーフュージョンおよび連続アップストリームワークフローを実行できるよう支援するサービス層への依存を、ますます強めている。
最近の業界動向
- 2026年3月:Sartoriusは、プロテオミクスプロファイリングと標的ゲノム編集を用いて設計された遺伝子操作CHO宿主細胞株を発表し、最大3倍の生産性向上と最長28日間の培養期間を報告した。この製品は、細胞株エンジニアリングとより厳格なプロセス制御要件を組み合わせることで、パーフュージョンや延長フェドバッチなどの強化型アップストリーム戦略を支援する。また、より高い細胞密度と長期運転を支援する必要がある培地、分析、バイオリアクタープラットフォームの競争水準を高めるものである。
- 2025年12月:Thermo Fisher Scientificは、インド・ハイデラバードに新たなバイオプロセスデザインセンターを開設し、韓国・仁川およびシンガポールのバイオプロセスデザインセンターの能力を拡張することで、アジアにおけるバイオ医薬品エコシステム支援を拡大した。これにより、単回使用および強化型アップストリームワークフローの地域プロセス開発およびスケールアップのスループットが向上し、現地および多国籍スポンサーの技術移転期間の短縮を支援する。この動きは、アジア太平洋地域の製造拠点拡大に伴うサプライチェーンのローカライゼーション戦略も後押ししている。
- 2024年6月:Thermo Fisher Scientificは、治療薬製造の環境負荷低減を目的としたバイオベースソリューションを発表し、バイオプロセスワークフローに関連する製品も含まれた。この動きは、単回使用が多いアップストリームオペレーションにおいて、材料選択や廃棄物プロファイルが調達判断に影響を与えるという環境面の重要性の高まりを反映している。また、無菌性やリーチャブル性能を損なうことなく、より環境負荷の低い消耗品によって差別化を図るようサプライヤーを促している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、バイオマニュファクチャリングにおいて、培養物が収穫可能な状態になるまで細胞を培養・管理するために使用されるツール、消耗品、および関連サービスとして定義される。これは、後の精製および仕上げ工程で使用される生物学的原料を生成するアップストリームの単位操作を対象とする。
対象範囲の除外事項:ダウンストリームの精製および充填・仕上げ活動は除外する。また、最終的な医薬品の流通および臨床医療の提供も除外する。
セグメンテーション概要
- 製品別
- 細胞培養製品
- 培地
- 血清・試薬
- サプリメント・成長因子
- バイオリアクターおよび発酵槽
- ステンレス鋼バイオリアクター
- シングルユースバイオリアクター
- 灌流バイオリアクター
- フィルター
- バイオリアクターアクセサリー
- その他の製品
- 細胞培養製品
- 使用タイプ別
- シングルユース
- マルチユース
- モード別
- 社内
- アウトソーシング
- エンドユーザー別
- バイオ医薬品企業
- 医薬品受託開発製造機関(CMO/CDMO)
- 学術・研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アップストリームプロセスの需要を明確に整理し、それが製品需要およびサービス支出にどのように転換されるかを把握することから始まる。定義および導入状況の背景を確立するために、米国FDAのデータベースおよびガイダンス、EMAのウェブサイト、WHOのパイプラインおよび製造関連の公表資料、OECDの医療・イノベーション指標などの公的資料を確認した。
仮定の現実性を保つため、企業の年次報告書、決算説明会の議事録、投資家向け説明資料、さらに細胞培養、発酵、パーフュージョンの動向に関する査読済み論文を活用してモデルを補強した。同時に、単回使用バイオリアクター、センサー、培地最適化に関する動向を追跡するために特許データベースを使用し、必要に応じてバイオプロセス関連の輸出入統計も確認した。ここに挙げた資料はあくまで例示であり、調査の過程では他にも多数の公的資料を照合・確認のために使用した。
一次インタビューおよび調査
一次的な電話取材および構造化された質問票を用いて、アップストリーム工程で実際に購入されているもの、価格の動向、および代替が進んでいる製品(例:単回使用対複数回使用)を確認した。仮定を最終化する前に、地域ごとの需要要因およびアウトソーシングパターンを検証するため、米州、EMEA、APAC全域の製造業者、サービスプロバイダー、エンドユーザーと意見交換を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):16% | APAC:43% |
| ミドルティア:46% | 機能・部門リーダー:33% | EMEA:35% |
| 小規模プレーヤー:16% | マネージャー:51% | 米州:22% |
市場規模算定と予測
市場規模の算定は、バイオマニュファクチャリング活動の指標とアップストリームの強度から需要を再構築し、その需要をカテゴリー別価格を用いて支出額に変換するトップダウン方式で構築された。最初の合計値が形成された後、サンプリングしたサプライヤーの収益分布、チャネルからの数量に関するフィードバック、および一般的なアップストリーム製品の単位数量×ASPといった選択的なボトムアップ推定と照合し、これによって外れ値を調整した。
モデルへの入力には、バイオ医薬品およびワクチン製造の拡大に関する指標、アップストリームオペレーションにおける単回使用システムの普及度、一般的なバッチおよびパーフュージョンの運転率、1運転あたりの培地・バッファー消費パターン、フィルター・センサー・アクセサリーの交換サイクルが含まれる。公的データが不足している部分については、インタビューで確認された保守的な範囲を用いて対処し、その後地域および最終用途構成にわたってストレステストを行った。予測にあたっては、生産能力の追加、アウトソーシング比率の変化、価格推移に関するシナリオ分析を適用し、最終的な推移は、実務者が予測期間中に達成可能と見込む水準と整合するように調整された。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、単一のデータポイントが結果を左右しないようにしている。モデルの出力を、設置済みバイオリアクター容量の方向性、バイオ医薬品製造に関する発表、アップストリーム消耗品の報告された成長パターンといった独立した指標と比較し、異常値については承認前に検証・修正を行う。
各レポートは、仮定の再確認、計算の監査を行うアナリストレビューの段階を経て、大きな差異が発生した場合には選定された回答者への追跡確認が行われる。データセットは年次で更新され、重大な事象が発生した場合には中間更新が行われ、最終的な提供前レビューを経て、提供時点で最新の見解が維持されるようにしている。
Mordor Intelligenceのアップストリームバイオプロセッシング市場規模と他の公表推計値との比較
アップストリームバイオプロセッシングに関する公表された市場価値は、同じテーマを対象としているように見えても、対象範囲の境界や使用されたデータの時点が必ずしも一致していないため、異なる値を示すことがある。また、企業が消耗品と機器で異なる価格設定の前提を採用している場合や、サービスおよびアウトソーシング支出の扱い方が異なる場合にも差異が生じる。
アップストリームの価格は培地、単回使用アセンブリ、ハードウェアの間で不均一に変動しており、地域収益の換算に使用する通貨換算のタイミングが見出しの数値に影響を与えるため、リフレッシュ主導の課題がここでよく見られる。データセットを最終化する直前にASPラダーを更新し、需要指標を再検証するために用いられる整合性チェックが、Mordor Intelligenceモデルにおいて2026年の値が251.5億米ドルとなる主な理由であり、他の公表資料はより早期の価格環境やより広範な収益バンドルを反映している可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 25.25 B (2026) | |
| グローバルコンサルティング会社A | USD 26.55 B (2024) | 異なる基準年および成長期間を使用しており、早期の価格設定および通貨換算のタイミングが、消耗品および単回使用アセンブリの後年のASPリセットを過小評価する可能性がある。 |
| 業界出版社B | USD 26.60 B (2024) | 基準年を2024年と定義し、長期的な予測を実施しているため、更新された製造活動指標に対する同等の短期検証チェックを行わずに、導入や価格上昇に関する仮定が拡大される可能性がある。 |
この表は、成長期待だけでなく、基準年の選択と更新頻度が数値のばらつきの多くを生み出していることを示している。明確なアップストリームの境界に推計を結びつけ、構築の最終段階で価格および需要の入力を再確認することにより、その出力は、検証および再現が可能な実践的な指標に対して追跡可能な状態が保たれる。


レポートで回答される主要な質問
グローバルアップストリームバイオプロセッシング能力はどのくらいの速さで成長していますか?
より多くの企業が柔軟なシングルユースおよび灌流技術を採用するにつれて、設置能力は2031年にかけて年平均成長率11.92%で拡大しています。
2031年にかけて最も多くの新規アップストリームスイートを追加する地域はどこですか?
アジア太平洋地域は、中国、インドおよび韓国が国内バイオ製造に補助金を提供する中、最高の12.8%成長を記録しています。
初期段階プログラムにシングルユースシステムが好まれる理由は何ですか?
使い捨てアセンブリは洗浄バリデーションステップを排除し、切り替え時間を短縮し、迅速な多品目スケジューリングをサポートします。
CDMOが生物製剤生産でシェアを拡大している要因は何ですか?
新興バイオテクノロジー企業は設備投資を避け、細胞・遺伝子治療の専門知識にアクセスするためにCDMOにアウトソーシングしています。
最大の生産性向上をもたらす技術はどれですか?
高強度灌流バイオリアクターは細胞密度を5〜10倍に高め、施設のフットプリントと売上原価を削減します。
サプライヤーは樹脂不足にどのように対処していますか?
ベンダーは地域のポリマー工場に投資し、材料調達を多様化していますが、新規設備が稼働するまでには最大2年かかります。
最終更新日:



