
バイオアナリティカル・テスティング・サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
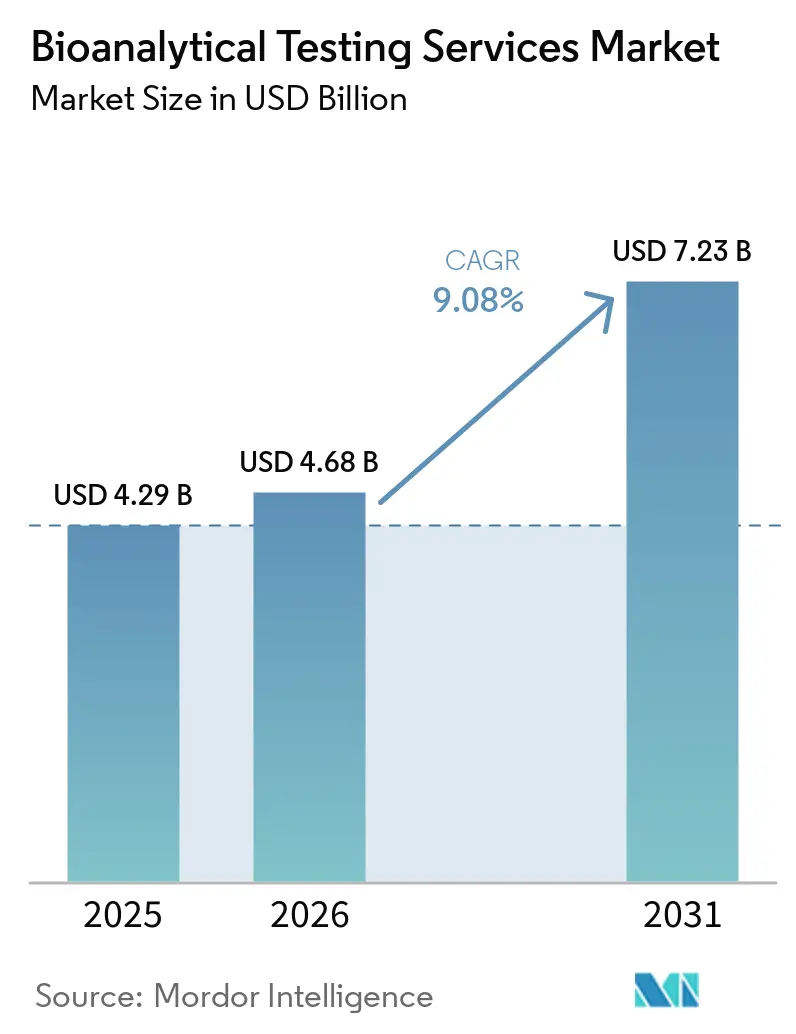
| 市場規模 (2026) | 4.68 十億米ドル |
| 市場規模 (2031) | 7.23 十億米ドル |
| 成長率 (2026 - 2031) | 9.08 % |
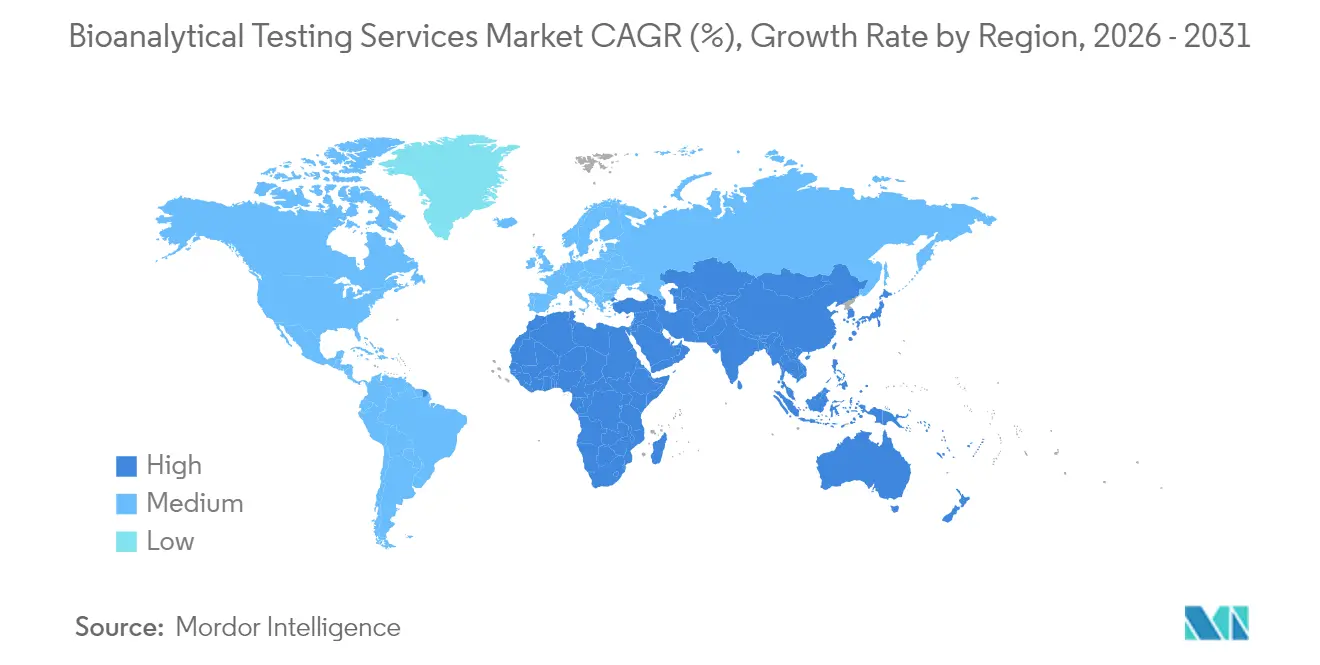
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
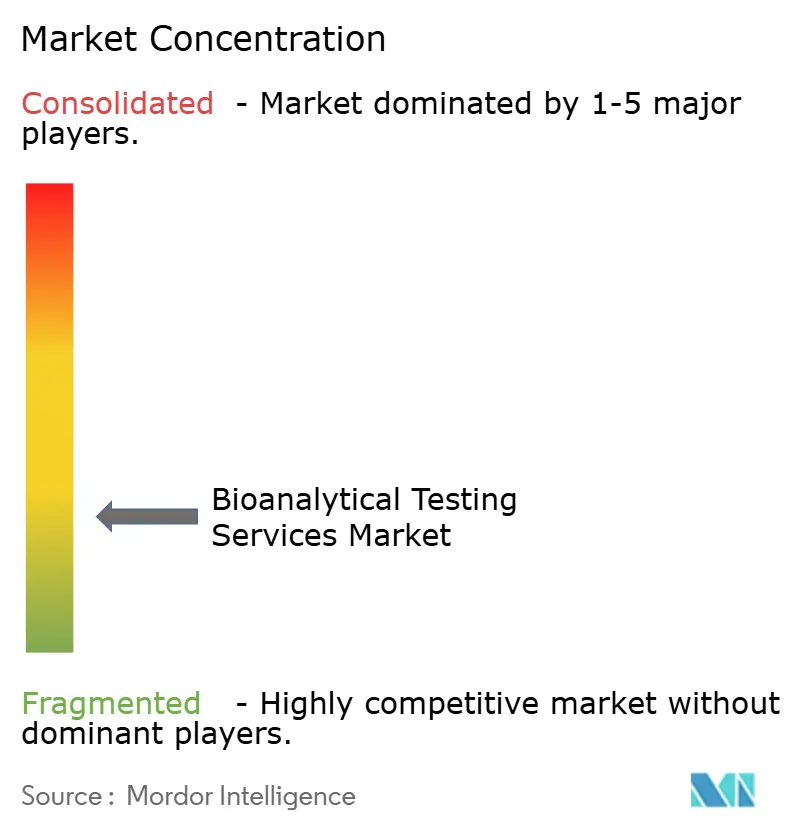
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオアナリティカル・テスティング・サービス市場分析
バイオアナリティカル・テスティング・サービス市場規模は2026年に47億米ドルと推定され、2025年の42億9,000万米ドルから成長しており、2031年予測は72億3,000万米ドル、2026年から2031年にかけて9.08%のCAGRで成長しています。
この加速は、当セクターがプレシジョン・メディシン(精密医療)プログラム、規制当局への申請、および薬物開発サイクルの短縮における支援機能から戦略的推進力へと転換していることを反映しています。アウトソーシングは現在、スポンサーが固定ラボを縮小し、高スループット能力を持つ専門の受託研究機関(CRO)に依存するにつれて、臨床試験分析の50%超を支えるようになっています。バイオロジクス、バイオシミラー、および複雑なモダリティは、スポンサーが自社内に保有するケースが少ない高解像度機器を必要としており、リガンド結合アッセイ、高解像度質量分析、および免疫原性試験に関する複数年のサービス契約を促進しています。一方、ICH M10のような調和ガイドラインに向けた世界的な取り組みは、繰り返し試験を削減する一方で、試験機関に対する技術的なハードルを同時に引き上げる統一的なバリデーション・アプローチを促進しています。COVID-19パンデミック時のサプライチェーン混乱は、さらにアウトソーシングの決定を強め、アッセイのターンアラウンドタイムを短縮する自動化プラットフォームの普及を加速させました。
主要レポートの要点
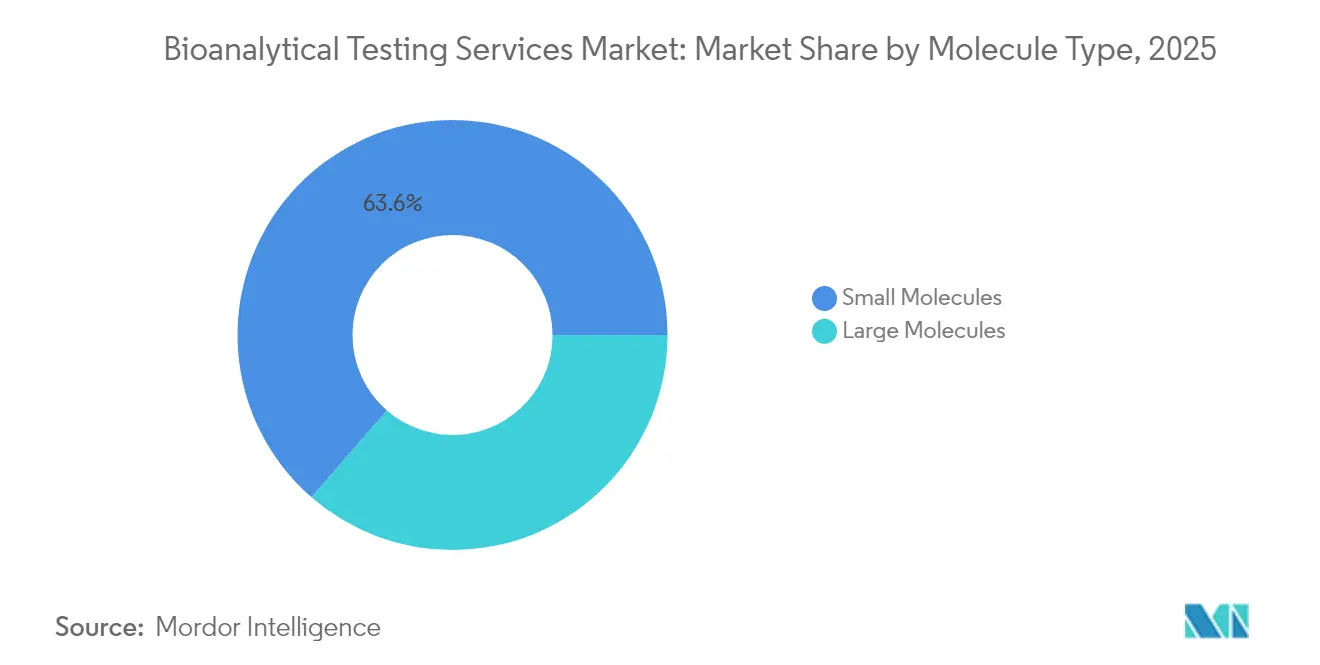
- 分子タイプ別では、低分子が2025年のバイオアナリティカル・テスティング・サービス市場シェアの63.62%を占め、高分子は2031年まで11.12%のCAGRで成長すると予測されています。
- 試験タイプ別では、バイオアベイラビリティ&バイオエクイバレンスが2025年の収益シェアの36.10%を占め、バイオマーカー・アッセイは2031年に向けて12.31%のCAGRで拡大すると予測されています。
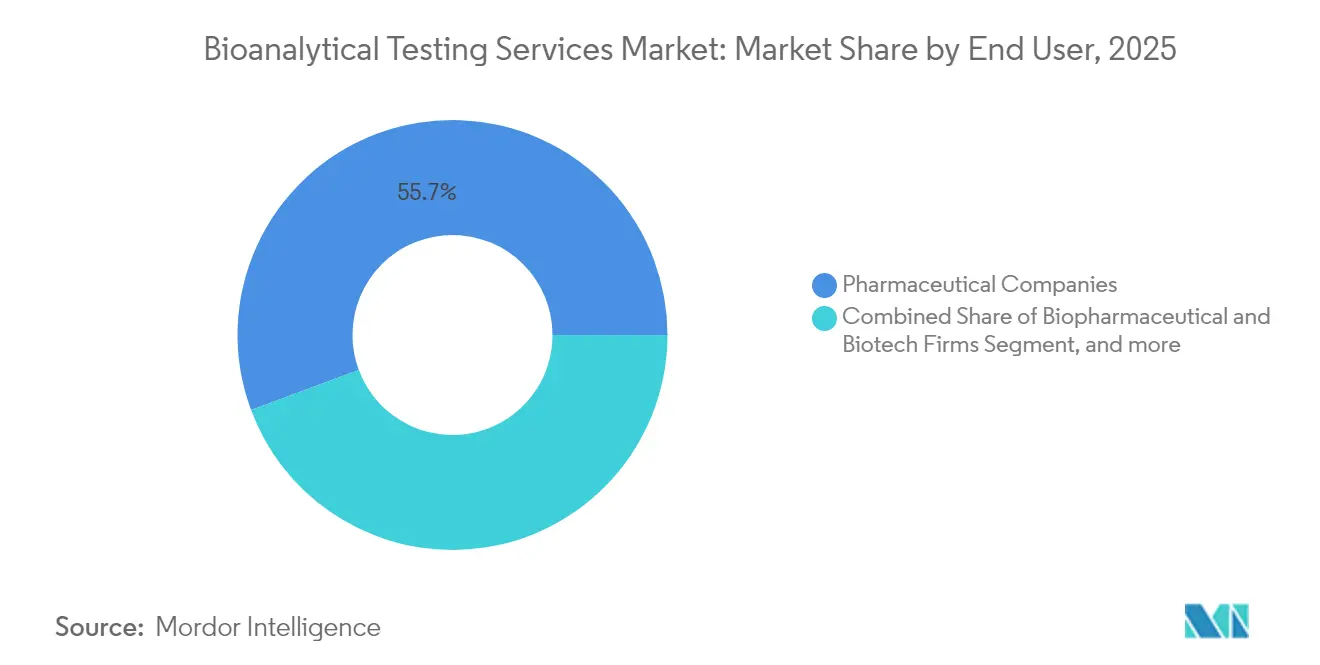
- エンドユーザー別では、製薬会社が2025年のバイオアナリティカル・テスティング・サービス市場規模の55.68%を占め、CDMOは2026年から2031年にかけて13.03%のCAGRで成長する軌道にあります。
- 地域別では、北米が2025年の収益シェアの41.92%でトップとなり、アジア太平洋は2031年まで11.74%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 分析試験の アウトソーシングの増加 | +2.1% | 北米および欧州連合(EU)が採用をリードする世界全体 | 中期 (2〜4年) |
| バイオロジクス&バイオシミラー パイプラインの拡大 | +1.8% | 世界全体、 米国、EU、および新興アジア太平洋市場に集中 | 長期(4年 以上) |
| 世界の臨床試験数の 増加 | +1.5% | アジア太平洋がコア、 中東・アフリカおよびラテンアメリカへの波及 | 中期 (2〜4年) |
| 厳格な PK/PD&バイオエクイバレンス規制義務 | +1.2% | 世界全体、 米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、医薬品・医療機器庁(PMDA)にわたる調和 | 長期(4年 以上) |
| 分散型試験における マイクロサンプリング&乾燥血斑(DBS)の採用 | +0.9% | 北米 &欧州連合(EU)、アジア太平洋へ拡大 | 短期(2年 以内) |
| アッセイのターンアラウンドタイムを短縮する AI駆動分析 | +0.7% | 世界全体、 先進国市場での早期採用 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
分析試験のアウトソーシングの増加
製薬スポンサーは、固定ラボから柔軟でテクノロジーを活用したパートナーシップへと資本を再配分しており、アウトソーシングの浸透率を前例のないレベルに引き上げています。サブppmの不純物検出と多重リガンド結合アッセイを必要とするバイオロジクスのワークフローは、現在ほぼ全面的にCROに委ねられています。パンデミックの制限措置により、社内ラボが閉鎖される一方で、CROネットワークは災害復旧プロトコルを通じて業務を継続したため、この転換が加速しました。[1] 1台50万米ドルを超える高解像度質量分析計と自動化サンプル前処理ロボットへのアクセスは、迅速なデータ読み出しを求める中小バイオテク企業にとって依然として決定的な要因となっています。
バイオロジクス&バイオシミラー・パイプラインの拡大
2025年には、大分子の承認件数が米国食品医薬品局(FDA)の承認件数の46%を占め、モノクローナル抗体、融合タンパク質、および抗体薬物複合体(ADC)によって牽引されており、これらはポテンシー、糖鎖付加、ならびに宿主細胞タンパク質含量を評価するための直交アッセイを必要とします。[2] 240種類以上のバイオシミラーが開発中であり、高価な有効性試験よりも分子の類似性に焦点を当てた比較分析への需要が強まっています。英国医薬品・医療製品規制庁(MHRA)などの規制当局は、分析エビデンスが説得力ある場合に特定の有効性試験を免除する姿勢を示しており、先進的な生物物理学的技術および多変量統計の採用を加速させています。
世界の臨床試験数の増加
アジア太平洋の治験実施者は、スポンサーがコスト効率の高い被験者登録、民族的多様性のあるコホート、および韓国、台湾、日本における迅速な承認を追求した結果、試験数が二桁成長を記録しました。Novotechなどのような企業は、現在アジア太平洋の新施設で月間約3万4,000件のサンプルを処理しており、PK、PD、および免疫原性アッセイに対する地域需要を支えています。西側諸国の地政学的不確実性、能力上の ボトルネック、およびインフレ圧力が、試験の東方移行をさらに促進しています。
厳格なPK/PD&バイオエクイバレンス規制義務
ICH M10はバリデーションテンプレートを調和させる一方で、既存の品質管理システムを圧迫するクロスバリデーションおよびパラレリズムチェックを導入しています。米国食品医薬品局(FDA)の2024年データ完全性に関するドラフトガイダンスは、リスクベースの電子記録を義務付け、監査証跡の精査を拡大しており、手動ステップを最大86%削減できる実験室情報管理ソフトウェアおよびロボット駆動データレビューパイプラインへの投資を促進しています。[3] グローバルな申請を行うラボは、高変動性薬物、狭い治療域(NTI)化合物、およびマイクロサンプリングプロトコルに関する異なる閾値に対応する必要があり、多国籍プロジェクトにオーバーヘッドが加わっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 複雑かつ急速に進化する 世界規制 | -1.4% | 世界全体、特に米国食品医薬品局(FDA)と欧州医薬品庁(EMA)の調和において複雑 | 長期(4年 以上) |
| 熟練したバイオアナリティカル 科学者の不足 | -0.9% | 主に北米&欧州連合(EU)、アジア太平洋でも新興 | 中期 (2〜4年) |
| 高解像度質量分析(HR-MS) プラットフォームへの高い設備投資(CapEx) | -0.7% | 世界全体、 中小ラボへの影響が大 | 中期 (2〜4年) |
| 自宅での検体採取における 検体完全性リスク | -0.5% | 分散型試験をリードする 北米&欧州連合(EU) | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
複雑かつ急速に進化する世界規制
地域ごとに異なる規制上の要件が複数プロトコルのバリデーション計画を引き続き生み出し、開発予算を15〜20%膨らませています。検査室開発試験(LDT)に対する米国食品医薬品局(FDA)の監督が強化される可能性により、臨床検査機関は医薬品と同様のGMPシステムへの対応を迫られ、文書管理、変更管理、およびデータ完全性アーキテクチャの設備投資が必要になります。自社内に規制チームを持たない中小プロバイダーは、コンプライアンスのオーバーヘッドが増大するにつれ、競争上の向かい風に直面しています。
熟練したバイオアナリティカル科学者の不足
高解像度質量分析、データサイエンス、および規制当局対応のスキルは依然として希少であり、学術プログラムが業界の技術サイクルに後れを取っています。パンデミック期のラボ閉鎖により、新卒者の実地訓練が妨げられ、専門知識のギャップが拡大しました。一部のプロバイダーは、ロボティクスとAIを導入した「ダークラボ(無人ラボ)」を活用することで、最小限の人的介入で24時間スループットを実現することで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子タイプ別:
高分子がイノベーションを牽引大分子バイオアナリティカル・テスティング・サービスは急速な勢いを見せているが、2025年においても小分子がバイオアナリティカル・テスティング・サービス市場シェアの63.62%を占めている。大分子セグメントは、モノクローナル抗体、融合タンパク質、ペプチド治療薬の需要を背景に、リガンド結合アッセイ、細胞ベースの力価試験、免疫原性評価を必要とすることから、11.12%のCAGRで拡大している。こうした需要により、各ラボはハイスループットのGyrolabイムノアッセイプラットフォームおよびマルチアトリビュートメソッドの質量分析ワークフローを導入し、数分以内に構造変異体を同定することが求められている。
投資の強度は引き続き高まっている。例えばWuXi AppTecは、ペプチド製造能力を固相合成リアクター32,000Lまで増強し、バイオシミラー開発企業からの比較分析依頼の急増を支えている。スポンサー企業は長期的な有効性試験よりも分析的類似性パッケージを優先しており、高度な直交技術がルーティンサービスへと組み込まれつつある。パイプラインが多様化するにつれ、バイオアナリティカル・テスティング・サービス市場は、増大する複雑性に対応するため、生化学、統計学、自化にまたがる学際的なスキルセットに大きく依存することになる。
注記: 全セグメントのシェアはレポート購入後に入手可能
試験タイプ別:
バイオマーカー・アッセイがイノベーションをリードバイオアベイラビリティ&バイオエクイバレンス業務は2025年の収益の36.10%を占め、ジェネリック医薬品の規制コンプライアンスを確保しています。しかし、バイオマーカー・アッセイは12.31%のCAGRで際立った成長を示しており、これは最近の米国食品医薬品局(FDA)承認の40%超に見られるプレシジョン・メディシン(精密医療)戦略を反映しています。スポンサーは、患者を層別化するためにプロテオミクス、メタボロミクス、およびリピドミクスを組み合わせたマルチオミクスパネルをますます要求しており、この能力はDalton Bioanalyticsなどの企業がコストを抑えてデータの深度を高めるシングルラン・アッセイを通じて先駆けています。
AI駆動分析はターンアラウンド時間を短縮し、適応型試験におけるほぼリアルタイムの用量調整を可能にしています。免疫原性および中和抗体アッセイも、バイオロジクスの量が増加するにつれ、超低検出限界および確認ワークフローを必要としながら堅調な需要を示しています。ADME(吸収・分布・代謝・排泄)試験は依然として基本的なものですが、高解像度プラットフォームが代謝物マッピングの効率を向上させ、バイオアナリティカル・テスティング・サービス業界の広範なサービスミックスにおけるその妥当性を確固たるものにしています。
エンドユーザー別:
CDMOがパートナーシップモデルを加速製薬会社は2025年の収益の55.68%を支配しているものの、統合的な研究から製造までのパートナーシップが浸透するにつれ、受託開発製造機関(CDMO)は13.03%のCAGRに向けた軌道にあります。BioDuroのCRDMOモデルはその魅力を示しています:統合された探索研究、分析、およびGMP製造がテクノロジー移転リスクを低減し、タイムラインを短縮します。CDMOはバイオロジクスパイプラインをサポートするためにバイオアナリティカル・ラボを拡充しており、その結果として複数年のマスター・サービス・アグリーメントを獲得しています。
WuXi Biologicsは非COVID関連サービスの収益成長を報告しており、統合的なエンゲージメントの粘着性を示しています。学術および公的研究機関は、商業申請よりも橋渡し研究に焦点を当てた、安定しているものの成長が緩やかなユーザーにとどまっています。全体として、CDMOに結びついたバイオアナリティカル・テスティング・サービス市場規模は、スポンサーがエンドツーエンドの説明責任のためにベンダーを集約するにつれ拡大していくでしょう。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
北米バイオアナリティカル試験サービス市場
北米は2025年に世界収益の41.92%を創出し、製薬企業本社の集積、FDAとの近接性、および充実したGLP(医薬品安全性試験実施基準)インフラがその基盤となっている。LabCorpなどの主要プロバイダーは、主力医薬品プログラムを支える国内ラボに14,000名以上の従業員を配置している。しかし、人材不足と高騰する人件費が利益率を圧迫し、低コスト地域への選択的アウトソーシングを促進している。カナダの施設はバイリンガル申請対応により米国の能力を補完し、メキシコのニアショアリングの勢いは、米国輸入規制に準拠したGLPサイトへの新規投資を促している。
欧州およびアジア太平洋バイオアナリティカル試験サービス市場
欧州は、EMA(欧州医薬品庁)の統一的な規制枠組みおよびバイオシミラー分野におけるリーダーシップにより第2位を占めている。ドイツ、フランス、英国はCRO(医薬品開発業務受託機関)およびCDMO(医薬品製造開発受託機関)施設のクラスターを擁し、学術機関と連携している。Eurofins Scientificだけで900以上の欧州ラボを運営し、年間4億5,000万件の試験を実施している。ブレグジット後、英国はバイオシミラーの承認経路を迅速化して競争力を維持し、柔軟な規制姿勢を示すことでバイオファーマの分析業務を引き続き誘致している。EUによるバイオ医薬品製造ハブへの投資およびホライズン・ヨーロッパのR&D助成金は、需要を堅調に維持するであろう。 アジア太平洋地域は11.74%のCAGRで最も急成長するゾーンであり、臨床試験の移行、製造能力の拡大、および政府の支援策がその原動力となっている。中国は現地CROが能力を拡大する中でサンプル量をリードし、日本は世界第3位の医薬品市場としての地位により、バイリンガル文書を必要とする複雑な申請の安定した流れを確保している。韓国および台湾は税額控除と迅速審査を活用し、効率的な被験者登録とコスト管理を求める多国籍企業を誘致している。インドのGLP適合に向けた国家的取り組みおよびオーストラリアのバイオテクノロジークラスターは、地域の能力を多様化している。その結果、バイオアナリティカル試験サービス市場においてアジア太平洋地域の収益は、今十年の後半に欧米水準へと収斂していくであろう。
規制環境
バイオアナリティカル試験サービスは、2023年1月に発効したICH M10を基盤として、厳格化かつ調和が進むバリデーション体制のもとで運営されている。ICH M10は、化学薬品と生物学的製剤の定量化の両方に対応するバイオアナリティカル法バリデーションおよび試験サンプル分析について、国際的な基準を定めている。欧州連合では、CHMPが採択した実施戦略(2024年4月)などのEMAの取り組みにより、販売承認申請におけるICH M10の適用方法が正式化され、CROの適格性評価、クロスバリデーションの要件、そして複数地域申請に用いられる文書パッケージの形が定まった。
米国では、FDAが2024年6月に「M10 Bioanalytical Method Validation and Study Sample Analysis」ガイダンスを発表し、規制上の判断を支える法バリデーションおよびサンプル分析の実務に関する要求事項を強化した。FDAはさらに、2026年4月に「Bioanalytical Method Validation for Biomarkers」ガイダンスを発行し、精密医療プログラムに関連するバイオマーカーアッセイの厳格性を高め、頑健なバリデーション、データインテグリティ管理、規制対象試験全体にわたる監査対応可能な記録を実証できる検査機関に対するコンプライアンスプレミアムを高めた。
競争環境
市場は中程度の断片化を示しているものの、規模と技術投資がリーダーを差別化するにつれて統合が進んでいます。50万米ドルを超える高解像度質量分析システムと専門スタッフの組み合わせが、相当な参入障壁を形成しています。Eurofins Scientificはスケールの優位性を体現しており、61カ国で20万件以上の検証済みアッセイを提供し、年間4億5,000万件の検査を完了しています。買収活動は補完的な生物物理学的プラットフォームを中心に展開されており、BrukerによるSierra Sensorsの買収およびWatersによるWyatt Technologyの買収が、複雑なバイオ治療薬に対するサービスの幅を広げています。
戦略的方向性は垂直統合と地域拡大を優先しています。プロバイダーは、テクノロジー移転の摩擦を排除するため、探索スクリーニングから規制バイオアナリシスおよび商業QCまでを一つの契約のもとで結び付けています。ロボティクス駆動のダークラボは、科学者不足を緩和しエラー率を低下させる24時間ワークフローを約束しています。Dalton Bioanalyticsなどの先行企業が展開するマルチオミクスおよびAI支援データマイニングのニッチには白地スペース(ホワイトスペース)が残っています。全体として、競争は規制への精通、グローバルロジスティクス、および自動化分析を統合して、より複雑な治療環境を歩むスポンサーを支援することにかかっています。
バイオアナリティカル・テスティング・サービス業界リーダー
-
SGS SA
-
Syneos Health
-
Charles River Laboratories
-
Labcorp Drug Development(Covance)
-
ICON plc
- 注:主要企業の掲載順は順位を示すものではありません。
バイオアナリティカル・テスティング・サービス市場 このレポートでカバーされる企業
- LabCorp
- Charles River
- Thermo Fisher – PPD
- Eurofins
- ICON
- Syneos Health
- SGS
- Intertek Group
- WuXi App Tec
- Medpace Holdings
- BioAgilytix Labs
- Frontage Labs
- Toxikon Corp.
- Covance-Monogram
- Altasciences
- SGS Vitrology
- Eurofin-Advinus
- Analytical Bio-Clear
市場機会と将来展望
2026年における能力増強と拠点展開は、主要なバイオファーマ拠点の近くでGLP準拠のバイオアナリシスとバイオマーカー・オミクス能力を組み合わせて提供できるプロバイダーにとっての空白地帯を示している。Thermo Fisher Scientific社のPPDは、スウェーデンのゴーテンボルグに新たなバイオアナリティカル・バイオマーカー研究所を開設し(2026年5月)、Ardena社はニュージャージー州サマーセットでGLP準拠のバイオアナリティカル研究所の運用を開始し(2026年4月)、Celerion社はスイスのチューリッヒでバイオアナリティカル研究所を拡張した(2026年6月)。これらの投資は、物流チェーンの短縮、サンプルからデータまでのサイクルの高速化、現地での科学的連携というスポンサー側の優先事項に合致しており、同時にICH M10に整合した申請対応力を維持している。
機器主導のスケーリングと統合サービスモデルも、特に多くのスポンサーが自社内で実施しない高スループット質量分析法や複雑モダリティ試験において、差別化されたプロバイダーの成長を支えている。Veloxity Labs社はイリノイ州ピオリアにSCIEX 6500+システムを追加し(2026年4月)、Eurofins Viracor BioPharma社はセントチャールズのバイオアナリティカル業務をカンザス州レネクサの施設に統合し、能力を強化した(2026年2月)。これは能力の統合と高度な試験メニューの拡大を反映している。2026年4月に発行されたFDAのバイオマーカーバリデーションガイダンスにより、バイオマーカーアッセイをバリデートしつつ、頑健な電子記録と監査証跡を維持できる検査機関は、従来のPK、BE、免疫原性試験に加えて、規制対象のバイオマーカー主体プログラムへの道がより明確になっている。
最近の産業開発事情 バイオアナリティカル・テスティング・サービス市場
- 2026年6月:SGSがCMIC, INC.を買収し、シカゴにある27,000平方フィートのGLP準拠バイオアナリティカル施設を追加した。同施設は生物製剤および治療薬に特化している。この取引により、SGSは規制対象バイオアナリシスにおける能力と対応範囲を拡大し、より多くの試験ボリュームを取り込み、北米のスポンサー向けサービスを統合する能力が向上した。
- 2026年5月:SGSがフィラデルフィアのKeystone Bioanalyticalを買収した。同社はGLP準拠の定量的LC-MS/MS法開発、バリデーション、分析を専門としている。この買収により、低分子および標的定量能力が強化され、単一のプロバイダーネットワークのもとで薬剤開発試験のエンドツーエンドのワークフローが支援される。
- 2026年1月:LabcorpはRocheと契約を締結し、米国の臨床検査室にcobas Mass Specソリューションを導入することとなった。初期展開はノースカロライナ州バーリントンで予定されている。完全自動化された質量分析への移行は、より高いスループットと標準化された試験を支え、質量分析ベースの分析に依存するプログラムの運用一貫性の向上に寄与しうる。
バイオアナリティカル・テスティング・サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は生物学的サンプル中の薬物、代謝物、バイオマーカーを測定するためにアウトソーシングされたバイオアナリティカル・テスティング業務を対象とし、前臨床および臨床試験における規制対応研究に必要な方法開発・バリデーション活動も含む。
対象外の範囲:医薬品開発のための規制対応バイオアナリシスの一環として実施されない、ルーティンの臨床診断検査および病院検査室サービスは対象外とする。
セグメンテーション概要
- 分子タイプ別
- 低分子
- 高分子
- 試験タイプ別
- バイオアベイラビリティ&バイオエクイバレンス
- 薬物動態(PK)
- 薬力学(PD)
- 吸収・分布・代謝・排泄(ADME)
- 免疫原性および中和抗体アッセイ
- バイオマーカー&オミクスベース・アッセイ
- その他の試験
- エンドユーザー別
- 製薬会社
- バイオ医薬品・バイオテク企業
- 受託開発製造機関(CDMO)
- 学術・政府機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、およびバリデーション
デスクリサーチ
まず、需要量と研究の強度を示す公開情報をもとにモデルを構築し、インタビューを通じて得た前提条件を用いてサービス収益へと換算する。主な入力データとしては、FDAおよびEMAのガイダンスや医薬品承認情報開示などの規制当局・公的登録情報、ClinicalTrials.govの試験活動、OECDおよび世界銀行の医療・研究開発指標、アッイおよびバイオマーカー研究の方向性に関するPubMedなどの文献情報が挙げられる。
規模の妥当性を検証するため、アウトソーシングされた研究開発費に関する手がかりを得るための企業の財務報告書や投資家向け資料、アッセイの普及状況を示す業界団体のウェブサイトや学会資料、設備増強に関する信頼性の高い報道なども参照する。必要に応じて、企業財務情報の有料サービスおよび特許データベースを活用し、単一の情報源に依存することなく、サービスの展開状況や新興技術のテーマを迅速に把握する。ここに挙げたソースはあくまで例示であり、データ収集、クロスチェック、および内容確認のために他の多数の公開情報も活用している。
一次インタビューおよびサーベイ
一次調査は、活動シグナルを市場価値へと変換し、実際の価格設定およびアウトソーシング行動を検証するために活用する。主要地域のラボ責任者、品質・規制担当マネージャー、事業開発チーム、スポンサー側の試験オーナーへのヒアリングを実施し、分子タイプや試験フェーズにわたって回答に大きなばらつが見られる場合は、主要な前提条件を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:17% | アジア太平洋地域:51% |
| 中位層:50% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ地域:29% |
| 小規模プレイヤー:18% | マネージャー:45% | 南北アメリカ地域:20% |
市場規模算定と予測
市場規模の算定は、臨床・前臨床活動、分子の種類、アウトソーシングシェアを用いて年間テスト需要プールを再構築し、標準的な試験量とサービス価格帯を用いて収益へと換算するトップダウンアプローチを採用している。並行して、主要ワークフローにおけるアッセイパネルあたりのサンプル価格と推定サンプルスループットの積算など、選択的なボトムアップ検証によって合計値を裏付け、小規模ラボの情報開示が不十分な部分についてはギャップを調整する。
主なモデル入力値には、フェーズ別の試験開始件数、パイプラインにおける生物製剤と小分子の比率、プロトコルあたりのサンプリング強度(PKおよび免疫原性の反復ンプリングを含む)、キャパシティに影響する平均ターンアラウンドタイムおよび再実施率、コンプライアンス要件と人件費に起因する地域別価格差が含まれる。予測は、試験活動、研究開発資金動向、アウトソーシング浸透率の間の回帰的な関係性に基づくシナリオ分析を用いて策定され、今後5年間のアッセイの複雑性、バイオマーカーの普及、設備増強に関するインタビュー回答者の見通しと整合させている。
データバリデーションと更新サイクル
試験あたりおよびサンプルあたりの推定収益を、インタビューで得た範囲や試験件数・承認件数・財務報告書におけるアウトソーシング強度に関するコメントなど公開シグナルと比較することで、アウトプットを検証する。外れ値については、前提条件の監査(例:異常な価格上昇、非現実的なスループット、ワークフロー間の二重計上)を通じて調査し、承認前に第二アナリストによるレビューを実施する。
レポートは年次で更新され、規制の変更、大規模な設備増強、臨床試験活動の急激な変化など重要なイベントが発生した場合には中間新を行う。納品前には最終チェックを実施し、市場の見解がその時点で入手可能な最新データを反映していることを確認する。
Mordor Intelligenceのバイオアナリティカル・テスティング・サービス市場規模と他の公表推計値との比較
バイオアナリティカル・テスティング・サービスの公表市場規模が大きく異なって見えるのは、各調査会社がサービス、エンドユーザー、試験ステージの組み合わせを異なる形で選択し、基準年や価格ロジックも異なるためである。パイプラインの動向を重視するモデルもあれば、測定可能な試験活動と換算係数により厳密に基づくモデルもあり、それが最終的な収益合計に影響する。
臨床試験活動、分子の種類、インタビューで検証した価格帯が、Mordor Intelligenceの数値を4.68 ビリオン 米ドル(2026年)に結びつける根拠であり、規制対応バイオアナリシスに不要な隣接ラボサービスを加算することで数値を膨らませることはしていない。最大のギャップは通常、方法開発が個別に計上されるか一括計上されるか、バイオマーカーおよび免疫原性業務の扱い方、社内テストのアウトソーシング比率の前提、および複数地域の集計における為替タイミングの処理方法から生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.80 ビリオン 米ドル(2024年) | 2024年を基準年とし、バイオアナリシス周辺のより広範なラボサポートサービスを含む可能性があり、混合価格での収益換算時に合計値が高くなる場合がある。 |
| ライフサイエンス出版社B | 5.38 ビリオン 米ドル(2026年) | より広範なワークフローおよび技術スコープと、地域全体でより高いアウトソーシングシェアの前提を適用している可能性が高く、2026年の値が活動連動型価格帯を上回る結果となっている。 |
この比較から、差異の大部分は成長方向性に関する見解の相違ではなく、スコープの境界設定およびアウトソーシングと価格の適用方法によって説明されることが示されている。需要プールを試験活動に紐付けて追跡可能な状態に保ち、インタビューによって価格・数量の計算を検証することで、最終的な数値再現性が高く、年次での監査が容易な状態を維持している。
レポートで回答されている主要な質問
バイオアナリティカル・テスティング・サービス市場の現在の規模はどのくらいですか?
市場は2026年に47億米ドルを生み出し、2031年までに72億3,000万米ドルに達すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋が臨床試験の移行と規制改革によって牽引された11.74%のCAGR予測でトップです。
バイオマーカー・アッセイはなぜこれほど急速に拡大しているのですか?
プレシジョン・メディシン(精密医療)戦略はマルチオミクスプロファイリングを必要としており、バイオマーカー・アッセイ需要を2031年まで12.31%のCAGRで押し上げています。
CDMOはどのように市場に影響を与えていますか?
CDMOは探索研究から製造までを統合し、シングルコントラクトによる説明責任を提供することで13.03%のCAGR成長を実現しています。
主な規制上の課題は何ですか?
世界各地で異なるバリデーション基準と厳格化するデータ完全性規制が、コンプライアンスコストを引き上げ、プロジェクトのタイムラインを長期化させています。
自動化はどのように人材不足に対応していますか?
ロボティクス駆動の「ダークラボ(無人ラボ)」とAI分析が24時間スループットを実現し、希少な専門科学者への依存を低減しています。