
英国採掘機器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 0.92 十億米ドル |
| 市場規模 (2031) | 1.11 十億米ドル |
| 成長率 (2026 - 2031) | 3.78 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国採掘機器市場分析
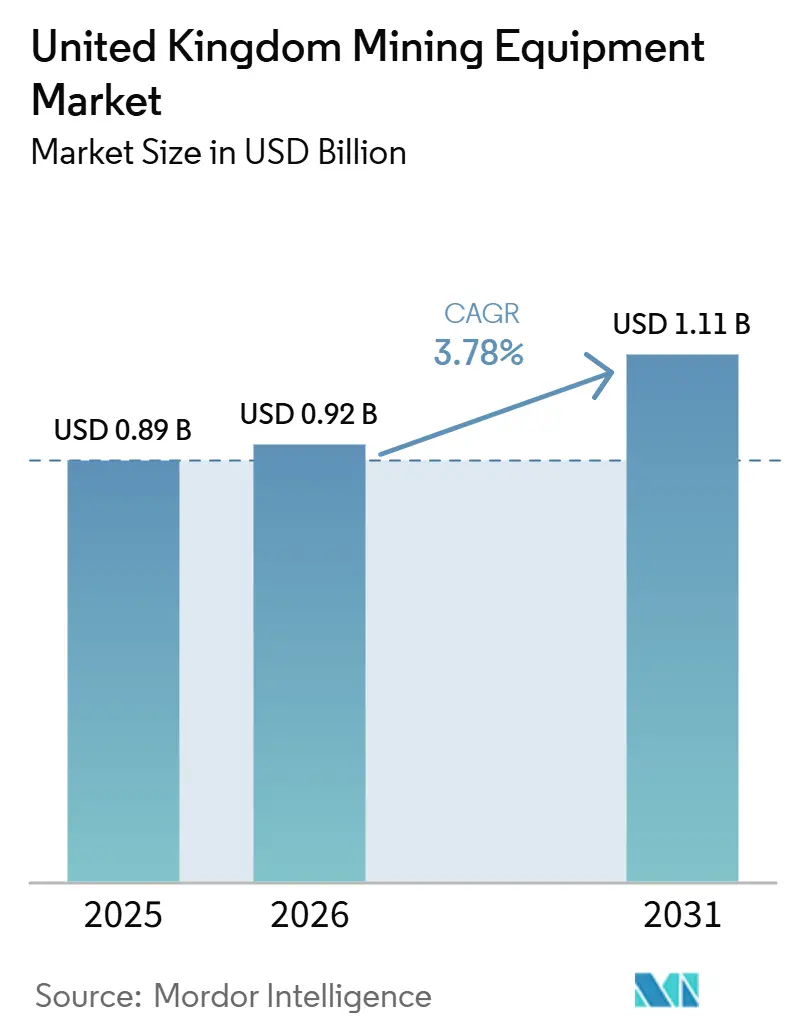
英国採掘機器市場規模は2025年に0.89 ビリオン 米ドルと評価され、2026年の0.92 ビリオン 米ドルから2031年には1.11 ビリオン 米ドルに達すると推定されており、2026年から2031年にかけてCAGR 3.78%で成長する見込みです。主要な発電所の閉鎖と新規石炭採掘ライセンスの禁止が近づく中、熱炭向け機器の需要は大幅に減少しています。一方、リチウム、スズ、タングステン、およびインフラ用骨材などのセクターでは設備投資が増加しています。英国重要鉱物戦略に基づく政府のインセンティブと国家富裕基金からの共同投資が、コーンウォールやカウンティ・ダラムなどの地域における坑内機器の受注増加を牽引しています [1]。さらに、大規模なインフラプロジェクトが大量の骨材を移動させており、イングランド全土での地表機器の稼働を支えています。オペレーターはフリートを更新し、より厳格な排出基準を満たすために旧型モデルを置き換えるとともに、バッテリー電気式およびハイブリッドユニットの試験を行っています。この移行は、潜在的な炭素税へのエクスポージャーを低減し、高効率ローダー、トラック、および移動式クラッシャーへの調達をシフトすることを目的としています。少数の大手骨材生産者が国内生産の大部分を占めているものの、ドリル、運搬、および処理機器の市場は依然として競争が激しい状況です。グローバルな機器メーカーと地元ディーラーが競争を続けており、価格規律は維持されているものの、マージンは逼迫しています。
主要レポートのポイント
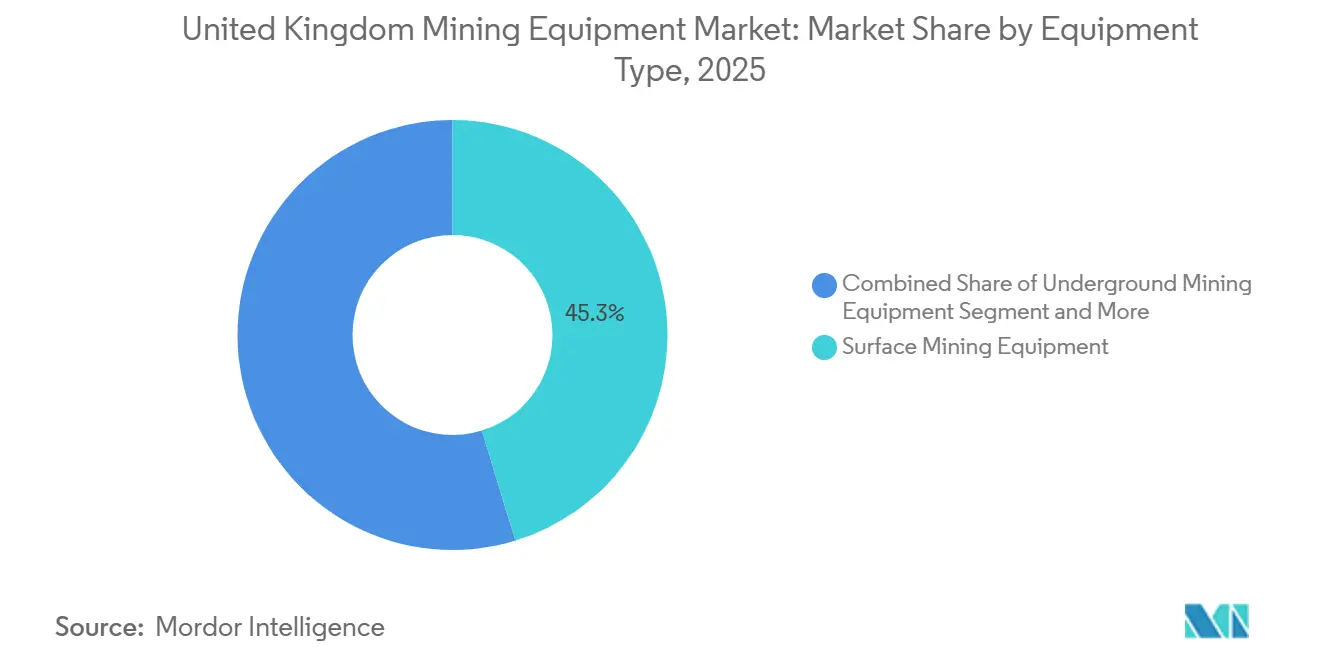
- 機器タイプ別では、露天掘り機器が2025年に45.27%の収益シェアでトップとなり、一方でローダーは2031年にかけて最高の6.46% CAGRを記録すると予測されています。
- 自動化レベル別では、手動機械が2025年の英国採掘機器市場シェアの68.28%を占め、完全自律型システムは2026年から2031年にかけて7.43% CAGRで拡大する見込みです。
- パワートレイン別では、内燃機関ユニットが2025年に76.58%の収益シェアを保持し、バッテリー電気自動車は予測期間中に7.78% CAGRで成長すると予想されています。
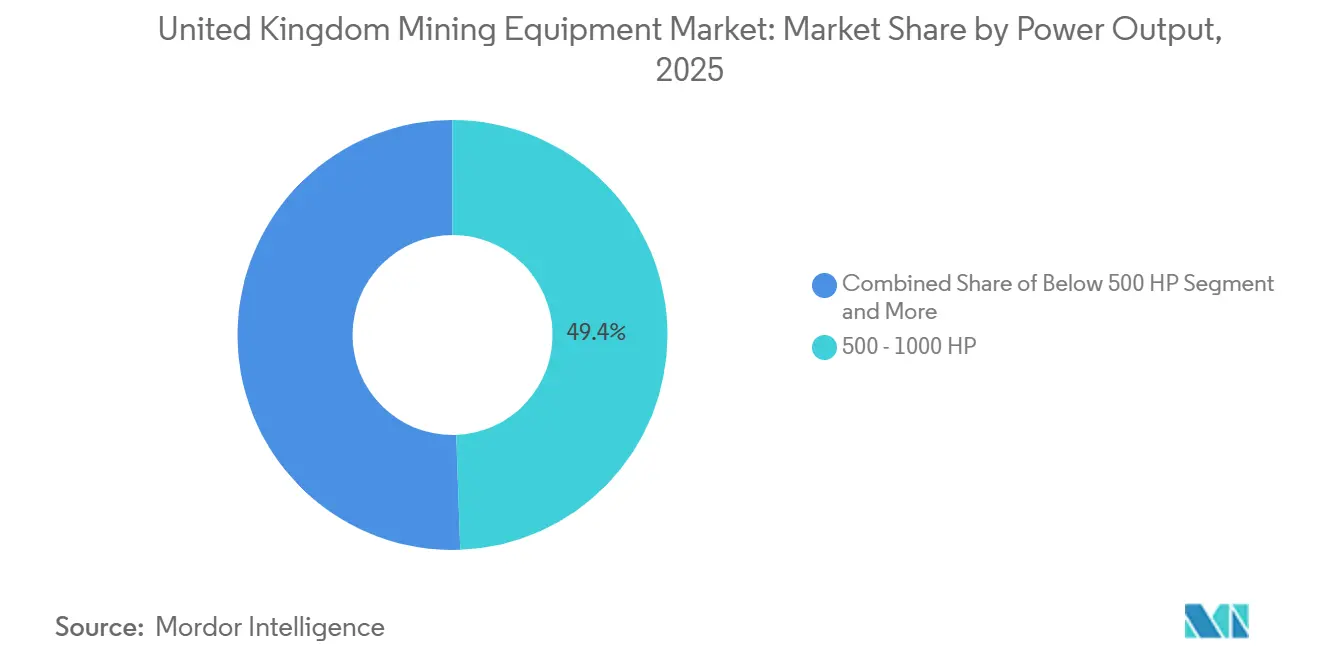
- 出力別では、500~1,000馬力クラスが2025年の英国採掘機器市場シェアの49.42%を占めましたが、1,000馬力超の機器は2031年にかけて最速の6.37% CAGRを記録すると予測されています。
- 用途別では、金属採掘が2025年の英国採掘機器市場の46.75%を占め、鉱物採掘需要は2031年にかけて6.43% CAGRで増加すると見込まれています。
- 地域別では、イングランドが2025年に68.74%のシェアで英国採掘機器市場を支配し、スコットランドが2031年にかけて最高の6.54% CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー重要金属需要 | +1.2% | イングランド、スコットランド、ウェールズ | 中期(2~4年) |
| 英国重要鉱物インセンティブ | +0.8% | 全国規模、コーンウォールおよびヨークシャーでの早期効果 | 長期(4年以上) |
| ステージV フリート更新 | +0.6% | 全国規模 | 短期(2年以内) |
| 自律型運搬システムの普及 | +0.5% | イングランド、スコットランド | 中期(2~4年) |
| 廃坑の再利用 | +0.4% | 北イングランド、ウェールズ、スコットランド | 長期(4年以上) |
| HS2・洋上風力向け骨材需要の急増 | +0.3% | イングランド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電池に不可欠な金属への需要拡大
リチウム生産を大幅に増加させるという国家目標が、かつて経済的に成立しないと見なされていた深坑およびジオサーマルプロジェクトを復活させています。コーニッシュ・リチウムの最近の資金調達とサウス・クロフティへの割り当てが、高仕様のドリルリグ、水中ポンプ、および鉱物処理装置への投資を促進しています。タングステン・ウェストが計画するヘメルドンの再稼働は、有利なAPT価格に支えられており、大量の資源を処理するための重機ローダーおよび大容量トラックを必要し、耐摩耗性クラッシャーへの需要を高めています。機器設計も進化しており、リチウムブライン回路には耐腐食性ポンプが必要となる一方、タングステンの高硬度はよりエネルギー集約的な破砕システムを必要とします。さらに、国内精製能力の不足により大量の銅スクラップが輸出されている状況は、支援政策が導入されれば製錬および電解採取ラインの成長機会をもたらします [2]。
英国重要鉱物戦略に基づく政府インセンティブ
国家富裕基金からの多額の助成金プールとマッチング・エクイティにより、探査から開発までのタイムラインが短縮されています。タマー・ミネラルズとノーザン・リチウムはドリルキャンペーンを強化しており、ダイヤモンドコアリグおよび地球物理センサーの取得を加速しています。Anglo AmericanとMitsubishiはウッドスミス・ポリハライト鉱山に多額の投資を確約しており、最初の鉱石が採掘される前から建設用ショベルおよびシャフト掘削機への安定した需要を確保しています。機器メーカー(OEM)は現地部品デポを設置しており、例えばSandvikはRetecパートナーシップを拡大し、重要部品のリードタイムを大幅に短縮しています。しかし、こうした進展にもかかわらず、計画承認は依然としてボトルネックとなっています。フォレスト・ウッド採石場は広範な調査を経てようやく許可を取得しており、機器納入を遅延させる可能性のある課題が依然として存在することを示しています。
厳格なステージV排出規制を満たすためのフリート更新
英国のオペレーターは、粒子状物質およびNOx排出に関する厳格な基準を定めるステージV排出規制により、旧型機器の廃棄または改造を余儀なくされています。購買の急増が見られ、ロモンド・プラントはJCBへの大規模な発注を行い、フォックス・グループはステージV適合のSandvikクラッシャーのフリートを取得しました。しかし、財務的な負担は明らかであり、機器の残存価値の相当割合に相当する改造キットのコストが、小規模採石場の利益率を圧迫し、市場の統合を促進しています。戦略的な動きとして、多くのバイヤーは従来のアップグレードを迂回し、イブリッドまたは完全電気モデルを選択しています。注目すべき選択肢としては、VolvoのEC230 ElectricおよびKomatsuのPC210LCE-11があり、これらは将来のコンプライアンス上の課題を回避するだけでなく、大幅な燃料節約も期待できます[3]。
自律走行運搬システムの普及拡大
労働力不足と継続的な生産への要求が、自律型トラックのパイロットプログラムから初期商業利用への移行を加速させています。デボンでの試験中、XtonomyソフトウェアをインストールしたシベルコのBell B40Eは、トン当たりコストを大幅に削減し、デボンおよびヨークシャーの他の採石場のベンチマークを設定しました。Develon、Gravis、およびHolcimのコンソーシアムは、採石場に特化した自動化掘削の実装を計画しており、高スループットの採石場での投資回収の迅速化を見込んでいます。プライベート5Gネットワーク、LiDAR、エッジサーバーなどの設備投資は多額になる場合がありますが、モジュール式改造パッケージの導入により、普及がより容易になっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 許認可およびESGスクルーティニー | -0.7% | 全国規模、特にコーンウォールおよびレイク・ディストリクトの景観地域 | 長期(4年以上) |
| 商品価格の変動 | -0.5% | 全国規模 | 短期(2年以内) |
| 自動化技術者の不足 | -0.4% | イングランド、スコットランド | 中期(2~4年) |
| ブレグジット後の信頼性ギャップ | -0.3% | 全国規模、北イングランドおよびウェールズでの影響が大きい | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な環境許可制度とESGの精査
環境庁への申請では、包括的な生態系、騒音、および交通調査が義務付けられています。これらの要件は申請プロセスを大幅に延長させ、サイトごとに多額のコンサルタント費用をもたらす可能性があります。さらに、採掘修復機関からの費用がコストをさらに増加させます。機関投資家は、排出および生物多様性に対処する詳細な計画を資金拠出前に要求します。さらに、規制機関のスタッフ不足により、すべてのコンプライアンス基準を満たす提案であっても承認が遅延します。この遅延は、特に気象条件がサイト作業を制限する前に機械を輸送するためのサプライヤーの時間枠を圧縮します。
設備投資サイクルを抑制するコモディティ価格の変動
APT価格は特定の範囲内で変動し、炭酸リチウム価格も大幅な変動を経験しました。このような価格変動は回収期間を延長させ、オペレーターは機器購入を段階的に行うか、OEMと生産連動型の支払い条件を交渉するかを迫られています。これが年間ユニット販売に冷却効果をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
露天掘り機器がインフラ需要を主導地表ユニットは2025年の英国採掘機器市場シェアの45.27%を占めました。国内骨材生産量は相当な生産水準を反映しています。移動式クラッシャーおよびスクリーンが静置型設備に取って代わるースが増えています。このトレンドは特に大規模インフラ工事現場で顕著であり、移設可能なプラントが運搬回数の削減に貢献しています。坑内機械はニッチながら価値あるセグメントであり続けており、特にコーンウォールのリチウムおよびスズ坑道との関連で重要です。ドリおよびブレーカーは、オーナーが環境基準への適合に必要な燃費改善を優先するため、交換サイクルが短縮されています。
ローダーはCAGR 6.46%で成長すると予測されており、英国採掘機器市場全体の成長を加速させています。ロモンド・プラントの最近のフリート更新(複数のJCBユニットを採用)は、業界の規模を示しています。採石場では高出力ローダーが標準となっており、ヘメルドンのような金属採掘場では、さらに高出力のローダーの導入が進んでいます。ペイロード監視、タイヤ空気圧システム、工場装備の自律化キットなどの機能が標準化されつつあり、平均販売価格の上昇に寄与しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
自動化レベル別:
手動作業が変革の圧力に直面手動ユニットは2025年に68.28%の市場シェアを維持しましたが、完全自律型機械は最速の7.43% CAGRを記録し、英国採掘機器市場全体の軌道を改善するでしょう。シベルコでは、BellのB40Eデモンストレーションが運搬コストを大幅に削減し、デボンおよびヨークシャーの他の採石場のベンチマークを設定しました。完全自律化の予算がない中堅採石場にとっては、CaterpillarのGrade with Assistのような半自律型アップグレードが実用的な代替手段となっています。
接続性およびLiDARの初期コストは課題をもたらしますが、高スループットのサイトでは投資回収が迅速であることが多く、導入が価値あるものとなっています。しかし、英国固有の自律型規制が存在しないため、オペレーターはISO 17757に依存しており、責任問題が解決されるまで広範な普及が妨げられています。
パワートレインタイプ別:
内燃機関の優位性にもかかわらず電動化移行が加速内燃機関が2025年の収益の76.58%を供給しましたが、バッテリー電気フリートはAFC Energyとのアンモニア分解プロジェクトを持つKomatsuの支援を受け、2031年にかけてCAGR 7.78%で推移しています。都市型採石場では、VolvoのEC230 Electricが稼働時間当たりのエネルギーコストを大幅に削減することを実証しています。一方、Tesab 700ieのようなハイブリッドは制動エネルギーを活用し、充電インフラへの多額の投資を回避しており、グリッドアップグレードが高コストな地域で好まれる選択肢となっています。
コンプライアンス要件がオーナーにクリーンな動力ソリューションの採用を促す中、残存価値を高める可能性のある改造粒子フィルターの追加が、新しいステージVまたは電気機器へのシフトに影響を与えています。スコットランドの骨材税が燃費効率の高い機械への需要をさらに促進しています。大型掘削機でわずかな効率改善でも、年間で相当な節約につながる可能性があります。
出力別:
500~1,000馬力が支配的、1,000馬力超が最速成長500~1,000馬力ブラケットは2025年の英国採掘機器市場シェアの49.42%を確保しました。適度なサイクルタイムとバケット容量を持つ中型ローダーおよび掘削機は、生産性と燃費のバランスを取り、骨材採石場に最適です。これらの機械は表土剥ぎ取り、選択的採掘、および原料山管理を単一のフリートで処理できるため、需要は堅調に推移しています。この汎用性により、特定のタスクに割り当てられた小型クラスが直面するアイドル時間が解消されます。さらに、オペレーターはこれらの機械が工場装備のステージVエンジンと互換性があることを評価しており、掘削機の多額の改造コストを回避できます。
1,000馬力超の機器は2031年にかけてCAGR 6.37%で拡大すると予測されており、ヘメルドンのような金属採掘場が再稼働して100トントラックおよび15立方メートルローダーを導入するにつれ、英国採掘機器市場全体の規模を上回るペースで成長します。高出力資産は、小型ユニットを単一の大型機械に置き換えることでフリートを合理化しています。この変更によりオペレーター数が削減され、メンテナンスが簡素化されますが、価格は大幅に上昇します。OEMはペイロード監視、タイヤ空気圧システム、自律対応ドライブバイワイヤキットなどの機能でこれらのフラッグシップ機械を強化しています。これらのアップグレードは平均販売価格を引き上げる一方、トン当たりコストの顕著な削減も期待されます。小型モデルは都市型リサイクルおよび狭小スペースでの採掘において引き続き重要な役割を果たしています。しかし、レンタル市場でのミニ掘削機およびコンパクトローダーの豊富な供給により、販売は鈍化しています。さらに、税制政策がバイヤーに高効率エンジンを選択させており、わずかな燃料消費削減でも年間で多額の節約につながる可能性があります。
注記: 各セグメントのシェアはレポート購入後に入手可能
用途別:
重要鉱物が金属採掘の成長を牽引金属採掘は2025年の英国採掘機器市場の46.75%を占め、タングステン、リチウム、スズのプロジェクトが合計10億英ポンド超の価値を持つことで支えられています。これらのプロジェクトにおける高出力ローダー、耐腐食性ポンプ、コアドリルの仕様が、機械1台当たりの高い金額コンテンツを牽引しています。
鉱物採掘機器需要はHS2、洋上風力、およびリサイクル骨材の拡大を背景にCAGR 6.43%で成長しています。移動式クラッシャーの販売は、量の廃棄物を処理するために設計された新しいフォレスト・ウッドリサイクルプラントの設立により、大幅に増加すると予想されています。全国的に、骨材リサイクルは総供給量の相当な割合を占めており、汚染処理の複雑さから広範な機器を必要としています。
地域分析
イングランドは2025年に68.74%のシェアで英国採掘機器市場を引き続き支配しています。HS2の1,000万トン骨材プログラムやクリーンパワー2030計画に基づく洋上風力基礎の展開など、大規模インフラが高量の地表機器需要を維持しています。ミッドランズ、ヨークシャー、コーンウォールは活動の三角地帯を形成しており、交換サイクルがニッチなリチウム探査と重なり、重機クラッシャーおよび狭脈採掘機への並行発注を生み出しています。フェリクストウ港およびその他の物流ハブへのサプライチェーンの近接性が、機器の輸入、改修、スペアパーツ流通を簡素化し、ダウンタイムを低減しています。
スコットランドは重要鉱物探査および坑道水地熱スキームがパイロットから商業規模へと移行するにつれ、CAGR 6.54%で最速の成長が見込まれています。石炭機関は単一の6MWの坑道水熱システムがCO₂を相殺できると試算しており、水中ポンプ、熱交換器、および監視計装の設備入札に向けた自治体資金を引き付けています。険しい地形、厳しい気候、および遠隔地が高い低温始動信頼性とテレマティクス仕様を要求し、実績あるノルディックまたはカナダのフィールド経験を持つOEMが有利となっています。
ウェールズは産業採掘の遺産を活用し、レアアースおよび地熱プロジェクトのために坑道を再利用しています。計画当局は坑内使用に対してゼロ排気管機器をますます要求しており、バッテリーローダーへの需要を促進しています。北アイルランドの採石場クラスターは国内およびアイルランドのインフラに供給しており、アーティキュレートダンプトラックおよび移動式スクリーンの安定した交換リズムを支えています。これらのトレンドは総じて、将来の英国採掘機器市場配分を支える地理的多様性を示しています。
競争環境
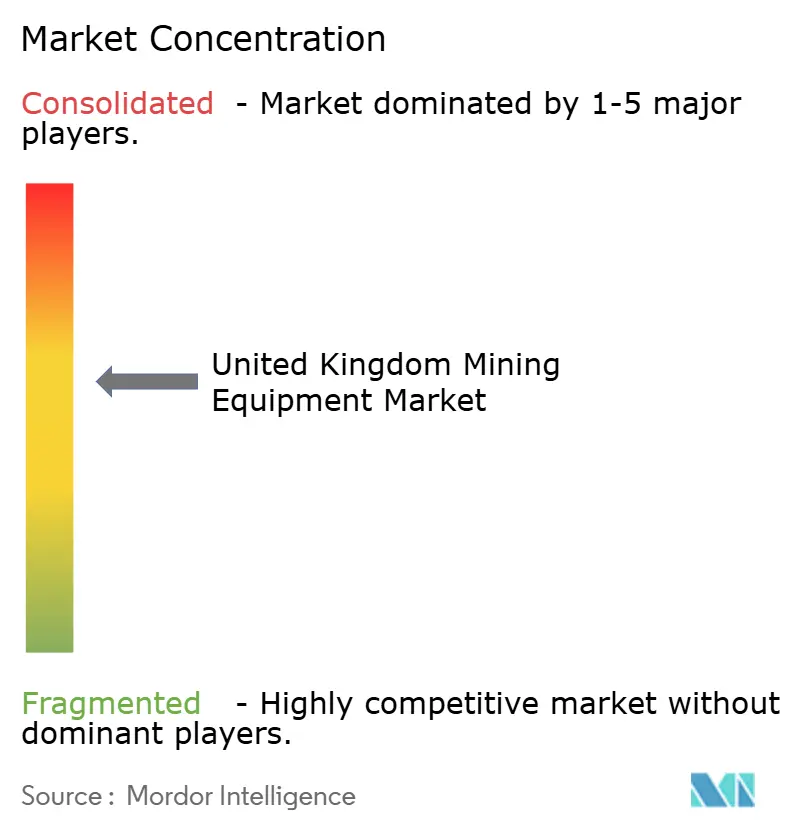
競争の場は中程度に集中しており、5つのグローバルOEMが大部分のシェアを占めながらも、国内およびアジアの挑戦者からのニッチな競争に直面しています。Caterpillar、Komatsu、Sandvikは幅広いポートフォリオ、確立されたディーラーシップ、金融部門を維持し、ティア1鉱山会社とのフレームワーク契約を確保しています。SandvikとEpirocは坑内展開向けのバッテリー電気式製品を活用し、2025年を通じて数百万ドル規模の記録的な受注を発表しており、電動化に向けたフリート転換の加速を示しています。
JCBは水素エンジンプロトタイププログラムを通じて地元での存在感を高めており、政府の水素戦略補助金と連携して政治的な好意を高めています。同社の強固なレンタルおよびサービスネットワークが中出力機器のリードタイムを短縮し、低コストのアジア参入者からの価格競争を和らげています。一方、SANYとXCMGはグローバル鉱山会社との合弁事業を通じて欧州での足場を拡大し、魅力的なリース条件を活用して価格に敏感なフリートに浸透しています。
LuminarやOusterなどのセンサーおよびソフトウェアサプライヤーは自動化の波に乗り、ライダーパッケージをOEMエコシステムに組み込み、アナリティクスサブスクリプションから継続的な収益を得ています。これらのパートナーシップは、ハードウェアのみの提供から自律化、電動化、予知保全を束ねたライフサイクルサービスモデルへのシフトを強調しています。今後、競争優位性は実証可能な排出削減、データ主導の生産性向上、および英国採掘機器市場を特徴づける多様な操業環境へのカスタマイズ能力にかかっています。
英国採掘機器産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr Group
- 注:主要企業の掲載順は順位を示すものではありません。
英国採掘機器市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Epiroc AB
- Liebherr Group
- Hitachi Construction Machinery Co. Ltd.
- AB Volvo (Volvo Construction Equipment)
- J.C. Bamford Excavators Limited
- Bell Equipment UK Ltd.
- Atlas Copco AB
- Terex Corp.
- HD Hyundai Infracore
- Sany Heavy Industry Co. Ltd.
- XCMG Group
- Metso Corporation
- thyssenkrupp Mining Technologies
- Normet UK Ltd.
- Weir Group PLC (UK)
- Wirtgen Group (John Deere)
最近の産業開発事情 英国採掘機器市場
- 2025年9月:Retec EquipmentとSandvikは、英国およびアイルランド全域でのサポートおよびサービス提供を強化することを目的として、アフターマーケットサービスを含む協力関係を拡大しました。このパートナーシップの延長により、両社の市場プレゼンスが強化され、これらの地域での顧客満足度が向上することが期待されています。
- 2025年7月:Scot JCBは、より厳格な排出規制を見越したフリートの大幅な更新として、130台のステージV適合機械をLomond Plantに納入しました。この発注は、排出規制の施行が強化される中でコンプライアンスと運用効率を確保するための、Lomond Plantの積極的な環境基準への対応姿勢を示しています。
英国採掘機器市場レポートの範囲
英国採掘機器市場レポートは、機器タイプ(露天掘り機器、坑内掘り機器、鉱物処理機器、ドリルおよびブレーカー、破砕・粉砕・篩分け機器、ローダー、採掘トラック)、自動化レベル(手動機器、半自律型機器、完全自律型機器)、パワートレインタイプ(内燃機関車両、バッテリー電気自動車、ハイブリッド車両)、出力(500馬力未満、500~1,000馬力、1,000馬力超)、用途(金属採掘、鉱物採掘、石炭採掘)、および地域(イングランド、スコットランド、ウェールズ、北アイルランド)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 露天掘り機器 |
| 坑内掘り機器 |
| 鉱物処理機器 |
| 掘削機とブレーカー |
| 破砕・粉砕・スクリーニング機器 |
| ローダー |
| 採掘用トラック |
| 手動機器 |
| 半自律型機器 |
| 完全自律型機器 |
| 内燃機関車両 |
| バッテリー電気式車両 |
| ハイブリッド車両 |
| 500馬力未満 |
| 500~1,000馬力 |
| 1,000馬力超 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| イングランド |
| スコットランド |
| ウェールズ |
| 北アイルランド |
| 機器タイプ別 | 露天掘り機器 |
| 坑内掘り機器 | |
| 鉱物処理機器 | |
| 掘削機とブレーカー | |
| 破砕・粉砕・スクリーニング機器 | |
| ローダー | |
| 採掘用トラック | |
| 自動化レベル別 | 手動機器 |
| 半自律型機器 | |
| 完全自律型機器 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気式車両 | |
| ハイブリッド車両 | |
| 出力別 | 500馬力未満 |
| 500~1,000馬力 | |
| 1,000馬力超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 | |
| 地域別 | イングランド |
| スコットランド | |
| ウェールズ | |
| 北アイルランド |
レポートで回答される主要な質問
2031年までの英国採掘機器市場の予測値はいくらですか?
2026年から2031年にかけての予測CAGR 3.78%に基づき、1.11 ビリオン 米ドルです。
現在、機器需要を支配している出力ブラケットはどれですか?
500~1,000馬力クラスが2025年の英国採掘機器市場シェアの49.42%でトップです。
バッテリー電気式機器はどのくらいの速さで成長すると予想されますか?
バッテリー電気バリアントはCAGR 7.78%を記録しており、パワートレインの中で最速です。
ステージV規制が機器購入者にとって重要な理由は何ですか?
微粒子およびNOx削減技術を義務付けており、近期のフリート更新を促し、適合機器への需要を高めています。
OEMは重作業用途のゼロエミッション要件にどのように対応していますか?
バッテリー電気式運搬、水素燃焼エンジン、政府のエネルギーコスト軽減措置に支えられたHVO対応ディーゼルプラットフォームなどのアプローチが含まれます。