
インド鉱山機械市場規模・シェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
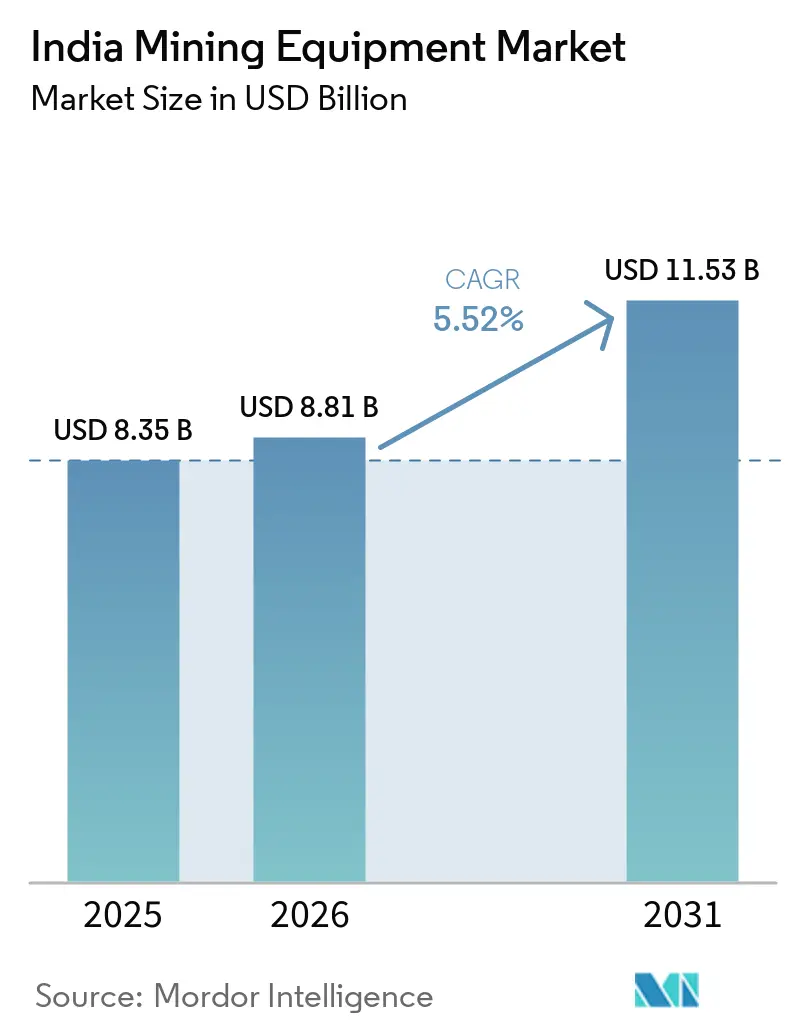
| 基準年の市場規模 (2026) | 8.35 十億米ドル |
| 市場規模 (2027) | 8.81 十億米ドル |
| 市場規模 (2032) | 11.53 十億米ドル |
| 成長率 (2027 - 2032) | 5.52 % |
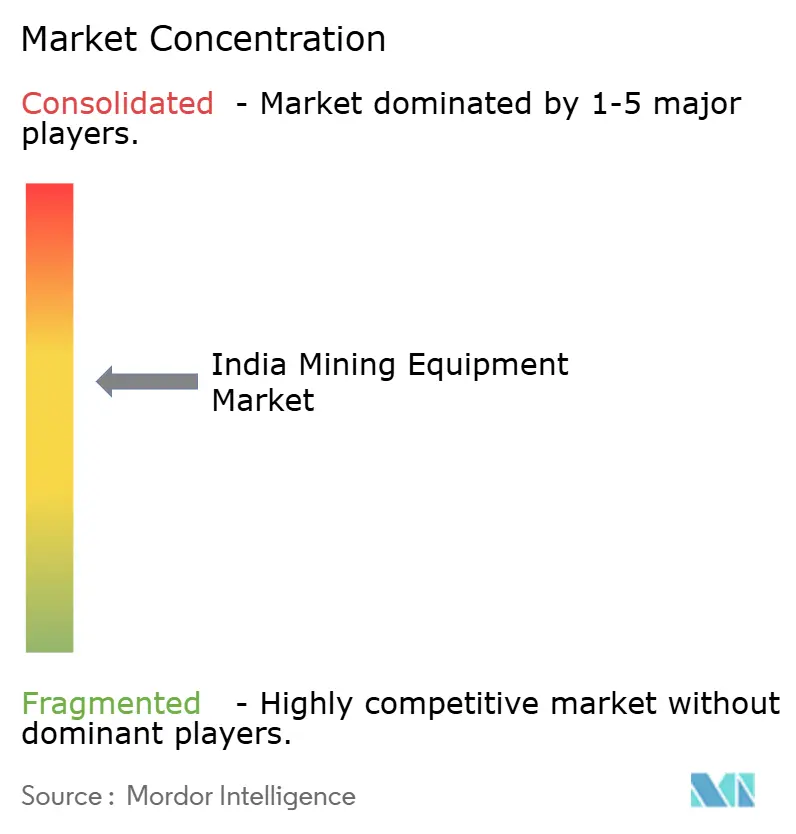
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド鉱山機械市場分析
インド採掘機器市場規模は2026年に83.5 ビリオン 米ドルと評価され、2027年には88.1 ビリオン 米ドルに達し、2032年には115.3 ビリオン 米ドルに到達すると予測されており、2027年から2032年にかけてCAGR 5.52%で成長します。大規模炭鉱における機械化プログラム、省庁主導の重要鉱物オークション、および国内製造フリートを優遇する政策が、市場の安定した成長を支えています。リアルタイム監視を義務付ける厳格な安全規制により、購入者は高度な監視・運用制御機能を備えた自動化対応機器の採用を促されています。民間レンタルモデルも最新の採掘機械へのアクセスを改善しており、中堅採掘業者が多額の初期設備投資なしに先進機器を活用できるようになっています。電気・水素動力のプロトタイプは、業界の技術ロードマップが低排出採掘ソリューションへと徐々に移行していることを示しています。ただし、採掘現場における充電・水素充填インフラが依然として限られているため、ディーゼル動力機器が引き続き受注の大半を占めています。地下採掘機器向けの生産連動型インセンティブおよびインフラ支出の増加は、予測期間を通じて機器需要をさらに支えると期待さています。
主要レポートのポイント
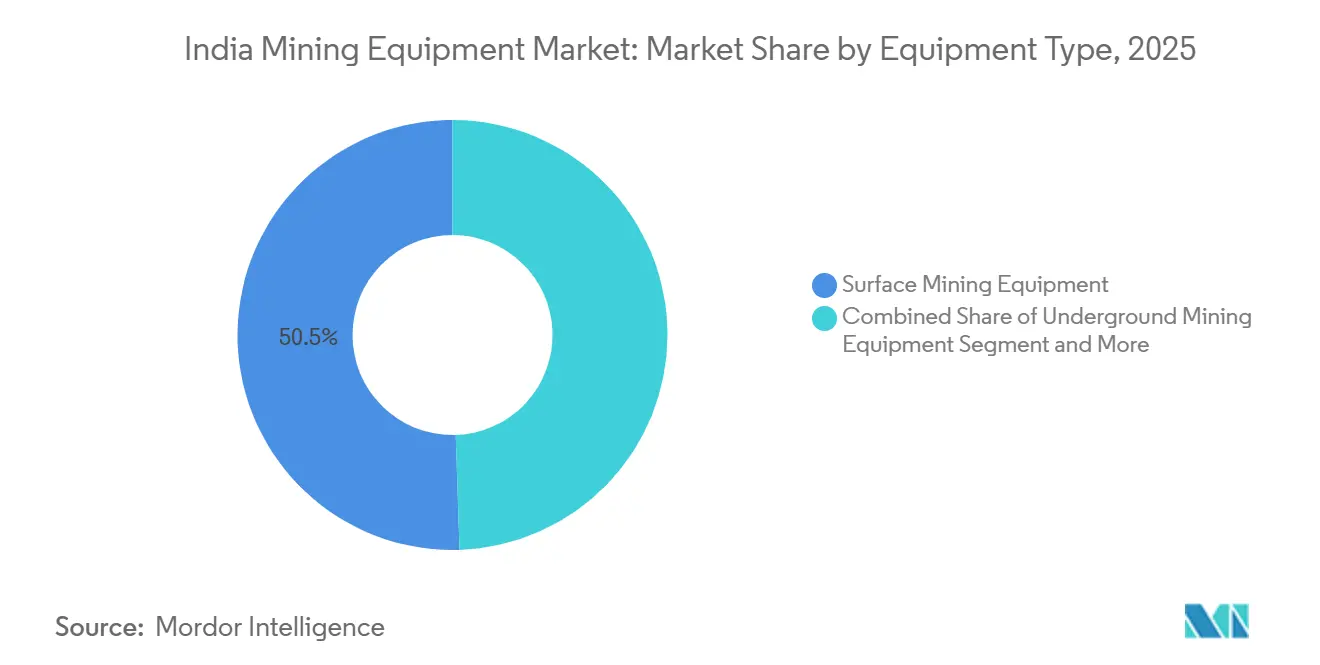
- 機器タイプ別では、露天採掘機器が2026年のインド採掘機器市場シェアの50.51%を占めてトップとなり、地下採掘機器は2032年にかけてCAGR 6.73%で成長する見込みです。
- 自動化レベル別では、手動機器が2026年のインド採掘機器市場の73.66%のシェアを保持し、完全自律型機器は2032年にかけてCAGR 7.99%で拡大すると予測されています。
- パワートレイン別では、内燃機関車両が2026年のインド採掘機器市場シェアの94.79%を占め、バッテリー電気自動車は2032年にかけてCAGR 8.56%で成長する見込みです。
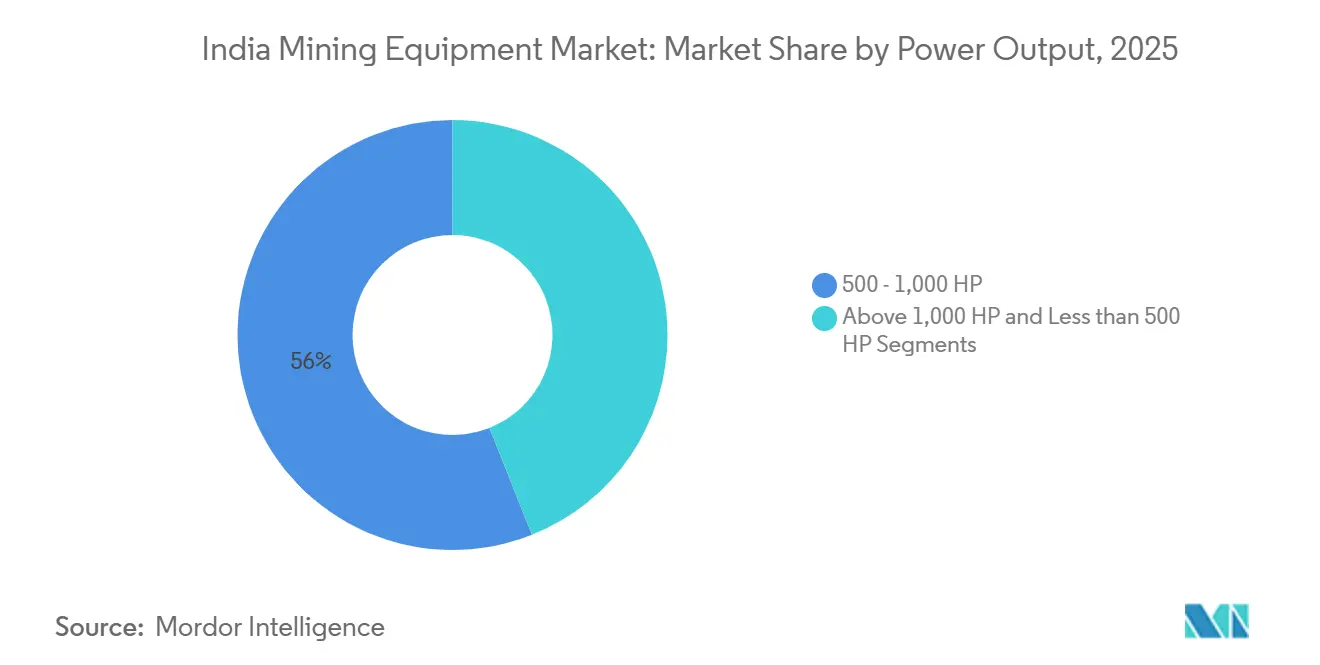
- 出力別では、500~1,000 HPの区分が2026年のインド採掘機器市場シェアの56.02%を占め、1,000 HP超の機械は2032年にかけてCAGR 6.84%を記録すると予測されています。
- 用途別では、金属採掘が2026年のインド採掘機器市場シェアの47.13%を獲得し、鉱物採掘は予測期間中にCAGR 7.45%で成長する見込みです。
- 地域別では、インド東部が2026年のインド採掘機器市場シェアの46.11%を占め、インド南部はCAGR 7.15%で最も速い地域成長を遂げる見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インド鉱山機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府によるインフラ整備 | +1.2% | 全国、東部および中部 | 中期(2~4年) |
| Coal Indiaの機械化と生産能力拡大 | +0.9% | 東部中核、中部への波及 | 短期(2年以内) |
| 厳格化する安全規制 | +0.7% | 全国、東部・西部での早期導入 | 長期(4年以上) |
| リチウム・銅の探査ブーム | +0.5% | 中部および北部 | 長期(4年以上) |
| 「メイク・イン・インディア」推進 | +0.4% | 全国、西部・南部のハブ | 中期(2~4年) |
| レンタルモデルの台 | +0.3% | 第1層都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉱物需要を刺激する政府インフラ整備
インドの財政2026年度における過去最高のインフラ配分(約1,340 ビリオン 米ドル)は鉄鋼・セメント消費を押し上げ、それに伴い大容量土工・処理機械の需要が高まっています[1]。高速道路、地下鉄、港湾プロジェクトは石灰岩・骨材の新たな需要を生み出し、採掘業者はクラッシャーやスクリーンの更新を迫られています。国家コークス炭目標は、より深い炭層での回収率を向上させるロングウォール機器への関心を高めています。原材料1トンの増加ごとにエンジン稼働時間が増え、交換サイクルが短縮されることで、インド採掘機器市場に乗数効果をもたらしています。レンタル会社は鉱物資源豊富な地帯でフリートを拡大しており、中規模事業者が多額の初期費用なしに最新機器を導入できるようにしています。
Coal Indiaの機械化と生産能力拡大ロードマップ
Coal Indiaの機械化連続採機プロジェクトのパイプラインは、発破・穿孔作業を統合型切削・搬送・サイロ積込みに置き換えています。このプログラムはサイクルタイムを短縮し、安全性を向上させ、ローダー、ベルトシステム、自動搬送ユニットへの長期受注を確保します。サイロ積込み比率の向上を目指す子会社はトラックサイズを標準化し、配車ソフトウェアを採用しており、この動きはサプライヤー各層に波及しています。国内製造業者はローカライゼーションインセンティブの増加を取り込むためにターンキーパッケージに参入し、グローバル大手はフルライフサポート契約を確保するためにテレメトリをハードウェアと組み合わせています。したがって、このロードマップは2020年代後半にかけてインド採掘機器市場の決定的な触媒であり続けます。
自動化導入を加速させる厳格な安全基準
職業安全衛生・労働条件規制草案は、地下および露天採掘現場におけるガス・粉塵・近接のリアルタイム監視を義務付けています[2]。衝突回避機能やオペレーター疲労警告を欠く機械は操業停止リスクがあり、購入者は半自律型または完全自律型オプションを指定するよう促されています。テレマティクスを搭載して継続的な安全データを提供するフリートには、保険料の優遇がすでに適用されています。早期採用者は事故件数の減少と測定可能な生産性向上を報告しており、自動化のビジネスケースを裏付けています。時間の経過とともに、コンプライアンス圧力は手動運転ユニットをもセンサー豊富なプラットフォームへと転換させ、規制と機器設計の間のフィードバックループを強化しています。
特殊機器を必要とするリチウム・銅の探査ブーム
リチウム、銅、希土類鉱区を対象とした重要鉱物オークションは、ダイヤモンドコアリグ、ポータブルXRFユニット、パイロット選鉱回路への受注を刺激しています。リチウムペグマタイトには選択的破砕、重液分離、専用浮選機器が必要であり、既存の鉄鉱石フリートには存在しません。銅鉱床はより深い掘削とダウンホール検層ツールを必要とし、硬岩技術に精通したサプライヤーが候補に挙がります。探鉱会社はレンタルやリース契約を好む傾向があり、高機動性リグへの並行需要を生み出しています。発見がパイロットプラントへと進展し、専用破砕・分離ラインが拡大するにつれ、インド採掘機器市場は長期的に成長する見込みです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資とファイナンスの障壁 | -0.8% | 全国、中小企業で深刻 | 短期(2年以内) |
| ESGコンプライアンスコスト | -0.6% | 全国、西部・南部で厳格 | 中期(2~4年) |
| 熟練オペレーター不足 | -0.4% | 全国、東部・中部で深刻 | 長期(4年以上) |
| 鉱山サイトの通信インフラの不整備 | -0.3% | 東部・中部の遠隔地帯 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と資金調達の障壁
超大型ダンプトラック1台または連続採掘機1台は数百万ドルの価格帯にあり、貸し手は現在より低いローン・トゥ・バリュー比率を提示しており、それが自己資本要件を引き上げています。小規模リース保有者は機械化を先送りするか、ダウンタイムの多い中古機械で妥協することが多く、効率化の遅延を招いています。機器レタルは負担の一部を軽減しますが、サプライヤーの分散と州間物流が普及を妨げています。このような資金調達ギャップは、特に価格が高く回収期間が長い地下採掘ユニットにおいて、中堅企業のフリート近代化を遅らせています。
排出規制とESGコンプライアンスコストの厳格化
インドのBS-IV非道路エンジン規制は追加のフィルタリングおよび触媒ハードウェアを必要とし、それによりユニット価格と運用コストが上昇しています[3]。旧フリートの改造は経済的に見合わないことが多く、早期廃棄またはペナルティにつながっています。粉塵管理規制はスプレーシステムと覆い付きコンベヤーを必要とし、薄い利益率をさらに圧迫しています。採掘業者はESG監査を満たすために電気またはハイブリッドパワートレインに注目していますが、充電インフラの不足とストプレミアムが普及を制約しています。排出規制と情報開示義務の複合的な重みが、インド採掘機器市場の成長ペースを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:露天採掘の強さ、地下採掘の勢い
露天採掘機器は2026年のインド採掘機器市場シェアの50.51%を占めました。石炭、鉄鉱石、石灰岩における露天採掘の旺盛な生産量が、ドラグライン、ショベル、リジッドフレームトラックを採掘計画の中心に据え続けています。オペレーターがサイクルタイムの短縮を求める中、手動積込みから油圧ショベルへの置き換えが加速しています。地元の組立業者はボディ製造とエンジンパッケージングの能力を拡大し、リードタイムとアフターサービスの範囲を改善しています。中古輸入品は引き続き存在しますが、補助金対象の国内モデルとの競争が激化しています。
地下採掘機器は2032年にかけてCAGR 6.73%で最も速い拡大が見込まれています。より深い炭層が生産に入るにつれ、連続採掘機、シャトルカー、屋根支保システムが中心的な役割を担います。テレリモート掘削やリアルタイム地層監視などの自動化機能が、調達をデジタル対応プラットフォームへとフトさせています。国内製造のボルターやローダーに対する政府インセンティブが、購入者を国内プロトタイプへと誘導しています。グローバルブランドはバッテリー電気・自律型バリアントで技術的優位を維持しており、インド製造業者との提携を促しています。安全規制の徹底的な執行が地下採掘機器の更新をさらに加速させています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
自動化レベル別:手動の既存優位、自律型の台頭
手動機器は2026年のインド採掘機器市場シェアの73.66%を占め、オペレーター操作型トラックおよびショベルの根強い優位性を反映しています。地元のワークショップは基本的なテレマティクスと安全センサーを後付けし、低コストでコンプライアンスを延長しています。訓練不足と断続的な通信環境が、アップグレードへの関心があるにもかかわらず多くのフリートを手動モードに留めています。採掘業者向け教育プログラムがスキルギャップを埋め始めており、より高い自動化段階への移行を円滑にしていす。
完全自律型機器はCAGR 7.99%で成長し、生産性向上の最速レーンを代表しています。パイロット導入では衝突のない運用と燃料消費の削減が実証され、より広範な採用を促しています。サービスとしてのソフトウェアモデルにより、採掘現場は多額の初期投資の代わりに月額の自律性利用料を支払うことができます。ネットワーク事業者は遠隔地の採掘現場でプライベート5Gセルをテストしており、無人フリートに必要なレイテンシ制御を実現しようとしています。相互運用性標準が整備され、異なるブランドのトラックや掘削機が単一の指令センターを共有できるようになっています。
パワートレインタイプ別:ディーゼルの支配、電気の台頭
内燃機関車両は2026年のインド採掘機器市場シェアの94.79%を保持しました。ディーゼルへの容易なアクセス、慣れ親しんだ整備ルーティン、柔軟な給油ポイントがその優位性を支えています。ティア4エンジンは粒子状物質とNOx制御を改善し、インフラの抜本的な変更なしにコンプライアンスを支援しています。オペレーターは動的アイドル削減と燃料管理ソフトウェアに注力して消費量を削減しています。
バッテリー電気自動車は2032年にかけてCAGR 8.56%で拡大します。初期のユースケースは排気換気コストが高く、搬送距離が短い地下採掘に集中しています。国内OEMは政府補助金に支えられた35~70トンのプロトタイプを発売し、バッテリープレミアムを相殺しています。研究では機械の生涯にわたるエネルギーコストの低減が示されていますが、高い初期コストが大量普及を遅らせています。蓄電池付き再生可能エネルギーのマイクログリッドが孤立した現場に登場し、将来のフリートのための充電拠点を形成しています。
出力別:中間レンジの最適ゾーン、超大型クラスの優位性
500~1,000 HPの区分は2026年のインド採掘機器市場シェアの56.02%を占め、鉄鉱石輸出と国内一般炭採掘現場を支配するショベル・トラックペアに最適です。これらの機械は標準化されたコンポーネントの恩恵を受けており、部品の入手性が向上し、オペレーター訓練がより効率的になっています。さらに、アフターマーケットプロバイダーは延長保証と予知診断を提供することで重要な役割を果たし、オペレーターがライフサイクルコストをより効果的に管理し、長期にわたって円滑な運用を確保できるよう支援しています。
1,000 HP超の機械はCAGR 6.84%で成長すると予測されています。大規模採掘現場では大型ショベルと240トン搬送機の使用が正当化され、規模の経済をもたらします。自律搬送キットはこの馬力区分で最初に導入されます。これはペイロードセンサーとドライブバイワイヤ制御が工場出荷時に搭載されているためです。道路幅、橋梁荷重、ランプ勾配の制約により、超大量採掘現場のごく一部に導入が限られていますが、フリートマネージャーは採掘量が損益分岐点を超えた場合のトン当たりコスト優位性を高く評価しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:金属採掘がリード、鉱物採掘が急伸
金属採掘は2026年のインド採掘機器市場シェアの47.13%を占め、鉄鉱石、ボーキサイト、亜鉛の操業が支えています。厳格な輸出品質・水分基準が高スループットのクラッシャーと脱水スクリーンへの需要を高めています。さらに、プラントレベルのデジタルツインが予防保全のスケジュール管理に活用され、量採掘現場における計画外ダウンタイムを効果的に抑制しています。
鉱物採掘は用途別で最速のCAGR 7.45%で成長すると予測されています。リチウムペグマタイトとレアアース砂鉱床に牽引され、選択採掘と多段階選鉱ラインへの受注が増加しています。長い輸入リードタイムを回避するため、先行企業はブロック操業開始よりかなり前に機器スロットを確保しています。さらに、パイロットプラントが重要な役割を果たしており、2030年代初頭に予定されている本格的な商業回路のスケールアップに向けた稼働データを提供しています。
地域分析
インド東部は2026年の市場価値の46.11%を占め、インド採掘機器市場の中核であり続けています。鉄鉱石とコークス炭採掘現場の密集したクラスターが、ショベル、クラッシャー、長距離コンベヤーの24時間稼働を促しています。国営大手はファーストマイル接続目標に合わせて調達を行い、トラック積込みから精密自動化を必要とするサイロへの移行を進めています。地元の大学が安定した整備士とオペレーターを供給し、賃金インフレを穏やかに保っています。鉄道側線と内陸水路が原材料の搬送サイクルを短縮し、機器の稼働率を向上させています。
インド南部はCAGR 7.15%で最速の地域成長率を記録すると予測されています。カルナータカ州の迅速なライセンス承認が探鉱区画を短期間で操業鉱山に転換し、モジュール式処理スキッドとレンタル土工機械への需要を喚起しています。アーンドラ・プラデーシュ州の新興レアアース回廊は、後に商業規模に拡大されるパイロット分離機を輸入しています。タミル・ナードゥ州とテランガーナ州の製造業者は製造工場を拡張し、輸送距離を短縮してサービス対応時間を短縮しています。政策の明確化とデジタル許認可ポータルが承認の遅延を軽減し、機器の普及をさらに支援しています。
中部、北部、西部地域は緩やかながら不均一な成長を示しています。マディヤ・プラデーシュ州とラジャスタン州は相当な埋蔵量を有しますが、重機の動員を遅らせる鉄道ボトルネックに直面しています。グジャラート州のボーキサイトと石灰岩地帯は中型ローダーとスクリーニングユニットを購入しており、小規模な採掘形状を映しています。ドラグラインが不経済な石炭端部ではハイウォールマイナーと露天採掘機が普及しており、この技術的転換が西方へと広がっています。遠隔地区における限られた電力網容量が、完全電化なしに掘削機とコンベヤーに電力を供給するディーゼルハイブリッド発電機への需要を促しています。
競合状況
Caterpillar、Komatsu、Sandvik、Epiroc等のグローバル大手はトップ層を占め、自律性、テレメトリ、地下採掘イノベーションを活用してマージンを守っています。BEMLやTata Hitachiを含む国内企業は、ライフサイクルコスト優位性とローカライズされたサポートネットワークを通じてシェアを守り、関税障壁とMake in Indiaインセンティブに支えられています。地下採掘機器向けの生産連動型インセンティブパッケージの提案は、将来の受注を国内組立に傾け、サプライチェーンを短縮します。
パートナーシップモデルが2020年代中盤の競争環境を形成しています。主要採掘業者は部品、分析、オペレーター再訓練を組み合わせた複数年の保守・技術契約を締結しています。小規模競合他社はレンタルプールと中古資産の迅速な再生を通じて差別化を図り、信用が依然として逼迫している市場を開拓しています。コンポーネントサプライヤーは国内の鋳造・バッテリーパックラインを構築し、部品表コンテンツの70%をローカライズして政策リベートの対象資格を確保することを目指しています。
自律化の展開がプレーヤーを分けています。初期プロジェクトでは大馬力トラックと中央管理型搬送ソフトウェアを組み合わせ、二桁の生産性向上が期待されています。工場段階で安全センサーを統合するベンダーがコンプライアンス主導の入札を獲得しています。一方、バッテリー電気プロトタイプが地下採掘と短距離搬送のニッチ市場で新たな競争軸を開いています。スケールアップは国内セル製造と標準化された充電に依存しており、機器メーカーとエネルギー企業の提携が決定的な役割を果たす分野です。
インド鉱山機械産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
BEML Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Eimco Eleconはバッテリー駆動の地下採掘車両2台を発表し、地下採掘作業向けの国内製造電気自動車の入手可能性を拡大しました。
- 2026年4月:South Eastern Coalfieldsは、石炭生産量の増加と採掘現場のハイウォール部分からの石炭採掘改善を目的として、Sharda露天採掘現場にハイウォールマイナーを導入しました。
- 2025年12月:Sany IndiaはEXCON 2025において、70トン採掘トラックと65トンショベルを含む電気機械3台を発表し、建設・採掘用途向け電気重機への注力を示しました。
インド鉱山機械市場レポートの調査範囲
本レポートの対象範囲には、機器タイプ(露天採掘機器、地下採掘機器、その他)、自動化レベル(手動機器、半自律型機器、その他)、パワートレインタイプ(内燃機関車両、バッテリー電気自動車、その他)、出力、用途、地域が含まれます。市場予測は価値(米ドル)および数量(ユニット)で提供されます。
| 露天掘り機械 |
| 坑内掘り機械 |
| 鉱物処理機器 |
| 掘削機とブレーカー |
| 破砕・粉砕・ふるい分け |
| ローダーおよび運搬トラック |
| 手動機械 |
| 半自律型機械 |
| 完全自律型機械 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッド車両 |
| 500馬力未満 |
| 500~1,000馬力 |
| 1,000馬力超 |
| 金属鉱業 |
| 鉱物採掘 |
| 石炭採掘 |
| 北インド |
| 東インド |
| 西インド |
| 南インド |
| 中部インド |
| 機械タイプ別 | 露天掘り機械 |
| 坑内掘り機械 | |
| 鉱物処理機器 | |
| 掘削機とブレーカー | |
| 破砕・粉砕・ふるい分け | |
| ローダーおよび運搬トラック | |
| 自動化レベル別 | 手動機械 |
| 半自律型機械 | |
| 完全自律型機械 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッド車両 | |
| 出力別 | 500馬力未満 |
| 500~1,000馬力 | |
| 1,000馬力超 | |
| 用途別 | 金属鉱業 |
| 鉱物採掘 | |
| 石炭採掘 | |
| 地域別 | 北インド |
| 東インド | |
| 西インド | |
| 南インド | |
| 中部インド |
レポートで回答される主要な質問
インド採掘機器市場は2032年までにどの程度の規模になる可能性がありますか?
2027年から2032年にかけてCAGR 5.52%で拡大し、2032年までに約115.3 ビリオン 米ドルに達すると予測されています。
インドで最も急速な成長を記録している機器ラインはどれですか?
地下採掘機械が最も速いペースをリードしており、より深い炭層と新たな安全規制がオペレーターを地下へと押し進める中、2032年にかけてCAGR 6.73%が予測されています。
インドの採掘現場で使用されるバッテリー電気フリートの普及率はどのように予測されていますか?
バッテリー電気ユニットはCAGR 8.56%で成長する軌道にあり、Hindustan Zincでの転換と新型EVダンプトラックの発売が牽引しています。
東インドがなぜ国内最大の重採掘機器購買地域であり続けているのですか?
オリッサ州、ジャールカンド州、チャッティースガル州の密集した鉄鉱石・コークス炭地帯が24時間の機器稼働を支え、2026年の総機器需要の46.11%を占めています。