
中国鉱山機械市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
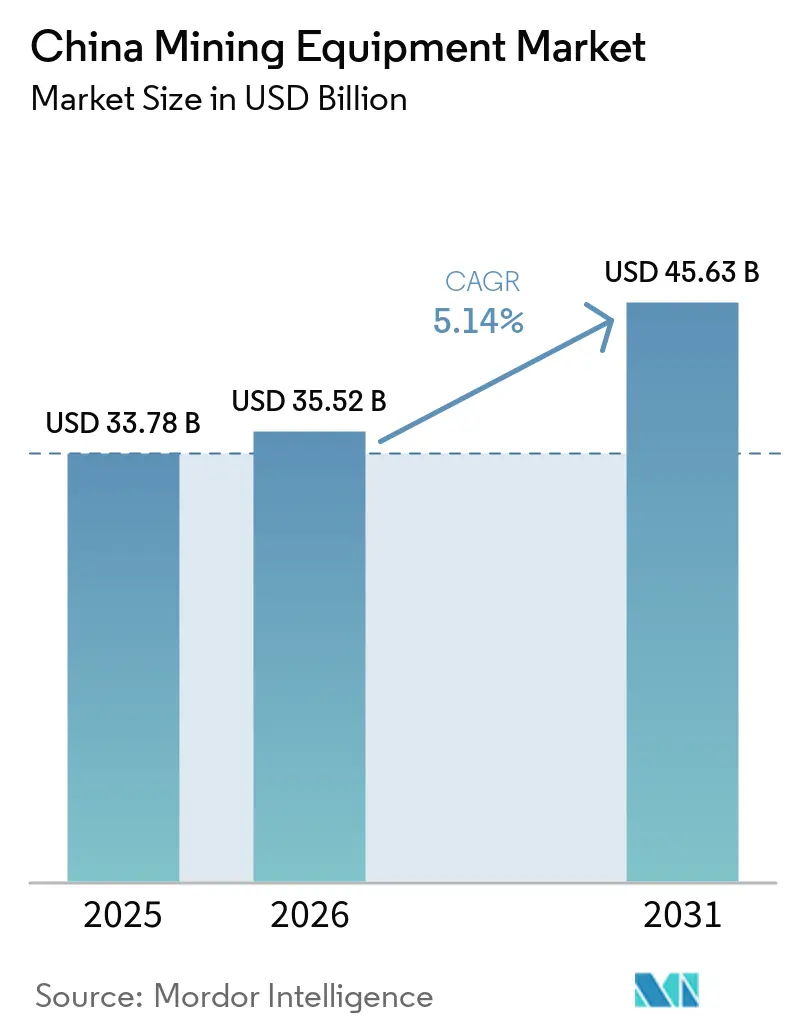
| 市場規模 (2026) | 35.52 十億米ドル |
| 市場規模 (2031) | 45.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.14 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国鉱山機械市場分析
中国採掘機器市場規模は2025年に335.78 ビリオン 米ドルと評価され、2026年の355.52 ビリオン 米ドルから2031年には456.3 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.14%で拡大する見込みです。国内鉱物自給に向けた政策支援の継続、急速な車両電動化、および自動化の飛躍的進展がこの拡大を支えています。オペレーターはより厳格な安全規制とカーボンピーク目標を達成するためにバッテリー電気トラックと地下ロボットを優先的に導入しており、中央・地方政府の補助金が新技術の回収期間を短縮しています。一方、商品価格の循環的な変動や新興のチップ不足が近期の設備投資を抑制しています。そのため、機器サプライヤーは積極的なイノベーションと柔軟なサービスモデルのバランスを取りながら、中国採掘機器市場における次の成長波を取り込もうとしています。
主要レポートのポイント
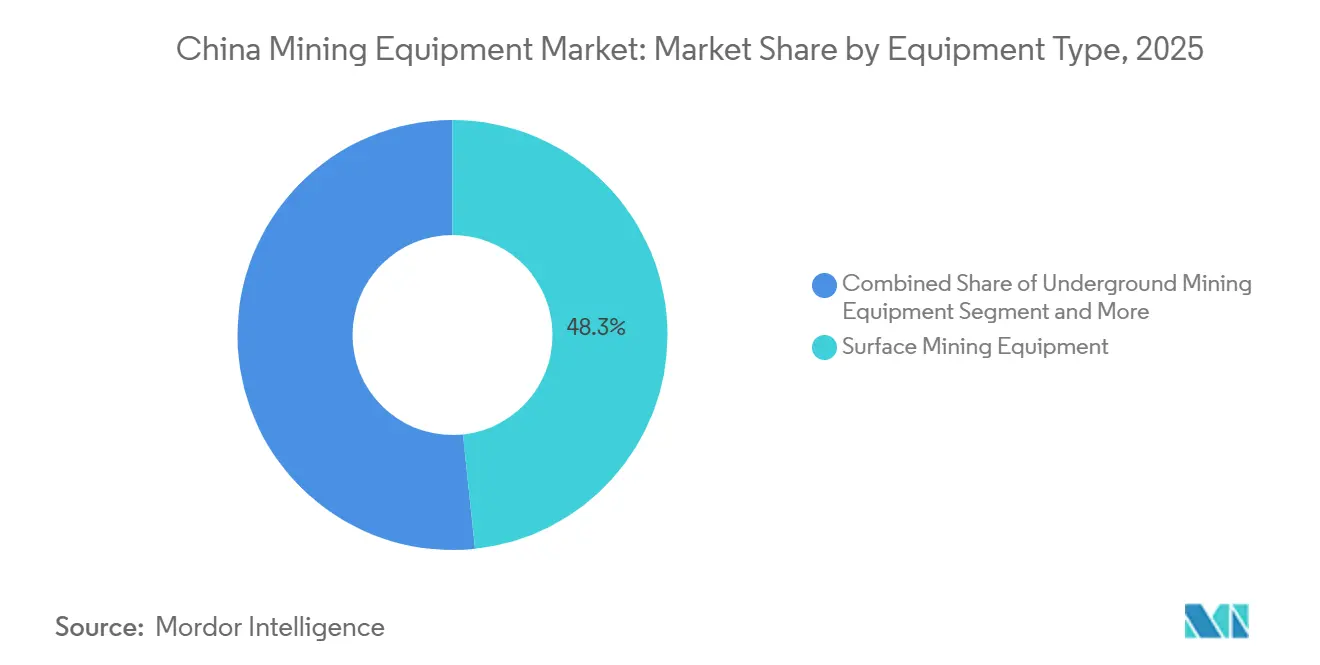
- 機器タイプ別では、露天掘り機械が2025年の中国採掘機器市場シェアの48.33%をリードし、ローダーおよびホールトラックは2031年までに最速のCAGR 6.43%を記録する見込みです。
- 自動化レベル別では、手動機器が2025年の中国採掘機器市場シェアの61.09%を占め、完全自律型フリートは2031年までにCAGR 8.33%で成長すると予測されています。
- パワートレイン別では、内燃機関が2025年の中国採掘機器市場シェアの70.42%を占め、バッテリー電気自動車は2026年から2031年にかけてセクター最高のCAGR 9.17%を記録する見込みです。
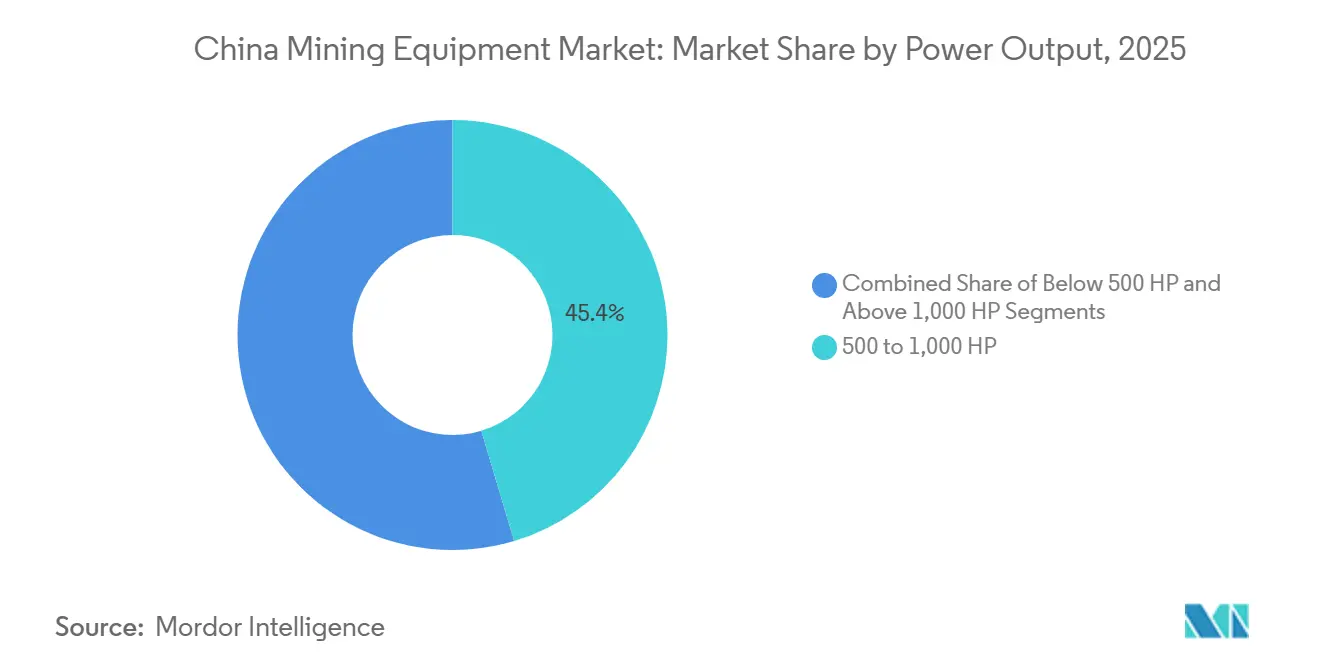
- 出力別では、500~1,000 HPのユニットが2025年の中国採掘機器市場シェアの45.37%を占め、500 HP未満のユニットは2031年までにCAGR 6.06%を記録する見込みです。
- 用別では、石炭採掘が2025年の中国採掘機器市場シェアの54.61%を占め、非金属鉱石の鉱物採掘は2031年までにCAGR 7.24%で成長すると予測されています。
- 地域別では、華北が2025年の中国採掘機器市場シェアの30.14%を占め、リチウムプロジェクトの増加に伴い、西南中国は2031年までにCAGR 6.26%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国鉱山機械市場のトレンドとインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 戦略的金属インフラ支出 | +1.2% | 全国、華北および内モンゴル | 中期(2~4年) |
| バッテリー電気フリートへのシフト | +0.9% | 全国、内モンゴルおよび新疆での早期導入 | 中期(2~4年) |
| 安全性・生産性向上のための自動化 | +0.8% | 全国、山西省および内モンゴルでのパイロット | 長期(4年以上) |
| クリーンテック向けレアアース拡大 | +0.7% | 西南中国 | 長期(4年以上) |
| 「インテリジェント鉱山」パイロット補助金 | +0.6% | 石炭産出省 | 中期(2~4年) |
| リン酸鉄リチウム電池リサイクル需要 | +0.4% | 華東および中南中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
戦略的金属に対する政府インフラ支出
北京の最新五カ年計画は、リチウム、希土類、タングステンの国内供給拡大に向けた重点支出を盛り込んでいます中国の新五カ年計画が商品市場に与える影響、 ロイター、reuters.com">[1]。公的資金は鉱山の電力供給アップグレード、アクセス道路、デジタル指令センターを支援し、グリーンフィールドプロジェクトの実行リスクを低減しています。これらの鉱床にサービスを提供する機器サプライヤーは、国家備蓄目標に沿った予測可能な入札から恩恵を受けています。戦略金属の探索強化は、したがって、需要の持続的な下支えとなり、先進的な破砕・粉砕・浮選技術の試験場となっています。
バッテリー電気鉱山フリートへのシフト
バッテリー電気ホーリングは、オペレーターがカーボンピーク目標を追求し、地方の排出規制を遵守する中で、フリート経済を再構築しています。インテリジェントマインプログラムの補助金が初期費用を削減し、大規模な露天掘り石炭・希土類プロジェクトが電気トラックを大量に試験導入しています。リン酸鉄リチウム化学の改善によりエネルギー密度が向上し、稼働サイクルが延長され、充電ダウンタイムが削減されています。車載アナリティクスもリアルタイムのルート最適化を可能にし、運用コストをさらに低減しています。その結果、中国採掘機器市場では、専用設計の電気モデルとモジュール式コンバージョンキットの受注が急増しており、既存のディーゼル資産を転用しています。
安全性・生産性向上のための自動化推進
規制当局は現在、鉱山ライセンスを事故率の実証的な削減と連動させており、無人トラック、自律型削孔ジャンボ、遠隔ロングウォールシステムの採用を促進しています。先行導入企業は資産稼働率の二桁改善と労働災害の顕著な減少を報告しています。AI対応のディスパッチプラットフォームはホールサイクルターンを学習し、ピーク料金時間帯を避けるための充電または給油を調整します。ゼロエントリー操業への文化的転換は、複数サイトを監督する統合地下・地上管制センターへの道を開いています。その結果、自律化は中国採掘機器市場においてパイロットから生産フェーズへと移行しています。
クリーンテックサプライチェーンのためのレアアース拡大
北京が希土類自給を優先する決定は、坑道から処理プラントまでの機器需要を再構築しています。内モンゴルと江西省の地方計画は、回収率を向上させながら厳格な環境規制を満たすために、新型ロータリードリル、磁気セパレーター、浮選回路を求めています。下流の磁石・電池メーカーは現在、物流を短縮しトレーサビリティを確保するために鉱山近くにパイロット選鉱ラインを共同設置しており、微粒子制御に特化した破砕・粉砕システムへの安定した需要を生み出しています。希土類酸化物とタングステン化合物に関する輸出管理の更新により、鉱山オペレーターは国内付加価値を高めることを迫られ、高純度焼成炉と溶媒抽出カラムの受注を促進しています。ターンキー自動化パッケージを持つ機器サプライヤーは、統合センサーがグリーンマイン認定制度のもとでのコンプライアンス報告を簡素化するため、優位性を獲得しています。
制約要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商品価格の変動性 | -0.8% | 輸出志向地域 | 短期(2年以内) |
| 高い環境コンプライアンスコスト | -0.6% | 全国、東部省 | 中期(2~4年) |
| 自律型システム向けチップ不足 | -0.5% | 全国、グローバルサプライチェーン | 短期(2年以内) |
| OPEX増加をもたらすカーボンプライシング | -0.4% | 主要産業省 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
設備投資を抑制する商品価格の変動性
鉄鉱石と一般炭価格の急激な変動は、ヘッジ手段が限られた民間鉱山を中心にキャッシュフロー計画を困難にしています。プロジェクト承認の遅延はサプライチェーン全体に波及し、新規機器の受注を鈍化させ、オーバーホール間隔を延長させています。対応策として、ベンダーはトン当たり支払い契約と柔軟なレンタルフリートを強調し、所有権の決定を先送りしています。このサービスシフトは、価格回復時のアップグレードの勢いを維持しながら、中国採掘機器市場を急激な調達凍結から守っています。
厳格な環境コンプライアンスコスト
2026年中国環境法典は、粉塵管理、テーリングポンドの安全性、段階的な土地復元を義務付ける単一の枠組みに複数の規制を統合しています中国が画期的な生態・環境法典を導入、 CMS Legal、cms. law">[2]。コンプライアンスは新規坑道の資本集約度を高め、ディーゼル機械の低排出代替機への交換を加速させています。大規模な国有企業はこれらコストを吸収できますが、中小規模の鉱山は利益率が圧迫され、プレミアム機器の採用サイクルが長期化しています。ベンダーは監視センサーとアナリティクスを組み込んだモジュール式パッケージを提供し、監査要件を緩和してよりグリーンな操業への移行を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:露天掘り機械がリードを維持、ローダーおよびトラックが加速
露天掘り採掘機器は2025年の中国採掘機器市場シェアの48.33%を占め、浅い石炭・鉄鉱石鉱床の普及を裏付けています。第二世代の電気ショベル、ドラグライン、大容量ダンパーは、オペレーターがゼロディーゼルベンチを目指す中で生産に入っています。統合ペイロード監視・衝突回避システムがさらに稼働率を向上させています。一方、OEMはトレーニングと予知保全ソフトウェアをバンドルし、顧客を長期サービスプランに結び付けています。
ローダーおよびホールトラックはこのカテゴリ内で最速となるCAGR 6.43%で2031年まで成長する見込みです。成長はバッテリーパックに有利な稼働サイクルと主要炭田における系統電力へのアクセスのしやすさに起因しています。地方の入札では、電気またはハイブリッドプラットフォームのみが満たせる排出上限が増加しています。地元企業はドライブラインおよび熱管理コンポーネントを共同開発し、市場投入までの時間を短縮し、中国採掘機器市場エコシステム内で知的財産を保護しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
自動化レベル別:手動の優位性が無人ホーリングに道を譲る
手動フリートは2025年の中国採掘機器市場シェアの61.09%を占め、レガシーディーゼル資産が引き続き使用可能で償却済みであることを反映しています。しかし、監視制御のレトロフィットにより、オペレーターは慣れ親しんだキャブデザインを維持しながら自律化を段階的に導入できます。標準化されたデータバスは、自動化機能を段階的に拡張するオーバー・ザ・エア更新をサポートしています。多くのサイトでは、最初の接点は遠隔削孔またはドージングであり、生産を中断することなく早期の成果を提供しています。
完全自律型ユニットは自動化ティアの中で最速となるCAGR 8.33%を記録すると予測されています。その魅力は予測可能なシフトスケジューリング、事故に対する責任の軽減、および中国の国家AI戦略との整合性にあります。国内の道路・地盤データで訓練された自社開発オペレーティングシステムが高度にローカライズされたパフォーマンスを提供しています。ライダーおよびハイエンドGPUのサプライチェーンのボトルネックが依然として逆風となっていますが、国家支援のコンソーシアムが国内生産の拡大を目指し、中国採掘機器市場を外部ショックから守っています。
パワートレインタイプ別:バッテリー電気の勢いがディーゼルを上回る
内燃機関車両は2025年の中国採掘機器市場シェアの70.42%を占め、広範な燃料供給と確立されたメンテナンス体制から恩恵を受けています。ディーゼル機器は系統接続が限られた深坑ホーリングで引き続き優位を保っています。それでも、厳格なカーボンプライシングパイロットが運用コストを引き上げ、よりクリーンな代替機のための余地を生み出しています。メーカーは高効率エンジンと水素化植物油の互換性を改良し、プラットフォームの関連性を延長しています。
バッテリー電気自動車はパワートレインの中で最高となるCAGR 9.17%を記録する見込みです。リン酸鉄リチウムセルのコスト曲線が重負荷サイクル要件と一致し、特殊な化学物質なしに航続距離を延長しています。高速スワップバッテリーベイがアイドル時間を短縮し、回生ブレーキが急勾配の坑道で下り坂のエネルギーを回収しています。ファイナンシングプログラムが充電インフラと車両リースをバンドルし、設備投資を予測可能なサービス料金に変換し、中国採掘機器市場における電動化の価値提案を確固たるものにしています。
出力別:中間出力エンジンが優位、500 HP未満ユニットが台頭
500 HPから1,000 HPの機器は2025年の中国採掘機器市場シェアの45.37%を占め、ペイロード容量と運用コストのバランスが取れたスイートスポットとなっています。このブラケットは、中国の平均ベンチジオメトリに設計された中型ショベル、発破孔ドリル、ローダーを含みます。継続的なエンジンアップグレードが大規模な設計変更なしに追加効率を絞り出し、実績あるフレームの商業的寿命を延長しています。
500 HP未満のユニットは、地下石炭および狭脈金属鉱床がより深くなり、機動性の高い機械を必要とするにつれて、CAGR 6.06%で拡大する見込みです。バッテリー電気および有線電気バリアントは、換気負荷とオペレーターの被ばくを低減するため、これらの狭い坑道で活躍しています。さらに、地元メーカーは標準化されたシャシーを活用して複数の稼働サイクルバリアントを展開し、新興鉱山の参入障壁を下げ、中国採掘機器市場全体でサプライヤーの多様性を広げています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:石炭が依然として主役、非金属鉱石が急増
石炭採掘は2025年の中国採掘機器市場シェアの54.61%を占め、内モンゴルと山西省の巨大な露天掘りおよびロングウォール複合施設を背景としています。生産性向上はリアルタイムの地層スャニングと自動化された屋根支持に焦点を当て、成熟した炭層からより多くのトン数を絞り出しています。統合管制室が複数の坑道を統合し、労働力と予備部品の物流を最適化しています。
非金属鉱石の鉱物採掘は用途の中で最速となるCAGR 7.24%で拡大する見込みです。四川、チベット、貴州のリチウム炭酸塩かん水田とリン酸塩地帯は、不純物を除去し回収率を向上させる専用ポンプ、クラッシャー、膜システムを吸収しています。戦略金属政策のインセンティブがオフテイクを保証し、カスタムプロセスラインへのサプライヤー投資のリスクを低減しています。その結果、中国採掘機器市場は歴史的な石炭依存を超えて多様化しています。
地域分析
華北は2025年の中国採掘機器市場シェアの30.14%を占め、広大な露天掘り石炭操業と隣接する製鉄ハブを反映しています。投資の重点は現在、粒子状物質規制を遵守するための低排出ホーリングコリドーと自律型表土除去へとシフトしています。地方政府は鉄道支線のアップグレードを鉱山許可と組み合わせ、採掘と輸送の統合を強化しています。
西南中国は、チベットと四川のスポジュメンおよびかん水リチウム事業がパイロットから商業規模へと移行するにつれて、最強の地域軌跡となるCAGR 6.26%が見込まれています。遠隔地の地形はセットアップ時間を短縮するモジュール式破砕プラントとコンテナ化された電力ユニットを必要としています。地方当局は高高度再生可能エネルギーを新しいバッテリーグレード化学プラントと統合するための系統延長を迅速に進め、中国採掘機器市場においてクリーンエネルギー機器受注の好循環を育んでいます。
東部、中南部、東北部地域は金、リン酸塩、深層炭鉱操業に牽引された緩やかな成長を示しています。ここでは、自動化の採用は労働力不足と厳格な安全目標に対処するためにテレオペレーションから始まることが多いです。政府の職業訓練校がOEMと提携して遠隔操作オペレーターを認定し、人材パイプラインを拡大しています。沿岸系統の安定性はバッテリー電気の展開に有利ですが、老朽化した港湾製錬所は依然としてディーゼルヤード機械に依存しており、二速の脱炭素化の状況を生み出しています。全体として、地理的多様性が国内需要サイクルを緩衝し、サプライヤーが中国採掘機器市場内の異なる規制・地形的文脈に合わせた製品を提供する理由を強調しています。
競争環境
上位5社—Sany、XCMG、Caterpillar China、Komatsu China、Zoomlion—は集合的にセクターを支えながらも、新興スペシャリストにとって意味のある余地を残しています。国内チャンピオンは中央調達プログラムと郡レベルの工業団地まで深く延びるアフターセールスフットプリントを活用しています。そのモジュール設計哲学により、ショベル、ローダー、トラック全体で共有ドライブラインおよび制御コンポーネントが可能となり、在庫を削減し稼働率を向上させています。同時に、製鉄会社やエネルギー大手との緊密な統合が、R&Dを実際の現場ニーズに向ける共同開発の機会を生み出しています。
グローバルブランドは高度な自律化ソフトウェア、高信頼性サブシステム、ライフタイムパフォーマンス保証を通じてシェアを守っています。現地調達義務を乗り越えるために、中国の法人内に知的財産を組み込む製造合弁事業と技術移転契約を締結しています。この協力は、専門センサーおよびパワーエレクトロニクスの市場アクセスを加速させながら、政策立案者のローカライゼーション基準を満たしています。一方、サービス契約は部品再販からコンポーネントの摩耗を予測するアナリティクスサブスクリプションへとシフトし、顧客の粘着性を深め、収益を平準化しています。
ニッチなイノベーターはバッテリースワップシステム、混合フリートディスパッチプラットフォーム、AIによる鉱石選別ユニットに注力しています。その成功はベンチャーキャピタルを引き付け、時には低コストの技術オプションを求める既存企業からの戦略的少数投資を誘発しています。政府のパイロット資金がスケールアップのリスクをさらに低減し、イノベーションを記録的な速さで研究室から坑道へと引き出しています。-30℃の気候での急速充電などの課題に取り組む新規参入者により、中国採掘機器市場は中程度の集中度にもかかわらず活発な競争を示し続けています。
中国鉱山機械産業リーダー
-
Sany Heavy Equipment
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
-
Caterpillar Inc.(中国)
-
Komatsu Ltd.(中国)
-
Zoomlion Heavy Industry
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Zijin Longkingは230トンクラスのZL230Eバッテリー電気採掘トラックを発売し、EACONと自律採掘パートナーシップを締結しました。このトラックは総重量350トン、空車重量120トン、最大積載量230トン、山積み荷台容量125立方メートルを有しています。デュアル800 kWモーターを備えた多軸中央分散型独立駆動アーキテクチャを特徴としています。
- 2026年4月:中国は1,000メートルを超える深度まで掘削可能な500トン立坑掘削機を導入し、地表への影響を最小限に抑えながらより深い資源へのアクセスに向けた国の取り組みを反映しています。
- 2026年2月:ゼロエミッションサプライフレームワークのもと、XCMGは世界最大の全電気式ホイールローダーおよびドーザーを発表しました。この機器はFortescueのピルバラ鉱山向けに予定された100台以上の機械の第一号となりました。
中国鉱山機械市場レポートスコープ
中国採掘機器市場は、機器タイプ、自動化レベル、パワートレインタイプ、出力(HP)、用途、および地域(中国)によってセグメント化されています。機器タイプ別では、市場は露天掘り採掘機器、地下採掘機器、鉱物処理機器、ドリルおよびブレーカー、破砕・粉砕・スクリーニング機器、ならびにローダーおよびドーザーにセグメント化されています。自動化レベル別では、市場は手動、半自律型、および完全自律型機器にセグメント化されています。パワートレインタイプ別では、市場は内燃機関(ICE)、バッテリー電気自動車(BEV)、およびハイブリッド車にセグメント化されています。出力(HP)別では、市場は500 HP未満、500~1,000 HP、および1,000 HP超にセグメント化されています。用途別では、市場は金属採掘、鉱物採掘、および石炭採掘にセグメント化されています。地域(中国)別では、市場は東部中国、華北、中南部中国、東北部中国、西南中国、および西北部中国にセグメント化されています。市場予測は価値(米ドル)および数量(ユニット)で提供されています。
| 露天掘り機械 |
| 坑内掘り機械 |
| 鉱物処理機械 |
| ドリルおよびブレーカー |
| 破砕・粉砕・ふるい分け機械 |
| ローダーおよびホールトラック |
| 手動機械 |
| 半自律型機械 |
| 完全自律型機械 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッド車両 |
| 500馬力未満 |
| 500~1,000馬力 |
| 1,000馬力超 |
| 金属採掘 |
| 鉱物採掘(非金属) |
| 石炭採掘 |
| 華東 |
| 華北 |
| 中南 |
| 東北 |
| 西南 |
| 西北 |
| 機器タイプ別 | 露天掘り機械 |
| 坑内掘り機械 | |
| 鉱物処理機械 | |
| ドリルおよびブレーカー | |
| 破砕・粉砕・ふるい分け機械 | |
| ローダーおよびホールトラック | |
| 自動化レベル別 | 手動機械 |
| 半自律型機械 | |
| 完全自律型機械 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッド車両 | |
| 出力別(馬力) | 500馬力未満 |
| 500~1,000馬力 | |
| 1,000馬力超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘(非金属) | |
| 石炭採掘 | |
| 地域別(中国) | 華東 |
| 華北 | |
| 中南 | |
| 東北 | |
| 西南 | |
| 西北 |
レポートで回答される主要な質問
中国採掘機器市場の現在の規模と今後の方向性は?
中国採掘機器市場規模は2025年に337.78 ビリオン 米ドルとなり、2031年までに456.3 ビリオン 米ドルに達すると予測されており、CAGR 5.14%に相当します。
現在、機器需要の最大シェアを持つセグメントはどれですか?
露天掘り機械は2025年の全国需要の48.33%を占め、露天掘り石炭・鉄鉱石操業の規模を反映しています。
バッテリー電気ホールトラックの採用を促進しているものは何ですか?
地方の排出規制、インテリジェントマインの補助金、およびリン酸鉄リチウムバッテリーコストの低下が相まって、トラックのライフサイクル全体で電気ホーリングの運用コストを低減しています。
最も速い地域成長が期待されるのはどこですか?
リチウムおよび希土類開発に牽引された西南中国は、2031年までにCAGR 6.26%で機器需要が拡大すると予測されています。
自動化の採用はどの程度重要ですか?
完全自律型機械は8.24%のCAGRで成長すると予測されており、手動フリートの優位性を急速に侵食しています。