
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 111.67 十億米ドル |
| 市場規模 (2031) | 141.43 十億米ドル |
| 成長率 (2026 - 2031) | 4.84 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉱山機械市場分析
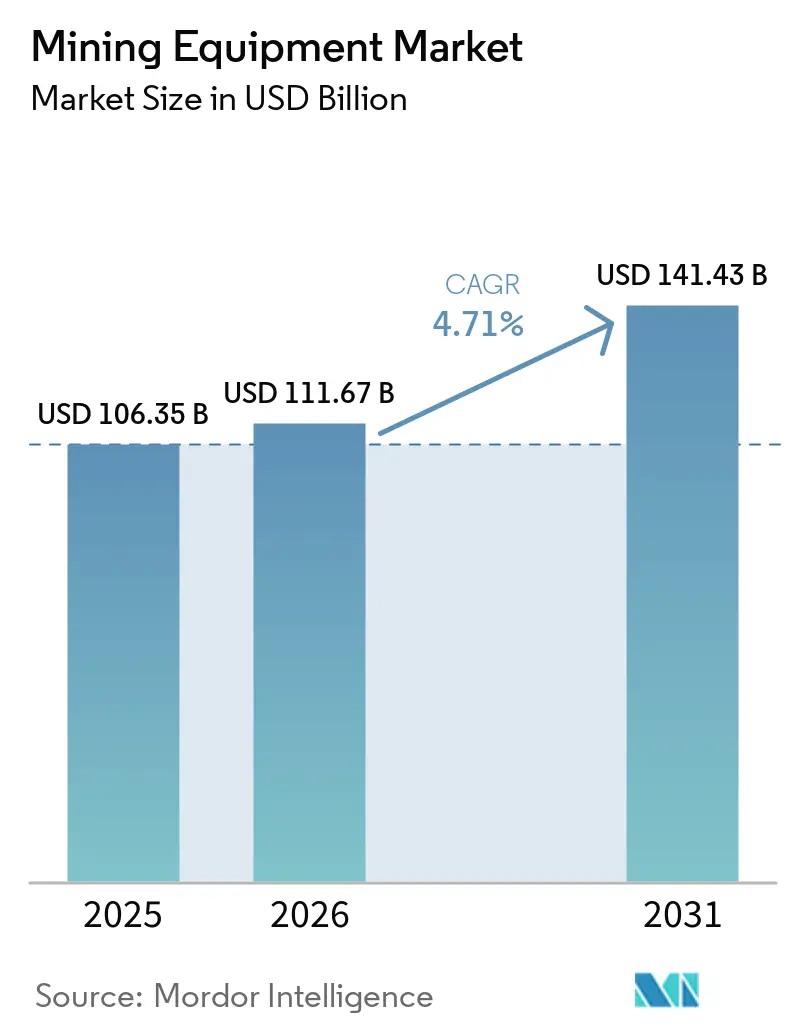
鉱山機械市場の規模は2025年に106.35 ビリオン 米ドルと評価され、2026年には111.67 ビリオン 米ドルに達し、2031年までに141.43 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.84%で成長する見込みである。グリーンフィールド承認、電化要件、および供給安全保障政策により、機械調達は単純なコモディティ量への対応を超えた段階へと移行している。鉱山オーナーはエネルギー消費量、自動化対応能力、およびサービスサポートに基づいてフリートを選定するようになっている。これは、機械、デジタルシステム、および長期メンテナンスカバレッジを組み合わせることができるサプライヤーに有利に働く。銅、リチウム、コバルト、ニッケル、および鉄鉱石プロジェクトが計画段階から建設段階へと移行している地域で需要が最も強い。したがって、鉱山機械市場は技術仕様と鉱山産出量の両方によって形成されている。
主要レポートのポイント
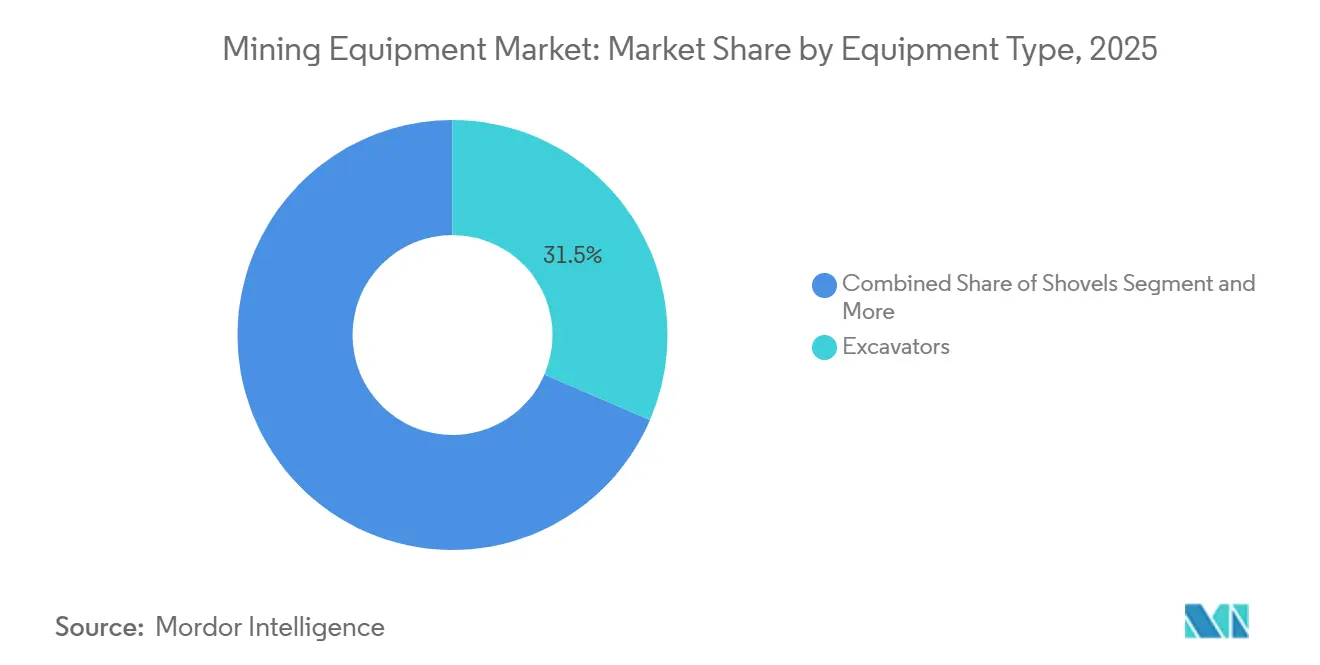
- 機器タイプ別では、油圧ショベルが2025年の採掘機器市場シェアの31.46%を占め、ショベルは2031年までにCAGR 5.62%で成長すると予測されている。
- 自動化レベル別では、手動機器が2025年の採掘機器市場シェアの69.11%を占め、完全自律型機器は2031年までにCAGR 12.51%で成長すると予測されている。
- パワートレインタイプ別では、内燃機関車両が2025年の採掘機器市場シェアの89.68%を占め、バッテリー電気自動車は2031年までにCAGR 13.71%で成長すると予測れている。
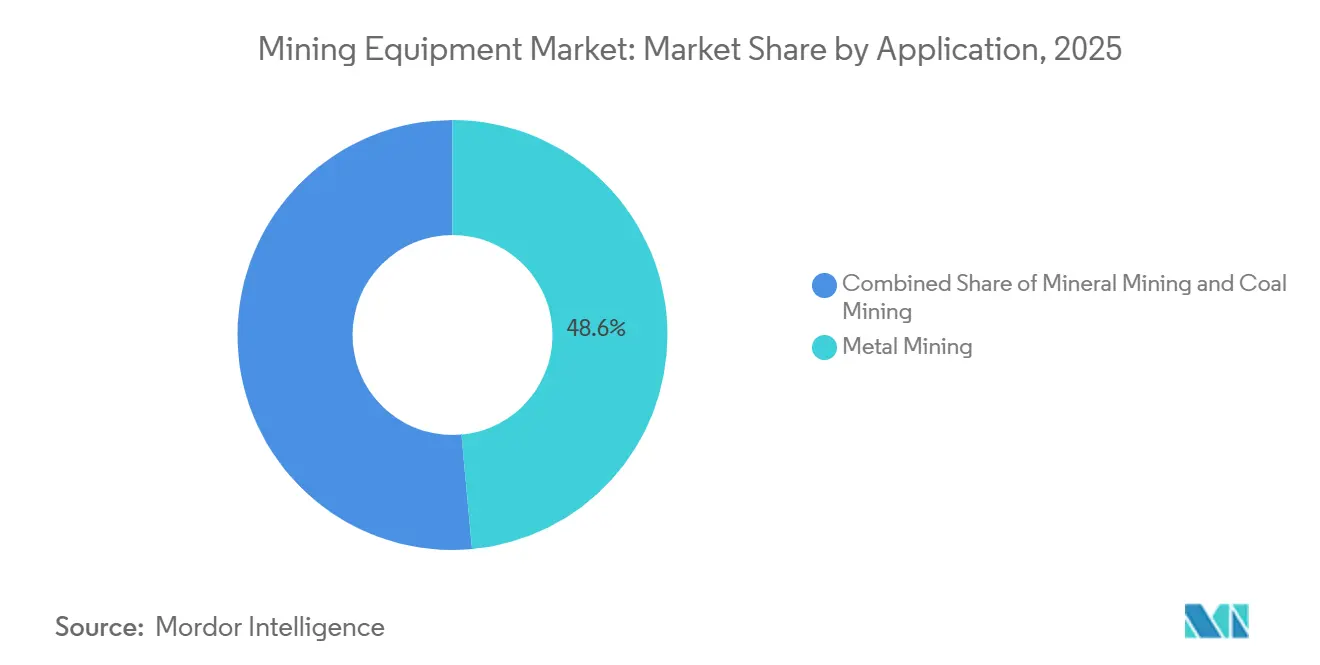
- 用途別では、金属採掘が2025年の採掘機器市場シェアの48.55%を占め、2031年までにCAGR 5.29%で成長すると予測されている。
- 採掘タイプ別では、露天採掘が2025年の採掘機器市場シェアの61.75%を占め、坑内採掘は2031年までにCAGR 5.68%で成長すると予測されている。
- 地域別では、アジア太平洋地域が2025年の採掘機器市場シェアの61.17%を占め、中東およびアフリカは2031年までにCAGR 5.88%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリーサプライチェーン向け重要鉱物の需要急増(アジアおよびアメリカ合衆国) | +1.2% | グローバル、アジア太平洋および北米に集中 | 中期(2〜4年) |
| カナダ、チリ、およびオーストラリアにおける鉱山電化義務の加速 | +0.8% | 北米、南米、アジア太平洋 | 中期(2〜4年) |
| アフリカの銅、コバルト、およびリチウムプロジェクトにおける持続的な設備投資上昇サイクル | +0.7% | 中東およびアフリカ、南米への波及 | 長期(4年以上) |
| 西オーストラリアおよびブラジルにおけるグリーンフィールド鉄鉱石プロジェクトの回復 | +0.5% | アジア太平洋、南米 | 長期(4年以上) |
| 電気フリートの資本コストを低下させる排出量連動型ファイナンス | +0.4% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 予知保全へのシフトがアフターマーケット部品の需要を牽引 | +0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリーサプライチェーン向け重要鉱物の需要急増
バッテリーサプライ政策は、短期的なコモディティ価格設定が完全には示していない形で鉱山開発を支援している。国際エネルギー機関は、発表されたプロジェクトパイプラインにもかかわらず、将来の銅およびリチウムの供給不足リスクを指摘し、新規鉱山能力への継続的な投資の必要性を強調した。[1] 米国エネルギー省2025年に採掘、処理、およびリサイクル技術に10億米ドル、商業規模のバッテリー鉱物処理に5億米ドルを投入することを約束した。[2] これらのプログラムは、産業政策から積込、運搬、削孔、および処理機器の受注への直接的なルートを生み出している。サプライ多様化の取り組みは、インフラが十分に整備されていない新興採掘地域のプロジェクトも後押ししている。このようなプロジェクトでは、能力1トン当たりに必要な機器およびサポート資産が多くなることが一般的であり、採掘機器市場の機会を広げている。
カナダ、チリ、およびオーストラリアにおける鉱山電化義務の加速
政府の資金援助と鉱山レベルのコミットメントにより、フリートの電化は自発的なパイロットプログラムではなく、更新サイクルへと転換しつつある。カナダは2025年に要鉱物生産および関連する低炭素鉱山投資を支援し、GlencoのOnaping Depth開発はオール電気式坑内鉱山として設計されている。Codelcoは2026年4月に、チリ北部の戦略的鉱山ルートでSANYのオール電気式トラックの680キロメートルパイロットを完了した。[3] オーストラリアも2025年に重採掘トラック向けBluVeinの動的充電研究に資金を提供した。坑内バッテリー電気フリートは換気および冷却需要を削減でき、電力インフラが十分な場合に所有コストの改善につながる。これらの条件が、採掘機器市場内でバッテリー電気自動車に予測される急速な拡大を支えている。
アフリカの銅、コバルト、およびリチウムプロジェクトにおける持続的な設備投資上昇サイクル
アフリカの銅、コバルト、およびリチウムプロジェクトは、前回の商品投資サイクルよりも幅広い機器受注を生み出しています。Ivanhoe Minesは2026年のKamoa-Kakula銅生産量を29万〜33万トンと見込んでおり、コンゴ民主共和国における現在の開発規模を示しています。Sandvik ABは2026年にKamoa-Kakula複合施設向けに19台のToroトラックおよびローダーの受注を発表しました。Epiroc ABは2026年にアフリカから自律型および電気式掘削機器の受注を報告しており、新規プロジェクトが先進的なフリート仕様を採用していることを示しています。アメリカ合衆国とコンゴの鉱物パートナーシップおよびLobitoコリドーへの投資は、追加の地域プロジェクトの可能性を高めています。新たな資金源は、西側サプライヤーとその地域サービスネットワークへのアクセスを広げる可能性もあります。
西オーストラリアおよびブラジルにおけるグリーンフィールド鉄鉱石プロジェクトの回復
オーストラリアおよびブラジルにおける大規模鉄鉱石開発が、重要鉱物プロジェクトと並ぶ第二の需要源を加えている。Rio TintoとHancock Prospectingは2025年6にHope Downs 2に16億米ドルを投入することを約束し、同プロジェクトは年産3,100万トンを目標とし、2027年に初出鉱を予定している。ITOCHUは2026年7月にMinera Norte鉄鉱石鉱床の全面開発を発表した。これらのプロジェクトは商業生産開始前に土工事、運搬道路、およびフリート納入を必要とする。したがって、調達は建設期間中、多くの場合初出鉱の24か月から36か月前に集中する。Rio Tintoのピルバラ広域投資プログラムは、代替鉱山および拡張が採掘機器市場にとって引き続き重要であることを確認している。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 総所有コストを押し上げる鉱石品位の低下 | -1.0% | グローバル、特に南米、インドネシア、西アフリカ | 長期(4年以上) |
| 遠隔地鉱山における送電網制約がBEV導入を遅延 | -0.7% | オーストラリア、チリ、アフリカ | 中期(2〜4年) |
| 自律型ホールトラック運用における人材不足 | -0.5% | グローバル | 中期(2〜4年) |
| 新規露天鉱山の許認可スケジュールの不均一(EUおよびアメリカ合衆国) | -0.4% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
総所有コストを押し上げる鉱石品位の低下
鉱石品位の低下により、生産される金属単位当たりのエネルギー、水、および機器消費量が増加しています。鉱山はより大量の材料を移動・処理しなければならず、タイヤ摩耗、機械稼働時間、およびメンテナンス要件が増加しています。この圧力は、商品価格が支持的であっても、限界操業における機器更新を制約する可能性があります。逆に、高品位操業では、操業利益率を守るために、より大型で生産性の高い機器と予知保全の採用が促進されます。
遠隔地鉱山における電力網の制約がBEV導入を遅延させる
遠隔地の電力インフラは、バッテリー電気フリート導入の主要な障壁であり続けています。クイーンズランド州は、CopperString送電プロジェクトのコストとスケジュールが変更された後、2 ビリオン 米ドルのハイブリッドマイクログリッド基金に向けて資金を転換しました。カルグーリーは、地域の鉱山電力需要が増加するにつれて、長距離送電接続の容量と信頼性の問題に直面しています。鉱山オーナーは、車両購入に加えて、発電、蓄電、送電、および充電システムを開発する必要がある場合があります。これにより初期投資が増加し、電力供給が限られた地域での電化が遅延する可能性があります。したがって、鉱山機械市場では、安全で大容量の電力アクセスを持つサイトでバッテリー電気システムの採用が最も速く進むでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
掘削機がリード、ショベルが新規大型露天坑の能力を支援油圧ショベルは2025年の採掘機器市場シェアの31.46%を占め、露天鉱山における剥土および材料ハンドリングにおける中心的な役割を反映している。石炭、鉄鉱石、および金属操業全体で使用されており、広範な設置基盤を提供している。アジア太平洋地域およびアフリカの大規模露天掘りプロジェクトは、一次生産においてショベルとトラックの組み合わせに引き続き依存している。ショベルは、新規銅および鉄鉱石鉱山がサイクルあたりのペイロードの増大を求めるため、2031年までにCAGR 5.62%で成長する予測されている。大型積込機器の採掘機器市場規模は、オペレーターが大量生産サイトでのトン当たりコスト低減を優先する場合に恩恵を受ける。
2025年5月、Komatsu Germany Mining Division(KGM)とSMS Equipmentは、カナダのSuncorのFort Hills鉱山において最初のKomatsu PC9000油圧採掘ショベルを正式に引き渡した。この納入は、大規模採掘サイトにおける高容量積込機器への移行を浮き彫りにしている。削孔機およびブレーカーも、ピルバラおよびコンゴ民主共和国でグリーンフィールドプロジェクトが建設を開始する際に恩恵を受ける。クラッシャーは、低品位鉱石が金属産出量を維持するためにより大きなスループットを必要とする場合に需要が増加する。モーターグレーダーおよびスクレーパーは、大規模な鉱山拡張よりも運搬道路のメンテナンスとより密接に結びついたままである。


注記: 個別セグメントのシェアはレポート購入後に入手可能
自動化レベル別:
手動フリートが大規模を維持しながら自律型の採用が加速手動機器は2025年の鉱山機械市場シェアの69.11%を占めました。これは、従来のディーゼルフリートが石炭およびバルク商品操業で依然として広く普及しているためです。この設置基盤は、現在の調達の方向性を完全には示していません。完全自律型機器は2031年までにCAGR 12.51%で拡大すると予測されています。鉱山オーナーは、最初の大規模鉄鉱石およびオイルサンド操業を超えて導入を拡大しています。自動化は、電気推進、隔操作、および機器健全性モニタリングとともに仕様に組み込まれることが増えています。
Komatsu Ltd.は2026年4月に1,000台目の自律型超大型ホールトラックを稼働させ、自律型ホーリングのより広い成熟度を示しています。半自律型機器は、監督およびデータ管理能力を開発中の鉱山にとって実用的な橋渡しとなっています。自律型操業には異なる操作およびメンテナンスのスキルが必要なため、人材育成が引き続き制約となっています。この要件は、機器の経済性が有利であっても、技術労働力の供給が限られている地域での採用を遅らせる可能性があります。
パワートレインタイプ別:
ICEが規模を維持しながらバッテリー電気自動車が前進内燃機関車両は2025年の採掘機器市場シェアの89.68%を占め、数十年にわたるフリート投資と確立された燃料供給システムに支えられている。ディーゼル機器は遠隔地、高高度、および極端な温度環境においても信頼性を維持ている。バッテリー電気自動車は2031年までにCAGR 13.71%で成長すると予測されている。成長率の差は、坑内フリートの更新、排出規制、およびより大規模なサイト展開を反映している。採掘機器市場のこの部分は、充電システム、再生可能エネルギー契約、メンテナンス能力、および車両受注によって支えられている。
Codelcoの2026年チリにおける電気トラックパイロットは、将来の鉱山調達に向けた実用的な航続距離とペイロードデータを提供した。ハイブリッド車両は、グリッドの制限や稼働サイクルにより完全電化が困難な場合に引き続き有効である。大規模な充電インフラへの即時投資を回避しながら燃料使用量を削減できる。坑内機器は、換気要件の削減によりサイト運営コストを低下させることができるため、バッテリー電気推進の特に強力なケースを持つ。信頼性の高い電力接続の継続的な必要性は、パワートレインの選択が採掘機器業界全体で均一ではなく、サイト固有のものであり続けることを意味する。
用途別:
金属採掘が機器需要をリード金属採掘は2025年の採掘機器市場シェアの48.55%を占め、2031年までに5.29%という高成長率を記録した。銅、金、鉄鉱石、ニッケル、リチウム、およびコバルトプロジェクトは大規模なフリートと高度な処理サポートを必要とする。重要鉱物需要は複数の金属グループにわたって同時に設備投資を維持している。国際エネルギー機関は、安全な重要鉱物サプライチェーンの戦略的重要性を強調している。鉱物採掘は、オーストラリア、ラテンアメリカ、およびアフリカのリチウム、リン酸塩、および希土類プロジェクトからの需要を加えている。
石炭採掘は中国およびインドネシアにおける機器量の観点では依然として重要であるが、資金調達条件の変化に伴い、増分投資のシェアは縮小している。低品位化により、複数の金属鉱山で移動・処理しなければならないトン数が増加している。これにより、機器プロバイダーに相反する影響が生じる可能性がある。限界鉱山は購入を延期する可能性がある一方、生産性の高い資産は高ペイロードフリート、自動化、およびサービスプログラムに投資する可能性がある。金属採掘の採掘機器市場規模は、したがって新規プロジェクト建設と既存山の生産性向上の両方によって支えられている。

注記: 個別セグメントのシェアはレポート購入後に入手可能
採掘タイプ別:
露天採掘がリードしながら地下採掘がより速く成長露天採掘は2025年の採掘機器市場シェアの61.75%を占め、これは露天掘り操業が鉄鉱石、石炭、銅、および金の生産を支配しているためである。これらの鉱山は大型油圧ショベル、ショベル、トラック、および道路メンテナンス機器を必要とする。西オーストラリアの代替および拡張プロジェクトは、これらのフリートの主要な需要源であり続けている。坑内採掘は、成熟した銅、ニッケル、および金鉱床がより深部へと延伸するにつれ、2031年までにCAGR 5.68%で成長すると予測されている。採掘機器市場は、換気および冷却のコスト削減が追加資本コストを相殺する場合に、坑内バッテリー電気機器を優先する。
露天フリートはより大きなペイロードとより長い自律稼働ウィンドウへと移行している。坑内フリートはバッテリー電気式ローダー、トラック、および削孔機へとより直接的に移行している。Sandvikは、適切なブラウンフィールド坑内操業において、バッテリー電気機器を同等の内燃機関機器の代わりに使用することでトン当たりキャッシュコストを削減できると述べている。これにより、新規坑内受注のデフォルト仕様が変わる可能性がある。ただし、鉱山アクセス、充電設計、および電力供給が、操業上のケースが実行可能かどうかを依然として決定する。両採掘タイプは採掘機器市場にとって引き続き重要であるが、その技術ニーズは乖離しつつある。
地域分析
アジア太平洋地域は2025年の採掘機器市場シェアの61.17%を占め、中国の石炭および鉄鉱石フリート、インドネシアのニッケル操業、およびオーストラリアの代替プロジェクトに支えられている。中国は大規模な自律型採掘トラック基盤を有し、オーストラリアは個々の鉄鉱石サイトで高い機器価値を提供している。EpirocのRoy Hillプロジェクトは、自律型運搬が大規模フリート全体に展開可能であることを示した。インドの需要は国内採掘および建設投資の拡大に伴い増加しており、一方で専門的な坑内機器の国内供給は依然として限られている。同地域の採掘機器市場規模は、したがってフリート更新と能力拡大の両方によって支えられている。
北米は重要鉱物、技術開、および低炭素生産に対する公的支援から恩恵を受けている。カナダはまた、自律型運搬活動の実質的な基盤と成長する電気フリートのパイプラインを有している。南米の需要はチリの銅およびリチウムプロジェクトが牽引しており、Codelcoは電気重機器および電力転送システムのテストを行っている。ブラジルはAmaráプロジェクトおよび計画中のグリーン鉄開発を通じて鉄鉱石需要を加えている。
中東およびアフリカは2031年までにCAGR 5.88%で成長すると予測されており、これは列挙された地域の中で最高の成長率である。コンゴ民主共和国の銅およびコバルトプロジェクト、ボツワナの銅ベルト、ザンビアの精錬活動、および南アフリカの白金族金属採掘がすべて機器需要を支えている。Epirocのアフリカにおける自律型および電気削孔受注、ならびにSandvikのKamoa-Kaku laフリート受注は、より高付加価値の機器仕様への移行を示している。欧州は新規露天鉱山に対してより複雑な許認可と公的反対に直面している。それにもかかわらず、スカンジナビアのオペレーターが電気および自律型運搬に厳しい基準を設定しており、坑内電気機器において依然として重要である。採掘機器市場は欧州において異なる地域プロファイルを持ち、技術更新が新規鉱山建設よりも重要となる場合がある。
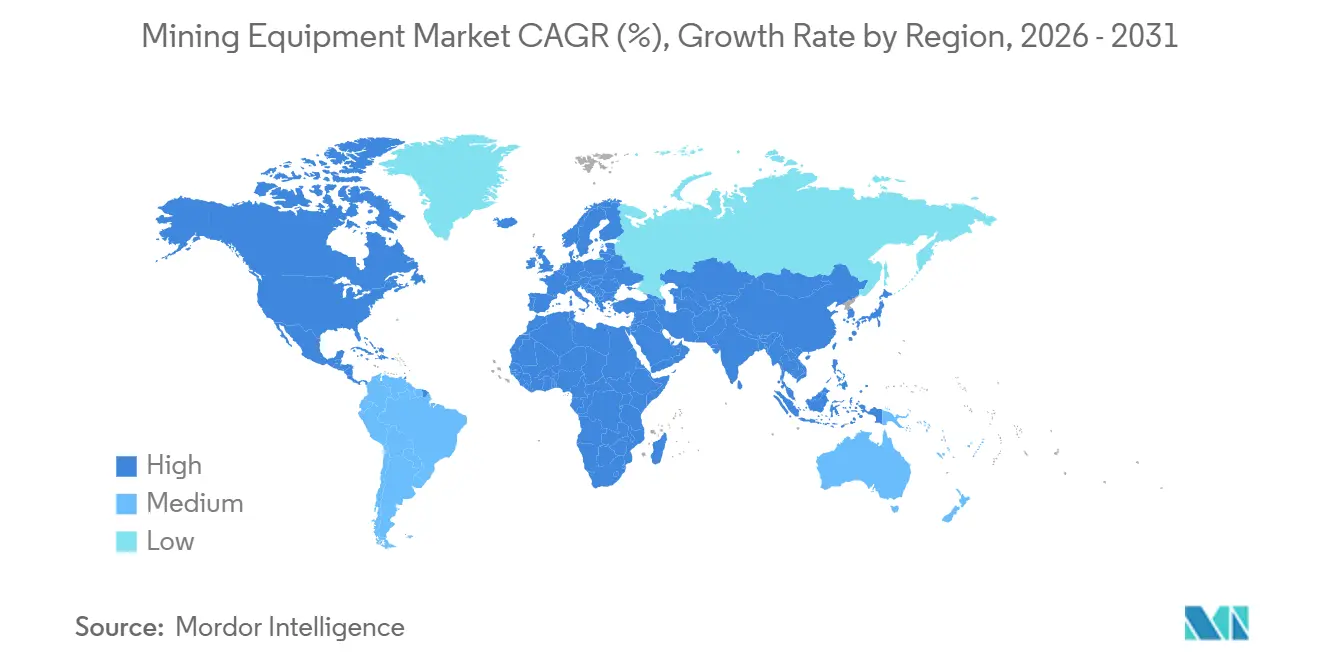
地域版
競争環境
市場集中度
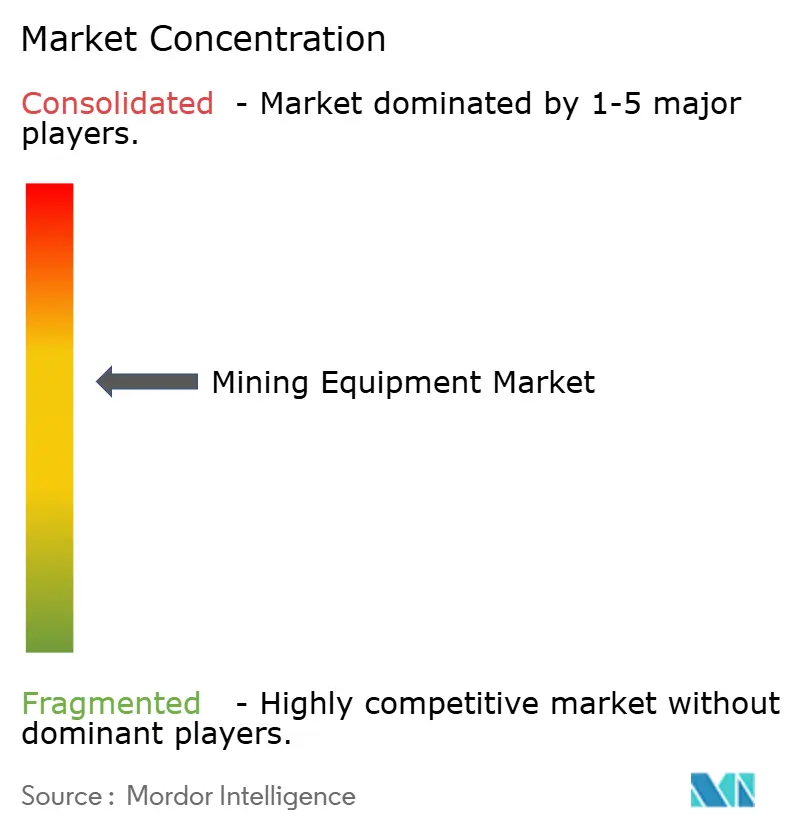
鉱山機械市場は、プレミアム露天および地下機械において中程度の集中度を持っています。Caterpillar Inc.、Komatsu Ltd.、Sandvik AB、Epiroc AB、およびLiebherr-International AGは、大型ペイロードフリートおよび専門的な地下機器において強固な地位を持っています。中国のサプライヤーであるXuzhou Construction Machinery Group Co., Ltd.およびSany Heavy Industry Co., Ltd.は、掘削機および中級トラック市場でのプレゼンスを拡大しています。競争はもはや機械の購入価格だけに基づいていません。サプライヤーは、自動化プラットフォーム、フリートデータシステム、部品供給、およびサービス契約を通じて設置基盤を保護しようとしています。
Caterpillar Inc.は2026年7月にSkycatchを買収し、鉱山技術および空間データ能力を拡大しました。この買収により、MineStar製品のデジタル能力が強化され、統合された鉱山ワークフローを提供する能力が強化されました。Sandvik ABは2026年9月にDiemme Filtrationの買収を完了し、脱水および濾過製品を拡大しました。2025年、Epiroc ABはFortescueと自律型および電気式鉱山機器をカバーする5年間の契約を締結し、大規模・長期フリートプログラムの重要性の高まりを示しました。
これらの戦略は、鉱山オペレーターが機器、ソフトウェア、トレーニング、インフラ、およびライフサイクルサービスを総合的に考慮しなければならないため、スイッチングコストを増加させます。機械安全基準および自律型車両の操業要件も、サプライヤーの資格閾値を引き上げています。新規参入者は、広範なサポートネットワークを構築する前に、特定の製品クラスまたは域市場で最も効果的に競争できる可能性があります。鉱山機械産業は、特に従来型機器において価格競争に開かれていますが、プレミアム契約はフリート統合と運用サポートの実績をますます重視しています。上位サプライヤーの合計市場シェアは提供されていないため、現時点では利用可能な資料から計算された集中スコアを算出することはできません。
鉱山機械産業のリーダー企業
-
Caterpillar Inc.
-
Liebherr-International AG
-
Epiroc AB
-
Komatsu Ltd.
-
Sandvik AB
- 注:主要企業の掲載順は順位を示すものではありません。
鉱山機械市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Liebherr-International AG
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Atlas Copco Group
- Volvo Construction Equipment (Volvo CE)
- Metso Corporation
- Astec Industries Inc.
- BEML Limited
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Terex Corporation
- CNH Industrial N.V.
- JCB Ltd.
最近の産業開発事情 鉱山機械市場
- 2026年10月:BEML Ltdは、採掘およびインフラセクター向けにインド初の国産60トンクラスバッテリー電気ダンプトラック「BH60-EV」を発表した。永久磁石同期モーター(PMSM)、堅牢なギアボックス、および重作業用途向けの1,000 kWh高電圧リチウムイオンバッテリーパックを搭載している。
- 2026年9月:Volvo Construction Equipment Indiaは、インドの重採掘ショベルセグメントへの主力参入機として65トン油圧ショベルEC650を発売した。EC650は435馬力のVolvo D13Eエンジン、重作業用ブームおよびアーム、強化されたアンダーキャリッジ、ならびに過酷な条件下での大量掘削および採掘操業向けに設計された高度な油圧システムを搭載している。
- 2026年1月:MetsoはサウジアラビアのマアーデンのAr Rjumプロジェクト向けに完全な金処理ラインを供給する受注を獲得した。スコープには破砕、粉砕、浸出、テーリング管理、および自動化シテムが含まれる。
- 2025年12月:Develonは電気油圧ショベルの新ラインナップを発表した。同社は電気シリーズの拡充を段階的に導入し、DX160WE-7電気ホイール式油圧ショベルを皮切りに、DX230LCE-7およびDX250LCE-7電気クローラー式油圧ショベルを続けて投入した。
鉱山機械市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、グローバル鉱山機械市場を、金属・鉱物・石炭操業における露天掘りまたは坑内掘りの採掘および材料ハンドリングのために購入される、新品の工場製造機械および車両(掘削機、運搬トラック、ローダー、ドリル、クラッシャー、および鉱物処理システムを含む)の価値として定義する。
スコープ除外:再生機械、リースまたはレンタルされた機械、消耗摩耗部品、および単独ソフトウェアライセンスは計上しない。
セグメンテーション概要
- 機械タイプ別
- 露天採掘機械
- 地下採掘機械
- 鉱物処理機械
- 削岩機・ブレーカー
- 破砕・粉砕・ふるい分け
- ローダーおよび運搬トラック
- 自動化レベル別
- 手動機械
- 半自律型機械
- 完全自律型機械
- パワートレインタイプ別
- 内燃機関車両
- バッテリー電気車両
- ハイブリッド車両
- 出力別
- 500HP未満
- 500~1,000HP
- 1,000HP超
- 用途別
- 金属採掘
- 鉱物採掘
- 石炭採掘
- 採掘タイプ別
- 露天採掘
- 地下採掘
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 南米
- ブラジル
- チリ
- ペルー
- その他の南米
- 欧州
- ドイツ
- イギリス
- フランス
- スペイン
- スウェーデン
- その他の欧州
- アジア
- 中国
- インド
- 日本
- 韓国
- インドネシア
- その他のアジア
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- コンゴ民主共和国
- ザンビア
- その他のアフリカ
- オセアニア
- オーストラリア
- ニュージーランド
- 北米
詳細な調査方法論とデータ検証
一次調査
アジア太平洋、南北アメリカ、およびアフリカの鉄鉱石・銅・石炭生産者における調達責任者、ならびにディーラーネットワークの上級プロダクトマネージャーとの体系的な議論により、稼働サイクル、平均販売価格、および500HP未満のバッテリー電気式ローダーに対する新興需要が検証された。
機械ファイナンス専門家へのフォローアップ調査により、更新率の前提が精緻化された。
デスクリサーチ
アナリストは、HSコード84の鉱山機械に関するUN Comtrade輸送コード、国際鉱業・金属評議会(ICMM)の生産表、米国地質調査所(USGS)の鉱物統計、および各国安全機関の機械登録簿などのオープンソースからベースラインデータを収集した。
世界銀行のコモディティ価格シリーズ、OECDの総固定資本形成、およびOEMの投資家向け開示資料から追加的な文脈情報を得た。
企業財務情報に関するD&B Hooversおよび生産能力増強に関するニュースのDow Jones Factivaなどのサブスクリプションリソースが公開情報を補完した。
ここで引用したソースは範囲を例示するものであり、データ収集、クロスチェック、および明確化には他にも多数のソースが活用された。
市場規模推計と予測
トップダウンの生産・貿易再構築により2025年の需要量を確定し、次にサンプリングされたOEMユニット出荷量に検証済みの平均販売価格を乗じたボトムアップの積み上げにより合計値をクロスチェックした。
主要インプットには、上位40社の鉱山企業の設備投資見通し、銅および一般炭の平価格、露天掘りと坑内掘りサイト間の掘削メートル数の分割、馬力ミックス、およびバッテリー電気式の普及率が含まれる。
2031年までの予測は、価格弾力性とコモディティサイクルの変動が成長経路を調整できるよう、多変量回帰とシナリオ分析を組み合わせて生成される。
ボトムアップのギャップが生じた箇所では、最終調整前に地域別輸入データと設備稼働率カーブが差異を補完した。
データ検証と更新サイクル
各ドラフトモデルは、過去の更新カーブおよびICMMの安全検査件数と出力値を比較する異常値スクリーニングを経る。
5%を超える差異が生じた場合は、ソースによる再検証または回答者への追加確認が行われる。
レポートは年次で更新され、大規模な鉱山閉鎖、規制変更、または大型フリート電化受注などのイベントが需要に重大な変化をもたらす場合には中間更新が実施される。
Mordorの鉱山機械ベースラインが信頼性を持つ理由
公表されている推計値がしばしば異なるのは、各社がスコープ、価格基準、および更新タイミングを異なる形で採用していためであり、また一部がレンタルやサービス収益を含める一方でそうでない場合があるためである。
主要なギャップ要因には、中古機械販売の算入方法の違い、メンテナンス契約の機械収益としての取り扱い、通貨換算の慣行、および将来投資を予測するために選択されたコモディティバスケットが含まれる。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要ギャップ要因 |
|---|---|---|
| 106.35 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 148.74 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | レンタルおよびアフターマーケットサービスを計上し、主にベンダーの収益開示に依拠している |
| 141.31 ビリオン 米ドル(2023年) | 業界専門誌B | 中古機械販売を合算し、地域加重なしに一律の平均販売価格上昇率を適用している |
この比較は、Mordor Intelligenceの厳格なスコープ選定、変数レベルの検証、および年次更新サイクルが、意思決定者が明確なインプットと再現可能なステップに遡ることができる、バランスのとれた透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
2031年までの採掘機器市場の予測値はいくらか?
鉱山機械市場は2026年の111.67 ビリオン 米ドルから2031年までに141.43 ビリオン 米ドルへと成長し、CAGR 4.84%で推移すると予測される。成長はグリーンフィールドプロジェクト、フリート更、電化要件、および重要鉱物向け生産能力増強によって牽引される。
2025年に最大のシェアを占める機器カテゴリーはどれか?
掘削機は2025年の鉱山機械市場収益の31.46%を占め、露天鉱山での剥土および材料取り扱いへの使用によって牽引されています。鉱山機械市場は、石炭、鉄鉱石、および金属操業全体で掘削機とトラックシステムを引き続き使用しています。
最も速く成長している鉱山機械のパワートレインはどれですか?
バッテリー電気自動車は、地下用途および電化プログラムに支えられ、2031年までにCAGR 13.71%で成長すると予測されています。鉱山機械市場は、鉱山の電力容量、充電設計、および再生可能エネルギー供給にも影響を受けます。
地下採掘機器が露天採掘機器よりも速く成長しているのはなぜですか?
地下採掘は、成熟した鉱床が深くなり、バッテリー電気フリートが換気および冷却ニーズを削減できるため、2031年までにCAGR 5.68%で成長すると予測されています。鉱山機械市場のこの部分は、操業条件、鉱山設計、および電力への信頼性の高いアクセスに依存しています。
採掘機器市場で最も高い成長が見込まれる地域はどこか?
中東およびアフリカは、銅、コバルト、リチウム、および白金族金属プロジェクトに牽引され、2031年までにCAGR 5.88%で成長すると予測されています。この地域の鉱山機械市場は、先進的な掘削、積込、および運搬資産のフリート受注によって支えられています。
自律型システムは鉱山機器の購入をどのように変えていますか?
鉱山オーナーは自動化を単独の車両購入としてではなく、ソフトウェア、労働力スキル、およびサービスサポートの観点からますます評価するようになっている。採掘機器市場は、機器のライフサイクルにわたってフリート統合をサポートできるサプライヤーをますます優遇している。