
南アフリカ採掘機器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 1.35 十億米ドル |
| 市場規模 (2031) | 1.78 十億米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
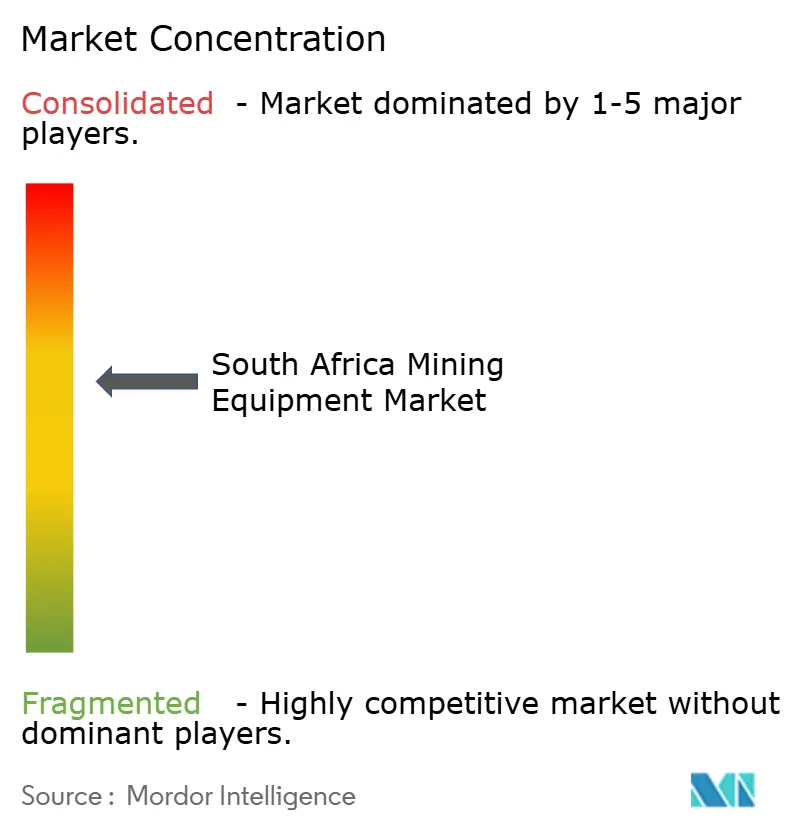
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ採掘機器市場分析
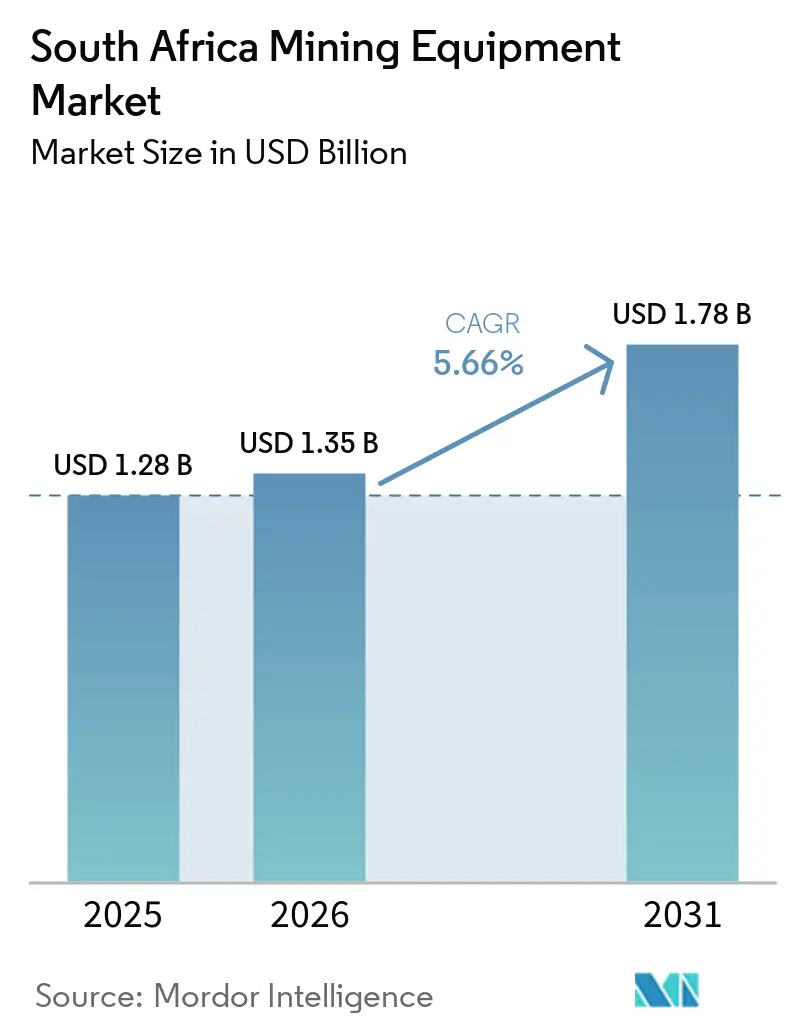
南アフリカの採掘機器市場は2025年に12.8億米ドルと評価され、2026年には13.5億米ドルと推定され、2031年までに17.8億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.66%で成長します。商品価格上昇に伴うキャッシュフローの急増は、グリーンフィールド設備投資ではなく、既存鉱山の機械化、安全性向上、および排出削減フリートへと振り向けられており、自律対応ローダー、削岩機、およびエネルギー効率の高い運搬機器への製品需要を再形成しています。2025年5月に内閣が承認した重要鉱・金属戦略により、プラチナ、マンガン、鉄鉱石、石炭、クロムが高重要ステータスに引き上げられ、探査予算が解放されるとともに、高度な処理プラントを必要とする下流の受益化ハブが刺激されています。露天掘り操業の回復により、2025年の機器シェアは51.36%を維持しましたが、地下採掘の機械化は、単位労働コストのインフレおよび2025年5月に公布された新鉱山保健安全規制を相殺するために加速しています。パフォーマンスベース基準(PBS)の運搬改革、産業政策行動計画に基づくローカライゼーション奨励策、およびバッテリー電気自動車向けグリーンボンド融資が、ターンキー低排出ソリューションを提供する国内組立業者および国際OEMの機会を拡大しています。
主要レポートのポイント
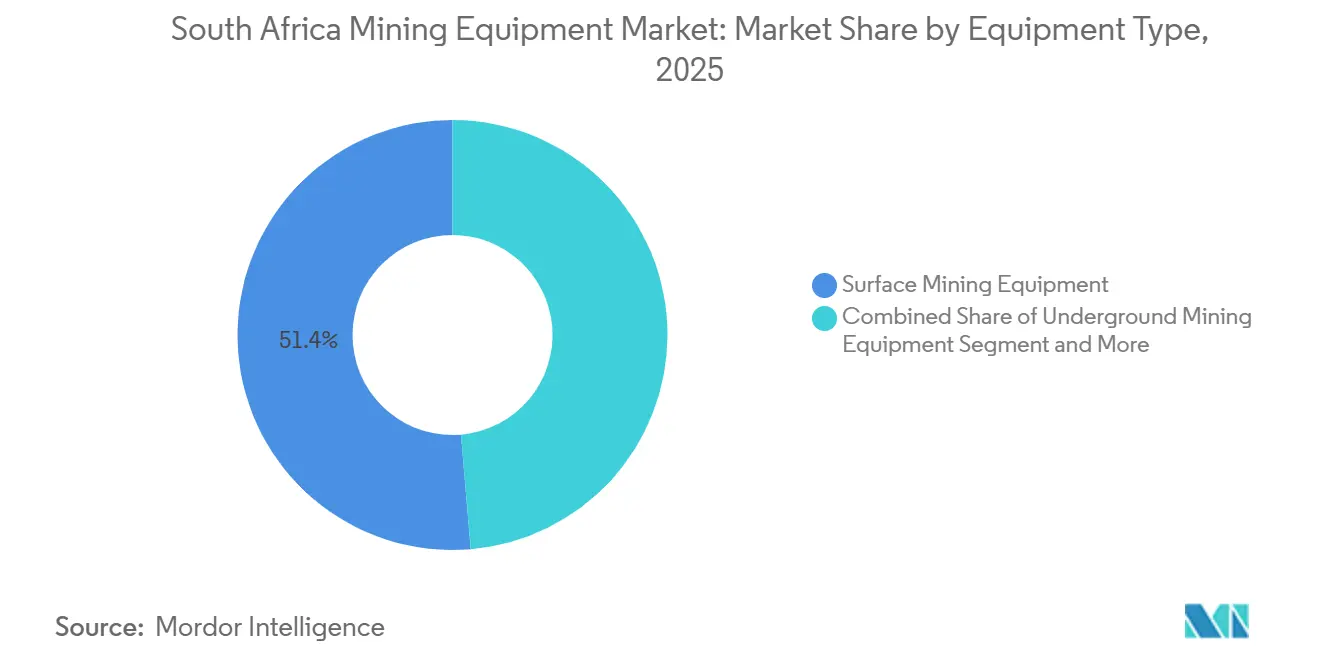
- 機器タイプ別では、露天掘り採掘機器が2025年の南アフリカ採掘機器市場シェアの51.36%をリードし、地下採掘機器は2031年にかけてCAGR 6.68%で最も速い成長を記録すると予測されています。
- 自動化レベル別では、手動機器が2025年の南アフリカ採掘機器市場シェアの76.57%を占め、完全自律型機械は2026年から2031年にかてCAGR 6.71%で成長すると予測されています。
- パワートレインタイプ別では、内燃機関車両が2025年の南アフリカ採掘機器市場シェアの83.37%を保持し、バッテリー電気自動車は2031年にかけてCAGR 6.73%で拡大すると見込まれています。
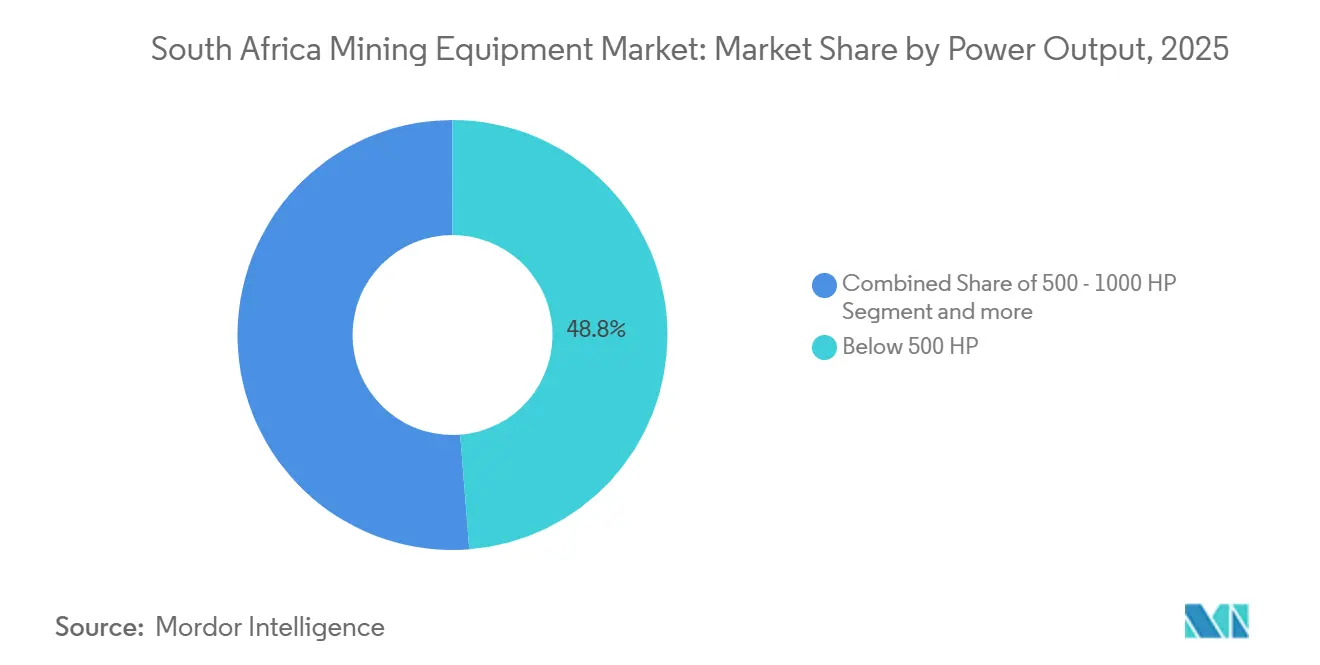
- 出力別では、500馬力未満の機器が2025年の南アフリカ採掘機器市場の48.75%を占め、2031年にかけてCAGR 6.75%で最も速く成長するバンドを代表しています。
- 用途別では、石炭採掘が2025年の南アフリカ採掘機器市場シェアの41.25%を占め、金属鉱物採掘は予測期間中に最高のCAGR 6.81%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コモディティ価格主導の設備投資回復の加速 | +1.2% | 全国規模、リンポポ州(白金)、ムプマランガ州(石炭)、ノーザンケープ州(マンガン)に集中 | 中期(2~4年) |
| 重要鉱物ライセンスプロラムの合理化 | +0.8% | 全国規模、ノーザンケープ州およびリンポポ州でのリチウム・希土類元素探鉱を優先 | 長期(4年以上) |
| PBS運搬法制によるフリート更新の解放 | +0.6% | ムプマランガ州、リンポポ州、ノーザンケープ州の採掘回廊 | 短期(2年以内) |
| IPAPの下での現地化インセンティブ | +0.5% | 全国規模、リチャーズベイ(クワズール・ナタール州)およびハウテン州に製造ハブ | 中期(2年~4年) |
| グリーンボンド融資 | +0.4% | 全国規模、グリーンフィールドプロジェクト(プラトリーフ)および大手生産者での早期採用 | 長期(4年以上) |
| EMESRT レベル9安全基準の義務的採用 | +0.3% | 全国規模、深部金鉱山およびPGM鉱山の坑内操業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コモディティ価格上昇に伴う設備投資回復の加速
2025年、金価格は過去最高値を更新し、プラチナも大幅な上昇を記録した。こうした価格高騰にもかかわらず、物理的な産出量は減少し、資金は生産能力の拡大ではなく近代化プロジェクトへと振り向けられている [1]。採掘業者はモジュール式機器、自律型後付け改造、およびトン当たりの単位コストを低減するエネルギー効率向上アプグレードを優先している。2024年後半、Bell Equipmentの完成機器在庫は相当な水準に達し、海外需要の減退に伴い同社が北半球の競合他社に対して優位性を獲得する一方で、国内調達に対する慎重なアプローチを示した [2]。資金豊富でありながら慎重な環境は、大規模なグリーンフィールド案件ではなく高仕様の更新受注を促進することで、南アフリカ採掘機器市場を下支えしている。
重要鉱物ライセンスプログラムの合理化
重要鉱物戦略はいくつかの商品を特定し、三つの優先ティアに分類するとともに、市場および地政学的情勢の変化に連動した定期的な見直しを設けています。2025年鉱物資源開発法案草案は、環境・水規制とライセンスを調和させる合理化されたライセンスアプローチを導入しています。この取り組みは、相当規模のジュニア探鉱基金に支えられ、世界の探鉱支出における注目すべきシェアの獲得を目指しています。許認可の積滞が解消されるまでの一定期間、探鉱機械への需要は改革に遅れをとると予想されますが、リスク資本戻るにつれて、掘削機、調査機器、サンプル分析ラボには長期的に大きな可能性があります。
PBS運搬法制によるフリート更新の解放
性能基準(PBS)の実施により、石炭・マンガン回廊のトラック輸送回数が大幅に削減され、道路事故が減少し、フリートへの最小限の普及でも年間道路損耗コストの相当な節減につながる可能性があります。フリートオペレーターはトライデムアクスルトラクター、Bダブル組み合わせ、高度なテレマティクス、および専門的なメンテナンスツールへの転換を進めています。これらの改善が、南アフリカ採掘機械市場における高積載量ホールトラックおよび関連ワークショップ機器への需要を牽引しています。
IPAPの下での現地化インセンティブ
製造支援プログラムはプロジェクト支出の一部を払い戻し、若者または女性が主体的に所有するプロジェクトにはより高いインセンティブを提供します。このプログラムは短期的に相当規模の輸入代替を達成することを目指しています。Bell Equipmentはリチャーズベイでの契約製造業務を拡大しており、グローバルOEMを支援する精密加工の国内能力を示しています。現地コンテンツの閾値は再生、部品、アフターマーケット部品を重視していますが、溶接およびCNC操作における熟練労働者の不足が拡大ペースを制限しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性的な電力・鉄道制約 | -1.1% | 全国規模、ムプマランガ州(石炭輸出)、ノーザンケープ州(鉄鉱石・マンガン輸出)で深刻 | 短期(2年以内) |
| 規制・許認可の不確実性 | -0.6% | 全国規模、ノーザンケープ州・リンポポ州での探鉱遅延 | 中期(2年~4年) |
| 低コスト中古中国製機器の流入 | -0.4% | 全国規模、石炭および建設採掘請負業者に集中 | 短期(2年以内) |
| 自動化に対応する熟練技術者の不足 | -0.3% | 全国規模、遠隔操業(リンポポ州、ノーザケープ州)で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性的な電力・鉄道の制約
2025年4月、エスコムは大幅な料金引き上げを実施しました。同時に、採掘業の電力投入コストは前年比で大幅に上昇しました。トランスネットの石炭鉄道輸送量は数十年ぶりの最低水準に落ち込み、著しい減少を記録しました。この低迷は近年にわたって深刻な経済的損失をもたらしました。その結果、鉱山事業者は自家発電および道路運搬フリートへの資金投入を進めています。この転換は、電力網および鉄道システムの復旧に目立った進展が見られるまで、特に中核的な採掘機械の潜在的な利益を抑制しています。
規制・許認可の不確実性
零細採掘業者は、ライセンス制度の調整、より包括的なコミュニティ協議、および残留物堆積物に対する厳格化するコンプライアンス要件により、相当な承認積滞に直面しています。これらの規制変更は承認プロセスに複雑さをもたらし、調達サイクルを乱す遅延を引き起こしています。その結果、鉱山事業者は明確な規制指針を待つ間も操業を維持するため、レンタルまたはモジュール式機械への依存といった代替手段を採用せざるを得ない状況に追い込まれています。この転換は、零細採掘コミュニティを効果的に支援するための合理化されたプロセスと透明な政策に対する需要の高まりを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
露天掘りの安定性と坑内の成長余地露天掘り機械は、露天掘り石炭、マンガン、クロム操業に牽引され、2025年の南アフリカ採掘機械市場の51.36%を占めました。坑内ユニットは、プラチナおよび金鉱山の機械化が進むにつれてCAGR 6.68%で成長すると予測されています。坑内機械に関する南アフリカ採掘機械市場規模は、深部操業がバッテリー電気式ローダー、自律型掘削リグ、および強化された安全システムを採用するにつれて着実に拡大すると見込まれています。
処理プラント、クラッシャー、スクリーニング機械は、重要鉱物戦略の一環として計画された受益化ハブから恩恵を受けるでしょう。同時に、SandvikやAtlas Copcoなどの専門坑内OEMは、資本集約的な開発から小規模メーカーが撤退するにつれてシェアを拡大する位置にあります。Bell Equipmentが独立した坑内ラインから撤退したことは、参入障壁の高さを示しています。防炎ベルティングおよびコンベヤーガードに関するコンプライアンス義務は、鉱物処理機器の仕様に引き続き影響を与えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:
手動の持続と自律化の勢い手動ユニットは2025年の南アフリカ採掘機器市場の76.57%を占め、レガシーディーゼル資産の普及を反映しています。完全自律型機械は、安全義務、労働力不足、および実証済みの生産性向上に支えられ、2031年にかけてCAGR 6.71%を記録すると見込まれています。半自律型システムは、完全なインフラ刷新なしにリモート操作を実現し、トレーニングのギャップを最小化することで橋渡し役を果たしています。KomatsuのFrontRunnerプラットフォームは世界で700件上の導入実績を超えましたが、南アフリカでの普及はスキルの利用可能性に左右されています。
Bellは自社の関節式ダンプトラックを自律対応として位置付け、サードパーティ制御の統合を可能にしています。必須の衝突回避システム、オペレーターの高齢化、および上昇する労働コストの組み合わせが、保守スキルのギャップが残るにもかかわらず、調達を自律化の方向へ動かしています。Epiroc社による2026年3月のEventspec買収により、削岩機およびローダー自動化に関する現地サービス能力が強化され、南アフリカ採掘機器市場における自律型ソリューションの継続的な普及を支援しています。
パワートレインタイプ別:
ディーゼルの優位性とバッテリーの台頭内燃機関はディーゼルの高エネルギー密度と定着した給油インフラにより、2025年の南アフリカ採掘機械市場の83.37%のシェアを保持しました。バッテリー電気自動車は、再生可能エネルギーの普及、グリーンボンド融資、および低い維持コストに支えられ、2026〜2031年にかけてCAGR 6.73%で成長すると予測されています。バッテリー電気式坑内ローダーに関する南アフリカ採掘機械市場規模は、Platreefおよびそれらのグリーンフィールドマインがゼロエミッションフリートを採用するにつれて拡大する見込みです。
回生制動トラックを含むハイブリッドソリューションは、完全な充電インフラなしに燃料消費を10〜15%削減し、露天掘り操業に段階的な移行経路を提供しています。BellのEシリーズトラックはHVO燃料に対応しており、電力網容量と料金体系が進化する中で即時の排出削減オプションを提供しています。ディーゼル、ハイブリッド、バッテリープラットフォームにまたがるOEMポートフォリオは、二極化した顧客ニーズに対応できます。
出力別:
500馬力未満の柔軟性500馬力未満の機器は、2025年の南アフリカ採掘機器市場において48.75%のシェアを獲得し、出力帯の中で最高となった。小規模採掘業者および契約オペレーターがモジュール式かつ資金調達可能な機械を選好することから、6.75%のCAGRで成長すると予測される。新たなライセンス制度に支援された正規化された職人的採掘にこれらのユニットが適しているため、500馬力未満クラスの南アフリカ採掘機器市場シェアは上昇するとみられる。
500馬力から1,000馬力のカテゴリーは、中規模の運搬および一次破砕に対応しており、既存の生産者が生産性向上を追求している。1,000馬力超の超大型機器は、露天掘りの石炭、鉄鉱石、マンガン操業において引き続き不可欠であるが、その資本集約的な性質から成長は緩やかにとどまる。バッテリー電気への転換は現在、低馬力セグメントで最も実現可能であり、500馬力未満ブラケットの需要を強化している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
石炭の数量と鉱物採掘の成長石炭は2025年の南アフリカ採掘機器市場の41.25%を占め、Eskomからの需要および輸出契約に牽引されました。金属鉱物採掘は予測期間中に最高のCAGR 6.81%で成長する見込みです。金属鉱物採掘用途向けの南アフリカ採掘機器市場は、マンガンおよびクロム鉱石の生産が年々増加するにつれて拡大します。
受益化イニシアチブは、鉱石をバッテリーグレードの原料に変換するクラッシャー、ミ、および電気化学プラントへの資本を移行させています。石炭機器の需要は防衛的であり、PBS運搬法制への交換および準拠に重点を置いている一方、鉱物採掘は特別経済区域における処理投資を奨励する重要鉱物の追い風に乗っています。
地理的分析
ムプマランガ、リンポポ、ノーザンケープ、ノースウェストが採掘活動の大部分を担っており、機械需要を牽引しています。ムプマランガの石炭生産者は鉄道不足を緩和するためにPBS準拠の大型トラックを採用し、リンポポのプラチナ鉱山は坑内機械化と近接検知への投資を進めています。ノーザンケープのマンガンおよびクロム輸出業者は、鉄道のボトルネックを補うために移動式破砕・スクリーニング機械および高積載量ロードトレインに依存しています。
ハウテンおよびクワズールー・ナタールは製造・サービスハブとして機能しており、BellリチャーズベイプラントやEpiroc ABのEventspec事業所、中国OEMの流通センターが集積しています。戦略計画に基づく工業団地および特別経済区は、部品製造と受益化のための現地能力を深化させ、地域バリューチェーンを強化することを目指しています。
SADC近隣諸国からの越境需要は南アフリカのサービスネットワークを通じて流入しています。しかし、37GWの新規発電を統合するための送電拡張が2030年以降に開始予定であるため、電化の進展は不均一であり、電力網の冗長性を持たない遠隔地方での近期的なバッテリー電気自動車普及を制限しています。10の地域鉱山保健安全監督局事務所による安全規制の執行は、採掘方法と商品プロファイルの地理的差異にもかかわらず、機械のコンプライアンスを標準化しています。
競争環境
Caterpillar、Komatsu、Sandvik、Epiroc、Hitachi、Liebherr、Volvo CE、Atlas Copcoなどのグローバルプレーヤーが、国内プレーヤーのBell Equipmentおよび中国系参入企業のXCMGとSANYと競合している。市場は中程度に分散しており、確立されたOEMはブランド評価、ディーラーネットワーク、およびアフターセールスサポートを活用して市場ポジションを維持している。しかし、中国メーカーが積極的な価格設定の代替品を提供するにつれて競争環境は変化しており、従来のプレーヤーが既存の優位性のみに依存することが困難になっている。購買者は初期価格だけでなく総所有コストをますます重視するよになっており、これにより市場全体でサプライヤーが機器およびサービス提供を位置付ける方法が再編されている。
Bell Equipmentは近年、収益の減少を記録したが、同社は競争力のあるBBBEEレベルを維持し、現地化クレジットを活用した新型モーターグレーダーラインを導入した。Mining Indaba 2026において、中国ブランドが協力協定に署名し、特にホイールローダーおよび掘削機セグメントにおける価格圧力が高まった。こうした動向は、プレミアムOEMに対して価値提案の再考を迫っている。価格競争ではなく、自動化、安全コンプライアンス、および予知保全機能をバンドルすることで顧客を維持しようとしている。この転換は、長期的なサービス関係と運用信頼性が初期機器コストよりも採掘オペレーターにとって重要であるという、業界全体の認識を反映している。
地元の契約製造業者はIPAPインセンティブおよび補助金を活用してコンポーネントを製造し機器を整備することで、従来OEMが独占していたアフターマーケットマージンを競い合っている。この傾向は、確立されたサプライヤーにアフタマーケット戦略の強化を迫っている。同時に、テーリング再処理およびレアアース回収が、専門的なプロセスプラントサプライヤーにとっての成長機会として台頭している。採掘企業が既存資源からより多くの価値を引き出そうとする中、目的特化型処理ソリューションへの需要が高まり、ニッチプレーヤーが市場に足がかりを築く余地が生まれている。
南アフリカ採掘機器産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Bell Equipment
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカ採掘機器市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Epiroc AB
- Bell Equipment Ltd.
- Hitachi Construction Machinery Southern Africa Co., Ltd.
- Liebherr-International AG
- Terex Corporation
- Volvo Construction Equipment
- Atlas Copco AB
- Joy Global (Komatsu Mining)
- Fermel (Pty) Ltd.
- AARD Mining Equipment
- DOK-ING Africa (Pty) Ltd.
- WIRTGEN SOUTH AFRICA (Pty) Ltd.
- Normet Africa (Pty) Ltd.
- XCMG Group
- SANY Heavy Equipment Co. Ltd.
- Manitou Group
最近の産業開発事情 南アフリカ採掘機器市場
- 2026年8月:Epiroc ABは、ヨハネスブルグを拠点とするEventspec Proprietary Limitedの買収を完了しました。同社は掘削リグ、鉱山トラック、ローダー向けの交換部品の製造および重機の再生を専門としています。この買収により、Epiroc ABは高度な現地リバースエンジニアリング、製造、機械加工能力を獲得し、南アフリカ全土でのライフサイクルサービス収益の拡大を支援します。
- 2025年6月:Bell Equipmentは、南アフリカのクワズールー・ナタール州バリートで最新のモーターグレーダーラインナップを発表しました。このローンチイベントは、土工および露天掘り採掘セクターを超えた幅広い対象者を対象としていました。
南アフリカ採掘機器市場レポートの範囲
本レポートの対象範囲には、機器タイプ(露天掘り採掘機器、坑内採掘機器、鉱物処理機器、ドリル・ブレーカー、破砕・粉砕・スクリーニング、ローダー・運搬トラック)、自動化レベル(手動機器、半自律型機器、完全自律型機器)、パワートレインタイプ(内燃機関車両、バッテリー電気自動車、ハイブリッド車両)、出力(500馬力未満、500馬力から1,000馬力、1,000馬力超)、および用途(金属鉱物採掘および石炭採掘)が含まれる。市場予測は価値(米ドル)および数量(ユニット)の両面で提供される。
セグメンテーション概要
レポートで回答される主要な質問
2031年までの南アフリカ採掘機械市場の予測値はいくらですか?
市場は2031年までに1.78 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.66%で拡大すると予測されています。
2031年にかけて最も速く成長すると予測される機器セグメントはどれですか?
坑内採掘機械は、プラチナおよび金鉱山の機械化が進むにつれて最高のCAGR 6.68%を記録すると予測されています。
現在の市場における露天掘りセグメントの規模はどのくらいですか?
露天掘り採掘機器は2025年の南アフリカ採掘機械市場シェアの51.36%を保持しました。
南アフリカの採掘業者の間でどのようなパワートレイン転換が進んでいますか?
バッテリー電気自動車は、グリーンボンド融資と電力網信頼性の向上に支えられてCAGR 6.73%が見込まれていますが、2026年においてもディーゼルが依然として主流です。
将来の成長に最も大きなプラスの影響を与えるドライバーはどれですか?
コモディティ価格主導の設備投資回復の加速は、採掘業者が棚ぼた収益を機械化に再投資するにつれて、予測CAGRに推定+1.2%を寄与します。