
アラブ首長国連邦ハイパースケールデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
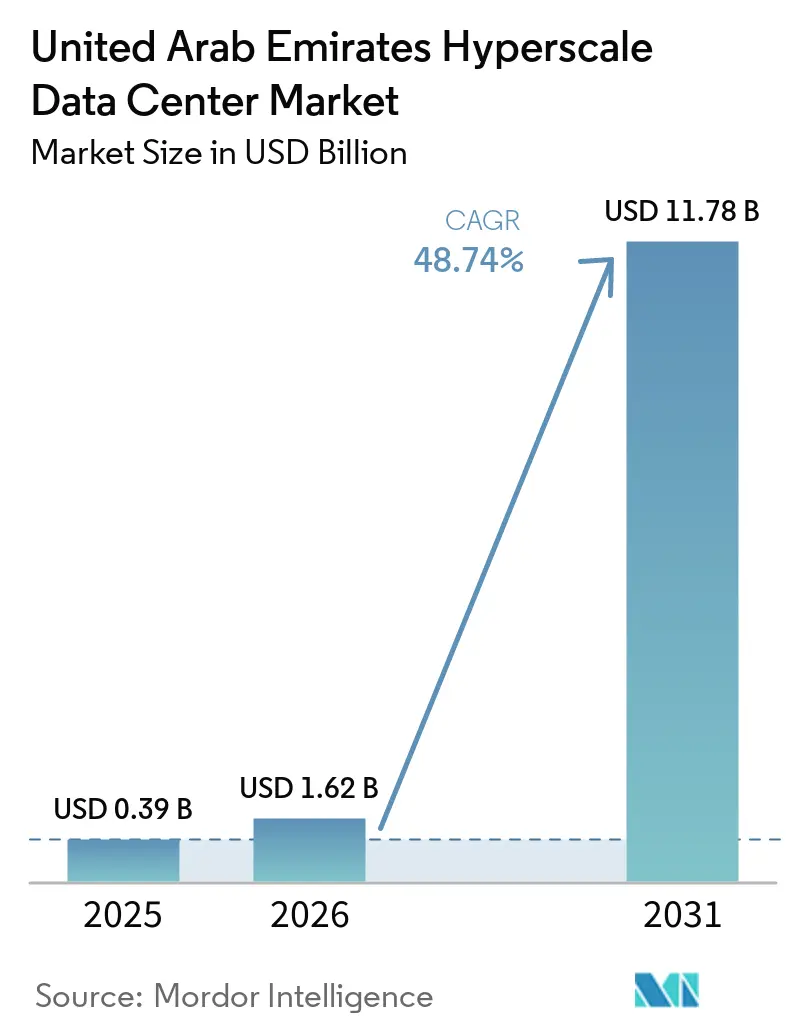
| 基準年の市場規模 (2025) | 0.39 十億米ドル |
| 市場規模 (2026) | 1.62 十億米ドル |
| 市場規模 (2031) | 11.78 十億米ドル |
| 成長率 (2026 - 2031) | 48.74 % |
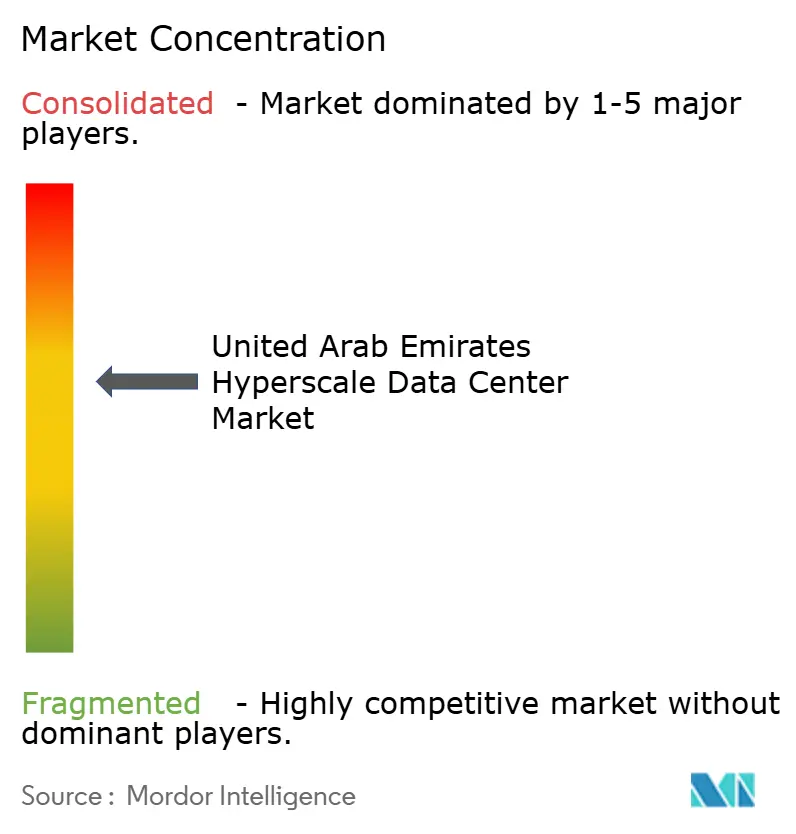
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦ハイパースケールデータセンター市場分析
アラブ首長国連邦ハイパースケールデータセンター市場規模は、2025年の3.9億米ドルから2026年には16.2億米ドルへ成し、2026年から2031年にかけて48.74%のCAGRで2031年には117.8億米ドルに達すると予測されています。導入ベースの観点では、市場は2025年に0.26千メガワットと評価され、2026年の0.98千メガワットから2031年には6.75千メガワットへ、予測期間(2026年〜2031年)において47.03%のCAGRで成長する見込みです。
ソブリンクラウドに関する義務化の加速、人工知能ワークロードの急増、および競争力のある再生可能エネルギー電力料金が相まって、アラブ首長国連邦のハイパースケールデータセンター市場は中東における主要なAIインフラハブとしての地位を確立しつつある。AED 130億を超える政府の資本コミットメント、Microsoft–G42のような戦略的提携、および原子力・太陽光発電プロジェクトのパイプラインが、対応可能な市場機会をさらに拡大している。同時に、人材不足と水使用上の制約により、オペレーターは利益率を維持し持続可能性目標を達成するために、自動化、熱回収、および非飲料水システムの導入を余儀なくされている。国際的なクラウドプロバイダーがガルフ湾岸のハブ・アンド・スポークモデルから専用エミレーツリージョンへと移行するにつれ、競争の激化がアラブ首長国連邦のハイパースケールデータセンター市場全体の価格対性能ダイナミクスを再形成している。
主要レポートの要点
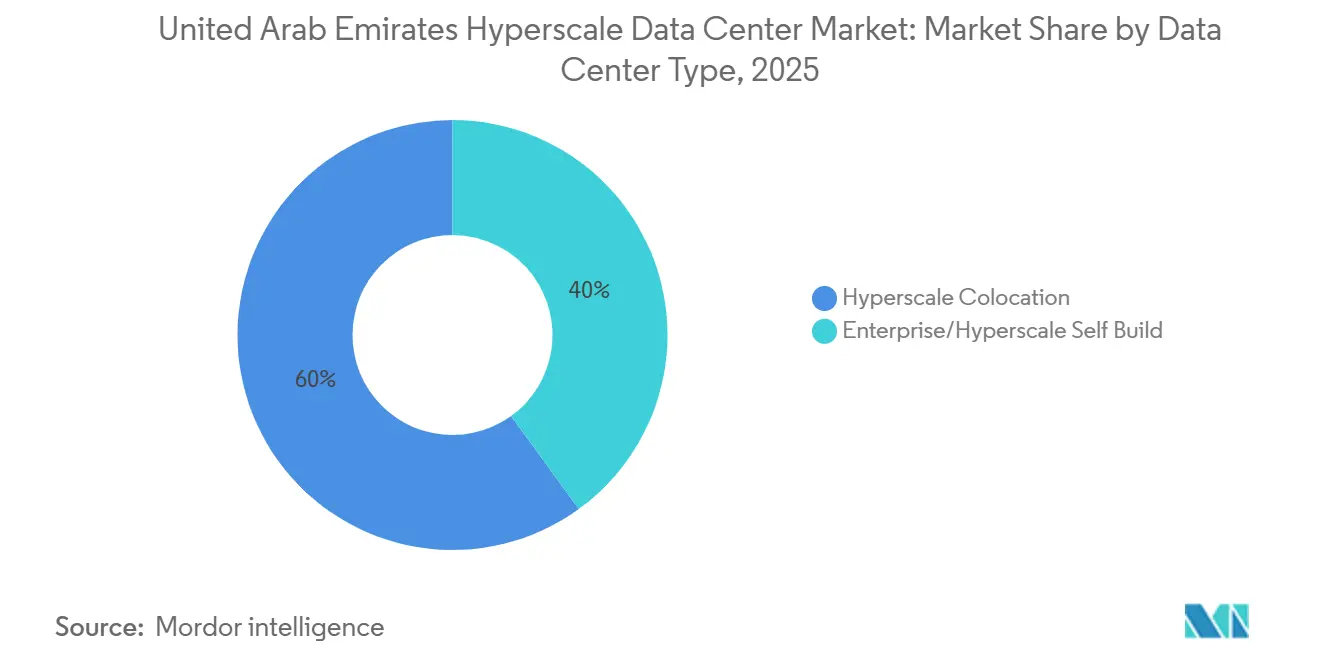
- データセンタータイプ別では、ハイパースケールコロケーションが2025年のアラブ首長国連邦ハイパースケールデータセンター市場シェアの60%を占めてトップとなり、ハイパースケーラー自社構築型の展開は2031年にかけて49.74%のCAGRで成長する見込みです。
- コンポーネント別では、ITインフラストラクチャが2025年のアラブ首長国連邦ハイパースケールデータセンター市場規模の41%を占め、液冷システムは2031年にかけて50.63%のCAGRで拡大しています。
- ティア標準別では、ティアIV施設が2031年にかけて49.81%のCAGRで最高成長率を記録する見込みですが、ティアIIIは2025年のアラブ首長国連邦ハイパースケールデータセンター市場の71%のシェアを維持しています。
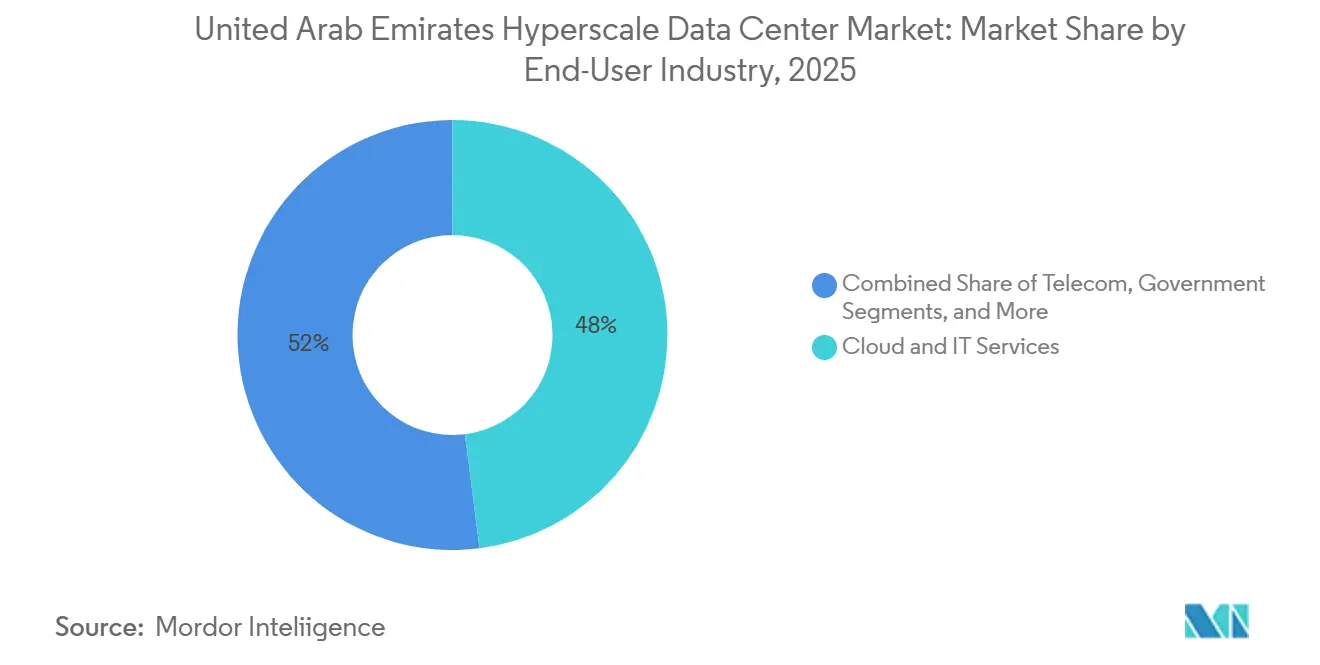
- エンドユーザー産業別では、クラウドおよびITサービスが2025年のアラブ首長国連邦ハイパースケールデータセンター市場において48%のシェアを維持しており、AIクラウドプロバイダーは2031年にかけて49.40%のCAGRを達成する軌道にあります。
- データセンターサイズ別では、メガ施設が49.12%のCAGRで最も急速に拡大しており、マッシブ施設は2025年のアラブ首長国連邦ハイパースケールデータセンター市場規模の44%を占めています。
アラブ首長国連邦ハイパースケールデータセンター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UAE デジタル政府政策に基づくソブリンクラウド義務 | +14.2% | 国家レベル、アブダビで強化 | 中期(2~4年) |
| 官公庁およびBFSIワークロードにおけるAI/MLラック密度 | +11.8% | 地域AIの国家ハブ | 短期(2年以内) |
| DIFC / ADGMにおけるデータローカライゼーション規制 | +8.4% | ドバイおよびアブダビ金融ゾーン | 中期(2~4年) |
| EWEC / DEWA PPAを通じた競争力ある グリーンエネルギー料金 | +6.1% | ドバイおよびアブダビ | 長期(4年以上) |
| 地区冷却廃熱再利用協定 | +5.6% | 都市中心部 | 中期(2~4年) |
| キャンパス向けバラカ小型モジュール炉(SMR)パイロットブロック | +2.8% | 国家レベル、アブダビでパイロット実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
UAE デジタル政府政策に基づくソブリンクラウド義務
政府機関は機密ワークロードの現地処理を義務付けるようになり、ハイパースケーラーは近隣のハブから顧客にサービスを提供するのではなく、専用のエミレーツリージョンを立ち上げることを余儀なくされています。アブダビは、2027年までに完全なAIネイティブ行政を最初に実現するためにAED130億の予算を計上しており、高密度GPUクラスターおよび専用液体冷却システムへの需要を促進しています。[1] この政策は、コンプライアンスがデータレジデンシーとAIモデルトレーニングの両方を対象とするため、キャパシティの増設を加速させ、事実上、中期的にアラブ首長国連邦ハイパースケールデータセンター市場を固定化しています。国際的なオペレーターは、マイクロソフト-G42のソブリンリージョン協業に示されるように、現地パートナーにノウハウを移転し、戦略的なバリューチェーンを深化させています。
100kWを超えるAI/MLラック密度(官公庁およびBFSIワークロード)
自然言語推論および不正検出アルゴリズムをサポートするGPUリッチなクラスターは、従来型エンタープライズキャビネットの5〜10倍のラックあたり電力を必要とします。Khaznaの100MWアジュマン・キャンパスは>100kWラック向けに最適化されており、1.25のPUE目標を維持するためにダイレクトトゥチップ冷却を採用しています。[2] AIのBFSI採用も同様に加速しています:Emirates NBDの2億7,000万米ドルのトランスフォーメーションにより、1,000件以上のコンテナ化されたアプリがプライベートクラウドに移行し、ハイパースケール需要が強調されています。これらのワークロードにより、オペレーターはフロアプラン、バスウェイおよびアイル封止を再設計することを余儀なくされ、アラブ首長国連邦ハイパースケールデータセンター市場内でのプレミアム価格設定を維持しています。
DIFC / ADGMにおけるデータローカライゼーション規制による国内建設の促進
厳格な指令により、金融、医療および公共データのオンショア保管が義務付けられており、国境を越えた複製が抑制されています。したがって、多国籍企業はドバイまたはアブダビのゾーン内でキャパシティを契約する必要があり、事実上、新しいホールのベースライン稼働率が保証されています。クリフォードチャンスは、コンプライアンス違反には民事罰金および営業免許停止が伴うと指摘しており、外国クラウド専業戦略のリスク計算を高めています。[3] 規制の複雑さは、すでにコンプライアンス担当者を配置している既存事業者に有利に働き、アラブ首長国連邦ハイパースケールデータセンター市場に供給過剰に対する参入障壁を与えています。
都心部サイトを可能にする地区冷却廃熱再利用協定
市営の地区冷却により、オペレーターは廃熱を都市ネットワークに放出することができ、従来のチラーが騒音や排出規制に抵触する価値ある都市の不動産を解放します。ドバイのビジネスベイでは、廃熱再利用の試験により、追加の変電所許可なしに25MWの増分キャパシティが可能となり、将来の都市高密度化のためのモデルが実証されました。エネルギー統合プロジェクトにより、納期が短縮され、オペレーターにほぼゼロの水使用オプションが提供され、長期的なESG目標と一致しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働コストを高騰させるアップタイム認定の運用・保守(O&M)人材の不足 | -9.7% | UAE全国、アブダビおよびドバイで深刻 | 短期(2年以内) |
| 蒸発冷却導入を制限する淡水の不足 | -7.8% | UAE全国、北部首長国で深刻 | 中期(2~4年) |
| 都市建設を遅延させる空港ドローン回廊の高度制限 | -7.5% | ドバイおよびアブダビ(国際空港近隣) | 中期(2~4年) |
| 新規ハイパースケール参入者を制限する海底ケーブル陸揚げライセンスの上限 | -2.1% | UAE全国、ドバイおよびアブダビに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アップタイム認定の運用・保守人材の不足
アラブ首長国連邦ハイパースケールデータセンター市場は年間数百MWを増設していますが、ティアIII/IV認定を持つエンジニアの年間卒業者は数十名に留まっています。アップタイム・インスティテュートは、湾岸地域における認定技術者の初任給が2023年以降40%上昇したと報告しており、EBITDAマージンを圧迫しています。オペレーターは現在、職業訓練アカデミーへの共同出資および定期メンテナンスの自動化を行い、人材確保のボトルネックのリスクを軽減しています。国際的なハイパースケーラーは、デュアルセキュリティクリアランスと液体冷却の専門知識を必要とするため、採用サイクルが建設サイクルよりも長くなり、時折ホールの電力投入が遅延することがあります。
蒸発冷却導入を制限する淡水の不足
蒸発式または断熱式冷却装置はエネルギー強度が低いものの、1kWhあたり5〜8リットルの水を消費する可能性があり、国家の水保全方針と相反します。MDPIの事例研究では、ドバイにおけるコンデンシングユニットへの改修により電力消費が25%削減されたものの、水需要が3倍に増加したことが示されており、規制当局が補給水の割当量に上限を設けることになりました。その結果、ハイパースケールオペレーターは、設備投資が高くなるものの、閉回路液体浸漬冷却および地区冷却ハイブリッドへの移行を進めています。非飲料水の再利用は規制が十分に整備されておらず、海水淡水化インフラが限られている北部首長国のプロジェクトに計画上のリスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:コロケーション優位から自社建設拡大へ
コロケーションプロバイダーは、2025年のアラブ首長国連邦ハイパースケールデータセンター市場における導入済みITロードの60%を供給しており、クラウドの早期導入に適した成熟したキャリアホテルとモジュール式ホール設計を活用しています。このセグメントはテナントの多様性と迅速なオンボーディングの恩恵を受け、平均ラック稼働率は80%を超えています。しかし、ハイパースケーラー自社構築プロジェクトは31.74%のCAGRで拡大しており、AIワークロードが専用電力バスウェイ、液冷マニホールド、ソブリンコントロールゾーンを必要とするため、2031年以前に価値ベースでコロケーションを上回ると予測されています。ジェベルアリにおけるMicrosoft Corporationの20億AEDの自社構築は、デュアル100MVAAフィーダーと35MWのリチウムイオンUPS容量を組み込んだこの転換を象徴しています。ハイパースケーラー自社構築施設に関するアラブ首長国連邦ハイパースケールデータセンター市場規模は、2025年から2031年の間に30億米ドル以上を追加し、開発者とテナントの関係を変革しながら汎用マルチテナント設計を淘汰すると予測されています。
自社構築の経済性は、より高い設備投資に依存しますが、長期的な総所有コストは低く、エネルギー契約はハイパースケーラーのリスク吸収とダークファイバーに直接連動しており、2025年から2031年の間に容量を圧迫します。duやKhazna Data Centersなどのローカルパーナーが土地、許可、ダークファイバーループを提供することで、市場投入までの期間を24ヶ月から約14ヶ月に短縮しています。コロケーションの既存事業者は、90kWの液冷対応ラックと可変PUE目標を備えたAI対応スイートを構築することで対応し、規制を受けるBFSIおよびエンタープライズのスピルオーバーワークロードに対する関連性を維持しています。タレント共有協定やビルド・オペレート・トランスファーモデルも登場しており、コロケーション事業者が開発手数料を獲得しながら、デイツーリスクをハイパースケーラーに移転することを可能にしています。
コンポーネント別:液体冷却システムがインフラ構成を再定義
ITインフラは、2025年のアラブ首長国連邦ハイパースケールデータセンター市場における総支出の41%を占め、高帯域幅メモリGPU、NVMeファブリック、クラウドネイティブストレージアレイをカバーしています。しかし、液冷システムは32.63%のCAGRで最も急速に拡大しています。コールドプレートループ、リアドア熱交換器、完全浸漬タンクは現在、新しいAIホールの標準となっており、PUEのドリフトを抑えながら100kWを超える密度を実現しています。液冷ハードウェアに関するアラブ首長国連邦ハイパースケールデータセンター市場規模は、2031年までに6億米ドルを超え、機械式チラーとCRACユニットの合計価値を上回ると予測されています。
電気インフラも同時に進化しており、415Vバスウェイは240V DCマイクログリッドと、高速AIバーストサイクルに最適化された静的バイパス開閉装置に取って代わられつつあります。事業者は100MWブロックあたり、冗長変圧器、発電機ファーム、STATCOMスタビライザーに約1億5,000万米ドルを予算計上しています。機械インフラは依然として設備投資の25〜30%を占めていますが、そのシェアは汎用チラーから専用CDUスキッドおよび誘電体流体精製プラントへとシフトしています。一方、浸漬タンクを支えるために必要な高さの増加、スラブの厚化、耐震ブレーシングにより、一般建設コストも上昇しています。
ティア規格別:ミッションクリティカルなAIがティアIVの普及を加速
ティアIIIホールはフォールトトレラントなN+1冗長性を提供し、2025年の建設ストックの71%を占め、エンタープライズのコスト感度に合致しています。それにもかかわらず、同時保守可能な2Nアーキテクチャを提供するティアIVの展開は31.81%のCAGRで拡大しており、AI研究、デジタルバンキング、政府の電子サービスを重視するアラブ首長国連邦ハイパースケールデータセンター市場の傾向を反映しています。アブダビ市のティアIV認定リカバリサイトは、2024年夏のグリッドイベント中にゼロダウンタイムを記録し、ROIの根拠を強化しました。ティアIV容量に関するアラブ首長国連邦ハイパースケールデータセンター市場規模は、2031年までに23億米ドルに近づき、総投資額の約3分の1を占めると予測されています。
砂漠でティアIVを達成するには、三重給電ユーティリティ変電所に加え、独立した太陽光またはSMRマイクログリッドが必要であり、建設リードタイムは延びますが、ダウンタイムを1時間あたり1,000万米ドル以上と評価するハイパースケーラーとの優先サプライヤー協定を締結できます。ティアIIIはテスト、開発、非クリティカルなログ集約には引き続き関連性を持ちますが、プレミアムAIトレーニングクラスター、取引プラットフォーム、ソブリンワークロードはティアIVまたはティアIV相当のフレームワークに移行するでしょう。
エンドユーザー産業別:AIクラウドプロバイダーが需要パターンを再形成
クラウドおよびITサービスは2025年の需要の48%を維持しており、継続的なリフトアンドシフト移行を反映しています。しかし、モデル・アズ・ア・サービスの提供から主な収益を得るAIクラウドプロバイダーは、32.40%のCAGRで最も急速に拡大しています。AIプラットフォームに帰属するアラブ首長国連邦ハイパースケールデータセンター市場規模は、組織がマルチモーダルモデルトレーニングをアウトソーシングするにつれて、2031年までに20億米ドルを超える軌道にあります。OpenAIの5ギガワットのStargateクラスターは、現在エミレーツのインフラ戦略を支えるシングルテナントAIキャンパスの規模を示しています。
政府プロジェクトはスマートシティと防衛アナリティクスに牽引され、2番目に成長の速いバーティカルを形成しています。BFSI需要は堅調で、決済スイッチのレイテンシとアルゴリズム取引が50マイクロ秒のラウンドトリップベンチマークを推進しています。通信事業者はMEC(マルチアクセスエッジコンピューティング)に投資して5Gを収益化し、製造業とeコマースのバーティカルはIoTアナリティクスを加速させ、ラストマイル物流を最適化しています。これらが組み合わさることで、一定のベースラインワークロードと高バーストAI推論ピークを混在させた細粒度の稼働プロファイルが生まれ、エラスティックキャンパス設計が有利になります。
注記: セグメントシェアはすべて個別のセグメントについてレポート購入時に入手可能です
データセンター規模別:メガ施設がスケール経済を牽引
マッシブ施設は2025年のロードの44%を占め、グリッドへの過大な影響なしにスケールメリットを提供しています。しかし、60MWを超えるメガキャンパスは33.12%のCAGRで成長しており、2031年までにアラブ首長国連邦ハイパースケールデータセンター市場への累積追加の半分以上を占めるようになるでしょう。Stargate UAEの1GWフェーズワンアンカーとVantage Data Centers LLCの100MWの発表は、規模のシフトを象徴しています。メガ設計は集中型チラー、ポンプ、変圧器を採用し、kWあたり最大12%の設備投資削減をもたらします。また、直接の原子力または太陽光発電所との相互接続を可能にし、20年間のPPAで1kWhあたり0.02米ドル未満の料金を確保します。
しかし、メガプロジェクトは集中リスクをもたらし、障害モードは比例してスケールします。リスク軽減策には現在、オンサイトの200MWhバッテリーアレイと、障害を20MWブロックに隔離するセクション化バスバーが含まれます。25MW以下の小規模大型サイトは、エッジレイテンシとステージングのために引き続き魅力的であり、ドバイの金融地区とメディアコリドーにサービスを提供しています。開発者はますますハブアンドエッジトポロジーを採用しており、アブダビのメガキャンパスが認知ワークロードをバックホールし、ドバイのサテライトポッドがレイテンシに敏感なトラフィックを処理します。
地理分析
UAE(アラブ首長国連邦)ハイパースケールデータセンター市場は、確立した国際的オペレーターと政府とのパートナーシップおよび地域の専門知識を活用する新興の現地プレーヤーとの間で激しい競争を伴う中程度の集約を示しています。市場リーダーシップは、自社建設戦略を追求するハイパースケーラー、地域的プレゼンスを拡大する確立したコロケーションプロバイダー、および政府との戦略的関係を持つ現地オペレーターの間に分散しています。G42とEtisalatが合併してKhazna Data Centersを形成し、300MWのキャパシティを持つUAE最大のデータセンタープロバイダーを誕生させたことは、現地の統合が競争のダイナミクスをどのように再形成しているかを示しています。データローカライゼーション要件およびローカルインフラを優遇するソブリンクラウド義務に牽引されて、国際的なオペレーターが近隣諸国からの市場サービス提供ではなく専用のUAEリージョンを確立することで、競争の激化が進んでいます。
ホワイトスペースの機会は、UAEの再生可能エネルギーの利点を活用した特化型AIインフラ、エッジコンピューティング展開、およびサステナブルなデータセンター技術において生まれています。AlibbaおよびHuaweiを含む中国のクラウドプロバイダーは、競争力のある価格設定および地域の電気通信オペレーターとの戦略的パートナーシップを通じて市場シェアを獲得しており、確立された西側ハイパースケーラーの優位性に挑戦しています。技術的差別化はますます冷却効率、電力使用効率(PUE)、およびAIに最適化されたインフラ構成に集中しており、オペレーターは高密度ワークロードをサポートするために液体冷却システムおよび高度な電力分配に投資しています。競争環境は大規模な資本コミットメントによって再形成されており、Vantage Data CentersはグローバルExpandの資金として130億米ドルを確保し、Digital Realty TrustはハイパースケールパートナーからUSD120億米ドル以上の資本コミットメントを調達しており、進化する市場で効果的に競争するために必要な投資規模を示しています。
競合環境
Khazna Data CentersはUAEハイパースケールデータセンター市場において45.8%の収益シェアと最も広範なプロジェクトパイプラインでリードしている。100%再生可能エネルギーPPAの早期採用により、テナントに価格の確実性を提供し、国際企業がESG義務を満たすことを支援している。グローバルハイパースケーラーであるAmazon Web Services、Microsoft Corporation、Oracle Corporation、およびGoogle Cloudは、自社構築キャンパスと長期コロケーションブロックを組み合わせ、独自チップセットとネットワークファブリックの制御を維持しながら迅速なスケーリングを確保している。
2025年にKKRがGulf Data Hubに50億米ドルをコミットしたことで投資活動が加速し、プライベートエクイティの深い信頼を示した。インフラファンドは、不動産フットプリントを拡大せずにラックあたり密度を向上させる液体冷却改修を引き受けることで、11%を超えるイールドを目標としている。e&はキャリアネットワークを活用して、フジャイラキャンパスを中心に海底アクセス、クロスコネクト、およびマネージドセキュリティをバンドルし、ワンストップショップソリューションを重視するメディアパブリッシャーをターゲットにしている。
技術的差別化は熱管理に焦点を当てている。IntelやJohnson Controlsなどのパートナーは、生分解性誘電体流体を使用した浸漬バスをプロトタイプ化し、水消費量を80%削減し電気代を削減している。施設PUEを1.2未満に認定できるオペレーターはプレミアム価格を確保する。人気のハイパースケールサービスのソブリンクラウドバリアントも普及しており、ADGMコンプライアンスパッケージには現地規制に合わせたデータ損失防止テンプレートが含まれるようになった。こうした背景の中、自走行車テレメトリ向けエッジノード、5Gオープン無線アクセスネットワーク(オープンRAN)テストベッド、および量子安全暗号鍵のセキュアエンクレーブにおいてホワイトスペースの機会が依然として存在する。
アラブ首長国連邦ハイパースケールデータセンター産業のリーダー企業
-
Khazna Data Centers
-
Equinix Inc.
-
Amazon Web Services
-
Microsoft Corporation
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:OpenAIはUAE当局と提携し、アブダビに5GWのAIキャンパスを開発することとなり、2026年に1GW第一フェーズの完成が予定されています。
- 2025年4月:DuとMicrosoft CorporationはドバイのソブリンAIリージョンを支えるAED20億のハイパースケールデータセンター協定に署名しました。
- 2025年3月:ADQはEnergy Capital Partnersと提携し、データセンターの成長に特化した電力プロジェクトに250億米ドル以上を割り当てました。
- 2025年2月:Khaznaはアジュマンに100MWのAI最適化サイトの建設を開始し、2025年第3四半期の引き渡しを目標としています。
研究方法のフレームワークとレポートの範囲
市場定義と主要カバレッジ
本調査では、アラブ首長国連邦ハイパースケールデータセンター市場を、25 MW超のクラウドスケール負荷をサポートするよう設計された施設から事業者が得る年間収益と定義しています。対象施設は、完全冗長化された電気系統、ソフトウェア定義型自動化、および複数ホール間で反復可能な拡張ブロックを備えています。クリティカルITロードのメガワット単位での容量追加は、現行のホールセールコロケーション価格帯を用いて収益に換算され、セルフビルドサービス収入と合算されます。
スコープ除外:エンタープライズサーバールーム、1 MW未満のエッジマイクロサイト、および非コンピュート系テレコムシェルターは本評価の対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社建設
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力分配ユニット(PDU)
- 切替開閉装置
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計・エンジニアリング
- 防火・セキュリティシステム
- DCIM / BMSソリューション
- ITインフラストラクチャ
- ティア規格別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびITサービス
- テレコム
- 政府
- BFSI
- メディアおよびエンターテインメント
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大型(25MW以下)
- 大規模(25MW超60MW以下)
- メガ(60MW超)
詳細な調査方法論とデータ検証
デスクリサーチ
アナリストは、UAE連邦競争力・統計センター、電気通信・デジタル政府規制局、ドバイ電力水道局の料金申請書、およびアップタイム・インスティテュートの認証ログなどのオープンソースから基礎的な指標を収集しました。これらは需要ドライバー、電力価格、およびティア採用状況を明確にするものです。補完的な知見は、中央銀行の決済データ、ITハードウェアに関するエミレーツ税関の出荷記録、およびADXで開示された投資家向けプレゼンテーションから得られました。D&Bフーバーズおよびダウ・ジョーンズ・ファクティバの有料インテリジェンスにより、企業レベルの収益内訳とプロジェクトパイプラインが充実しました。これらのソースは重要なものですが、例示的なものであり、データ収集、妥当性確認、および明確化を支援する多数の追加的な公開資料および購読資料が活用されています。
一次調査
アブダビ、ドバイ、シャルジャにわたる地域施設オペレーター、電力計画担当者、ハイパースケールクラウドアーキテクト、および専門請負業者にインタビューを施しました。彼らのフィードバックにより、負荷成長の前提、典型的なリースアップ期間、液冷採用のタイムライン、および予測ラック密度が検証され、公表統計では埋められない情報ギャップが補完されました。
市場規模推計と予測
トップダウンアプローチにより、国家電力需要予測を大型ブロックリースの普及率とセルフビルドシェアを適用することでハイパースケール専用の収益プールへと変換します。選択的なボトムアップ相互検証(サンプリングされた平均販売価格×稼働MW)により合計値を調整します。主要変数には、新規公益事業グレード変電所の承認、ランドバンクの吸収、平均42 kWラック密度の進展、PPA電力料金、およびAI関連GPU展開比率が含まれます。2031年までの予測は、これらのドライバーを年間稼働メガワットに結びつける多変量回帰に依拠しており、係数は一次専門家コンセンサスを通じて微調整されています。サプライヤーのロールアップにおけるデータギャップは、その後に過去の分散バンドに対して検証される保守的な中間点推定値を用いて補完されます。
データ検証と更新サイクル
アウトプットは三層レビューを経ます:自動外れ値スキャン、独立した容量トラッカーとのピア比較、およびシニアアナリストによる最終承認です。モデルは12ヶ月ごとに更新され、マルチギガワットキャンパス発表などの重要なイベントが発生した場合には中間更新が実施されます。公開前の最終確認により、クライアントが最新の見解を受け取れるよう保証されます。
アラブ首長国連邦ハイパースケールデータセンターのベースラインが際立つ理由
公表されている推計値は、企業が異なる施設タイプ、収益フック、通貨基準、および更新頻度を選択するため、しばしば乖離が生じます。
ここでの主要なギャップ要因は、エンタープライズおよびリテールコロケーションホールがスコープ内に含まれるかどうか、数値が設置資本対サービス収益のどちらを反映しているか、そして将来のAIラック密度が予測にどの程度積極的に織り込まれているかに起因します。Mordor Intelligenceの厳格で年次更新されるアプローチは、オペレーターが検証した平均販売価格によって調整された25 MW以上のキャンパスからの実現サービス収入に基づいており、意思決定者にとってバランスの取れたベースラインを提供します。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 0.39 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 1.26 ビリオン 米ドル(2024年) | 地域コンサルタントA | エンタープライズおよびリテールコロケーションを含む;投資指標とサービス収益が混在 |
| 2.65 ビリオン 米ドル(2029年) | 業界誌B | 年間オペレーター収入ではなく累積資本支出を捕捉;スコープはすべての施設ティアに及ぶ |
総合すると、スコープの整合性と収益のみのフレーミングを適用した場合、当社の数値は最も透明性が高く再現性のあるベースラインであり、オペレーターの開示、検証済み需要指標、およびクライアントが容易に監査できる方法論に基づいていることが示されます。
レポートで回答されている主要な質問
アラブ首長国連邦ハイパースケールデータセンター市場の成長見通しは?
アラブ首長国連邦ハイパースケールデータセンター市場は、2025年の3.91億米ドルから2031年には117.8億米ドルへと、48.74% のCAGRで拡大すると予測されています。
どの首長国が最もハイパースケール投資を引き付けていますか?
アブダビは、5GWのStargate UAEキャンパスと強力な政府支援に牽引され、容量追加をリードしています。
AIワークロードが施設設計を再形成している理由は何ですか?
AIモデルのトレーニングには100kW以上のラック密度が必要であり、オペレーターは効率のために液体冷却、2N電力およびメガスケールキャンパスを採用することを迫られています。
サステナビリティ目標はどのように対処されていますか?
オペレーターは長期的な太陽光および原子力PPAを確保し、地区冷却廃熱再利用を導入し、省水型液体冷却アーキテクチャへの移行を進めています。
市場成長の主な抑制要因は何ですか?
アップタイム認定エンジニアの不足および蒸発冷却用の淡水の不足が主な近期的課題です。
最も急速に成長しているセグメントはどれですか?
ハイパースケーラー自社構築型施設、液冷システム、およびメガサイト(60MW超)はそれぞれ、アラブ首長国連邦ハイパースケールデータセンター市場において2031年までに約50%を超える予測CAGRを達成する見込みです。