
中東ハイパースケールデータセンター市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 5.69 十億米ドル |
| 市場規模 (2031) | 16.38 十億米ドル |
| 成長率 (2026 - 2031) | 23.53 % |
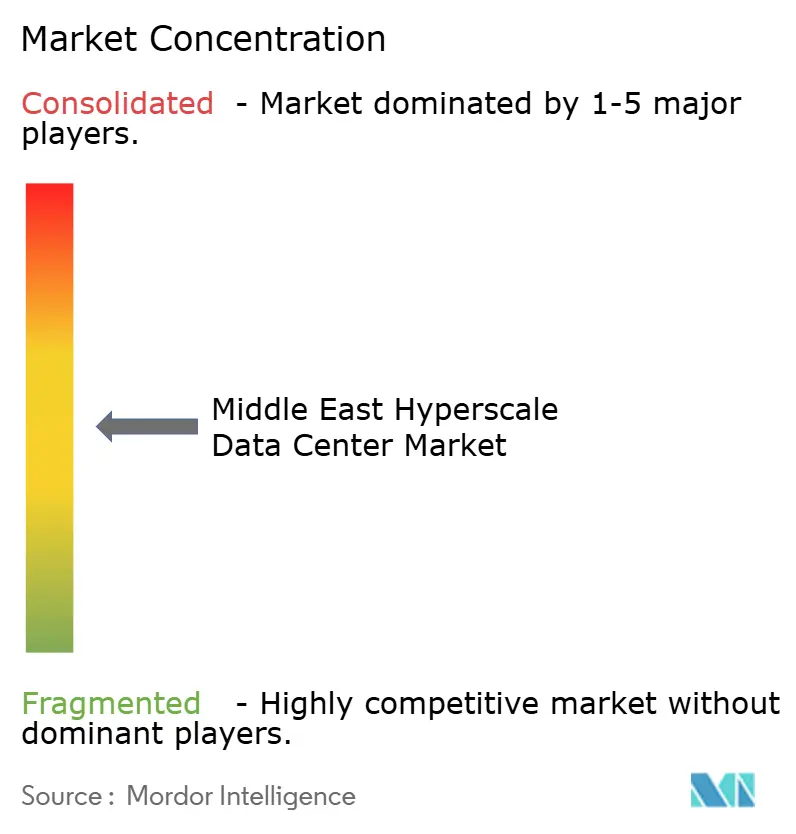
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東ハイパースケールデータセンター市場分析
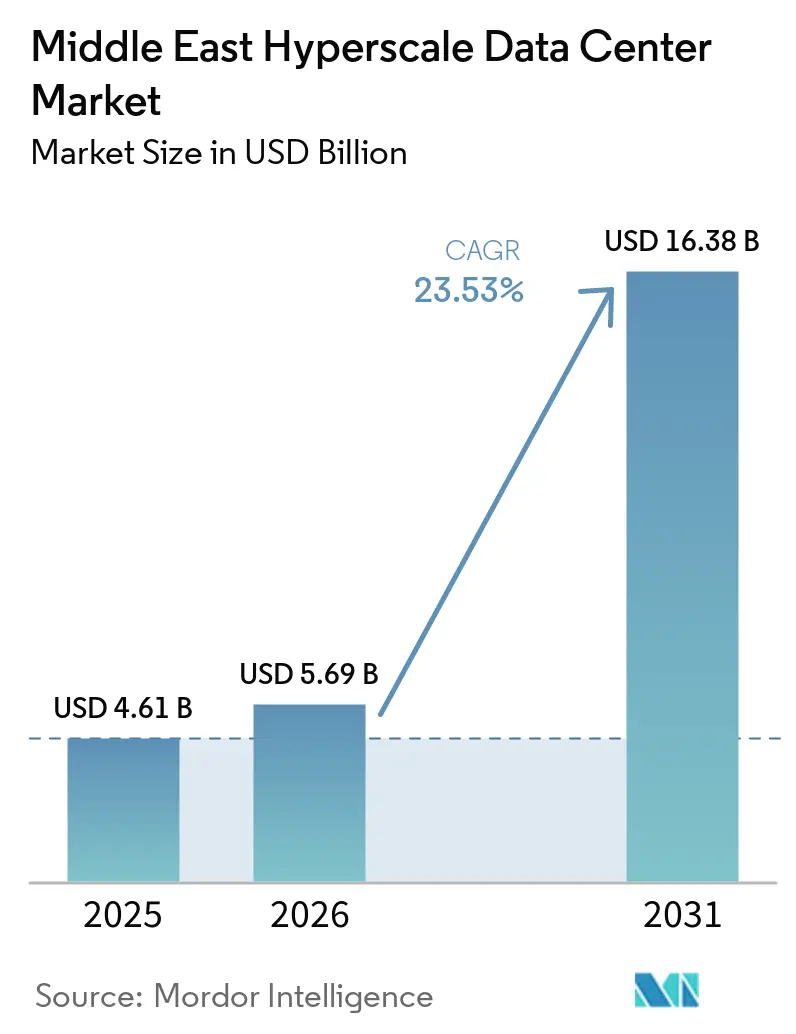
中東ハイパスケールデータセンター市場規模は、2025年に46.1億米ドル、2026年に56.9億米ドルと予測され、2031年までに163.8億米ドルに達し、2026年から2031年にかけてCAGR 23.53%で成長する見込みです。生産量の観点では、市場は2025年に0.81千メガワットと評価され、2026年の2.16千メガワットから2031年には27.63千メガワットへと、予測期間(2026年~2031年)においてCAGR 66.39%で成長する見込みです。
急速な主権デジタル経済アジェンダ、複数のクラウドリージョンの開設、および豊富な再生可能エネルギー資源が、市場の持続的な拡大を後押ししています。特にサウジアラビアのビジョン2030とUAEにおける地域政策環境は、グローバルオペレーターの参入障壁を低下させており、海底ケーブルの陸揚げが紅海ルートを低遅延回廊へと変貌させています。これらの要因が相まって、中東ハイパースケールデータセンター市場はグローバルデータセンター地域の中でも最も急速な成長軌道の一つを描いています。
レポートの主要ポイント
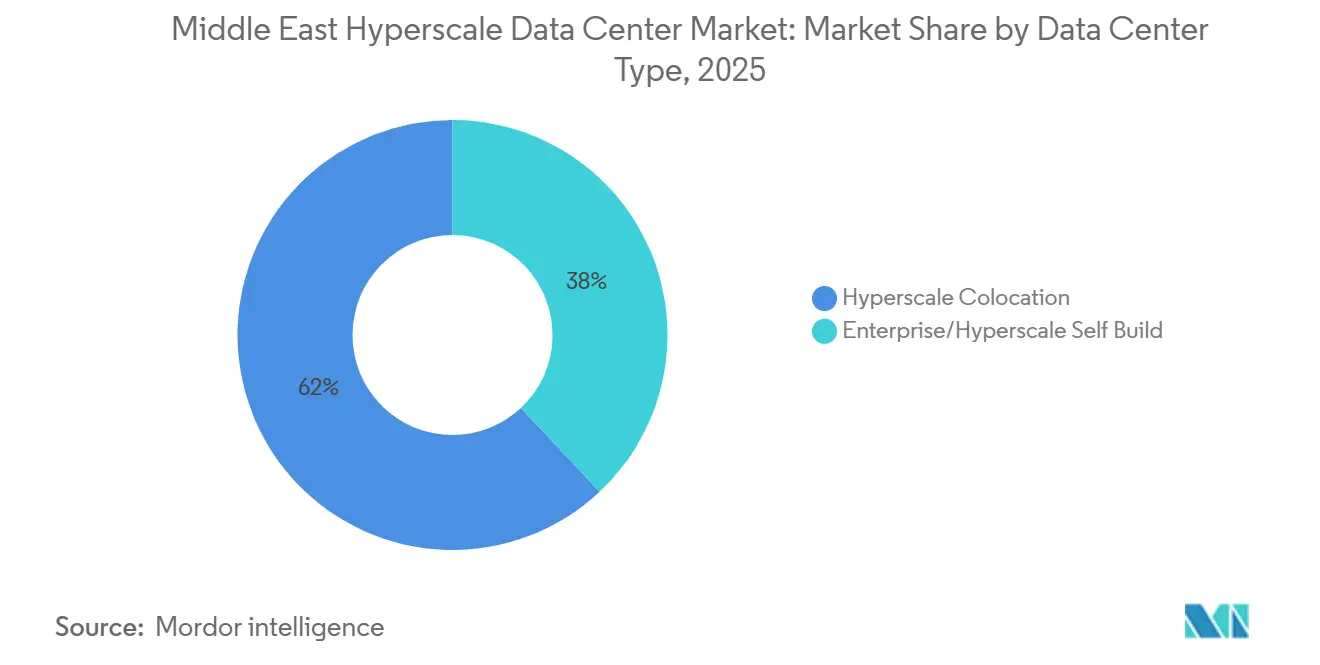
- データセンタータイプ別では、ハイパースケールコロケーションが2025年の収益シェアの62%をリードし、一方でハイパースケーラーの自社建設プロジェクトは2031年にかけてCAGR 23.60%で拡大する見込みです。
- コンポーネント別では、ITインフラが2025年の中東ハイパースケールデータセンター市場シェアの43%を占め、DCIM/BMS(データセンターインフラ管理/ビルディング管理システム)ソリューションは2031年にかけてCAGR 24.60%で成長すると予測されています。
- ティア規格別では、ティアIII施設が2025年の中東ハイパースケールデータセンター市場規模の75%を占め、ティアIVの導入は2031年にかけてCAGR 23.80%で進展しています。
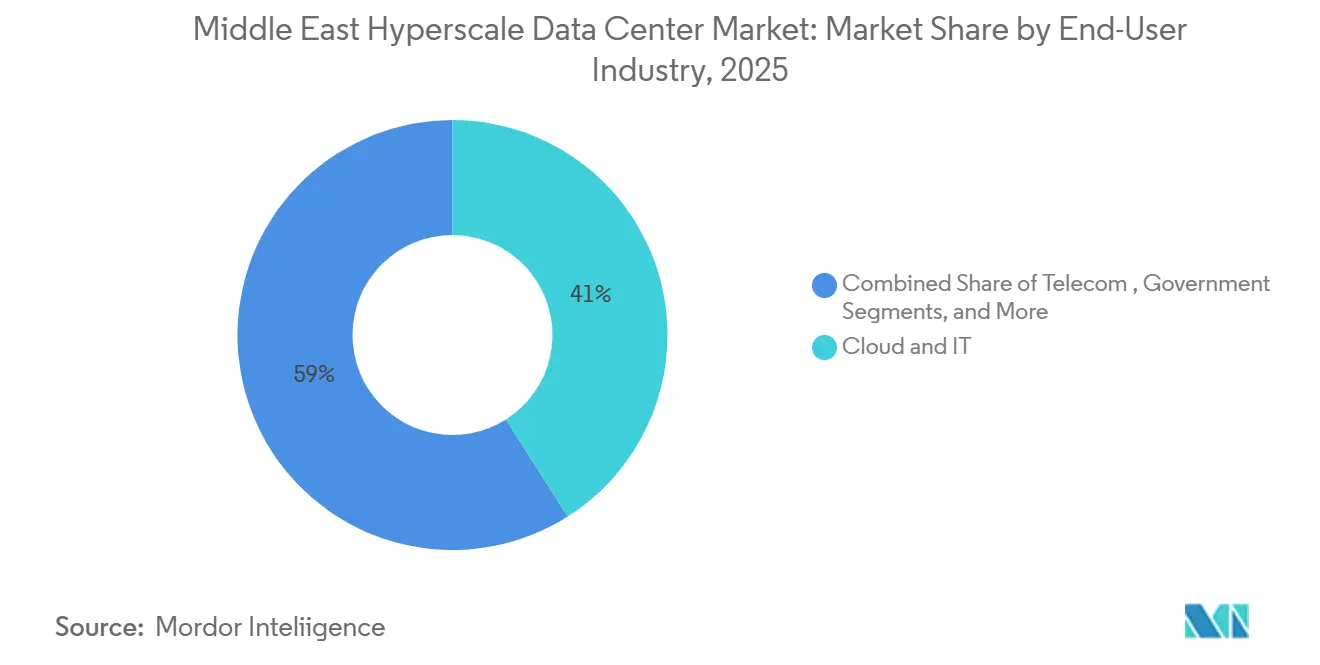
- エンドユーザー産業別では、クラウド・ITセグメントが2025年の中東ハイパースケールデータセンター市場規模の41%を占め、政府セクターが2031年にかけて最高のCAGR 25.50%を記録しています。
- データセンター規模別では、大規模施設(25~60 MW)が2025年の総導入件数の57%を占め、メガキャンパスは予測期間においてCAGR 23.60%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030デジタル経済プログラムによるハイパースケール構築の加速(サウジアラビア・UAE) | 6.2% | サウジアラビア、UAE | 中期(2〜4年) |
| AWSおよびMicrosoft、GoogleによるGCCでのクラウドリージョン開設 | 5.8% | GCC諸国 | 短期(2年以内) |
| ユーティリティスケールの太陽光発電およびグリーン水素PPAによる70%超の再生可能電力調達 | 4.1% | サウジアラビア、UAE、オマーン | 長期(4年以上) |
| 国家デジタルツインおよびLLMプロジェクトによる30kW超の液冷ラック需要 | 3.9% | UAE、サウジアラビア | 中期(2〜4年) |
| 2AfricaおよびBlueRamanケーブルの陸揚げによる紅海回廊の低遅延ハブ化 | 2.7% | 地域全体の接続性 | 長期(4年以上) |
| 免税フリーゾーン融資によるコロケーション構築のキャペックス(設備投資)ハードル低下 | 2.1% | UAE(ADGM、DIFC) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビジョン2030デジタル経済プログラムによるハイパースケール構築の加速
サウジアラビアとUAEにおける政府のロードマップは、デジタルインフラを国家多角化戦略の柱として位置付けており、210億米ドルの確定投資を解放し、EquinixによるリヤドでのプロジェクトやDataVoltのNEOMにおける1.5GWキャンパスなどのジョイントベンチャーを支援している。迅速化された許認可手続き、税制上の優遇措置、および政府系ファンドの資本投下は国際オペレーターの実行リスクを低減し、さらなる民間資金の流入を促進している。この協調的アプローチにより、都市開発スケジュールと電力送電インフラの整備が連動し、クラウドおよびAIサービスへの国内需要がピークを迎えるタイミングで大規模サイトが稼働可能となる体制が整いつつある。中東ハイパースケールデータセンター市場はこのように、他地域では稀に見られる政策フレームワークの統合的調整から恩恵を受けている。
AWSおよびMicrosoft、GoogleによるGCCでのクラウドリージョン開設
サウジアラビア、UAE、カタールにおける3つのハイパースケールクラウドリージョンの発表により、現地のレイテンシーパフォーマンスが成熟した欧州ノードと同等水準に達しています。AWSによるサウジアラビアへの53億米ドルのアンカーテナントコミットメントと、UAEにおけるMicrosoft-duを通じた5.44億米ドルのコミットメントが、ホールセールコロケーションの事前リースを促進し、地域の既存事業者に仕様強化を迫っています。[1]ハイパースケーラー間の競争的共存がエンタープライズからのマルチクラウド需要を生み出し、雇用主主導のデジタルスキル開発プログラムを加速させることで、中東ハイパースケールデータセンター市場の継続的な拡大に不可欠な人材プールを深化させています。
ユーティリティスケールの太陽光発電およびグリーン水素PPAによる70%超の再生可能電力調達
湾岸地域の太陽光発電の均等化発電コストは1kWh当たり0.02米ドルを下回る水準に低下しており、データセンターオペレーターはグリーンプレミアムなしに15〜25年の再生可能電力購入契約(PPA)を締結することが可能となっている。[2]ドバイにおけるMoro Hubの太陽光発電施設やアブダビにおけるMasdarのグリーン水素パイロットプロジェクトなどにより、オペレーターはネットゼロ運用への信頼できる道筋を描くことができる。高い日射量と利用可能な土地により、当地域は欧州・アジアの多くの競合地域に対してユニークなエネルギーコスト優位性を持ち、中東ハイパースケールデータセンター市場への新規参入者にとって総所有コスト(TCO)の見通しを改善している。
国家デジタルツインおよびLLMプロジェクトによる30kW超の液冷ラック需要
G42のJais 70Bおよび9システム構成のCerebras AIスーパーコンピューターロードマップは、空冷のみでは対応できないラック電力密度を必要としています。これに対応するため、Supermicroなどのベンダーは2024年半ば以降、GCC顧客向けに2,000台以上の液冷ラックを出荷しています。地域のエンジニアリング企業は液浸冷却およびダイレクトトゥチップ技術に関する能力を構築しており、機械インフラ専門企業にとってのサービス収益機会を開拓しています。この高密度化トレンドは、冷却・電力・ワークロード配置をリアルタイムで統合管理できる高度なDCIMソリューションへの需要を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湾岸域外における電力網容量のボトルネックと長期化する許認可 | -3.4% | レバント、北アフリカ | 中期(2〜4年) |
| リヤドおよびドーハにおける水不足規制による蒸発冷却の抑制 | -2.8% | サウジアラビア、カタール | 短期(2年以内) |
| レバント地域における第一級光ファイバールートの希少性による遅延リスク | -2.1% | レバント、ヨルダン、レバノン | 長期(4年以上) |
| 小規模市場における国内データ主権のミラーリングによるTCO上昇 | -1.9% | ヨルダン、カタール、オマーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
湾岸域外における電力網容量のボトルネックと長期化する許認可
ヨルダンおよびエジプトにおいて電力送電の不足により系統接続待機期間が36ヶ月を超える水準に達しており、グローバルコロケーション企業にとっての建設コミットメントスケジュールが損なわれている。[3]接続の確実性が低下すると資金調達コストが上昇し、非GCC市場がハイパースケール投資家の優先リストから下位に押し込まれる。各国政府は電力網強化のための刺激策を配分しているが、労働力の供給制約が実行スピードを脅かし、これらの地域から中東ハイパースケールデータセンター市場への短期的な貢献を抑制する可能性がある。
リヤドおよびドーハにおける水不足規制による蒸発冷却の抑制
サウジアラビアの建築基準の改訂およびカタールの節水義務規定により、乾燥した都市部における大量の水を消費する冷却塔の使用が制限されている。オペレーターはクローズドループまたは液浸システムへの移行を余儀なくされており、MW当たりの設備投資(キャペックス)が最大15%増加する。持続可能性の観点からの改善が見込まれる一方、スケールメリットを享受できない中小規模の参入者にとっては財務負担となり、中東ハイパースケールデータセンター市場の成長をわずかに抑制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
自社構築加速の中でのコロケーション優位コロケーションは2025年収益の62%を占め、土地取得の複雑さや自治体承認の手続きを乗り越えられるサービスプロバイダーへの地域依存度の高さを示しています。ハイパースケールテナントは迅速な市場参入とコロケーションモデルに内在するリスク分散の恩恵を享受しています。一方、自社建設の経路は2031年にかけてCAGR 23.60%を示しています。MicrosoftのアブダビキャンパスとAWSの独自リヤドリージョンは、AIワークロードに向けたより深い最適化を提供するオーナー運営インフラへの転換を体現しています。中東ハイパースケールデータセンター市場は、コロケーションが新規参入者を取り込み、自社建設が大規模オペレーターにサービスを提供するという、両モデルが共存するデュアルトラックの成熟を目撃しています。
インフラ専門企業はハイブリッドな建設・運営・移転構造を資金調達し、テナントがワークロードを移転することなくマルチテナントスイートからカスタムシェルへ移行できるようにしています。この仕みはコロケーションのキャッシュフローを維持しながら、特に液冷GPUクラスター向けの独自の電力密度エンベロープに対するハイパースケーラーの要求を満たします。その結果、コロケーションの価値提案は、主権AIプロジェクトの予測困難なスケーリングカーブに対応するモジュール式拡張権とともに、シェルアンドコアの即応性へと進化しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
DCIM加速の中でのITインフラリーダーシップサーバー、ストレージ、ネットワーキングが2025年支出の43%を占め、AIトレーニングクラスターへの供給とデータ主権規制への準拠維持に必要な継続的なリフレッシュサイクルによって牽引されています。Emirates NBDによる最近のAMDパワードサーバーの導入は、高コア数プラットフォームへのエンタープライズの積極的な採用を示しています。オペレーターがリアドアヒートエクスチェンジャーとダイレクトトゥチップコールドプレートを実装して30 kW超のラックをサポートするにつれ、機械インフラ予算が膨らんでいます。電気システムも同様に進化しており、ティアIV施設が要求する超短時間切替に対応した固体スイッチギアおよびスタティックトランスファーモジュールが導入されています。
DCIMおよびビルディング管理ソリューションはCAGR 24.60%で最も急速に成長しています。G42のCore42 Compass 2.0は液冷ループ、無停電電源装置、ワークロードスケジューラからのテレメトリを統合し、オペレーターに単一の可観測性プレーンを提供しています。AIを活用した分析が障害の兆候を数時間前に予測し、中東ハイパースケールデータセンター市場における計画外ダウンタイムを削減しています。
ティア規格別:
ティアIVの勢いの中でのティアIIIの優位ティアIIIが2025年の容量の75%を占め、完全なフォールトトレランスではなく同時保守性を義務付ける産業のニーズに合致しています。地域プロバイダーはUptime Instituteの監査基準を満たす専門知識を蓄積しており、Najm for Insurance Servicesの施設認証がその証左です。複数の銀行規制当局は依然として国内取引処の最低要件としてティアIIIを規定しており、基本需要を固定しています。
それでも、ティアIVは中断を許容しないAI研究および防衛ワークロードに触発され、年率23.80%で進展しています。Stargate UAEのようなプロジェクトは2(N+1)電気アーキテクチャと地理的に分離されたデュアルユーティリティフィードに依拠し、ゼロダウンタイムを保証しています。長期的には、国家デジタルツインプラットフォームと自律走行車シミュレーターがティアIV拡大の基盤となり、サービスレベル義務と次世代ワークロードの感度を橋渡しすることが期待されています。
エンドユーザー産業別:
政府の加速の中でのクラウド優位クラウド・ITが2025年の消費量の41%を占め、マルチクラウド冗長性のために地域拠点を活用するハイパースケーラーとSaaSプロバイダーが牽引しています。石油・ガス大手や小売コングロマリットからのエンタープライズ移行パイプラインがコンピュートパイプラインを満たし、サービスクラス全体で健全な稼働率を維持しています。しかし、政府機関は全業種の中で最高のCAGR 25.50%を記録しており、省庁が市民サービスポータルと国家医療記録のデジタ化を進めています。保健予防省による160サイトへのFortinetセキュリティファブリックの展開は、サイバーセキュリティコンプライアンスの新たな推進力を示しています。
通信キャリアはエッジノード向けに鉄塔フットプリントを活用し、メディアストリーミングプラットフォームはライブイベント中のレイテンシーを最小化するためにトランスコーディングクラスターを現地化しています。製造業とeコマースのテナントはそれぞれIIoTとオムニチャネル分析を採用しており、いずれも中東ハイパースケールデータセンター市場に段階的なメガワットをもたらしています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
データセンター規模別:
メガ成長の中での大規模スケールの優位25~60 MWの施設が2025年の導入件数の57%を占め、設備投資効率と系統接続の実用性のバランスを取っています。Gulf Data Hubのドバにおけるサイトはこのモデルの典型例であり、オンサイトの132 kVサブステーションに接続されたスケーラブルなポッドが拡張時の混乱を軽減しています。このカテゴリーはマルチテナントリース戦略を支援し、クラウド、CDN、エンタープライズユーザー間でホールを分割しています。
60 MWを超えるメガキャンパスはCAGR 23.60%で成長しており、Stargate UAEの5 GWロードマップやDataVoltの1.5 GW NEOMアグリーメントなどのAIファクトリー設計図によって牽引されています。これらのサイトはユーティリティスケールの太陽光アレイと水素バックアップを統合し、極端な密度下での効率維持のために中電圧液冷バスウェイを展開しています。このトレンドは中東ハイパースケールデータセンター市場のパラダイムシフトを示しており、都市周辺キャンパスからオンサイト再生可能エネルギーを基盤とするマルチギガワット産業クラスターへの転換を意味しています。
地理的分析
アラブ首長国連邦およびサウジアラビアのハイパースケールデータセンター市場
UAEとサウジアラビアは、規制面での優遇措置および補助金付き再生可能エネルギー料金を背景に、導入済みITロードおよび新規建設パイプラインにおいて大きなシェアを占めている。ドバイ28か所のアクティブなコロケーションサイトを擁し、100テラビット毎秒超の海底ケーブル帯域幅プールを活用することでヨーロッパおよびアジアへの低遅延ルートを確保し、大陸間ゲートウェイとして機能している。アブダビの戦略は、ADQ-ECPによる250 ビリオン 米ドルのエネルギー同盟を基盤とし、マルチギガワット規模のデータセンター施設に不可欠な電力網整備を支援している。
リヤド、ジェッダおよびダンマームのハイパースケールデータセンター市場
サウジアラビアのビジョン2030政策は、リヤド、ジェッダ、ダンマームにおけるデータセンター建設に向けて210 ビリオン 米ドルを投入し、2030年までに525メガワットのITロード目標の達成を目指している。ブルー・ラマンの海底ケーブル陸揚げ局はジェッダの低遅延ハブとしての地位を強化し、国内クラウドゾーンに対するエンタープライズ需要を促進している。政府によるゼロ税率優遇措置はさらに投資を同国へと誘引し、中東ハイパースケールデータセンター市場の成長軌道を強固なものとしている。
トルコ、カタールおよび北アフリのハイパースケールデータセンター市場
トルコのユーラシア橋梁としての地位がAIワークロードのスピルオーバーを引き寄せており、Khaznaのアンカラへのフットプリントはデュアルマーケットサービスの集約を目指しています。カタールはFIFA 2022後の主権ファンド支援によるスマートシティ展開を通じてその地位を強化しています。レバントおよび北アフリカ諸国は系統制約により遅れをとっているものの、海底ケーブル陸揚げ地点周辺にエッジ展開の拠点が生まれており、中東ハイパースケールデータセンター市場の機会が地域全体に分散していることを確かなものにしています。
競合環境
市場集中度は中程度です。グローバルハイパースケーラーであるAWS、Microsoft、Googleが数十億米ドル規模のリージョン開設を通じて需要を牽引し、長期的な容量の引き取りを保証しています。G42のKhaznaやGulf Data Hubなどの地域専門企業は、深い政府関係と文化的な精通を活かして優良な土地区画を迅速に確保しています。国際コロケーショングループは合弁事業を形成しています。KKRによるGulf Data Hubへの50億米ドルの出資は、グローバルな設計基準と現地実行力を組み合わせるこのパターンの典型例です。
技術的差別化が今や中心的な課題となっています。Supermicro、Vertiv、Iceotopeが液冷の主導権を争い、アブビとリヤドのハイパースケールキャンパスにカスタムマニホールドとシャーシレベルの液浸ソリューションを供給しています。サステナビリティの実績が入札の前提条件となりつつあり、Khaznaはディーゼルフリーのバックアップを誓約し、DataVoltのNEOMサイトは初日からネットゼロ運営を目標としています。並行して、duやSTCなどの通信既存事業者がダークファイバー資産を活用して競争力のあるコロケーション提案を構築しています。これらのダイナミクスが、アライアンスと技術的な俊敏性が中東ハイパースケールデータセンター市場におけるシェア獲得を左右するエコシステムを生み出しています。
中東ハイパースケールデータセンター産業のリーダー企業
-
Amazon Web Services (AWS)
-
Microsoft Corporation
-
Khazna Data Centers
-
Google LLC
-
Equinix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東ハイパースケールデータセンター市場 このレポートでカバーされる企業
- Amazon Web Services (AWS)
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- Meta Platforms Inc.
- Alibaba Cloud
- Tencent Cloud
- Oracle Cloud Infrastructure
- IBM Cloud
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- Khazna Data Centers (UAE)
- Gulf Data Hub
- Tonomus (NEOM)
- G42 Cloud
- Vantage Data Centers
- CyrusOne Inc.
- STACK Infrastructure
- Quality Technology Services (QTS)
- Iron Mountain Data Centers
- CoreWeave Inc.
- Scala Data Centers
- eand (Etisalat)
- Oman Data Park
最近の産業開発事情 中東ハイパースケールデータセンター市場
- 2025年5月:G42がアブダビで5GW AIクラスター「Stargate UAE」を開設。
- 2025年4月:MicrosoftとduがUAEにおける5億4,400万米ドルのハイパースケール施設で合意。
- 2025年3月:ADQがEnergy Capital Partnersと250億米ドルの電力プロジェクトで提携。
- 2025年3月:Alfanarがサウジアラビアのデータセンターに14億米ドルを投資すると発表。
中東ハイパースケールデータセンター市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、中東ハイパースケールデータセンター市場を、インストール済みITロードが25 MWを超える新規施設から生み出される収益として定義しており、クラウド、AI、ソーシャルメディア、SaaSプロバイダーが所有または賃借するものを対象とし、容量増設は関連マネージドサービス料金とともに評価されます。
スコープ除外事項:エンタープライズサーバールーム、1 MW未満の通信エッジノード、および改修済みシェルの転用は計上されません。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット(PDU)
- 切替スイッチおよびスイッチギア
- UPS(無停電電源装置)システム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアアンドシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・消火設備および物理的セキュリティ
- DCIM・BMS(建物管理システム)ソリューション
- ITインフラ
- ティア規格別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI(銀行・金融サービス・保険)
- 製造
- Eコマース
- その他エンドユーザー
- データセンター規模別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- メガ(60MW超)
- 地域別
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- 中東のその他の地域
- 中東
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、UAE、サウジアラビア、イスラエルの施設オペレーター、EPCコントラクター、ハイパースケール調達責任者にインタビューを実施し、稼働率の上昇、液冷のタイムライン、達成可能なPUE目標を検証しました。これらの知見は、デスクワークから得た前提条件を精緻化するものです。
デスクリサーチ
通信規制当局のICT統計、湾岸エネルギーグリッド速報、Uptime Instituteのティア認証、サーバー輸入を詳述する税関記録、D&B Hooversに収録された建設申請書から基礎データを収集し、ニュースフローはDow Jones Factivaを通じてスクリーニングしました。これらの参照資料により、ハイパースケール建設パイプライン、現行のラック密度、および基準値を固定する地域電力料金が明らかになりました。GCCスマートシティマスタープラン、海底ケーブル陸揚げスケジュール、AIポリシーホワイトペーパーからも追加的な文脈を得ています。記載されている情報源は例示であり、検証には多数のさらなる参照資料が活用されています。
市場規模算定と予測
トップダウンの構築は国別電力容量インベントリと発表済みメガワット増設から始まり、サンプリングされた$/kWレートとサービスアップリフトを用いて価格付けされます。スイッチギア、発電、プレファブリケーテッドモジュールの出荷に関するサプライヤーの集計がボトムアップの検証を提供し、その後に合計が確定されます。400Gポート出荷量、GPUラック密度、主権クラウドの期限、ハイパースケーラーの設備投資開示、地域電力価格、新規ケーブル陸揚げなどの主要変数が、2031年までの収益を予測する多変量回帰モデルに投入されます。シナリオバンドはエネルギーコストまたは政策変動をカバーし、サプライヤー集計のデータギャップはインタビュー対象者からの調整済み平均値で補完されます。
データ検証と更新サイクル
モデルアウトプットはデュアルアナリストレビュー、独立した容量トラッカーとの差異スクリーニング、および以前のインタビュー対象者との再確認を経ます。レポートは年次で更新され、単一のイベントが地域容量を5%以上動かした場合には中間改訂が行われます。
MordorによるMiddle East Hyperscale Data Centerベースラインの信頼性
公表されている推計値はしばしば乖離しますが、これは企業が地理的区分を異なる方法で切り分けたり、古い建設パイプランに依拠したり、フラットな価格エスカレーターを適用したりするためです。
主要なギャップ要因としては、アフリカと中東の統合、自社建設収益の除外、または密度上昇にもかかわらずラック価格を固定することが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 46.1億米ドル(2025年) | Mordor Intelligence | |
| 15.1億米ドル(2024年) | 地域コンサルタントA | MEAを統合、収益のみ、限定的な容量監査 |
| 17.4億米ドル(2023年) | 業界専門誌B | ティアII~IIIのコロケーションをスコープに含め、古いベースライン、価格密度調整なし |
これらの比較は、Mordor Intelligenceの段階的な変数選択、年次更新サイクル、およびデュアルトラック検証が、意思決定者が公開検証可能なインプットで遡ることのできる、バランスのとれた透明性の高いベースラインを提供することを示しています。
レポートで回答する主要な質問
中東ハイパースケールデータセンター市場の現在の市場規模はいくらか?
市場規模は2025年に4.61 ビリオン 米ドルと評価されており、2031年までに16.38 ビリオン 米ドルに達すると予測されています。
市場最大のシェアを持つセグメントはどれか?
ハイパースケールコロケーションが2025年収益の62%を占めています。
ティアIV施設はどのくらいの速さで成長しているか?
ティアIVの導入は2031年にかけてCAGR 23.80%で拡大しています。
液冷ラックが普及している理由は何か?
AIトレーニングクラスターはラック当たり30kW超の電力密度を必要とし、液冷システムは従来の空冷よりも効率的にこれを支援できる。
どの国が地域の容量を支配しているか?
アラブ首長国連邦とサウジアラビアが、支援的な政策と再生可能エネルギーへのアクセスを背景に、設置済みITロードの大部分を占めている。
オペレーターが採用しているサステナビリティ対策とは何か?
多くのキャンパスが長期PPAを通じて太陽光発電を調達し、グリーン水素バックアップを検討しており、70%を超える再生可能エネルギー比率の実現を目指している。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- サウジアラビア データセンターストレージ市場 サウジアラビアのストレージ市場(ストレージ技術、ストレージタイプ、施設タイプ別)
- アラブ首長国連邦データセンター電力市場 UAE全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- 中東 データセンター物理セキュリティ市場 中東全域の物理セキュリティ需要を、ソリューションタイプ、サービスタイプ別に網羅。
- 中東 データセンターサーバー市場 中東のサーバー市場を、施設規模、階層別に分類。
- 中東 データセンターストレージ市場 中東全体のストレージ需要(ストレージ技術、ストレージタイプ、エンドユーザー別)
- サウジアラビア データセンター建設市場 サウジアラビアにおける建設を、ティア別に分類。
- サウジアラビア人工知能(AI)データセンター市場 サウジアラビアのAI施設(施設タイプ別、コンポーネント別、ティア別)。
- アラブ首長国連邦データセンターサーバー市場 UAEのサーバーを、階層、施設規模、施設タイプ別に分類。