
アフリカ ハイパースケール データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
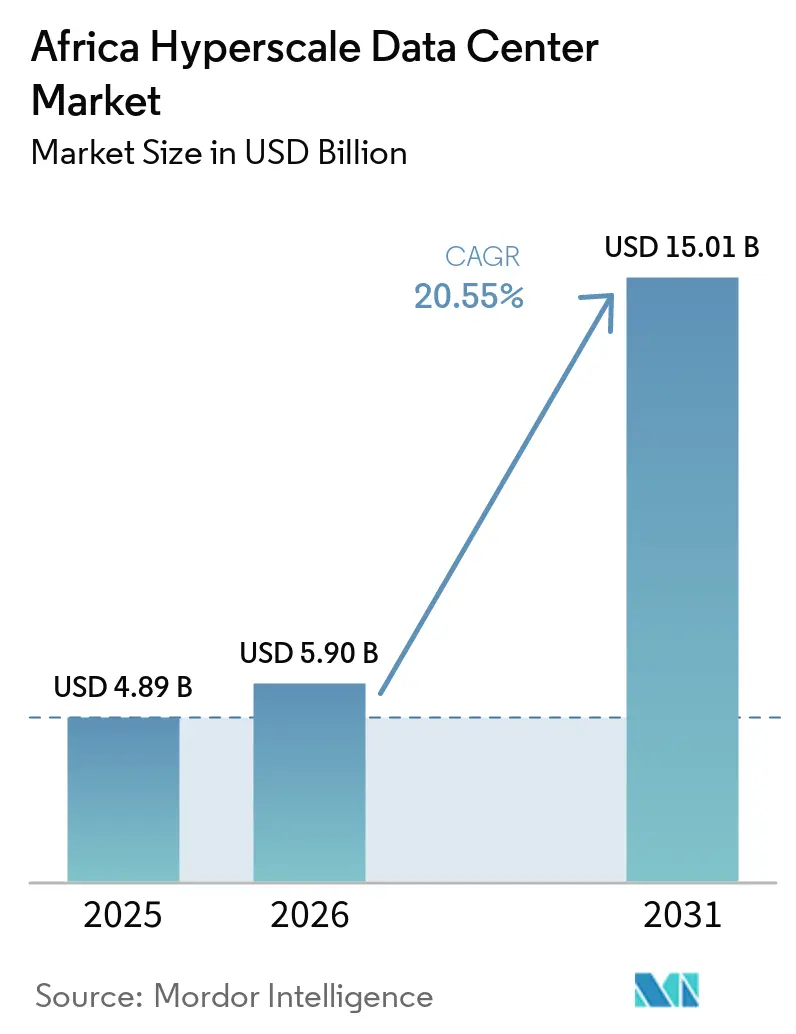
| 市場規模 (2026) | 5.90 十億米ドル |
| 市場規模 (2031) | 15.01 十億米ドル |
| 成長率 (2026 - 2031) | 20.55 % |
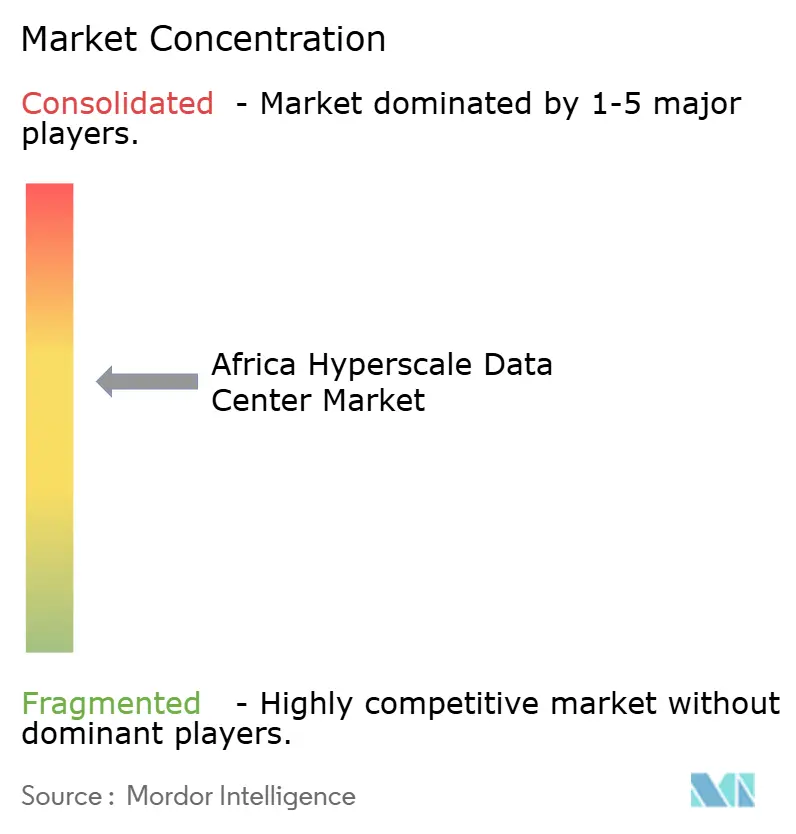
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるアフリカ ハイパースケール データセンター 市場分析
アフリカ ハイパースケール データセンター 市場規模は、2025年の48.9 ビリオン 米ドル、2026年の59.0 ビリオン 米ドルから2031年には150.1 ビリオン 米ドルへと拡大し、2026年から2031年の間に20.55%のCAGRを記録する見込みである。生産量の観点では、市場は2025年に0.35千メガワットと評価され、2026年の0.42千メガワットから2031年には4.98千メガワットへと、予測期間(2026年~2031年)に20.55%のCAGRで成長する見込みである。
ハイパースケール コロケーションは全体需要を引き続き牽引しているが、グローバルクラウドプロバイダーがコンプライアンスおよびエネルギー戦略を直接管理しようとするなか、自社建設施設の拡大が加速している。液冷設計、再生可能エネルギー購入契約、より厳格なデジタル主権法が、アフリカ ハイパースケール データセンター 市場における次の投資波を形成するコア機会セットを構成している。
主要レポートのポイント
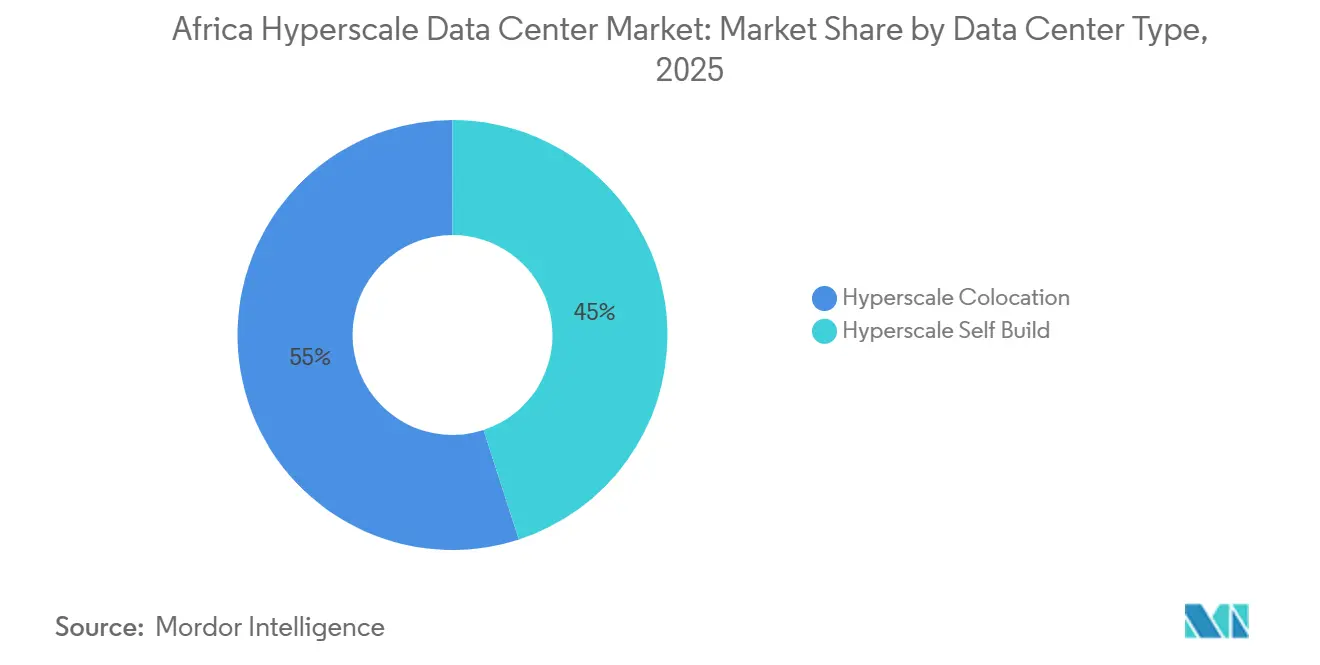
- データセンタータイプ別では、ハイパースケール コロケーションが2025年に55%の収益シェアを占め首位となり、ハイパースケーラー自社建設施設は2031年にかけて23.40%のCAGRで拡大している。
- コンポーネント別では、ITインフラが2025年の支出の46%を占め、冷却システムは22.70%のCAGRで最も急速に成長している。
- ティア別では、ティアIII施設が2025年に68%のシェアを占め、ティアIVは2031年にかけて24.20%のCAGRで拡大している。
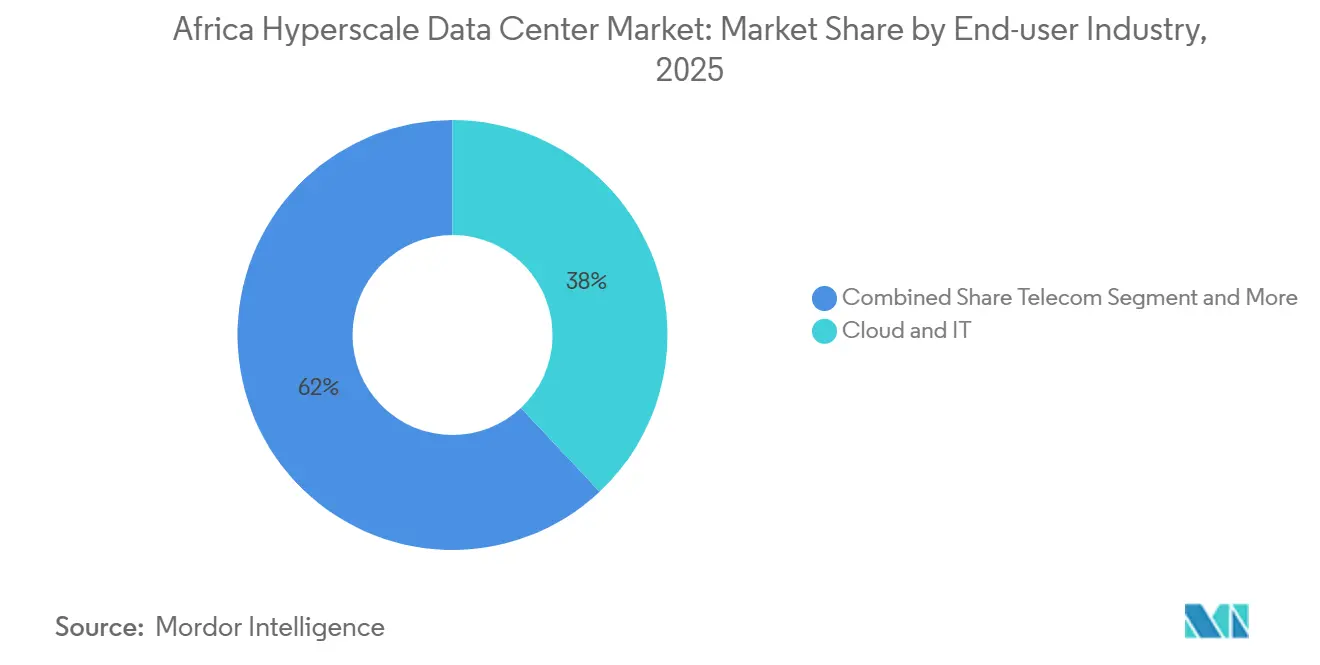
- エンドユーザー産業別では、クラウドおよびITが2025年に38%のシェアを占め、2031年にかけて23.23%のCAGRで上昇している。
- データセンター規模別では、大規模施設が2025年のアフリカ ハイパースケール データセンター 市場シェアの51%を占め、メガサイトは23.10%のCAGRで増加している。
- 地域別では、南アフリカが2025年の収益の33%を占め、2031年にかけて26.51%のCAGRを維持している。
市場動向とインサイト
促進要因影響分析*
| 成長要因 | CAGRへの(~)%インパクト予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ハイパースケーラーによるクラウドリージョン立ち上げの急増 | +5.6% | 南部および西アフリカへの集中を伴うグローバル | 中期(2〜4年) |
| 海底ケーブル陸揚げ(2アフリカ、エクアノ) | +4.9% | 沿岸地域、特に西アフリカおよび東アフリカ | 短期(2年以下) |
| 現地ホスティングを義務付けるデジタル主権法 | +3.6% | ナイジェリア、南アフリカ、ケニアでの早期導入を伴うグローバル | 長期(4年以上) |
| 豊富な太陽光および風力を活用した再生可能エネルギー電力購入契約 | +3.5% | 南部アフリカ、北部アフリカ、一部の東アフリカ市場 | 中期(2〜4年) |
| ティアIVフィンテックハブを促進するモバイルマネーおよびリアルタイム決済の急成長 | +2.7% | 東アフリカおよび西アフリカ、特にケニア、ナイジェリア、ガーナ | 中期(2〜4年) |
| 液冷エッジを必要とする生成AI推論ノード | +2.5% | 全地域の主要都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによるクラウドリージョン立ち上げの急増
ハイパースケーラーはレイテンシーを抑制し、データ居住義務を満たすため、アフリカ全域でフルクラウドリージョンを展開しています。Microsoftの10億米ドルのケニアプログラムと地熱エネルギーを活用したキャンパスは、企業戦略が現地化されたエネルギーおよび規制への整合に依存していることを示しています。Amazon Web ServicesとGoogle Cloudも同様の戦略を踏襲し、規制強化が参入障壁を高める前に早期の法人顧客を獲得しようと競争しています。ケニアにおけるIT機器の輸入に対する税制優遇措置などの国レベルのインセンティブが、建設タイムラインを加速し、運用費を削減します。最初にある市場でレイテンシー100ミリ秒未満を達成したプロバイダーが、通常フィンテックおよびeコマースワークロードのデフォルトプラットフォームとなるため、競争の賭けが高まっています。その結果、アフリカ ハイパースケール データセンター 市場ではナイロビ、ラゴス、ヨハネスブルグ周辺で毎四半期新たな土地取得が記録されています。
海底ケーブル陸揚げ(2アフリカ、エクアノ)
45,000kmの2アフリカシステムの完成とGoogleの144Tbpsエクアノケーブルにより、ナイジェリアと南アフリカにおける国際トランジット価格が最大40%削減されました[1].バックホールコストの低下により、ハイパースケール オペレーターはヨーロッパのハブに依存することなく国内での建設が可能となり、メガワット規模の建設の経済性が変化しています。ラゴスとケープタウンのキャリアニュートラルな陸揚げサイトは、エッジノードとAI推論クラスターの自然な集積拠点へと進化しています。帯域幅の豊富さにより、高スループットと10ミリ秒未満のジッターを必要とするクラウドゲームやリアルタイム分析などの新たなユースケースが解禁されます。スループットの余剰は、同一キャンパス内でコンテンツ配信とマネージドクラウドをバンドルする自信を通信事業者に与え、アフリカ ハイパースケール データセンター 市場における新たな容量追加のフライホイールを強化します。
現地ホスティングを義務付けるデジタル主権法
ナイジェリアのデータ保護規則、南アフリカのPOPIA、ケニアのデータ保護法は、企業が居住者データを現地に保存することを義務付けており、多国籍企業は海外でのコロケーションの代わりに国内ラックを調達することを余儀なくされています[2].アフリカ連合の2024年データポリシーフレームワークは、現地の価値獲得を優先する大陸規模のテンプレートを提供していますが、法域間での施行の不均一さが多地域のコンプライアンスを実現できるオペレーターに有利に働きます。一部の市場では違反に対するペナルティが1件あたり25万米ドルを超えており、銀行や通信事業者が国内のティアIVボールトへの移行を促進しています。その結果、アフリカ ハイパースケール データセンター 市場では、かつてヨーロッパの施設に依存していた外国銀行によってセルフビルドプロジェクトが優先的に推進されています。改ざん防止ハードウェアを備えた専用ラックへの需要の高まりは、政府と主要ハイパースケーラーとのソブリンクラウドパートナーシップの魅力を高めています。
豊富な太陽光および風力を活用した再生可能エネルギー電力購入契約
データセット駆動型の企業はカーボンニュートラルなホスティングを要求しており、アフリカの太陽光資源は1kWh当たり0.05米ドル未満の契約を可能にし、ヨーロッパや北アメリカを大幅に上回っています。Teracoの南アフリカにおける120MW太陽光発電施設は、開発者が需要地点背後の再生可能エネルギーと系統供給を組み合わせてディーゼル価格の変動をヘッジする方法を示しています。北アフリカ諸国政府は、ヨーロッパへのコンピューティングをエクスポートするAI対応メガキャンパスを誘致するため、ギガワット規模のクリーンエネルギー回廊を売り込んでいます。柔軟な電力購入契約モデルにより、オペレーターは昼間の太陽光発電に契約し、夜間のピーク時にはオンサイトのバッテリーまたはガスタービンと組み合わせることができます。持続可能性の認証がハイパースケーラーのRFPスコアリングに含まれるようになっており、再生可能エネルギー統合はアフリカ ハイパースケール データセンター 市場内の競争上の差別化要因となっています。
制約要因影響分析*
| 制約要因 | CAGRへの(~)%インパクト予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 電力網の不安定性とディーゼルコストのインフレ | -2.30% | サブサハラアフリカ、特にナイジェリア、ガーナ、ケニア | 短期(2年以下) |
| 高電圧電気・機械の運用・保守における熟練人材不足 | -2.80% | 中部および東アフリカで深刻な不足を伴うグローバル | 中期(2〜4年) |
| 蒸発冷却に対する水ストレスによる禁止措置 | -1.20% | 南部および西アフリカの都市中心部 | 長期(4年以上) |
| ティア1地域に偏ったGPU・光学機器の配分 | -1.90% | AIインフラストラクチャーの展開タイムラインに影響するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力網の不安定性とディーゼルコストのインフレ
サブサハラアフリカの電力網は稼働率60%以下であり、データセンターは100%のバックアップ発電容量を保持することを余儀なくされています。ディーゼル価格は2024年から2025年の間に35%上昇し、長時間停電時のエネルギーコストは1kWh当たり0.25米ドルに達しています[3].オペレーターは発電機の切り替えに対応するため、開閉装置とUPSラインを15〜20%過大に設計しており、サイトあたり数百万米ドルの設備投資を膨らませています。太陽光、蓄電池、バイオディーゼルを組み合わせた新興ハイブリッドモデルが発電機の稼働時間を削減しつつありますが、スペースが不足している高密度都市部では普及が遅れています。停電を許容できないAIトレーニングクラスターは、二重の132kV供給を持つサイトにワークロードをシフトし、アフリカ ハイパースケール データセンター 市場における地理的格差を強化しています。
高電圧電気・機械の運用・保守における熟練人材不足
アフリカの複数の主要都市では、高電圧オペレーションおよび液冷技術者の欠員率が40%に達しています。ヨーロッパのハブへの頭脳流出と大学プログラムの不足が、採用サイクルを9ヶ月以上に延ばしています。オペレーターはローテーション契約で専門家を輸入しており、10MW施設の年間運用予算に20万米ドル以上を追加しています。このギャップは40〜140kWラックをサポートする液冷システムで最も深刻であり、OEM自身も現地サービスパートナーを欠いています。見習いプログラムは存在しますが成熟に18〜24ヶ月かかるため、人材不足は2027年まで アフリカ ハイパースケール データセンター 市場が新たな容量を稼働させる速度を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
セルフビルドの勢いが加速コロケーションにおけるアフリカ ハイパースケール データセンター 市場規模は、2025年に55%の収益シェアを占め、運用費用モデルを好む企業顧客に支えられている。しかし、自社建設プロジェクトは23.40%のCAGRで拡大しており、クラウドプロバイダーが管理を内製化するにつれてその差は縮まっている。
ハイパースケーラーは数十億ドル規模のグローバル予算を確保し、ナイロビ、ラゴス、ケープタウンのキャンパスに資本を配分している。Amazon の1,500 ビリオン 米ドルのグローバルプログラムはアフリカへの新たなMWを割り当て、Microsoft のケニアにおける自社サイトはコンプライアンスを直接管理する準備が整っていることを示している。コロケーション企業はAI対応ポッドおよびソブリンクラウドゾーンを追加することで対応し、第三者分離を義務付けるポリシーを持つ金融サービスおよび政府テナントにとっての関連性を維持している。
コンポーネント別:
冷却システムがインフラストラクチャーの進化を牽引IT機器が2025年の支出の46%を占めたが、ラック密度が40kWの閾値を超えるなか、冷却予算は22.70%のCAGRで最も急速に増加している。直接チップ冷却および液浸ソリューションがH100 GPUクラターとともに出荷されるようになったため、冷却ハードウェアにおけるアフリカ ハイパースケール データセンター 市場規模は加速している。
LiquidStackの200 ミリオン 米ドルの資金調達は、液浸技術に対する投資家の旺盛な需要を示している。直接液冷の採用はホワイトスペースのフットプリントを圧縮し、1エーカーあたりのMWを高めることを可能にするが、機械的な複雑性は増大する。建設支出は統合冷媒マニホールドを備えたプレハブモジュールへとシフトしており、市場投入までの時間を最大20%短縮している。
ティア標準別:
ティアIVの普及が加速ティアIIIサイトは68%のシェアを占め、ほとんどのデジタルエコノミーワークロードに許容される99.98%の稼働率を提供している。ティアIVのシェアは小さいが、規制当局が銀行および重要インフラのライセンスを99.995%の可用性に結び付けているため、24.20%のCAGRで上昇している。
MTN MoMoの年間3億3,800万件のトランザクションなどのモバイルマネーエコシステムは、ダウンタイムペナルティを回避するためにティアIVのボールトへ決済コアを移行している。政府も同様に、57の機関にービスを提供するウガンダの国家データセンターに例示されるように、フォールトトレラント施設を発注している。こうした義務付けにより、アフリカ ハイパースケール データセンター 市場はより複雑なデュアルバス電気設計へと向かっている。
エンドユーザー産業別:
クラウドおよびITの優位性が継続クラウドおよびITワークロードは2025年の収益の38%を占め、テナントと建設者の双方の役割を反映して23.23%のCAGRを記録している。通信事業者は5GおよびエッジPOPを高密度化するにつれて続いている。
フィンテックのイノベーションは主要な需要ベクターであり続けている。Moniepointは毎月1,400 ビリオン 米ドル相当の6億5,000万件のトランザクションを処理し、ハイパースケールノードに分散した600のマイクロサービスに依存している。政府のデジタル化とeコマースの拡大が段階的な負荷を追加し、アフリカ ハイパースケール データセンター 産業内での幅広い多様化を維持している。

データセンターサイズ別:
メガ施設が勢いを増す大規模(25MW以下)サイトが2025年の容量の51%を占めているのは、企業コロケーション経済に適合しているためである。メガ(60MW超)は、生成AIトレーニングがオンショアに移行するにつれて23.10%のCAGRでより速く成長している。
Cassava Technologiesが南アフリカで計画しているAIファクトリーは60MW超のITロードを担い、エジプト、ケニア、ナイジェリアへの推論サービスを輸出する。こうしたメガ建設は電力会社に132kV接続を求め、専用太陽光発電所への投資を促し、アフリカ ハイパースケール データセンター 市場の重心を移動させている。
地域分析
南アフリカおよび西アフリカ ハイパースケール データセンター 市場
南アフリカは収益の33%を占め、成熟した送電網、熟練した労働力、ケーブル密度を背景に11.20%のCAGRを維持している。西アフリカはナイジェリアとガーナに牽引されて続くが、ディーゼル燃料のOPEXがより高い課題となっている。
南アフリカはアフリカのクラウドインフラの中核であり続けている。400 kV送電の安定性、経験豊富なエンジニアリング請負業者、そして複数のEquiano/2Africaケーブルの陸揚げ地点を提供している。TeracoのヨハネスブルグキャンパスにおけるUSD 442 ミリオンの拡張工事はそのプラットフォームをほぼ倍増させ200 MWに達し、Digital Realtyによる買収によりこれらのサイトがグローバルメッシュに統合され、多国籍企業向けの即時クロスコネクトが確保されている。再生可能エネルギーのPPAを迅速化する政策がさらなる成長を促進しており、経営陣は2035年までに100%クリーンエネルギーを目標としている。
西アフリカは最大のアドレサブルな消費者基盤を有している。EquianoおよびAfrica 2Africaケーブルがラゴスで集結し、卸売価格の下落を促進することで、新たな動画ストリーミングおよびゲームトラフィックを喚起している。しかし、送電網の信頼性が60%にとどまるため、施設はディーゼルおよびストレージへの過剰支出を余儀なくされている。Huaweiのナイジェリア新クラウドリージョンは、fintechトラフィックが高いOPEXを正当化する市場においてもハイパースケーラーが投資を継続することを示している。
東アフリカ、北アフリカおよび中央アフリカ ハイパースケール データセンター 市場
東アフリカはケニアの地熱エネルギーポートフォリオとエチオピアの通信セクターの自由化を基盤として発展している。MicrosoftとG42の地熱サイトは、24時間365日の電力供給を基盤としたカーボンニュートラルの可能性を示している。北アフリカはモロッコの太陽光・風力ハイブリッドを活用し、ヨーロッパへの気候ポジティブなコンピューティング輸出地としての地位を確立しようとしている。コンゴ民主共和国とモザンビークは中央アフリカにおける初期の緑の芽吹きを示しており、RaxioとOADCはケーブルの多様性が改善されれば二次都市圏でも採算が取れることを証明している。これらのパターン全体として、投資を従来のヨハネスブルグ・ケープタウン軸を超えて広げ、より均衡のとれたアフリカ ハイパースケール データセンター 市場を育成している。
競争環境
アフリカ ハイパースケール データセンター 市場は中程度の集中度を示しており、単一プレイヤーが15%以上のシェアを持つことはなく、上位5社が合わせて約45%を占めています。グローバルREITとクラウド大手はM&Aを通じてスケールを推進し、一方で地域の専門家は規制への精通と現地パートナーシップで優位に立っています。
地域チャンピオンのTeraco、Africa Data Centres、Raxio Groupは、多国展開を優先するシンジケートローンとIFC融資を通じて拡大しています。彼らの戦略は、純粋なセルフビルドのハイパースケーラーサイトと差別化するために、ソブリンクラウドゾーン、AI対応ポッド、再生可能エネルギー電力購入契約に依存しています。中部アフリカの未開拓の主要都市と南アフリカの二次都市にはホワイトスペースの機会が残っており、機敏な参入者がファーストムーバープレミアムを獲得し、アフリカ ハイパースケール データセンター 産業内の競争秩序をさらに細分化できます。
アフリカ ハイパースケール データセンター 産業のリーダー企業
-
Amazon Web Services
-
Microsoft Corporation
-
Digital Realty (Teraco)
-
Vantage Data Centers LLC
-
Africa Data Centres (Liquid Intelligent)
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ ハイパースケール データセンター 市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Oracle Corporation
- International Business Machines Corp.
- Digital Realty (Teraco)
- Equinix Inc.
- NTT Global Data Centers
- Vantage Data Centers LLC
- Africa Data Centres (Liquid Intelligent)
- Raxio Group
- Open Access Data Centres (OADC)
- IXAfrica
- Wingu Africa
- Airtel Africa Nxtra
- Paratus Group
- Rack Centre Nigeria
- MainOne (Data Centers)
- Orange Data Centres
- BCX
- Inq Digital
- PAIX Data Centres
最近の産業開発事情 アフリカ ハイパースケール データセンター 市場
- 2025年3月:Cassava TechnologiesはNVIDIAと提携し、南アフリカにアフリカ初のAIファクトリーを構築し、エジプト、ケニア、モロッコ、ナイジェリアへの展開を計画しています。
- 2025年1月:Vantage Data Centersは2024年を通じて130億米ドルの資金を確保し、グローバル容量を2.6GWに拡大しました。
- 2024年12月:Huaweiはナイジェリアでクラウドリージョンを開設し、パブリッククラウドリソースへの現地アクセスを拡大しました。
- 2024年11月:Teracoは液冷を活用したAI重視のデータセンターを建設するために80億ランド(4億4,200万米ドル)の融資を取得しました。
- 2024年11月:ST Digitalがコートジボワールでデータセンターの建設を開始し、急増する西アフリカの需要を反映しています。
- 2024年10月:Deep Atomicがデータセンターキャンパス向けに設計されたMK60小型モジュール炉を展開しました。
アフリカ ハイパースケール データセンター 市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、アフリカ ハイパースケール データセンター 市場を、建物ごとに少なくとも10MWの重要ITロードを提供でき、ティアIIIまたはティアIV基準に設計されたすべてのシングルテナントまたはマルチテナント施設と定義しており、クラウド自社建設キャンパスとハイパースケールクラスのコロケーションホールの両方を対象としている。発表済みだが未通電の容量拡張は、物理的な建設が確認された時点でカウントされる。
スコープ除外:小規模な企業サーバールーム、5MW未満のエッジマイクロサイト、および旧来のティアIIホールは本査の対象外である。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール セルフビルド
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャー
- サーバーインフラストラクチャー
- ストレージインフラストラクチャー
- ネットワークインフラストラクチャー
- 電気インフラストラクチャー
- 電力分配ユニット
- 変換スイッチおよび開閉装置
- UPSシステム
- 発電機
- その他の電気インフラストラクチャー
- 機械インフラストラクチャー
- 冷却システム
- ラック
- その他の機械インフラストラクチャー
- 一般建設
- コアおよびシェル開発
- 設置および試運転サービス
- 設計エンジニアリング
- 火災検知・消火・物理セキュリティ
- DCIM・BMS ソリューション
- ITインフラストラクチャー
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- eコマース
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- メガ(60MW超)
- 地域別
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカのその他の地域
詳細な調査方法とデータ検証
一次調査
南アフリカ、ナイジェリア、ケニアにわたる施設設計エンジニア、コロケーション営業ディレクター、クラウド容量プランナー、電力会社幹部、海底ケーブルオペレーターとの複数の半構造化インタビューが実施された。これらの対話により、稼働中のメガワット増強、平均ラック密度、契約価格帯、計画稼働日が検証されるとともに、初期モデル出力の妥当性が検証された。
デスクリサーチ
Mordorのアナリストはまず、アフリカ連合、ITU、TeleGeography、南アフリカ通信省、ケニアのCAKなどの機関が発行した公開規制申請書、国家エネルギー統計、スペクトルまたは光ファイバーマップからサイトレベルの事実の全体像を構築した。これらは、サーバーおよびスイッチギアの税関輸入データ、冷却ユニットの国連COMTRADEのHSコード、Dow Jones FactivaおよびD&B Hooversを通じて取得したプロジェクト別プレスリリースによって補完された。業界団体のホワイトペーパー、電力会社の料金表、アフリカのPUEベンチマークに関する査読論文がコストドライバーと稼働率に関するエビデンスを補完した。記載されている情報源例示であり、裏付けとギャップ補完のためにさらに多くの情報源が参照された。
市場規模算定と予測
トップダウンとボトムアップを組み合わせたモデルが使用された。トップダウンでは、稼働中および確約済みのハイパースケールメガワットから需要プールを再構築し、キロワットあたりの平均サービス価格と予想稼働率の増加を適用した。ボトムアップのクロスチェックでは、サンプリングされたサプライヤー収益とサーバー出荷に関するチャネルチェックを積み上げた。主要変数には、(1)都市別の設置済みITロード、(2)クラウドIaaS支出の成長、(3)着陸した国際帯域幅、(4)一人当たりモバイルデータトラフィック、(5)平均電力料金、(6)施設のPUE軌跡が含まれる。多変量回帰がこれらのドライバーに収益を結び付け、2031年まで予測し、電力グリッド制約に関するシナリオ分析を行っている。サイト開示が沈黙していたギャップは、インタビュー中に確認された地域固有のキロワットあたりASP範囲を使用して補完された。
データ検証と更新サイクル
アウトプットは独立した電力容量集計との分散チェックを受け、異常フラグは第二のアナリストにエスカレーションされ、承認前にシニアレビューが行われる。データセットは年次で更新され、100MW超のキャンパス発表などの重要なイベントが発生した場合には中間更新を発行する。公開直前に新たな検証スイープが実施される。
Mordorのアフリカハイパースケールデータセンターベースラインがなぜ信頼性を持つか
公表されている市場推計はしばしば乖離しており、数値は地理的な区切り、建設CAPEXと経常サービス収益のどちらをカウントするか、未使用ホワイトスペースの収益化速度によって異なる。
主要なギャップ要因には、中東とアフリカを統合する出版社、総データセンター投資をサービス収益ではなく集計する出版社、ティアII企業ホールを含める出版社が含まれる。Mordorは意思決定者がそれらのフローに基づいて契約するため、2025年のサービス収益ベースラインを報告しており、アフリカを湾岸地域から分離し、他社の複数年サイクルに対して年次更新を維持している。
ベンチマーク比較
| 市場規 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 48.9 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 17.4 ビリオン 米ドル(2023年) | グローバルコンサルタントA | 中東とアフリカを統合しており、自社建設の容量増強を除外している |
| 34.9 ビリオン 米ドル(2024年) | 地域コンサルタントB | 経常サービス収益ではなく、総データセンター投資を測定している |
| 17.6 ビリオン 米ドル(2023年) | 業界誌C | ティアIIおよび5MW未満のサイトを含み、均一なASP仮定を適用している |
総合すると、この比較は、スコープ、入力変数、更新サイクルが標準化された場合、Mordorの規律あるアプローチが、経営幹部が容易に再現しストレステストできる、バランスのとれた透明性のある追跡可能なベースラインをもたらすことを示している。
レポートで回答される主要な質問
アフリカ ハイパースケール データセンター 市場の現在の価値はいくらですか?
市場は2025年に48億9,000万米ドルの価値があります。
市場はどのくらいの速さで成長していますか?
収益はCAGR 20.55%で拡大し、2031年までに150億米ドルに達すると予測されています。
どの地域が容量展開をリードしていますか?
南部アフリカは2025年の収益の33%を占め、2031年にかけて23.10%のCAGRを維持している。
なぜ冷却システムが最も急速に成長しているコンポーネントなのですか?
AIワークロードはラック密度を40kW超に押し上げ、液冷支出において24.70%のCAGRを促している。
より急速な拡大に対する主な障害は何ですか?
電力網の不安定性と高電圧オペレーションにおける熟練人材不足がそれぞれ予測CAGRを1.8%以上削減しています。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- 南アフリカ データセンター建設市場 南アフリカにおける建設需要(ティア、施設規模、施設タイプ別)
- 南アフリカの人工知能(AI)データセンター市場 南アフリカのAI施設を、施設タイプ、コンポーネント、ティア別に分類。
- インド・データセンター物理セキュリティ市場 インド全域における物理セキュリティ需要を、セキュリティソリューション、サービス、ティア別に取り上げています。
- ベトナムデータセンター物理セキュリティ市場 ベトナムの物理セキュリティ市場(ソリューションタイプおよびサービスタイプ別)。
- 日本 データセンター物理セキュリティ市場 日本の物理セキュリティ市場を、ソリューションタイプおよびサービスタイプ別に分類。
- 中国データセンター物理セキュリティ市場 中国の物理セキュリティを、ソリューションタイプおよびサービスタイプ別に分類しています。
- メキシコデータセンター電力市場 メキシコの電力システムを、コンポーネント、施設タイプ、施設規模別に分類しています。
- スペイン・データセンター物理セキュリティ市場 スペインの物理セキュリティを、コンポーネント、データセンターティア、施設タイプ別に分類しています。
- 香港データセンター電力市場 香港の電源システム市場(コンポーネント、施設タイプ、施設規模別)。