
サウジアラビア ハイパースケール データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
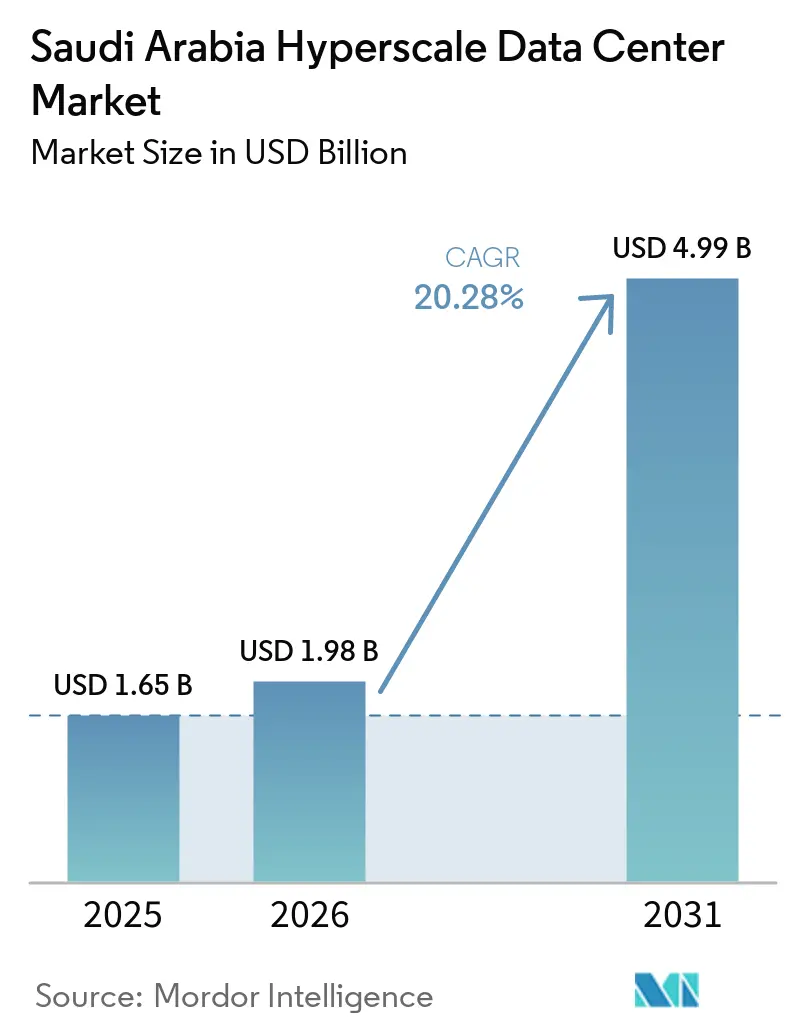
| 市場規模 (2026) | 1.98 十億米ドル |
| 市場規模 (2031) | 4.99 十億米ドル |
| 成長率 (2026 - 2031) | 20.28 % |
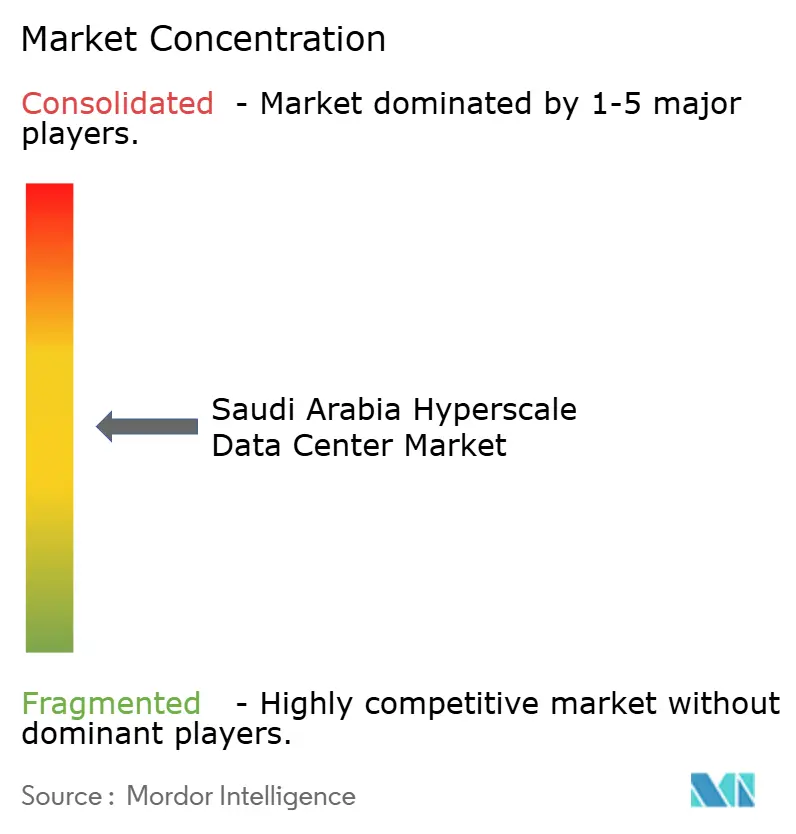
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア ハイパースケール データセンター市場分析
サウジアラビア ハイパースケール データセンター市場規模は2025年に16.5 ビリオン 米ドルと評価され、2026年の19.8 ビリオン 米ドルから2031年には49.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは20.28%である。生産量の観点では、市場は2025年に0.2千メガワットと評価され、2026年の0.57千メガワットから2031年には5.85千メガワットに成長すると予測され、予測期間(2026年〜2031年)中のCAGRは59.16%である。
AIワークロード密度の上昇、ビジョン2030のデジタル化優先事項、およびソブリンクラウドの義務化が、液体冷却対応のGPU集約型キャンパスへの設備投資を加速させている。AWS、Microsoft、Googleが立ち上げたソブリンリージョンは、データローカライゼーションへの準拠を支援する一方、紅海の戦略的海底ケーブル陸揚げにより、欧州・アジア・アフリカへの往復遅延が25ミリ秒以下に抑えられている。グリッド連系型の太陽光発電+蓄電池による電力購入契約(PPA)は1kWhあたり0.05 米ドル未満の価格で締結されており、エネルギー集約型AIファクトリーの総所有コストを改善している。設備増強はリヤド、ダンマーム、NEOMに集中しているが、熟練労働者不足と液体冷却サプライチェーンの未成熟により、二次都市圏では実行遅延が生じている。
主要レポートの概要
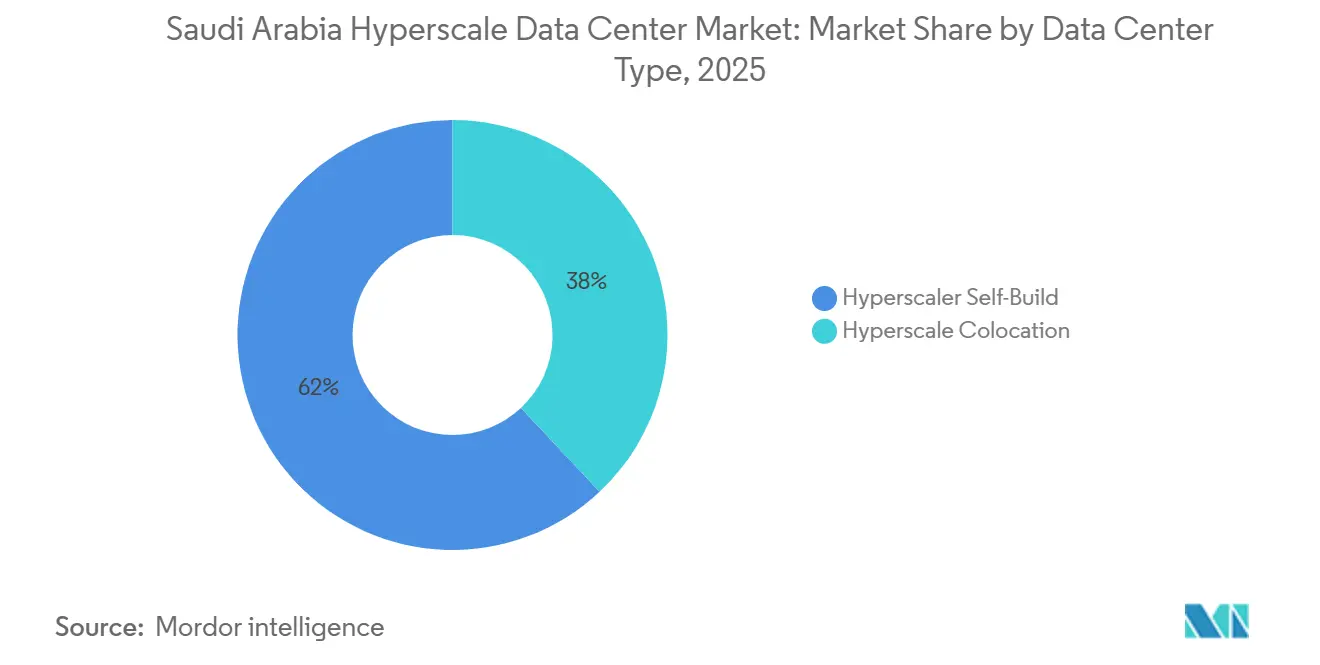
- データセンタータイプ別では、ハイパースケーラー自社建設が2025年のサウジアラビア ハイパースケール データセンター市場シェアの62%を占め、2031年にかけて21.60%のCAGRで推移している。
- コンポーネント別では、ITインフラが2025年の支出の43%を占め、機械インフラは2031年にかけて20.60%のCAGRで拡大している。
- ティア基準別では、ティアIII施設が2025年のサウジアラビア ハイパースケール データセンター市場の75%を占め、ティアIVの導入が2031年にかけて21.80%の最速CAGRを記録している。
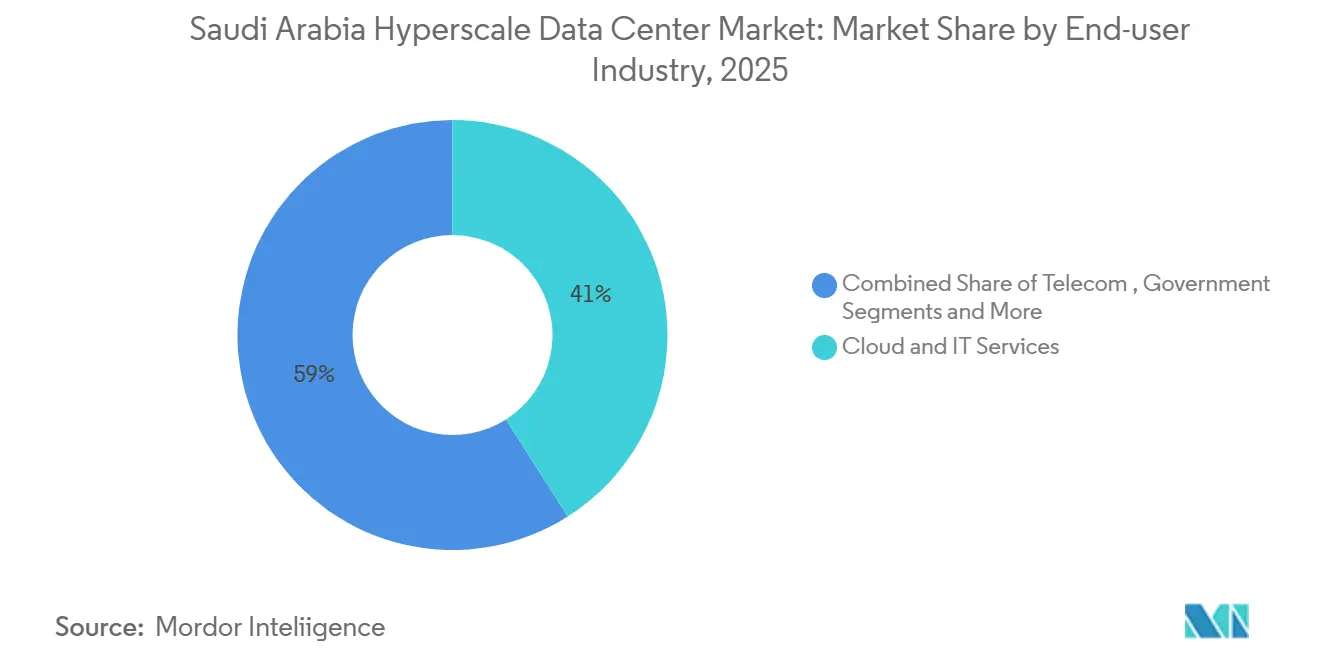
- エンドユーザー産業別では、クラウドおよびITが2025年の収益の41%をリードし、政府セグメントは2031年にかけて22.40%のCAGRで拡大している。
- データセンターサイズ別は、大規模(25〜60MW)サイトが2025年の市場の57%を占めているが、超大規模(60MW超)キャンパスは2031年にかけて22.10%のCAGRを示している。
サウジアラビア ハイパースケール データセンター市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AIおよびMLのGPUラック(50 kW超)の急増がリヤドのハイパースケール構築を加速 | 4.5% | リヤド中心部、ネオムおよびジッダへ拡大 | 中期(2〜4年) |
| 公共部門および金融ワークロードに対する主権クラウドの義務規定 | 3.2% | 国内全体、リヤド金融地区への集中 | 短期(2年以内) |
| ビジョン2030スマートシティプロジェクト(ネオム、ザ・ライン)によるマルチキャンパス需要の定着 | 2.8% | ネオム、ザ・ライン、ディリーヤおよび東部州への波及 | 長期(4年以上) |
| 液冷対応が80 MW AI対応キャンパス設計を牽引 | 2.1% | リヤド、ネオム、ダンマーム工業地帯 | 中期(2〜4年) |
| 系統連系型太陽光・蓄電池PPAが米ドル0.05/kWh未満でTCOを大幅削減 | 1.8% | 国内全体、北部地域での優位性 | 中期(2〜4年) |
| 紅海ケーブル陸揚げ局が25ミリ秒未満の三大陸間遅延を実現 | 1.4% | ジッダ、ヤンブー沿岸地域と国内接続 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびMLのGPUラック(50 kW超)の急増がリヤドのハイパースケール構築を加速
HUMAINによるNVIDIA GB300ユニット18,000台の調達は、従来型施設では対応できないGPU密度の急増を示しています。そのため、ダイレクト・トゥ・チップおよびイマージョン冷却アーキテクチャが、80 MW超のITロードを目指すリヤドの新規構築において主流となっています。ダンマームにおけるAramco Digitalのグロック(Groq)搭載推論クラスターは、エネルギーセクターのデジタル化を反映しており、標準的なITワークロードを超えてハイパースケール需要を拡大させています。[1] GPU搭載型の導入にはプレミアムな設計・構築コストが伴いますが、ラックあたりの収益向上をもたらし、サウジアラビア ハイパースケール データセンター市場全体の価値を押し上げます。アラビア語大規模言語モデルを開発するという主権的野心が、中核都市圏へのAI対応設備の集中をさらに促進しています。これによる電力・冷却要件の増加が、液冷ベンダーの持続的成長を支えています。
公共部門および金融ワークロードに対する主権クラウドの義務規定
個人データ保護法およびクラウドコンピューティングサービス規制は、機密ワークロードを王国内に保持することを義務付けており、グローバルプロバイダーによる主権リージョン開設の波を引き起こしています。[2] クラウドファーストポリシーは、2030年までに公共サービスの80%をクラウドプラットフォームに移行することを約束しており、米ドル47億の対応可能支出を代表しています。リヤドバンクなどの銀行は、ファーウェイのストレージアレイを用いたアクティブ・アクティブアーキテクチャを採用し、コンプライアンスと稼働率を確保しています。マルチゾーン耐障害性への需要が、リヤドと第二次都市圏にわたるツインリージョンのフットプリントを促進しています。国内オペレーターのSCCCは、現地の運用監督のもとに留まる必要があるワークロードを取り込むため、首都圏外へ拡大しています。これらの義務規定が総体として、長期的なハイパースケールの稼働率を担保しています。
ビジョン2030スマートシティプロジェクト(ネオム、ザ・ライン)によるマルチキャンパス需要の定着
DataVoltがネオムにおいて1.5 GWのネットゼロAI工場を建設する米ドル50億の契約を締結したことは、同地域最大の単一データセンター投資となっています。[3] ザ・ラインの線形トポロジーは900万人の居住者のために分散型ノードを必要とし、170kmの回廊に沿ってハイパースケールバックボーンを組み込んでいます。オキサゴン(Oxagon)の工業地帯は製造と物流を組み合わせ、エッジアナリティクスと大規模集中処理を必要としています。再生可能エネルギーと淡水化プラントおよび水素プラントとの共同立地により、電力コストを低下させ、持続可能性目標と整合しています。エネルギープレーヤーのデジタル化が進む東部州へのスピルオーバー需要は、サウジアラビア ハイパースケール データセンター市場の地理的多様化を強調しています。
液冷対応が80 MW AI対応キャンパス設計を牽引
サウジアラビアの砂漠気候は、50 kWを超えるラックに対して空冷を非効率にしています。オペレーターはリアドアヒートエクスチェンジャー、ダイレクト・トゥ・チップループおよびイマージョンタンクへの転換を進めており、機械インフラ予算はCAGR 20.60%で増加しています。DataVoltによる米ドル200億のSupermicro調達が、液冷サーバープラットフォームの現地供給を加速させています。Midis Energyなどの国内インテグレーターがカスタマイズされた冷媒分配ユニットを開発していますが、コンポーネントの現地化は成熟市場に遅れをとっています。液冷は高いコンピュート密度を実現し、MW当たりの土地・躯体コストを削減するとともに、AIワークロードの収益性に不可欠なエネルギー効率指標を改善します。
阻害要因分析*
| 阻害要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データセンター人材不足によるプロジェクト工期の長期化 | -2.3% | 国内全体、第二次都市圏での深刻な不足 | 短期(2年以内) |
| GCC(湾岸協力会議)における液冷サプライチェーンの未成熟 | -1.7% | 地域全体、専門冷却設備の導入に影響 | 中期(2〜4年) |
| 砂漠立地における潜在的な水使用制限 | -1.2% | 国内全体、内陸地域でより高い影響 | 中期(2〜4年) |
| 第二次都市圏における30 MW超の系統制約 | -0.8% | リヤド、ジッダ、ダンマームを除く第二次都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセンター人材不足によるプロジェクト工期の長期化
サウジアラビアでは認定を受けた電気・機械・サイバーセキュリティ技術者が不足しており、賃金プレミアムの上昇と建設スケジュールの長期化をもたらしています。AWSの女性スキルイニシアチブは4,000名の専門家育成を目指していますが、予測される設備容量と比較するとその規模は依然として限定的です。アップタイム・インスティテュートが国内でデータセンターアカデミーを開設しましたが、卒業者の輩出パイプラインは近期の導入ピークに追いついていません。オペレーターは外国人専門家に依存しており、移動コストおよびビザの調達期間が発生しています。人材不足はリヤドよりもダンマームおよびネオムでより深刻であり、既にグリッド統合の課題を抱える第二次都市圏へのマルチサイト拡張計画を複雑にしています。
GCC(湾岸協力会議)における液冷サプライチェーンの未成熟
ダイレクト・トゥ・チップコールドプレートおよびイマージョンタンクの大部分はアメリカ合衆国および東アジアから輸入されており、6〜12ヶ月のリードタイムとプロジェクト予算を圧迫するプレミアム価格が生じています。Ctelécomsなどの現地インテグレーターは従来型チラー水冷ソリューションを提供していますが、高密度AIクラスター向けのエンジニアリング深度が不足しています。ビジョン2030のもとでの政府産業現地化インセンティブは国内製造の育成を意図していますが、規模の経済が実現するには数年を要します。ハイパースケーラーの購買力を持たない小規模オペレーターは優先配分の確保に苦労しており、ティアIとティアIIプロバイダー間の技術格差を拡大させています。これによる工程の長期化が、サウジアラビア ハイパースケール データセンター市場の急速な成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性が主権インフラを牽引
自社建設型ハイパースケール施設は、AWS、Microsoft、Googleがソブリンリージョンの直接運営管理を確保したことに支えられ、2025年のサウジアラビア ハイパースケール データセンター市場シェアの62%を獲得した。2031年にかけての21.60%のCAGRは、規制の確実性とワークロードの予測可能性が所有経済性を正当化するにつれ、資本形成を高水準に維持する。コロケーション事業者は、スイング容量の提供とリスク分散においてニッチな役割を維持しているが、アンカーテナントが自社所有キャンパスへ移行するにつれてマージンの圧縮に直面している。自社建設モデルはネットワークトポロジーを最適化し、ラック密度が50kWを超えるにつれて不可欠となるAI特化型設計を支援する。
AWSの53 ビリオン 米ドル規模のサウジリージョンはこの自社建設の勢いを体現しており、独自のスイッチファブリックとカスタムシリコンアクセラレーターを統合している。GoogleのBlue-Ramanファイバーシステムはデータセンターのフットプリントを補完し、輸送コストと遅延を低減している。SCCCのような国内合弁事業は、地域の規制に精通した知見とAlibaba Cloudの技術スタックを組み合わせ、主権またはローカライゼーションが最優先される場合の代替手段を提供している。これらのダイナミクスが相まって、サウジアラビア ハイパースケール データセンター市場規模の拡大における自社建設の優位性を強化している。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます


コンポーネント別:機械インフラが冷却技術革新で加速
ITインフラは2025年の総投資額の43%を占めているが、機械インフラは液体冷却の改修および大容量チラーに牽引され、20.60%のCAGRで上昇すると予測されている。機械設備に関するサウジアラビア ハイパースケール データセンター市場規模は、事業者がPUE(電力使用効率)1.3〜1.2のベンチマークを目標とするにつれ、サーバーの更新サイクルを上回るペースで拡大している。UPSおよびスイッチギアを含む電気インフラは、ティアIVの目標達成に不可欠であり続けるが、モジュール式電力スキッドの成熟に伴い、より安定した成長を示している。
建設請負業者はプレハブモジュールへの多角化を進め、労働力制約の中で現場設置の工期を短縮している。DCIMの導入が資産効率を高め、Saudi Tabreedの地域冷却の専門知識が、ホール群にサービスを提供する集中型冷水ファームなどのイノベーションに活かされている。全体として、コンポーネント支出のプロファイルは、コンピューティングハードウェアの優位性から、冷却・電力・自動化にわたるバランスの取れた資本配分へのシフトを反映している。
ティア標準別:ティアIVの採用がミッションクリティカル要件を反映
ティアIII施設は2025年の稼働容量の75%を占め、大半の企業および政府のサービスレベル目標を満たしている。しかし、AIモデルのトレーニング、金融取引、国家安全保障のワークロードが同時保守性とフォールトトレランスを要求するにつれ、ティアIVのフットプリントは21.80%のCAGRで拡大している。NajmインシュアランスのティアIII認証は基本的な耐障害性を示す一方、ハイパースケーラーによる今後のティアIVキャンパスは、デュアル電源フィード、2N+1冷却、および分散UPSトポロジーを統合している。
ティアIVサイトに割り当てられたサウジアラビア ハイパースケール データセンター市場規模は、リスク軽減の優先事項を反映して2031年までに3倍になると予測されている。アップタイムインスティテュートの監査が設計規律を促進し、保険会社は高いティアに対してプレミアム割引を提供することで、高い設備投資コストとのバランスを取っている。長期的には、ティアIVが重要な国家目標に結びついた超大規模AIファクトリーの事実上の標準として機能する。
エンドユーザー産業別:政府セグメントがデジタルトランスフォーメーションをリード
クラウドおよびITテナントは2025年の収益の41%を保持しているが、政府のワークロードはビジョン2030のクラウドファースト義務に牽引され、最速の22.40%のCAGRを達成している。各省庁はERP、国民IDおよび公衆衛生プラットフォームを国内運営ゾーンへ移行させており、データ主権およびサイバーレジリエンス基準への準拠が求められている。通信事業者は5Gコア機能をハイパースケールホールへ拡張し、BFSI機関はゼロダウンタイム決済システムのためにアクティブ・アクティブトポロジーを実装している。
産業の多様化により、製造業はエッジ強化型アナリティクスの新興消費者となっている。アラムコのデジタルオイルフィールド構想だけで、上流資産全体にペタバイト規模のストレージとリアルタイムAI推論が展開されている。Eコマース、メディア、ゲームのワークロードは規模こそ小さいが、低遅延のリヤドノードと紅海ケーブルによる拡大された国際トランジットから恩恵を受けている。全体的な利用の多様性により、サウジアラビア ハイパースケール データセンター産業の収益ストリームがセクター固有の低迷に対して安定化されている。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
データセンター規模別:超大規模施設が設備容量拡大を牽引
大規模(25〜60MW)プラントは2025年の稼働メガワット在庫の57%を占め、迅速な建設着手と規模の経済のバランスを取っている。しかし、DataVoltとHUMAINがそれぞれ1.5GWおよび500MWのプロジェクトを発表するにつれ、超大規模(60MW超)キャンパスに割り当てられたサウジアラビア ハイパースケール データセンター市場規模は22.10%のCAGRで上昇している。100MWを超えるプロジェクトは、380kVグリッド連系と広大な土地が交わる場所、特にNEOM、ダンマーム、リヤドの工業地帯に集積している。
超大規模キャンパスは、モジュール式ブロックと共有中央ユーティリティプラントにより、MW当たり700万 米ドル未満の建設コストを実現している。AIファクトリーは、トレーニングクラスターの遅延を低減する連続したコンピューティングプールから利益を得ている。大規模投資家は優遇関税とグリーン電力協定の恩恵を受けており、大規模サイトほど限界エネルギーコストと土地コストが低くなるという好循環を強調している。
地理分析
リヤドは273MWのITロードを擁し、ソブリンクラウドソリューションを採用する省庁や銀行への近接性に支えられ、サウジアラビア ハイパースケール データセンター市場の中核を担っている。キング・アブドゥッラー金融地区の地域冷却容量は、AWSの今後のリージョンを含むハイパースケーラーゾーンを引き付ける統合インフラ計画を示している。計画中の拡張は北部および西部郊外を対象とし、グリッド容量と土地の利用可能性のバランスを取っている。
ダンマームとアル・コバールを中心とする東部州は、最も急成長しているクラスターである。Groqの19,000 LPU推論センターとアラムコが支援する産業クラウドの需要が、特化型AI推論および地震データ分析ワークロードに向けて123MWの稼働容量を引き寄せている。ペルシャ湾経由の海底ケーブルがアジアへの遅延を改善し、両半球で事業を展開する多国籍エネルギー・製造企業にとって魅力的となっている。
NEOMはグリーンフィールドの超大規模ハブを体現している。DataVoltの1.5GWネットゼロキャンパスは2028年に稼働予定で、100%再生可能エネルギー、海水淡水化、水素コジェネレーションを統合し、持続可能なデジタルインフラの先駆けとなっている。ザ・ラインの分散型トポロジーは20kmごとにエッジノードを義務付け、住宅モジュールに隣接した段階的な容量を生み出している。オクサゴンは物流自動化とHPCクラスターを組み合わせ、NEOMのグローバルライトハウスプロジェクトとしての地位を確固たるものにしている。
総じて、これら3つの回廊(中央、東部、北西部)は、国家の遅延要件と災害復旧の分離基準を支える三極トポロジーを形成している。ジェッダやメディナなどの二次都市圏は、特に新たな紅海ケーブル陸揚げを活用したコンテンツ配信やゲームワークロードのエッジ補完として台頭している。地理的な分散により、王国の210万km²の国土全体でのカバレッジを最大化しながら、ワークロードの耐障害性が確保されている。
競合状況
グローバルなハイパースケーラー、地域通信事業者および国家支援の新規参入者の間で競争が激化しています。AWSはサウジリージョンに米ドル53億を配分し、グラビトン(Graviton)プロセッサを統合してエネルギー効率とコア当たりコストを最適化しています。Microsoftは主権クラウドと開発者トレーニングに投資し、Googleはそのリージョンとブルーラマンケーブルを組み合わせてルーティング上の優位性を確保しています。これらの企業は卸売コロケーションよりも直接所有を優先し、自社構築型の市場支配を強化しています。
stcは既存のファイバーおよびモバイルネットワークを活用してコロケーションとマネージドサービスをアップセルし、3棟の超大規模データセンターにサウジアラビアリヤル(SAR)10億(米ドル2億6,600万)を配分しています。DataVoltはビジョン2030ファンドを背景にSupermicroと提携し、液冷設備を早期に展開して既存シェアに挑戦しています。HUMAINはNVIDIAおよびAMDチップの両方を調達することで供給リスクを分散し、国内AIモデルエコシステムを育成して主権AI工場として差別化を図っています。
Pure Data Centres、Dune VaultsおよびKhaznaなどの中小規模のプレーヤーは合弁会社を通じて参入し、ニッチなエンタープライズおよびモジュラーエッジノードに注力しています。市場参入障壁には土地許可、380 kV系統アクセスおよび専門人材が含まれます。再生可能エネルギーとコネクティビティに関する戦略的協力(例:Center3とDataVolt)がさらにアライアンスを再形成しています。全体として、サウジアラビア ハイパースケール データセンター市場は中程度の分散性を示しており、建設の波が安定した後に統合が進む余地があります。
サウジアラビア ハイパースケール データセンター産業のリーダー企業
-
STC(サウジテレコム社)
-
Amazon Web Services
-
Microsoft Corporation、
-
Google LLC
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年5月:DataVoltがサウジアラビア全土に液冷型ハイパースケールインフラを展開するためSupermicroと米ドル200億の契約を締結しました。
- 2025年5月:HUMAINとNVIDIAが、NVIDIA GB300システム18,000台を導入し最大500 MWの容量を持つAI工場の建設で合意しました。
- 2025年5月:AMDとHUMAINが5年間にわたり500 MWのAIコンピュート提供に向けた米ドル100億の協業契約を締結しました。
- 2025年2月:DataVoltとNEOMが、オキサゴン(Oxagon)に1.5 GWのネットゼロAI工場を建設するための米ドル50億の協定を締結しました。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、サウジアラビアのハイパースケール データセンター市場を、王国内に所在し、キャンパス建物あたり少なくとも4メガワットのITロードを提供し、主にクラウド、AI、および大規模デジタルプラットフォーム事業者が所有、賃借、または専用利用する新規または拡張施設として定義している。これらの数値は、ハイパースケーラーが発注した自社建設と、単一のクラウドテナントに契約上ブロック賃貸されるオーナー運営ホールの両方を捕捉している。
スコープ除外:4メガワット未満のモジュール式エッジサイト、複数の小規模テナントにサービスを提供する都市型キャリアホテル、および従来型の企業サーバールームは除外されている。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切換スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置および試運転
- 設計エンジニアリング
- 火災検知・消火・物理セキュリティ
- DCIM(データセンターインフラ管理)/BMS(ビルディング管理システム)ソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- 金融・銀行・保険・不動産(BFSI)
- 製造業
- 電子商取引
- その他エンドユーザー
- データセンター規模別
- 大規模(25 MW以下)
- 大規模(25 MW超かつ60 MW以下)
- 超大規模(60 MW超)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、リヤド、ジェッダ、ダンマーム、NEOMにわたるハイパースケーラーの不動産担当者、地域電力会社、コロケーション開発者、および冷却機器OEMにインタビューを実施した。これらの議論により、稼働容量の集計が検証され、平均ラック密度が相互確認され、デスクワークだけでは特定できなかった建設サイクルの前提が精緻化された。
デスクリサーチ
公開ドメインの柱となるビジョン2030プログラムの申請書類、通信・宇宙・技術委員会(CST)の容量統計、およびサーバーとチラーに関するサウジ税関の輸入コードから着手し、需要プールの基盤を構築した。アップタイムインスティテュート、GCC相互接続機関、データセンターアライアンスなどの業界団体は、電力密度の規範と地域のPUEベースラインを提供した。企業の10-K、投資家向け資料、および国内プレスリリースにより、開示されたメガワットのトランシェと建設タイムラインが明らかになった。
次に、有料データベースを活用してギャップを補完した。開発者の財務情報にはD&B Hoovers、取引の時系列にはDow Jones Factiva、液浸冷却の特許活動にはQuestelを使用した。その他多数の二次情報源を参照したが、上記リストは例示的なものであり、網羅的ではない。
市場規模算定と予測
トップダウンモデルは、国内サーバー輸入量、開示された建設計画、およびグリッド接続承認を稼働メガワットに変換し、それにブレンドされた内装コストを乗じて価値を導出する。選択されたボトムアップ検証として、サンプリングされたキャンパスの平均販売価格にITロードとサプライヤー出荷量を乗じたものが、調整前の合計値を検証する。主要ドライバーには、AI GPUラックの普及率、ソブリンクラウドの義務化、太陽光PPAの価格、平均PUEの推移、および液体冷却の採用率が含まれる。予測はこれらの変数に対して多変量回帰を適用し、ユーティリティスケールの再生可能エネルギー遅延に関するシナリオ分析で補完される。ボトムアップ推定値が開示値を下回る場合は、専門家との協議で合意されたティアレベルの容量係数を用いて補間する。
データ検証と更新サイクル
アウトプットは、過去のCST データ、同業他社の投資シグナル、および通貨パリティトレンドに対する分散フラグによ検証を経た後、2段階のアナリストレビューが行われる。レポートは年次で更新され、重要なプロジェクト発表は中間更新のトリガーとなる。最終的な公開前の確認により、クライアントが最新の見解を確認できるようにしている。
Mordorのサウジアラビアハイパースケールデータセンターベースラインがなぜ信頼性を持つのか
公表されている推定値はしばしば乖離するが、その理由は各社が異なる施設の閾値を選択したり、コロケーション収益を合算したり、静的なラック密度を前提としたりするためである。
主要なギャップ要因としては、Mordorのより厳格な4MW以上のカットオフ、PUE調整済み内装コストの使用、および年次更新サイクルが挙げられる。一方、他の調査会社は企業向けホールを合算したり、グローバルの平均販売価格を適用したり、古い容量マップを繰り越したりする場合がある。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 16.5 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 13.3 ビリオン 米ドル(2024年) | 地域コンサルタントA | 企業向け改修を含む;静的な$/MWを使用 |
| 15.0 ビリオン 米ドル(2024年) | 業界誌B | 2024年以降に発表された自社建設型AIファクトリーを除外 |
| 45.1 ビリオン 米ドル(2024年) | グローバルコンサルタントC | ハイパースケールのみではなく、データセンター市場全体を計測 |
総合すると、この比較はMordorの数値が、より狭い企業向けカウントと広範な全施設集計の中間に位置することを示しており、意思決定者に対して、明確な容量閾値と再現可能な手順に基づいた、バランスの取れた透明性の高いベースラインを提供している。


レポートが回答する主要な質問
サウジアラビア ハイパースケール データセンター市場の現在の規模と予測成長率は?
市場は2025年に米ドル16億5,000万と評価されており、2031年には米ドル49億9,000万に達すると予測され、CAGR 20.28%を反映しています。
最大の市場シェアを持つセグメントはどれですか?
コロケーションが2025年のサウジアラビア ハイパースケール データセンター市場シェアの65%でリードしています。
現在最大のシェアを持つデータセンタータイプはどれですか?
ハイパースケール自社構築施設が設置容量の62%を占め、2030年にかけてCAGR 21.60%で成長しています。
液冷システムがサウジアラビアのデータセンターで普及している理由は何ですか?
AIワークロードがラックあたり50 kWを超え、砂漠気候が空冷の効率を制限しているため、オペレーターはダイレクト・トゥ・チップおよびイマージョンソリューションを採用し、エネルギー消費を削減しながらより高いラック密度を実現しています。
ビジョン2030はハイパースケール投資にどのような影響を与えていますか?
ネオムやザ・ラインなどのスマートシティプロジェクトはマルチキャンパス型コンピュートバックボーンを必要とし、超大規模サイト(60 MW超)のCAGR 22.10%での拡大を牽引しています。
近期の設備容量増強を遅らせる可能性のある阻害要因は何ですか?
認定を受けたデータセンターエンジニアの不足および地域における液冷サプライチェーンの未成熟が、プロジェクトの工期を長期化させコスト圧力を増大させています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
政府のワークロードは、クラウドファーストポリシーが2031年までに公共サービスの80%を国内クラウドプラットフォームへ移行させるにつれ、22.40%のCAGRで拡大している。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- サウジアラビア データセンターサーバー市場 サウジアラビアのサーバー市場を、データセンター階層、フォームファクター、アプリケーション/ワークロード別に分類。
- サウジアラビア データセンターストレージ市場 サウジアラビアにおけるストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- サウジアラビアのデータセンタープロセッサ市場 サウジアラビアのプロセッサ市場を、プロセッサタイプ、アプリケーション、アーキテクチャ別に分類。
- サウジアラビア人工知能(AI)データセンター市場 サウジアラビアのAI施設、施設タイプ、コンポーネント、ティア別。


 お客様のデータは安全であり、販売や共有は一切行われません。

