
アラブ首長国連邦データセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
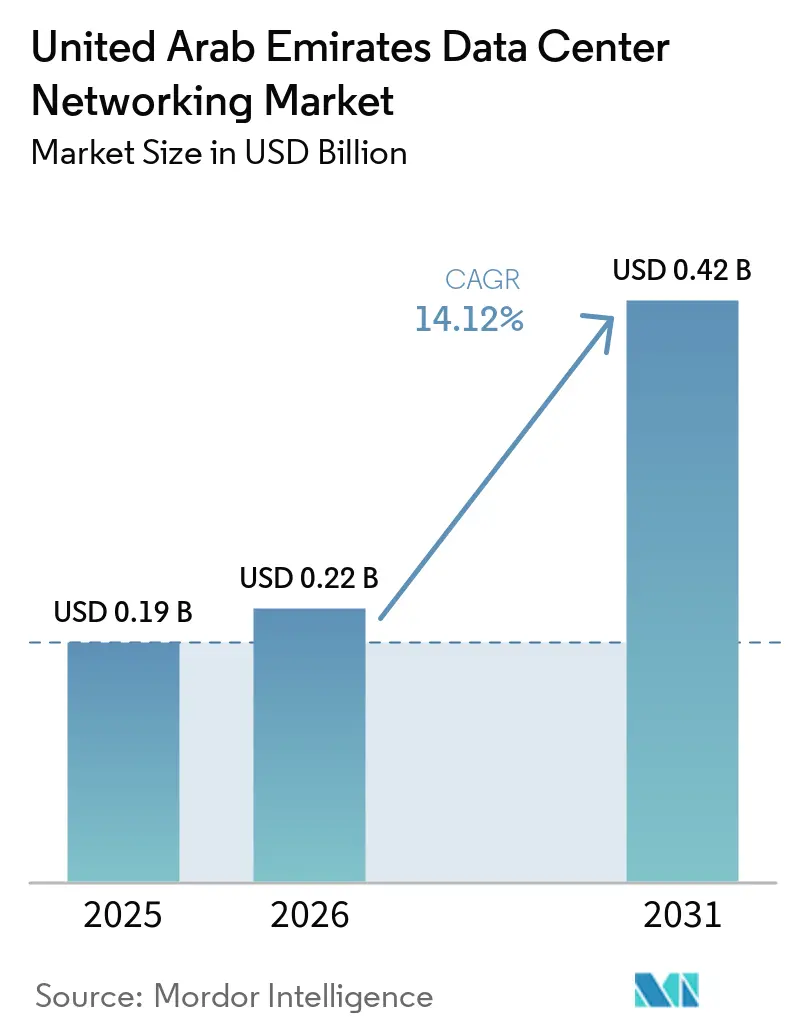
| 基準年の市場規模 (2025) | 0.19 十億米ドル |
| 市場規模 (2026) | 0.22 十億米ドル |
| 市場規模 (2031) | 0.42 十億米ドル |
| Growth Rate (2026 - 2031) | 14.12 % |
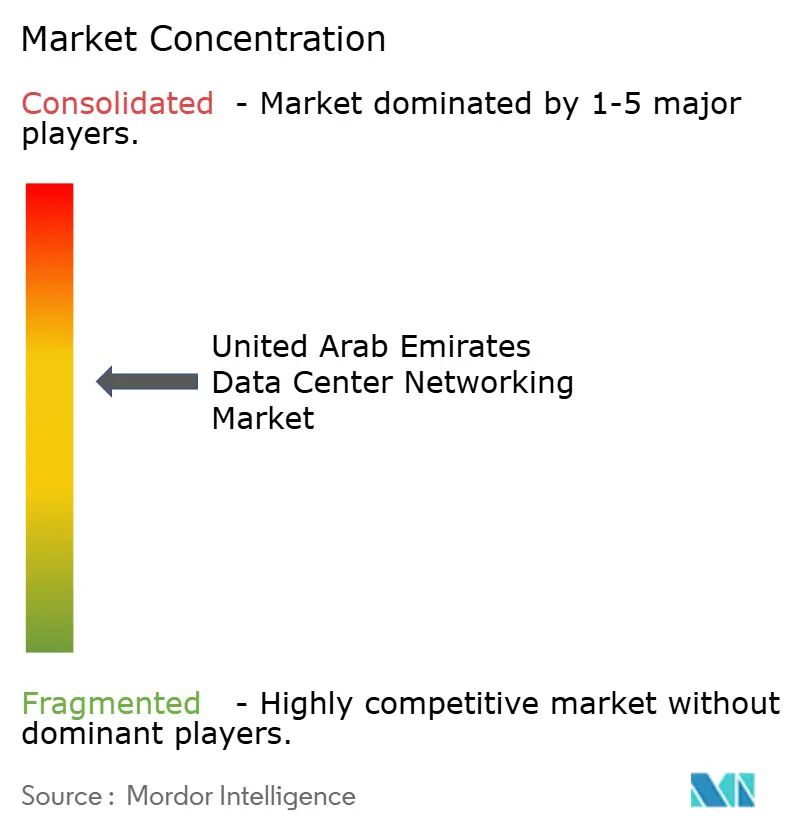
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるアラブ首長国連邦データセンターネットワーキング市場分析
UAEデータセンターネットワーキング市場規模は2025年に0.19 ビリオン 米ドルと評価され、2026年の0.22 ビリオン 米ドルから2031年には0.42 ビリオン 米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは14.12%となっています。この急速な拡大は、AI中心のインフラプロジェクト、政府のデジタルトランスフォーメーションプログラム、および中東のコネクティビティゲートウェイとしての同国の役割に起因しています。ハイパースケール投資家は、大規模なAI対応キャンパスを建設するために数十億ドル規模の予算を投じており、全国的な5Gカバレッジがエッジからコアへのトラフィック成長を加速させています。公共部門のモダナイゼーション義務がクラウド移行とソフトウェア定義ネットワーキングの採用を促進し、フジャイラへの新たな海底ケーブルの到着が超低遅延の国際ルートを強化しています。400Gおよび800Gスイッチングファブリックへの強い需要と、砂漠気候に対応した液冷技術の革新が相まって、UAEデータセンターネットワーキング市場全体の設備資をさらに押し上げています。G42とNvidia、Oracle、Cisco Systems Inc.、OpenAIとのスターゲートUAEコラボレーションなど、戦略的なベンダーアライアンスは、予測期間を通じて競争圧力を高水準に維持する大型プロジェクトの持続的なパイプラインを示しています。
主要レポートのポイント
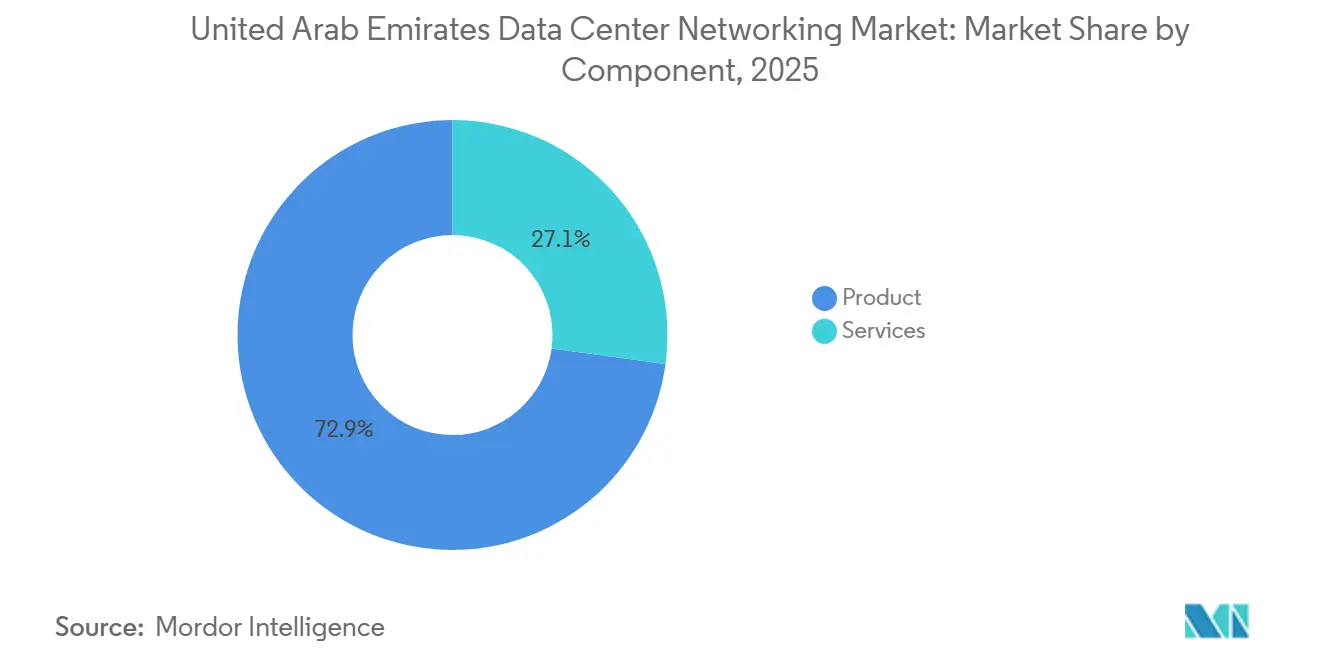
- コンポーネント別では、製品が2025年のUAEデータセンターネットワーキング市場シェアの72.85%をリードし、サービスは2031年にかけてCAGR 14.32%で成長すると予測されています。
- エンドユーザー別では、ITおよび通信が2025年に35.05%の収益シェアを占め、製造・産業用途は2031年にかけてCAGR 14.72%で拡大すると予測されています。
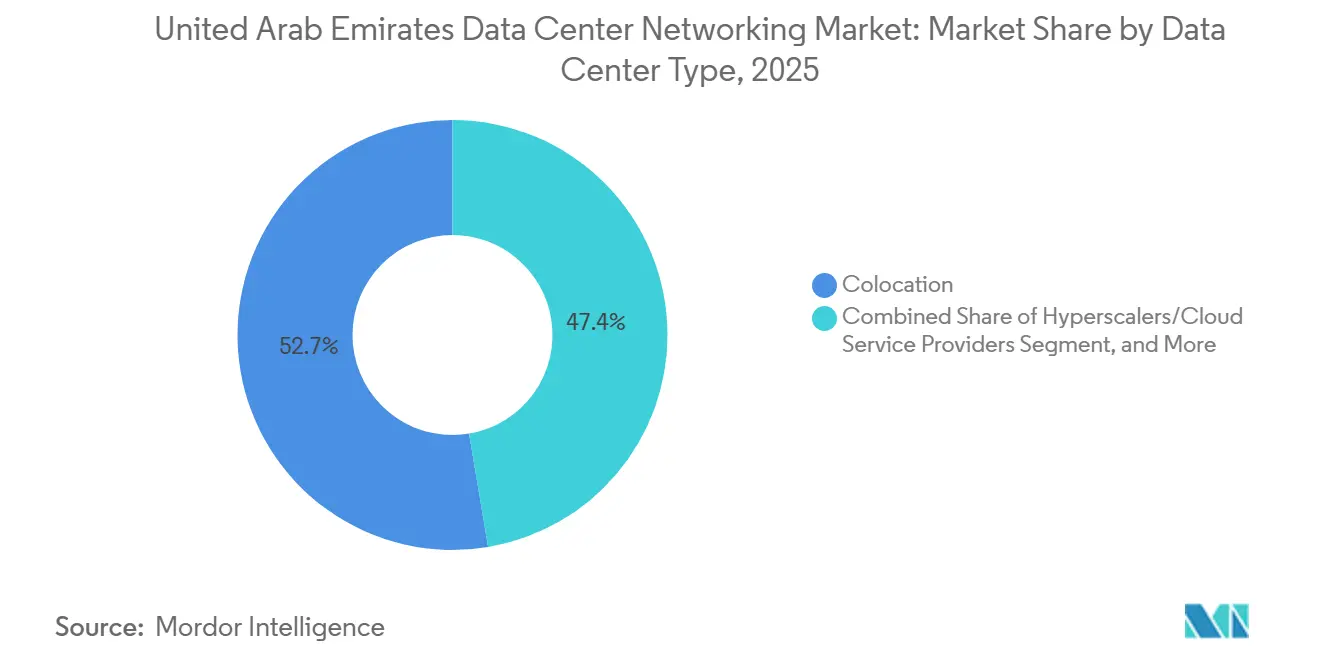
- データセンタータイプ別では、コロケーション施設が2025年のUAEデータセンターネットワーキング市場規模の52.65%を占め、ハイパースケーラーの展開は同期間にCAGR 15.88%で成長する見込みです。
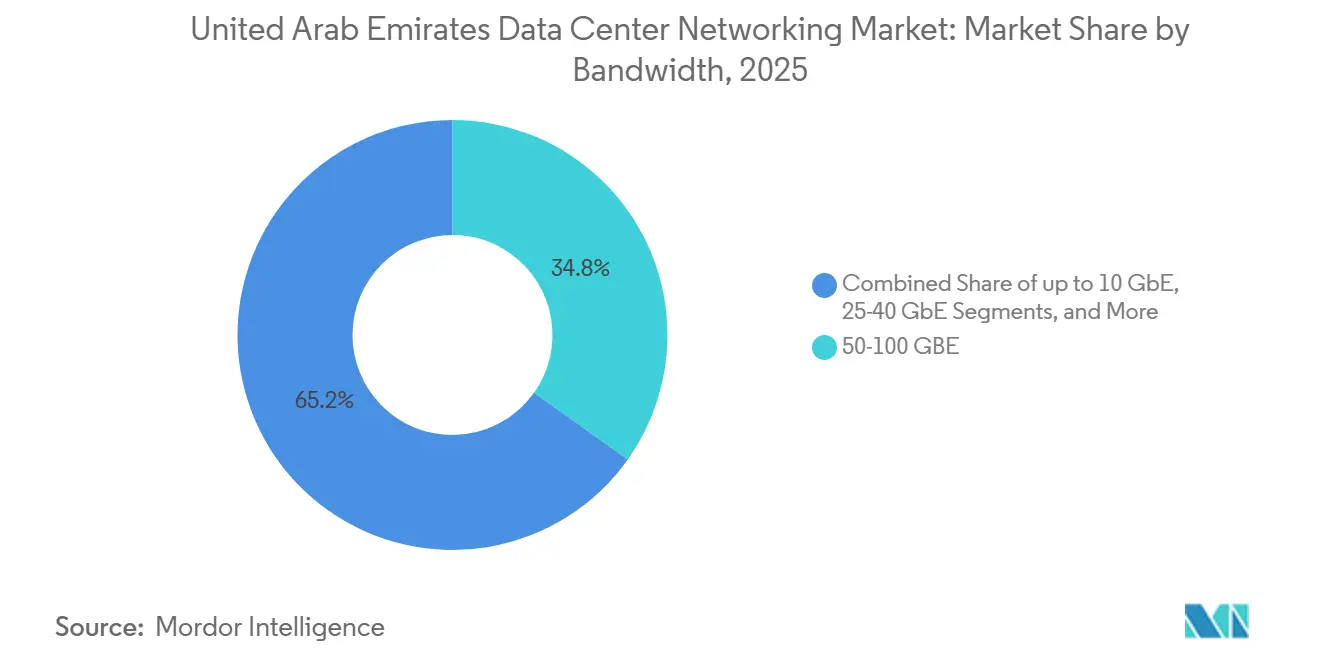
- 帯域幅別では、50〜100 GbEの実装が2025年のUAEデータセンターネットワーキング市場規模の34.82%を占め、100 GbE超のセグメントは2031年にかけてCAGR 15.02%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アラブ首長国連邦データセンターネットワーキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターの建設拡大 | +4.2% | ドバイ・アブダビを中核とし、北部首長国へ波及 | 中期(2〜4年) |
| 5G展開の急速な拡大によるエッジデータセンター相互接続需要の増加 | +3.1% | 全国規模、特にドバイ・アブダビ・シャルジャで先行 | 短期(2年以内) |
| 政府主導のデジタルトランスフォーメーションプログラム | +2.8% | 全国規模、主要首長国に集中 | 長期(4年以上) |
| ソフトウェア定義および仮想化ネットワーキングへのシフト | +2.3% | UAE が先行導入するグローバル普及 | 中期(2〜4年) |
| フジャイラへの新たな海底ケーブル着陸 | +1.1% | フジャイラを中核とし、全国に恩恵 | 長期(4年以上) |
| 液冷対応スイッチングハードウェアの採用 | +0.8% | 全国規模、特にアブダビおよびドバイ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドバイおよびアブダビにおけるハイパースケールデータセンター建設の拡大
ハイパースケールキャンスへの集中的な資本流入が、ネットワーク機器需要の最も大きな押し上げ要因となっています。G42が過半数を保有するKhazna Data Centersは、アジュマーンにAI対応の100メガワット施設を発表し、Microsoft Corp.はduと共同で5億4,400万米ドルのハイパースケール施設を整備し、duの5拠点体制を拡張しました。Silver LakeとMGXを含む国際投資家がKhaznaの40%の株式を22億米ドルで取得したことは、UAEデジタルインフラへの国際的な需要を裏付けています。大規模な展開には、超高密度スイッチングファブリック、400Gオプティクス、および地域インターネットエクスチェンジへの堅牢な相互接続が必要であり、高度なデータセンターネットワーキングトポロジーの採用を強化しています。
5G展開の急速な拡大によるエッジデータセンター相互接続需要の増加
全国規模の5Gカバレッジがエッジコンピューティングの普及を促進し、通信事業者が地域のマイクロデータセンターを展開する動きを加速させています。e&はキャリアアグリゲーションにより30.5Gbpsという記録的な5Gスループットを達成し、データ集約型アプリケーションを支えるネットワークの能力を示しました。duは差別化されたエンタープライズワークロード向けのスライシング機能を備えた商用5Gスタンドアロンネットワークを開通させました。これらのマイルストーンが、遠隔エッジロケーションとコア施設間の低遅延バックホールリンクへの需要を高め、UAE データセンターネットワーキング市場全体でソフトウェア定義広域ネットワーキング(SD-WAN)へのシフトを加速させています。
政府主導のデジタルトランスフォーメーションプログラム(スマートドバイ、UAE ビジョン2031)
公共部門の戦略はデジタルサービスのほぼ全国的な提供を求めており、各省庁や自治体が基盤となるネットワークファブリックを刷新しています。スマートドバイのドバイパルスを含む130のデジタルイニシアティブのポートフォリオは、スケーラブルで安全なコネクティビティへの継続的な需要を生み出しています。[1]デジタルドバイ、「スマートドバイイニシアティブ」、digitaldubai.ae UAE保健省は160サイトにわたってFortinet SD-WANを導入し、臨床データ交換を統合しており、機関レベルの展開が数百万ドル規模のインフラ契約へとつながる様子を示しています。2050年までのネットゼロ排出目標へのコミットメントも、エネルギー効率の高いスイッチと液冷ソリューションの採用を促進しています。
砂漠性気候における効率化を目的とした液冷対応スイッチングハードウェアの採用
周囲温度が45°Cを超えると、高密度ラックでは空冷のみの冷却が非実用的となります。液浸冷却技術はエネルギー消費を50%削減し、ラックの電力予算を250kW以上に引き上げることができ、AIクラスターの安定した稼働を確保します。[2]IEEE Spectrum、「液浸冷却によるデータセンターエネルギー削減」、spectrum.ieee.org 統合液冷マニホールドを備えたスイッチを設計するベンダーは、事業者が積極的な電力使用効率(PUE)目標を追求する中で競争優位を獲得しています。
制約要因の影響分析*
| 制約要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定データセンターネットワークエンジニアの不足 | -1.8% | 全国規模、特にドバイおよびアブダビで深刻 | 短期(2年以内) |
| 次世代400G以上のスイッチングファブリックの高い初期設備投資 | -1.4% | UAE が先行導入に直面するグローバルな影響 | 中期(2〜4年) |
| 特定ネットワーク機器の輸入関税とリードタイムの長期化 | -1.1% | 全国規模、全首長国 | 中期(2〜4年) |
| パブリッククラウドファブリックを遅延させるデータローカライゼーションおよびサイバーレジデンシー規制 | -0.9% | 全国規模、DIF CおよびADGMの適用除外あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特定ネットワーク機器の輸入関税とリードタイムの長期化
通関手続きがAI最適化スイッチに追加的な行政工程を加え、半導体不足が特定のラインカードの納期を6ヶ月以上延長しています。事業者はその結果として大規模な在庫バッファを維持せざるを得ず、資本が拘束されて総所有コストが増加しています。
パブリッククラウドファブリックを遅延させるデータローカライゼーションおよびサイバーレジデンシー規制
2021年連邦法令第45号は機密データセットの国内保存を義務付けており、クラウドプロバイダーはグローバルな拠点の再設計を迫られています。[3]連邦法令第45号(2021年)本文、u.ae 異なるフリーゾーン規制の下でのマルチゾーンリージョンの認証が展開ロードマップを長期化させ、短期的な機器輸入を抑制しているものの、同規制は長期的には国内建設の機会を同時に創出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品中心の支出が引き続き主流
製品は2025年のUAE データセンターネットワーキング市場の72.85%を占め、事業者がAIクラスターバックボーンに必要な大容量スイッチ、ルーター、光リンクの設置を急ぐ中で優位を保っています。イーサネットスイッチだけでも設備投資の大部分を消費しており、特に東西遅延を低減する400Gリーフスパイン設計が中心です。光インターコネクトも進展しており、ドバイとアブダビのハイパースケールサイトを結ぶ全国規模のバックボーンが牽引しています。サービスは規模は小さいながらも、14.32%のCAGRで成長しています。インテグレーション、最適化、マネージドSDNサービスは、企業がAI対応ネットワーク分析を備えた専門パートナーに複雑な設定業務をアウトソーシングする中で支持を集めています。
サービスの成長は、社内ネットワークエンジニアの不足とAIパイプラインの継続的なチューニングの必要性を反映しています。マネージドサービスプロバイダーはソフトウェアアップデート、テレメトリー、リモートトラブルシューティングをバンドルし、一時的なハードウェア取引を定期収益ストリームに転換しています。この進化は、UAE データセンターネットワーキング市場における顧客生涯価値を高め、グローバルOEMと地域インテグレーターのエコシステムパートナーシップを育成しています。


エンドユーザー別:製造業が最も急速な成長セグメントとして台頭
ITおよび通信は2025年のUAEデータセンターネットワーキング市場シェアの35.05%を維持しており、通信事業者のコアアップグレードとクラウドアベイラビリティゾーンの展開を反映しています。銀行・金融サービス・保険セグメントがこれに続き、取引・決済プラットフォームの安全確保のために低遅延ファブリックへの投資を行っています。しかし、製造・産業企業は2031年にかけてCAGR 14.72%でCAGRリーダーボードのトップを走っています。Emirates Global AluminiumのIndustry 4.0ライトハウス認定は、リアルタイム分析と予知保全に向けた重工業のシフトを浮き彫りにしており、スマート工場内での決定論的ネットワーキングを必要としています。
ヘルスケアも加速しており、Malaffi健康情報交換が臨床サイト全体で17億件の記録を連携しています。業種横断的なダイナミクスは、工場フロアや病院における分散型インテリジェンスへのより広範な転換を強調しています。各セクターがワークフローをデジタル化するにつれ、集中型分析クラスターへの安全で高帯域幅の接続に対する需要がスタック全体に波及しています。これらのトレンドは、UAEデータセンターネットワーキング市場のマルチテナント成長ストーリーを強化しています。
データセンタータイプ別:ハイパースケーラーがギャップを縮小
コロケーションプロバイダーは、キャリアニュートラルな中立性と迅速なプロビジョニングにより、2025年のUAEデータセンターネットワーキング市場規模の52.65%を占めました。しかし、ハイパースケーラーの自社構築はCAGR 15.88%で成長しており、グローバルクラウド大手がソブリン容量を優先するにつれてシェアが移行しています。Microsoftの施設などの専用キャンパスは、データ居住ルールを満たしながらAIトレーニングのための決定論的パフォーマンスを提供しています。
エッジおよびマイクロセンターは別の層を追加し、5Gネットワークスライシングのための基地局近接性を提供しています。オペレーターは、エッジロケーションをメトロコアノードに、さらにハイパースケールリージョンに縫い合わせるハイブリッドインターコネクトファブリックを設計しています。AIポッド内の液冷スイッチが高密度GPUに供給し、SD-WANオーバーレイがコンテナサイズのマイクロエッジエンクロージャーにポリシー御を拡張しています。このアーキテクチャの多様化は、UAEデータセンターネットワーキング市場の継続的な拡大を支えています。
帯域幅別:100G以上が新たな主流へ
50〜100 GbE帯の展開は、企業が長期使用の10/25Gリンクを更新したことにより、2025年の出荷量の34.82%を占めました。しかし、オペレーターがAIクラスターインターコネクト向けに400G以上を採用するにつれ、100 GbE超の設置はCAGR 15.02%で増加しています。e&による1.6 Tbps光学レーンの試験は、帯域幅がハードウェアサイクルごとに倍増する未来を予兆しています。エッジノードはセンサートラフィックに最大10 GbEを活用し、25〜40 GbEアップリンクがレガシーサーバーラック新しいリーフファブリックに橋渡ししています。
PAM4オプティクスの価格の着実な低下が100Gポートと400Gポートのコスト差を縮小し、早期採用者が中間速度を飛び越えることを促しています。モジュラーラインカードを備えた分解型シャーシは段階的なスケールアウトを可能にし、未使用容量のリスクを抑制してUAEデータセンターネットワーキング市場の長期的な見通しを強化しています。
地理的分析
ドバイとアブダビは、国内52か所の稼働中データセンターの拠点となっており、235 MWの稼働容量の大部分を共同で提供しています。拡張計画では343 MWが追加され、アジュマーンが補完的なAIクラスターの拠点として台頭しています。ドバイ・インターネット・シティによって確立さたドバイの早期基盤は、密度の高いキャリアエコシステムとフリーゾーンの優遇措置を提供しています。アブダビは、スターゲートUAEなどのメガキャンパスのためにソブリンウェルスの支援と豊富な土地を活用しており、複数フェーズにわたって5 GWが計画されています。フジャイラのケーブル陸揚げ局は国際トラフィックを統合し、大陸横断ワークロードの遅延を低減する東西ファイバーパスをルーティングしています。
電力価格の差異と土地の利用可能性が二次的な建設を引き付けるにつれ、北部首長国でも波及効果が見られます。バラカの原子力とモハメッド・ビン・ラシッド・アル・マクトゥーム・ソーラーパークの太陽光を特徴とする国家エネルギーミックスは、オペレーターが運営コストを抑制しながらカーボン目標を達成するのに役立っています。連邦データ主権法は、多国籍クラウドにとって必須の構築環境を生み出し、遠隔サービスではなく国内容量の追加を確固たるものにしています。隣国サウジアラビアとカタールにおける資本曲線の上昇が地域競争を激化させていますが、UAEの規制明確さと多様化した電力源がその競争優位性を維持しています。
規制環境
UAEのデータセンターネットワーキング環境は、個人データ保護に関する2021年連邦令第45号と、重要ICTインフラに適用されるセキュリティフレームワークを中心とした国家的なプライバシーおよびサイバーセキュリティ・コンプライアンスによって形成されている。事業者とテナントは通常、国家電子セキュリティ庁(NESA)の下での国家情報保証フレームワーク(NIAF)および重要情報インフラ保護(CIIP)要件に管理策を整合させており、これがコロケーションおよびハイパースケール構築全体にわたるネットワークセグメンテーション、モニタリング、セキュアな相互接続設計の必要性を高めている。
接続性とレジリエンスに関する要求は、通信・デジタル政府規制庁(TDRA)からも生じており、これには通信関連施設におけるデュアル接続とインフラの冗長性に影響を与える要件が含まれる。同時に、金融・デジタルフリーゾーン(DIFCおよびADGM)における規制上の差異が、クラウドおよび相互接続アーキテクチャに関するガバナンスの選択を形成しており、金融サービスやヘルスケアなどの分野特有のデータ居住地要件が国内ホスティングを強化し、国内のスイッチング、ルーティング、セキュリティアプライアンスへの追加投資を促進している。
バリューチェーン分析
UAEのデータセンターネットワーキングのバリューチェーンは、グローバルなハードウェア・ソフトウェアベンダー(スイッチング、ルーティング、光学、SDN、セキュリティ)、現地の販売代理店やシステムインテグレーター、そしてAIワークロード向けの高密度ファブリックを指定するデータセンター事業者やクラウド・AIプラットフォームをカバーしている。需要と資金の層では、ハイパースケールおよびAI主導の構築が国内のデジタルインフラの主要企業や大型投資家に依存しており、公共部門プログラムとソブリングレードの要件が、セキュアなネットワーク設計、ポリシー自動化、マネージドサービスへの追加支出を引き出している。
提供側では、プロジェクトの実行がフリーゾーン開発業者と産業パートナーの相互接続されたネットワーク、および電力・施設専門企業に依存している。ドバイ・シリコン・オアシスにおける最近のAI対応キャンパスの取り組みや、アブダビの大規模AIプログラムは、ネットワーキングOEMと並んで統合された電力、冷却、制御パートナーの役割を強調しており、また高度なデータセンターネットワーキングにおける人材不足による導入の停滞を減らすため、42アブダビとエネルギー・インフラ省との連携を含む人材育成の取り組みも重要な役割を果たしている。
競争環境
ベンダーアリーナは、グローバルなスイッチ・ルーターメーカー、地域インテグレーター、および新興のクラウドネイティブソフトウェアサプライヤーが混在しています。G42とEtisalatはKhazna Data Centersを設立し、キャリアニュートラルなコロケーション資産を統合して国内規模を向上させました。Silver LakeとMGXによる22億米ドルの少数株取得は、UAEデジタルインフラへの国際的な需要を裏付けています。Arista Networksは2023年第4四半期にグローバルデータセンタースイッチシェアでCisco Systems Inc.を上回り、オープンスタンダードプラットフォームがAI重視のオペレーターに支持されていることを示しています。Broadcom Inc.のマーチャントシリコンロードマップとNvidiaのMellanoxインターコネクト技術が、AIクラスター向けスイッチングラインカードに浸透しています。
戦略的な動きとしては、Nokia Networksによる光学スーパー部門をSDN対応コヒーレントプラガブルで強化するためのInfineraの買収、およびQualcommとe&のエッジAIゲートウェイ普及に向たパートナーシップが挙げられます。地域のシステムインテグレーターは、これらの大手メーカーのハードウェアに専門サービスを付加し、展開におけるスキルギャップを埋め、UAEデータセンターネットワーキング業界の自動化へのシフトを支援しています。エネルギー効率の高い設計、砂漠対応冷却、AIフロー対応テレメトリーを組み合わせられるベンダーが、今後の入札で優位に立つと見られています。
アラブ首長国連邦データセンターネットワーキング産業リーダー
Cisco Systems Inc.
VMware Inc.
Fujitsu Ltd.
Schneider Electric
Eaton Corp.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AI中心のキャンパス建設とソブリンコンピューティングプログラムは、100 GbEを超えて拡張可能な高帯域幅スイッチング、光学インターコネクト、セキュアなマルチテナントファブリックにとって明確な余地を生み出している。アブダビのStargate UAEは5GWのマルチフェーズAIキャンパスとして位置づけられており、公開情報によると第1フェーズは2026年第3四半期に200MWの完成を目標としており、GPUクラスタ向けに設計されたリーフスパインアーキテクチャ、コヒーレント光学、セグメンテーションおよびセキュリティスタックに対する短期的な需要を集中させている。
政府主導の計画と民間投資もまた、厳しい気候条件下で導入までの時間を短縮し、エネルギー効率を改善することに注力するベンダーやインテグレーターにとっての機会を拡大している。2026年6月、エネルギー・インフラ省はデータセンター開発のための立地を特定・評価する国家データセンター観測所を開設し、メトロからコアへの接続性を必要とするより体系的なサイトのパイプラインを示唆している。マイクロソフトもまた、AIイノベーションとデジタル成長を加速させるため、2029年までにUAEにおいて152億米ドルの投資プログラムを行うことを発表し、データ居住地要件とサイバーセキュリティ要件を満たしつつ、大規模なクラウドおよびAIワークロードを支える最新のネットワークファブリックへの需要を強化している。
最近の業界動向
- 2026年7月:e& UAEとCore42は、企業と政府に国内GPUコンピューティングリソースを提供するソブリンAIコンピュートプラットフォームを立ち上げるためのパートナーシップを発表した。この取り組みはUAE向けのソブリンAIコンピュートプラットフォームを目指している。この協業は国内のAIワークロードとデータ居住地サポートを拡大し、UAEのソブリンAIインフラ・エコシステムを強化する。
- 2025年6月:G42(Stargate UAE)は、Nvidia、Oracle、Cisco、OpenAIとの提携により、アブダビに5GWのAIキャンパスであるStargate UAEを発表した。このプロジェクトは、UAEのデータセンター・エコシステム内におけるAI中心のインフラ構築の取り組みを表している。これは大規模なマルチベンダーAIキャンパスの展開を示し、地域のデータセンターネットワーキング容量とAI対応ネットワーキングアーキテクチャへの需要を促進する。
- 2025年5月:Qualcommとe&は、5G edge-AIゲートウェイを開発するため、アブダビに共同エンジニアリングセンターを開設した。この取り組みは、UAEの通信およびデータセンターエッジネットワーク向けのedge-AIゲートウェイ機能に焦点を当てている。これはUAEのエッジコンピューティングと通信・データセンターネットワークとの統合を強化し、超低遅延インターコネクトへの需要を拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はデータセンター内およびデータセンター環境間のコネクティビティを可能にするネットワーキング製品および関連サービスからアラブ首長国連邦で生成された収益を対象としています。
スコープの除外事項:データセンターネットワーキングのユースケースに展開されていないエンタープライズキャンパスネットワーキングは除外します。
セグメンテーションの概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、UAEのデータンター建設とコネクティビティニーズのマッピングから始まり、その需要をネットワーキングハードウェアおよびサービス支出に結びつけます。ICTコンテキストについてはUAE電気通信・デジタル政府規制局、トラフィックおよびコネクティビティ指標については国際電気通信連合、マクロおよび投資シグナルについては世界銀行、ネットワーク機器カテゴリーに関連する貿易フローについては国連コムトレードなどの公開ソースを活用しています。
モデルを実用的なものにするため、企業の財務報告書や投資家向けプレゼンテーションも活用して設備投資サイクル、更新パターン、機器ミックスを把握し、それらの期待値を信頼性の高いプレスおよび業界団体の刊行物と照合しています。出荷強度、技術移行タイミング、特許活動などの具体的なクロスチェックには、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および出荷レベルの輸出入可視性に関する有料サブスクリプションを使用しています。上記のデスクソースは例示であり、データ収集、検証、および明確化の過程でそ他の公開・有料参考資料も使用されました。
一次インタビューおよびサーベイ
アラブ首長国連邦のデータセンターオペレーター、ネットワーク機器ディストリビューター、システムインテグレーター、クラウドおよびコロケーションスペシャリスト、エンタープライズテクノロジーリーダーと対話しています。インタビューおよびサーベイでは、機器の更新サイクル、帯域幅ニーズ、実現価格、プロジェクトタイミング、およびネットワーキングに割り当てられた支出シェアを検証しています。調査結果はデスクデータの確認、ギャップの補完、および最終分析前の前提条件の調整に使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定は、UAEデータセンターネットワーキング需要のトップダウン再構築から始まり、発表済みおよび稼働中の容量追加、平均ラック密度トレンド、および予想される東西トラフィック成長をポートおよびインターコネクトニーズに換算します。その需要プールは、典型的なデバイスミックスとサービスアタッチの前提を用いて金額に変換され、年間を通じた展開タイミングの慎重な正規化が行われます。
結果はその後、主要ネットワーク機器カテゴリーのサンプリングされた平均販売価格と出荷量のチェック、リードタイムに関するチャネルフィードバック、および公開情報が許す範囲でのサプライヤーロールアップなど、選択的なボトムアップ近似によって裏付けられます。モデルで使用される主要インプットには、データセンタータイプミックス(コロケーション、ハイパースケール、エッジ)、帯域幅採用シェア(10 GbE、25〜40 GbE以上)、活動中の主要都市圏における拡張ペース、新規建設と更新の比率、および設計・管理運用に紐づくサービス強度が含まれます。直接的な出荷量の可視性が限られている場合、ギャップはプロキシ指標(貿易フロートレンドおよびインストールタイミング)によって処理され、インタビューベースの検証によって絞り込まれます
予測は多変量構造のシナリオ分析を使用しており、予想される容量追加、クラウド需要シグナル、および帯域幅移行ペースが主要ドライバーとなっています。前提条件は、回答者が現実的と考える調達・試運転サイクルに合わせて調整されており、将来の見通しが一般的なアップグレード曲線ではなくUAEのプロジェクトタイミングに基づいたものとなっています。
データ検証と更新サイクル
モデルアウトプットは、データセンターパイプラインの開示、関連機器カテゴリーの輸入強度パターン、および一般的な帯域幅標準における観察されたシフトなどの独立したシグナルと照合されます。大きな差異が生じた場合、インプットが再確認され、外れ値が説明され、変化がタイミング、価格設定、またはプロジェクト遅延によるものかどうかを確認するためのフォローアップコールが実施されます。
承認前には、前提条件、前年比の動き、および全体市場に照合されなければならないセグメント合計に関する内部アナリストチェックを含む多段階レビューが適用されます。レポートは年次で更され、重要なイベントが近期の展開を変化させる場合には中間更新が行われます。納品前には、最新の公開情報およびインタビューに基づくシグナルが反映されるよう、アナリストによる最終確認が完了します。
Mordor Intelligenceのアラブ首長国連邦データセンターネットワーキングにおけるUAE市場推計と他の公表推計との比較
UAEデータセンターネットワーキングの公表市場規模は、タイトルが類似していても基礎となる計算ルールが必ずしも同一ではないため、差異が生じることがあります。差異は通常、ネットワーキングとして含まれるものの定義、サービスの扱い方、基準年として使用される年、および価格が現在の米ドルで維持されているか正規化されているかによって生じます。
エンタープライズWANおよびキャリアコアネットワーク構築は、Mordor Intelligenceのここでのスコープ外であり、より広範な通信インフラを組み込み、データセンター固有の展開タイミングを確認せずに積極的な帯域幅アップグレード前提を適用する推計と比較して数値が低くなる傾向があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.19 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 0.27 ビリオン 米ドル(2025年) | データセンター環境を超えた広範なエンタープライズおよびサービスプロバイダーのネットワーキング支出を含むよう定義を拡大し、データセンター固有の展開タイミングを確認せずに均一なアップグレード率を適用することで、近期需要を過大評価する可能性があります。 |
| 業界団体B | 0.15 ビリオン 米ドル(2025年) | 保守的な調達報告に依存する傾向があり、インテグレーターを通じて購入されたり、バンドル型デリバリーモデルで提供されたりするサービスや高速アップグレードを過小評価する可能性があります。 |
差異は主にスコープと、サービスおよびアップグレードタイミングの計算方法に起因しています。需要プールをデータセンター環境に紐づけ、実際の展開シグナルとクロスチェックすることで、最終的な数値は新たな容量がオンラインになるにつれて説明、再現、および更新が容易なものとなっています。


レポートで回答される主要な質問
UAE データセンターネットワーキング市場の現在の価値は?
市場は2026年にUSD 0.22十億の規模であり、2031年までにUSD 0.42十億へ倍増すると予測されています。
UAE データセンターネットワーキング市場において最も急速に拡大しているセグメントはどれですか?
ハイパースケーラーデータセンターの導入は15.88%のCAGRで成長しており、2031年まで他の施設タイプを上回っています。
5Gの展開はUAE データセンターネットワーキングへの投資にどのような影響を与えていますか?
全国的な5Gカバレッジがエッジマイクロデータセンターと低遅延インターコネクトへの需要を喚起し、ソフトウェア定義広域ネットワーキング(SD-WAN)ソリューションおよびより高帯域幅のバックホールリンクの購入を加速させています。
UAE データセンターネットワーキング産業において事業者が直面する主な課題は何ですか?
認定ネットワークエンジニアのスキル不足、400G以上の機器への高い初期コスト、輸入リードタイム、およびデータローカライゼーション法の遵守が主な障壁となっています。
最終更新日:
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- メキシコ データセンター冷却市場 メキシコの冷却を、冷却技術、タイプ、エンドユーザー業界別に分類しています。
- アラブ首長国連邦データセンター電力市場 UAEの電力システム市場、コンポーネント、施設タイプおよび施設規模別。
- UAEデータセンター建設市場 ティア、施設タイプ、インフラストラクチャー別に分けたUAEの建設市場。
- マレーシアのAI最適化データセンター市場 マレーシアのAI施設市場、施設タイプ、コンポーネントおよびティア別。



