
英国ハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 4.61 十億米ドル |
| 市場規模 (2031) | 14.52 十億米ドル |
| 成長率 (2026 - 2031) | 25.82 % |
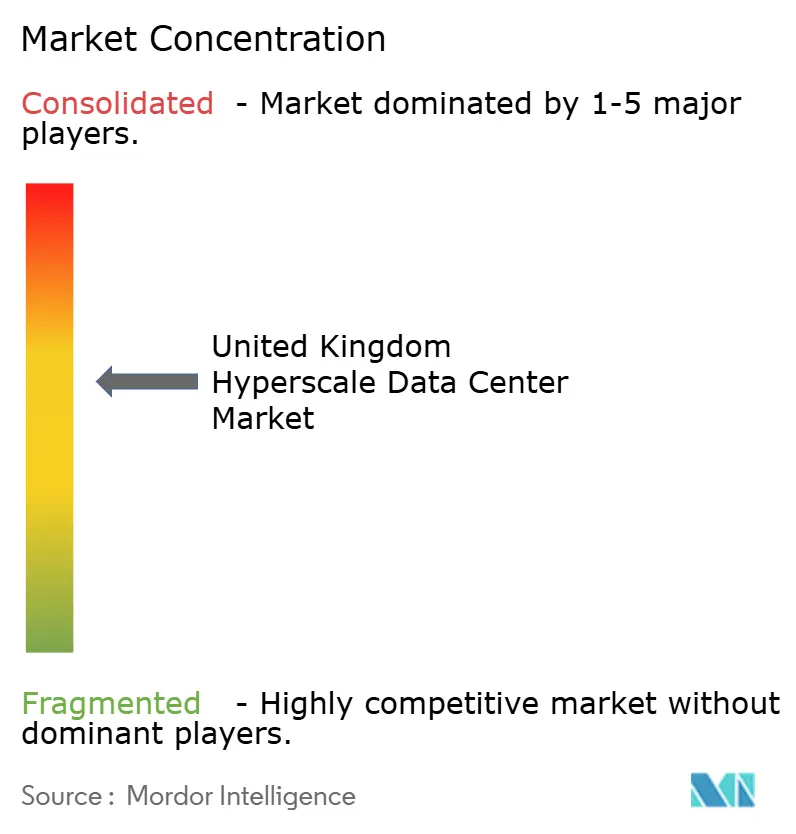
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
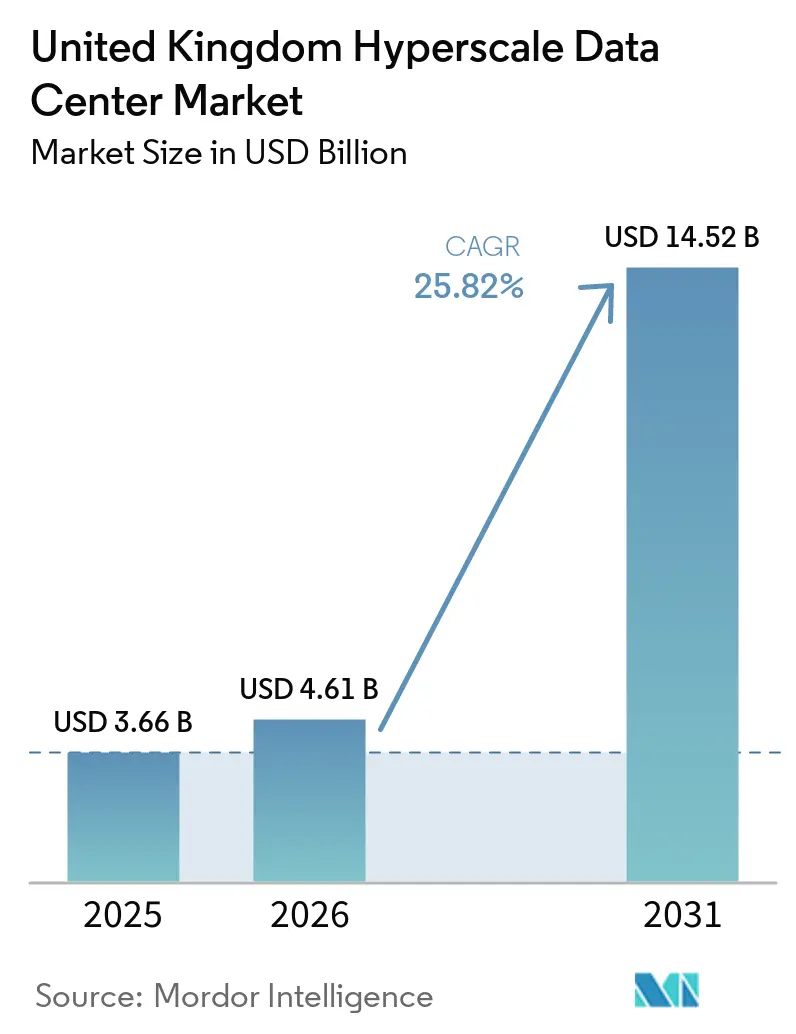
Mordor Intelligenceによる英国ハイパースケールデータセンター市場分析
英国ハイパースケールデータセンター市場の規模は、2025年の36.6億米ドルから2026年には46.1億米ドルへと成長し、2026〜2031年の25.82%のCAGRにより2031年までに145.2億米ドルに達すると予測されています。生産量の観点では、市場は2025年に3,490メガワットと評価され、2026年の4,030メガワットから2031年には8,380メガワットへと、予測期間(2026〜2031年)において15.77%のCAGRで成長すると見込まれています。
ソブリングレードのクラウドゾーン、AI最適化ラック、および安全なエネルギー供給に対する需要が、容量よりも速く価値成長を加速させており、英国ハイパースケールデータセンター市場はヨーロッパで最もダイナミックなデジタルインフラアリーナとなっています。ラックあたりの電力密度が5〜10 kWから80〜100 kWへとシフトし、大規模な液体冷却の採用、および政府の重要国家インフラ(CNI)ステータスが投資基準を再形成しています。競争上の障壁は現在、グリッドで確保された電力配分、再生可能エネルギーと原子力エネルギーのペアリング、および200 MW以上のAIクラスターをサポートするキャンパス規模のサイトにかかっており、これらが合わさってエネルギー優位性を持つ既存事業者に対して並外れた収益機会を支えています。
主なレポートのポイント
- データセンタータイプ別では、セルフビルド施設が2025年の英国ハイパースケールデータセンター市場シェアの62%を占め、ハイパースケールコロケーションは2031年にかけて27.4%の最速CAGRを記録しました。
- コンポーネント別では、ITインフラが2025年の英国ハイパースケールデータセンター市場において41%のシェアでトップとなり、冷却システムは2031年にかけて27.5%のCAGRで拡大すると予測されています。
- ティア標準別では、ティアIIIが2025年に71%の市場シェアを保持し、ティアIVインフラは2031年にかけて26.72%のCAGRで進展しています。
- エンドユーザー産業別では、クラウドおよびITが2025年に38%のシェアを維持し、2026年から2031年にかけて27.8%のCAGRで成長しています。
- データセンターサイズ別では、マッシブ施設が2025年の英国ハイパースケールデータセンター市場において46%のシェアを獲得し、メガ施設は2031年にかけて29.5%のCAGRで上昇しています。
- 地域別では、イングランド南東部が2025年に54.00%のシェアを維持し、スコットランドは2026〜2031年にかけて26.10%のCAGRで成長しています。
英国ハイパースケールデータセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI/MLラック電力密度の急増 | +7.20% | イングランド・サウスイースト、スコットランドの中核施設 | 短期(2年以内) |
| GenAI推論クラスターによるキャンパス規模の液体冷却需要 | +5.80% | 全国規模のハイパースケールキャンパス | 中期(2〜4年) |
| SMRを活用したグリーンPPAによる生涯PUEの低減 | +4.10% | スコットランド、イングランド北部 | 長期(4年以上) |
| 5Gエッジ・コア統合による二次市場の開発促進 | +3.70% | イングランド・ミッドランズ、ウェールズ | 中期(2〜4年) |
| 公共部門のソブリンクラウドゾーン | +3.30% | イングランド・サウスイーストのセキュアキャンパス | 短期(2年以内) |
| レイテンシ感応性フィンテックワークロードの国内回帰 | +2.90% | ロンドン、エジンバラ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI/MLラック電力密度の急増
5〜10 kWから80〜100 kWラックへの飛躍は、既存サイト全体にわたる大規模な改修を強いており、USD 23億の改修機会を生み出しています。高密度AIラックには液体冷却、再設計された電気バックボーン、およびバーストロード向けに設計されたコンパクトなUPSソリューションが必要です。[1].サウスイーストの施設は、GPU契約を維持するために緊急冷却プロジェクトを急ピッチで進めており、スコットランドは電力と冷却の余裕がある新規建設を誘致しています。サプライチェーンは空冷ベンダーから浸漬冷却スペシャリストへとシフトしており、従来の機械式インフラストラクチャープロバイダーを混乱させています。密度アップグレードへの資金調達ができない事業者は、資産の陳腐化リスクにさらされます。
GenAI推論クラスターによるキャンパス規模の液体冷却ソリューションの需要
単一キャンパスの生成AI(GenAI)クラスターは持続的な100MW以上の負荷を引き出し、液浸冷却によりPUEを1.02まで低下させます。200MWのAIキャンパスを構築するオペレーターは、レイテンシの制約がワークロードの分散を妨げるため、不均衡なウォレットシェアを獲得します。StelliumのニューカッスルにおけるオープンコンピュートCompatibleの液浸タンクの展開は、液体冷却への国家的な転換を体現しています。ハイパースケーラーが熱工学を内製化するにつれ、独自の冷却設計が台頭し、サードパーティの機械系ベンダーを圧迫しています。クラスタリング効果はグリッド電力交渉を激化させ、事前承認済みの400kVタップを持つサイトにとってのファーストムーバー優位性を固定化しています。
SMRを活用したグリーンPPAによる生涯PUE最適化の実現
小型モジュール炉(SMR)の統合は、24×7カーボンフリーのベースロードと最大20%の生涯PUE削減を約束します。クリーンパワー政策は、データセンターをSMRのアンカーテナントとして位置づけ、500 GWのグリッド容量解放を実現します。スコットランドの風力豊富なグリッドはSMRとの組み合わせでハイブリッドベースロード・再生可能エネルギーポートフォリオを実現し、PUE 1.1未満を可能にします。指定SMRゾーン近隣の20年間の土地リースは、エネルギー安全保障がメトロへの近接性を上回る最重要のサイト選定基準となっていることを示しています。SMR早期採用者は60年間の予測可能なエネルギーコストを確保し、強力なコスト競争優位を構築します。
5Gエッジ・コア統合による二次市場の開発促進
スタンドアロン5Gが1.85 Gbpsのダウンロード速度を達成し、10ミリ秒未満のエッジ処理の有効性が実証され、ミッドランズおよびウェールズ全体での分散型構築が促進されています。低い土地コストと改修済みの工業用地は、ハイパースケールコアに接続されたコンパクトなエッジノードを支援します。Vantageのブリジェンドにおけるコンバージョンはいかにして脱工業化ゾーンが製造業とメディアのレイテンシ要件に対応する10棟のキャンパスを収容できるかを示しています。エッジ・コア統合は、国内容量をロンドンから分散させ、地域のグリッドボトルネックを軽減し、新たな雇用クラスターを創出します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 30 MW以上の引き出しを制限するローカルグリッドのカーテールメント規則 | -4.60% | イングランド・サウスイースト | 短期(2年以内) |
| GPU・シリコンフォトニクスのサプライチェーンのボトルネック | -3.20% | 全国 | 中期(2〜4年) |
| 河川取水制限および用水禁止 | -2.80% | サウスイーストの水ストレス地域 | 長期(4年以上) |
| 熱・炭素課税 | -1.90% | グレーターロンドン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ローカルグリッドのカーテールメント規則による容量ボトルネックの発生
「準備済みかつ必要とされる」接続を優先する改革により、60 MW以上のデータセンターが接続待ちの後列に追いやられ、パイプライン容量の最大40%が遅延しています。インタラプタブル契約は運営リスクをもたらし、事業者はオンサイト発電またはバッテリーエネルギー貯蔵システムを保証せざるを得なくなっています。希少性は電力権を持つ土地の土地プレミアムを押し上げ、早期に400 kV容量を確保した既存事業者を有利にしています。カーテールメントが続く中、SMRおよびグリーン水素ピーキングプラントなどのグリッド非依存のアプローチが注目を集めています。[2]
GPUおよびシリコンフォトニクスのサプライチェーンのボトルネックによるAIインフラストラクチャーの制約
NVIDIA H100 GPUの割り当て待ちは2026年まで続き、TRX5090基板の不足がスイッチファブリックのロールアウトを遅らせています。大手ハイパースケーラーは複数年の前払い契約を締結し、小規模参入者を締め出しています。長いリードタイムは事業者のフィットアウトを段階的に進めさせ、短期的な容量稼働率を低下させています。チップ供給の不確実性はロールアウトCAGRを3.2%押し下げる可能性がありますが、欧州におけるシリコンフォトニクスの製造拠点拡大が2027年以降に圧力を緩和するかもしれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性とコロケーションの加速
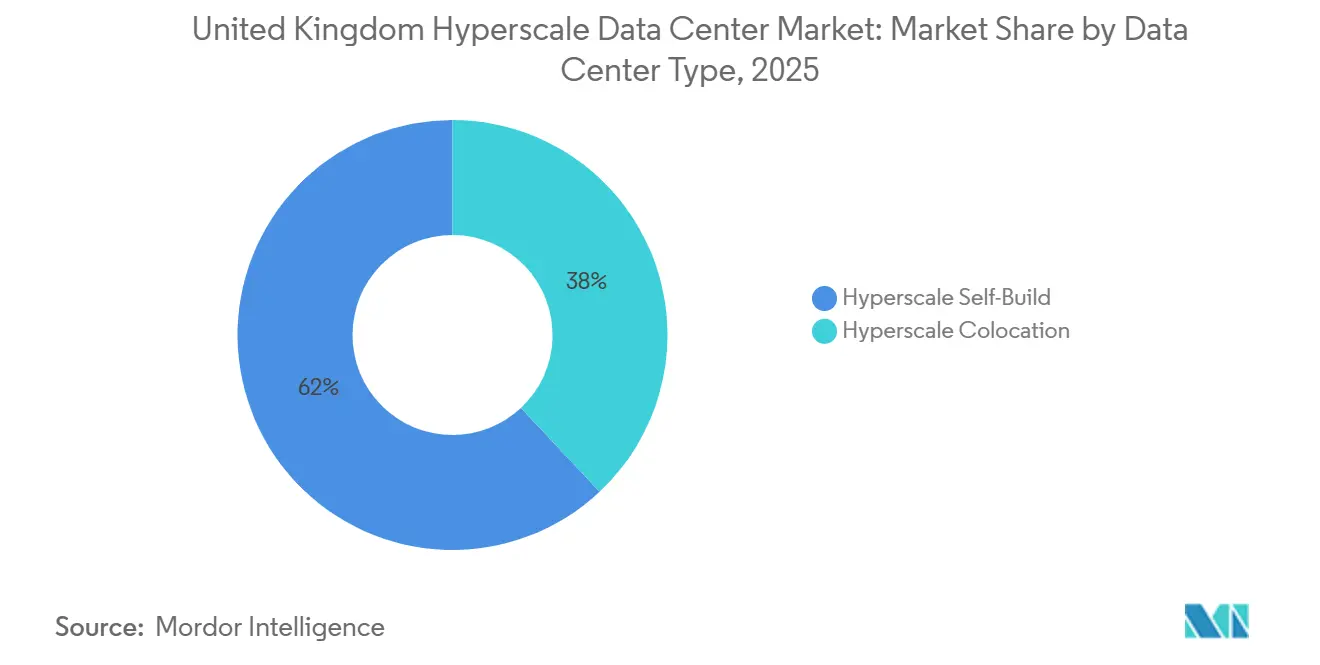
セルフビルド施設は、ハイパースケーラーがAIトレーニングの稼働時間のために独自レイアウトを設計したことから、2025年の英国ハイパースケールデータセンター市場シェアの62%を占めました。これらのオーダーメイドキャンパスは、カスタムバスウェイ、ダイレクトトゥチップ冷却、および強化された防爆セキュリティスイートを統合しています。セルフビルド資産における英国ハイパースケールデータセンター市場規模は、グリッド接続にかかっているものの、2031年までソブリンAI要件に対応し続ける予測されています。
27.4%のCAGRを記録するハイパースケールコロケーションは、資本支出なしにAIクラスターを求める企業に訴求しています。金融サービスのテナントは、規制上のホスティング義務を満たすためにコロケーションを利用し、クラウドプロバイダーはディザスタリカバリノードをオフロードしています。Digital RealtyのロンドンM&Aに代表される統合が進み、オンデマンドで20 MWのAIホールを提供できるマルチキャンパスオペレーターが生まれています。
コンポーネント別:ITインフラストラクチャーがリード、液体冷却が急成長
ITインフラは最大のコンポーネントであり続け、2025年の英国ハイパースケールデータセンター市場規模において41%のシェアを占めました。AIワークロードが優先される中、GPU最適化サーバーとNVMeファブリックが新規ラック展開を主導しています。
液体冷却はブレイクアウトセグメントであり、ラック密度の上昇に伴い27.5%のCAGRで成長すると予測されています。プロバイダーは漏洩検知機能を事前統合した浸漬タンクを出荷しており、OEMはクーラント対応GPUをバンドルしています。電気インフラはブロックあたり5 MWを超えてスケーリグするモジュール式リチウムイオンUPSフレームへと進化し、機械インフラは800 kWループを持つクーラント分配ユニットへとシフトしています。
ティア標準別:ティアIIIの優位性からティアIVプレミアムへの移行
ティアIIIは、通常の企業負荷に対するコスト効率から、2025年に71%のシェアを占めました。オペレーターはダウンタイムなしにメンテナンスを完了でき、ほとんどのSaaSおよびウェブワークロードをサポートしています。
ティアIVは、AIモデルのトレーニングが数週間にわたるジョブをリセットする中断を許容できないため、26.72%のCAGRで拡大しています。ティアIVホールにおける英国ハイパースケールデータセンター市場シェアは、ソブリンクラウドおよび金融ゾーン内で拡大しています。40〜60%の設備投資プレミアムは、ダウンタイムペナルティの回避によって軽減されています。
エンドユーザー産業別:クラウドおよびITのリーダーシップがAI/HPCの急増に挑戦される
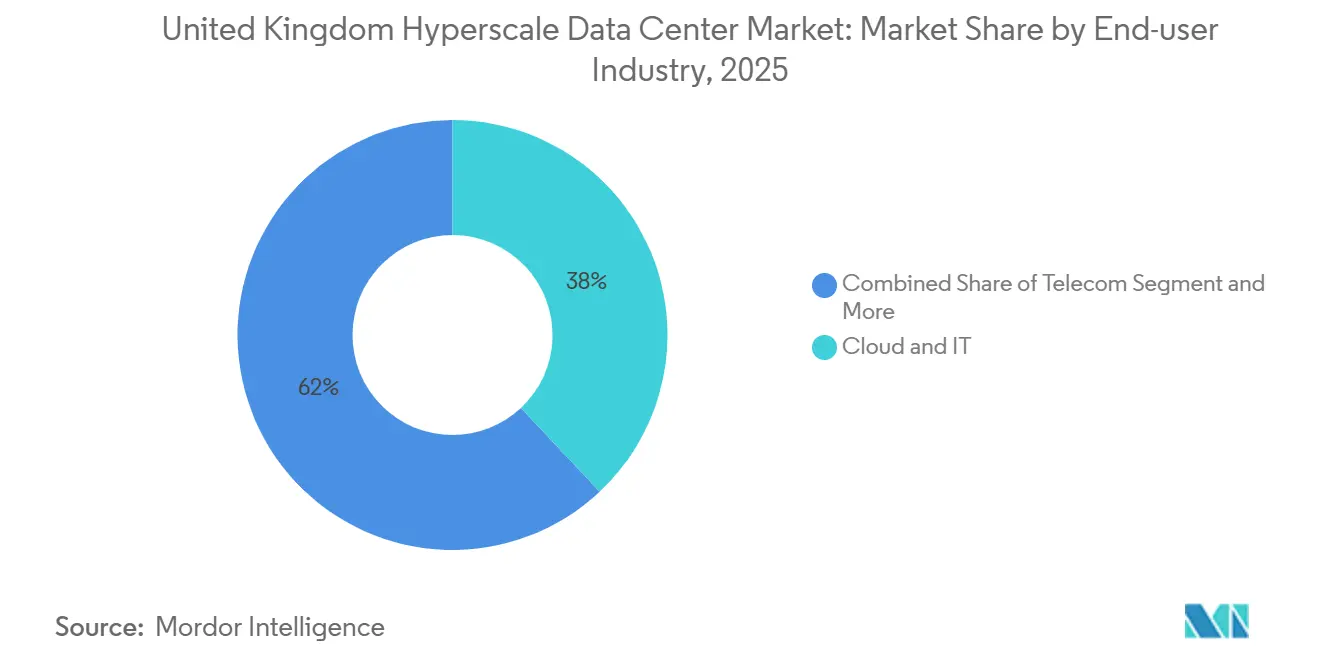
クラウドおよびITは2025年に38%の市場シェアを獲得し、AWS、Azure、およびGoogle Cloudが汎用コンピューティングを拡大しています。通信事業者は5Gエッジノードに牽引され、安定したシェアを維持しています。
クラウドおよびITは、クラウド採用の拡大とデジタルトラスフォーメーションにより、英国ハイパースケールデータセンター市場において27.8%という最も急成長する市場シェアを保持しています。企業はスケーラビリティと効率性を向上させるため、クラウドベースのインフラへの移行を急速に進めています。ハイパースケールプロバイダーはこの需要に応えるためにデータセンター容量を拡大しています。この成長はAIワークロードおよびハイブリッドクラウド戦略によっても促進されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:マッシブ施設が優位性を維持、メガスケールが加速
マッシブ(25 MW超60 MW以下)施設は、経済性とグリッドキュー上の実用性のバランスから、2025年に46%のシェアを保持しました。これらはほとんどのマルチテナントキャンパスのアンカーであり続けています。
メガ(60 MW超)施設は29.5%のCAGRで成長しています。BlackstoneのノーサンバーランドにおけるM&Aの750 MWプロジェクトがこのモメンタムを体現しています。400 kV供給とオンサイト200 MVA変電所の確保が新規メガプロジェクトの標準となりつつあり、ベンダー調達をユーティリティスケールの変圧器および大容量開閉装置へと再形成しています。
地域分析
イングランド南東部は、ロンドンの低レイテンシ金融コリドーおよび海底ケーブルの陸揚げに支えられ、市場のリーディングシェアを維持しました。しかし、グリッドの出力制限と水使用制限が追加容量の拡大を制限しており、オペレーターはクローズドループおよびエアサイドエコノマイザーシステムの採用を余儀なくされ、運用コストが増加しています。
スコットランドは、風力豊富なグリッド、冷涼な気候、および合理化された計画プロセスに支えられ、最速の成長を記録しています。再生可能エネルギーに連動した電力購入契約および小型モジュール炉パイロットプログラムが、カーボンフリー電力を求めるハイパースケーラーを引き付けています。大規模なコミット済み開発が投資家の信頼を裏付けています。
ミッドランドおよびノースは、改修された工業団地と改善されたダークファイバーループに支えられ、オーバーフローゾーンとして台頭しています。Kao Dataのマンチェスターキャンパスなどのプロジェクトはマニュファクチャリングエッジワークロードをサポートしています。ウェールズはブリジェンドなどの工業転換を活用して大規模キャンパスを誘致し、国内容量を多様化しています。
競合環境
競争は激化しているものの、依然として適度に集約された状態にあります。資本およびグリッドアクセスの参入障壁が既存事業者にスケール優位をもたらしている一方、エネルギーイノベーションを持つ新規参入者がその優位性を浸食しています。ハイパースケーラーは垂直統合を進め、独自の液体冷却マニホールドおよびオンサイトサブステーションの設計図を策定しています。コロケーション大手は電力権を持つサイトを買収し、AI対応スイートを提供することで対抗しています。
エネルギー戦略が主要な差別化要因となっています。SMRまたは長期風力PPAを確保した事業者は、PUE 1.2未満と24×7カーボンニュートラルをアピールし、ハイパースケーラーの調達に影響を与えています。技術面での差別化は浸漬冷却および高速シリコンフォトニクスファブリックに集中しています。プール加熱パートナーシップなどの廃熱回収プロジェクトが社会的価値のナラティブを生み出しています。
サウスイーストへの市場参入は、カーテールメント待ちの飽和により最も困難です。ミッドランズおよびスコットランドにおける二次市場への参入はプライベートエクイティの資金を引き付けていますが、建設速度とソブリンクラウドコンプライアンスで競争しなければなりません。DigitalBridgeによるYondr買収に代表される戦略的M&Aが、ファンドが長期的なユーティリティ型リターンを追求する中、所有権マップを再形成しています。
英国ハイパースケールデータセンター産業リーダー
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Meta Platforms, Inc.
-
Oracle Corp.
-
Alphabet Inc. (Google Cloud)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Ark Data Centresは、AIクラウドインフラをサポートする新たな36 MW施設を含む、10.8億米ドルのLongcross Park拡張を発表しました。
- 2026年4月:BTとNscaleは、NVIDIAインフラを活用した安全なAIワークロードをサポートするため、英国3拠点にわたる最大14 MWのソブリンAI容量の計画を発表しました。
- 2026年2月:Ada Infrastructureは、クラウド、AI、および高密度ワークロード向けに設計された70 MW施設3棟からなる210 MWのドックランズキャンパスの着工を開始しました。
- 2025年4月:Yondrは第2スラウデータセンターの第1フェーズを稼働させ、計画中の100 MWロンドンキャンパス内に10 MWのライブ容量を追加しました。
- 2025年1月:Nscaleは、90 MWまでスケーラブルなロートンの50 MW AIデータセンターを含む、25億米ドルの英国投資を発表し、ハイパースケールAIインフラを強化しました。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、英国ハイパースケールデータセンター市場を、単一のクラウドまたはデジタルプラットフォームテナントに対して少なくとも5MWの連続ITロードを提供し、キャリア密度の高い接続性、N+1電力バックアップ、およびAIクラスターに適した高効率冷却を提供する、国内のすべての目的構築または完全転換施設と定義しています。Mordor Intelligenceによれば、自社構築キャンパスとハイパースケールオペレーターがリースするホールセールホールの両方がこの枠組みに含まれます。
スコープ除外:エッジマイクロサイト、企業サーバールーム、および5MWの閾値を下回るマルチテナントコロケーションスイートは分析対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャー
- サーバーインフラストラクチャー
- ストレージインフラストラクチャー
- ネットワークインフラストラクチャー
- 電気インフラストラクチャー
- 電力分配ユニット
- 転送スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャー
- 機械式インフラストラクチャー
- 冷却システム
- ラック
- その他の機械式インフラストラクチャー
- 一般建設
- コアおよびシェル開発
- 設置とコミッショニング
- 設計エンジニアリング
- 防火・セキュリティ・安全システム
- DCIM・BMSソリューション
- ITインフラストラクチャー
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- Eコマース
- その他のエンドユーザー
- データセンター規模別
- ラージ(25 MW以下)
- マッシブ(25 MW超60 MW以下)
- メガ(60 MW超)
- 地域別
- イングランド・サウスイースト
- イングランド・ミッドランズ
- イングランド・ノース
- スコットランド
- ウェールズ
- 北アイルランド
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、ロンドン、マンチェスター、およびスコットランド全域のデザインビルド請負業者、ハイパースケールオペレーターのエネルギー調達責任者、および長距離ファイバーキャリアにインタビューを実施しました。これらの対話により、MWあたりの建設コスト、ラック密度の軌跡、再生可能エネルギープレミアム、および稼働開始タイムラインが明確化され、公開情報源では埋められなかったギャップが補完されました。
デスクリサーチ
まず、レベルアップ省の公開計画申請書、National Grid ESOの接続キュー、HMRCのサーバー輸入集計、およびスラウとダゲナム周辺の土地登記証書を用いて国内容量をマッピングしました。追加のコンテキストは、techUKのポジションペーパー、Uptime Instituteの障害ログ、Ofgemの電力販売データ、および液体冷却効率に関する査読済み研究から得られました。企業の10-K、サステナビリティレポート、およびプロジェクトプレスリリースはDow Jones Factiva でスクリーニングされ、D&B Hooversが建設費対IT機器の収益分割を提供しました。これらの参考文献は情報源の組み合わせを示すものであり、他の多くのオープンデータセットもデスク検証に活用されました。
市場規模推計と予測
本モデルでは、トップダウンのアプローチにより、許可済みメガワットを現在の£/MW設備投資およびIT機器比率を通じて市場価値に変換し、6つの大規模キャンパスのボトムアップサンプルと合計値を照合します。主要レバー:AIラック密度、クラウドワークロード浸透率、再生可能エネルギープレミアム、平均建設コスト、および液体冷却採用率が多変量回帰に投入され、2031年までの需要を予測します。サイトレベルの空白は、サプライヤーのロールアップと専門家インプットで補完されてから数値が確定されます。
データ検証と更新サイクル
アウトプットはOfgemの販売データ、サーバー輸入トレンド、および為替変動に対する分散チェックを経た後、多段階のアナリストレビューが行われます。レポートは年1回更新され、新規200MWキャンパス受注などの重要なイベントが発生した場合には中間更新が行われます。すべてのクライアントリリースに先立ち、新たなアナリストによる精査が実施されます。
MordorによるUK(英国)ハイパースケールデータセンターのベースラインが精査に耐える理由
公開されている推計値がしばしば異なるのは、各社が施設の閾値、コストバスケット、および支出認識のカットオフ年を異なる形で設定しているためです。
競合他社はロケーションホールや企業向け改修を束ねたり、為替レートを固定したり、均一な£/MWコストを仮定することがありますが、当社は通貨、インフレ、AIグレード機器プレミアムを更新し、資金調達を確保した5MW以上の単一テナント建設のみをカウントしています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次的なギャップ要因 |
|---|---|---|
| 36.6億米ドル(2025年) | Mordor Intelligence | |
| 57.5億米ドル(2023年) | 地域コンサルタントA | 5MW未満のサイトを含み、2023年を基準年としている |
| 95.0億米ドル(2024年) | 業界誌B | AIハードウェアの設備投資と建設支出を混在させている |
| 106.9億米ドル(2024年) | グローバルコンサルタントC | コロケーションおよび企業施設を含むデータセンター総支出を追跡している |
当社のスコープはより厳格であり、変数は透明性が高く、更新頻度は年次であるため、Mordorは意思決定者が自信を持って依拠できる、バランスの取れた再現性のあるベースラインを提供しています。
レポートで回答される主要な質問
2031年における英国ハイパースケールデータセンター市場の予測値はいくらですか?
同セクターは2031年までにUSD 145億2,000万に達すると予測されています。
最も急速に拡大しているデータセンタータイプはどれですか?
ハイパースケールコロケーションは、企業が資本上のハードルなしにAI対応容量を求める中、27.4%のCAGRで成長しています。
液体冷却が注目を集めている理由は何ですか?
AIワークロード向けの80 kWを超えるラック密度が空冷の限界を超えており、浸漬冷却およびダイレクトトゥチップソリューションがPUE 1.2未満を実現する最も効率的な方法となっています。
最も速い容量成長を示している地域はどこですか?
スコットランドは、豊富な再生可能エネルギーと合理化された許認可により、26.10%のCAGRでトップ走っています。
グリッド接続の制約がサイト戦略にどのような影響を与えていますか?
サウスイーストにおけるカーテールメント上限が事業者をスコットランド、ウェールズ、ミッドランズへと向かわせており、SMRを活用したプライベート電源への関心を高めています。
SMRは将来の建設においてどのような役割を果たしますか?
小型モジュール炉は24×7カーボンフリーのベースロードを約束し、生涯PUEを最大20%低減し、不安定なグリッド価格から事業者を保護する可能性があります。