
鼓膜切開術製品市場の規模およびシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
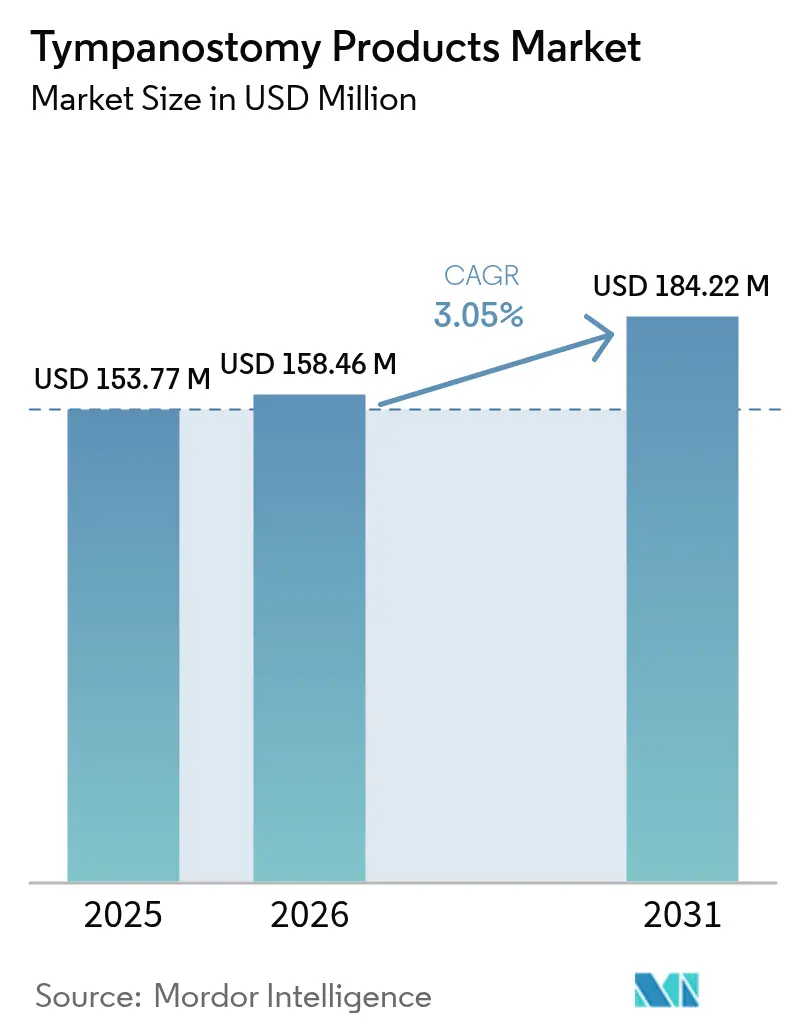
| 市場規模 (2026) | 158.46 百万米ドル |
| 市場規模 (2031) | 184.22 百万米ドル |
| 成長率 (2026 - 2031) | 3.05 % |
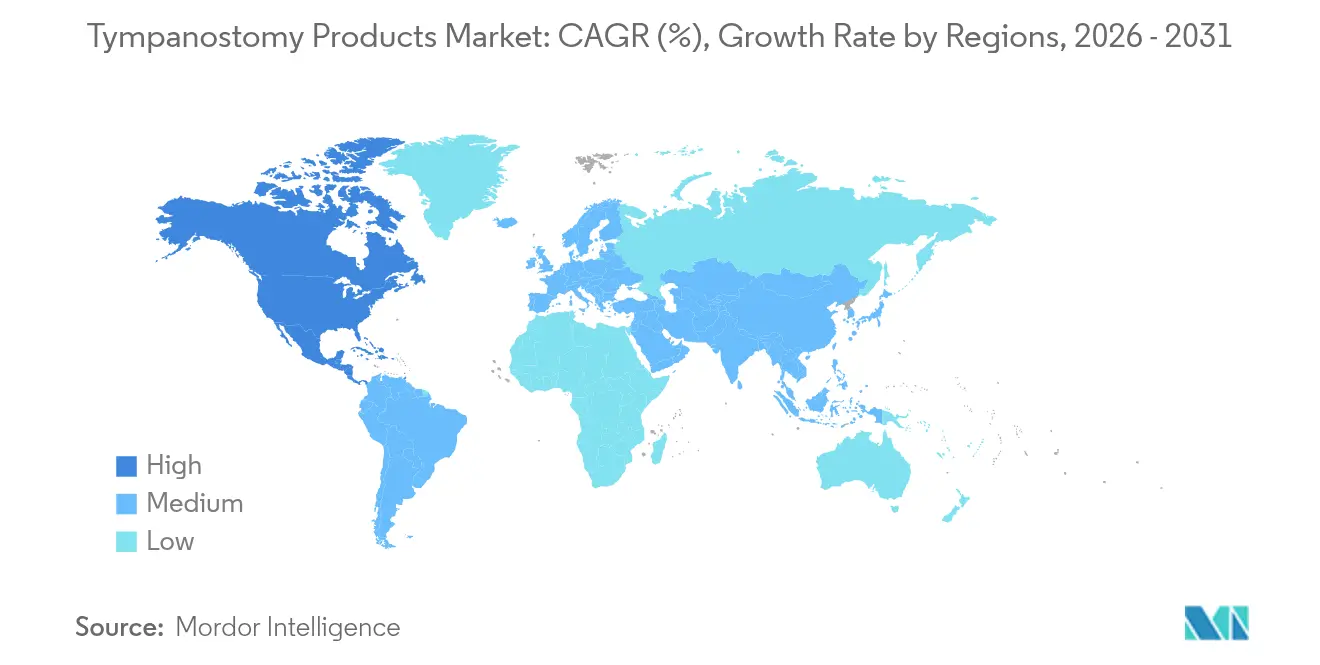
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
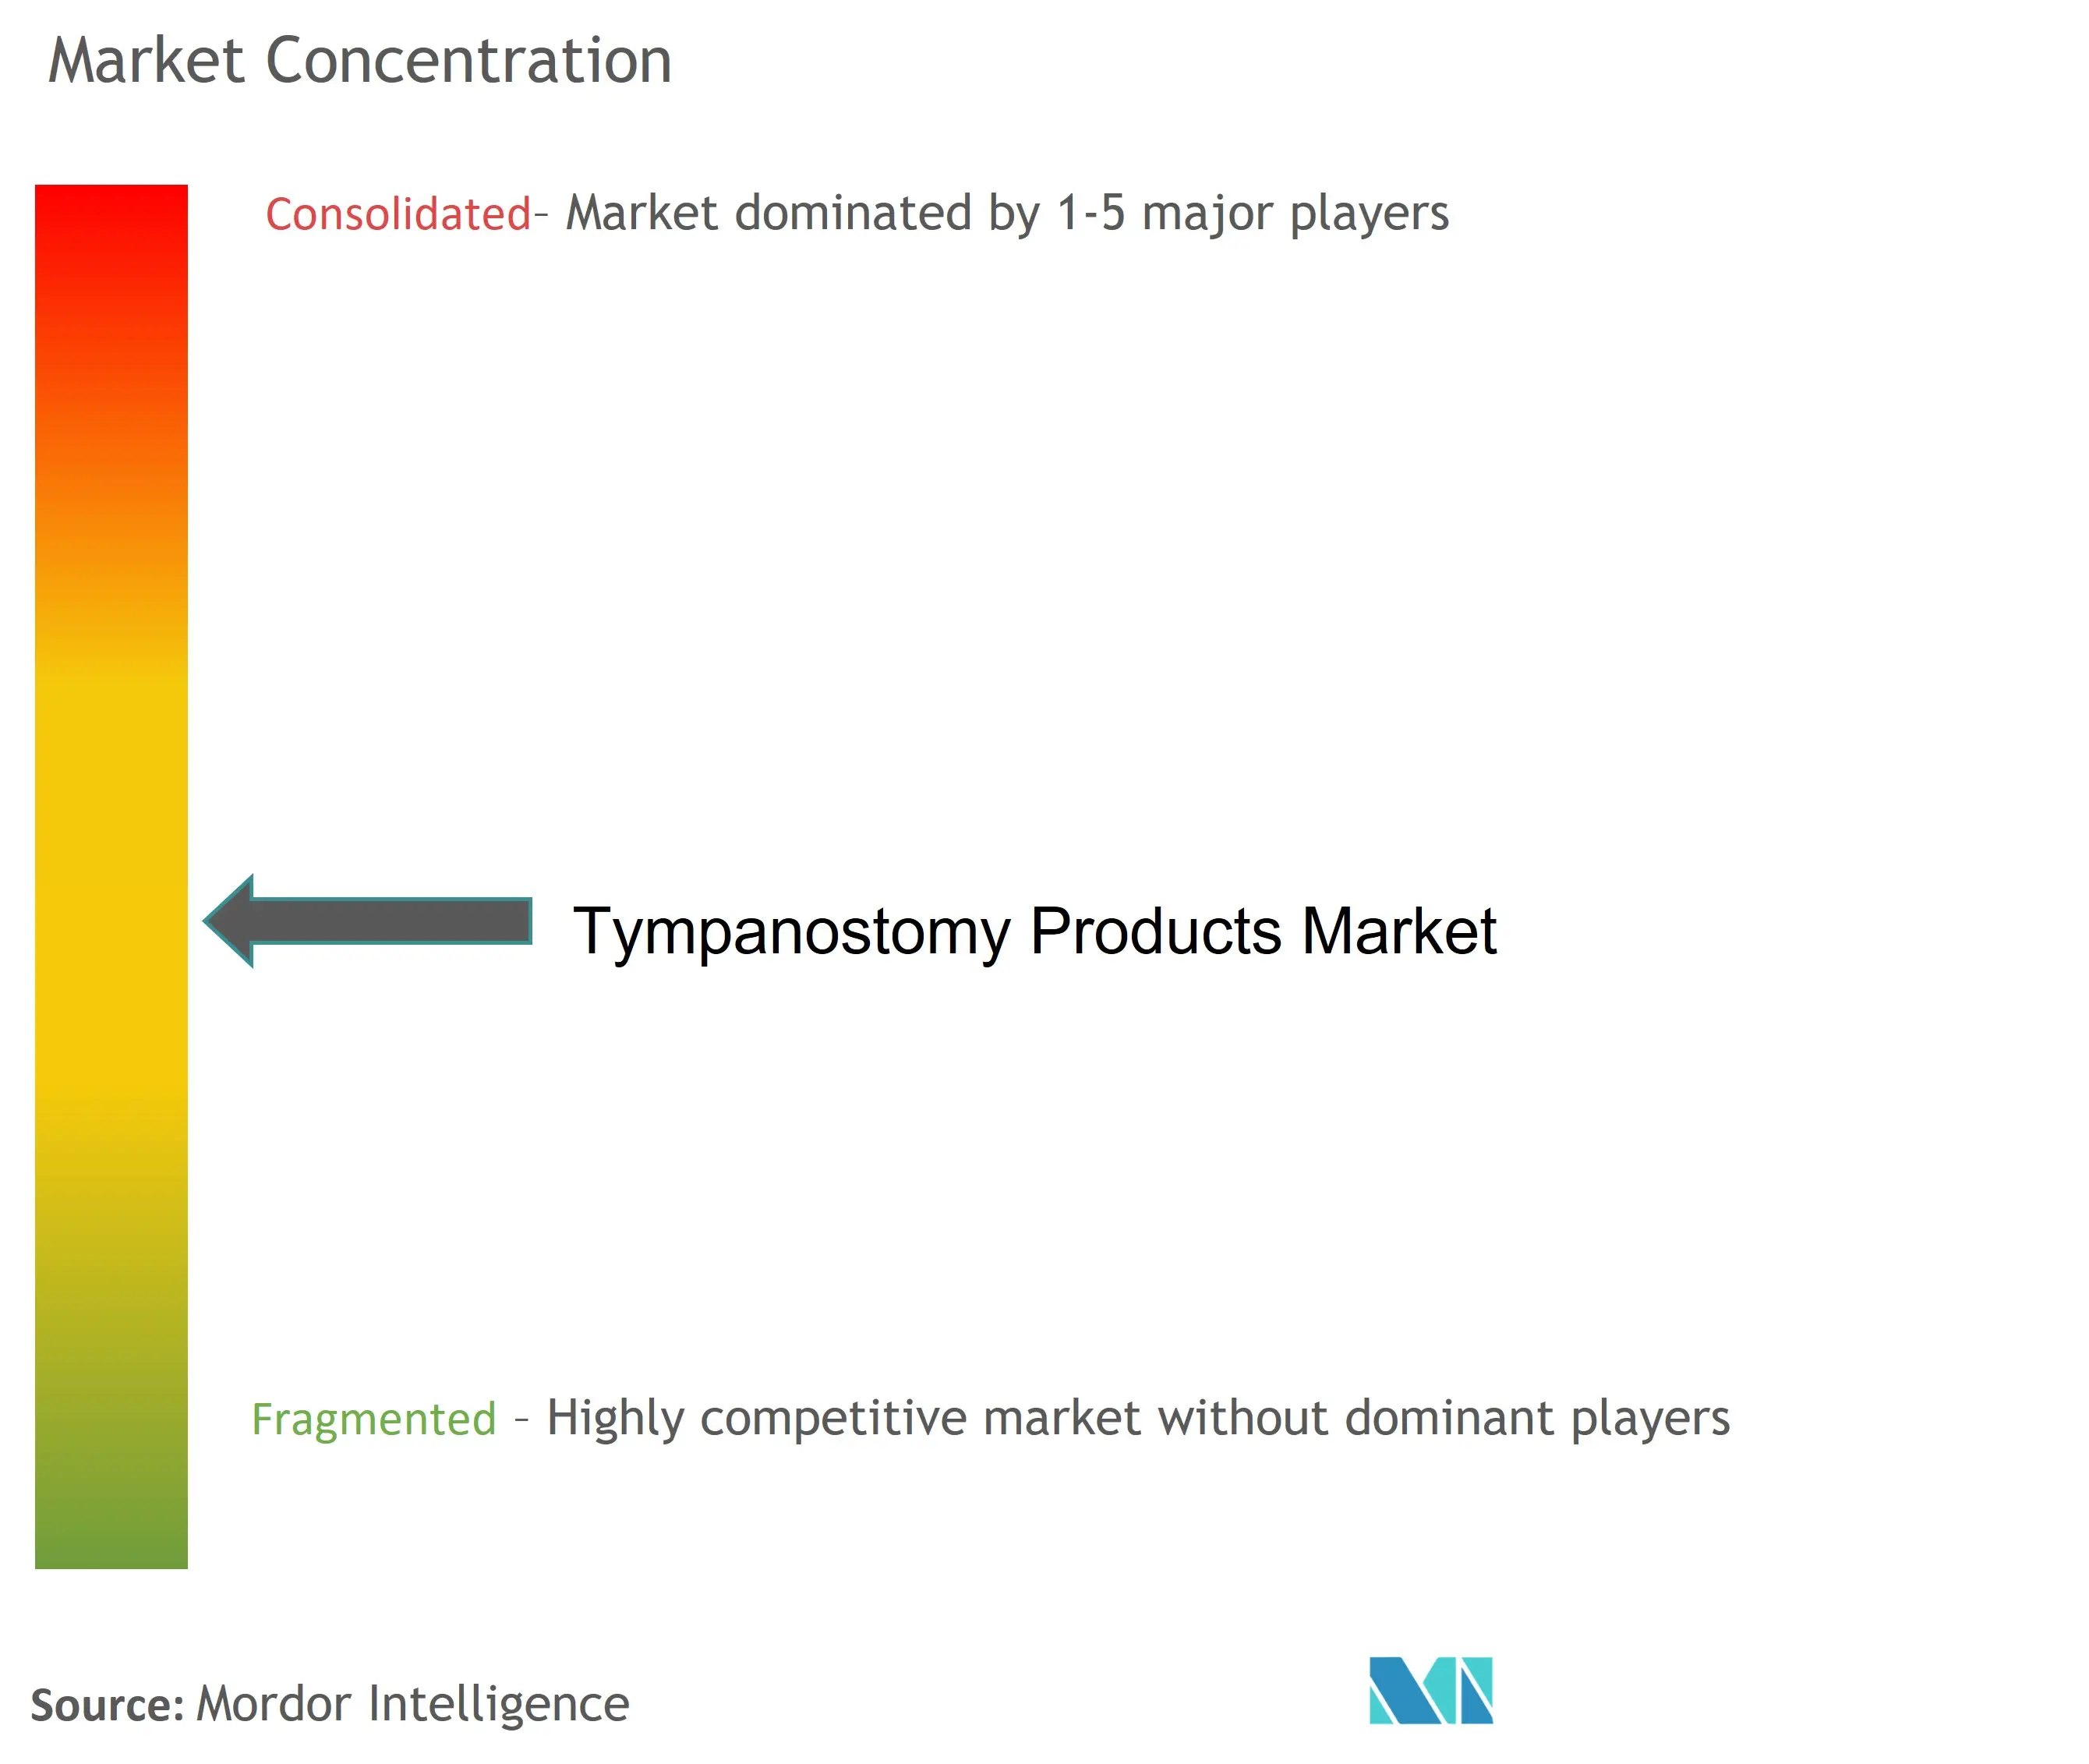
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鼓膜切開術製品市場分析
2026年の鼓膜切開術製品市場規模は1億5,846万米ドルと推定され、2025年の1億5,377万米ドルから成長し、2031年には1億8,422万米ドルに達する見込みで、2026年~2031年にかけてCAGR 3.05%で拡大します。耳チューブ留置術が病院手術室からオフィス型施設へと継続的に移行していることにより、サプライヤーが数量主導型カタログからより付加価値の高いシステムへと転換するに伴い、競争上の優先事項が再編されています。これらのシステムは処置時間の短縮、麻酔暴露の低減、および支払者負担の軽減を実現するものです。需要は小児中耳炎の有病率(3歳以前に少なくとも1回のエピソードを経験する子どもが80%以上)と、繰り返す抗生物質投与サイクルよりも外科的解決策を優先する抗菌薬適正使用支援(AMR)政策によって支えられています。北米は成熟した償還制度の強みを背景に最大の地域市場であり続ける一方、アジア太平洋は外科的キャパシティと可処分所得の拡大を受けて最も急速な増分収益を生み出しています。製品リーダーシップは鼓膜切開術チューブが維持していますが、成長の勢いは日帰りケアモデルに対応した付属品および単回使用挿入キットにおいて最も顕著です。
主要レポートの重要ポイント
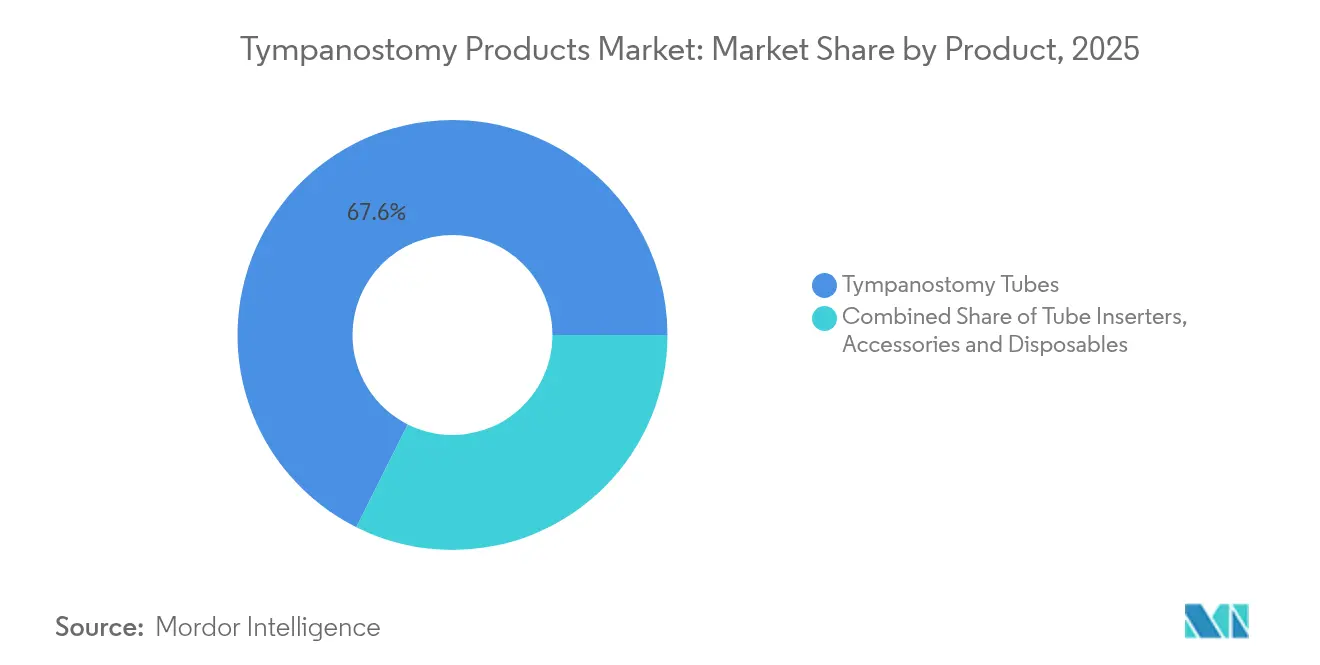
- 製品カテゴリー別 – 鼓膜切開術チューブは2025年の鼓膜切開術製品市場シェアの67.62%を占めました。付属品および使い捨て品は2031年までCAGR 4.05%で成長する見込みです。
- 材料別 – シリコーンは2025年の鼓膜切開術製品市場規模の45.15%のシェアを保持し、フルオロプラスチック材料は2031年までCAGR 3.95%を記録する見込みです。
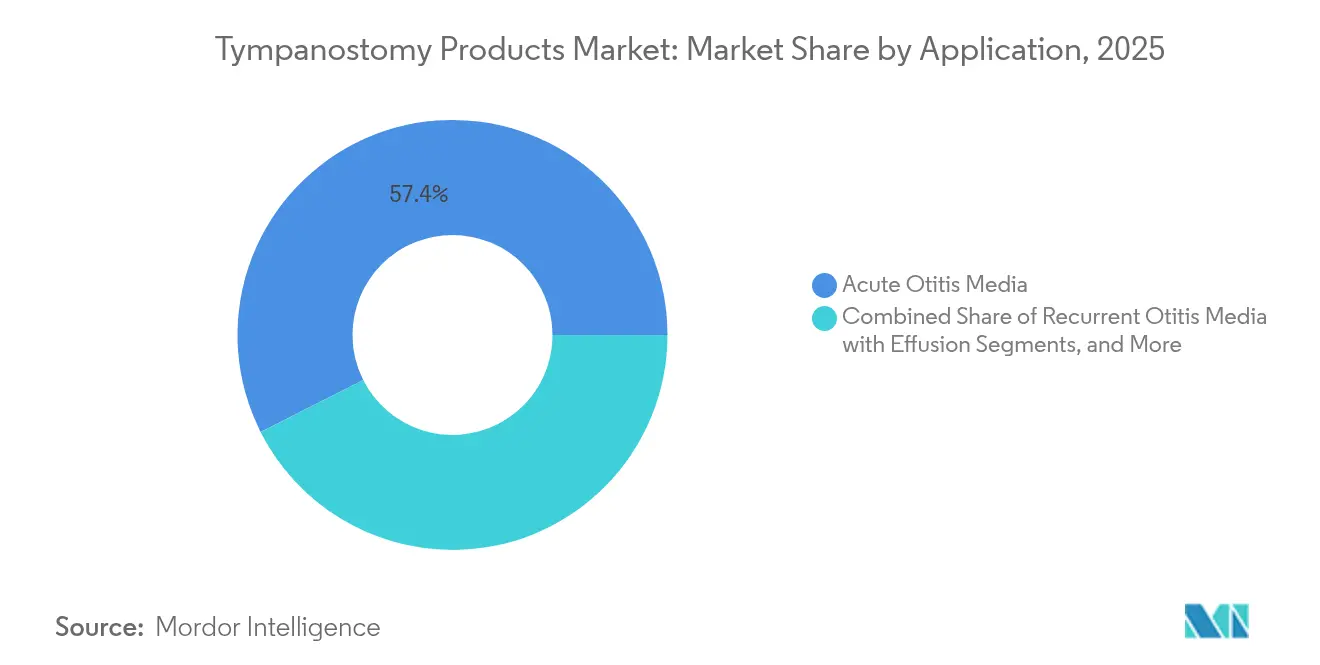
- 用途別 – 急性中耳炎が2025年の需要の57.44%を占め、滲出性反復性中耳炎は2031年までCAGR 3.66%で拡大しています。
- 地域別 – 北米が2025年に45.30%の収益シェアでリードし、アジア太平洋は2031年までCAGR 4.29%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル鼓膜切開術製品市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 小児中耳炎の高い罹患率 | +1.2% | グローバル;発展途上地域においてより顕著 | 長期(4年以上) |
| 低侵襲挿入器の進歩 | +0.8% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 生体吸収性/薬物溶出型チューブの台頭 | +0.6% | グローバル;先進国市場が主導 | 長期(4年以上) |
| 新興市場における耳鼻咽喉科(ENT)外科的キャパシティの拡大 | +0.9% | アジア太平洋がコア;中東・アフリカおよびラテンアメリカへ波及 | 中期(2〜4年) |
| 術後患者の遠隔モニタリング | +0.3% | 北米および欧州 | 短期(2年以内) |
| オフィス型償還インセンティブ | +0.7% | 北米、欧州へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小児中耳炎の高い罹患率
持続的なグローバルの症例数が鼓膜切開術製品市場における需要量を維持しています。ワクチン接種により一部の血清型は減少しましたが、非ワクチン株が外科的需要を高水準に維持しています。全身性抗生物質の最小化に向けた臨床的注目が、耳チューブ挿入術を優先される代替手段として位置づけています。局所的に抗菌薬を放出する薬物溶出型デザインは、さらに適正使用支援の目標と整合しています。新興経済圏における中産階級の成長は、小児耳鼻咽喉科(ENT)手術へのアクセス拡大を通じて、この長期的な促進要因をさらに増大させています。
低侵襲挿入器の進歩
オフィス型システムは麻酔使用量を削減し、処置総費用をほぼ60%削減します。FDA承認済みのHummingbird TTSは鼓膜切開と耳チューブ留置を単一パスで実施し、225例以上の小児症例で安全性が実証されています。このようなデバイスは当日相談・治療パスウェイに適合し、外来償還制度が整備された地域における採用を加速させ、鼓膜切開術製品市場に追加的な押し上げ効果をもたらしています。
生体吸収性/薬物溶出型チューブの台頭
機能完了後に溶解するシルクタンパク質またはポリ乳酸チューブは、二次的な抜去処置を不要にします。シプロフロキサシンや類似薬剤の同時放出により、介護者のコンプライアンス問題を伴うことなく治療的な中耳濃度を維持します。規制上のタイムラインが近期収益を抑制するものの、これらのプラットフォームはプレミアム価格戦略を可能にしながら未充足ニーズに対応し、鼓膜切開術製品市場の長期的な拡大を強化しています [1]Sarah A. Bradner、「シルクタンパク質生体吸収性薬物溶出型耳チューブ:概念実証」、Advanced Healthcare Materials、onlinelibrary.wiley.com。
新興市場における耳鼻咽喉科(ENT)外科的キャパシティの拡大
インドにおける民間病院への3万4,000床の追加計画と中国の継続的な投資により、手術室の利用可能性が高まり、紹介ルートが開拓されています。地域の耳鼻咽喉科(ENT)レジデントプログラムおよび技術移転事業が、中核都市以外にも専門能力を普及させています。その結果として生じる処置件数の増加が、アジア太平洋を鼓膜切開術製品市場における将来的な成長の主要エンジンとして位置づけています。
術後患者の遠隔モニタリング
遠隔耳鏡検査およびモバイルアプリによる症状追跡により、臨床医は合併症を早期に検出でき、オフィス型留置への信頼性を高めています。保険者はデジタル簡易チェックインの償還を増加させており、これによりフォローアップの空白が埋まり、低侵襲チューブの普及を支援しています。特に移動距離が手術を敬遠させていた地方の北米および欧州においてその効果が顕著です。
オフィス型償還インセンティブ
CPTコード69433および欧州の同等の診療報酬は、局所麻酔下での耳チューブ挿入術を有利なレートで償還し、院内処置を医療提供者にとって財務的に魅力的なものとしています。この移行により病院手術室からの需要が分散され、統合キットへの需要が高まり、費用対効果の高いデバイスを志向する鼓膜切開術製品市場の方向性が強化されています。
抑制要因影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 薬物療法/ 経過観察療法の利用可能性 | -0.4% | グローバル、 保守的な治療アプローチが主流の地域でより顕著 | 中期 (2〜4年) |
| 術後感染および 合併症のリスク | -0.3% | グローバル、 リソースが限られた環境においてより高い影響 | 長期 (4年以上) |
| 厳格な 滅菌および規制要件 | -0.5% | グローバル、 新興市場において最も高い影響 | 中期 (2〜4年) |
| 抗菌薬適正使用支援による チューブ留置の制限 | -0.2% | 北米 および欧州、グローバルへ拡大中 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
薬物療法/経過観察療法の利用可能性
米国耳鼻咽喉科学会のガイドラインは、3ヶ月未満の単回滲出エピソードに対する保守的な経過観察を推奨しており、イタリアのコンセンサスプロトコルは軽症例に対して狭域スペクトラム抗生物質を支持しています。これらの推奨事項は、特にコスト抑制型の医療システムにおける処置件数の増加を抑制しています。ただし、非消失性の滲出液を特定する診断精度の向上と抗菌薬耐性の圧力が、最終的には外科的需要を抑制するのではなく精緻化する可能性があります。
術後感染および合併症のリスク
耳漏エピソードは小児チューブ留置患者の約半数に影響し、早期脱落や持続的な穿孔は追加的なフォローアップ負担を生じさせます。こうした事象は親の不安や支払者による精査を促します。デバイスメーカーは抗菌コーティング、疎水性内腔および予測可能な吸収時間によって合併症発生率を抑制するための対策を講じており、これが成功すれば鼓膜切開術製品市場に対する長期的な抑制要因を緩和するはずです [2]Laura L. Neff、「小児の耳感染症:あなたができること、そして耳チューブが必要な時期」、Children's Mercy、childrensmercy.org。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:付属品の成長にもかかわらずチューブが優位
鼓膜切開術チューブは、その中心的な治療的役割を背景に2025年の鼓膜切開術製品市場シェアの67.62%を占めました。このカテゴリーは鼓膜切開術製品市場の礎として引き続き機能していますが、成熟した地域ではユニット販売量が横ばいとなっています。一方、付属品および使い捨て品セグメントはCAGR 4.05%を記録しており、滅菌を保証し処置時間を短縮する処置キットのバンドル提供への移行を反映しています。
単一パス挿入器、プリロード式ブレード・チューブカートリッジ、吸引補助型可視化デバイスがこの急成長を支えています。医療提供者はオフィスワークフローに対応したターンキーパックを好み、これが消耗品および器具に関連する鼓膜切開術製品市場規模を押し上げています。デジタル耳鏡およびスマートフォン型内視鏡は、文書化および監査コンプライアンスのための即時画像取得を可能にすることで、付属品の購買パターンをさらに拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:フルオロプラスチックのイノベーションがシリコーンのリーダーシップに挑戦
シリコーンチューブは、外科医の習熟度、柔軟性および挿入のしやすさから、2025年の鼓膜切開術製品市場規模の45.15%のシェアを維持しました。しかしながら、フルオロプラスチック設計は2031年までCAGR 3.95%で市場をリードしています。その低い表面エネルギーによりバイオフィルムの形成と内腔閉塞が抑制され、機能的な留置期間が延長され再処置率が低下します。
チタンおよび新興の生体吸収性ポリマーは、多年間の換気が必要な患者や麻酔リスクが高い患者など、ニッチながら臨床的に重要な患者サブグループに対応しています。生体吸収性バリアントは抜去の必要性をなくすものであり、親および小児科医から高く評価される特徴です。審査中の薬物溶出バージョンは材料科学と薬理学を融合させ、魅力的な価値提案を提供し、鼓膜切開術製品市場内での競争的な変化を持続させています。
用途別:急性症例が需要量をけん引し、反復性疾患に成長の可能性
急性中耳炎が2025年の処置件数の57.44%をけん引し、鼓膜切開術製品市場への主要な量的貢献者としての地位を確立しています。迅速な症状緩和および伝音性難聴の予防がその臨床的魅力を支えています。
滲出性反復性中耳炎は現在より小さいシェアですが、CAGR 3.66%で加速しています。外科医は、言語発達の遅延を軽減し全身性抗生物質の暴露を減らすために、連続した滲出エピソードの後に予防的なチューブ留置を推奨することが増えています。慢性耳管機能不全をバルーン拡張またはステントシステムで治療することへの関心もチューブ需要を実質的に置き換えるものではなく、むしろ鼓膜切開術製品市場をダイナミックに維持する併用療法の機会をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のグローバル収益の45.30%を生み出し、確立された小児耳鼻咽喉科(ENT)パスウェイ、包括的な保険適用範囲、およびHummingbird TTSなどのオフィス内技術の迅速な普及から恩恵を受けています。米国では年間約70万件の処置が実施されており、局所麻酔下での留置を償還する支払者の政策が高いスループットを維持しています。ただし、特定の大都市圏での過剰使用の可能性を指摘する利用レビューが漸進的な成長を抑制しています。音響療法システムを含む補助デバイスに対するFDA承認の継続が技術パイプラインを強化し、地域のリーダーシップを維持しています。
アジア太平洋は、急速な病院建設と拡大する中産階級を背景に、CAGR 4.29%という最も活況を呈する地域として予測されています。インドの民間医療チェーンは2029年までに60億米ドルのキャパシティ追加を計画しており、中国の産業政策は国内製造と外国技術パートナーシップを奨励しています。耳鼻咽喉科(ENT)専門医の分布における格差は依然として存在しますが、遠隔メンタリングとモバイルクリニックがそのギャップを縮めており、鼓膜切開術製品市場の広範な地域浸透への転換をもたらしています。
欧州は、エビデンスに基づく介入を償還するユニバーサルヘルスケアシステムのもとで安定した成長を維持しています。一部の国の予算上限がプレミアム価格を制限していますが、臨床データに基づく調達は安全性・有効性に関する充実したドシエを持つサプライヤーを優遇しています。ラテンアメリカおよび中東・アフリカは新興フロンティアであり続けており、医学部卒業生の増加と保険適用範囲の改善が将来的な処置件数増加のパイプラインを形成する一方、マクロ経済の変動性が近期の拡大を抑制しています。これらのダイナミクスを総合すると、予測期間にわたって鼓膜切開術製品市場の地理的多様化が確保されます。

規制環境
米国では、鼓膜チューブ留置デバイスは21 CFR Part 874の下でクラスIIの耳鼻咽喉科用デバイスとして規制され、半透膜に関連する21 CFR 874.3930の分類が適用される。認可経路は主に予測機器に基づく510(k)申請に依存し、ラベリング、滅菌バリデーション、性能試験が承認の中心となる。ISO 10993-1:2018の生体適合性要件は、小児使用のための材料およびコーティングの選択の基盤となっている。注目すべき事例としては、AventaMedのSolo+ Tympanostomy Tube Deviceのクリアランス(K232702、2024年5月)と、Tusker MedicalのTula Tympanostomy Tube Delivery Deviceのクリアランス(K252436、2026年4月)、さらに製造工程変更に関するPMA補正申請(P190016/S010、2025年10月)が挙げられる。
バリューチェーン分析
鼓膜チューブのバリューチェーンは、シリコーンエラストマーやPTFEなどの特殊材料から始まり、精密部品の製造・組み立てを経て、換気チューブ、プリロード式挿入デバイス、単回使用の処置キットへと進む。エチレンオキサイド滅菌は多くの部品にとって依然として関門となる工程であり、院内処置ワークフローにおけるリードタイムとバッチリリース計画を左右する。下流では、製品はOEMの販売チームおよび地域販売代理店を通じて、病院、外来手術センター、耳鼻咽喉科の院内処置室に流通し、そこでは統合システムと信頼性の高い消耗品への需要が高まっている。FDAが審査する製造変更はリリースワークフローと供給ペースを変化させる可能性があり、2025年の部品関税や広範なサプライチェーン監視の強化により、サプライヤーは大口顧客向けにより厳格な品質認証、デュアルソーシング、在庫バッファの確保に向かうようになっている。
競争環境
市場構造は中程度に分散しており、Medtronic、OlympusおよびSmith & Nephewなどの多角化した多国籍企業と、耳鼻咽喉科(ENT)専門企業およびスタートアップが競合しています。単一企業が収益の3分の1を超えるシェアを持つことはなく、差別化されたプラットフォームが牽引力を得る余地があります。主要サプライヤーはチューブ、ブレード、吸引チップおよび可視化補助具をオフィスワークフローに対応した統合キットにバンドル化し、統合ソリューションの価格支配力を強化しています。
買収はケイパビリティのギャップを対象としており、Integra LifeSciencesによる2024年4月のAcclarentの10億米ドルでの買収は、耳鼻咽喉科(ENT)分野でのプレゼンスを拡大し、チューブポートフォリオを補完するバルーン拡張アセットを追加しました。パートナーシップも盛んであり、アジア太平洋の地域ディストリビューターが規制対応と病院アクセスと引き換えに米国のイノベーションに対する独占権を確保しています。
競争上の優位性は、実証可能な臨床経済的価値にますます依存するようになっています。麻酔リスクの低減、処置時間の短縮、または改訂率の低下を検証した研究が入札での勝利につながります。術後遠隔モニタリングダッシュボードから滲出性再発を警告する機械学習アルゴリズムまでのデジタルヘルス付加機能は、差別化を高め、鼓膜切開術製品市場を牽引する競争的な変化を持続させています。
鼓膜切開術製品業界のリーダー企業
Adept Medical Ltd
Atos Medical
Grace Medical
Integra LifeSciences Corporation
Olympus Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
鼓膜チューブ留置が病院の手術室から院内での処置へと移行するにつれ、市場は前進しており、耳鼻咽喉科クリニックや外来施設での処置を効率化する統合型・単回使用の挿入システムへの需要が拡大している。Solo+(2024年5月)やTula(2026年4月)などの院内対応プラットフォームに対する510(k)クリアランスの証拠がこの移行を裏付け、ワークフローに適合したパッケージングと標準化された滅菌キットを支えている。並行して、2026年1月のTympanostomy U-Tubeに関する研究では、評価対象コホートにおける永久穿孔率が2.08パーセントであると報告されており、滞留時間と抜去を最適化する設計への関心の高まりを裏付けている。2026年1月にはまた、チューブ形状の3Dプリンティングおよび機械学習による最適化が注目されており、鼓膜チューブ留置デバイスに対するクラスIIの規制経路との適合性を維持しつつ、より迅速な反復開発が進むことを示している。
最近の業界動向
- 2026年4月:Tusker MedicalがTula Tympanostomy Tube Delivery DeviceについてFDAの510(k)クリアランス(K252436)を取得。このクリアランスにより、耳鼻咽喉科処置における院内展開の拡大と統合ワークフローが可能となる。
- 2025年6月:AventaMed(KARL STORZ傘下企業)は、Solo+ Tympanostomy Tube Deviceについて、生後6ヵ月以上の小児患者を対象とするFDA適応の拡大を発表。この更新により、院内での単回使用挿入システムの対象となる小児セグメントが拡大した。
- 2024年4月:Integra LifeSciencesがAcclarentを約10億米ドルで買収完了。耳鼻咽喉科デバイスのポートフォリオと商業的展開範囲を拡大した。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、耳鼻咽喉科処置において鼓膜を介した一時的な換気経路を作るために使用される鼓膜チューブおよび関連する挿入器具、ならびに一般的に付属するアクセサリーおよび消耗品から生じる収益として定義される。
範囲の除外事項:補聴器の部品、診断用耳鏡、および埋込型中耳デバイスは、本市場規模の算出には含まれない。
セグメンテーション概要
- 製品別
- チューブ挿入器
- 鼓膜切開術チューブ
- 付属品および使い捨て品
- 材料別
- シリコーン
- フルオロプラスチック(テフロン)
- その他
- 用途別
- 急性中耳炎
- 滲出性反復性中耳炎
- 耳管機能不全
- 慢性鼓膜穿孔
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- その他の地域
- 北米
データソース、市場規模算出、およびバリデーション
デスクリサーチ
デスクワークは、中耳炎および鼓膜チューブ処置に関する需要背景の構築から始まり、それを製品使用状況と価格設定に結び付けていく。中耳炎に関するCDCの資料、関連する場合のWHOの保健統計、および処置動向やケアアクセスの指標に関するOECDの保健データなどの公的な保健・統計ソースを参照する。
前提条件を確実な根拠に基づかせるため、米国FDAのデバイスデータベースや安全性通知、さらにチューブ選択、再手術率、典型的なケアパスウェイを記述する公表済みの臨床ガイドラインおよび査読済みの耳鼻咽喉科文献などの製品・規制に関する背景情報も確認する。企業の開示資料、投資家向け説明資料、信頼性の高い報道、および公開の入札公告についても、混合比の変化や流通パターンを検証する上で有用な場合には確認する。企業財務データや特許データベースについては、ポートフォリオやタイムラインの変化を明確化するために、有料サブスクリプションを選択的に利用する。ここに挙げたソースは例示であり、データポイントの収集、相互確認、明確化のために他にも多くの公的および有料の参考資料が使用された。
一次インタビューおよび調査
一次調査は、最終的な集計を確定する前に、処置件数、典型的なキット内容、およびチャネル別の価格変動を検証するために使用される。APAC、EMEA、南北アメリカ地域の製造業者、販売代理店、耳鼻咽喉科臨床医、調達・資材担当チームなど幅広い関係者に聞き取りを行い、デスクリサーチで得られた情報の空白を埋め、前提条件を三角測量的に検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):14% | APAC:44% |
| ミドルティア:53% | 機能・部門リーダー:33% | EMEA:32% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ:24% |
市場規模算出および予測
市場規模の算出は、地域別に処置件数および治療対象患者数の指標を再構築し、それを症例当たりの使用率を用いて製品需要に変換するトップダウン方式を基本としている。これらの合計値は、チャネル別の抽出ASPと販売数量の掛け算や、限定された国のサプライヤー・販売代理店の集計といった選択的なボトムアップ方式による近似値と照合し、最終数値の妥当性を確認する。
モデルに影響を与える主要な入力要素には、中耳炎の罹患率と再発パターン、ケア環境別の鼓膜チューブ処置件数、チューブ交換・再手術の頻度、処置当たりの平均使用チューブ数、および病院と外来手術センター間で観察される移行が含まれる。価格設定は、チューブ、挿入器具、アクセサリー・消耗品を分離する単純なASPロジックを通じて処理され、その上でインタビューによって検証された地域別の構成比とインフレ前提を適用する。
予測に際しては、処置回復サイクルや価格設定が滑らかな線ではなく段階的に変化する傾向があるため、中心シナリオを軸としたシナリオ分析を用いる。前提条件は、臨床実践パターンおよび償還圧力の確認を伴いながら引き継がれる。国別データが乏しい場合は、近隣市場の代替指標を適用し、専門家のフィードバックによる補正を行った上で採用する。
データバリデーションと更新サイクル
出力結果は、処置活動の方向性、価格変動、およびケア環境別の予想される構成比といった独立した指標間の三角測量によって検証される。差異が生じた場合は、まず根本的な要因を再確認し、季節性や一時的な発注では説明できない場合には情報源への再確認を行う。
承認前には、地域および国レベルでの妥当性チェックを含む複数段階のアナリストレビュー、および通貨換算の整合性に関する最終確認をモデルに対して実施する。レポートは年次で更新され、大幅な価格変動、規制の変化、または顕著な処置の中断といった重大な事象が発生した場合には、臨時の更新が行われる。その後、クライアントが最新の見解を受け取れるよう、納品前の最終確認を実施する。
Mordor Intelligenceの鼓膜チューブ製品市場規模と他の公表推定値との比較
鼓膜チューブ製品の公表市場規模は、製品名が同じように見えても、対象品目や時期の選択が一致していないために差異が生じることがある。通貨換算に使用される年、平均販売価格の推移の方法、そしてケア環境間で処置件数がどのように検証されているかが、通常最大の差異要因となる。
本調査では、更新頻度と通貨のタイミングを能動的な入力要素として扱い、ASPはチャネルからのフィードバックと構成比の確認を通じて更新されており、固定値として保持されてはいない。これが、一部の保守的なスナップショットよりも総額が高くなる理由の一つであり、Mordor Intelligenceが採用したモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 158.46 M (2026) | |
| 医療分析企業A | USD 90.08 M (2024) | より早い基準年と限定的な価格構築を用いており、成長プロファイルからは、ケア環境の構成比変化および対象期間後のASP変動に対する調整が限定的であることが示唆される。 |
| 業界出版社B | USD 95.80 M (2024) | 市場を単一年のスナップショットとより短い予測期間に固定しており、更新サイクルが最近の処置正常化に整合していない場合、後年の価格および構成比への影響を過小評価する可能性がある。 |
全体として、この差異は主に時期の選択、および価格と処置件数の指標がどのように更新されているかによって説明される。範囲をチューブ、挿入器具、および一般的に付属する消耗品に限定し、その上で反復的な確認によって数量とASPの変動を検証することで、当社の推定値は明確な需要要因および価格要因にまで遡って追跡可能な状態を保っている。


レポートで回答されている主要な質問
鼓膜切開術製品市場の現在の規模はいくらですか?
鼓膜切開術製品市場規模は2026年に1億5,846万米ドルであり、2031年までに1億8,422万米ドルに成長する見込みです。
鼓膜切開術製品市場における主要企業は誰ですか?
Adept Medical Ltd、Atos Medical、Grace Medical、Integra LifeSciences CorporationおよびOlympus Corporationが鼓膜切開術製品市場において事業を展開する主要企業です。
鼓膜切開術製品市場において最も成長が速い地域はどこですか?
アジア太平洋は予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
鼓膜切開術製品市場において最大のシェアを有する地域はどこですか?
北米は、成熟した償還制度と高い処置件数を背景にグローバル収益の45.30%を占めています。
最も速く成長している製品カテゴリーはどれですか?
単一パス挿入器および処置キットを含む付属品および使い捨て品は、2031年までCAGR 4.05%で拡大する見込みです。
最終更新日:



