
吻合デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
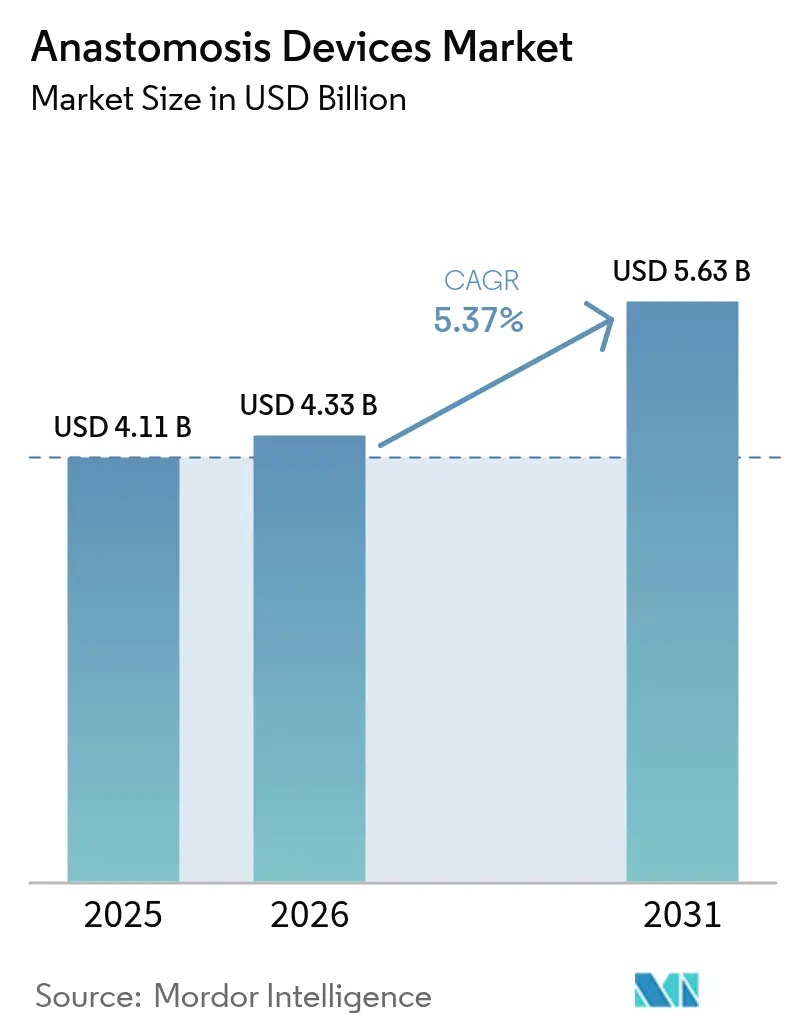
| 市場規模 (2026) | 4.33 十億米ドル |
| 市場規模 (2031) | 5.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.37 % |
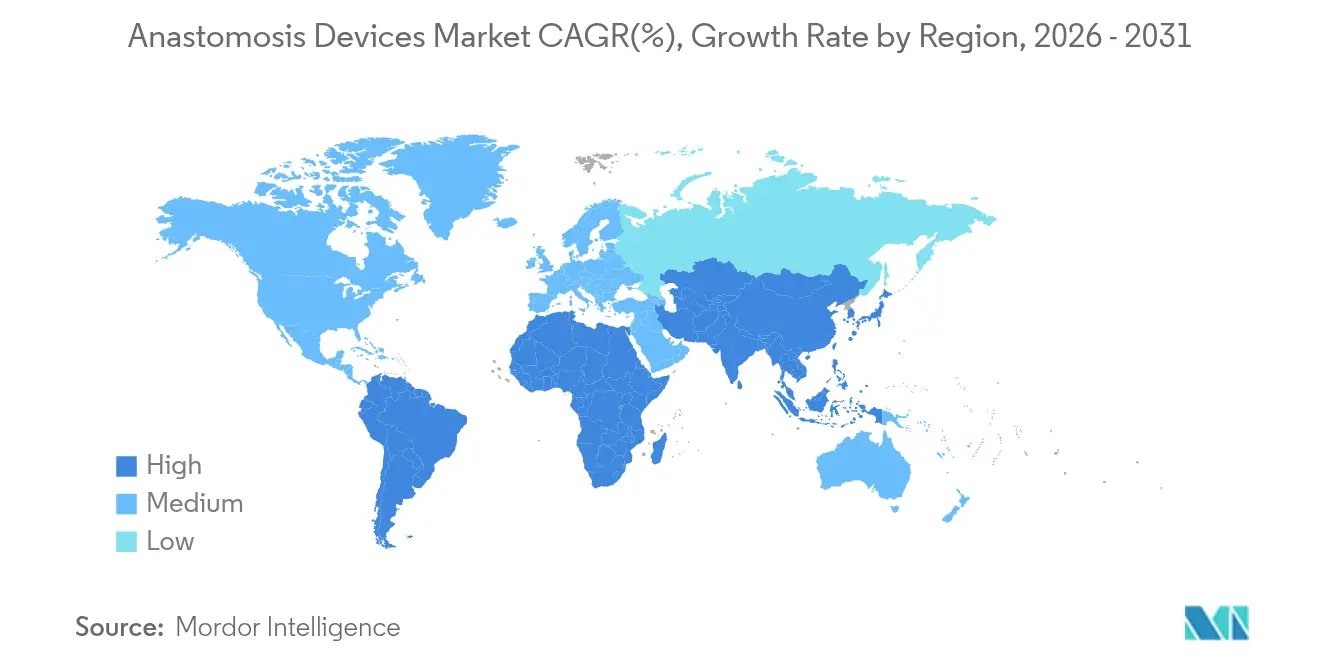
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
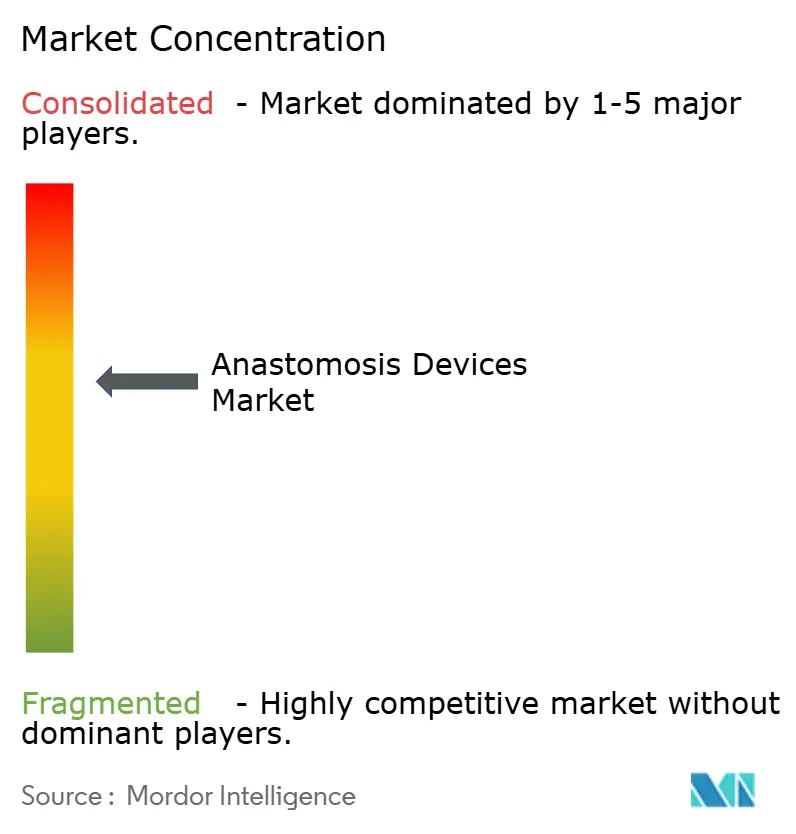
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる吻合デバイス市場分析
2026年の吻合デバイス市場規模は43億3,000万米ドルと推定され、2025年の41億1,000万米ドルから成長し、2031年には56億3,000万米ドルと予測されており、2026年〜2031年にかけて5.37%のCAGRで成長します。心臓血管外科、消化管外科、肥満症外科における信頼性の高い組織接合ソリューションへの安定した需要がこの拡大を支えています。成長の勢いは、ロボット支援コネクターの急速な普及、バイオ吸収性素材およびハイドロゲル素材の利用拡大、ならびに高齢化人口における安定した手術件数から生まれています。メーカーはAI対応ステープリングプラットフォームおよび縫合不要の磁気デバイスへのR&D予算を集中させており、これらはより迅速な治癒と漏れの低減を実現すると期待されています。同時に、ケアが外来環境へシフトしており、外来手術センター(ASC)が所要時間を短縮する軽量の単回使用システムを指定するようになっています。しかし、リコールおよび価値に基づくケアにおける価格圧力が全体的な収益加速を緩和しています。
主要レポートの要点
- 製品タイプ別では、外科用ステープラーが2025年の吻合デバイス市場シェアの40.78%をリードし、圧縮・磁気リング&クリップは2031年にかけて7.55%のCAGRで拡大すると予測されています。
- 使用方法別では、使い捨てが2025年の吻合デバイス市場規模の67.92%を占め、再使用可能プラットフォームは2031年にかけて7.24%のCAGRが見込まれています。
- デバイス技術別では、手動システムが2025年の収益シェアの47.76%を保持し、ロボット支援および自動化コネクターは2031年にかけて8.88%のCAGRが見込まれています。
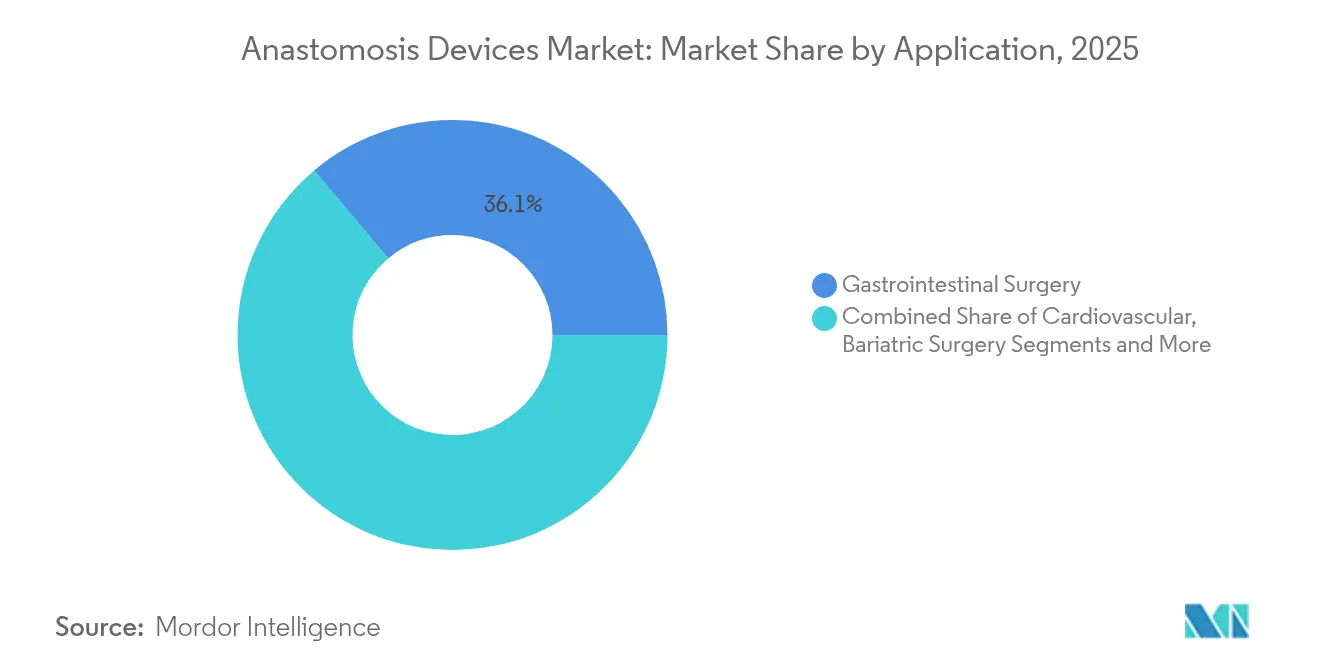
- 用途別では、消化管外科が2025年の収益の36.12%を占め、肥満症および代謝手術は2031年にかけて9.04%のCAGRで最も急速な成長軌道を示しています。
- エンドユーザー別では、病院が2025年のグローバル売上の68.74%を占め、ASCは2031年にかけて8.33%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の38.12%を占め、アジア太平洋地域が2031年にかけて8.55%のCAGRで最も急速に成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの推定影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手術件数の増加と慢性疾患負担の増大 | +1.2% | グローバル(北米、ヨーロッパ、日本で特に顕著) | 長期(4年以上) |
| 低侵襲ステープリングおよびシーラント技術の採用拡大 | +0.9% | 北米とEUがリード、アジア太平洋が急速に追随 | 中期(2〜4年) |
| 外科用ステープリングおよび縫合デバイスにおける技術進歩 | +0.8% | グローバル(R&Dセンターは米国、ドイツ、中国) | 中期(2〜4年) |
| 縫合不要の磁気デバイスおよびニチノール圧縮デバイスの台頭 | +0.6% | アジア太平洋を中心に、中東・アフリカおよびラテンアメリカへ波及 | 長期(4年以上) |
| 自動血管吻合を可能にするロボット支援技術 | +0.7% | 北米とEU、アジア太平洋プレミアム市場へ拡大 | 中期(2〜4年) |
| 術後合併症に関する価値に基づくケアへの注目 | +0.5% | 北米がリード、EUが後続 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
手術件数の増加と慢性疾患負担の増大
高齢化が進み、肥満、糖尿病、心臓血管疾患が先進国および新興国の双方で拡大するにつれ、外科手術件数は増加し続けています。CMS(メディケア・メディケイドサービスセンター)は2025年のASC支払い総額として74億米ドルを提案しており、これは2024年比で2億200万米ドルの増加であり、ASCリストに20件の追加手術が加えられることで、ケースのスループット向上を示しています。[1]メディケア・メディケイドサービスセンター、「CMSが2025年メディケア支払いルール案を公表」、ascfocus.orgSADI-Sのような単吻合肥満症技術は中国のコホートで糖尿病の完全寛解をもたらし、手術の有効性と需要を裏付けています。各追加ケースは複数の組織接合に相当し、吻合デバイス市場製品の単位消費量を押し上げます。並行して、ロボットプラットフォームが複雑な消化管再建術の適応を拡大し、間接的にデバイス使用量を増加させています。したがって、病院とASCはいずれも、増加するケースロードに対応するため円形ステープラー、直線カッター、磁気リングの在庫を補充しています。
低侵襲ステープリングおよびシーラント技術の採用拡大
腹腔鏡手術およびロボット手術のワークフローはトラウマを軽減し回復を短縮するため、外科医は電動ステープラー、スマートシーラント、アーティキュレーションリロードをますます好むようになっています。ETHICONのECHELON電動ステープラーは、手動品と比較して出血合併症を73%、漏れを85%削減しました。Intuitive SurgicalのSureFormは120°のアーティキュレーションとSmartFire組織感知機能を備え、均一なクランプ圧力とステープル形成を確保しています。[2]Intuitive Surgical、「SmartFire搭載SureFormステープラー」、intuitive.comこれらの性能向上はプレミアム価格設定を正当化し、吻合デバイス市場の一桁中盤の成長維持を支えています。Lexington Medicalが35か国における低侵襲ステープラーの流通拡大のために成長資金を調達したことに示されるように、投資家の信頼は明白です。ロボティクスとインテリジェントファスタリングの融合は、後発参入者に対する技術的障壁を高める一方で、臨床成績を向上させています。
外科用ステープリングおよび縫合デバイスにおける技術進歩
イノベーションは今や、漸進的な微調整ではなく、漏れ軽減とワークフロー効率における革新的な飛躍を目指しています。MedtronicのTriple-Staple技術を搭載したEEA円形ステープラーは、競合システムと比較して漏れを80%削減し、灌流を140%向上させました。ColonPROなどのAI駆動ソフトウェアは大腸内視鏡検査中のポリープ検出精度を9%向上させており、術中吻合品質においても同様の向上が期待されます。研究者らはまた、患者の解剖学的構造に合わせた生分解性血管ステープラーを3Dプリントしており、カスタムインプラントを予兆しています。センサー搭載クランプはすでにリアルタイムの圧縮指標を提供し、外科医が発射の判断を微調整するのに役立てています。これらのアップグレードは総体として、吻合デバイス市場におけるプレミアムシステムへの長期的な需要を確固たるものにしています。
縫合不要の磁気デバイスおよびニチノール圧縮デバイスの台頭
磁気圧縮デバイスおよびニチノールリングは、永久的な金属製ステープルを残すことなく組織端を再整列させます。GI Windows Medicalは小腸吻合用に設計された自己形成磁気デバイスについてFDAのブレークスルー指定を獲得し、商業化への道筋を加速させました。[3]GI Windows Medical、「米国FDAが自己形成磁気圧縮デバイスにブレークスルー指定を付与」、gsmedtech.comMagDIシステムはその後、十二指腸回腸バイパス作成についてクラスII適合認証を取得し、磁気デバイスの規制承認を証明しました。ニチノールの形状記憶特性により、組織が膨張する際に均一な圧力を加える自己拡張型カプラーが実現し、漏れのない治癒を促進します。新興のバイオ吸収性磁石は、治癒完了後に異物リスクをさらに最小化します。外科医は現在、これらの縫合不要システムを繊細な小児科、肥満症、移植症例の魅力的なソリューションと見なしており、吻合デバイス市場における専門需要を高めています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの推定影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カテーテルベースの代替手術へのシフトによるCABG件数の減少 | -0.8% | 北米とEU | 中期(2〜4年) |
| 高い資本コストと高度なステープラー/コネクターの単回使用コスト | -0.6% | グローバル(コスト敏感市場で特に顕著) | 短期(2年以下) |
| デバイスの誤作動およびリコールによる外科医の信頼への影響 | -0.4% | グローバル(米国/EUにおける規制上の注目) | 短期(2年以下) |
| バイオ吸収性接着剤の承認を遅らせる臨床エビデンスの不足 | -0.3% | グローバル(規制閾値に差異) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カテーテルベースの代替手術へのシフトによるCABG件数の減少
経皮的冠動脈インターベンション(PCI)およびTAVRは、かつてオープンバイパス術が対象としていた冠動脈疾患および弁膜症を治療するようになり、外科手術件数を削減しています。Boston Scientificの心臓血管収益は、インターベンション心臓病学の需要により2025年第1四半期に26.2%急増しました。MedtronicのEvolut FX+は冠動脈アクセスを容易にする設計でFDA承認を取得し、患者を外科的グラフト手術からさらに遠ざけています。成熟市場の心臓血管外科医は血管ステープラーおよびカプラーの使用頻度が低下しており、吻合デバイス市場の高価値セグメントの一つを停滞させています。新興国はカテーテル検査室インフラが限られているためCABGに依然として依存しており、この減少を部分的に相殺しています。
高い資本コストと高度なステープラー/コネクターの単回使用コスト
償還の増加がインフレに追いつかないため、手術予算は依然として逼迫しています。ある研究では、ロボットステープリングのコストは1ケースあたり1,500〜2,000ユーロであるのに対し、手縫いは54ユーロに過ぎないことが示されました。CMSの2025年ASC料率の2.6%の更新は僅かな緩和に過ぎません。病院はリアルタイムのコストダッシュボードを試験導入しており、胸腔鏡下手術の使い捨て品費用を22.7%削減しました。高い初期費用および1ケースあたりのコストが次世代コネクターの普及を遅らせており、特に中所得国においてその傾向が顕著であり、吻合デバイス市場の収益拡大を緩やかにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
使用方法別:
使い捨てが引き続き優勢、再使用可能が存在感を増す使い捨ては、再処理不要の利便性と厳格な感染管理プロトコルに後押しされ、2025年の吻合デバイス市場シェアの67.92%を確保しました。病院は予測可能なターンアラウンドと簡略化された物流を評価しており、特に高い手術件数が中央滅菌部門に負荷をかける場合に有効です。多くの施設では単回使用ステープラーを手術セットに組み込み、セットアップと在庫管理を合理化しています。しかし、環境への注目の高まりと予算管理により、調達チームは再使用可能なローダーと強化リロードカートリッジへと方向転換しています。再使用可能セグメントは7.24%のCAGRで成長しており、低温滅菌と検証済み洗浄ワークフローの成熟が反映されています。高件数のASCでは、ケース数が特定の損益分岐点を超えた場合に総所有コストが低くなることを計算しており、このセグメントの見通しを改善しています。
外科医は当初、再使用可能なジョーとナイフエッジの信頼性に懸念を示していましたが、繰り返しの設計改良により、ステープルラインの品質を損なうことなく50回以上の滅菌サイクルに耐えられるようになっています。ベンダー管理在庫を伴う資本購入モデルにより、採用のハードルがさらに低下しています。予測期間を通じて使い捨てが吻合デバイス市場を支配し続ける一方で、単回使用リロードと再使用可能ハンドルを組み合わせたデュアルトラック戦略が一般化しており、特にヨーロッパのエコ意識の高い施設において顕著です。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
ステープラーがリード、圧縮デバイスが加速ステープラーは2025年の収益の40.78%を生み出し、数十年にわたるアウトカムデータと外科医の習熟度のおかげでデフォルトの選択肢であり続けています。最新の直線型および円形バリアントは、三列ステープル、可変高さクローズドアンビルデザイン、組織抵抗を最小化する改良ナイフブレードを誇ります。競争力ベンチマークでは、ETHICON PROXIMATEリニアカッターが他ブランドと比較して34%高い漏れ圧力閾値を達成しています。継続的な改良が、直腸大腸、肥満症、胸部分野における持続的な需要を確保し、既存サプライヤーの価値を支えています。
圧縮および磁気リング&クリップは、現時点では金額規模が小さいものの、2031年にかけて7.55%のCAGRで他のカテゴリーを上回るペースで成長しています。FDAのブレークスルー指定は臨床的な有望性を示しており、初期研究では炎症反応の低下と硬質金属アーチファクトの残留排除が明らかになっています。縫合不要の圧縮は、成長への適応と最小限のインプラント負担を優先する小児科および移植外科医に支持されています。動物モデルおよび初期の人体試験での成功事例が、より広範な償還承認への道を開き、吻合デバイス市場に新たな勢いをもたらしています。
デバイス技術別:
手動が持続し、ロボティクスが急上昇手動システムは2025年の収益シェアの47.76%を維持しており、直接的な触覚フィードバックが異質な組織全体にわたるバイト深度とテンションの調整において依然として不可欠であるためです。外科医はまた、発射直後の出血に即座に対処できる能力を評価しており、この点は自動化にとって依然として課題です。電動ステープラーは便利さと外科医のコントロールを橋渡しし、特に長い肥満症スリーブにおいて有益な握力の低減をもたらします。
ロボット支援コネクターは8.88%のCAGRで最も急速に成長しているセグメントであり、精密なアーティキュレーションとデータ豊富なインターフェースのおかげです。da VinciのSureFormは120°のアーティキュレーションを提供し、再スコーピングなしで骨盤深部の吻合を可能にします。自動化コネクターは現在試験段階に入っており、バイト間の距離を標準化し完璧な管腔整列を確保することを目的としています。資本集約的ではあるものの、これらのイノベーションは吻合デバイス市場において早期採用曲線を牽引する有力な学術センターを引き付けています。
材料別:
金属の信頼性がバイオ吸収性材料に挑戦される金属フレーム(主にステンレス鋼、チタン、ニチノール)は、強度と耐食性により2025年の売上の53.91%を支えました。ニチノールの形状記憶特性により、カプラーが穏やかに拡張し、外科医の細かい管理なしに端部を整列させます。しかし、金属の恒久性は画像検査における長期的なアーチファクトの懸念と、小児科における成長関連合併症を招きます。その結果、バイオ吸収性ポリマーおよびハイドロゲル複合材料が、治癒完了後に溶解する一時的なサポートを提供することで8.72%のCAGRで伸長しています。海洋由来のインスパイアを受けたハイドロゲルバリアは、動物の吻合において血管新生の改善と癒着の減少を示しました。加工技術の進歩が機械的閾値を高め、バイオ吸収性材料が吻合デバイス市場において金属の優位性に迫りつつあります。
PEEKおよびポリプロピレンなどのポリマー代替材料は、放射線透過性が術後の画像検査を容易にするニッチな用途に対応しています。抗炎症剤や成長因子を放出する薬剤溶出層が差別化を深化させています。サプライヤーがスケーラブルな押し出し成形ラインおよび3Dプリントラインを確立するにつれて、金属とのコスト差が縮小し、バイオ吸収性材料が商業的に魅力的な選択肢となっています。
用途別:
消化管外科の優位性、肥満症外科の勢い消化管(GI)外科は2025年の収益の36.12%を占め、大腸癌、クローン病、潰瘍性大腸炎における大量の手術件数から恩恵を受けています。多区画切除術では多くの場合2か所以上の吻合が必要となり、1ケースあたりのデバイス数が増加します。強化回復プロトコルは高額な再入院を回避するために漏れのないステープルラインを優先しており、このセグメントの吻合デバイス市場規模内におけるプレミアムリロードへの安定した需要を確保しています。
肥満症および代謝手術は世界的な肥満の蔓延に後押しされ、9.04%のCAGRで最も急速に拡大しています。スリーブ胃切除術およびSADI-S手術はいずれも長いステープルラインと1か所の重要な十二指腸回腸接合を必要とします。中国における初期経験ではゼロ漏れ関連死亡率が報告され、外科医の信頼が高まっています。BMI上昇プロファイルを持つ新興国が肥満症外科の償還を開始しており、対象となる患者数が拡大しています。心臓血管、臓器移植、透析アクセスは依然として重要なものの成長速度は遅く、高い平均販売価格(ASP)を持つ専門コネクターを必要とします。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が基盤を維持、ASCが成長をリード病院は2025年の世界収益の68.74%を吸収しており、高重症度の再建術、外傷、移植症例において幅広いデバイスカタログをすぐに利用できる体制が求められているためです。集中購買により大量割引が交渉され、ベンダーの標準化が促進されます。トレーニングフェローシップにより研修医がブランドシステムに習熟し、吻合デバイス市場における施設内の忠誠心が強化されます。
しかし、ASCは支払者が入院患者の償還を圧縮するにつれて8.33%のCAGRで急速に成長しています。CMSの2025年提案はASC支払い総額を74億米ドルへ引き上げ、適用リストに20の手術を追加します。外科医は迅速なターンオーバーと患者満足度を高く評価し、施設運営者は低い施設管理費を重視しています。デバイスメーカーはASCのフロアプランに合わせたコンパクトな無菌パックキットを開発し、この成長市場を取り込もうとしています。肥満症または大腸直腸ケアに特化したスペシャリティクリニックがさらにチャネルを多様化させ、アウトカムの差別化のために先進材料を採用しています。
地域分析
北米吻合デバイス市場
北米は2025年に世界収益の38.12%を占め、集積したR&Dクラスター、早期技術導入、および強固な償還経路に支えられている。FDAのブレークスルー認定および510(k)プログラムは、新型圧縮デバイスの市場投入までの期間を短縮し、大規模な統合医療ネットワークが複数の州にわたる迅速な展開を可能にしている。一方、価値基づく購買は価格への下押し圧力をもたらしており、サプライヤーは利益率を維持するために再入院率および縫合不全率の低減に関するエビデンスを強調することを余儀なくされている。
欧州吻合デバイス市場
欧州は、国別調達規則および医療機器規制の強化されたエビデンス要件によって形成された、強力ながらも多様な需要を示している。ドイツとフランスは病院の高い設備投資予算を背景にロボット支援ステープリングの導入を推進しているのに対し、南欧の医療システムはコスト効率を優先している。ブレグジット後の規制上の乖離により英国での個別認証が必要となり、製品投入のタイムラインが長期化し、吻合デバイス市場における短期的な成長を緩やかに抑制している。
アジア太平洋吻合デバイス市場
アジア太平洋地域は、可処分所得の増加、インフラ拡充、および政府による医療投資を背景に、2031年までのCAGRが8.55%と最も高い成長率を記録している。中国の一施設における827例のロボット支援SADI-S患者の後ろ向き分析では、合併症発生率が胃バイパス術と同等であることが示され、現地の技術水準が検証された。日本の超高齢化社会は、血管および消化管吻合における縫合不全防止の需要を高めており、韓国の医療ツーリズムクラスターは海外患者を誘致するために最先端のステープラーを採用している。インドは2024年にマーケティング行動規範を施行し、多国籍企業の参入を促す規制監督の成熟を示している。多様な所得層が、プレミアムなロボット用リロードと経済的な手動ステープラーへの並行需要を生み出し、吻合デバイス市場のフットプリントを拡大している。

規制環境
米国では、吻合デバイスはリスクに応じて複数のFDA承認経路にまたがっている。多くのステープラー、縫合材、クリップは510(k)を通じて認可されるが、特定の専門的な吻合デバイス、例えば小児食道閉鎖症デバイスは21 CFR 876.5980に基づきクラスIIIに分類され、Humanitarian Device Exemptionの要件を経る高リスクのままである。2026年2月には重要なコンプライアンス上の変更が発生し、FDAの品質マネジメントシステム規則(QMSR)が施行された。これによりデバイスメーカーの品質システムに関する要求事項がISO 13485:2016との整合性を強め、米国市場向けのグローバルな製造ネットワーク全体において、文書化、サプライヤー管理、市販後プロセスの基準が引き上げられた。
欧州では、EU医療機器規則(EU)2017/745が、より厳格な臨床的エビデンスと適合性評価の要求事項を推進し続けている。これはステープリングや新規の圧縮技術における製品変更やラインエクステンションのタイムラインとコストに影響を及ぼしている。2026年3月、欧州委員会は委任規則C(2026) 1798およびC(2026) 1809を採択し、確立された技術(Well-Established Technologies, WET)に対する緩和措置を拡大し、適用除外となるデバイス種別の数を約67種類まで増加させた。これにより、吻合ワークフローで使用される特定の確立されたデバイスカテゴリーおよびコンポーネントについて、より明確で負担の少ない経路が生まれている。規格の階層では、ISO 20417:2026がデバイスの識別とラベリングに関する一般要求事項を更新し、病院や外来手術センターが使用するIFU内容、トレーサビリティ、包装ラベルに影響を与える世界的に一貫した期待をさらに強化した。
バリューチェーン分析
吻合デバイスのバリューチェーンは、専門的な原材料および部品から始まる。これには医療グレードの金属(圧縮リングやカプラー用のニチノールなど)、ポリマー、そして新しいシーラントやスキャフォールドのコンセプトで使用される生体吸収性・ハイドロゲル系化学物質が含まれる。これらの原材料は、レーザー切断、ワイヤー引き抜き、インサート成形(金属とシリコーンの界面用)、組立、検証試験といった精密製造工程に移行する。委託開発製造(CDM)パートナーは、プロセス検証、生体適合性の準備、スケールアップにしばしば関与する。
品質管理とトレーサビリティは、OEMがQMSRの下でのFDAの期待とISO 13485:2016の枠組みに業務を整合させる中で、バリューチェーンにおける中心的な要件となっている。OEMはまた、市販前申請と市販後調査の両方を支援するため、デバイス履歴記録とサプライヤー適格性評価を維持している。商業化はその後、病院や共同購入体制への直接販売に続き、多くの非米国市場では販売代理店や入札チャネルが用いられる。利用は、消化器、肥満外科、心血管、透析アクセスの各領域における手術用パックの構成やプリファレンスカードの標準化によって形作られ、圧縮方式や磁気方式のプラットフォームでは、より厳密な許容誤差と専門部品の供給を要するため、専門材料の供給制約やニッチな工程における生産能力の限界が生産を遅延させ、コスト管理を複雑化させる摩擦点が上流で発生しやすい。下流では、外来手術センターからの需要が滅菌済み単回使用キットと信頼性の高い物流を求めるため、メーカーはより厳密な在庫計画へ向かい、可能な場合には地域内またはニアショアでの組立・包装を行い、リードタイムと貿易関連のコスト変動性を低減させている。
競争環境
吻合デバイス市場は中程度に集中しています。Medtronic、Johnson & Johnson、Boston Scientificは広範な特許ポートフォリオ、グローバルサービスチーム、定期的なリロード収益を活用して病院との契約を確保しています。Boston ScientificのSilk Road Medicalへの12億6,000万米ドルの買収は脳血管アクセスにおけるポジションを強化し、脳卒中予防デバイスと吻合の専門知識を融合させました。Merit Medicalの1億2,000万米ドルのBiolife買収は止血製品の範囲を拡大し、吻合後ケアの補完的なサービスを強化しました。
技術による差別化が新規参入者の展望を形成しています。Phraxisは2025年5月に透析アクセス用の最小侵襲的フィステルカプラーであるEndoforceコネクターについてFDA認証を取得し、ニッチなイノベーションが既存企業の壁を打ち破ることができることを示しました。GI WindowsとOssioはそれぞれ磁気ステープルおよびバイオインテグレーティブステープルの人体データ確保に向けて競争しており、ディスラプターとして自らを位置付けています。一方、大手戦略企業はエコシステム戦略を追求しており:Karl StorzはAsensus Surgicalの買収に合意し、ステープリングポートフォリオと融合するデジタル腹腔鏡のインサイトを取り込みました。
地域メーカーも台頭しています。国内調達クォータに支援された中国のOEMメーカーは、コスト競争力のある手動ステープラーを提供し中堅病院を獲得しています。インドの企業は持続可能性の義務に沿った再使用可能プラットフォームを強調しています。競争の激しさはプレミアム技術の戦いと価格主導の競争に及んでおり、予測期間を通じてイノベーションパイプラインが強固であり続けることを確保しています。
吻合デバイス産業のリーダー企業
Medtronic plc
Johnson & Johnson
Baxter
B. Braun SE
Boston Scientific Corp
- 注:主要企業の掲載順は順位を示すものではありません。
吻合デバイス市場
- Medtronic
- Johnson & Johnson
- Baxter
- Boston Scientific
- B. Braun
- Getinge
- LivaNova plc
- Beckton Dickinson
- Intuitive Surgical
- Meril Life Sciences
- Teleflex
- Cook Group
- Smiths Group
- Stryker
- Terumo
- AtriCure
- W. L. Gore & Associates
- Peters Surgical
- Zimmer Biomet
- Conmed
- Purple Surgical
- Phraxis Inc.

市場機会と将来展望
主要な機会領域は、従来のステープリングや縫合から、無縫合・圧縮ベースの吻合への移行であり、より明確な規制上の合図と拡大するエビデンス基盤に支えられている。2026年1月、米国FDAは自己形成型磁気システム(Flexagon Plus OTOLoc)に対して一般外科および形成外科用途での510(k)認可(K253550)を付与し、磁気ベースのコンセプトが適切に位置付けられれば主流の認可経路にアクセスできることを裏付けた。2026年の開発活動もパイプラインを拡大させ、腹腔鏡下消化管体内吻合デバイスのファーストインヒューマン実現可能性試験(Seger Surgical Solutions、NCT07508592)や、欧州および南米における大腸吻合用磁気圧縮システムを評価する多施設試験(GT Metabolic Solutions、NCT07431723)が含まれ、これにより既存のステープリング系企業を超えて競合構図が拡大している。
もう一つのホワイトスペースは、リーク予防と手術時間の圧縮が購買決定に影響を与える環境でのワークフローの簡素化であり、これは外来移行が続く中で特に重要である。ロボット支援型・自動化コネクタは、体内操作時の縫合位置、圧縮、ステープル形成の標準化に寄与できるため、研究開発と臨床上の注目を集めている。これは、主要なロボットエコシステムで参照されているデータ豊富なステープリングプラットフォームや組織検知機能への市場シフトと合致する。透析アクセスやその他の血管応用分野では、剥離を減らし吻合作成を効率化する低侵襲コネクタが隣接的な成長領域を代表し、血管内静脈吻合の代替手段を可能にする最近のFDAの対応がこれを支えている。これらのテーマを通じて、新規の接続機構(磁気式または圧縮式)を拡張可能な製造、滅菌対応の包装、そして価値ベースの調達に適合するエビデンスと組み合わせられるサプライヤーは、価格競争のみに依存せずに病院やASCでシェアを獲得できる。
Recent Industry Developments in 吻合デバイス市場
- 2026年6月:MedtronicはScientia Vascularの買収を5億5,000万米ドルで完了し、神経血管アクセスおよび治療用ポートフォリオを拡大した。吻合分野に限定されないものの、この取引はMedtronicのカテーテルから開腹手術に至るより広範なエコシステムを強化し、複雑な外科的・血管内環境で使用される実現技術を束ねる能力を強化している。
- 2025年11月:Medtronicは、消化管吻合用のTri-Staple技術を搭載したSignia Circular Staplerの限定発売を発表した。この発売により、同社のスマートステープリングポートフォリオが円形手術用途に拡大し、消化器手術におけるステープルライン性能と術中操作性の差別化を支えている。
- 2025年5月:Phraxis Inc.は、透析アクセスにおける血管内静脈吻合用のEndoForce Connectorについて米国FDAの承認を取得した。この承認は、低侵襲吻合作成の代替手段に対する規制上の進展を示し、血管アクセスワークフローにおける従来の外科的アプローチへの競争圧力を高めている。


吻合デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、開腹および低侵襲手術中に、主に血管や消化管の一部などの中空構造体同士を内部的に接続するために外科医が使用する医療機器の価値を対象とする。
対象範囲の除外:獣医用の吻合器具、外科医トレーニング用モデル、小売の家庭用創傷閉鎖キットは除外する。
セグメンテーション概要
- 使用方法別
- 使い捨て
- 再使用可能
- 製品タイプ別
- 外科用ステープラー
- 外科用縫合糸
- 外科用シーラントおよび接着剤
- 圧縮・磁気リング&クリップ
- デバイス技術別
- 手動
- 電動
- ロボット支援・自動化コネクター
- 材料別
- 金属製(ステンレス鋼、チタン、ニチノール)
- ポリマー(PP、ABS、PEEK)
- バイオ吸収性・ハイドロゲル
- 用途別
- 心臓血管外科
- 消化管外科
- 肥満症・代謝外科
- 臓器移植・透析アクセス
- その他(胸部外科、神経外科、泌尿器科)
- エンドユーザー別
- 病院
- 外来手術センター
- スペシャリティクリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南アメリカ
- ブラジル
- アルゼンチン
- その他の南アメリカ
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、手技とデバイスの文脈を整理することから始まり、それを測定可能な需要シグナルと供給パターンに変換した。米国CDC、世界保健機関、OECDの保健統計といった公的健康関連ソースは、吻合需要に影響を与える手術件数、疾病負荷、医療提供の変化を把握するのに役立った。
また、FDAのリコールおよび安全性に関する通知、査読済みの外科・アウトカム関連学術誌、大腸・心臓・血管外科の専門学会による手技ガイダンスなどの参考資料も確認した。供給側では、企業の開示資料、投資家向け説明資料、年次報告書、信頼できる報道を用いて、製品の位置付け、価格動向、製造規模を把握した。必要に応じて、企業財務データや特許データベースの有料サブスクリプションを利用し、収益構成の指標や技術集約度を相互検証した。ここに記載したソースは例示であり、調査の過程でデータポイントを収集、検証、明確化するために、追加の公的および有料の参考資料も使用した。
一次インタビューおよび調査
一次調査は、実際の手術室で何が購入されているか、そして地域や医療現場によって価格がどのように変動するかを検証することに重点を置いた。APAC、EMEA、南北アメリカ各地の病院調達・価値分析関係者、外科医および手術室看護師、デバイス販売関係者と対話し、デバイス採用パターンを確認し、公開データのみでは解決できなかった仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):12% | APAC:38% |
| ミドルティア:61% | 機能/部門リーダー:42% | EMEA:37% |
| 小規模プレイヤー:14% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、主要な吻合を多く伴う手術について手技件数プールを再構築するトップダウン方式から始まり、その後、医療現場ごとの利用率を用いてデバイス需要に変換した。この変換は、大腸切除術や肥満外科手術の件数、関連するCABGや弁関連手術、開腹と低侵襲アプローチの割合、そして症例ごとに使用される典型的なデバイス(ステープラー、縫合材、シーラント、リング、または自動化システム)といった実用的な入力値を基準とした。
需要プールが形成された後、デバイスクラスおよび地域ごとの方向性ASP帯を用いて価格設定の前提を定め、単回使用と再使用可能の割合、および公的システムにおける入札の強度について調整を行った。その結果は、開示資料やセグメント情報からサンプル抽出したサプライヤー収益の手がかり、病院購買バスケットに関するチャネルからのフィードバック、再使用ツールが関与する場合の設置ベース駆動型消費に関する妥当性確認など、選択的なボトムアップ検証によって裏付けられた。予測に関しては、手術の未処理案件、外来手術センターへの移行、新しい自動化・生体吸収性ソリューションの採用ペースに応じてモデルを柔軟に対応させるため、シナリオ分析を用いた。より小規模な地域についてボトムアップの指標が欠けている場合には、代替となる手技件数の成長率と価格パリティのルールを用いてギャップを処理し、インタビューからのフィードバックにより再確認した。
データ検証と更新サイクル
検証は独立したシグナル間の相互確認によって行われ、数値が一致しない場合には対象を絞った再作業が行われた。アナリストは、手技当たりの想定デバイス使用数、地域別価格水準、成長率を、リコール動向、病院予算圧力に関するシグナル、インタビューで収集した技術採用のフィードバックと比較検証した。
ASPの急激な段階的変化、非現実的な地域シェア、手技拡大を上回る成長といった異常値は、承認前にフラグを立てて確認された。本レポートは年次で更新され、大規模なリコール、規制上の措置、手術件数の顕著な変化など重要な事象が発生した場合には臨時更新が行われる。提供前には最終的なアナリストによる確認作業が完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceによる吻合デバイス市場規模算定と他の公表推計との比較
吻合デバイスに関する公表値は、各社が市場の境界を異なる方法で設定し、手技からデバイス価値への変換ロジックも異なるため、常に一致するわけではない。また、通貨タイミング、インフレ上昇、選択された基準年が地域間で一貫して扱われていない場合にも差異が生じる。
手技件数、症例当たりのデバイス使用、ASPの変動を追跡することで、Mordor Intelligenceは2025年の推計値を対象とする外科的需要プールに紐付け、隣接する創傷閉鎖カテゴリーを同一の支出区分としてカウントすることによる総額の過大評価を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.11億米ドル(2025年) | |
| 業界調査発行社A | 4.41億米ドル(2025年) | 最終利用者全体にわたる使い捨て品と再使用品のより広範な包含を用いており、価格上昇の前提が短期的にはより積極的に見えるため、当年の総額が上昇する可能性がある。 |
| 業界調査発行社B | 3.80億米ドル(2025年) | より狭い製品リストに依拠し、地域全体で価格をより高い水準で集約しているため、高度急性期の手術センターにおけるプレミアムデバイスの採用を過小評価する可能性がある。 |
表中の差異は、主にデバイスバスケットに含まれる範囲と、手技変換および価格設定の適用方法によって説明される。明確な需要要因と再現可能な検証プロセスにより、結果として得られる数値は手術件数、利用率、現実的な価格水準に容易に遡及できるものとなっている。


レポートで回答されている主要な質問
吻合デバイス市場の2031年における予測値は?
吻合デバイス市場は2031年までに5.37%のCAGRで56億3,000万米ドルに達すると予測されています。
現在収益をリードしている製品セグメントはどれですか?
外科用ステープラーは、広範な臨床的検証と外科医の習熟度により、2025年のグローバル収益の40.78%をリードしています。
外来手術センターが将来の成長にとって重要な理由は何ですか?
ASCは手術件数を急速に増加させており、より多くの手術が外来ケアに移行するにつれてデバイス購入が8.33%のCAGRで成長すると予測されています。
最も急速に成長する地域はどこですか?
アジア太平洋地域は最も急速に成長する地域であり、インフラ投資と慢性疾患有病率の上昇を背景に2031年にかけて8.55%のCAGRで成長しています。
競争を再編する技術トレンドは何ですか?
ロボット支援ステープリング、AI対応ガイダンス、縫合不要の磁気圧縮デバイスが次世代プラットフォームを差別化し、投資を呼び込んでいます。
最終更新日:



