
神経血栓除去デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.93 十億米ドル |
| 市場規模 (2032) | 1.28 十億米ドル |
| 成長率 (2027 - 2032) | 6.60 % |
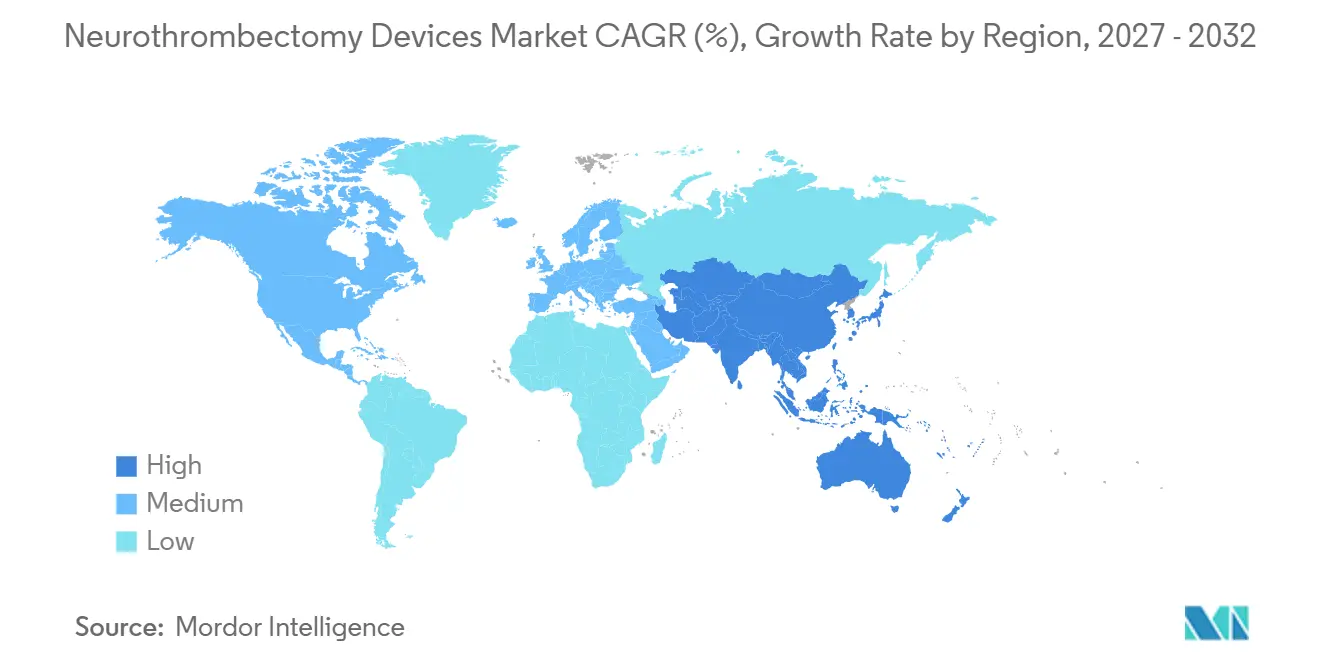
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経血栓除去デバイス市場分析
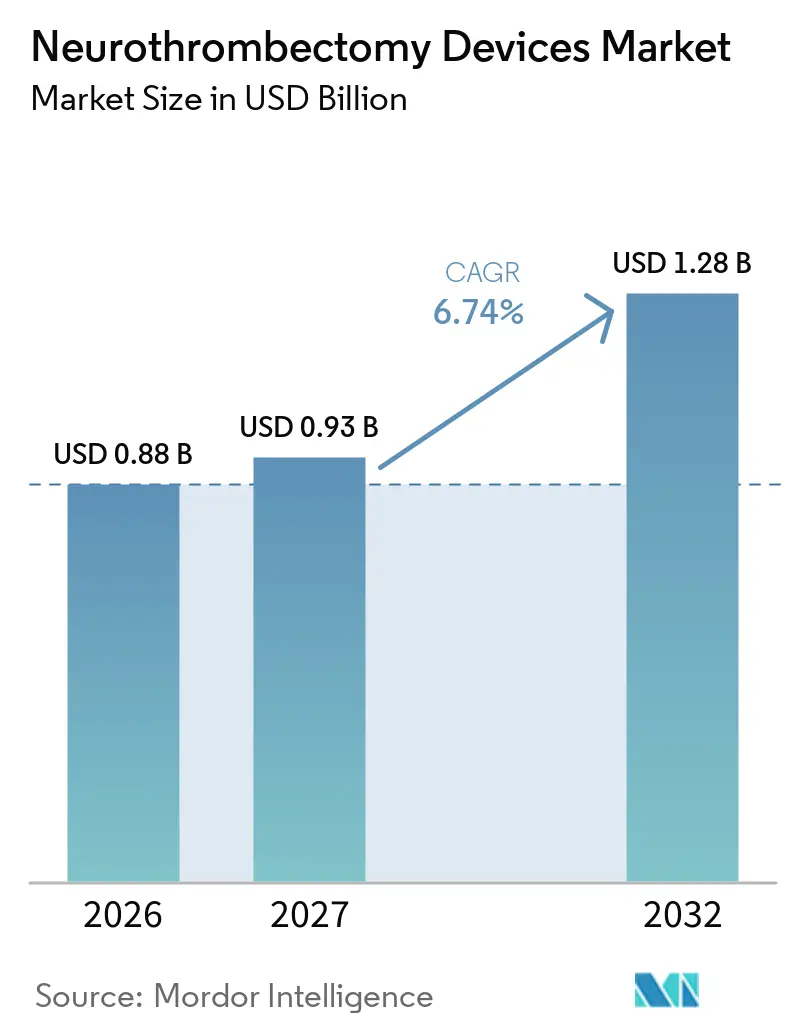
ニューロスロンベクトミーデバイス市場の規模は2026年に0.88 ビリオン 米ドルと評価され、2027年の0.93 ビリオン 米ドルから2032年までに1.28 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは6.60%です。
この着実な上昇は、DAWN試験後の急増に続く成熟した技術サイクルを反映しており、病院は現在、自動灌流イメージングと効率化されたハブ・アンド・スポークネットワークを通じて患者選択を最適化しています。透視時間を短縮しデバイス交換を減らす吸引技術が米国および欧州のオペレーターの間で支持を集めており、中国の三次脳卒中センター認定義務化は2,000以上の病院で処置件数を押し上げています。Viz.aiやRapidAIなどのAI主導トリアージプラットフォームは、来院から穿刺までの時間を約20分短縮し、地域病院がガイドライン推奨の治療時間枠を満たすのを支援しています。同時に、メディケアMS-DRG 023-027に基づく償還の確実性、日本のカテゴリーC1適用範囲、および欧州脳卒中機構の統一ガイドラインが、大血管閉塞治療を医療提供者にとって財務的に実行可能なものにし続けています。[1]
主要レポートのポイント
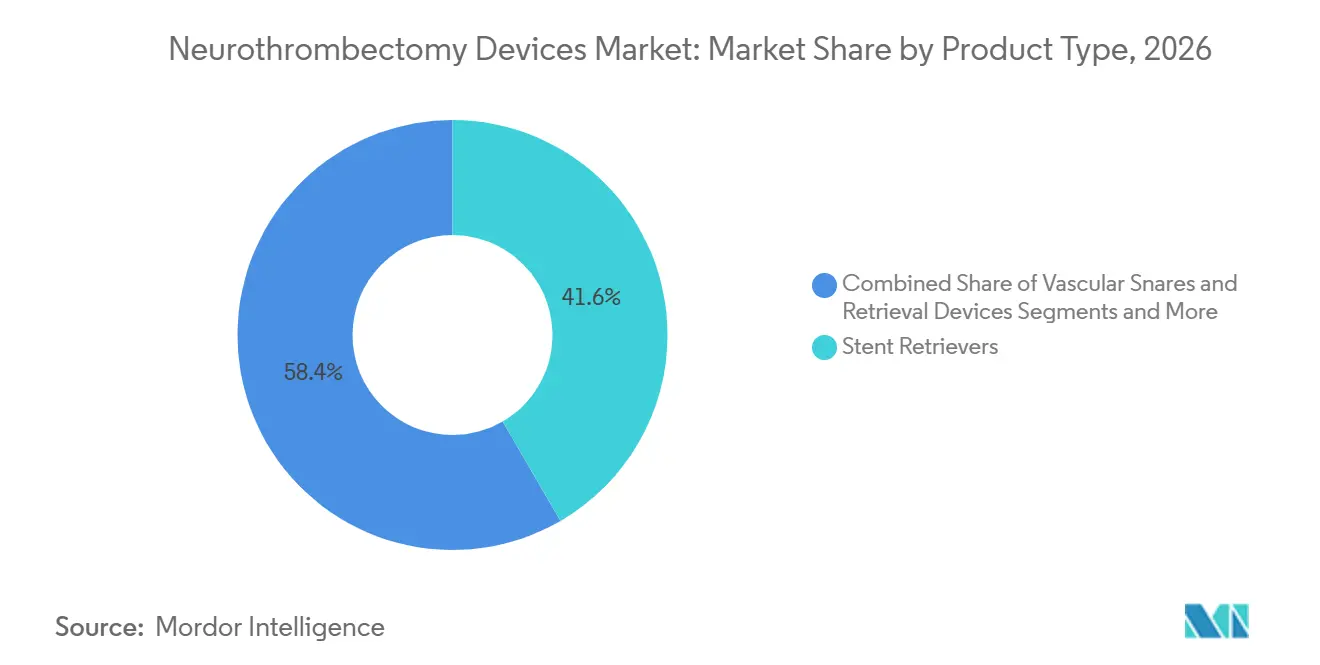
- 製品タイプ別では、ステントリトリーバーが2026年に41.62%の収益シェアをリードし、吸引デバイスは2032年までに10.13%のCAGRで拡大する見込みです。
- アクセスルート別では、経大腿アプローチが2026年のニューロトロンベクトミーデバイス市場シェアの76.13%を占めましたが、経橈骨・上腕アプローチは2032年にかけて9.34%のCAGRで進展しています。
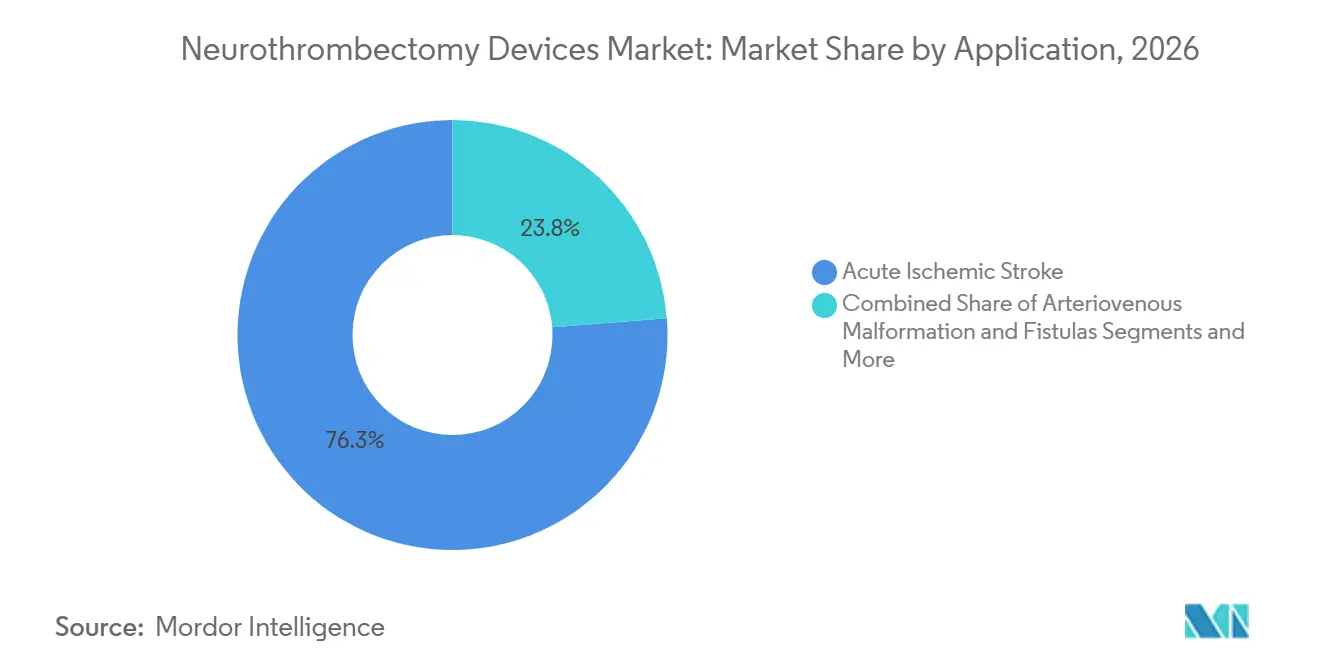
- 適応症別では、急性虚血性脳卒中が2026年のニューロトロンベクトミーデバイス市場規模の76.25%を占め、動静脈奇形および瘻孔は2032年までに8.64%のCAGRで拡大しています。
- 治療時間窓別では、6時間以内の処置が2026年に66.91%のシェアを占めましたが、6時間から24時間のコホートは予測期間中に10.35%のCAGRで成長してます。
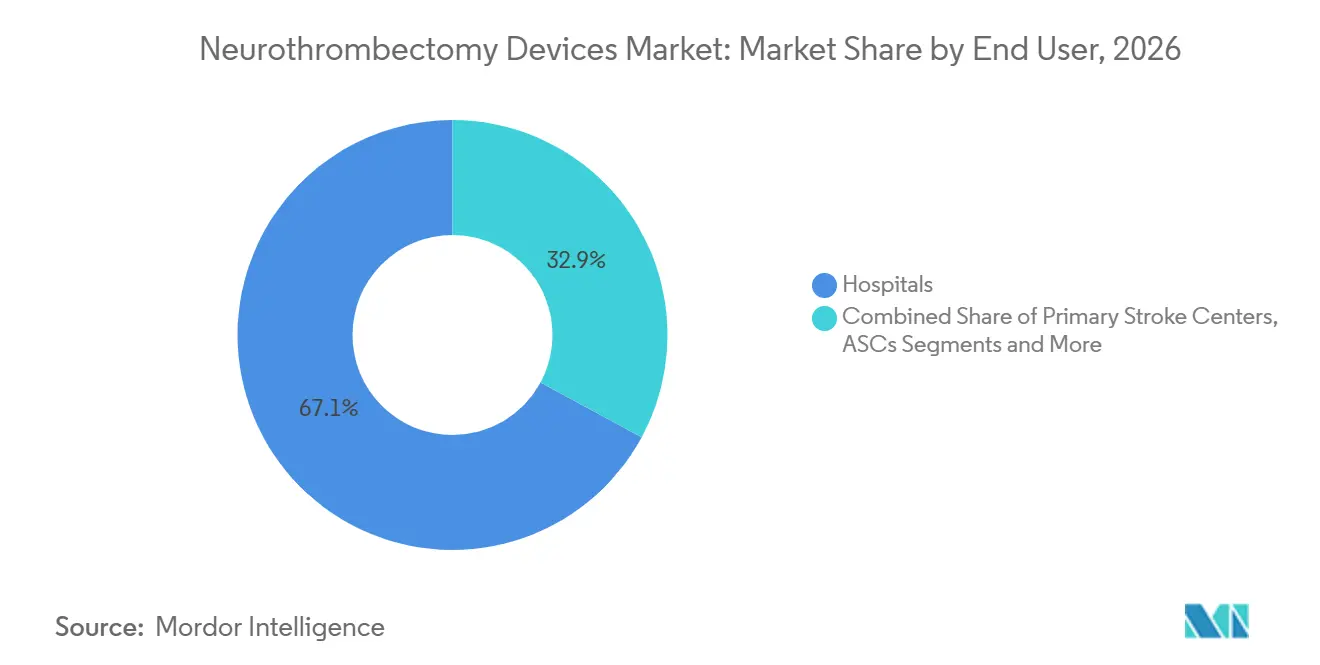
- エンドユーザー別では、病院が2026年に67.12%のシェアを占め、外来手術センターが2032年にかけて8.13%のCAGRで最も速い成長を示しています。
- 地域別では、北米が2026年の収益の39.13%を占め、アジア太平洋地域は2032年までに8.12%の最高地域CAGRを達成する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
神経血栓摘出デバイス市場の促進要因影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急性虚血性脳卒中の世界的発生率の上昇 | +1.2% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 治療ガイドラインおよび償還適用範囲の拡大 | +1.5% | 北米、西欧 | 中期(2〜4年) |
| ステントリトリーバーおよび吸引カテーテルの技術的進歩 | +1.0% | グローバル | 中期(2〜4年) |
| 新興市場における採用の拡大 | +1.3% | 中国、インド、ラテンアメリカ | 長期(4年以上) |
| AI対応脳卒中トリアージプラットフォーム | +0.9% | 北米、西欧 | 短期(2年以内) |
| テレストロークおよびリモートプロクタリング | +0.6% | 米国農村部、欧州、インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急性虚血性脳卒中の世界的発生率の上昇
世界保健機関は2021年に1,195万件の脳卒中を記録し、そのうち87%が虚血性であり、日本、ドイツ、米国の高齢化人口が毎年2〜3%ずつ症例数を押し上げ続けています。[2]中国だけで年間約300万件の新規発症が記録されており、インドの発生率は都市型ライフスタイルが高血圧と糖尿病を促進するため年4%上昇しています。これらの疫学的圧力は血栓溶解療法の能力を圧迫しており、組織プラスミノーゲン活性化因子は大血管閉塞の60〜70%を再開通させることができません。そのため、医療システムは神経血栓除去スイートの整備を優先し、遅延来院患者への適応拡大を進め、需要に対応するための専門家トレーニングプログラムへの投資を行っています。
治療ガイドラインおよび償還適用範囲の拡大
2026年に更新されたAHA/ASAガイドラインは、灌流イメージングで救済可能なペナンブラが確認された場合、最終確認良好時から24時間以内の機械的血栓除去術を承認しています。[3]メディケアはこれらの処置をMS-DRG 023-027の下で7,200〜8,500米ドルで償還しており、ドイツ、フランス、日本でも同様の政策転換により、バイプレーン血管造影装置の病院回収期間が5年未満に短縮されました。適用範囲の明確化は設備投資を促進し、小規模な地域病院が人員拡充を正当化するのを助け、神経血栓除去デバイス市場をより広い地理的普及へと向かわせています。
ステントリトリーバーおよび吸引カテーテルの技術的進歩
PenumbraのLightning Flash 2.0およびMedtronicのReact 71吸引ラインは、可変剛性シャフトと真空補助ポンプを導入し、処置の中央値時間を40分未満に短縮しています。CerenovusのCereglide 71中間カテーテルは、低プロファイルの遠位チップを特徴とし、血管損傷なしに複雑な頭蓋内解剖に対応します。これらの改良により遠位塞栓リスクが低減し、造影剤使用量が削減され、麻酔曝露が軽減される一方、吸引デバイスの510(k)経路により、メーカーはPMA規制のステントリトリーバーよりも迅速にイテレーションを行うことができます。
新興市場における採用の拡大
中国はすべての三次病院に認定脳卒中センターの運営を義務付けており、2,000施設でのデバイス採用を促進する一方、国内ベンダーは西洋輸入品より40〜50%低い価格でリトリーバーを提供しています。インドのテレストロークネットワークは農村部の地区病院と都市部の専門家を結び、ブラジルの統一医療システムは公共センターでの血栓除去術への支払いを開始しています。これらの取り組みは神経血栓除去デバイスの対象市場を拡大していますが、人材不足と断片化したサプライチェーンがそのペースを抑制しています。
神経血栓摘出デバイス市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低リソース環境における高いデバイス・処置コスト | –0.8% | サハラ以南アフリカ、南アジア | 長期(4年以上) |
| 厳格な規制および臨床試験要件 | –0.5% | 北米、EU | 中期(2〜4年) |
| 農村部における神経インターベンション専門家の不足 | –0.6% | 米国農村部、東欧、インド | 長期(4年以上) |
| ニチノールおよびポリマー部品のサプライチェーンの脆弱性 | –0.4% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低リソース環境における高いデバイス・処置コスト
1件の血栓除去術は15,000〜40,000米ドルのコストがかかり、南アジアの年間一人当たり医療費を最大200倍上回ります。インドのアーユシュマン・バーラートは1件あたり1,800米ドルしかカバーしておらず、病院は治療を断念するか損失を吸収するかを迫られています。サハラ以南アフリカや農村部のラテンアメリカでも同様のギャップが存在し、輸入関税と通貨変動がさらに価格を押し上げ、神経血栓除去へのアクセスをドナー資金によるパイロット事業に限定しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新興市場における高いデバイス・処置コスト | -1.4% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 都市部以外における訓練を受けた神経インターベンション専門家の不足 | -1.1% | グローバル、特に農村部で深刻 | 長期(4年以上) |
| ニチノールおよびプラチナ・イリジウム合金のサプライチェーンの脆弱性 | -0.9% | グローバル、特殊メーカーへの影響が深刻 | 短期(2年以内) |
| 後方循環血栓除去術に対する償還の遅延 | -0.7% | 北米・欧州、選択的支払者方針 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制および臨床試験要件
FDAの21 CFR 882.5600分類は、少なくとも200名の患者を登録した無作為化試験に裏付けられたPMA申請を義務付けており、これにより患者一人当たりの試験コストが50,000米ドルに膨らむ障壁となっています。欧州の医療機器規則は市販後監査の層を追加し、認証タイムラインを3年に延ばす可能性があり、小規模イノベーターに不利をもたらし、次世代回収アーキテクチャのリリースペースを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
神経血栓摘出デバイス市場セグメント分析
製品タイプ別:
吸引の勢いが加速ステントリトリーバーは2026年の収益の41.62%を確保しましたが、吸引カテーテルは10.13%のCAGRで進展しており、これはニューロトロンベクトミーデバイス市場全体の成長率のほぼ2倍です。交換回数の削減と透視時間の短縮により、直接吸引は1症例あたり2,000~3,000 米ドル安価になります。吸引・ステント複合システムは登場しつつありますが、長期的なアウトカムデータを待っている状況です。バルーンガイドカテーテルは、近位血流遮断により塞栓を最小化するため安定した需要を維持してり、一方で血管スネアはニッチな救済オプションにとどまっています。
Medtronic ReactやStryker Catalystなどの第2世代吸引プラットフォームは、遠位端の柔軟なチップを維持しながら、段階的なシャフト剛性によるプッシャビリティを採用しています。ADAPTプロトコルは現在、米国の血栓摘出術の初回パスの約40%を指針としていますが、小血管がカテーテル送達を妨げる遠位M2/M3症例ではステントリトリーバーが依然として主流です。510(k)審査サイクルの短縮化により新規参入者が増加し、価格競争が激化してニューロトロンベクトミーデバイス市場の選択肢が広がっています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アクセスルート別:
橈骨アプローチが大腿優位に挑戦経大腿アクセスは2026年に76.13%のシェアを占め、より大きな血管径とオペレーターの習熟度に支えられていますが、橈骨および上腕アクセス部位は9.34%のCAGRで上昇しています。橈骨アクセスは鼠径部合併症を削減し、同日退院を可能にするため、外来センターにとって訴求力があります。直接頸動脈穿刺は症例の3%未満に使用されますが、弓部蛇行が従来のルートを阻む場合に8~9%の成長を示しています。
20~30症例の学習曲線により初期の透視時間が長くなりますが、日本のレジストリデータでは、技術が成熟すると大腿アクセスと同等の成功率に達することが示されています。スレンダー6フレンチガイドシステムは大口径吸引カテーテルの内腔を制限する場合があり、処置中にアクセスの切り替えを余儀なくされることがありますが、患者報告の快適性スコアは橈骨アクセスを支持しています。
適応症別:
適応外使用が拡大急性虚血性脳卒中は2026年の処置の76.25%を占め、年間約1,200万件という持続的な世界的症例数に牽引されています。動静脈奇形および瘻孔における適応外使用は、オペレーターが処置中の血栓を除去するために吸引カテーテルを使用するにつれ、8.64%のCAGRで拡大しています。脳動脈瘤血栓症はまれですが、嚢内血栓が血流を脅かす際に遠位領域を保護するために回収デバイスを活用します。
SELECT2やANGEL-ASPECTなどの大梗塞コア試験では2,000名以上の患者が登録さ、ASPECTS 3~5への適格基準が拡大されたことで、脳卒中発生率を増加させることなくニューロトロンベクトミーデバイス市場規模が拡大しました。脳底動脈に関するエビデンスは依然として混在しているため、ほとんどの支払者は新たなコードを作成するのではなく、既存の脳卒中DRGの下で償還しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
治療時間枠別:
イメージングが適応を拡大6時間以内の処置は依然として件数の66.91%を占めており、初期試験の遺産を反映していますが、CT灌流と自動ミスマッチソフトウェアのおかげで6〜24時間の症例は年10.35%成長しています。覚醒時脳卒中は、側副血行路が豊富な組織が24時間を大幅に超えても救済可能な状態を維持する可能性があるため、小規模ながら増加しているコホートを構成しています。
RapidAIとBrainomixは5分以内に灌流マップを生成し、地域病院が現地の神経放射線科医なしに遅延来院患者をトリアージできるようにしています。延長時間枠の成長は、輸送遅延により早期来院が稀な低・中所得国でより速く、高所得地域の6時間未満セグメントは飽和に近づいています。
エンドユーザー別:
外来手術センターモデルが台頭病院は2026年の支出の67.12%を占め、200万~300万 米ドルのバイプレーンラボとオンサイトの神経集中治療室によって正当化されています。外来手術センターは年間8.13%の成長を遂げており、NIHSS 10未満の患者を意識下鎮静で治療し、23時間以内に退院させています。ただし、外来手術センターにおける血栓摘出術のCMS承認は州によって異なり、集中治療ベッドがオフサイトであるため、賠償責任保険会社はより高い補償を要求しています。
デバイスメーカーは現在、ガイドカテーテル、引システム、止血パッチを外来手術センター向けに設計された単回使用トレイにバンドルし、セットアップ時間と在庫コストを削減しています。一次脳卒中センターは主に紹介ハブとして機能し続け、患者を安定させて血栓摘出術対応施設への搬送を手配しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米神経血栓摘出デバイス市場
北米は2026年に39.13%のシェアを占め、1,600名の神経インターベンション専門医、1,500施設以上の血栓摘出術対応センター、および堅固なメディケア償還に支えられています。カナダの州別脳卒中ネットワークはアクセスを向上させていますが、画像診断の待機時間が長いため、1人当たりの処置件数は依然として米国より約30%少ない状況です。メキシコは二層構造を示しており、主要都市の民間病院は米国水準に匹敵する一方、公的施設は専門医が不足しており、候補患者の最大80%が未治療のままなっています。
アジア太平洋神経血栓摘出デバイス市場
アジア太平洋地域はCAGR 8.12%で最も急成長している地域であり、中国の全国的な脳卒中センター設置義務化およびインドのハブ・アンド・スポーク型遠隔脳卒中展開が成長を支えています。中国のデバイスメーカーはすでに輸入品より40〜50%低い価格設定により国内シェアの約25%を占めており、多国籍企業に生産の現地化を迫っています。日本の高齢化社会は年間約30万件の脳卒中を維持しており、地元企業のAsahi InteccおよびTerumoが解剖学的特性に対応したマイクロカテーテルを供給しています。一方、インドでは14億人に対して専門医がわずか200人しかおらず、普及率は2%未満にとどまっています。
欧州・中東・アフリカ神経血栓摘出デバイス市場
欧州はドイツ、フランス、英国が主導しており、それぞれ大血管閉塞症例の15〜20%を治療しています。2024年に更新されたESO欧州脳卒中機構)ガイドラインにより国境を越えた診療格差が縮小し、EU構造基金はポーランド、チェコ共和国、ハンガリーが年間9〜10%の成長率で新たな施設を追加するのを支援しています。アンダルシアやシチリアなどの南部地域は専門医不足により依然として医療が行き届いていませんが、中東のGCC諸国は西洋人スタッフを擁する総合センターへの積極的な投資を進めています。サハラ以南のアフリカはデバイスコストが国家医療予算をはるかに超えるため、シェアは1%未満にとどまっています。
規制環境
米国では、神経血栓除去デバイスは、高リスク管理と一部のカテーテル系システムに対する迅速なアクセスを組み合わせた成熟したFDAの枠組みの下にある。前臨床・臨床試験に関するFDAガイダンスが根拠データの生成を形づくっており、2025年2月のPhenox pRESET Deltaや2025年11月のAkura Thrombectomy Systemなど、最近の510(k)クリアランスは、多くの血栓除去関連デバイス申請において実質的同等性の経路への依存が続いていることを示している。これは、試験負荷の大きい経路と比べて製品の更新サイクルを速める傾向がある。
欧州では、EU医療機器規則(MDR)の実施が引き続きスケジュールと市販後義務に影響を与えており、政策面の取り組みは摩擦を減らし予測可能性を高めることを目指している。2026年5月、欧州委員会は適合性評価および認証機関に関する要件をより統一的にするため、実施規則(EU)2026/977を採択した。2026年6月、ESMINTおよび関連学会は、高リスクの血管内脳卒中デバイスに関する臨床的根拠についての医師主導の合意基準を発表し、MDR改訂の進行と並行してより調和した期待が形成されていることを示した。日本では、PMDAの監督と償還に連動した商業化が導入の中心であり続けており、テルモニューロが2025年11月の規制承認後、2026年5月にWovenEndoBridge 17システムを発売したことがその例である。
バリューチェーン分析
神経血栓除去デバイスのバリューチェーンは、ニチノールや高性能ポリマーなどの特殊原材料から始まり、編組、レーザー切断、コーティング、マイクロモールディングといった精密部品加工へと進む。その後、厳格な品質システムの下でクリーンルーム組立、滅菌、バッチリリースが行われる。OEMおよび受託製造業者は、追従性、キンク耐性、造影性、吸引流量といった性能特性を検証し、病院の採用決定や神経血管インターベンション室の標準化に結びつく規制文書や臨床的根拠の生成を支援する必要がある。
下流では、流通は総合脳卒中センターへの直接販売と、複数病院ネットワーク向けの共同購買や入札チャネルの組み合わせに依存している。トレーニング、ケースサポート、手技ワークフローの統合が、ガイドカテーテル、中間/吸引カテーテル、回収プラットフォームにわたって重視されている。2026年のクリアランスは、イノベーションがこのチェーンを通じてどのように進むかを示している。Perfuzeは2026年3月に、単独直接吸引用の超大口径吸引カテーテルMillipede88についてFDAの510(k)クリアランスを取得し、Penumbraは2026年6月にコンピュータ支援真空血栓除去プラットフォームであるTHUNDERBOLTについてFDAクリアランスを取得した。これにより、使い捨てカテーテルや消耗品と並んでソフトウェア支援コンソールの役割が高まっている。
競合環境
市場集中度
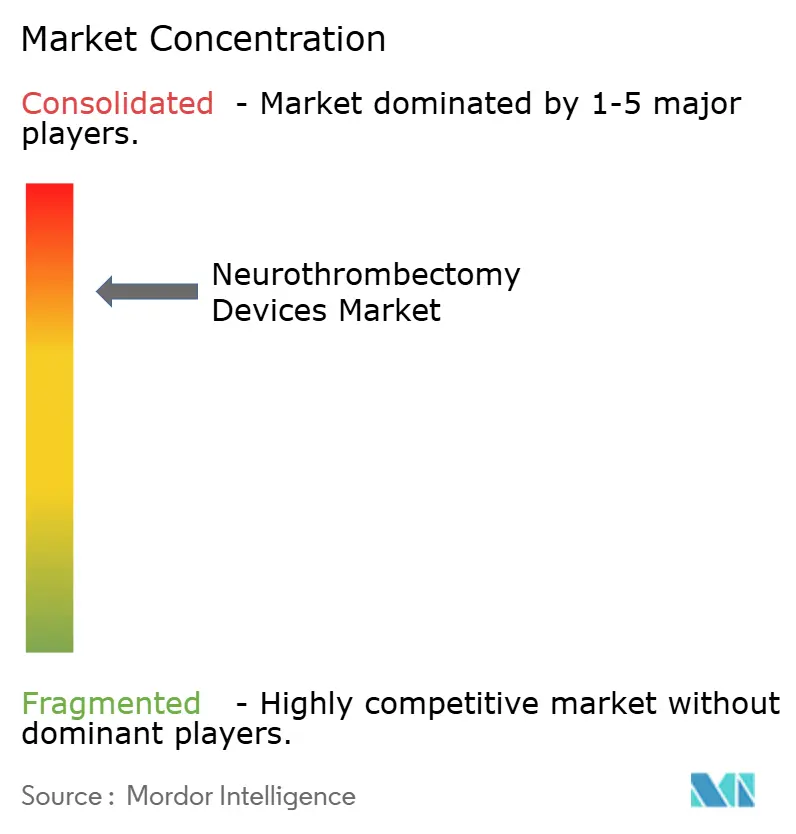
主要4社はMedtronic、Stryker、Penumbra、Cerenovusです。MedtronicはFY2025の神経科学部門収益として98億4,600万米ドルを計上し、Solitaire Xリトリーバー、React吸引、Pipelineフローダイバージョンステントをボリュームコントラクトの下でバンドルしています。Strykerは2024年の神経血管部門売上として13億700万米ドルを計上し、2024年のNICO Corporationの買収を通じて出血技術を追加しました。Penumbraは依然としてLightningプラットフォームで吸引イノベーションをリードしており、CerenovusはJohnson & Johnsonのサプライチェーンを活用して欧州とアジアでEmboTrapとCereglideを展開しています。
スタートアップ企業は初期リトリーバーの特許切れを活用しています。Imperative Careは2億6,000万米ドルを調達し、IMPERATIVE試験で処置時間を25%短縮したZoom複合システムの商業化を進めています。Rapid MedicalのComaneci血流遮断デバイスとPerflowのANAISファンネルカテーテルはニッチな血栓形態に対応しています。FDAのPMAコストとMDR監査は資本力のある既存企業に有利ですが、アジアのバイオシミラー競合他社はコスト重視の地域でリトリーバーを西洋価格の半額で販売しており、ブランドロイヤルティを試し、神経血栓除去デバイス市場全体のマージンを圧縮しています。
神経血栓除去デバイス産業リーダー
-
Medtronic plc
-
Stryker Corporation
-
Johnson & Johnson
-
Penumbra, Inc.
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ニューロスロンベクトミーデバイス市場 このレポートでカバーされる企業
- Abbott Laboratories
- Acandis GmbH & Co. KG
- AngioDynamics
- Argon Medical Devices
- Asahi Intecc Co., Ltd.
- Boston Scientific
- Imperative Care
- Inari Medical
- Johnson & Johnson
- Medtronic
- MicroPort
- MicroVention
- Penumbra
- Perflow Medical
- Phenox
- Rapid Medical
- Shanghai HeartCare Medical Technology
- Straub Medical
- Stryker
- Terumo
- ZYLOX-Tonbridge Medical Technology
市場機会と将来展望
より大口径の吸引、調整可能な回収機構、そしてより速い血栓吸引とデバイス交換回数の削減を目指すコンピュータ支援真空血栓除去プラットフォームを中心に、技術的な空白領域が生まれている。2026年の複数の米国クリアランスは反復開発のペースを示しており、初回通過成功率や手技の簡素化に焦点を当てた差別化された価値提案を支えている。例として、Verge MedicalsのRoVo Mechanical Thrombectomy System(2026年1月にFDA 510(k)クリアランス)、Perfuzeの超大口径吸引カテーテルMillipede88(2026年3月)、Rapid Medicalsの調整可能デバイスTIGERTRIEVER 25(2026年4月)、Penumbraのコンピュータ支援真空血栓除去プラットフォームTHUNDERBOLT(2026年6月にFDAクリアランス、同年6月にCEマークも取得)などが挙げられる。
医療提供者が血栓除去トレーと購買をシステムレベルでますます標準化する中、手技の連続体全体にわたるポートフォリオ統合も機会領域の一つである。Medtronicが2026年6月にScientia Vascularを5億5,000万米ドルで買収完了したことは、この統合というテーマを示しており、アクセス製品(ガイドワイヤーおよびカテーテル)と確立された神経血管治療系列を組み合わせる意図がある。この構造は、鼠径部または橈骨アクセスから頭蓋内血栓関与に至るまで使用されるデバイス間での一括契約とより緊密な相互運用性を支えることができる。
神経血栓摘出デバイス市場における最近の業界動向
- 2026年7月:Penumbraは、遠位急性虚血性脳卒中に対する機械的血栓除去およびコンピュータ支援真空血栓除去(CAVT)を評価するFORWARD試験の最初の患者を登録した。この試験デザインは、より複雑な遠位領域における前向き根拠データの生成を支え、大血管閉塞という中心的な使用例を超えて有効性検証を拡張するものである。
- 2026年6月:Medtronicは、専門的な神経血管アクセス製品を既存の治療用ポートフォリオに統合するため、Scientia Vascularの5億5,000万米ドルの買収を完了した。この取引は脳卒中手技のエンドツーエンドのカバレッジを強化し、ガイドワイヤー、カテーテル、血栓除去システム全体でのより広範なポートフォリオの一括提供を支える。
- 2025年7月:Strykerは、Inari Medicalの下でInThrill Thrombectomy Systemの発売を発表し、血栓除去技術のラインアップを拡大した。この発売により、病院がデバイス性能、トレーニングの必要性、神経インターベンション室全体での手技標準化を評価する際の選択肢がさらに一つ加わった。
ニューロスロンベクトミーデバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主に急性虚血性脳卒中ケアにおいて脳内の血栓を除去または破砕するニューロトロンベクトミー処置に使用されるデバイスから生じる収益を対象としています。関連する病院および脳卒中ケア環境での使用向けに販売されるデバイスおよび処置関連消耗品が含まれます。
対象外の範囲:血栓摘出術を伴わない動脈瘤コイリング、フローダイバージョン、または頭蓋内ステント留置のみに使用される隣接する神経血管ツールは除外されます。
セグメンテーション概要
- 製品タイプ別
- ステントリトリーバー
- 吸引デバイス
- 複合吸引・ステントシステム
- バルーンガイドカテーテル
- 血管スネアおよび回収デバイス
- アクセスルート別
- 経大腿
- 経橈骨・上腕
- 直接頸動脈・経皮的
- 適応症別
- 急性虚血性脳卒中
- 脳動脈瘤血栓症
- 動静脈奇形および瘻孔
- 治療時間枠別
- 症状発現から6時間以内
- 6時間超〜24時間(延長時間枠)
- 24時間超(遅延来院・覚醒時脳卒中)
- エンドユーザー別
- 病院
- 一次脳卒中センター
- 外来手術センター
- 救急・専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、治療済み脳卒中患者プールとデバイス需要を牽引する臨床経路をマッピングし、処置ガイダンスおよびアウトカム報告と整合させることから始まります。世界保健機関などのソースからの公開脳卒中負担・死亡率ダッシュボード、ならびに米国CDCおよびその他の国家保健機関などのソースからのサーベイランスおよび医療利用統計を参照します。
処置の準備状と採用シグナルを確認するため、米国FDAや欧州医薬品庁などのソースからの規制・安全性開示、および介入神経学の査読済み学術誌や学会発表からの臨床エビデンスサマリーも使用します。追加のコンテキストは、デバイスメーカーの公開ファイリングおよび投資家向け資料、脳卒中ケアシステムに関連する協会ウェブサイト、およびガイドライン更新に関する信頼性の高い報道から得られます。企業収益の内訳や価格動向に関するギャップが存在する場合は、企業財務・インテリジェンスおよび特許データベースの承認済み有料サブスクリプションも活用してイノベーション活動を検証します。ここに記載されているソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公開・有料参考資料も使用されています。
一次インタビューおよびサーベイ
一次インプットは、脳卒中患者プールを現実的な処置件数と使用可能な価格帯に変換し、採用の前提条件を検証するために使用されました。償還構造、ケアパスウェイ、およびデバイスミックスの変化が最終モデルに反映されるよう、主要地域の臨床医、病院調達担当者、流通業者、および製品スペシャリストと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:14% | アジア太平洋:49% |
| 中位層:50% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:19% | マネージャー:55% | 南北アメリカ:19% |
市場規模算定と予測
コアとなる規模算定ロジックは、脳卒中発生率、治療時間窓による適格性、および血栓摘出術対応センターに搬送される患者の割合から需要を再構築するトップダウン方式を採用し、処置件数に変換します。これらの件数は、通常の診療におけるデバイスミックス(例:ステントリトリーバー対吸引ファーストアプローチ、バルーンガイドカテーテルの使用)を反映した平均販売価格(ASP)レンジを用いて価格付けされ、償還および購買パターンを反映するために地域別に調整されます。
合計値の妥当性を確保するため、サンプリングされた病院の使用パターン、ユニット数量に関するチャネルフィードバック、および公開されているサプライヤーの収益エクスポージャーなど、選択的なボトムアップチェックで結果を裏付けます。追跡する主要インプットには、大血管閉塞の治療率、6時間から24時間の治療時間窓シェアの変化、1症例あたりの平均使用デバイス数、一次・包括的脳卒中センターにおける処置成長、およびカテーテルと複合システム需要に連動した価格動向が含まれます。予測はシナリオ分析を用いて作成され、処置成長とASPは予想される能力拡大と臨床実践の変化を中心に変動させ、専門家が各地域で実現可能と見なす水準と整合させます。国別データポイントが乏しい場合は、脳卒中ケアインフラや過去の採用パターンなどのプロキシ指標を用いてギャップを補完し、センター当たりの示唆される処置件数の妥当性を再確認します。
データ検証と更新サイクル
最終的な数値が単一のインプットに依存しないよう、複数のチェックを通じてモデルを検証します。アウトプットは、報告された脳卒中処置活動、デバイス発売タイミング、および可視的な償還またはガイドライン変更などの独立したシグナルと比較され、承認前に差異がレビューされます。
サイト当たりの示唆される処置件数の急激な増加や、購買担当者が報告する内容と一致しないASPなどの異常が発生した場合、前提条件が再検討され、変更内容を確認するために一次コンタクトに再度アプローチする場合があります。レポートは年次で更新され、件数や価格に影響を与える重要なイベントが発生した場合は中間更新が行われます。納品前にアナリストが最終確認を行い、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのニューロトロンベクトミーデバイス市場規模算定と他の公開推計との比較
ニューロトロンベクトミーデバイスの公開市場規模は、対象製品、処置の定義、および年度の前提条件が出版社間で一致していないため、しばしば異なります。各推計が臨床活動をデバイス収益に変換する方法、特に脳卒中処置の報告が不均一な国においては、差異が生じることもあります。
動脈瘤コイリングおよびフローダイバージョンのみに使用される補助的な神経血管デバイスはMordor Intelligenceの対象範囲外であり、神経血管インターベンション全体を一つの市場として扱う推計と比較して収益プールが狭くなります。ギャップは、各社が6時間から24時間の時間窓拡大をどのように扱うか、バルーンガイドカテーテルおよびアクセサリーの使用が平均症例の一部として価格付けされているかどうか、および通貨換算が年間平均レートで行われているか特定時点で行われているかによっても生じる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.83 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 0.74 ビリオン 米ドル(2024年) | より早い基準年とより長い予測期間を使用しており、規模算定ロジックが治療時間窓による治療患者適格性と明確に結びついていないため、近期の処置加速を過小評価する可能性があります。 |
| 地域コンサルタントB | 0.76 ビリオン 米ドル(2025年) | 保守的なASP前提を適用しており、症例当たりのデバイスバンドルが狭い範囲に焦点を当てているようで、通常の血栓摘出術ワークフローにおける一般的なアクセサリー使用からの収益を見逃す可能性があります。 |
3つの数値の差異は主に、処置当たりの計上対象と、適格性および能力拡大が件数成長にどの程度迅速に反映されるかに起因しています。インプットを処置件数、デバイスミックス、および地域別価格チェックに結びつけることで、規模算定のステップは追跡しやすく、新たな臨床または償還シグナルが出現した際に繰り返し実施できます。
レポートで回答される主要な質問
ニューロトロンベクトミーデバイス市場は2027年から2032年にかけてどの程度の成長が見込まれますか?
市場は2027年の0.93 ビリオン 米ドルから2032年までに1.28 ビリオン 米ドルへ、6.60%のCAGRで拡大する見込みです。
最も急速に進展している製品カテゴリーはどれですか?
吸引デバイスは、処置時間とコストの低減により、2032年にかけて10.13%のCAGRで成長する見込みです。
最も高い将来成長を示す地域はどこですか?
アジア太平洋は、中国とインドにおける義務化された脳卒中センターの展開に牽引され、CAGR 8.12%を達成する見込みです。
外来手術センターがシェアを拡大している理由は何ですか?
外来手術センターは、意識下鎮静下で安定した小規模梗塞症例を処置し、23時間退院を可能にし、施設コストを削減しています。
低所得国での採用を制限する要因は何ですか?
1件あたり15,000〜40,000米ドルのデバイスコスト、保険適用の不足、および輸入関税により、適格患者の2%未満の普及率にとどまっています。