
トルクセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
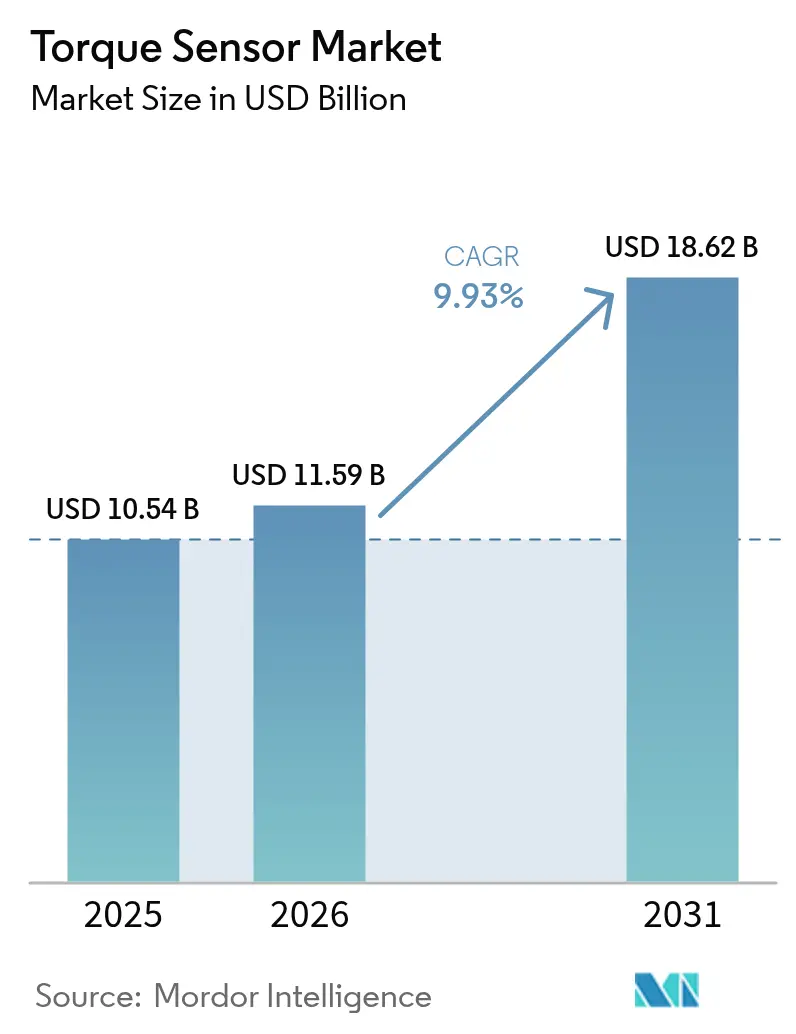
| 市場規模 (2026) | 11.59 十億米ドル |
| 市場規模 (2031) | 18.62 十億米ドル |
| Growth Rate (2026 - 2031) | 9.93 % |
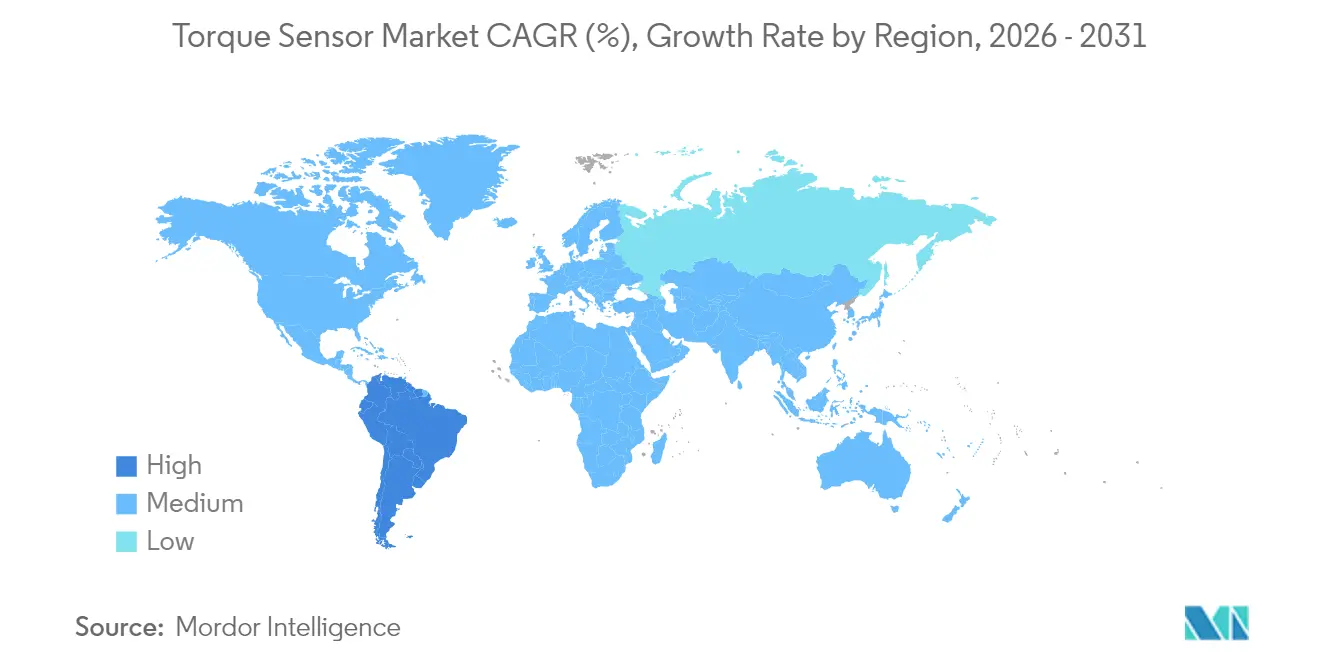
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
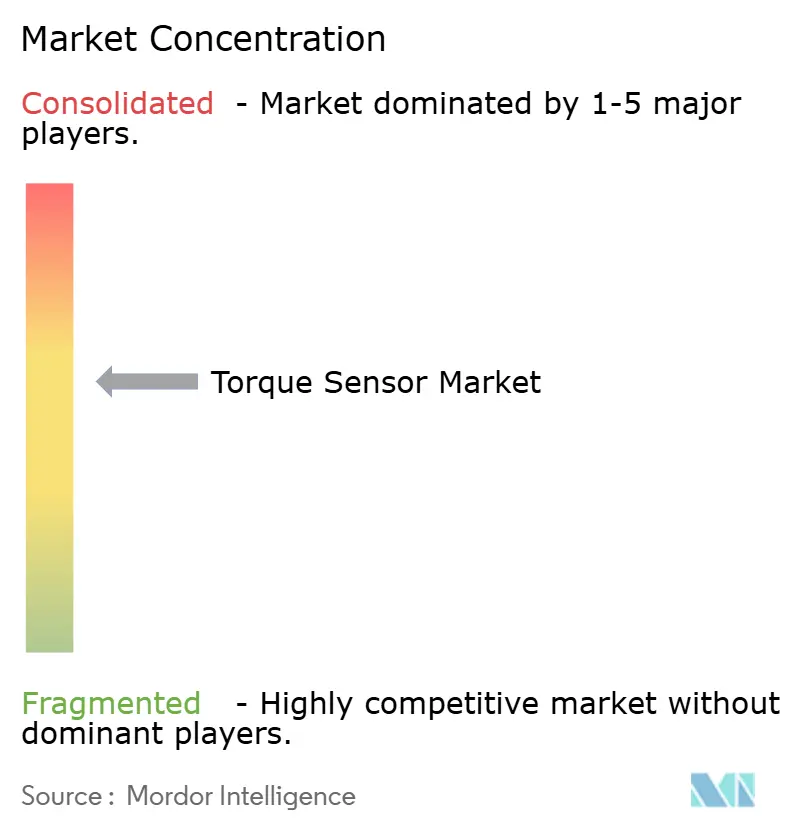
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルクセンサー市場分析
2026年のグローバルトルクセンサー市場規模は119億5,900万米ドルと推定され、2025年の105億4,000万米ドルから成長しており、2031年には186億2,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率9.93%で成長しています。この勢いは、車両パワートレインの急速な電動化、産業オートメーションの深化、インフラ・エネルギー・医療機器における精密計測要件の厳格化によって支えられています。自動車の電動化は、電動パワーステアリング、ドライブトレイン制御、先進運転支援機能においてトルクフィードバックが不可欠となったことで、引き続き需要の中核を担っています。協働ロボットの並行的な成長により、機械1台あたりのセンサー搭載数が増加し、電動自転車やその他のマイクロモビリティプラットフォームが大量・低コストの機会を拡大しました。ベンダーは差別化の軸を純粋な精度から電磁干渉耐性、ワイヤレステレメトリー、予測分析プラットフォームとの統合へとシフトしました。高品質磁歪合金へのサプライチェーンの依存は依然として制約要因となっていますが、インドおよび南米における地域調達イニシアチブが中国のレアアース金属への依存緩和を目指しています。
主要レポートのポイント
- 製品タイプ別では、回転式センサーが2025年のトルクセンサー市場シェアの64.78%を占め、反力センサーは2031年に向けて最速の年平均成長率11.32%を記録しました
- 技術別では、ストレインゲージデバイスが2025年に47.85%の収益シェアでトップを維持し、表面弾性波センサーは2031年まで年平均成長率12.74%を達成する見込みです
- 用途別では、自動車が2025年のトルクセンサー市場規模の41.65%を占め、医療・ヘルスケアロボティクスは2031年に向けて年平均成長率13.52%で拡大する見込みです
- エンドユーザー産業別では、OEMテストスタンド・品質保証が2025年のトルクセンサー市場規模の43.76%のシェアで首位を占め、インプロセス監視は年平均成長率11.65%で成長しています
- 地域別では、アジア太平洋が2025年のトルクセンサー市場シェアの35.92%でトップを維持し、南米は2031年まで最速の年平均成長率10.98%を記録すると予測されています
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
トルクセンサー市場の促進要因影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パワーステアリングシステムの電動化 | +2.8% | 北米、欧州、中国 | 中期(2〜4年) |
| 製造業におけるオートメーションと協働ロボットの増加 | +2.1% | アジア太平洋中心、北米・欧州への波及 | 長期(4年以上) |
| 電動自転車およびマイクロモビリティ生産の急増 | +1.9% | 欧州、アジア太平洋、新興北米 | 短期(2年以内) |
| EV駆動系における軸方向磁束モーターでの利用拡大 | +1.4% | グローバル、プレミアムEVでの早期採用 | 中期(2〜4年) |
| スマート風力タービンにおけるオンボード監視 | +0.7% | 欧州、北米、グローバルオフショア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動パワーステアリング(EPS)システムの電動化
電動パワーステアリングに対する義務的なトルク監視は、景気後退期においても需要を堅固なものにしました。2024年に発行された欧州規制は、自律走行対応のための継続的なステアリングトルクフィードバックを義務付け、すべてのEPSユニットに少なくとも1つのセンサーを組み込むことを要求しました。OEMは機能安全目標を満たすためにデュアル冗長設計を採用し、車両1台あたりのセンサー数を事実上2倍にしました。VitescoなどのサプライヤーはEPSトルクセンシングを半自律車線維持およびドライバー意図予測の中核的な実現要素として挙げています。[1]Vitesco Technologies、「トレンドレポート2024」、vitesco-technologies.com同じデータチャネルは無線アップデート分析にも再利用され、インテグレーターのライフタイムサービス収益を増加させています。従来の油圧ステアリングプラットフォームが廃止されるにつれ、自動車のアドレス可能なベースはEPSアーキテクチャへと不可逆的にシフトしました。
製造業におけるオートメーションと協働ロボットの増加
協働ロボットはISO 10218安全限界に準拠するために瞬時のトルク検出を必要とし、協働ロボットの出荷数とセンサーユニット数の間に一対一の関係を生み出しました。2024年には世界の協働ロボット販売が従来の産業用ロボットを上回り、電子機器、食品、軽組立ラインに向けたEMI耐性の多軸トルクセンサーの急激な増加を引き起こしました。認証ガイドラインは冗長センシングを義務付け、各ロボットの部品表価値を事実上引き上げました。2024年にはポーランドの中小企業における普及率がわずか26%にとどまり、欧州製造業全体に広大な潜在的成長余地があることを示しています。長期的な影響は個別オートメーションを超え、スマートワークセルが繊維・農産物加工工場へと普及するにつれて拡大します。
電動自転車およびマイクロモビリティ生産の急増
トルクベースのペダルアシストシステムは欧州市場で規制上の優位性を獲得し、法定速度制限のためにライダーの力を正確に計測することが義務付けられました。磁気ポジションセンサーはキャリブレーションと組立コストを削減するため、エントリーレベルモデルでストレインゲージに取って代わり始めています。都市部の渋滞対策が通勤者を電動自転車や軽量カーゴトライクへと誘導したことで、生産量は急増しました。各車両にはクランクまたはリアハブのトルクユニットが少なくとも1つ搭載されており、ユニット出荷数とセンサー需要の間に比例的な成長を確保しています。コンシューマーモビリティにおける急速なイテレーションサイクルがモジュールレベルの標準化を促進し、アジアを拠点とする受託製造業者のスケーラブルな供給を支援しています。
EVドライブトレインにおける軸方向磁束モーターの利用拡大
軸方向磁束設計はラジアルモーターの2倍のパワー密度を実現しましたが、独特の磁気飽和挙動を管理するために精密なトルク制御が必要でした。2024年に量産前生産に入った乗用車プロトタイプは、インバーター最適化のためのリアルタイムトルクリップル取得のためにシャフト端またはステーター埋め込みセンサーを追加しました。小さなギア比は直接駆動監視の重要性を増大させ、プレミアムEVブランドは軸方向磁束トルクフィードバックを乗り心地の差別化要素として位置付けました。2025年の研究では、閉ループトルク計測を装備した最適化された軸方向磁束モーターが優れた集中定数パラメーター性能を達成することが確認されました。
トルクセンサー市場の抑制要因影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大量自動車プログラムにおける価格感度 | -1.6% | グローバル、新興市場で顕著 | 短期(2年以内) |
| 電磁干渉下での信頼性問題 | -0.9% | グローバル、産業・航空宇宙でより大きな影響 | 中期(2〜4年) |
| 高品質磁歪合金の供給ボトルネック | -0.7% | アジア太平洋中心のサプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大量自動車プログラムにおける価格感度
OEMのコスト削減目標は、主流EVプラットフォームにおけるセンサー価格を1ユニットあたり50米ドル近辺に抑制し、サプライヤーに補助機能の削減を迫りました。バッテリーパックコストを相殺する必要性がドライブトレインコンポーネントすべての精査を強め、プラットフォーム標準化が仕様のコモディティ化をさらに進めました。2024年のレアアース磁石の供給混乱がこのジレンマを悪化させ、インドおよび南米の自動車メーカーは精度低下のリスクがある代替材料の検討を余儀なくされました。サプライヤーはモジュール式電子機器で対応し、プレミアムグレード向けにオプションのコンディショニングボードを提供しながら、エントリーグレード向けに低コストのコアを維持しました。
電磁干渉下での信頼性問題
EVおよび産業用ドライブの高電圧インバーターと高速スイッチング電力電子機器は、ミリボルトレベルのトルク信号を歪める可能性のあるEMIレベルを生成しました。2025年の研究では、予測的EMI抑制アルゴリズムの実装後に計算効率が87.5%向上したことが示されましたが、追加のシールドとフィルタリングによりシステム総コストが上昇しました。[2]HBK、「風力タービンにおけるトルク計測」、hbkworld.com 航空宇宙およびUAVプログラムは、フライバイワイヤの冗長性を損なう同様の干渉誘発誤読を指摘しました。ケーブル接続型ストレインゲージとワイヤレスSAWまたは光学アーキテクチャのトレードオフは、多くの大量顧客にとって未解決のままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
トルクセンサー市場セグメント分析
製品タイプ別:
回転式センサーが用途を支配回転式ユニットは、ドライブトレイン、風力タービン、プロセス制御への展開の強みにより、2025年のトルクセンサー市場シェアの64.78%を獲得しました。これらはEVおよびタービンにおける閉ループ制御を支援する継続的なインサイチュ計測を提供しました。反力タイプは基盤規模では小さいものの、機械加工およびバッテリーセル巻き付けプロセス全体で自動テストスタンドが普及したことにより、年平均成長率11.32%を記録しました。デジタルテレメトリーはスリップリングを排除することで回転式設計を向上させ、過酷な産業環境での信頼性を高めました。
回転式センサーはエッジコンピューティングノードへと進化し、予知保全のためにクラウドダッシュボードへデータをストリーミングしています。インプロセス機械加工は、工具摩耗を示すトルクスパイクを検出するために反力ユニットを採用し、航空宇宙構造ミリングにおけるゼロ欠陥プログラムを推進しています。OEMがトレーサビリティ義務を満たすために旧来の組立ラインを改修するにつれ、トルクセンサー市場は恩恵を受け、両センサーカテゴリーが並行成長を維持することが確保されます。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


技術別:
ストレインゲージのリーダーシップがSAWの挑戦に直面ストレインゲージは2025年に47.85%の収益を維持し、コストと実証済みの堅牢性で支持されました。しかし、SAWセンサーは年平均成長率12.74%を記録し、EMI免疫性とワイヤレスデータが最も重要な分野でシェアを獲得しました。磁歪バリアントはポンプシャフトの密封・非接触用途に使用され、光ファイバーはナノラジアン分解能がプレミアム価格を正当化する実験室および航空宇宙キャリブレーションをターゲットにしました。
2024年のSAWの革新により、1,000°Cの温度耐性と10µmの変位分解能が達成されました。このような能力により、ガスタービンや深井戸掘削などの極限環境市場が開拓されました。トルクセンサー市場はこうして技術の二極化を目撃しました:コモディティ化された自動車ステアリング向けの低コストストレインゲージと、危険または任務遂行上重要なニッチ向けの高価値SAWまたは光学ユニットです。
用途別:
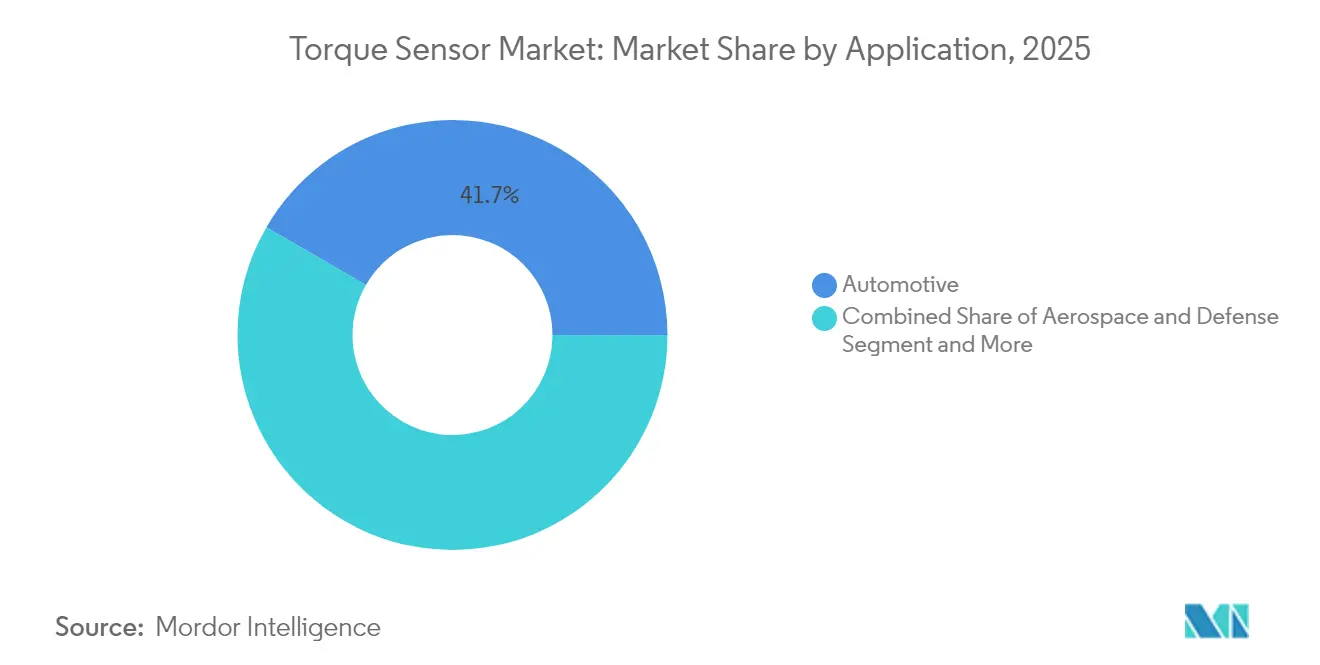
自動車がリード、ヘルスケアが加速自動車用途は2025年のトルクセンサー市場規模の41.65%を占め、EPSおよびトラクションモーター制御ループに支えられました。しかし、医療・ヘルスケアロボティクスは、外科プラットフォームが民間病院全体で増加するにつれ、2031年に向けて最速の年平均成長率13.52%を記録しました。航空宇宙タービン試験および産業製造は、インダストリー4.0改修に支えられ、中一桁台の軌跡を維持しました。
外科ロボットOEMは触覚フィードバックの忠実度を確保するために各関節に多軸ストレインゲージを組み込み、システムあたりのセンサー数を自動車ステアリングコラムよりも高めました。患者安全に関する規制の精査がトルクセンシングを交渉不可能な部品表の項目として定着させ、ヘルスケアユースケース全体でトルクセンサー市場を加速させました。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
OEMテストが支配、インプロセス監視が急増OEM実験室および生産ラインエンドテストスタンドは、自動車、航空宇宙、エネルギーセクターにおける厳格な検証プロトコルにより、2025年のトルクセンサー市場規模の43.76%のシェアを占めました。インプロセス監視は年平均成長率11.65%を記録し、インダストリー4.0ロードマップで想定される事後品質管理からリアルタイム制御へのシフトを反映しています。
2024年のデジタルパフォーマンス管理パイロットでは、トルクデータが早期故障検出において従来のOEE指標を上回ることが示されました。クラウド接続センサーにより、スピンドル性能の時間単位の詳細分析が可能となり、計画外ダウンタイムが削減されました。製造業者がこのような分析を標準化するにつれ、センサー数量は新規設備販売から切り離され、改修サイクルに従うようになります。
地域分析
アジア太平洋トルクセンサー市場
アジア太平洋地域は2025年の収益の35.92%を生み出し、自動車組立の集積、半導体製造およびロボティクスの普及を背景にリーダーシップを維持した。中国はEPSの生産量をリードし、日本は精密ひずみゲージ基板を供給し、韓国の大手エレクトロニクスメーカーはバッテリーおよびディスプレイラインに高分解能トルクフィードバックを導入した。インドは希土類磁石の国産化推進として2026年までに年間500トンの生産能力を目標に掲げており、地域全体の原材料リスクを緩和することが期待されている。
北米トルクセンサー市場
北米は、航空宇宙・防衛インテグレーターがエンジン試験に高温光学センサーを採用するプレミアムニッチとしての地位を維持した。米国のEVスタートアップ企業は、高度なトルク制御ループを必要とするアキシャルフラックスモーターを活用し、SAWおよび磁気弾性デバイスへの需要を押し上げた。メキシコの自動車輸出ハブとしての役割の拡大は、ステアリングおよびドライブトレインセンシング向けの中量・コスト重視の受注を増加させた。
欧州および南米トルクセンサー市場
欧州は、協働ロボット安全規格および車両自律走行対応規則にトルク計測を組み込む規制義務に基づき着実に前進した。ドイツの自動化ベンダーはセンサーゲートウェイをプログラマブルロジックコントローラーに統合し、フランスの原子力保守請負業者は定期点検の回転率を向上させるためにワイヤレストルクヘッドを採用した。南米はブラジルを筆頭に、OEMが大規模な試験台計装を必要とする新たなプレス加工およびパワートレインラインを設置したことにより、最高水準の10.98%のCAGRを記録した。

規制環境
自動化・ロボティクス分野におけるトルクセンサー需要は、機械安全規則とロボットセルの規格によって形成され、これらは設計、検証、文書化の要件に直結する。欧州連合では、EU機械規則(EU)2023/1230が、デジタル技術によるリスク(センサー統合型や自律性が高まる機械を含む)に対応するために必須の健康・安全要件を更新し、EU市場に投入されるセンサー搭載機器に対する適合性評価の要求水準を高めている。
産業用ロボットの導入においても、更新された安全フレームワークがコラボレーティブ用途向けのトルクセンシングの仕様に影響を与えている。ANSI/A3 R15.06-2025は米国における産業用ロボットおよびロボットシステムの安全要件を刷新し、IEC 61496-3:2025(2025年8月発行)は安全システムで使用される電気感応式保護装置の要件を更新している。校正およびトレーサビリティについては、ISO 6789-1:2017およびISO 6789-2:2017がトルク測定装置と校正実施方法に関する主要な参照基準であり続けており、多くの顧客の審査や受入手続きにおいて、ISO/IEC 17025の試験所適格性に整合したトレーサブルな校正の必要性を強めている。
バリューチェーン分析
トルクセンサーのバリューチェーンは、専用の原材料と精密部品から始まり、センシング素子の製造、電子部品の統合、校正を経て、OEMシステムおよびアフターマーケットサービスへの流通へと進む。上流の投入材には、回転型センサー向けの高級合金や精密加工されたシャフト部品、および半導体ベースの信号処理モジュールが含まれる。割り当てとリードタイムの圧力は電子部品において最も顕著であり(2024年から2026年にかけて割り当て期間が延長)、一方でシャフトブランクや特殊合金の精密加工リードタイムは、高精度な回転型製品向けに欧州の製造所からおよそ8週間から12週間とされている。
中間工程では、センサーメーカーが歪みゲージ式、磁気弾性式、光学式、SAW方式のアーキテクチャを、EMI耐性と過酷環境への対応を考慮したパッケージングで組み立て、その後校正・試験インフラを通じて性能を認証する。下流では、トルクセンサーが自動車・産業用OEMによってEPS、ドライブトレイン、テストベンチ、ロボット関節に組み込まれ、さらに統合されたメカトロニクスサブアセンブリへの搭載が増えている。Harmonic Drive SEは、ロボティクスおよび医療技術向けにトルクセンサー統合型のハーモニックドライブギア(2025年6月)を発表し、単独のトランスデューサーではなくコンポーネントレベルの統合への移行を浮き立たせている。システムインテグレーターと自動化ベンダーは、センサーをドライブ、PLC、分析ツールと組み合わせてパッケージ化し、サービスプロバイダーと校正ラボは、QAおよび規制対象の最終用途向けにライフサイクル全体の再認証を支援している。
競合環境
トルクセンサー市場は中程度に分散した状態を維持しており、上位5社のサプライヤーが収益の約45%を支配し、専門的な挑戦者の参入余地を残しています。ABBは132億2,000万米ドルのモーションポートフォリオを活用して完全な電気駆動ソリューション内にセンサーをパッケージ化し、工場改修へのクロスセルを実現しました。Honeywellは航空宇宙認証を活用して極限温度プログラムでのプレミアム価格を維持しました。[4]Honeywell、「航空宇宙」、honeywell.com TE Connectivityの自動車分野での優位性は、低コストのストレインゲージを新興市場のステアリングアセンブリに普及させるのに貢献しました。
Kistlerは動的計測の専門知識を活かしてEVパワートレインテストベンチを獲得し、Sensor Technologyは2025年にコンパクトな分割ヘッドTorqSenseを発売し、狭いドライブラインアーキテクチャへのドロップイン選択肢をインストーラーに提供しました。小規模企業はワイヤレスSAWモジュールとクラウド分析を中心にニッチを開拓し、MESベンダーと提携してデータダッシュボードをバンドルすることが多くなっています。競争はこうして、基本精度よりも統合の俊敏性とEMI耐性を軸に展開し、トルクセンサー市場における差別化のルールを再設定しています。
トルクセンサー産業のリーダー企業
ABB Ltd
Crane Electronics Ltd
Honeywell International
Hottinger Brüel & Kjær(HBK – Spectris plc)
Applied Measurements Ltd
- *免責事項:主要選手の並び順不同
本レポートで取り上げたトルクセンサー市場の企業
- ABB Ltd
- Honeywell International Inc.
- Hottinger Brüel & Kjær (HBK – Spectris plc)
- TE Connectivity Ltd
- Kistler Instrumente AG
- Infineon Technologies AG
- Norbar Torque Tools Ltd
- Crane Electronics Ltd
- S. Himmelstein & Company Inc.
- Datum Electronics Ltd (Indutrade AB)
- Applied Measurements Ltd
- PCB Piezotronics Inc. (MTS)
- MagCanica Inc.
- Futek Advanced Sensor Technology Inc.
- Forsentek Co. Ltd
- Bota Systems AG
- ATI Industrial Automation (Novanta)
- Althen Sensors & Controls GmbH
- Sensor Technology Ltd (TorqSense)
- Burster Präzisionsmesstechnik GmbH
- Transense Technologies plc (SAWSense)
- Interface Inc.
- Mountz Inc.
- KTR Kupplungstechnik GmbH
- OPKON Optik Elektronik Kontrol San. A.Ş.

市場機会と将来展望
より高精度なトルクセンシングは、間接推定や低帯域測定では制御・品質面のギャップが生じる領域、特に電動化ドライブトレイン、ロボティクス、高動特性の試験環境において、新たな空白地帯を開拓している。製品動向は既にこの方向性を示している。Transense Technologiesは、電動モーターのローター上でトルクと温度を直接的にリアルタイムで測定するSAWsense(2026年4月)を発表し、従来ソフトウェア推定に依存していた用途を対象としている。試験・計測分野では、S. Himmelstein and Companyが高帯域幅と過負荷対応能力を目的としたベアリングレス型デジタルトルクセンサー(2026年5月)を発売し、OEMのテストベンチおよびQA用途の拡大するシェア(2025年に43.76%)と整合しており、そこでは高速な過渡応答の捕捉と再現性のある校正が検証サイクルを短縮している。
ロボティクスは、安全性と巧緻性の要求に結びついた第二の機会領域である。これらの用途では、トルクセンサーは単軸監視から、ペグインホール挿入、コネクタ嵌合、ハンドガイディングなどの相互作用タスク向けの、より高感度な多軸フィードバックへ移行しており、同時にISO 10218のようなコラボレーティブ安全制約への対応も支えている。学術研究や商用化前の取り組みも、より豊かな力・トルク知覚に向けたロードマップに貢献している。Science Advancesの論文(2026年3月)は、ロボット操作向けに細かなトルクおよび角度感度を持つトルク・角度・圧力タクタイルセンサーのコンセプトを記述した。これらの用途全体において、デジタルインターフェース(CAN、I2C、SPI)、耐環境パッケージング、非接触または無線テレメトリーは、接続されたワークセルや回転機器への統合を容易にしているが、一方で特殊合金や電子部品のサプライボトルネックは依然として制約要因であり、多様な調達網と地域内での校正・試験能力を持つベンダーに有利な状況をもたらしている。
トルクセンサー市場における最近の業界動向
- 2026年6月:Crane Electronicsは、デジタルトルクレンチWrenchStar Multi Plusを発売し、IP54の防塵防水保護や2.3mの落下試験評価などの耐久性能を追加した。この発表は、コネクテッド製造とコンプライアンス主導のトレーサビリティのために、より高精度な締付データを取得するトルク対応組立ツールへの移行を強めている。
- 2025年4月:TDKは、自動車・産業プラットフォーム向けに温度センサーおよび磁気センサーのラインアップを拡大し、電動パワートレインや自動化機器で使用される複数センサー統合戦略を強化した。より広範なセンシングポートフォリオは、統合されたサプライおよび、トルク・位置・状態監視サブシステム間のより緊密な相互運用性に対するOEMの選好を支えている。
- 2025年3月:Sensor Technologyは、EVドライブライン設置における狭小なパッケージング向けに設計された着脱式ヘッドを備えたTorqSense SGR530/540を発表した。この分割ヘッド方式は、制約のあるアーキテクチャにおける設置の柔軟性を高め、アクセスや位置合わせが従来型トランスデューサーの選択肢を制限しうる、レトロフィットやテストセル展開への対応を支えている。


トルクセンサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
トルクセンサー市場は、回転または固定された機械部品のトルクを測定し、産業およびモビリティの最終用途において監視、制御、または試験のための出力信号を提供するトルクセンシング装置から生じる収益として定義される。
範囲の除外:本範囲はアクチュエーターを除外し、トルクセンサーハードウェアの収益のみに焦点を当てる(すなわち、サービスおよび隣接する制御コンポーネントは計上しない)。
セグメンテーション概要
- 製品タイプ別
- 反力トルクセンサー
- 回転式/ロータリートルクセンサー
- 技術別
- ストレインゲージ
- 磁歪
- 光学
- SAW(表面弾性波)
- その他
- 用途別
- 自動車
- 航空宇宙・防衛
- 産業製造・ロボティクス
- 医療・ヘルスケア
- エネルギー・電力
- エンドユーザー産業別
- OEMテストスタンド・品質保証
- インプロセス監視
- 研究開発
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場算定を確定する前に、需要シグナル、供給能力の状況、価格変動パターンの事実基盤を構築するために用いられた。我々は通常、米国商務省統計局の製造業統計、Eurostatの工業生産統計、センサー関連のHSコードに関するUN Comtradeの貿易フロー、試験・校正実務に影響を与えるISOやIECなどの標準化団体の刊行物といった公的な情報源を参照する。
また、企業の年次報告書、投資家向け説明資料、製品カタログを確認し、トルクセンサーがタイプや典型的な最終用途によってどのように位置付けられているかを把握する。三角測量のため、特許データベースや査読付き工学専門誌は、設計の方向性(歪みゲージ式、磁気弾性式、SAW方式など)を追跡する上で有用であり、輸出入の出荷レベルデータベースは、関連コンポーネントの国境を越えた移動の妥当性を選択的に検証するために使用できる。上記に挙げたデスクリサーチの情報源は例示であり、データ収集、検証、確認のために他の多くの公的および有料の参考資料も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの前提を検証し、主要な最終市場における平均販売価格、採用率、置換サイクルに関するギャップを埋めるために用いられた。我々は、センサーメーカー、インテグレーター、試験・計測ユーザー、OEM関連のエンジニアリング職の混合群と対話し、地域による生産・需要の違いを反映できるよう、APAC、EMEA、南北アメリカ全体でカバレッジのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):17% | APAC:42% |
| ミッド層:57% | 部門/ユニットリーダー:32% | EMEA:33% |
| 小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定は、生産、貿易、および最終市場の活動指標をトルクセンシングハードウェアの一貫した需要プールに変換するトップダウンアプローチを用いて構築される。総計を現実的なものに保つため、選択的なボトムアップ近似(例えば、サンプル抽出された価格ポイントに、いくつかの高使用率用途における推定台数を乗じるなど)を用いて結果を相互確認し、トップダウンとボトムアップの見方が異なる場合に調整を行う。
本モデルは、クライアントとの通話で説明可能な実務的な入力値を用いており、電動パワーステアリングおよびその他のドライブトレインシステムにおけるトルクセンサーの浸透度、産業自動化・試験ベンチの利用水準、典型的な校正・置換の間隔、ロータリー型とリアクション型センサー間のミックスシフト、技術タイプ別の観測された価格動向などが含まれる。予測はシナリオ分析によって行われ、成長変数は、EV生産の勢い、工場自動化支出サイクル、航空宇宙の生産ペースについて業界専門家が予測する内容に基づいて段階的に変更され、その後インタビューでのフィードバックとの整合を経て中位ケースが選定される。
ニッチな用途で直接的な台数積み上げが不可能な場合、そのギャップは代理指標(設置ベースの成長や保守強度など)を通じて処理され、最終的な数値が根拠のない集計ではなく、明確な要因に対してトレース可能な状態を保つようにしている。
データ検証および更新サイクル
検証は複数の確認を通じて行われ、外れ値が最終表に静かに混入しないようにしている。我々は、地域の製造業出力の方向性、貿易動向の一貫性、そして暗示される価格がカタログやインタビューのフィードバックで見られる範囲内にあるかどうかといった独立したシグナルと出力結果を比較する。
大きな差異が見られた場合、前提を再検討し、回答者に選択的に再連絡を行い、承認前にモデルを再計算する。本レポートは毎年更新され、需要見通しを変化させる重大な事象が発生した場合には中間更新も行われ、その後、クライアントに最新の見解を提供できるよう、納品直前に最終レビューが完了する。
Mordor Intelligenceのトルクセンサー市場規模算定と他の公表推定値との比較
トルクセンサーの公表市場数値は、同一業界を扱っていても、大きく異なって見えることがある。これは、各パブリッシャーが範囲の線引きを異なる方法で行い、為替レートと基準年の選定タイミングを独自に決定するためである。差異はまた、各調査がハードウェアとサービスをどのように区別しているか、そしてアプリケーションカバレッジが実際の需要プールから構築されているか、または広範な収益スケーリングから構築されているかにも起因する。
主な差異は、アクチュエーターおよびサービス収益が総額に混入しているかどうかから生じる。Mordor Intelligenceはトルクセンサーハードウェアのみを計上し、トランスデューサーをセンシングに限定して扱っており、これにより成長ストーリーが似ていても、一部のより広範な推定値がより高く出ることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 11.59億米ドル(2026年) | |
| コンサルティング大手A | 11.58億米ドル(2025年) | 2025年を基準年とし、より長い予測期間を用いているが、ページ上ではハードウェアのみを対象としているかどうかが明確に示されておらず、ソリューションの定義方法によって隣接する収益項目が混合される可能性がある。 |
| 業界パブリッシャーB | 10.16億米ドル(2025年) | 基準年および過去データの期間が異なり、算定は2025年を中心に、2026年から2034年のCAGRとともに提示されている。これは、価格設定や為替のタイミングの取り扱い方によって、開始値が変動しうる。 |
表から分かるように、年の選択と収益に何を含めるかが差異の最大の要因である。採用状況、価格設定、置換パターンに紐づいた入力値を維持し、それをインタビューや公的シグナルと相互確認可能にすることで、本推定値は繰り返し検証可能であり、新たな情報が得られた際にも監査しやすい状態を保っている。


レポートで回答される主要な質問
2026年のグローバルトルクセンサー市場規模はどのくらいで、今後どのように推移するのか?
市場は2026年に119億5,900万米ドルに達し、2031年までに186億2,000万米ドルに達すると予測されており、年平均成長率9.93%を反映しています。
現在最大のトルクセンサー市場シェアを持つセグメントはどれか?
回転式センサーが2025年に64.78%のシェアでトップを維持し、ドライブトレインおよびタービン用途に牽引されています。
電動パワーステアリングシステムにとってトルクセンサーが重要な理由は何か?
EPSプラットフォームはモーターアシストを調整し自律走行対応安全規則を満たすために継続的なトルクフィードバックに依存しています。
トルクセンサーで最も急成長している地域はどこか?
南米は製造業投資の増加により2031年まで年平均成長率10.98%で拡大すると予測されています。
協働ロボットはトルクセンサー需要にどのような影響を与えているか?
協働ロボットは人間安全コンプライアンスのために冗長なトルクセンシングを義務付け、ロボット1台あたりのセンサー搭載数を増加させ、長期的な需要を牽引しています。
最終更新日:



