
モーターモニタリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.62 十億米ドル |
| 市場規模 (2031) | 3.64 十億米ドル |
| Growth Rate (2026 - 2031) | 6.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモーターモニタリング市場分析
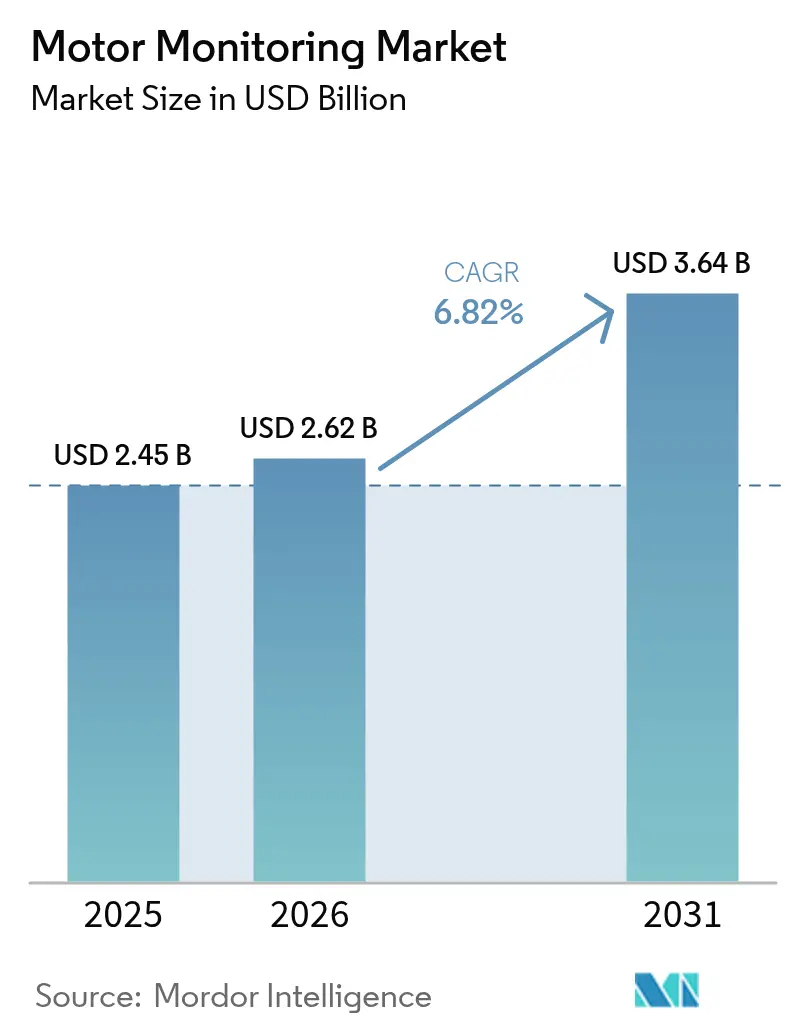
モーターモニタリング市場規模は、2025年の24億5,000万米ドルから2026年に26億2,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)6.82%で2031年までに36億4,000万米ドルに達すると予測されています。最大40時間前に故障を予測するエッジ対応予知保全プラットフォームが、資本集約型産業全体での採用を牽引しています。産業用モノのインターネット(IIoT)アーキテクチャと組み込み型人工知能(AI)の組み合わせにより、リアルタイムの洞察が得られ、計画外のダウンタイムを最大50%削減することが可能です。これは、生産停止によって年間最大500億米ドルのコストが発生し得る分野において特に重要な節約効果です。ハードウェアが依然として支出の大半を占めていますが、複雑な診断に対して外部の専門知識を求める企業が増加するにつれ、マネージドアナリティクスサービスが加速しています。北米は厳格な効率性規制を背景にリードしており、アジア太平洋地域は急速な製造業の拡大と支援的な政府プログラムにより、最も成長が速い地域となっています。大手自動化企業が特化したセンサー企業を買収してエッジAIポートフォリオを強化し、クラウド対応ソリューションへの高まる需要に応えるなかで、ベンダー間の競争は激化しています。[1]B. Adams、「IEC 60034 効率更新」、iec.ch
レポートの主要なポイント
- 提供内容別では、ハードウェアが2025年のモーターモニタリング市場シェアの68.45%を占めてリードし、サービスは2031年にかけて9.34%のCAGRで成長する見込みです。
- 展開方式別では、オンプレミスソリューションが2025年のモーターモニタリング市場規模の73.10%を占め、クラウドベースモデルは11.75%のCAGRで拡大しています。
- モニタリング技術別では、振動解析が2025年の収益シェアの40.35%を占めて首位を維持し、油分析は2031年にかけて9.66%のCAGRで上昇すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年のモーターモニタリング市場シェアの28.10%を占め、再生可能エネルギーは9.12%のCAGRで成長しています。
- モータータイプ別では、ACモーターが2025年のモーターモニタリング市場規模の62.35%を維持し、サーボモーターおよびステッピングモーターが最速の9.38%のCAGRを記録する見込みです。
- 地域別では、北米が2025年に34.70%の収益シェアでリードし、アジア太平洋地域は9.98%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルモーターモニタリング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0生産ラインの加速展開 | +1.80% | アジア太平洋および欧州が採用をリードするグローバル市場 | 中期(2~4年) |
| スマートファクトリー改修向け政府税額控除プログラム | +1.20% | 北米および欧州連合(EU)、アジア太平洋へ拡大中 | 短期(2年以内) |
| 高出力赤色レーザーエミッターの平均販売価格(ASP)の低下 | +0.90% | グローバル製造ハブ | 長期(4年以上) |
| 食品・飲料(F&B)分野におけるゼロ欠陥包装ラインへの急速な移行 | +1.10% | 先進国市場に集中したグローバル市場 | 中期(2~4年) |
| 新しいIEC 61496-5安全定格光電式センサー規格 | +0.70% | グローバル市場、強制コンプライアンス地域を優先 | 短期(2年以内) |
| メンテナンス労働力を削減するAI対応自己校正機能 | +1.00% | 先進製造経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予知保全プラットフォームの採用拡大
予知保全プラットフォームは現在、振動・電流・音響・熱データを機械学習モデルと組み合わせ、異常検知精度91%を実現し、故障を30〜50%削減しています。製鉄業者は40時間前の故障予測を実証し、鉱山事業者は計画外停止の回避によって9倍のリターンを報告しています。クラウドアナリティクスが生センサーデータを予防的作業指示に変換し、予備部品在庫と残業コストを削減するにつれて、経済的根拠は一層強まっています。[2]OMRON、3D TOFセンサーモジュール | OMRON デバイス&モジュールソリューションズ、
2025年1月1日、components.omron.com
ワイヤレス・バッテリーレスセンサーネットワークへの急速な移行
モーターの磁界からマイクロワットを取り出すエネルギーハーベスティング設計により、電池交換や配線が不要となり、ライフタイムの所有コストが大幅に削減されます。TDKのi3などの市販モジュールは、オンボードエッジAIを統合して動作寿命を50%延長しながら、産業用施設全体にわたって自己修復型メッシュネットワークを形成します。これらの非拘束型ノードは、アクセスにコストと危険を伴う船舶機関室や洋上リグでのモニタリングを可能にします。
IIoTとデジタルツインアーキテクチャの統合
デジタルツインは、リアルタイムのモーターテレメトリーと物理ベースのシミュレーションを統合し、保守作業員が派遣される前に「仮想」の保全シナリオをテストします。Siemens のSIMOCODE M-CPは、異常検知を配電盤に直接組み込み、フィールドデータと仮想レプリカを組み合わせて保護設定を最適化します。学術的な試験では、デジタルツインのギアボックスモデルが99%の故障分類精度を達成し、オペレーターが生産低下期間中にメンテナンスをスケジューリングできることが示されています。Emerson のOvation 4.0プラットフォームを使用する電力会社は、よりスムーズな負荷平準化と長い大規模点検間隔を報告しています。
グローバルなモーター効率規制の強化
改訂されたIEC 60034規則により、最大1MWのモーターはIE3またはIE4のティアを満たすことが義務付けられ、企業はセンサーフィードバックを通じて効率を継続的に検証する必要があります。米国エネルギー省は、新しい基準によって30年間で7京英熱量単位(Btu)が節約されると試算しており、状態監視の事業的根拠を強化しています。Eatonなどの部品メーカーは現在、95%を超える効率を実現する炭化ケイ素ドライブを市場に投入しており、規制監査のためにクラウドダッシュボードに運用メトリクスを送信しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短距離ピッキングにおける低コスト3D タイム・オブ・フライト(ToF)カメラの普及 | -0.80% | 物流・電子商取引(eコマース)に集中したグローバル市場 | 中期(2~4年) |
| 洗浄環境における高い交換率 | -0.50% | 食品加工・製薬分野 | 短期(2年以内) |
| ガリウムヒ素のスポット価格の変動 | -0.60% | グローバル半導体サプライチェーン | 短期(2年以内) |
| 断片化したOEMインターフェースプロトコル | -0.40% | システムインテグレーションに影響するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資(CAPEX)と投資対効果(ROI)の不確実性
フルスケールの展開では、センサー、ゲートウェイ、およびインテグレーションに10万米ドル以上が必要となることが多く、保全コスト10〜40%削減の可能性があるにもかかわらず、中規模工場の導入を妨げる負担となり得ます。事例研究では、機器が改修された場合に初期モデルが乖離する可能性があり、アルゴリズムの再学習に追加コストが必要となり、回収期間が長期化することが示されています。ベンダーは、コスト意識の高い購買者の財務リスクを軽減するため、サブスクリプションベースの提供形態や段階的な試験導入で対応しています。
ドメイン知識を持つ信頼性エンジニアの不足
産業用自動化の職種では、1件の求人に対して有資格候補者がわずか9名しかおらず、給与は7万2,000〜11万4,000米ドルにまで高騰し、プロジェクトの展開が遅延しています。モーター機械工学とデータサイエンスを融合したハイブリッドスキルセットは依然として希少であり、メーカーは人材不足を補うためにアナリティクスをアウトソーシングするか、予測モデルを組み込んだローコードプラットフォームを採用することを余儀なくされています。[3]米国地質調査所、鉱物資源コモディティサマリー2024、
2024年1月30日、pubs.usgs.gov.
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:サービスがデジタルトランスフォーメーションを牽引
サービスは、企業がインテグレーション、アナリティクス、およびライフサイクル最適化のために外部の専門家に頼るようになるにつれ、9.34%のCAGR見通しを生み出しました。ハードウェアが2025年の収益の68.45%を維持した一方で、複雑なマルチベンダー環境では現在、センサー調達よりもデータ解釈が優先されています。EmersonによるNIの82億米ドルの買収は、継続的なモニタリングを広範な自動化契約に組み込む高マージンサービス収益ストリームへの軸足の転換を裏付けています。
ハードウェアメーカーは、ゲートウェイ、クラウドコネクター、マネージドダッシュボードをバンドルすることでソリューションプロバイダーとして再定位しています。Regal RexnordのPerceptivプラットフォームは、フィールドセンサーとアナリティクスを統合し、予想される故障を55%削減し、機械の寿命を40%延長すると報告されています。価値がコンポーネントよりもインサイトへと移行するにつれ、機器・ソフトウェア・サポートを包括するハイブリッドの商業モデルがモーターモニタリング市場全体で標準となりつつあります。

注記: 全個別セグメントのシェアはレポート購入後に入手可能


展開方式別:クラウド採用が加速
オンプレミスアーキテクチャは、重要プラントがレイテンシーとデータ主権の観点からローカル制御を依然として好むため、2025年に73.10%の収益シェアを維持しました。とはいえ、サイバーセキュリティ基準が成熟し、第5世代移動通信システム(5G)ネットワークがバックホールコストを低下させるにつれ、クラウド展開は最速の11.75%のCAGRを維持しています。HoneywellとVerizonのコラボレーションは、メーターにセルラーインテリジェンスを組み込み、使用データをアナリティクスハブに安全にストリーミングしており、普及しつつあるハイブリッドエッジクラウドアプローチを示しています。
学術研究では、クラウドとSCADAリンクにおける4つの一般的な脆弱性(共有リソース、内部脅威、安全でないプロトコル、接続性のギャップ)が指摘されていますが、ゼロトラストアーキテクチャとネットワークベースの侵入検知の採用がリスクを軽減しています。メーカーは安全性が重要なデータをローカルで処理しながら、深層学習ワークロードとフリートベンチマーキングをクラウドにオフロードするというパターンが増加しており、モーターモニタリング市場全体でアップタイムを損なうことなくスケーラビリティを高めています。
モニタリング技術別:油分析が勢いを増す
振動解析は2025年に40.35%で最大のセグメントに留まりましたが、油分析は振動シグネチャーが変化するよりもずっと前に微細な摩耗粒子を検出するため、9.66%のCAGRで上昇すると予測されています。フィールドスタディでは、潤滑剤アッセイが数週間前に軸受の損傷を発見し、数百万米ドル相当の資産に対して計画的な保全スケジューリングを可能にすることが示されています。
サーモグラフィーと超音波検査も補完的なモダリティとして台頭しています。Continental Automotiveのローター温度センサーは許容差を3℃に狭め、電動ドライブトレインの熱的洞察を高めています。複数の技術を統合ダッシュボード内に統合したプラットフォームは、より高い診断信頼性と誤検知の減少をもたらし、モーターモニタリング市場全体での需要を強化するトレンドとなっています。
モータータイプ別:サーボの精度が拡大
ACモーターは、ポンプ、ファン、コンプレッサーでの普及を反映し、2025年の収益の62.35%で引き続き首位を維持しました。しかしながら、サーボモーターおよびステッピングモーターは、ロボティクスおよび高速ピック・アンド・プレースシステムが厳密な位置精度を要求するため、9.38%のCAGR軌道を描いています。Schneider ElectricのLexium 38iは、コンパクトなハウジング内にモニタリング電子機器を統合し、設置を簡素化してリアルタイムの健全性スコアリングを可能にしています。
電気自動車における永久磁石同期モーターは、減磁と熱暴走に関する新たなモニタリング課題をもたらしています。研究では、電流と振動の特徴を組み合わせた場合に軸受故障の検知精度が98%に達することが報告されており、次世代ドライブシステムにおけるマルチシグナルアナリティクスの重要性が強調されています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:再生可能エネルギーが急増
石油・ガスは2025年の収益の28.10%を維持しましたが、再生可能エネルギー用途は24時間365日のドライブトレイン監視を必要とする洋上風力発電所を筆頭に、9.12%のCAGRを示しています。米国だけで開発中のプロジェクトが52ギガワット(GW)あり、それぞれが高コストの海上保守訪問を削減するために予知アナリティクスに依存しています。
自動車メーカーはAI駆動の診断を採用してモデルチェンジを加速し、鉱山事業者は重要な故障が連鎖する前に停止することで9倍のROIを記録しています。Danish Crownなどの食品加工業者は、標準化されたデータワークフローから設備総合効率(OEE)が15%向上したと報告しており、モーターモニタリング市場全体での幅広い訴求力を示しています。
地域分析
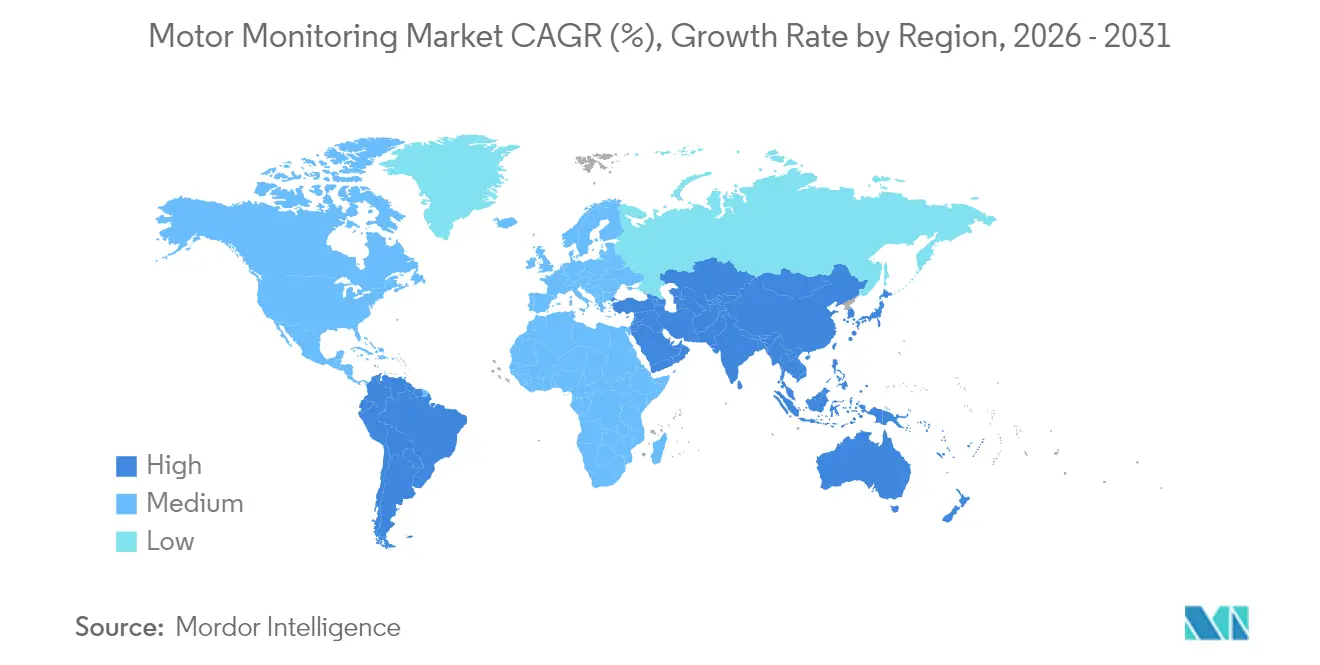
アジア太平洋地域は、2031年にかけて9.98%のCAGRという最も強い成長見通しを保持しています。中国の「スマート製造2025」計画などの政府政策がセンサー改修を奨励しており、国内ベンダーが地域需要を取り込むためにコスト競争力のあるプラットフォームを投入しています。Siemensの「China Acceleration 2.0」およびMitsubishi Electricの「凌凌(Lingling)」ブランドの新製品ラインは、この市場に向けたカスタマイズ戦略を体現しており、モーターモニタリング市場内の勢いを強化しています。北米は、厳格な省エネルギー規制とグリッドおよびデータセンターのレジリエンスへの投資により、2025年に34.70%のシェアで収益のリーダーであり続けています。Schneider Electricの米国5工場への7億米ドルの拡張投資は、エネルギー・水・製造分野での状態ベースの保全を優先する連邦インフラプログラムを支援するために、サプライヤーが生産を地域化している様子を示しています。欧州は、持続可能性規制と循環経済目標に牽引された安定した需要を示しています。SKFのInfiniumbearings(レーザーメタルデポジションによる無限再利用が可能)は、欧州のサプライヤーがモニタリングソリューションを資源効率と一致させている方法を実証しています。南米および中東・アフリカの新興地域は、過酷な操業条件においてアップタイムを向上させるため、鉱業およびユーティリティプロジェクトでモニタリング技術を採用しており、モーターモニタリング市場のグローバルなリーチを拡大しています。

規制環境
モーターモニタリング需要は、モーター効率と製品持続可能性に関する規制の厳格化により形成されており、監査可能な運用データの必要性が高まっている。IEC効率クラス分類は依然として世界的な主要基準であり、2026年1月から施行されるBS EN IEC 60034-30-1:2026では、0.12kWから1,000kWのモーターを対象にIE5クラスと改訂された効率クラス係数が導入され、稼働中の効率検証における基準が高められている。
米国では、エネルギー省が2025年1月に拡大範囲の電動機に対する改正エネルギー保存基準を採択し、2027年6月1日以降に遵守が求められる。また、小型電動機に関する連邦官報の最終決定が2026年2月13日に公表された(2026年3月16日施行)。欧州では、欧州委員会規則(EU)2019/1781が電動機と可変速ドライブに関するエコデザイン要件を定め続けており、2027年春まで見直しが行われている。さらに、規則(EU)2024/1781(2024年6月13日)は、より広範な「持続可能な製品のためのエコデザイン」の枠組みを確立し、ライフサイクル志向の報告を支援しており、デジタルで取得される性能・状態記録への重視が高まっている。
バリューチェーン分析
バリューチェーンは、センシングと組込みコンピューティング、接続性、分析ソフトウェア、そしてOEMおよびサービスチャネルを通じた提供にまで及ぶ。上流のサプライヤーは振動・電流センサー、ワイヤレスノード、エッジゲートウェイを提供し、規格主導の効率・安全要件により、より高精度な計測機器と安全なデータ処理の必要性が高まっている。中流では、AI診断とコンディションモニタリングプラットフォームが生の信号をアラーム、残存耐用年数の推定、保守作業指示へと変換し、一回限りのハードウェア購入ではなく、サブスクリプションやマネージドサービスとしてパッケージ化される傾向が強まっている。
プラントがマルチベンダー相互運用性と迅速な価値実現を追求する中、下流の統合とライフサイクルサービスが主要な差別化要因となっている。Fluke ReliabilityとTreon(2025年5月)は、Treon ConnectワイヤレスセンサーをFlukeのeMaintプラットフォームと組み合わせた。SEW-EurodriveとSchaeffler(2025年4月)は、Optimeワイヤレス振動検知とクラウド分析をDriveRadar APPredictに連携させた。既存設備の現代化も規模拡大の主要な手段であり、ABBが2025年10月に発表した、Samotics技術を活用した電気信号解析を既存の可変速ドライブに組み込み、中核資産を置き換えることなく予測保全を後付けする取り組みがその例である。
競争環境
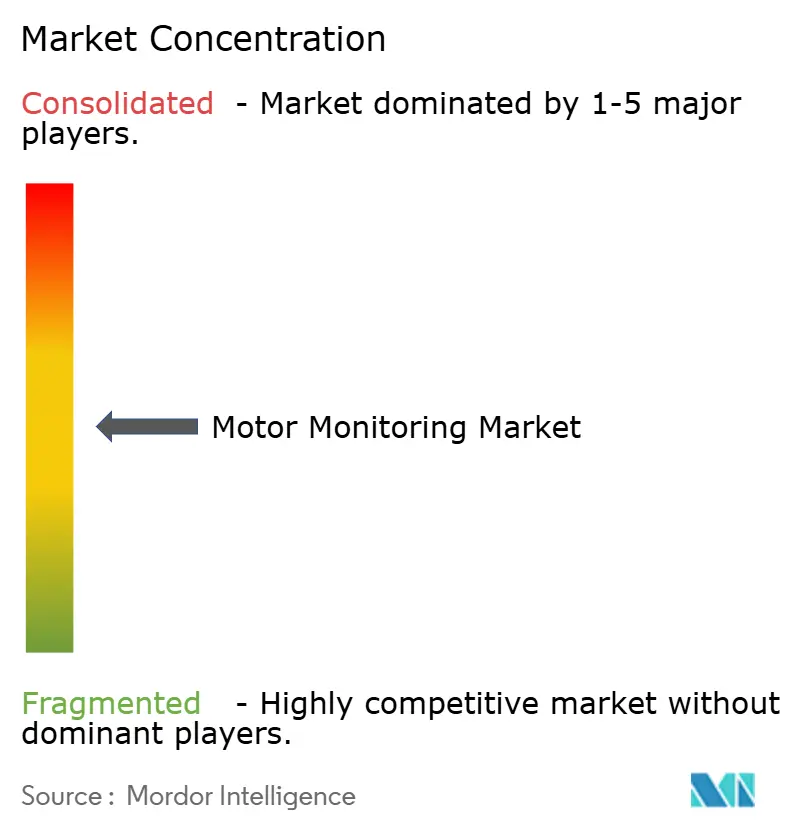
競争は中程度に分散しており、統合が市場の境界を再形成しています。KPS Capital PartnersによるSiemensのInnomoticsの35億ユーロの買収と、WEGによるMarathon Electricの買収は、モーター・センサー・アナリティクスにわたる垂直統合ポートフォリオへの移行を示しています。ABBはAurora Motorsの買収を通じてニッチなポンプ・モーターの専門知識を確保し、ドメイン知識を深めるために特化したセグメントを狙う同業他社を反映しています。
技術的な差別化は現在、エッジAIチップとバッテリーレスセンサー設計を中心に展開しています。TDKの超小型i3モジュールはノードで機械学習推論を組み込み、データトラフィックを削減して動作寿命を延長しています。MITの磁界エネルギーハーベスターは狭いスペースでも自己電源センサーを可能にし、高度な電力収集技術を商業化できる新規参入者にホワイトスペースの機会を提供しています。
Samoticsなどのクラウドネイティブ参入者は、高度な閉塞検知アルゴリズムを活用してユーティリティ企業が汚染インシデントや規制上の罰金を回避する支援を行い、既存企業がソフトウェアイノベーションを加速するよう圧力をかけています。コモディティ化されたハードウェアのマージンが低下するにつれ、持続的な競争優位はモーターモニタリング市場全体でデータアナリティクスの深度、インテグレーションサービス、およびサイバーセキュリティの信任状にかかっています。
モーターモニタリング産業リーダー
Omron Corporation
Keyence Corporation
Panasonic Holdings Corporation
Rockwell Automation Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会は、IEC 60034-30-1:2026がIE5クラスのしきい値を導入し、EUが従来のエコデザイン指令から「持続可能な製品のためのエコデザイン」枠組み(規則(EU)2024/1781)へと移行する中で、効率クラスの検証と広範な持続可能性文書化を支援するコンプライアンス対応モニタリングに集中している。これにより、保守チームやコンプライアンス機能が監査に再利用できるコンディションモニタリングとエネルギー・性能の証跡を組み合わせたソリューションへの需要が支えられており、特にオンプレミス導入が依然として主流である規制対象の産業拠点で重要となっている。
相互運用可能な予測保全アーキテクチャも規格化の取り組みを通じて形成されつつあり、センサー、エッジゲートウェイ、分析ソフトウェア間の摩擦を軽減している。EN IEC 63270-1:2025は、産業用オートメーション機器(モーターを含む)の予測保全に関する機能構造とデータ要件を定義し、ISO 13381-1:2025は、モデリングおよび残存耐用年数推定に関する予知保全ガイダンスを更新した。2026年6月1日に施行されるMEST EN IEC 63270-1:2026のような国内採用は、実装の道筋を強化する。規格に加えて、SCADAを用いた固定子巻線劣化の代替指標など、既存の低周波信号を利用する軽量診断手法は、初期投資コストの高い改修に直面する既存プラントに追加のアップグレード手段を提供し、完全なセンサー再構築を行わずにモニタリング範囲を拡大することを支えている。
最近の業界動向
- 2026年4月:OMRONはSysmac Studio(v1.58)を更新し、サーボ軸の異常検知とI/Oモジュールの予測保全支援を目的としたAI駆動の診断機能を追加した。このエッジ指向のアプローチは、クラウド接続なしで動作する診断を重視しており、オンプレミス監視とより厳格なデータ主権管理を好むプラントに適合している。
- 2025年5月:Fluke ReliabilityはTreonとの戦略的パートナーシップを発表し、Treon ConnectワイヤレスコンディションモニタリングセンサーをFlukeのeMaintプラットフォームと統合した。この組み合わせは、常時稼働のセンサーデータとコンピュータ化された保守管理ワークフローを連携させ、自動化された作業指示の作成とフリートレベルの分析に依存する大規模展開を支援する。
- 2024年9月:Auguryは、危険な産業環境に対応するため、Baker Hughesの第6世代Ranger ProワイヤレスコンディションモニタリングセンサーをAugury Machine Healthプラットフォームに統合した。この更新は、有線計測機器の導入が困難な設置済み設備の対象範囲を拡大し、認証済みセンサーと集中診断を基盤とするプラットフォームエコシステムを強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、産業・商業環境における電動機の健全性と性能を追跡するために使用されるソリューションを対象とし、事業者が故障を早期に検出し、稼働率を改善できるようにする。収益は、モーターの状態を収集、分析、警告するために使用される監視ハードウェアおよび関連ソフトウェアから算出される。
対象範囲の除外事項:単体のモーター販売、一般的なプラントオートメーション制御、およびモーターモニタリングソリューションに関連しない保守作業は除外される。
セグメンテーション概要
- 提供内容別
- ハードウェア
- ソフトウェア
- サービス
- 展開方式別
- オンプレミス
- クラウド
- モニタリング技術別
- 振動解析
- モーター電流シグネチャー
- サーモグラフィー
- 油分析
- 超音波および音響
- モータータイプ別
- ACモーター
- DCモーター
- サーボモーターおよびステッピングモーター
- エンドユーザー産業別
- 石油・ガス
- エネルギー・電力
- 自動車
- 鉱業・金属
- 食品・飲料
- 化学品
- 航空宇宙・防衛
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要指標を観測可能な産業活動に結びつけるために用いられる。米国エネルギー情報局の統計、国際エネルギー機関のデータ、米国労働統計局の生産指標、米国商務省センサス局の貿易データ、およびIECとIEEEによる一般的な監視手法に関する規格資料などの公的資料を活用している。
その後、企業の開示資料、投資家向け説明資料、製品カタログ、信頼性の高い報道記事を用いて、典型的な監視構成と購入者の予算構造を把握する。必要に応じて、企業財務・ニューススクリーニング、特許検索、供給動向を検証するための出荷レベルの輸出入確認のために有料データベースを利用する。これらのデスク資料は網羅的ではなく、他の公開資料も相互確認や明確化のために使用した。
一次インタビューおよび調査
一次調査は、実際に購入・導入されているもの、そして継続的モニタリング、接続性、分析といった機能によって価格がどのように変動するかを確認することに重点を置いている。プロセス産業および個別製造業にわたるソリューションプロバイダー、チャネルパートナー、エンドユーザーの混合から意見を聞いている。回答者はAPAC、EMEA、アメリカ地域にわたってバランスを取り、地域的偏りを軽減している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:27% | 経営層(CXO):12% | APAC:50% |
| 中堅層:56% | 機能/部門リーダー:28% | EMEA:30% |
| 小規模プレーヤー:17% | マネージャー:60% | アメリカ地域:20% |
市場規模算定と予測
市場はまずトップダウン方式で構築され、主要産業における設置済みモーター基盤と運用強度が現実的な監視導入プールへと変換され、典型的なシステム価格を用いて年間支出額に換算される。総額を実用的な範囲に保つため、サンプリングされた平均販売価格に想定される単位出荷量を乗じた値や、年間導入に関するチャネルからのフィードバックなど、選択的なボトムアップ近似を用いて結果を検証する。
主要な入力要素には、大規模拠点における産業用モーターの設置済み基盤、エンドユーザー別のダウンタイム感度、予測保全プログラムの普及率、センサーおよび監視装置の典型的な交換・改修サイクル、そして定期試験ではなく継続的モニタリングを用いる導入の割合が含まれる。ハードウェアとソフトウェアの価格は別々に追跡され、サブスクリプション成長が一回限りの機器購入と混同されないようにしている。
予測に際しては、インタビュー対象者が検証可能な単純な要因群(産業生産動向、エネルギー効率化の取り組み、プラントのデジタル化投資など)を用いたシナリオ分析が用いられる。特定の国やニッチ用途でボトムアップの範囲が薄い場合、比較可能な産業の導入範囲を用いてギャップを埋め、最終確定前に地域の専門家によるフィードバックで再確認する。
データ検証と更新サイクル
数値は、モデルの出力をオートメーション投資の方向性、モーター信頼性プログラム、観測された価格動向などの独立した指標と比較する反復的な相互確認を通じて検証される。異常値は早期にフラグ付けされ、値が想定される導入量に対して高すぎる、または示された機能構成に対して低すぎる場合には前提条件が再検討される。
確定前に、モデルと主要な前提条件は複数段階のアナリストレビューを経て、インタビュー結果がデスクリサーチの結果と大きく異なる場合には再連絡が行われる。レポートは毎年更新され、導入や価格に影響を与える重大な変化があった場合には中間更新が追加される。提供直前には、最新の入手可能な情報を反映するよう最終的なアナリストレビューが完了する。
Mordor Intelligenceのモーターモニタリング市場規模と他の公表推定値との比較
モーターモニタリングに関する公表済みの市場規模は、トピック名が同じように見えても必ずしも一致しない。差異は通常、各調査が製品範囲をどのように定めるか、どの年を出発点とするか、ソフトウェアおよびサービス収益をどのように算入するかによって生じる。
この差異は、コンディションモニタリング技術(振動分析、モーター電流シグネチャ分析、サーモグラフィ、油分析、超音波・音響手法など)がすべて含まれているかどうか、そしてサービスがハードウェアおよびソフトウェアと同じ総額に混合されているかどうかによって説明されることが多い。一部の推定値は2024年を基準年とし、より速い導入曲線を適用しているが、他の推定値はより後の基準年を用い、検証済みの導入サイクルと価格確認により多く依拠している。これは、ここで2026年の値がどのように構成されているかと同じ方法である。この範囲の選択はMordor Intelligenceによって採用されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.62 B (2026) | |
| グローバルコンサルティング会社A | USD 2.43 B (2024) | 2024年を基準年とし、2025年から2030年にかけて予測を行っており、導入が早期に加速すると想定される場合、現在値が見かけ上高くなる可能性がある。範囲の表現がより広く、サービス収益の扱いが中核的な監視ソリューションから常に明確に分離されているわけではない。 |
| 業界出版社B | USD 2.51 B (2024) | 2024年を基準とし、2032年まで延長しており、改修率とASP上昇に関する長期的な前提への感度が高まる。監視技術とバンドルサービスがどのようにフィルタリングされているかが明確に述べられておらず、より厳密なソリューション限定の定義と比較して総額が変動する可能性がある。 |
3つの数値を比較すると、差異の大部分は基準年の選択と、監視ソリューションの定義に何を含めるかによって説明される。設置済みモーター基盤、導入サイクル、現実的な価格分割といった明確な需要指標に推定値を結びつけることで、隠れた前提に依存せず、将来の更新においても追跡・再現しやすい結果を維持している。


レポートで回答される主要な質問
モーターモニタリング市場の現在の規模は?
モーターモニタリング市場は2026年に26億2,000万米ドルの収益を生み出し、2031年までに36億4,000万米ドルに達する見通しです。
モーターモニタリング市場でリードしている地域はどこですか?
北米は2025年に34.70%の市場シェアを保持しており、厳格な効率性規制と強固なデジタルインフラがその要因です。
モーターモニタリング市場の中で最も成長が速いセグメントはどれですか?
サービスは、企業が外部のアナリティクスと最適化の専門知識に依存しているため、9.34%のCAGRで最も急速な拡大を示しています。
なぜ油分析が注目されているのですか?
油分析は早期の摩耗粒子を検出し、振動シグネチャーよりも数週間前に故障を発見できるため、この技術は9.66%のCAGRを支えています。
ワイヤレス・バッテリーレスセンサーは採用にどのような影響を与えていますか?
エネルギーハーベスティングセンサーは電池メンテナンスを不要にし、配線コストを削減し、遠隔地または危険な場所でのモニタリングを可能にして、展開を加速しています。
より広範な導入に対する主な課題は何ですか?
高い初期コストと信頼性エンジニアの不足が主要な障壁として残っていますが、サブスクリプション価格設定とローコードアナリティクスが双方の問題を緩和しつつあります。
最終更新日:



