
タイヤコードファブリックス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
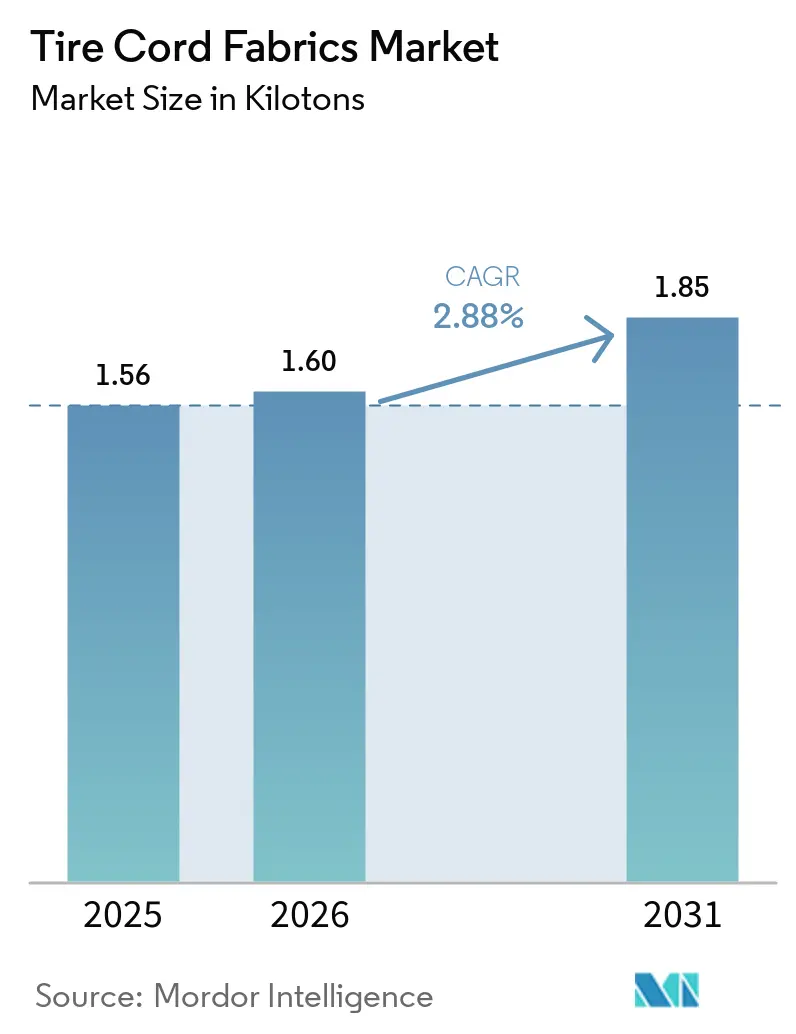
| 市場取引高 (2026) | 1.60 キロトン |
| 市場取引高 (2031) | 1.85 キロトン |
| 成長率 (2026 - 2031) | 2.88 % |
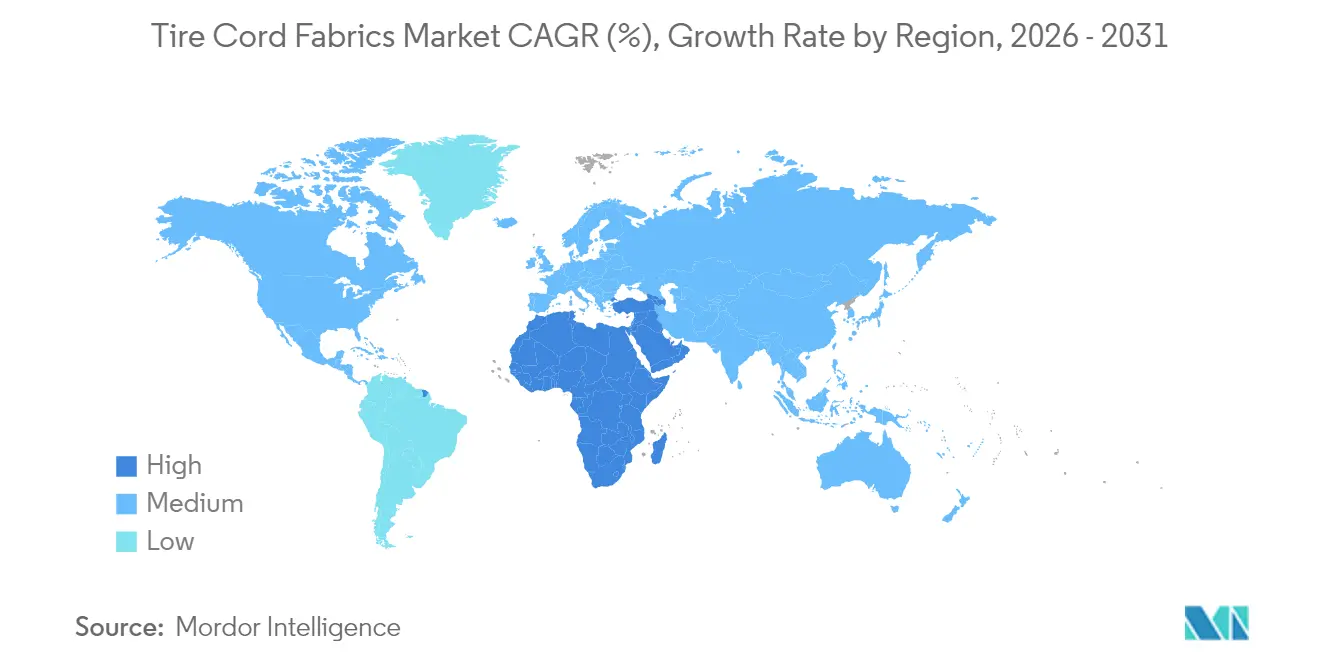
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイヤコードファブリックス市場分析
タイヤコードファブリックス市場規模は2025年に1.56キロトンと評価され、2026年の1.6キロトンから2031年には1.85キロトンに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は2.88%です。この緩やかな成長は、電気自動車(EV)普及によるタイヤ交換需要の増加、転がり抵抗低減に向けた規制圧力、および商用車フリートの着実な拡大に支えられています。ポリエステルはコストとパフォーマンスのバランスに優れているため引き続き主導的地位を維持し、アラミドは優れた耐熱性が要求されるプレミアムタイヤ用途を背景に最も急速な伸びを示しています。アジア太平洋地域は、統合型製造エコシステムと拡大する自動車保有率を背景に消費をリードしており、一方で中東・アフリカ地域は政府が自動車製造能力への投資を進めることで最も急速な地域成長を記録しています。競争力学は、HMLSポリエステル、ハイブリッドコード、およびタイヤメーカーの強化される持続可能性規制への対応を支えるレゾルシノール・ホルムアルデヒドフリー(RFF)接着システムを提供できる垂直統合型サプライヤーに有利に働いています。原材料コストの変動、自動車生産サイクル、および初期段階のエアレスタイヤ構想が、タイヤコードファブリックス市場の近期成長見通しを抑制しています。
レポートの主要な知見
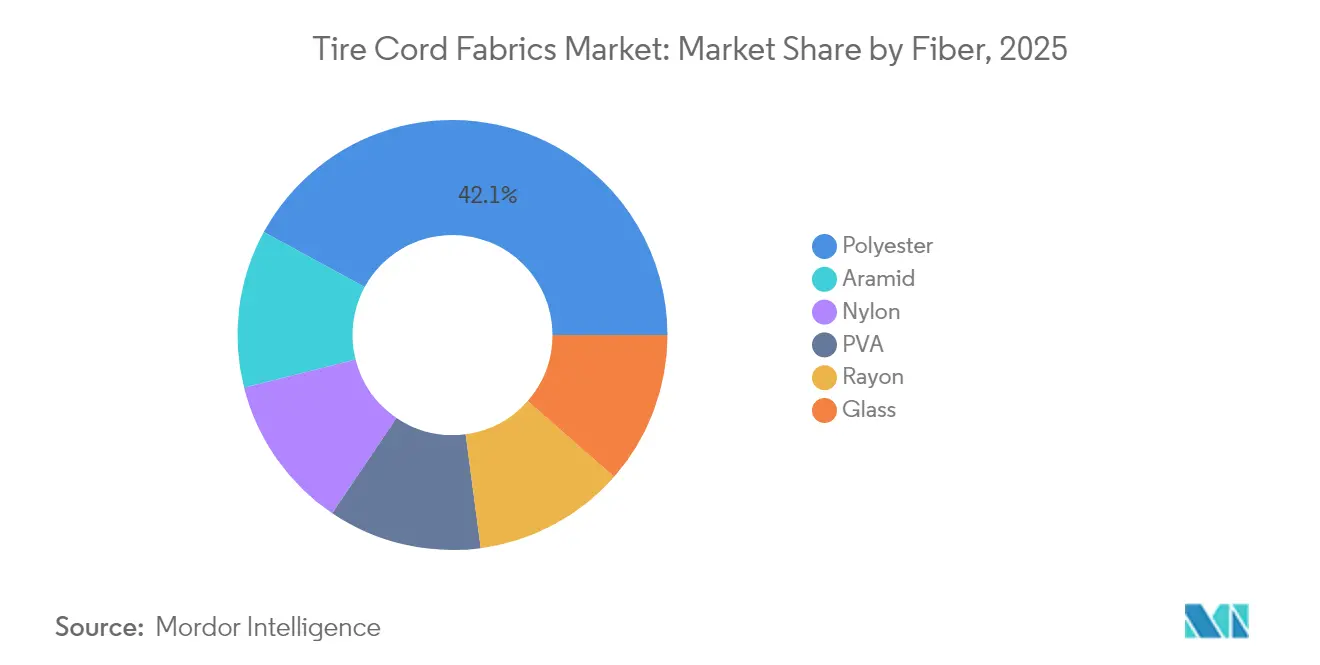
- 繊維別では、ポリエステルが2025年のタイヤコードファブリックス市場シェアの42.05%を占め、アラミドは2031年に向けてCAGR 3.14%を記録する見込みです。
- タイヤタイプ別では、ラジアル構造が2025年のタイヤコードファブリックス市場シェアの67.65%を占め、セミラジアル品は2031年までにCAGR 3.05%で成長すると予測されています。
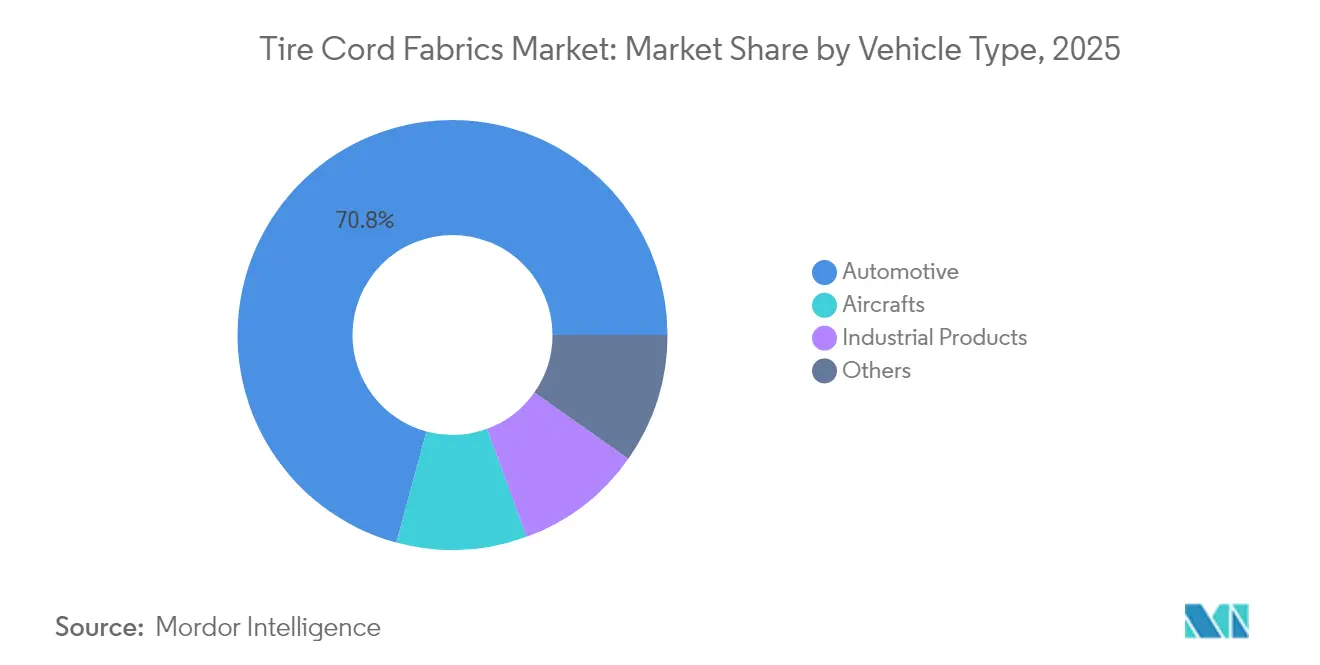
- 車両タイプ別では、自動車用途が2025年のタイヤコードファブリックス市場規模の70.80%を占め、航空機タイヤは2031年に向けてCAGR 3.08%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年に48.10%の収益シェアでトップに立ち、中東・アフリカ地域が2031年に向けて最速のCAGR 2.96%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な自動車生産増加とパーク拡大 | +0.8% | グローバル(アジア太平洋が最強) | 中期(2〜4年) |
| 新興市場におけるラジアルタイヤの急速な普及 | +0.6% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| EVに関連したタイヤ交換頻度の増加 | +0.5% | 北米・欧州、アジア太平洋に拡大中 | 短期(2年以下) |
| 転がり抵抗低減に向けた軽量HMLSおよびハイブリッドコードの需要 | +0.4% | グローバルプレミアム重視 | 中期(2〜4年) |
| RFF「グリーン」接着化学の採用 | +0.2% | EU主導、グローバル普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な自動車生産増加とパーク拡大
業界全体における自動車生産の回復が、近年のサプライチェーン混乱により消化されたタイヤ工場の在庫の補充に伴い、補強用テキスタイルへの大量注文を促進しています。大型トラック、バス、トレーラーは乗用車よりもタイヤ1本当たりのコードファブリックの使用量が多く、需要の増加幅を大きくしています。着実に拡大する世界の自動車パークは、特にマクロ経済的な逆風にもかかわらず保有率が上昇し続けている新興国において、タイヤ交換需要を持続させています。物流フリートの電動化プログラムは、電気トラックがより硬いカーカスと高いコード密度を必要とするため、追加的な需要を生み出しています。主要タイヤメーカーの並行した生産能力増強が、タイヤコードファブリックス市場の中期的成長を支える同期的な上昇局面を生み出しています。
新興市場におけるラジアルタイヤの急速な普及
インドおよび東南アジア全域では、バイアスプライタイヤがラジアル設計に移行しつつあり、ラジアルタイヤは1本当たり約40%多くのコードファブリックを必要とします。政府の燃費効率義務化規制と、より長いサービス寿命を求めるユーザー需要が、この移行を加速させています。農業機械分野では、IFおよびVFラジアル技術が高張力コードで構築された強固なカーカスを必要とするため、この効果がさらに増幅されています。この移行は2030年まで続き、北米および欧州における成熟した需要プロファイルを補完する持続的な数量追い風を生み出しています。地域のタイヤクラスター近くでポリエステルおよびナイロンの生産を増強できるサプライヤーが、このシェアを獲得するのに最も有利な立場にあります。
転がり抵抗低減に向けた軽量HMLSおよびハイブリッドコードの需要
燃費規制およびCO₂排出規制により、タイヤメーカーは低転がり抵抗設計へと向かっています。HMLSポリエステルは収縮を最小限に抑えながら高弾性率を実現し、耐久性を犠牲にすることなくサイドウォールのエネルギー損失を削減します。ポリエステルとアラミドまたはガラスを組み合わせたハイブリッド構造により、エンジニアは超ハイパフォーマンスタイヤの剛性とベルト強度を精密に調整できます。欧州連合などの地域でラベリング規制が強化されるにつれ、プレミアム技術が主流の価格帯に浸透し、高度なコードの対象市場が拡大しています[1]。
RFF「グリーン」接着化学の採用
規制当局がホルムアルデヒド排出を段階的に規制しており、従来のレゾルシノール・ホルムアルデヒド樹脂を使用せずにファブリックとゴムを接着するRFFディップへの移行が促進されています。欧州および日本の先行採用者が性能同等性を実証しており、義務的規制が発効する2026〜2027年にかけてグローバルな展開が加速します。先行投資を行ったコードメーカーは移行期間中に価格プレミアムを獲得でき、持続可能なプロセス能力の競争上の重要性がさらに高まります[2]。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油化学フィードストック価格の変動 | -0.3% | グローバル、アジア太平洋製造ハブ | 短期(2年以下) |
| 自動車生産の周期的な過剰・不足能力 | -0.2% | グローバル、地域的に不均一 | 中期(2〜4年) |
| エアレス/非空気入りタイヤ構想の台頭 | -0.1% | 北米・欧州での初期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学フィードストック価格の変動
ポリエステルおよびナイロンはパラキシレン、アジピン酸、カプロラクタムに依存しており、これらはすべて原油サイクルに伴って変動します。急激な価格上昇はコード織布メーカーのマージンを圧縮し、急激な価格下落は上流への投資を阻害し、供給安全保障リスクを生み出します。中国の繊維中間体における支配的な地位は、地域的な供給停止や貿易摩擦が世界的な価格変動に迅速につながることを意味します。大手タイヤ会社はヘッジが可能ですが、規模の小さいファブリックメーカーは運転資金のストレスに直面し、短期的な供給を制約する可能性があります。
自動車生産の周期的な過剰・不足能力
自動車生産台数はGDPの変動、金利、および政策的なインセンティブに対して敏感なままです。中国および欧州における生産能力の未稼働期間はコードファブリックの需要を減少させ、一方で急速な回復は一時的な不足を引き起こしてスポット価格を押し上げる可能性があります。織布・ディッピングラインの設備集約性により、サプライヤーが生産能力を迅速に調整することが難しく、タイヤコードファブリックス市場全体に波及するミスマッチが生じます。統合および地域多角化戦略は将来的なショックを和らげることを目的としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維別:
アラミドの勢いを伴うポリエステルの優位性ポリエステルは、乗用車用および商用タイヤ全般にわたるコスト対性能バランスにより、2025年のタイヤコードファブリック市場シェアの42.05%を維持しました。同セグメントの優れた経済性、豊富な原料供給、および自動織機との高い適合性が、その市場リーダーシップを支えています。アラミドは、ボリュームベースでは小さいものの、熱耐性および引張強度においてポリエステルの限界を超える性能を求める電気自動車(EV)および超高性能タイヤ向け需要に牽引され、2031年にかけてCAGR 3.14%を記録しています。ナイロンタイヤコードファブリックは、バイアス構造および特殊オフロードタイヤにおいて引き続き存在感を示しているものの、ラジアル化の進展に伴い段階的なボリューム減少に直面しています。レーヨンは供給制約および疲労寿命の短さから後退が続いており、一方でガラスおよびPVAコードのニッチ市場は産業用および航空機用途において安定を維持しています。サステナビリティへの要請により、バイオ由来ポリエステルおよびリサイクルモノマーストリームの試験導入が促進されており、イノベーターが今後10年の後半にかけてファイバー階層を再定義する可能性があります。
ポリエステルのHMLS(高弾性低収縮)グレードは、主要生産者がグローバルタイヤOEMとの長期契約を確保し、原材料価格変動に対するバッファーを持つことを可能にしています。アラミドサプライヤーはプレミアムマージンを享受しており、供給確保のためにファイバー前駆体化学への川上統合を進めるケースも多く見られす。ポリエステルとアラミドまたはガラスを組み合わせたハイブリッドコードは、乗り心地の微調整に向けた剛性のカスタマイズを可能にし、差別化された成長の機会を提供しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
タイヤタイプ別:
セミラジアルの回復力を伴うラジアルの優位性ラジアルタイヤは、優れた熱放散性、トレッド寿命、および燃費節約効果により、2025年のタイヤコードファブリックス市場規模の67.65%を占めました。乗用車および幹線道路用トラック全体への大量普及により、製造上の経済性が標準化され、従来の設計とのコスト差が縮小しました。先進地域での成熟にもかかわらず、農業・鉱業分野でのラジアル化の継続が着実な追加需要を確保しています。
ラジアルベルトとバイアスプライを組み合わせたセミラジアル構造は、大型輸送やバスを中心にコストと耐久性のバランスを重視するフリートにおいてCAGR 3.05%で拡大しています。バイアスプライは、サイドウォールの頑丈さと容易な修理を優先する特定のオフロード環境では定着していますが、そのシェアは引き続き低下傾向にあります。
車両タイプ別:
航空機向けの上昇基調の中での自動車の大量需要自動車用途は2025年のタイヤコードファブリックス市場の70.80%を占め、着実な交換サイクルと走行距離当たりのコード消費量を増加させるEV浸透の上昇に支えられています。北米および中国のライトトラックはより大きなタイヤとより多くのコード数を採用しているため、このセグメントの優位性を長期化させています。航空機タイヤは数量こそ小さいものの、世界的な旅客交通量の回復と防衛予算の増加により最も急速なCAGR 3.08%を記録しています。高荷重での複数回の着陸に耐えるアラミド強化カーカスは、自動車向け同等品をはるかに上回る単価を誇り、市場価値を押し上げています。ローダー、グレーダー、港湾機器などの産業車両は安定した基盤を供給しており、電動スクーター、レクリエーション用ATV、および近距離配送ロボットなどの新興セグメントが特殊コードへのブティック需要を生み出しています。
タイヤ摩耗微粒子およびマイクロプラスチックに関する規制当局の精査が、将来の車両タイプ別需要パターンを歪める可能性があり、ファブリックメーカーは繊維の脱落を抑制する新しい化学物質を開発することを余儀なくされています。この規制によるイノベーションの追い風は、タイヤコードファブリックス産業内で強力な研究開発パイプラインを持つサプライヤーをさらに差別化しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋タイヤコードファブリクス市場
2025年におけるアジア太平洋地域の48.10%のシェアは、石油化学原料、高速織布工場、および主要タイヤ工場が集積する生産クラスターを反映しています。中国は規模の大きさとHMLSポリエステルおよびRFFディッピングにおける高まる競争力を兼ね備えており、インドの自動車産業の成長は深い国内消費層を加えています。タイやインドネシアなどの東南アジア諸国は、輸出志向型タイヤ工場によってサプライチェーンを拡張し、同地域がタイヤコードファブリクス市場の中核を担う一助となっています。
中東・アフリカタイヤコードファブリクス市場
中東・アフリカは世界最速となる2.96%のCAGRを記録しています。各国政府は石油収入をタイヤおよびコンポーネント生産を含む多角化プログラムへと振り向けています。サウジアラビアの工業団地は海外合弁事業を誘致しており、モロッコはEUおよびアメリカ合衆国との貿易協定を活用して北アフリカの輸出拠点となっています。確立した自動車セクターを持つトルコと南アフリカは、成長のさらなる拠点を提供しています。
北米・欧州・中南米タイヤコードファブリクス市場
北米と欧州は引き続きイノベーションの中心地であり、低転がり抵抗および持続可能な素材に対する規制上の圧力が先進コードソリューションへの需要を牽引しています。EVの高い普及率、厳格な費基準、およびエアレスタイヤの初期試験は、グローバルサプライチェーン全体に波及するプレミアム仕様を形成しています。中南米は農業機械需要を背景に着実な成長を遂げていますが、通貨の変動性と経済サイクルが周期的な軟調をもたらしています。全体として、地理的な生産拠点のシフトにより、コードサプライヤーは低コスト製造とハイスペック顧客への近接性のバランスを取ることが求められており、タイヤコードファブリクス市場の地域的多様化が継続しています。
バリューチェーン分析
タイヤコード用ファブリックのバリューチェーンは、石油化学原料およびポリマー中間体(ポリエステルチップ、ナイロン6/66、アラミド前駆体)から始まり、その後、溶融紡糸、高強力糸への延伸、撚糸・ケーブル化、そしてファブリック形成(製織・整経)へと進む。続いて浸漬システムによる仕上げが行われ、サプライヤーはゴム接着性や耐疲労性を向上させるため、従来型のRF/RFLに加え、より新しいRFF型ソリューションを開発している。タイヤメーカー向けの主要な品質認定管理ポイントは、ポリマーおよび中間体の供給可能性、糸からコードへの転換品質(HMLSグレードにおける強力性・収縮率の管理を含む)、そして浸漬工程の能力に集中している。
中間工程の処理は、ヒョスン・アドバンスド・マテリアルズ、インドラマ・ベンチャーズ、SRFリミテッド、コーロン・インダストリーズ、コルドサなど、糸からファブリック、浸漬コードまでの能力を持つ統合型補強材専門企業に集中している。下流の需要は、ミシュラン、ブリヂストン、グッドイヤー、コンチネンタルなどの世界的タイヤメーカーからのもので、新しいカーカスやベルト構造における共同エンジニアリングおよび合同検証が、長期的な調達方針を形作っている。流通は、タイヤ工場への直接供給と、タイヤ製造集積地近くの地域倉庫を組み合わせるのが一般的で、物流の混乱リスクを軽減し、在庫に固定される運転資本を抑えるため、顧客に近い拠点展開への注力が強まっている。
競争環境
市場集中度
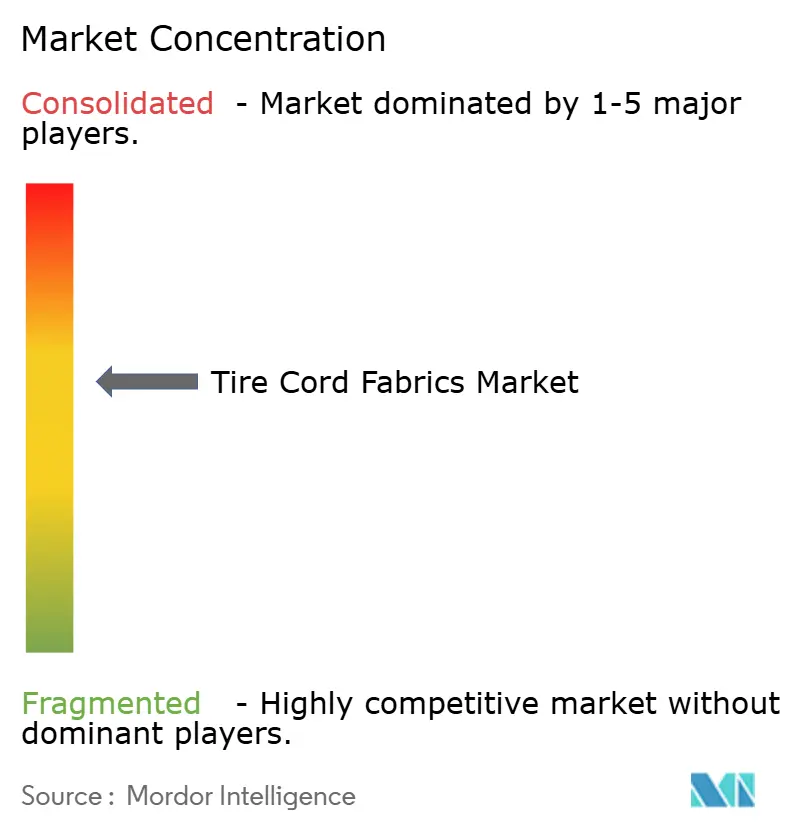
市場環境は中程度に断片化しています。Bekaert、Hyosung、Teijin、およびKolonが大きな生産能力を支配しており、第二層の地域専業メーカーはナイロンまたはレーヨンのニッチに注力しています。戦略的投資はHMLSポリエステル能力、RFFディッピングライン、および貿易障壁を相殺するための地域多角化に集中しています。Hyosungはベトナムでのポリエステルコード生産を拡大し、東南アジアのタイヤ輸出に合わせた供給を確保しました。Teijinは欧州のEVタイヤプログラムを支援するためのアラミドアップグレードに注力しています。技術パートナーシップの重要性が増しており、コードメーカーはゴム化学専門企業と共同で低エネルギー硬化接着剤を開発し、廃棄コードの解重合ルートのパイロット試験のためにリサイクル業者とも連携しています。
タイヤコードファブリックス産業リーダー
-
HYOSUNG ADVANCED MATERIALS
-
Indorama Ventures Public Company Limited
-
Kolon Industries Inc.
-
KORDRNA Plus a.s.
-
SRF Limited
- 注:主要企業の掲載順は順位を示すものではありません。
タイヤコードファブリック市場 このレポートでカバーされる企業
- Beihai Fiberglass
- Bekaert
- Benninger AG
- Century Enka Limited
- Cordenka GmbH & Co KG
- Cordus
- Far Eastern Group
- Firestone Fibers & Textiles
- GÜRİŞ
- HYOSUNG ADVANCED MATERIALS
- Indorama Ventures Public Company Limited
- Kolon Industries Inc.
- KORDRNA Plus a.s.
- Milliken & Company
- Oerlikon Management AG
- SRF Limited
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC
市場機会と将来展望
設備追加や業界再編は、急成長するタイヤ製造拠点に近い場所での高性能コードの地域的な供給余地を示している。2026年5月、ベカルトはブリヂストンのタイヤ補強材製造施設(中国・瀋陽およびタイ)の買収を完了し、ゴム補強材事業の拠点を拡大した。これは、タイヤメーカーがコアであるタイヤ製造に注力する一方で、専門サプライヤーが顧客に近い場所で補強材の生産能力を追加する、ポートフォリオの再編が続いていることを示している。
インドや中国西部でのローカライゼーションプログラムは、認定済みのHMLSポリエステルコードや低排出型浸漬ソリューションを規模を持って提供できるサプライヤーに機会を生み出している。HSヒョスン・アドバンスド・マテリアルズは、2025年11月、インド・マハーラーシュトラ州ナグプールに初のポリエステルタイヤコード製造施設を設立するため3,000万米ドルの投資を発表し、2027年の完成を予定している。これは、国内供給と短いリードタイムに対する需要が投資を呼び込んでいることを示している。より高スペックなナイロンやハイブリッド補強材の需要も、中国の神馬実業によるPA66高性能浸漬タイヤコード計画(2025年11月、目標生産能力2.6万トン/年)といったプロジェクトによって支えられている。同時に、レゾルシノールおよびホルムアルデヒドを使用しない接着技術に関する協力(業界報道で言及されているコンチネンタルとコルドサによるCokoonアプローチなど)は、タイヤメーカーが持続可能性および材料コンプライアンス要件を強化する中で、製品差別化を後押ししている。
最近の産業開発事情 タイヤコードファブリック市場
- 2026年5月:ベカルトは、中国・瀋陽およびタイにあるブリヂストンのタイヤ補強材製造施設の買収を完了した。この取引により、ベカルトのゴム補強材部門は、2つの主要なタイヤ輸出地域における製造規模を拡大し、タイヤメーカーの地域サプライチェーンとの緊密な統合を支えることとなる。
- 2026年2月:HSヒョスン・アドバンスド・マテリアルズとコーロン・インダストリーズは、ハイブリッドタイヤコード(HTC)技術に関する4年間の特許紛争を終結させることに合意し、韓国および米国での訴訟を取り下げた。この和解により、ハイブリッドコードの知的財産権を巡る法的懸念が軽減され、プレミアム補強材分野におけるより広範な技術・顧客協力の余地が生まれた。
- 2025年1月:コーロン・インダストリーズは、閉鎖された中国・南京の施設から設備を移設することで、ベトナム工場のタイヤコード生産能力を年間36,000トンから57,000トンに拡大するため、300億ウォンの投資を発表した。稼働開始は2027年1月を目標としている。このアプローチにより、資本支出の負担を抑えながら生産能力の確保が加速し、東南アジアが世界的なタイヤ輸出の供給基地としての役割を強化することとなる。
タイヤコードファブリック市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、タイヤコードファブリック市場は、強度・寸法安定性・耐久性を付与するためにタイヤ内部に使用される補強ファブリックを対象とし、グローバルバリューチェーン全体における材料供給レベルで測定される。
対象除外範囲:完成タイヤは除外され、タイヤコードファブリックの原材料として販売または規定されていないビードワイヤーおよびゴムコンパウンドも除外される。
セグメンテーション概要
- 繊維別
- ナイロン
- ポリエステル
- レーヨン
- アラミド
- ガラス
- PVA
- タイヤタイプ別
- バイアス/ダイアゴナル
- セミラジアル
- ラジアル
- 車両タイプ別
- 自動車
- 航空機
- 産業製品
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- トルコ
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、タイヤ生産および交換需要をコード消費量の推定値にマッピングし、繊維および産用テキスタイル指標と照合することから開始した。参照した公開情報源には、国際自動車工業会(OICA)、米国国際貿易委員会の貿易データ、国連コムトレード、米国労働統計局(一部の原材料価格動向について)、ならびにNISTおよびタイヤ補強材料を論じるオープンアカデミックジャーナルなどのチャンネルを通じた技術刊行物が含まれる。
また、主要サプライヤーの能力増強、製品ミックス、および地理的エクスポージャーを把握するため、年次報告書、投資家向けプレゼンテーション、およびサステナビリティ開示資料も精査した。並行して、有料の企業財務・インテリジェンスサービスを活用して収益の内訳、所有権の変更、および施設のフットプリントを標準化し、有料の特許データベースを用いて材料革新が最も活発な領域を把握した。ここに記載されたソースは例示であり、収集・検証・明確化のために他の多数の公開文書およびデータセットも参照した。
一次インタビューおよびサーベイ
一次調査は、タイヤ種別ごとに通常消費されるコードファブリックの量、およびラジアル化EV対応タイヤ仕様・繊維選択のシフトに伴うその変化を検証するために実施した。主要な生産地域および消費地域にわたるコードファブリックメーカー、繊維サプライヤー、タイヤメーカー、および川下の技術的ステークホルダーと対話し、それらの情報を公開データの空白を埋めるとともに、実際の価格および稼働率の前提を確認するために活用した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:19% | アジア太平洋:50% |
| 中位層:41% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
当社の規模算定ロジックは、需要のトップダウン再構築から始まる。車両保有台数、タイヤ生産量、および交換サイクルをカテゴリー別のタイヤ製造量に変換し、次いで標準的な材料投入量係数を用いてコードファブリック消費量に換算する。合計値は、サンプリングしたサプライヤーの能力・稼働率に関する議論、チャンネル会話から得た1トン当た価格のサニティチェック、および開示が許す範囲での産業用テキスタイル量の限定的な積み上げなど、選択的なボトムアップ推計によって検証される。
モデルで使用する主要インプットには、グローバルおよび地域別のタイヤ生産動向、ラジアルタイヤとバイアスタイヤ間のミックスシフト、車両クラス別のタイヤ1本当たりの平均コード重量、繊維ミックスの変化(ポリエステル、ナイロン、レーヨン、アラミド、その他)、ならびに補強ファブリックおよび関連糸の輸出入フローが含まれる。小規模国のデータ系列が欠落している場合は、車両生産量やタイヤ貿易などのプロキシ指標を用いてギャップを補完し、専門家のフィードバックを用いて結果を正規化することで現実的な水準を維持した。
予測においては、需要が可視的なドライバー(車両生産サイクル、交換需要の底堅さ、転がり抵抗およびEV荷重定格に関連するタイヤ仕様の変化など)に反応するため、シナリオ分析を適用した。専門家の見解が収束し、前年比のトレンドラインが業界シグナルと整合していることが確認された後にのみ、前提条件を確定した。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて実施されており、最終数値が単一のデータセットに依存しないようにしている。アナリストは、モデル化した合計値をタイヤ生産動向、コード関連の貿易動向、サプライヤーの稼働率に関するコメントなどの独立したシグナルと比較し、理由が明確に文書化されるまで外れ値を精査した。
承認前に、インプット・計算・単位の整合性についてステップバイステップの内部レビューを実施し、その後、直近の動向に対する最終的な差異チェックを行う。レポートは年次で更新され、主要な能力増強、繊維供給の混乱、またはタイヤ製造拠点の大規模なシフトなど、重要なイベントが発生した場合には中間更新が実施される。納品直前には最終的な簡易スキャンを実施し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのタイヤコードファブリック市場規模と他の公表推計値との比較
タイヤコードファブリックについて異なる市場規模が公表されることは珍しくないこれは、調査によって使用する単位、対象範囲、および計上タイミングが異なる場合があるためである。また、一方の推計がタイヤ生産シグナルを基に構築され、もう一方がサプライヤーの収益内訳や広範な産業用テキスタイル合計値に依拠している場合にも差異が生じる。
タイヤ生産動向、補強材料の貿易動向、ならびに開示された能力・稼働率シグナルは、Mordor Intelligenceの推計をトン単位でのタイヤコードファブリックの物理的消費量に紐付けておくためのチェック機能を果たしている(隣接する技術的テキスタイルや完成タイヤの価値を混入させないようにするため)。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.60キロトン(2026年) | |
| 業界メディアA | 5.18 ビリオン 米ドル(2022年) | この数値は収益ベースで報告されており、コードファブリックをより広範な補強テキスタイルと混在させていることが多く、また、ここで使用されているボリューム優先のスコープと整合しない以前の基準年を使用している。 |
| グローバルパブリッシャーB | 5.86 ビリオン 米ド(2024年) | この推計は、より広範な製品・価格バスケットに依拠しているとみられ、タイヤコードファブリックを超えた繊維、糸、および加工品を取り込む可能性があり、価格前提がトンベースの需要に明確に紐付けられていない。 |
全体として、この差異は主に単位選択と対象範囲の選択によって説明されるものであり、最終需要の方向性に関する見解の相違によるものではない。規模算定をタイヤ製造、交換パターン、およびタイヤ1本当たりの材料投入量に紐付けた状態に保つことで、新たな生産・貿易データが入手可能になった際に、算出された市場合計値の監査および更新が容易になる。
レポートで回答される主要な質問
タイヤコードファブリックス市場の現在の数量はどれくらいですか?
市場は2026年に1.6キロトンであり、2031年までに1.85キロトンに達すると予測されています。
どの繊維タイプが需要をリードしていますか?
ポリエステルがコスト対パフォーマンスのバランスと高速織布との適合性により42.05%のシェアでリードしています。
なぜEVはコードファブリックサプライヤーにとって重要なのですか?
EVタイヤは摩耗が早く、より高い耐熱性を持つコードを必要とするため、交換頻度とアラミドなどのプレミアム繊維への需要の両方を押し上げています。
最も急成長している地域はどこですか?
中東・アフリカは産業多角化とインフラ投資により2031年までにCAGR 2.96%で成長すると予測されています。
持続可能性規制は製品開発にどのような影響を与えていますか?
規制はRFF接着化学およびリサイクル・バイオベース繊維への移行を加速しており、グリーンプロセスに早期投資するサプライヤーに報いています。