
導電性テキスタイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
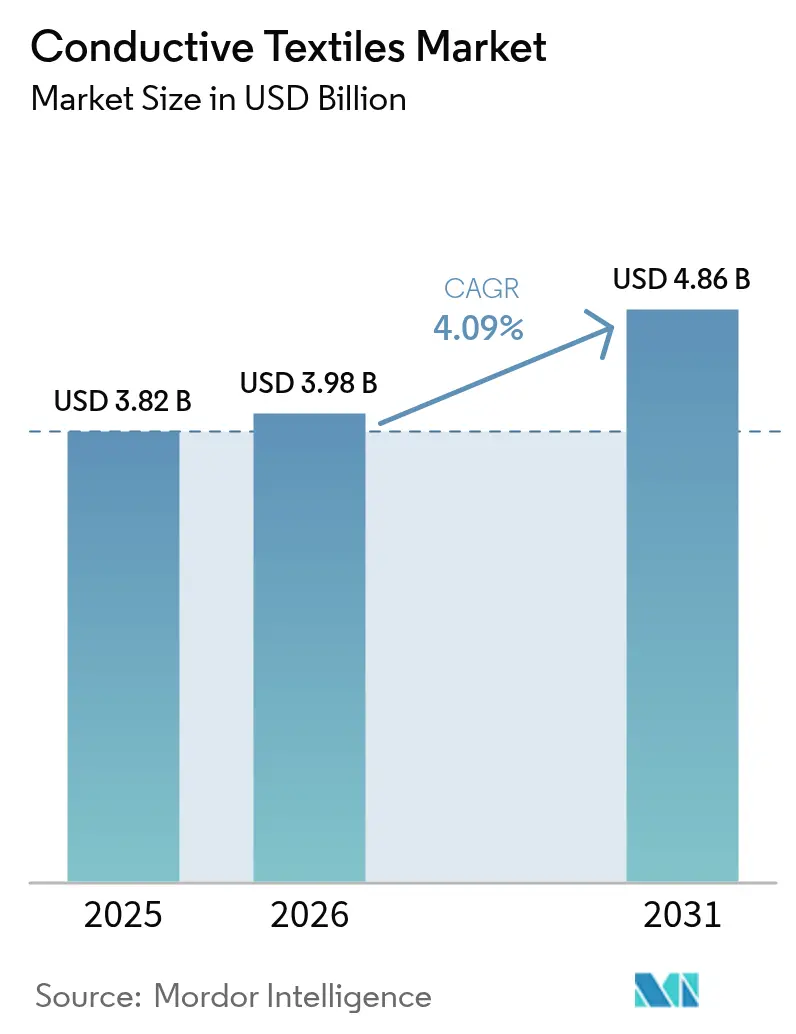
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 4.86 十億米ドル |
| Growth Rate (2026 - 2031) | 4.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる導電性テキスタイル市場分析
導電性テキスタイル市場規模は2025年に38億2,000万米ドル(USD 3.82 billion)と評価され、2026年の39億8,000万米ドル(USD 3.98 billion)から2031年には48億6,000万米ドル(USD 4.86 billion)に達すると推定され、予測期間(2026年~2031年)中の年平均成長率(CAGR)は4.09%となっています。自律走行車における軽量電磁波干渉(EMI)シールドに対する持続的な需要、軍の近代化プログラムの拡大、ならびにヘルスケアウェアラブルの急速な普及が、導電性テキスタイル市場を拡大させる主要な原動力となっています。人工知能アルゴリズムとテキスタイルベースセンサーの統合が進み、衣服をリアルタイム健康モニタリングプラットフォームへと変革しつつある一方、カーボンベースの糸は導電性を損なうことなくサステナビリティの要件に応えています。自動車OEMはダッシュボードやシートカバーの内側に織布シールドファブリックを組み込み、先進運転支援システムを保護しており、ゲームブランドは触覚ハプティックパネルを使用してeスポーツアパレルの体験を豊かにしています。これらのトレンドが収束するにつれて、導電性テキスタイル市場はニッチなプロトタイプから大量消費・産業サプライチェーンへと移行しています。
レポートの主要な考察
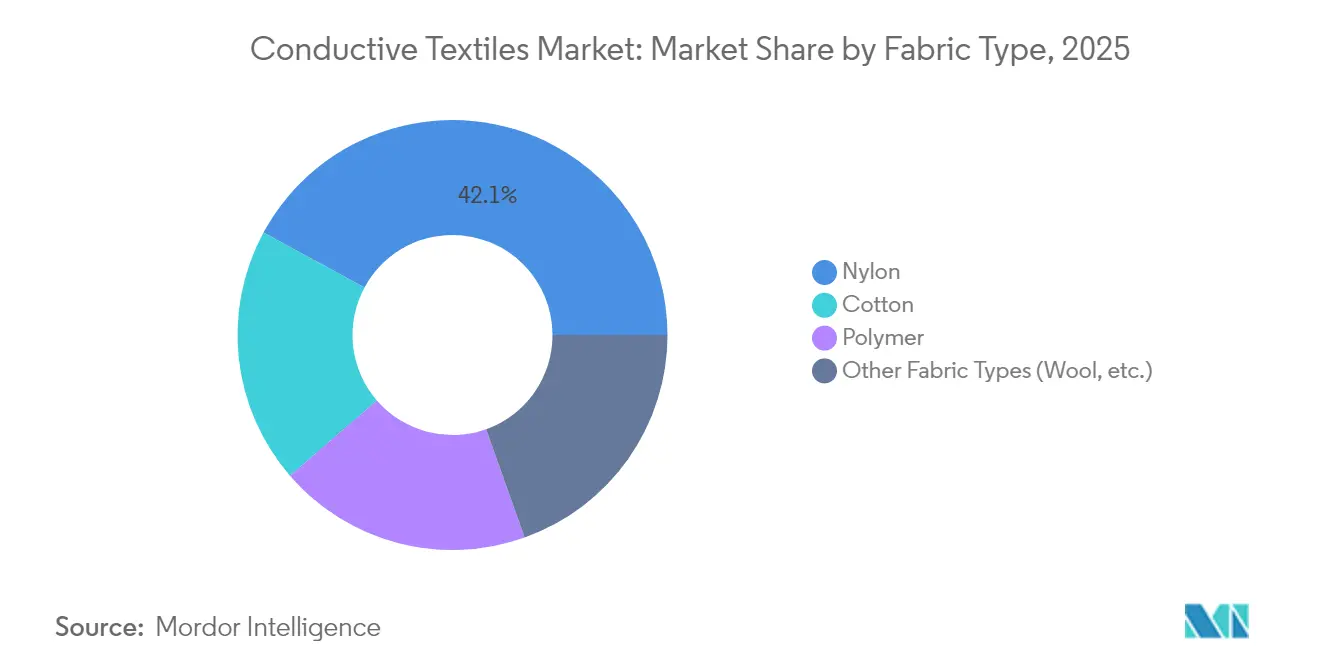
- 生地タイプ別では、ナイロンが2025年の収益シェアの42.10%でトップとなり、4.88%のCAGRを維持することで2031年まで最も急速に拡大する生地であり続けます。
- 導電性素材別では、金属コーティング繊維が2025年に最高シェアの34.72%を保有し、カーボンベーステキスタイルが見通し期間中に最高のCAGR 5.07%を記録します。
- 技術別では、織布構造が2025年の市場価値の46.85%を占め、2031年にかけてCAGR 4.76%で上昇すると予測されています。
- エンドユーザー産業別では、防衛・軍事用途が2025年収益の30.10%を占め、その他の新興産業が2031年にかけてCAGR 5.01%で拡大します。
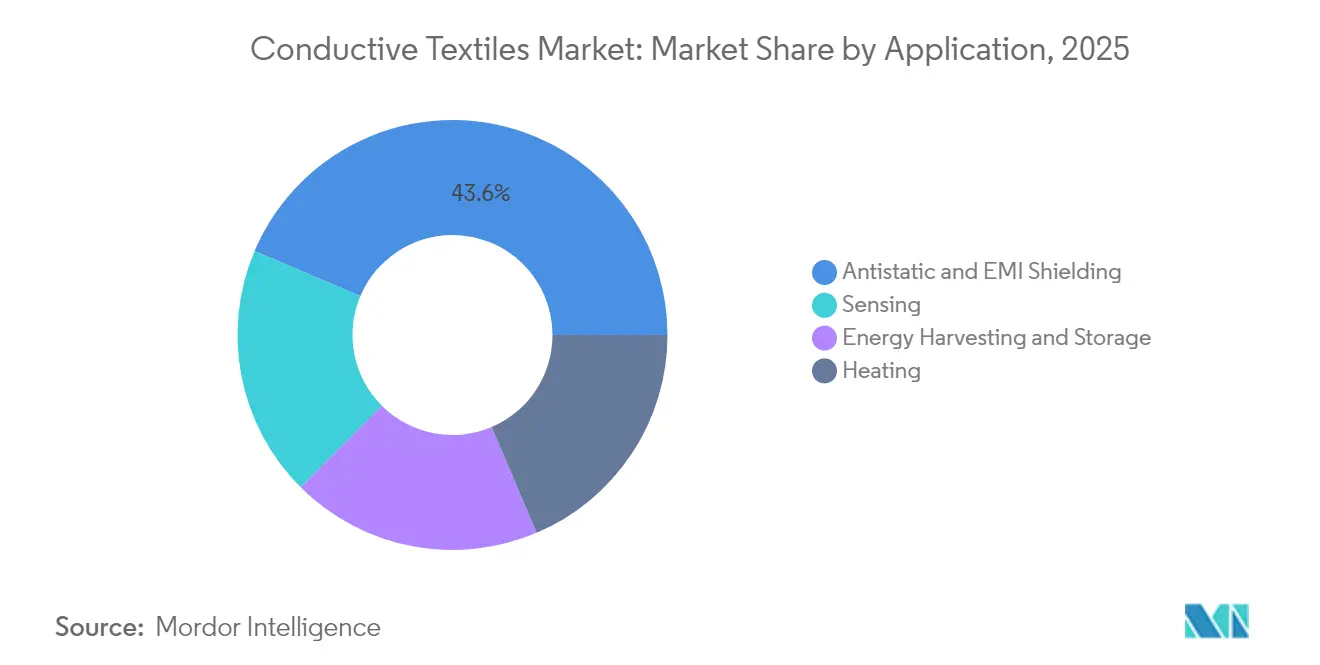
- 用途別では、帯電防止・EMIシールドが2025年に43.62%のシェアを獲得し、センシングソリューションが2031年にかけてCAGR 4.93%で成長をリードします。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートファブリックおよびウェアラブルエレクトロニクスへの採用拡大 | +1.2% | 北米およびアジア太平洋に集中したグローバル展開 | 中期(2~4年) |
| 防衛・軍事インテリジェントギアからの需要増大 | +0.8% | 北米および欧州、アジア太平洋への拡大 | 長期(4年以上) |
| 生理的モニタリングヘルスケアウェアラブルの拡大 | +1.0% | 先進市場主導のグローバル展開 | 短期(2年以内) |
| 自律走行車インテリアにおけるEMIシールドの必要性の増大 | +0.7% | アジア太平洋を中核とし、北米・欧州への波及 | 中期(2~4年) |
| ハプティックフィードバックeスポーツアパレルの成長 | +0.4% | 都市部に集中したグローバル展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートファブリックおよびウェアラブルエレクトロニクスへの採用拡大
小型化されたチップが糸の中に組み込まれるようになり、シャツ、靴下、病院用ガウンがリジッドなモジュールを用いることなく動作・体温・心拍数を読み取る接続デバイスへと変貌しています。病院グループは皮膚接着による不快感を軽減し、看護師を有線センサーから解放するため、洗濯可能なモニタリングガーメントの調達を進めており、商業的な受注を加速させています。エネルギーハーベスティング層の統合により大型バッテリーが不要となり、装着時間が延長されるとともに消費者の受容性が高まっています。アスレチックブランドはモバイルダッシュボードにバイオメトリクスデータをストリーミングするパフォーマンスウェアを販売しており、保険会社は検証済みの活動ログに連動したポリシー割引を検討しています。こうしたリアルタイムの知見の普及により、導電性ファブリックは次世代デジタルヘルスエコシステムのコアビルディングブロックとして定着しています。
防衛・軍事インテリジェントギアからの需要増大
軍隊は、電力配給、無線リンク、適応型カモフラージュを一枚のファブリックパネルに統合した軽量ユニフォームを求めています[1]欧州防衛庁、「兵士システムへのテキスタイル統合」、eda.europa.eu。織布導電性グリッドがケーブルを置き換え、兵士の携行重量を削減するとともに、狭い車両内での引っかかりリスクを低減しています。米国海軍の研究は、野外で加熱・冷却・化学的脅威の感知が可能な低コストのシグネチャー管理布地への資金提供を行っています。野外試験では、電子機器がガーメントに事前配線された状態で届くため、ストレス下でのコネクタ操作が減り、任務準備時間が20%短縮されることが示されています。長い調達サイクルにより、承認済みサプライヤーは複数年契約を確保し、商業市場が変動しても需要の基盤を固めています。
生理的モニタリングヘルスケアウェアラブルの拡大
テキスタイル電極はゲルパッドと同等の精度を持ちながら皮膚刺激を回避し、病院外での数週間にわたる心臓学的研究を可能にします。クリニックは慢性疾患をリモートで追跡し、再入院を削減して急性症例に向けた病床を確保しています。高齢者向けには、スマートベストが転倒リスクや呼吸器系の低下を知らせ、救急コストを削減する早期介入を可能にします。連続データフィードのアルゴリズム分析は、心臓疾患および糖尿病ケアにおける精密投薬もサポートします。パイロットプログラムを研究している支払者は、服薬遵守の改善と長期支出の削減を報告しており、より広範な展開を促進する償還論拠を強化しています。
自律走行車インテリアにおけるEMIシールドの必要性の増大
電動パワートレインおよびレーダーアレイは、キャビンがシールドクロスで覆われていない場合に安全センサーを誤動作させる可能性のある電磁ノイズを発生させます。銀メッキ織布は金属箔と比較して無視できる重量増加で77 dBを超える遮蔽性能を発揮します。ティア1サプライヤーは、進化する電磁両立性基準を満たすため、これらのパネルをヘッドライナーの内側やカーペットの下に縫い込んでいます。アジア太平洋における自律走行シャトルの生産が拡大するにつれ、ファブリックメーカーは複数年の数量契約を確保しています。ミリ波制限を強化する規制当局により、シールド需要は循環的ではなく構造的なものとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い製造コストと価格プレミアム | -0.9% | 新興市場に特に影響するグローバル展開 | 中期(2~4年) |
| 耐久性と洗濯サイクルによる劣化 | -0.6% | 消費者用途により高い影響を持つグローバル展開 | 短期(2年以内) |
| グローバルな試験・品質基準の欠如 | -0.4% | 規制アプローチに地域差があるグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造コストと価格プレミアム
導電性糸は真空スパッタリングまたはポリマーメタライゼーション工程を必要とし、プロセス時間と材料廃棄物を増加させ、従来のファブリックと比較して単価を最大40%引き上げます。低い生産量はスケールメリットを妨げ、特にニッチな医療用パッチにおいてそれが顕著です。価格に敏感な大量ファッションの購買者はコスト曲線が改善されるまで採用を見合わせています。設備の償却はさらに中小規模の製造業者を圧迫し、地理的な普及を制限するとともに資本力のある地域でのサプライ集中を強化しています。学習曲線は改善しているものの、プレミアムは急速なコモディティ化の妨げとなり続けています。
耐久性と洗濯サイクルによる劣化
洗濯によってコーティングが擦れマイクロフィラメントが曲がり、40回の洗濯サイクル後に抵抗が増大しセンサー精度が低下します。保護オーバーコートは寿命を改善しますが、硬さとコストを増加させます。普遍的な耐久性表示ラベルがない場合、消費者はシーズン途中で故障する可能性のある衣服に追加料金を支払うことをためらいます。病院などの産業バイヤーもまた予測可能な滅菌結果を必要とし、再現性が調達入札における重要な条件となっています。プラズマ処理およびカプセル化糸の進歩は有望ですが、産業規模では完全に実証されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生地タイプ別:
ナイロンがパフォーマンス用途をリードナイロンは2025年の売上の42.10%を占め、2031年にかけてCAGR 4.88%で成長すると予測されており、過酷な防衛用装備品からフィット感のあるスポーツウェアまで幅広い用途での汎用性の高さを裏付けています。その引張強度は戦場での摩耗に耐え、化学的耐性により繊維が大きく劣化することなく銀・銅・炭素コーティングを受け入れることができます。自動車メーカーがヘッドライナーシールド用にナイロンメッシュを指定するにつれ、導電性テキスタイル市場は製造業者の需要を押し上げています。
弾性回復力により、動作中も皮膚に対してセンサーが密着し、医療用ガーメントの信号品質を維持します。コットンは快適性を重視した病院用リネンにおけるシェアを維持していますが、ナイロンは耐久性とストレッチが最も重要な新規契約を獲得しています。研究面では、銀コーティングナイロンが洗濯性試験において96 S/cmの導電率を達成しながらも通気性の目標を満たしており、プレミアム機能性アパレルにおける展開余地を拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


導電性素材別:
炭素の成長にもかかわらず金属コーティング繊維が優勢金属コーティング繊維は、航空宇宙および自動車の組み立てにおける実証済みのEMIシールドにより、2025年収益の34.72%を占めています。その低いシート抵抗は、厳格な航空機アビオニクスプロトコルを満たしています。しかしながら、カーボンベーステキスタイルは規制当局が重金属からの脱却を推進する中、2031年にかけて最も急速なCAGR 5.07%を記録しています。グラフェン織物は優れた弾性を提供し、繰り返しの屈曲にもかかわらず導電性を維持しており、コンシューマーエレクトロニクス用スリーブに適しています。カーボンナノチューブインクのコスト曲線は低下しており、歴史的な価格差は縮小しています。導電性と持続可能性の目標を両立させるため、炭素コアと薄い金属表面を組み合わせたハイブリッド糸が登場しています。
技術別:
織布が構造用途で優れた性能を発揮織布構造は2025年の需要の46.85%を占め、2031年にかけてCAGR 4.76%で成長すると予測されており、その構造的完全性と均一な電気経路を反映しています。三次元織りパターンにより複雑な回路が埋め込まれ、追加の層なしに局所的な加熱またはセンシングが可能となります。ニット生地は伸縮性のあるスポーツ用具を対象としていますが、高い抵抗が厳格なEMIシールドにおける役割を制限しています。不織布は低コストがパフォーマンスより優先される使い捨て滅菌カバーで引き続き関連性を持っています。ジャカード織機の自動化により、必要な箇所にのみ導電性糸を配置することが可能となり、廃棄物を削減し完成品コストを低減しています。
エンドユーザー産業別:
防衛がリードし、消費者向け用途が加速防衛は2025年収益の30.10%を占め、長期的な近代化プロジェクトおよび戦場で実証された素材に対する選好を反映しています。しかしながら、コンシューマーエレクトロニクスおよび自動車セクターは、ウェアラブルコントローラーやキャビン内センサーの生産規模拡大に伴い、最も速いCAGR 5.01%を牽引しています。病院ネットワークは患者の動きを検出するスマートベッドリネンの使用を拡大し、ヘルスケアをパイロット段階を超えて前進させています。スポーツウェアブランドは筋肉活性化フィードバックのための導電性パネルを採用し、トレーニングアパレルを単なる吸湿発散機能を超えたものへと高めています。多様化した需要は軍事予算に連動した収益の景気循環性を低減しています。
用途別:
EMIシールドが現在の需要を支配帯電防止・EMIシールドは、自動車・航空機・5G基地局における高密度な電子機器に牽引され、2025年の売上高の43.62%を占めています。導電性布地は金属の重量を増加させることなくコックピットのアビオニクスをシールドします。モノのインターネット(IoT)の展開が柔軟なフォームファクターを必要とする中、CAGR 4.93%での成長が予測されるセンシング用途は投資を集めています。加熱パネルはアウトドアギアおよびバッテリー温度管理において引き続き重要性を持っています。エネルギーハーベスティングは依然として初期段階ですが、トリボエレクトリック電力密度をデバイス利用可能なレベルに引き上げる研究から恩恵を受けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
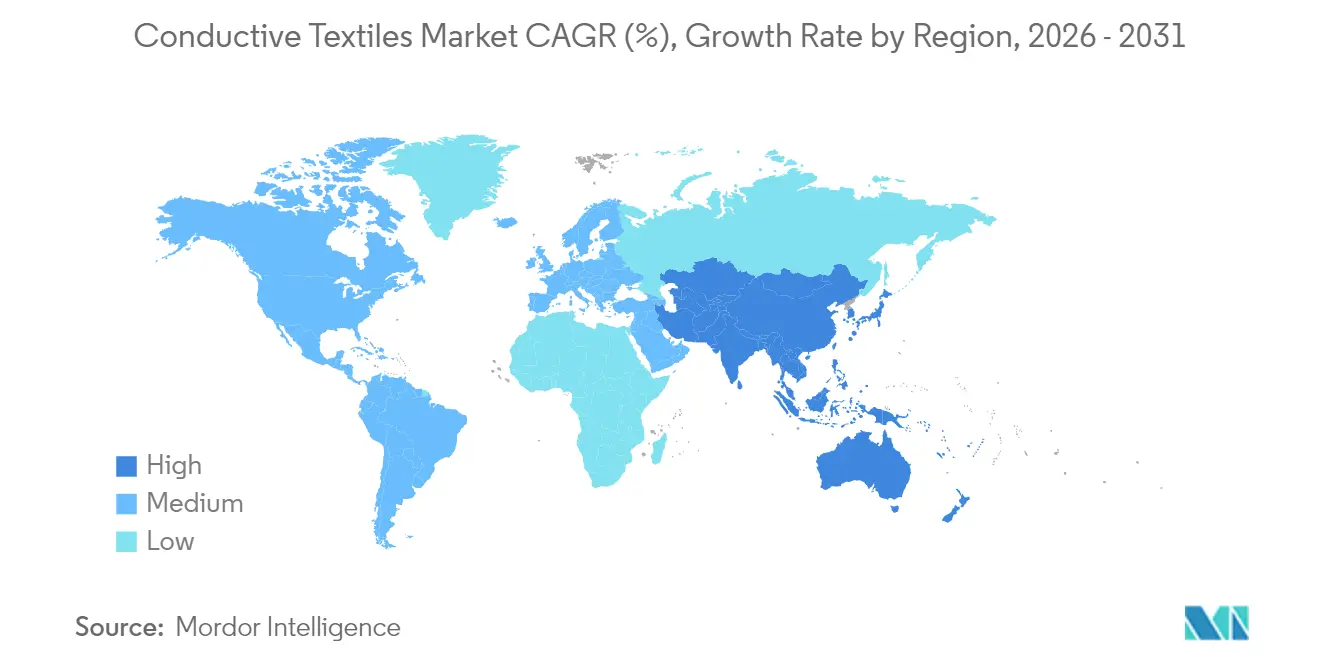
北米導電性テキスタイル市場
北米は2025年の収益の40.55%を占め、防衛調達契約およびコネクテッドヘルスケアガーメントの早期導入によって牽引されている。テキスタイルミルとチップ設計者との間の高度なサプライチェーンの連携がプロトタイプサイクルを短縮し、迅速な市場参入可能にしている。研究機関は連邦助成金を確保して耐洗浄性コーティングを改良し、地域の技術的優位性をグローバルな競合他社より高い水準に維持している。半導体の国内回帰に向けた州の優遇措置がローカルバリューチェーンをさらに強化し、地政学的な輸送混乱からリードタイムを保護している。
アジア太平洋導電性テキスタイル市場
アジア太平洋地域は2031年に向けて最高の4.69%のCAGRを達成する見込みであり、中国はテキスタイルの規模を活かしてグローバル価格を下回りながら技術水準を向上させている。日本の自動車メーカーはグローバル輸出向けに計画された電気セダンにシールディングクロスを組み込み、基礎的な需要を確保している。韓国のディスプレイメーカーはファブリック統合型タッチセンサーに投資し、衣料品を超えた市場の可能性を広げている。インダストリー4.0設備に対する政府補助金が地域のミルによる導電性ヤーン向けラインの改修を促進し、生産量の拡大とユニットコストの削減を加速させている。
欧州導電性テキスタイル市場
欧州は堅固な市場シェアを維持しながら、リサイクル可能かつ金属フリーの代替品を優先するサステナビリティの観点とのバランスを図っている。ドイツのティア1サプライヤーは、使用済み製品のリサイクル規制に対応するため、次世代車両インテリアにカーボンベースのクロスを認定している。北欧ブランドはパフォーマンスアウターウェアにバイオベースの導電性スレッドを試験導入し、サーキュラーエコノミー目標との整合を図っている。EUの医療機器規制はテキスタイル電極に向けた明確な承認経路を提供し、国境を越えた病院での導入を容易にしている。

規制環境
導電性繊維に関する規制と標準化は、電子繊維向けの電気性能検証と繊維原料向けの化学物質管理に二分されており、要件は最終用途(防衛、ヘルスケア、自動車、消費者向け)によって異なる。2025年2月、SIST EN IEC 63203-201-4:2025が正式に制定され、摩耗後の導電性生地のシート抵抗を測定する試験方法が定められ、ウェアラブルおよびスマート繊維プログラム向けに販売するサプライヤーの適格性言語が整合された。2025年10月、ASTM F3732-25が産業用途向け導電性衣類の性能仕様として発行され、保護服やワークウェア製品のRFQにおける期待値が高まった。
化学物質のコンプライアンス要件も、特に金属コーティング繊維やコーティング生地の商業化にあたっての関門となっている。中国では、GB/T 46755-2025がスマート繊維製品の一般技術要件を定めており、カドミウム含有量0.01%以下、ニッケル溶出限度0.5 ug/(cm²・週)以下といった制限物質の上限を含み、材料選定やサプライヤー適格性審査に影響を与えている。欧州では、REACH規則(EC 1907/2006)およびPOP規則(EU 2019/1021)が繊維部材に使用可能な化学物質と情報開示に影響を及ぼしており、EUの持続可能な製品のためのエコデザイン規則(ESPR)はデジタル製品パスポートの義務を導入し、導電性糸、コーティング、完成衣料品全体でのトレーサビリティへの期待を高めている。
バリューチェーン分析
導電性繊維のバリューチェーンは、上流の原料および機能性材料(銀、銅、ステンレス鋼、ニッケルおよび金属化薬品、導電性ポリマー、グラフェンやカーボンナノチューブなどの炭素系材料)から始まり、糸形成と機能化(紡績、混紡、撚糸、金属コーティングまたはコーティング工程)へと進む。中流の加工業者は織布、編物、または不織布の工程を経て生地を生産し、その後、耐久性と電気的再現性を目的とした仕上げ工程(封止、ラミネート、プラズマ処理、保護トップコート)を経て、洗濯サイクルや摩耗に起因する抵抗変動を管理する。下流では、生地は縫製、回路の印刷/刺繍、コネクタ化、モジュール統合を通じて用途に組み込まれ、防衛、ヘルスケア、自動車内装(EMIシールド)、スポーツウェア、家電分野のOEMおよびブランドへ流通する。
標準化は商取引やサプライヤー適格性審査のワークフローにますます組み込まれており、チェーン全体で材料がどのように規定・試験されるかを形作っている。Global Electronics Association(IPC)は2025年7月にIPC-8911を発表し、電子繊維用導電性糸の要件、分類、指定、適格性認定に関する初の世界標準となり、サプライヤーとバイヤーが用語と最低限の検証内容を整合させる助けとなっている。並行して、IPC-8900ファミリー(生地向けIPC-8921Aや刺繍回路向けIPC-8953を含む)およびIEC 63203測定シリーズが、電気特性測定と部品レベルの試験の基準点として使用されており、越境調達を支援する一方で、紡織工場、コーティング業者、衣料品統合業者に対する文書化とテストデータへの期待も高めている。
競争環境
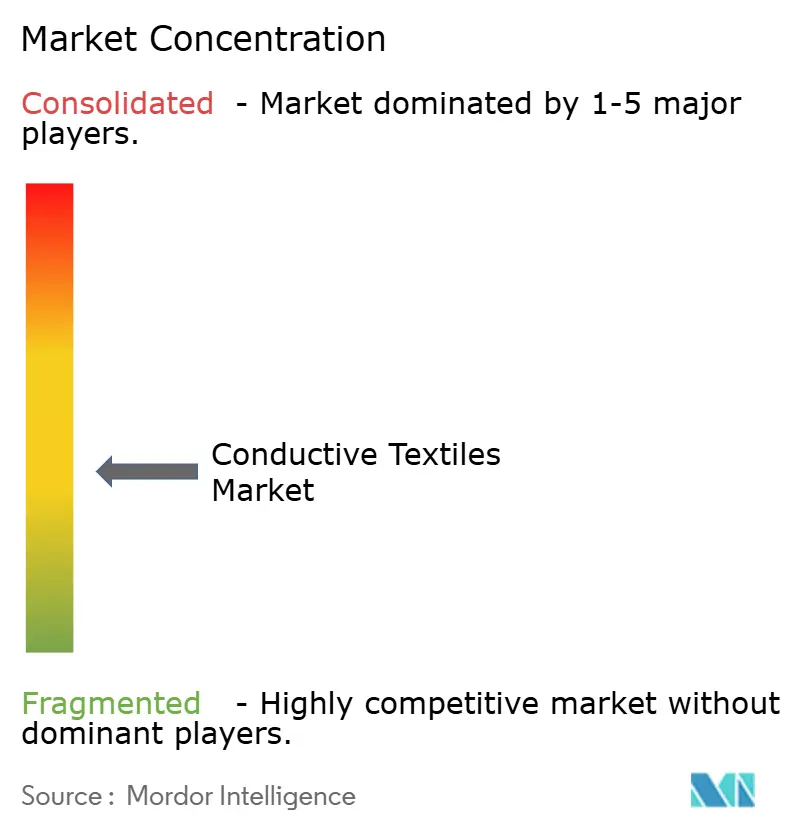
導電性テキスタイル市場は中程度の断片化を特徴としています。独自のコーティング化学技術を活用する専門企業が、電子機器を統合しつつある既存の製造業者と競合しています。先行企業は防衛およびヘルスケアにおける供給契約を確保し、プロセス改善に向けた資金調達を支える数量を固定しています。糸製造業者とプリント回路メーカーとのパートナーシップがテキスタイルとエレクトロニクスの専門知識を融合させ、設計のイテレーション期間を短縮しています。
競争優位は、コストを消費者の許容範囲内に保ちながら50回の洗濯サイクル後も導電性を維持することにかかっています。プラズマ結合銀コーティングを精錬している企業は、標準的な家庭用洗濯後の抵抗損失を5%未満に抑え、競合他社を明確なマージンで上回っていると報告しています[2]A. Singh、「ウェアラブルエレクトロニクス向けプラズマ結合銀コーティング」、MDPI Coatings、mdpi.com。標準IPC-8921ベンチマークがRFQ文書において普及しつつあり、認証済みの試験データを持つサプライヤーに有利な状況をもたらしています。
戦略的な買収が活発化しています。従来のアパレルコングロマリットはスマートガーメントラインからのマージンを取り込むためにセンサースタートアップを買収しており、自動車サプライヤーはEMIシールド能力を内製化するために織布専門企業を買収しています。これらの動きにより特許プロセスの管理が強化され、より大きな受注残を通じた研究開発費の分散が促進されています。
導電性テキスタイル業界のリーダー企業
TORAY INDUSTRIES
Bekaert
Shieldex
Laird Performance Materials
HS HYOSUNG ADVANCED MATERIALS
- *免責事項:主要選手の並び順不同
導電性テキスタイル市場
- Arrow Technical Textiles Pvt. Ltd.
- Arville
- Bally Ribbon Mills
- Bekaert
- DuPont
- Eeonyx
- Forster Group Inter-Spitzen AG
- GrapheneUP
- Herculite
- HS HYOSUNG ADVANCED MATERIALS
- Laird Performance Materials
- Noble Biomaterials, Inc.
- Parker Hannifin Corp
- SEIREN CO., LTD.
- Shieldex
- Statex Produktions- und Vertriebs GmbH
- Swicofil AG
- TORAY INDUSTRIES, INC.
- UBE Corporation

市場機会と将来展望
近い将来の空白領域の一つは、異なる受け入れ基準を用いる業界間で、導電性糸および生地の適格性と信頼性に関する言語を統一し、商取引上の摩擦を低減することである。Global Electronics Associationによる2025年7月のIPC-8911発表は、導電性糸を分類し適格性認定するための共通枠組みを提供し、基本的な電気特性評価に用いられるIEC 63203測定シリーズを補完する。これらの標準群は合わせて、導電性の維持、摩耗の影響、再現性のある測定に関する仕様を厳格化することで、ブランドやOEMのスケーラブルな調達を支援し、世界的な試験・品質基準の不在に起因する重要な制約要因に対処している。
材料革新は第2の機会領域を生み出しており、特に金属含有量、洗濯耐久性、持続可能性の制約が交差する部分で顕著である。2026年4月、Covestro、FILK Freiberg、OUT e.V.は、カーボンナノチューブを含むImpranilポリウレタン分散液をベースとした柔軟な導電性ポリマースマート繊維システムを発表し、導電性ポリマーおよび炭素系の経路を、医療・治療用衣料コンセプトにおけるより重い金属コーティングの代替として位置づけた。電子グレード布の生産能力の隣接拡大も、導電性繊維の仕上げおよび加工と工程ノウハウやサプライインフラを共有する、より広範な電子部品エコシステムを強化している。China Jushiは2026年3月に電子ガラス繊維と電子布向けの新しい淮安ラインを稼働させ、2026年5月には同拠点での追加生産能力について6億5,300万米ドルの投資計画を発表した。
Recent Industry Developments in 導電性テキスタイル市場
- 2026年4月:Covestro、FILK Freiberg、OUT e.V.は、カーボンナノチューブを含むImpranilポリウレタン分散液をベースとした柔軟な導電性ポリマースマート繊維システムを発表した。この協力は、医療・治療用衣料向けの耐久性のある軽量導電性繊維へのポリマーベースの道筋を示し、材料選定と生産の考え方における戦略的転換を示唆している。
- 2025年7月:Global Electronics Association(IPC)は、電子繊維に使用される導電性糸の要件、分類、指定、適格性認定を定める世界標準IPC-8911を発表した。正式な糸標準は、サプライヤー間の比較可能性を高め、糸メーカーから生地加工業者、OEM、ブランドまでの技術的コミュニケーションを効率化し、サンプリングと検証における手戻りを削減する。
- 2024年12月:Bally Ribbon Millsは、スマート繊維システム内でデータ、感覚、電力を伝送する組み込み電子機器を統合した、航空宇宙用途向けE-WEBBINGS電子繊維製品を開発した。ウェビング構造への機能組み込みは、航空宇宙やその他の高信頼性市場における軽量化と実装効率を支援し、対象範囲をアパレルから工学的繊維アセンブリへと拡大している。


導電性テキスタイル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、導電性繊維、糸、コーティング、または生地構造を通じて電流や信号を伝えるよう設計され、ウェアラブルセンシング、EMIシールド、その他関連する機能用途向けに販売される繊維を対象とする。
対象範囲の除外事項:定義された導電機能を持たない従来型アパレル繊維、および繊維とは別に販売される非繊維系電子部品は除外する。
セグメンテーション概要
- 生地タイプ別
- コットン
- ナイロン
- ポリマー
- その他の生地タイプ(ウールなど)
- 導電性素材別
- 金属コーティング繊維
- 導電性ポリマー
- カーボンベーステキスタイル
- ハイブリッドコンポジット
- 技術別
- 織布
- 不織布
- ニット
- エンドユーザー産業別
- 防衛・軍事
- ヘルスケア
- スポーツ・フィットネス
- その他のエンドユーザー産業(コンシューマーエレクトロニクスなど)
- 用途別
- センシング
- 加熱
- 帯電防止・EMIシールド
- エネルギーハーベスティングおよびストレージ
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを確定する前に、需要シグナルと供給準備状況のファクトベースを設定するために使用された。米国国際貿易委員会の貿易データ、UN Comtrade、生産者・材料コストの方向性に関する米国労働統計局のデータ、繊維コーティング選択に影響を与えうる化学物質および製品コンプライアンスを扱う欧州委員会の規制ページなど、公開情報源を参照した。
入力データの基盤を固めるため、導電性繊維および繊維統合手法に関する動向について特許データベースも精査し、銀、炭素、ポリマーベースの導電層の性能基準を報告する査読付き論文も確認した。企業の開示資料、投資家向けプレゼンテーション、信頼性の高いプレスリリースを用いて、生産能力の増強、用途の焦点、地域別の製造拠点を確認した。企業財務や特許分析については有料サブスクリプションも利用し、主にクロスチェックの迅速化を図った。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他にも多くの公開情報源が使用された。
一次インタビューおよび調査
一次調査は、技術繊維需要のうちどの部分が導電性として規定されているか、また材料選択と用途の複雑さに応じて価格がどのように変動するかを検証することに焦点を当てた。繊維・糸サプライヤー、生地メーカー、コーティングおよび仕上げの専門家、ウェアラブル、医療用繊維、防衛用途、自動車内装分野の下流バイヤーにわたる関係者と対話を行った。地域カバレッジは、製造・需要拠点を反映するようAPAC、EMEA、南北アメリカでバランスを取った。
回答者からの情報は、導電性シェアのルール(例えば、繊維がセンシングまたはシールド用に販売される場合と、導電性が実験室レベルの能力にすぎない場合の区別)を精緻化するため、また製品適格性認定サイクル後に採用がどれほど速く変化するかを確認するために用いられた。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):21% | APAC:45% |
| 中堅層:51% | 機能/部門リーダー:33% | EMEA:29% |
| 小規模プレーヤー:22% | マネージャー:46% | 南北アメリカ:26% |
市場規模算定と予測
市場規模の算定は、生産・貿易の方向性を用いて技術繊維および最終用途の需要プールを再構築するトップダウン方式から始まり、その後、導電性が実験室レベルの特性としてではなく仕様として要求される割合でフィルタリングされる。この総計は、導電性糸およびコーティング生地のサンプル抽出量や平均販売価格帯、主要用途における採用状況のチャネルチェックなど、選択的なボトムアップ検証によって裏付けられる。
モデルは、追跡・更新可能な実用的な入力変数を少数用いており、ウェアラブルおよび医療用センシング繊維の採用率、防衛・産業用EMIシールド繊維の需要、導電性材料の構成比(銀系対炭素系の層)、平均コーティング追加コスト、性能要件が異なる織物・編物・不織布形式間の比率などが含まれる。予測にあたっては、専門家の見解に裏付けられたシナリオ分析を適用し、その後、直近の需要指標を用いて軌道を平滑化することで、一過性のプロジェクトに過剰反応しないようにしている。生産規模の小さい国々で数量指標が不完全な場合、貿易参加度、既知の製造拠点、インタビューに基づく稼働率の想定によるプロキシシェアでギャップを補っている。
データ検証と更新サイクル
アウトプットは、導電性材料の消費動向、関連する繊維カテゴリーの貿易フロー、ウェアラブルおよびシールド用途に関連する新製品発売のペースといった独立したシグナルとモデル化された総計を照合することで検証される。大きな乖離がある場合は、単位の前提、通貨換算、暗示される価格・数量の構成比を再確認し、その変動がイベント起因と思われる場合は情報源に再度確認する。
最終承認前に、この作業はロジック、計算の整合性、ナラティブが数値と一致しているかを検証する複数のアナリストによるレビューを経る。レポートは毎年更新され、原材料価格の急変動や重要な生産能力の変化といった重大な事象が発生した場合には、暫定的な更新が行われる。納品直前には、クライアントが最新の情報を受け取れるよう、最終的な鮮度チェックが行われる。
Mordor Intelligenceの導電性繊維市場規模と他の公開推計値との比較
導電性繊維に関して公表されている市場数値は、同じ言葉が使われていても大きく異なって見えることがある。これは、各調査が独自の対象範囲を設定した上で、異なる価格設定や採用に関する前提を適用しているためである。相違の主な要因は、何を繊維販売として計上するか、どの最終用途を含めるか、価格設定や普及率の入力をどれほど迅速に更新するかにある。
公開されている推計値の中には、対象範囲をより広いスマート繊維の収益プールに拡大したり、衣料品にバンドルされた隣接電子部品を加えたりするものがあり、これにより総額が急速に押し上げられる。Mordor Intelligenceの市場規模算定では、繊維製品が明確な導電機能を伴って販売される場合のみ収益として計上し、価格は材料構成の確認と用途別の採用状況に関するフィードバックを用いて更新されるため、非導電性のスマート生地の価値が混入することはない。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.98 B (2026) | |
| 総合コンサルティング会社A | USD 4.30 B (2025) | より早い基準年を使用しており、より広範なスマート繊維の価値プールを捉える可能性があり、その上振れはスポーツ、医療、防衛用途にわたる導電性シェアの想定に左右される。 |
| 業界調査グループB | USD 3.54 B (2024) | 基準年がより早く設定されており、予測の上振れは積極的な普及率と価格設定を前提としているが、材料構成やコーティング追加コストが貿易・生産シグナルとどのように整合されているかについての可視性は低い。 |
総じて、この差異は主に対象範囲の区切り、基準年の選定、予測において普及率と価格設定がどれほど速く変動することを許容するかによって説明される。当社のアプローチは、各ステップが観測可能な需要指標、明確な導電機能ルール、更新時に再検証可能な再現性のある価格・数量チェックに紐づいているため、追跡可能性を保っている。


レポートで回答される主要な質問
導電性テキスタイル市場の現在の規模はどのくらいですか?
導電性テキスタイル市場は2026年に39億8,000万米ドル(USD 3.98 billion)と評価されており、2031年までに48億6,000万米ドル(USD 4.86 billion)に達すると予測されています。
導電性テキスタイル市場はどのくらいの速さで成長していますか?
市場は2026年から2031年にかけてCAGR 4.09%で拡大すると予想されています。
導電性テキスタイル市場で最大のシェアを持つ地域はどこですか?
北米は、旺盛な防衛支出とヘルスケア分野での早期採用により、2025年収益の40.55%でリードしています。
導電性テキスタイルの主な成長ドライバーは何ですか?
電気・自律走行車におけるEMIシールドへの需要増大、ヘルスケアウェアラブルの拡大、および軍の近代化プログラムが主要な成長ドライバーです。
どの素材タイプが最も注目を集めていますか?
カーボンベーステキスタイルは、耐久性およびサステナビリティ上の優位性により支持され、2031年にかけて最も速いCAGR 5.07%を記録しています。
最終更新日:



