
コーティング済み生地市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 25.92 十億米ドル |
| 市場規模 (2031) | 33.21 十億米ドル |
| 成長率 (2026 - 2031) | 5.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるコーティングGED生地市場分析
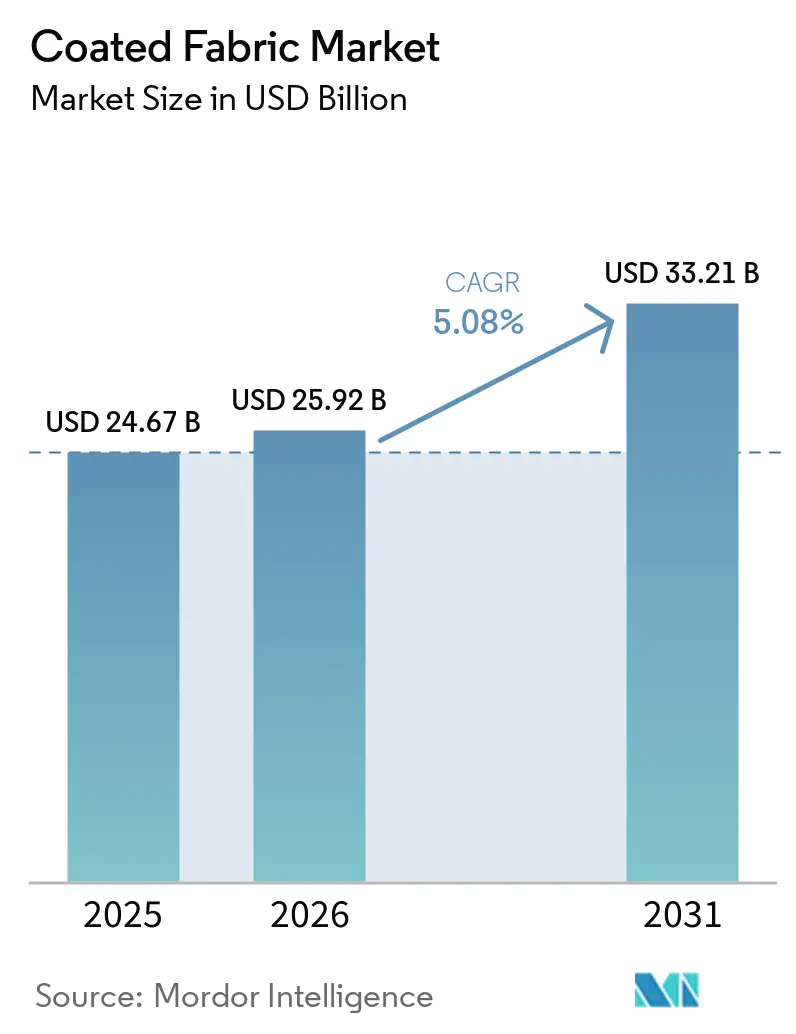
コーティング済み生地市場規模は、2025年の246億7,000万米ドルから2026年には259億2,000万米ドルへ成長し、2026年〜2031年の期間においてCAGR 5.08%で2031年までに332億1,000万米ドルに達すると予測されています。成長は、より安全で軽量な輸送材料に対する規制圧力、産業安全義務の高まり、そしてパンデミック後の衛生的・抗菌性表面に対する需要増加によって牽引されています。電気自動車(EV)プラットフォームは、軽量かつ熱効率に優れたシートカバーおよびエアバッグ用生地を必要としており、一方で病院や公共空間は繰り返しの清掃サイクルに耐える抗ウイルスコーティングを求めています。特殊ポリマーの供給不足と、ペルフルオロアルキル化合物およびポリフルオロアルキル化合物(PFAS)の規制強化により、規制適合かつ高性能な代替品を求めるメーカーがポリウレタン(PU)およびシリコーンシステムにおける革新を加速させています。一方、アジア太平洋地域の製造規模とスマートテキスタイルの知見が、プレミアムコーティング済み基材の主要な生産・消費拠点としての地位を強化しています。
主要レポートの要点
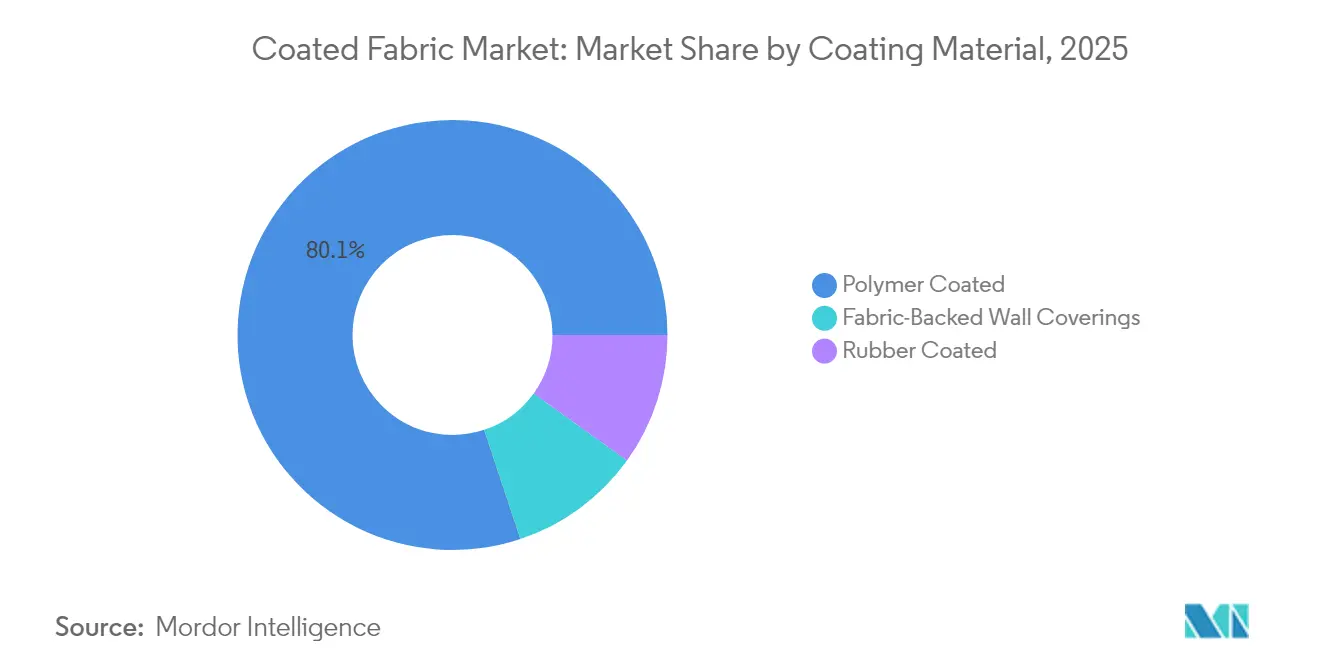
- コーティング材料別では、ポリマーコーティング済み生地が2025年にコーティング済み生地市場シェアの80.12%を占めトップとなり、ポリウレタンサブセグメントは2031年までにCAGR 6.75%が見込まれています。
- 生地基材別では、ポリエステルが2025年にコーティング済み生地市場シェアの45.05%を占め、2031年まで最速となるCAGR 7.05%での成長が予測されています。
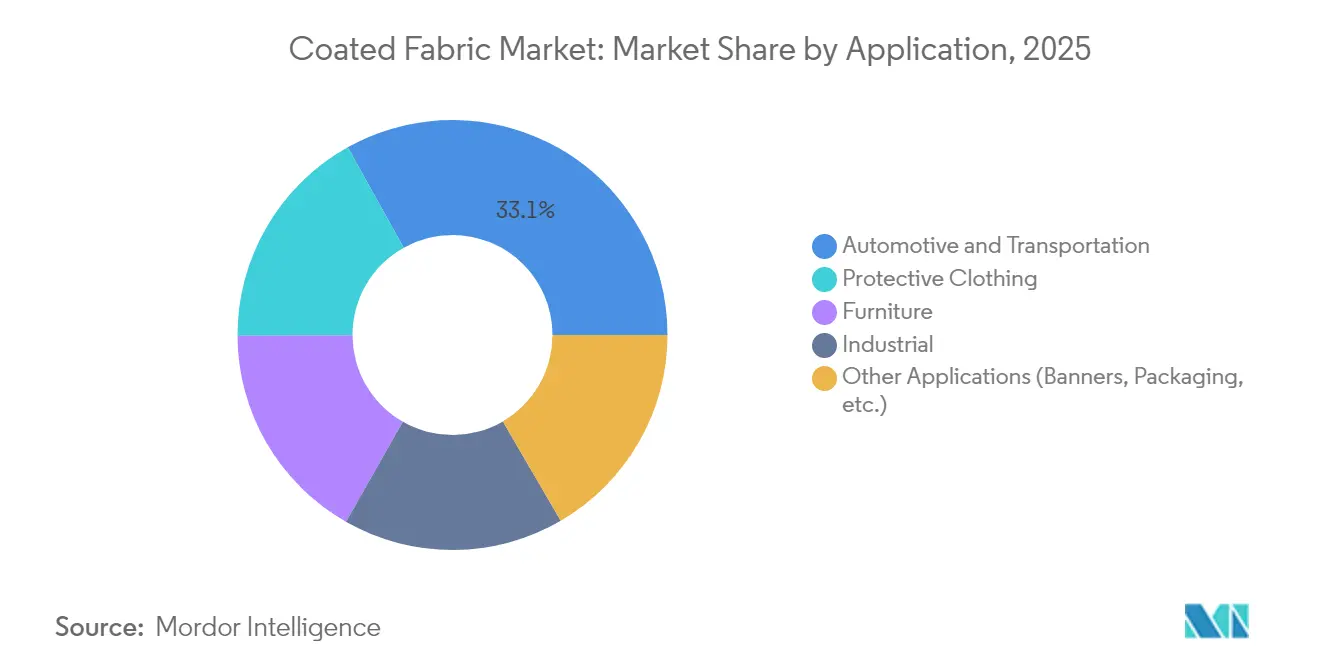
- 用途別では、自動車・輸送が2025年にコーティング済み生地市場規模の33.10%を占めており、防護服は2026年〜2031年にCAGR 7.55%で拡大すると予測されています。
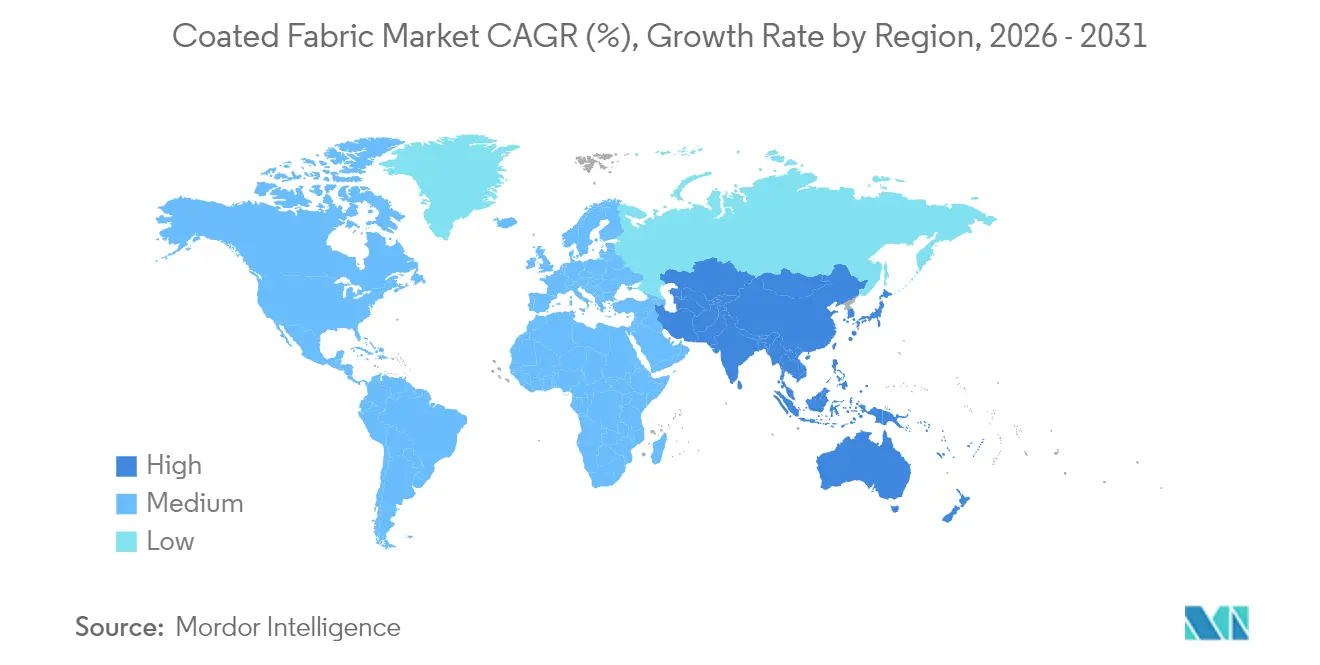
- 地域別では、アジア太平洋が2025年に46.70%の収益シェアを保有し、CAGR 6.20%で2031年まで最速成長地域でもあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
低*
| 北米 | 中 | 欧州 | 中 |
|---|---|---|---|
| 南米 | +1.20% | 中 | アフリカ |
| 低 | +0.80% | 西アジア | 低 |
| コーティング済み生地市場:新エネルギー車の生産量、前年同期比(%)1月〜12月、中国、2022年 | +0.70% | 新エネルギー車の生産量、前年同期比(%)1月〜12月、中国、2022年 | 中国自動車工業協会(CAAM) |
| NEV(新エネルギー車) | +0.50% | NEV 乗用車 | NEV 商用車 |
| 推進要因の影響分析 | +0.60% | 推進要因 | (〜)CAGR予測への影響(%) |
| 情報源: Mordor Intelligence | |||
地理的関連性
影響タイムライン産業用防護服義務の拡大
EN ISO 11612などのEU規格の改訂により、認定済みの火炎・熱防護性能が義務付けられ、未処理生地に対する高度なコーティングの需要が強化されています。Sioen Industriesは2025年にSYNQマルチハザード作業服を英国およびアイルランドに展開し、厳格化された事業者責任規制に対応しました。銀イオン仕上げは現在、50回の洗濯サイクル後でも99%超の除菌率を達成でき、一枚のウェアに衛生性と安全性を兼備させます[2]MDPI、「繊維における銀系抗菌仕上げの耐久性」、mdpi.com。複数規格の認証を取得したメーカーは規制を持続的な収益源に転換できます。これは特に、調達サイクルが事前承認ベンダーを優遇する化学、石油・ガス、公益事業の分野において顕著です。
公衆衛生対応のための抗ウイルスおよび抗菌コーティングへの需要増加
衛生上の懸念から、コーティング済みテキスタイルの用途は病院から交通機関のシートやホテルの室内装飾にまで拡大しています。MicrobanのPFASフリーH₂O Shieldシリーズは撥水性と広域抗菌効力を組み合わせ、消費者および規制当局が求めるより安全な化学物質への要求に応えています。抗菌コーティング済み生地は高度な創傷ケア用ドレッシングにも浸透しており、銀イオンの制御放出により通気性を損なうことなく感染防御を実現します。この公衆衛生への注目は、バリア性能・耐久性・環境コンプライアンスを兼備したコーティング済み生地のプレミアム価格設定を支えています。
スマートインテリアおよびウェアラブル向けセンサー統合型電子テキスタイル
コーティング済み基材は電子アセンブリへと進化しています。ザールラント大学は、剥離なく繰り返し屈曲できるオンボードの触覚フィードバック付きエラストマーフィルムを開発し、VRグローブや触感応答型室内装飾向けに大きな進歩をもたらしました。カーボンナノチューブバンドルから紡いだ導電性糸は、ナノネットワークを安定化させつつドレープ性を維持するためにオーバーコーティングが可能です。自動車メーカーはコーティング済み生地層に組み込まれた座席占有センサーをテストし、病院は患者モニタリング用寝具システムを評価しており、テキスタイル・電子部品・ポリマーコーティングのサプライチェーンを融合させる新たな需要サイクルを示しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| PVC原材料の価格変動および廃棄に関する精査 | -0.90% | グローバル、欧州が規制をリード | 短期(2年以内) |
| 特殊ポリマーのサプライチェーン混乱 | -0.60% | グローバル、アジア太平洋の調達 | 中期(2〜4年) |
| バイオベースの未コーティング産業用テキスタイルへの需要増加 | -0.40% | 欧州・北米が採用をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVC原材料の価格変動および廃棄に関する精査
EUによる10,000種類以上のPFAS化学物質の規制提案は、多くの配合物がフッ素化加工助剤に依存していることから、塩化ビニル系コーティングに直接影響を与えます。Hanwhaのバイオ由来PVCは植物油と廃食用油を配合し、ゲートまでのCO₂を58%削減しますが、原料コストが高く利益率を圧迫します[3]Hanwha、「バイオ由来PVCが58%の炭素排出量を削減」、hanwha.com。EUの拡大生産者責任(EPR)制度下での廃棄費用および引き取り制度は、従来型PVC製品のライフサイクルコストを引き上げ、初期価格プレミアムにもかかわらずOEMがPUおよびシリコーンシステムへ移行する動きを促しています。
特殊ポリマーのサプライチェーン混乱
主要貿易相手国からの二酸化チタン、樹脂、溶剤への関税が、北米における産業用テキスタイルコーターのコストを押し上げています。新規ポリマープラントのリードタイムは平均24ヶ月であり、国内増産の発表にもかかわらず短期的な供給は逼迫したままです。コーターはマルチリージョン調達と後方統合によりリスクをヘッジしていますが、資本集約性と規制承認により、特に新型リサイクル可能またはバイオベース化学品においては供給緩和が長引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティング材料別:
ポリマーの優位性がイノベーションを牽引ポリマーコーティングは、自動車・産業・消費者向け用途にわたる汎用性から、2025年にコーティング済み生地市場シェアの80.12%を占めました。このグループ内では、ポリウレタングレードが2031年までにCAGR 6.75%の成長軌道にあり、OEMが塩化ビニルに代わる柔軟な無溶剤代替品を好むことを裏付けています。PVCはターポリンや広告バナーにおいてスケールメリットを維持していますが、EPR費用と埋め立て禁止が欧州における対応可能量を縮小させています。シリコーンシステムは高温ガスケットに強みを発揮し、アクリル分散コーティングは通気性の高いアウトドア用品に定着しています。BASFが2024年に発売したHaptex 4.0は、PETとの共リサイクルが可能な再生可能合成皮革であり、機械的リサイクルフローを合理化する将来の配合物の方向性を示しています。
バイオ由来ポリマーの継続的な研究開発は、既存化学品への新たな競争をもたらしつつあります。ゴムコーティング済み生地は極端な耐摩耗性というニッチな需要に対応していますが、同等の耐久性をより軽量で提供するPUフィルムによる代替が進んでいます。導電性や自己修復特性を付与する特殊ナノコーティングはプレミアムマージンを生み出し、コーティング済み生地市場を電子機器および航空宇宙のニッチ分野へと拡大しています。多層同時キャスティングとインラインキュアリングをマスターしたサプライヤーは、エンドユーザーがターンキーソリューションを求める中で最高の利益を確保できる立場にあります。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


生地基材別:
ポリエステルのデュアルリーダーシップポリエステルは2025年にコーティング済み生地市場シェアの45.05%を占め、2031年までのCAGR 7.05%はその比類ない汎用性を示しています。この繊維の強度対コスト比、染色性、および大半のポリマー化学品との適合性が、エアバッグ、荷物、建築用膜のデフォルト選択としての地位を確立しています。ナイロンは軍用テントや高圧ホースに不可欠ですが、高価格がシェア拡大を制約しています。綿は膨張性コーティングと組み合わせた場合、通気性・難燃性の作業服においてニッチな需要がありますが、過酷な環境では合成繊維が混紡を代替しつつあります。
循環経済への要請から、再生ポリエステルが主流の調達リストに加わっています。Autoliv社がエアバッグに100%使用済み消費者向けポリエステル糸を採用したことは、安全性が重視される用途でも回収原料を使用しながら衝突試験基準を満たせることを証明しています。一方、バイオベースポリエステルのパイロットラインは進展しているものの、バージンPTA/MEG設備と比較すると生産量は限定的にとどまっています。レーヨンとウールは、防汚コーティングを施した高級ファッションアクセサリーの基材として機能し、コスト効率よりも触覚的な美感を重視するブランドに支持されています。
用途別:
輸送がリード、保護が加速輸送分野は2025年のコーティングファブリック市場規模の33.10%を占め、シートの張り地、エアバッグ、コンバーチブルトップへの需要に支えられています。電動パワートレインへの移行により、バッテリーエンクロージャーを保護する軽量断熱バリアの需要が倍増しています。同時に、各国政府が産業安全基準を強化する中、保護服は2031年まで年率7.55%で成長すると予測されています。Sioen Industries NVのマルチハザード対応装備への参入は、認証取得がプレミアム価格設定を促進する様子を示しています。
家具の張り地分野は、住宅および業務用インテリアにおける防汚・PFAS不使用コーティングへの消費者需要に後押しされ、引き続き堅調に推移しています。ジオメンブレン、コンベヤーベルト、フレキシブル貯蔵タンクなどの技術・産業用途では、耐薬品性と寸法安定性を備えたエラストマーコーティングファブリックが吸収されています。バナーメディアなどの小規模セグメントは広告サイクルに左右されるものの、PUコーティングポリエステルへのデジタル印刷の成長から恩恵を受けています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理的分析
アジア太平洋コーティング生地市場
アジア太平洋地域は2025年の世界収益の46.70%を占め、2031年にかけて6.20%のCAGRで拡大する見込みである。中国はエンドツーエンドの繊維基盤と急増するEV生産により地域の中核を担い、インドはテクニカルテキスタイルパークの拡充により、Saint-Gobainのような多国籍企業からの新規資本を呼び込んでいる。同社は2035年までに現地収益を3倍に引き上げることを目標としている。日と韓国は触覚・センサー搭載生地を可能にする最先端コーティングラインを供給し、研究開発と量産製造の間のループを完結させている。
北米コーティング生地市場
北米は高付加価値ニッチ分野を重視する成熟した購買市場である。米国は厳格なトレーサビリティが求められる航空宇宙・防衛・医療用寝具ラインで優位を占める。カナダは関税免除と地理的近接性を活かして米国向けPVCコーティング生地輸入の首位に立ち、メキシコはニアショアリングを背景に自動車シート分野での生産能力を拡大している。地域の政策はPFASフリーの化学品を優遇しており、水性ポリウレタン分散液への投資を促進している。
欧州コーティング生地市場
欧州は世界で最も厳格な繊維規制に直面しているが、それを活用して持続可能なコーティング技術の先駆けとなっている。2025年1月に施行される拡大生産者責任フレームワークは繊維の分別回収システムを義務付けており、非リサイクル性ラミネートに対するコンプライアンスの障壁を高めている。ドイツとイタリアは溶剤フリーのマルチパスラインを能にする機械設備の輸出に注力し、フランスとオランダはコーティング端材の化学的リサイクルループを試験導入している。EUが迫るPFAS規制は、シリコーンおよびフッ素フリーの防水バリアへの需要を高め、次世代仕上げ分野においてEU生産者にホームコートの優位性をもたらしている。

バリューチェーン分析
コーテッドファブリックのバリューチェーンは、石油化学製品や特殊化学品の原料(PVC、PU、アクリル、シリコーン、可塑剤、安定剤、顔料、溶剤または水系担体)と、基材となるテキスタイル(ポリエステル、ナイロン、コットン混紡、特殊補強材)から始まる。上流の樹脂や添加剤の価格は主要なコストレバーとなっており、配合物と主要原料が加工コストの大部分を占め、樹脂と可塑剤で概ね55~70%程度とされることが多い。同時に、性能要件はPFASフリーの防水性、低VOC加工、リサイクル対応可能な構造への移行をますます後押ししている。
ミッドストリームの生産は、生地の準備、コンパウンドまたはプラスチゾルの調製、コーティング(ナイフコーティング、カレンダー加工、ロータリースクリーン、または押出成形)、硬化または融着、仕上げ(トップコート、ラッカー、エンボス加工、ラミネート)を含む。適格性確認とコンプライアンス試験は、保護用途や医療用途への採用を遅らせる可能性があり、認証と試験所での確認作業には概ね4~12週間かかることがあり、リードタイムと在庫戦略を左右する。ダウンストリームでは、コーテッドファブリックのロールと加工部品が、コンバーターやOEMサプライチェーンを通じて、自動車内装やエアバッグ、防護服ブランド、家具、産業用途の需要者へと流れる。地域化とニアショアリングの目標により、ブランドやOEMが応答性を重視するプログラムでは、通常のリードタイムが概ね12~16週間から4~6週間へ短縮される。
競合状況
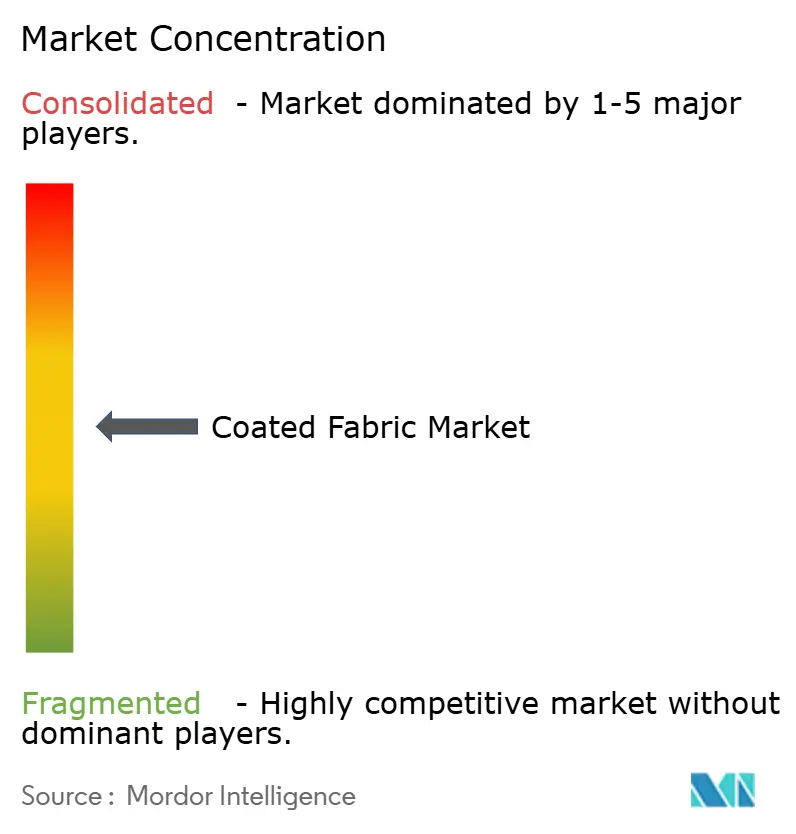
コーティング済み生地市場は適度に分散しており、上位5社が2024年収益の約39%を支配しており、ポリマー合成から完成品ロールまでの垂直統合を反映しています。Continental AGはContiTech部門を車両電動化に合わせ、バッテリーエンクロージャー向けの低排出シリコーン生地を提供しています。Freudenburgは2024年9月にHeytexの主要資産を1億ユーロで取得し、3つの工場を追加することで建築用膜分野でのプレゼンスを深めました。Saint-GobainのSekuritガラス部門は、パノラマルーフに対応したサンルーフシェードラミネートを供給するため、同社のパフォーマンスプラスチック部門と連携しています。
CovestroやBASFなどの特殊化学品企業は、循環経済グレードに特化したPUシステムを販売することで競争を激化させています。HanwhaのバイオベースPVCは低炭素塩化ビニルにおける先行者優位をもたらしていますが、従来型PVCとのコスト同等性は依然として達成されていません。スタートアップ企業は回路を生地に直接印刷し、OEMにターンキーセンサー層を提供しています。既存企業はベンチャーキャピタル部門を通じて早期に破壊的化学技術を発掘することで対応しています。成功は原材料調達の柔軟性、認証ポートフォリオ、および進化するエコラベル基準に対応する研究開発パイプラインの確保にかかっています。
コーティング済み生地産業リーダー
Continental AG
Graniteville
OMNOVA North America Inc.
Saint-Gobain
Trelleborg AB
- 注:主要企業の掲載順は順位を示すものではありません。
コーティングファブリック市場
- Continental AG
- Freudenberg Performance Materials Service GmbH
- Graniteville
- Haartz Corporation
- Herculite
- Heytex Gruppe
- OMNOVA North America Inc.
- Saint-Gobain
- Seaman Corporation
- Sioen Industries NV
- SRF Limited
- Trelleborg AB

市場機会と将来展望
フッ素フリーの性能と、繰り返し洗浄サイクルに耐える耐久性バリアコーティングを中心に、明確な空白領域が形成されつつあり、これは輸送機器用シート材、医療用ベッドリネン、防護服における従来型化学物質からの代替を後押ししている。2026年の技術投入はこの流れを反映している。Americhemは2026年4月、機能性繊維向けのPFASフリーのインメルト表面改質プラットフォーム「nDryve」を発表し、Progress in Organic Coatings誌(2026年)の査読論文は、防水性のためのシロキサン相乗効果を持つフッ素フリー水系ポリウレタン系を紹介した。これらの進展は、表面塗布仕上げを超えたサプライヤーのツールキットを拡大し、コーターやコンパウンダーがPFASを用いずに防水性、耐摩耗性、洗濯耐久性を検証する余地を生み出している。
規格主導のアップグレードは、建築用および公共空間用テキスタイルにも機会を生み出しており、防火性能とコンプライアンス文書が資材選定や入札資格を左右し得る分野である。Elkem Siliconesは2026年4月、EN 13501-1のユーロクラスA1/A2用途向けにBLUESIL TCS 7544を発表し、大判膜材の加工性を維持しながら耐炎・耐煙要件に対応するコーテッドファブリックの需要を強化した。並行して、エレクトロニクス向けコーテッド基材の機能化は新興分野として残っており、2026年の学術研究では、保護トップコートと組み合わせ可能なウェアラブルエレクトロニクス向けの低コストディップコーティング手法が示されている。剥離なしで導電層を工業化し、それを室内装飾材、ベッドリネン、作業着のアセンブリに統合できるサプライヤーは、スマートインテリアや医療モニタリング用テキスタイルの分野で差別化を図ることができる。
Recent Industry Developments in コーティングファブリック市場
- 2026年5月:Trelleborg Engineered Coated Fabricsは、ノースカロライナ州フォレストシティに新しい押出コーティング製造施設を開設し、高性能エンジニアードコーテッドファブリックの生産能力を拡大した。この追加された地域生産能力は、北米顧客向けサプライチェーンの短縮を支援し、一貫した品質とトレーサビリティを求める医療、産業、輸送機器プログラムの応答性を強化する。
- 2025年4月:Trelleborg Engineered Coated Fabricsは、Nottingham Trent University(NTU)Medical Technologies Innovation Facilityと26カ月間の知識移転パートナーシップを締結し、スマート医療用テキスタイルとセンシングシステムの開発に取り組んだ。この協業は、コーテッド基材へのセンシング機能の統合を進展させ、製品開発をより高付加価値の医療用途と一致させるものである。
- 2024年3月:Trelleborg Engineered Coated Fabricsは、Institute for Infrastructure, Environment and Innovation(IMIEU)と提携し、飛行船用素材のためのUpscaling Lighter Than Air(U-LTA)プログラムを支援した。この取り組みは、航空宇宙関連用途における軽量、耐久性、バリア性能を備えたコーテッドファブリックの需要を浮き立たせるものであり、そこでは認証要件と性能検証がプレミアム仕様につながり得る。


コーティングファブリック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論におけるコーティングファブリック市場は、耐久性、耐水性、保護性などの特性を付与するためにポリマー、ゴム、または類似の層でコーティングされた繊維基材を対象とし、最終用途産業全体でこれらのコーティングファブリックを販売することで得られる収益を含みます。
対象範囲の除外事項:通常の未コーティング繊維、ファブリックを伴わずに単独で販売されるコーティング化学品、およびコーティングファブリックが軽微な投入材に過ぎない完成最終製品は除外します。
セグメンテーション概要
- コーティング材料別
- ポリマーコーティング
- PVCコーティング
- PUコーティング
- PEコーティング
- その他ポリマーコーティング材料(アクリルコーティング、シリコーンコーティングなど)
- ゴムコーティング
- ファブリックバック壁装材
- ポリマーコーティング
- 生地基材別
- ポリエステル
- ナイロン
- 綿・混紡
- その他(ウール、レーヨンなど)
- 用途別
- 自動車・輸送
- 防護服
- 家具
- 産業
- その他用途(バナー、包装など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コーティングファブリックの生産、貿易、使用に関するファクトベースの構築から始まり、調査範囲の一貫性を保つためにソース間の用語を統一します。米国国際貿易委員会の貿易統計、国連コムトレード、世界銀行のマクロ経済指標、米国労働統計局の製造業生産高シリーズなどの公開ソースを使用して、数量の方向性と主要な需要プールを確認しました。
また、ASTM関連のガイダンスや安全フレームワーク、コーティング化学と性能要件を論じた査読済み学術誌などの技術・規格参考文献も精査しました。これらの参考文献は、現実的に対応可能な用途の絞り込みと、実際の製品説明の把握に役立っています。企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイトは、生産能力の拡張、用途構成、価格動向の把握に使用し、その後、企業財務および輸出入の船積みレベルデータに関する有料サブスクリプションと照合しました。このリストはあくまで例示であり、データ収集、検証、調査の明確化のために他の公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、原材料サプライヤー、コーティングファブリックメーカー、コンバーター、ディストリビューター、および輸送、産業、保護用途などの主要最終用途産業の調達担当者へのインタビューおよび構造化サーベイに重点を置きました。これはグローバル市場であるため、用途シェア、典型的な価格動向、実際の代替境界を確認し、前提条件を確定する前に、主要な消費地域および生産地域全体から情報を収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋:41% |
| 中位層:58% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:15% | マネージャー:54% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、製造活動と貿易フローを使用して地域別のコーティングファブリック需要プールを再構成し、正規化された価格帯を用いて収益に換算します。合計値の現実性を保つため、用途および地域別にサンプリングした数量と、チャネルとの対話および公開情報から収集した平均販売価格の前提条件を用いた選択的なボトムアップ検証も実施しています。
モデルを形成する主要インプットには、最終用途別(輸送、産業、保護用途)のコーティングファブリック消費量、コーティング材料構成の変化、域別の輸入依存度、コスト転嫁シグナルとしての樹脂およびエラストマー価格の方向性、ならびに生産能力増強に伴う稼働率の変化が含まれます。小規模または断片化したチャネルでボトムアップの見解が得られない場合、保守的な普及率を適用し、貿易および製造指標と照合することでギャップを補完します。
予測はインタビューから合意された需要ドライバーに基づくシナリオ分析を用いて作成され、短期的なショックが曲線を歪めないよう過去ベースに時系列平滑化を適用して調整されます。前提条件は追跡可能な状態に保たれており、クライアントは各地域および用途が最終数値にどのように寄与しているかを確認できます。
データ検証と更新サイクル
検証は複数の層で実施されます。市場合計値を貿易価値の動向、製造業生産高の方向性、発表済みの生産能力変更などの独立したシグナルと照合し、地域別の異常なステップ変化を検証します。価格、代替、または一時的な貿易変動などの明確なドライバーで説明できない差異が生じた場合、計算を再確認し、関連する回答者と再接触します。
承認前に、モデルと前提条件は複数のアナリストレビューを経て、定義、単位、通貨換算が一貫して適用されていることを確認します。レポートは年次で更新され、原材料の急激な変動や重要な生産能力増強など、重大なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューが完了し、最新の更新された見解がアウトプットに反映されます。
Mordor Intelligenceのコーティングファブリック市場規模と他の公表推計値との比較
コーティングファブリックの公表市場規模は、タイトルが類似して見える場合でも、基礎となる調査範囲と測定アプローチが異なる方法で設定されることが多いため、しばしば差異が生じます。差異は通常、コーティングファブリック収益として計上される内容、選択された基準年、価格設定と地域貿易の取り扱い方から生じます。
一部の推計では、コーティング繊維化学品や特定の完成品などの隣接品目を含めており、また予測において積極的な価格上昇パスを適用するものもあります。地域間で貿易が正確に相殺されない場合、または異なる基準期間を用いて通貨換算が適用される場合にも、差異は拡大します。当社の見解では、主な差異は販売可能なコーティングファブリックのロールおよびシートのみを対象範囲とし、完成品アセンブリを除外するという定義上の選択から生じており、これはMordor Intelligenceのアプローチで採用されている定義です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.92 ビリオン 米ドル(2026年) | |
| 業界出版社A | 27.92 ビリオン 米ドル(2026年) | 一部の用途においてコーティングファブリック関連の完成品をより広範に含めていること、および予測期間における価格上昇の前提が速いことを反映した可能性のある、より高い2026年の値を使用しています。 |
| グローバルデータプロバイダーB | 30.81 ビリオン 米ドル(2024年) | より早い基準年にモデルを固定しており、壁面被覆スタイルの複合材を含む広範な製品分類を適用している可能性があり、コーティングファブリックのみの収益ベースと比較して開始値を引き上げる可能性があります。 |
総合すると、この表は、調査範囲の境界と開始点として選択された年が差異の大部分を説明しており、単一の需要ドライバーりも大きな影響を持つことを示しています。インプットを観察可能な貿易、製造業の方向性、インタビューで確認された価格ロジックに結び付けることで、再現可能かつストレステスト可能なバランスの取れた数値を提示できます。


レポートで回答される主要な問い
コーティング済み生地市場の現在の規模は?
コーティング済み生地市場は2026年に259億2,000万米ドルの収益を生み出し、2031年までに332億1,000万米ドルに達すると予測されています。
どの地域がコーティング済み生地の消費をリードしていますか?
アジア太平洋は2025年に世界収益の46.70%を保有しており、2031年まで6.20%のCAGRで最速成長地域でもあります。
最も急速に拡大しているコーティング材料セグメントはどれですか?
ポリウレタンコーティング済み生地は、柔軟性とPFASフリー配合の優位性から、2026年〜2031年にCAGR 6.75%での成長が見込まれています。
防護服用途が注目されている理由は何ですか?
産業安全規制の厳格化と抗菌性能への需要が、防護服用生地を2031年まで年率7.55%のCAGRへと押し上げています。
PFAS規制は製品革新にどのような影響を与えていますか?
PFASの禁止に向けた動きが、サプライヤーが新たな持続可能性・コンプライアンス基準を満たすためにコーティングを再設計するにあたり、シリコーンおよびPU化学品へのシフトを加速させています。
最終更新日:



