
タイ鉱山機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 539.02 百万米ドル |
| 市場規模 (2031) | 695.51 百万米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ鉱山機械市場分析
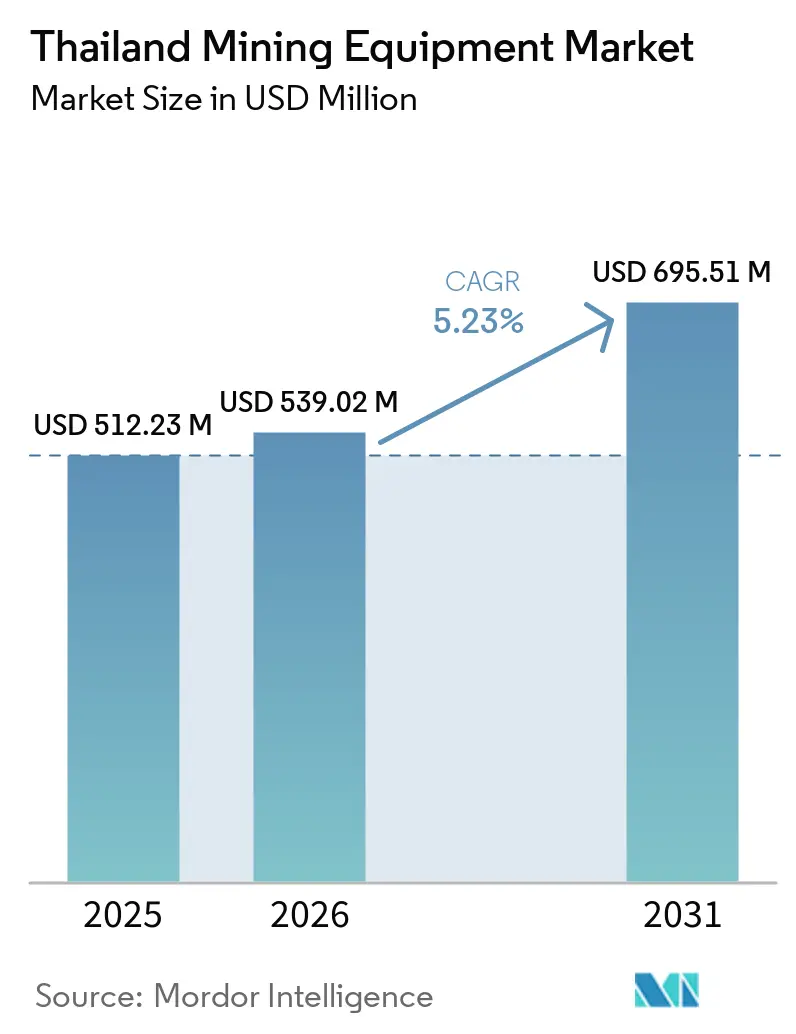
タイ鉱山機械市場は、2025年の512.23 ミリオン 米ドルから2026年には539.02 ミリオン 米ドルへと成長し、予測期間(2026年~2031年)にCAGR 5.23%で2031年までに695.51 ミリオン 米ドルに達する見込みです。インフラ整備向けの石灰岩採掘の堅調な拡大、北東部における初期段階のカリウム塩開発、およびバッテリー電気・半自律型フリートへの段階的な移行がこの成長軌道を支えています。9,900億バーツ規模の南部ランドブリッジおよびウタパオ空港拡張に必要な骨材需要が中型掘削機、クラッシャー、アーティキュレートトラックへの需要を持続させる一方、投資委員会(BOI)の関税免除がゼロエミッションローダーの試験導入を加速させています。OEMはバンコク近郊に部品ハブを現地化してリードタイムを短縮しており、中国系参入企業は優遇融資を活用して中堅採石場への営業を強化し、価格競争を激化させています。3件の大規模カリウム塩採掘権における資金調達の遅延が短期的な受注を抑制しているものの、各資金調達マイルストーンが連続採掘機および換気ファンの調達サイクルを誘発しています。所有形態の観点では、採石場オペレーターが公共部門の入札に必要なISO 14001認証取得に向けてフリートを更新しています。
主要レポートのポイント
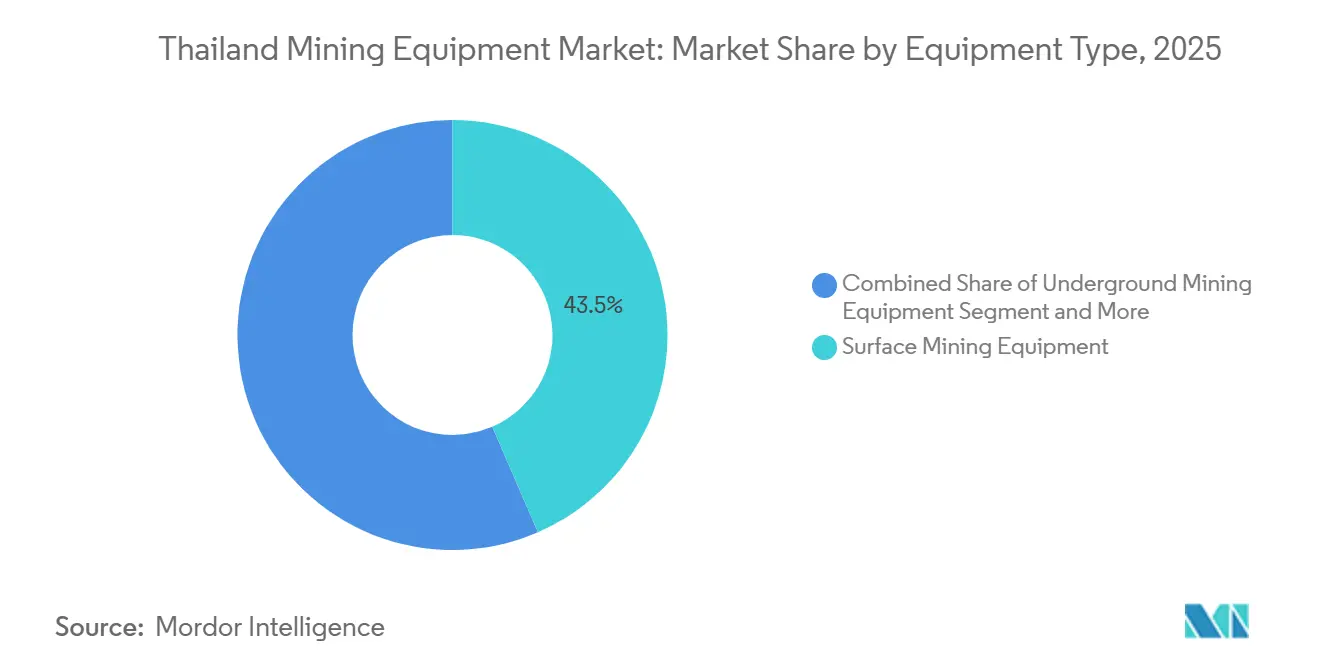
- 機械タイプ別では、露天掘り機械が2025年に43.48%の収益シェアを占めてトップとなり、ローダーは2031年にかけてCAGR 5.27%で最も速い成長が予測されています。
- 自動化レベル別では、手動フリートが2025年のタイ鉱山機械市場シェアの67.71%を占め、完全自律型システムは2026年から2031年にかけてCAGR 5.29%で拡大すると予測されています。
- パワートレイン別では、内燃機関ユニットが2025年に77.83%のシェアを占めましたが、バッテリー電気自動車は2031年にかけてCAGR 5.32%で拡大する見込みです。
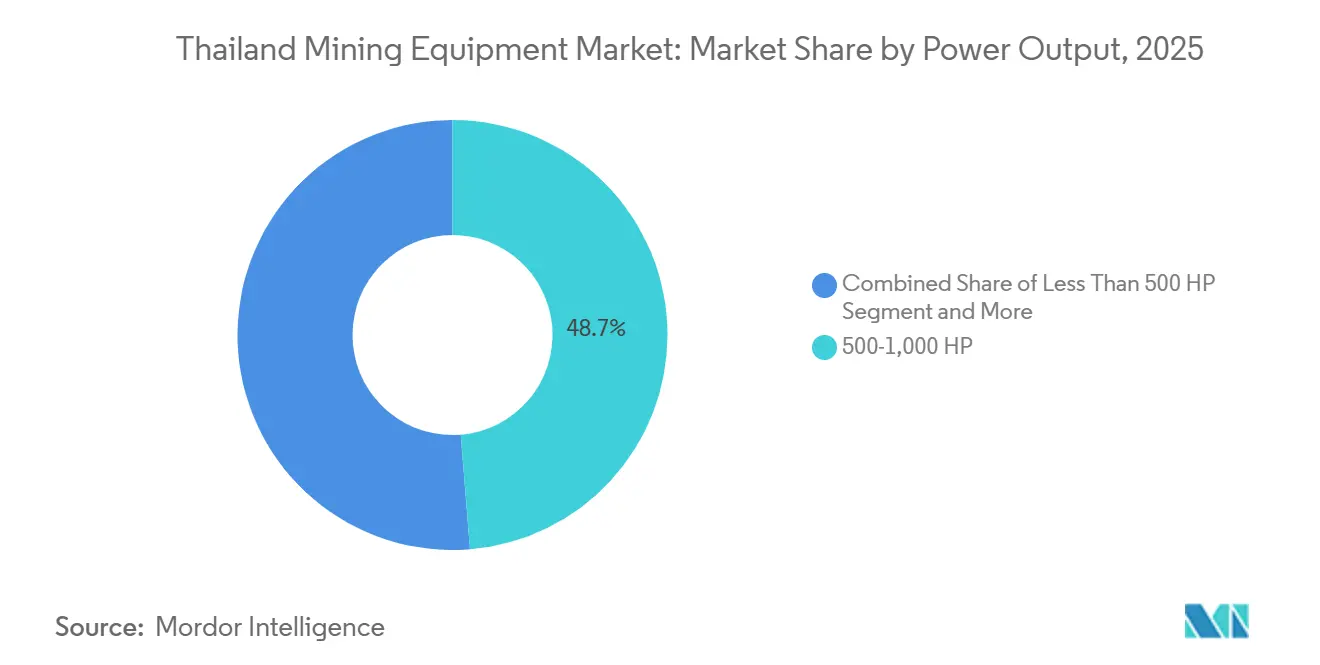
- 出力別では、500~1,000馬力のカテゴリーが2025年のタイ鉱山機械市場の48.71%を占め、500馬力未満の機械が2031年にかけてCAGR 5.35%で最も強い成長軌道にあります。
- 用途別では、金属採掘が2025年需要の48.37%を占め、カリウム塩プロジェクトが建設段階に近づく中、鉱物採掘はCAGR 5.38%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ鉱山機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国内建設向け石灰岩・採石場操業の拡大 | +1.2% | 全国規模、チョンブリー、ラヨーン、ナコーンラーチャシーマーでの初期成果 | 短期(2年以内) |
| タイ北東部におけるカリウム塩プロジェクトへの投資急増 | +1.1% | 北東部(ウドーンターニー、チャイヤプーム、ナコーンラーチャシーマー) | 長期(4年以上) |
| エレクトロニクスおよびEVサプライチェーンからの金属鉱石需要の増大 | +0.9% | 全国規模、プーケット(スズ)、ターク(タングステン)、チェンマイ(希土類)に集中 | 中期(2~4年) |
| 安全性・コスト削減に向けた半自律型運搬の採用 | +0.8% | 全国規模、大型採石場およびカリウム塩トンネル掘削サイトでの試験導入 | 中期(2~4年) |
| バッテリー電気鉱山機械に対する政府インセンティブ | +0.7% | 全国規模、東部臨海地域およびEECゾーンで最も高い普及率 | 短期(2年以内) |
| ASEAN貿易統合:資本財の輸入関税引き下げ | +0.5% | 全国規模、全州の輸入業者が恩恵を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内建設向け石灰岩・採石場操業の拡大
ランドブリッジ回廊や高速鉄道ネットワークなどのメガプロジェクトが骨材需要を押し上げ、Siam City CementおよびSouthern Groupが36トン掘削機、ホイールローダー、ジョークラッシャーを追加導入しています。ISO 14001への準拠が公共部門の入札に認定環境管理を要求するため、フリートの更新を加速させています[1]「ISO 14001審査要求事項」、国際標準化機構、iso.org。2026年4月のウタパオ空港アップグレードの着工通知により、複数年にわたる資材調達が確約されています。
タイ北東部におけるカリウム塩プロジェクトへの投資急増
相当規模の年間生産目標を掲げ、ASEAN Potash、Asia Pacific Potash、およびThai Kaliの採掘権者が連続採掘機、ルーフボルター、コンベヤシステムに対して総額数億ドル規模の大型発注を行っています。このパイプラインは、前年のウドーンターニー向け政府承認融資と2024年末に予定されているチャヤプームインフラ向け主要サブコントラクトによってさらに裏付けられており、地域協議が重要工程のスケジュールを延長し続けている状況でも変わりません。
エレクトロニクスおよびEVサプライチェーンからの金属鉱石需要の増大
エレクトロニクス輸出の拡大と「30対30」EV政策がスズ、タングステン、希土類の採掘を促進しています。プーケット、ターク、チェンマイの生産者は油圧掘削機フリートを拡大し、より深部に対応したドレッジを導入しています。米国地質調査所は2021年のタイのスズ産出量を7,500トンと記録しており、更新されたライセンスが新たな採掘坑の開発を可能にしています[2]「鉱物商品概要:スズ2026年版」、米国地質調査所、usgs.gov。国内バッテリー工場の建設発表のたびに関連する探鉱プログラムが始動しますが、より厳格な環境アセスメントによりフリートの稼働開始が最大18ヶ月遅延する可能性があります。
安全性コスト削減に向けた半自律型運搬の採用
KomatsuのFrontRunner、CaterpillarのMineStar Command、SandvikのAutoMineシステムは、世界のフリートが数十億トンの自律運搬実績を積み上げた後、タイの入札においてベンチマークとして採用されています。一次産業・鉱山局は遠隔地下操業のガイドラインを策定中であり、カリウム塩トンネルを早期候補として位置付けています。改造コストはベースユニット価格の30~40%増となるため、普及率は労働力不足が深刻な地域と相関しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金採掘禁止による機械需要の抑制 | -0.6% | 全国規模、ピチット、ペッチャブーン、ルーイ各県に集中 | 短期(2年以内) |
| 熱電炭ロイヤルティの変動によるプロジェクト抑制 | -0.4% | 全国規模、主にランパーン(メーモー)および南部亜炭盆地 | 中期(2〜4年) |
| 遠隔採掘坑の電化を遅らせる高い系統電力料金 | -0.3% | 北東部(ウドーンターニー、ナコーンラーチャシーマー、チャイヤプーム)および北部各県 | 長期(4年以上) |
| 新規希土類探鉱ブロックへの地域住民の反対 | -0.2% | 北部各県(チェンマイ、ルーイ、カーンチャナブリー) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機械需要を制限する金採掘禁止
2026年3月の裁判所判決Chatree操業者が環境被害に対して責任を負うとされたことにより、シアン化物浸出プロセスへの監視が強化され、新規硬岩金探鉱が抑制されています。掘削リグおよびクラッシャーの供給業者は、より明確な許認可指針が示されるまでの間、資産を石灰岩およびカリウム塩クライアントに振り向けています。
熱電炭ロイヤルティの変動によるプロジェクト抑制
タイ電力公社(EGAT)は2025年にメーモー8・9号機を廃止し、2025年以降に10~13号機を廃炉とする予定であり、ドラグラインへの需要が減少しています。代替コンバインドサイクル発電設備の導入が亜炭の引き取り量を減少させ、ロイヤルティ料率の変動がサテライト採掘坑でのフリート更新を抑制し、石炭機械の構造的な下降局面を強化しています[3]「メーモー発電所廃止計画」、タイ電力公社、egat.co.th。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:露天掘りの優位性が継続しつつもローダーが急成長
露天掘り機械が2025年収益の43.48%を占め、タイ鉱山機械市場が採石場中心であることを裏付けています。モジュール式破砕設備が中規模採掘坑に普及するにつれ、ローダーは2031年にかけてCAGR 5.27%のペースで成長する見込みです。地下需要はカリウム塩坑道が本格的な建設段階に入るまで限定的にとどまりますが、連続採掘機およびルーフボルターの発注は2027~2028年の納期ウィンドウに紐付いています。鉱物処理ラインは花崗岩骨材と塩化カリウムの選鉱の両方を支援しており、OEMはISO 14001の粉塵排出基準に準拠したターンキー式クラッシャー・スクリーンパッケージを提供しています。
タイ鉱山機械市場では、国内の掘削深度が浅いにもかかわらず、2,000~4,000mの探鉱深度に対応した掘削リグへの需要が引き続き高い状況です。ローダーOEMのポートフォリオには、系統電力にアクセスできる石灰岩オペレーター向けに120~480 kWのバッテリー電気仕様が含まれるようになっています。100トンを超える大型リジッドトラックは超大型露天掘り坑が存在しないことを反映して希少ですが、カリウム塩の増産が高積載量を必要とす場合に備え、営業チームはデモンストレーター機を待機させています。
注記: 全セグメントのシェアはレポート購入後に入手可能


自動化レベル別:手動が多数派、自律型が上昇傾向
タイには熟練オペレーターを雇用する小規模採石場が多数存在するため、2025年においても手動フリートが67.71%のシェアで依然として主流です。安全規制の強化と遠隔地域における人件費の上昇を背景に、完全自律型の普及はCAGR 5.29%で予測されています。テレリモートローダーは、完全なICTインフラを必要とせずに狭い切羽での被ばくを低減することで、その間隙を埋めています。タイ鉱山機械市場では、少なくとも3か所のカリウム塩試験坑道でオペレーターが地上の制御室からローダーを操作しています。一次産業・鉱山局による継続的な標準化作業が遠隔操作プロトコルへの信頼を高め、自律化改造向けの幅広い資金調達を解放するでしょう。
半自律型キットは衝突回避およびオペレーター支援機を提供し、石灰岩採石場での生産性を8~12%向上させます。資金調達モデルには時間単位のサブスクリプションパッケージが含まれており、家族経営の採掘坑における参入障壁を低下させています。上場セメントメーカーによるESGレポーティングも、自律型システムが投資家にとって重要なリスク指標である事故率を低下させることから、普及を後押ししています。
パワートレインタイプ別:ディーゼルの牙城にバッテリー電気の試験導入が迫る
内燃機関が2025年の納入台数の約5分の4を占め、給油速度と広範なサービス部品の入手性に支えられています。しかしバッテリー電気ユニットはCAGR 5.32%で最も速い成長を示しており、BOIの輸入関税免除と集水域における低排出鉱物採掘への政策的傾斜が後押ししています。タイ鉱山機械産業は、サラブリー近郊の石膏坑道において10トンバッテリーローダーの初の商業導入を記録しており、ディーゼル撤退後に換気ファンが小型化されました。ハイブリッドドライブトレインは実験段階にとどまっており、ほとんどの採石場はメンテナンスを簡素化するめに従来型ディーゼルまたは完全バッテリーのいずれかを選好しています。
補助的な充電インフラは再生可能エネルギーの普及率が最も高い東部経済回廊沿いに整備されつつあります。チョンブリーの花崗岩採掘坑では、2 MWhのバッテリー蓄電設備と組み合わせた試験的なオンサイト太陽光発電所が系統電力の引き込みを28%削減し、2交代制で稼働するローダーの昼間充電の経済性を検証しました。こうした進展にもかかわらず、OEM間での充電コネクタ規格の不統一がフリートの電化拡大を遅らせています。
出力別:中出力帯がコア、500馬力未満が最速成長
500~1,000馬力の機械、特に36トン掘削機と60トントラックが、2025年のタイ鉱山機械市場規模の48.71%を占めました。これらのユニットは石灰岩の切羽高さとカリウム塩坑道のプロファイルに適合しています。埋め戻しベンチ向けのコンパクトローダーを含む500馬力未満の機械は、ISO 14001が小規模採掘坑に整地・播種を必要とする正式な閉山計画の策定を促すことから、CAGR 5.35%で最も高い成長を示す見込みです。1,000馬力を超える超大型シベルは依然として希少ですが、カリウム塩の生産量が現在の320万トン目標を超えて拡大した場合には登場する可能性があります。
OEMは、リアルタイムの燃料消費分析を提供するテレマティクスプラットフォームを通じて中出力帯モデルを差別化し、生産性コンサルティングサービスのアップセル機会を創出しています。500馬力未満のクラスでは、中国系ブランドが価格面で積極的に競争し、3年間の部品保証をバンドルすることで、コスト重視のオペレーターの調達パターンを変化させています。
注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:金属が現在をリード、鉱物が成長を牽引
プーケットのスズ浚渫とタークのタングステン採掘がエレクトロニクス原料の供給を継続したことから、金属採掘が2025年需要の48.37%を生み出しました。鉱物採掘は、国内肥料・セメントの自給自足を支えるカリウム塩、石膏、石灰岩プロジェクトを背景にCAGR 5.38%で上回る成長が予測されています。カウム塩サイトが資金調達のハードルを越えれば、タイ鉱山機械市場は地下連続採掘機とルーフサポートシステムへとシフトするでしょう。メーモーの廃炉が国内最大の亜炭消費地を消滅させるため、石炭機械は縮小するニッチ市場にとどまります。
ランドブリッジおよびスマートシティ建設向け石灰岩の採石場生産者は、ホイールローダーとクラッシャーの高稼働率を維持しています。カリウム塩事業は遅延しているものの、2026年末までに動き出す可能性のある竪坑巻上機とペーストフィルプラントの長納期品入札を発行しており、マクロ経済の逆風にもかかわらずOEMに可視的なパイプラインを提供しています。
地理的分析
タイの鉱山機械市場において、ウドーンターニー、チャイヤプーム、ナコーンラーチャシーマーのカリウム塩採掘権が北東部を最も急成長するクラスターとして確立しています。資金調達マイルストーンが設計・調達・建設契約へと移行すれば、連続採掘機の調達が急増すると予測されます。東部臨海地域は、骨材需要の高まりを背景に最大規模の採石場フリートを誇り、回廊ガプロジェクトと連動しています。チョンブリーとラヨーンの採掘坑には、プレミアムコンクリート供給に特化した大型掘削機、アーティキュレートトラック、坑内クラッシャーが装備されています。
南部のプーケットとラノーンはタイの伝統的なスズ浚渫の歴史を守り続けていますが、資源の枯渇により機械の発注は革新的というよりも漸進的なものとなっています。北部では、チェンマイとルーイが希土類とタングステンの機会を模索していますが、地域住民の反発が機材の導入スケジュールを長期化させています。
バンコクと東部経済回廊(EEC)は重要な流通ハブとして機能しています。Komatsu、Hitachi、Volvoなどの主要企業は中央部品デポを設置し、ほとんどの採石場ベルトへの短時間トラック輸送を確保しています。一方、地域販売代理店はブランチネットワークを大幅に拡充しており、これは市場における主要なサービスレベル差別化要因であるタイムリーな技術者派遣を確保することを目的としています。
競争環境
タイの鉱山機械市場では、中程度の集中度が見られます。上位5社のグロバルOEMが相当なシェアを占め、注目すべき集中スコアを達成しています。Caterpillar と Komatsu は高付加価値の自律型運搬入札をリードしています。一方、Hitachi と Volvo はテレマティクスを通じて中型掘削機セグメントで差別化を図っています。XCMG と Sany は価格戦略と優遇融資のバンドルを活用して中堅採石場契約を獲得しています。
近年、Sumitomo-Leadwayは掘削機において相当な販売実績を上げており、部品供給を強化するためにサービスブランチを大幅に拡充しています。Epiroc はバッテリー電気ローダーをカリウム塩坑道向けの環境配慮型選択肢として推進しており、Sandvik は狭い坑道での短期回収を強調しながらAutoMine改造キットを売り込んでいます。
近い将来、OEMは北東部に戦略的に在庫を事前配置することで競争を激化させる計画です。この動きはカリウム塩の設備投資サイクルを標的とし、OEMが需要急増に効果的に対応できるよう位置付けるものです。しかし、資金調達スケジュールの予測困難な性質が予測リスクをもたらし、市場ダイナミクスを左右する可能性があります。
タイ鉱山機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery
Sandvik AB
Epiroc AB
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年3月:Sunwodaはチョンブリーに位置するリチウムイオン電池工場にUSD 10億以上を投資し、精密鉱石機械への上流需要を増大させています。
- 2025年1月:Volvo Construction EquipmentはEC210を含む新世代ショベルラインを発表し、タイの新たなディーラーとのパートナーシップを締結し、中型市場セグメントでの競争を激化させています。


タイ鉱山機械市場レポートの範囲
本レポートの対象範囲には、機械タイプ(露天掘り機械など)、自動化レベル(手動など)、パワートレインタイプ(内燃機関など)、出力(500馬力未満など)、用途(金属など)、および地域が含まれます。
| 露天掘り機械 |
| 坑内掘り機械 |
| 鉱物処理機械 |
| ドリルおよびブレーカー |
| 破砕・粉砕・選別 |
| ローダー |
| 鉱山用トラック |
| 手動機械 |
| 半自律型機械 |
| 完全自律型機械 |
| 内燃機関車両 |
| 電池電気自動車 |
| ハイブリッド車両 |
| 500HP未満 |
| 500〜1,000HP |
| 1,000HP超 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| 機械タイプ別 | 露天掘り機械 |
| 坑内掘り機械 | |
| 鉱物処理機械 | |
| ドリルおよびブレーカー | |
| 破砕・粉砕・選別 | |
| ローダー | |
| 鉱山用トラック | |
| 自動化レベル別 | 手動機械 |
| 半自律型機械 | |
| 完全自律型機械 | |
| パワートレインタイプ別 | 内燃機関車両 |
| 電池電気自動車 | |
| ハイブリッド車両 | |
| 出力別 | 500HP未満 |
| 500〜1,000HP | |
| 1,000HP超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 |


レポートで回答される主要な質問
タイ鉱山機械の現在の場規模はいくらで、どのくらいの速さで成長していますか?
タイ鉱山機械市場は2026年に539.02 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.23%で2031年までに695.51 ミリオン 米ドルに達すると予測されています。
最も多くの収益をもたらす機械クラスはどれですか?
露天掘り機械が2025年に43.48%の収益シェアでトップとなり、石灰岩採石場の高い活動水準に支えられています。
バッテリー電気ユニットはどのくらいの速さでフリートに普及しますか?
バッテリー電気自動車はBOIの関税免除と換気コスト削減に後押しされ、2031年にかけてCAGR 5.32%で成長すると予測されています。
タイのどの地域が最も急激な需要増加を記録すると予想されますか?
北東部(ウドーンターニー、チャイヤプーム、ナコーンラーチャシーマー)は、3件の大規模カリウム塩採掘権が許認可段階から建設段階へと移行するにつれ、最も速い成長を示すと見込まれます。
2026年から2028年にかけての調達を最も左右するプロジェクトマイルストーンは何ですか?
ウドーンターニーおよびチャイヤプームのカリウム塩鉱山における最終資金調達の確定が、連続採掘機、ルーフボルター、コンベヤシステムの大量発注を誘発するでしょう。
サプライヤーの競合状況はどの程度ですか?
5社のグローバルOEMが売上高の半数超を占め、集中スコアは中程度の6となっています。Caterpillar、Komatsu、Hitachi、Volvo、Sandvikが技術基準を設定する一方、XCMGとSanyが価格面で競争しています。
最終更新日:



