
韓国鉱山機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.69 十億米ドル |
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.34 十億米ドル |
| Growth Rate (2026 - 2031) | 5.61 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
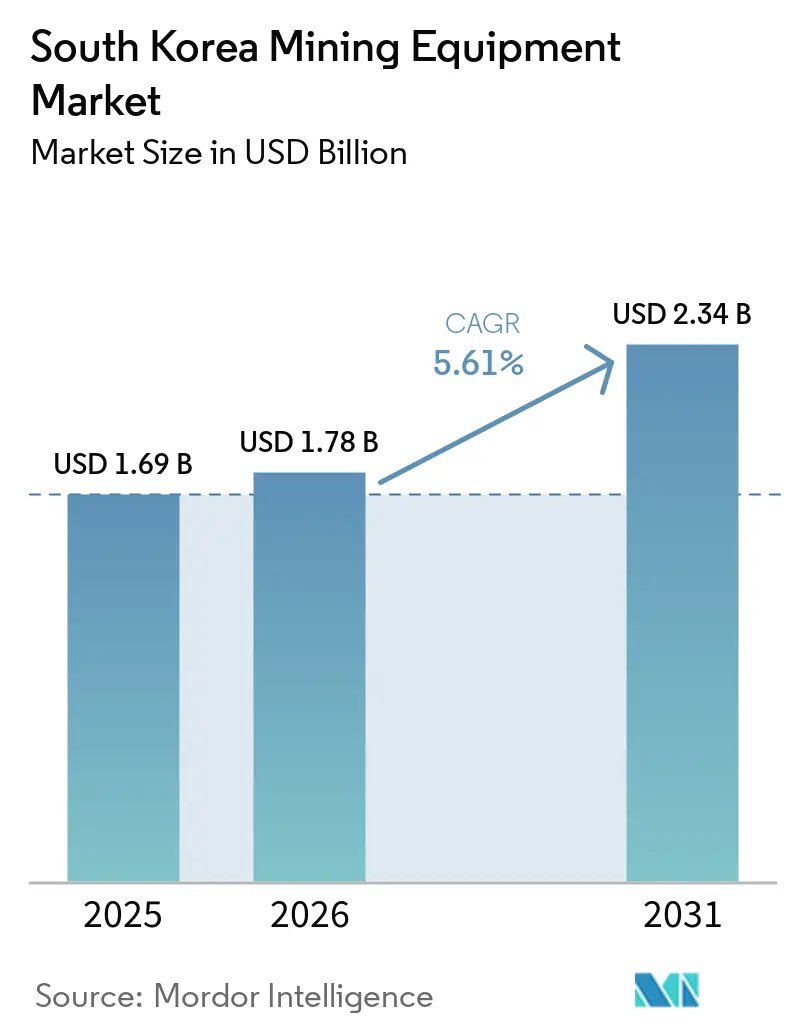
Mordor Intelligenceによる韓国鉱山機械市場分析
韓国鉱山機械市場は、2025年の1.69 ビリオン 米ドルから2026年には1.78 ビリオン 米ドルへと成長し、CAGRは5.61%で2031年までに2.34 ビリオン 米ドルに達すると予測されています。この軌跡は、ソウルが重要鉱物の自給自足に向けて方針を転換していること、およびLGエナジーソリューションとSK Onの合計数十億ドル規模のリチウムイオンおよびリン酸鉄リチウム工場投資が生み出す連鎖的な資本需要を反映しており、これらが掘削機および処理機械の受注に波及する不安定な調達サイクルを引き起こしています。産業通商資源部は、重要鉱物探査向け資金を2026年に390億韓国ウォンから675億韓国ウォンへと増額しました。また、2,500億韓国ウォンの戦略備蓄基金を設立し、タングステン、希土類元素、リチウムの採掘が予測期間を通じて機械需要を支える柱となることを示しています。
主要レポートのポイント
- 機械タイプ別では、掘削機が2025年に45.21%のシェアで韓国鉱山機械市場をリードしており、同カテゴリーは2031年にかけてCAGR 5.97%で拡大する見込みです。
- 採掘方法別では、露天採掘が2025年の韓国鉱山機械市場シェアの66.43%を占め、一方で地下採掘は2031年にかけてCAGR 6.46%で進展しています。
- 用途別では、金属採掘が2025年の韓国鉱山機械市場の49.85%を占め、鉱物採掘は2031年にかけてCAGR 6.93%で成長する見込みです。
- 動力源別では、ディーゼル機械が2025年に80.13%のシェアで韓国鉱山機械市場を支配しており、バッテリー電気の代替機械は2026年から2031年にかけてCAGR 8.13%で増加しています。
- 自動化レベル別では、手動システムが2025年の韓国鉱山機械市場シェアの74.17%を占めていますが、完全自律型ソリューションは2031年にかけてCAGR 15.16%で成長する見込みです。
- 地域別では、ソウル首都圏が2025年の韓国鉱山機械市場シェアの45.33%を占め、嶺南地域は2031年にかけて最速のCAGR 7.11%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国鉱山機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・電池大手による電動化推進 | +1.2% | ソウル首都圏、嶺南 | 中期(2〜4年) |
| 重要鉱物探査補助金 | +0.9% | 全国、嶺南・湖西での早期効果 | 長期(4年以上) |
| ティア4ファイナルエンジン改修プログラム(2027年) | +0.8% | 全国 | 短期(2年以内) |
| 鉱山サイト5Gプライベートネットワーク | +0.7% | ソウル首都圏、嶺南 | 中期(2〜4年) |
| OEM非依存型「K-SmartMine」データプラットフォーム | +0.5% | 全国 | 中期(2〜4年) |
| 希土類プロセス廃棄物リサイクル | +0.4% | ソウル首都圏、湖南 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内鉄鋼・電池大手による電動化推進
2026年4月、POSCOはVolvo Construction Equipmentと覚書を締結し、バッテリー電気掘削機フレーム向けの高強度鋼を共同開発することを発表しました。これは、韓国の鉄鋼メーカーが電動化された鉱山フリートを顧客かつ先進合金の試験場として位置づけていることを示しています。LGエナジーソリューションは、2026年から開始するアリゾナ州のリン酸鉄リチウムおよびエネルギー貯蔵システム工場に5.5 ビリオン 米ドルを投資しています。SK Onは13.5 ビリオン 米ドルの政府エネルギー貯蔵調達契約を確保し、韓国最大のLFPセル工場を建設しています。これらの投資は変動する設備投資サイクルを生み出し、電池会社が拡張とコスト削減を交互に行うことで国内掘削機市場に影響を与えています。2024年、Volvo CEの昌原工場がリチウムイオン電池パックの生産を開始し、電気ローダーおよびホーラーの現地組立が可能となり、ソウル首都圏のトンネル工事業者向けの輸入関税とリードタイムが削減されました。2026年から2028年にかけての25,000トンを対象としたPOSCO-SK Onのリチウム供給協定は、掘削機需要を正極前駆体の生産スケジュールに連動させ、電池材料の設備投資急増時に機械受注が増加する構造をもたらしています。これは安定した石炭機械の更新サイクルとは対照的であり、変動性をもたらし、ディーラーの在庫計画を複雑にしています。
政府支援による重要鉱物探査補助金
韓国は、ティア4ファイナル準拠のドリル、自律型LHD、鉱石選別システムの設備投資の最大30%をカバーする補助金を提供することで、重要鉱物の輸入依存度を低減するために多大な投資を行っています。[1]「重要鉱物補助金フレームワーク」、産業通商資源部、mk.co.kr。産業通商資源部は2026年の探査資金を675億韓国ウォンに増額し、戦略備蓄向けに2,500億韓国ウォンを配分しました。これは、持続的な掘削および地下開発を通じた希土類元素とタングステンの自給自足への注力を反映しています。韓国は2024年に韓国資源公社の探査部門を再稼働させ、2030年までに希土類元素の20%リサイクル目標を設定し、ドリルリグとクラッシャーへの需要を喚起しています。Almonty Industriesの尚洞タングステン鉱山はこの転換を示しており、フェーズ1では2025年に640,000トンの鉱石と2,300トンの精鉱を達成しました。フェーズ2では2027年までに120万トンの鉱石と4,600トンの精鉱を目指しており、追加のローダーと運搬システムが必要となります。政府は国内サプライヤーを優先しており、Hyundai Doosan Infracore はウォン建て融資と江原道の部品デポを通じて掘削機とローダーの受注を確保しています。道谷炭鉱のような石炭鉱山は閉鎖されていますが、重要鉱物プロジェクトは45年の鉱山寿命を持ち、長期的な機械更新の機会を確保しています。
ティア4ファイナルエンジンの義務的改修プログラム
2015年、韓国は米国EPA ティア4ファイナルの非道路用ディーゼル基準を採用しました。この基準施行前に製造された掘削機およびローダーの運用者は、2027年のコンプライアンス期限までにエンジン交換、選択触媒還元改修、またはフリート廃棄を求められています。HD現代エンジンおよびDoosan Infracore はティア4ファイナルの再動力化キットを提供していますが、改修コストが高く、中古掘削機の残存価値の30〜40%と推定されるため、多くのオーナーが新規購入を選択しており、特に重要鉱物プロジェクト向けの政府低利融資が利用可能な場合はその傾向が強まっています。この規制はソウル首都圏の採石場に大きな影響を与えており、老朽化したフリートと限られたキャッシュフローがフリートの更新を加速させ、2015年以前の機械の東南アジアへの輸出を増加させています。Komatsuが2014年にティア4ファイナル生産を早期に開始したことでコンプライアンス上の優位性が生まれた一方、2015年以降にSANYおよびXCMGが準拠エンジンを搭載して参入したことで、既存メーカーの規制上の優位性が低下しました。
自律化を可能にする鉱山サイト5Gプライベートネットワークの展開
2024年、KT Corporationはロードナーの尚洞タングステン鉱山に5GおよびLTEプライベートネットワークを展開し、ローダーのリアルタイムテレメトリーと地上センターからの遠隔換気制御を実現しました。2025年、Hanwha SystemsとKTは太白石灰岩採石場向けのスマートマイニングソリューション開発に関する協定を締結し、5G接続クラッシャーと自律型トラックを統合してスループットを向上させました。Epiroc の Boomer S2 ドリルリグは、大成MDIの三陟鉱山において5Gを活用して発破孔パターンを地質データと同期させ、掘削効率を5〜10%、鉱石生産量を10〜20%向上させました。韓国は2021年にプライベート5Gスペクトラムを開放し、鉱山運営者が帯域幅を共有せずに専用スライスをライセンス取得できるようにしたことで、公共ネットワークに依存する市場と比較して自律化の採用が加速しました。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練オペレーター不足 | -0.8% | 全国、ソウル首都圏で深刻 | 短期(2年以内) |
| LGおよびSKの不安定な設備投資サイクル | -0.6% | ソウル首都圏、嶺南 | 中期(2〜4年) |
| 厳格な騒音・排出規制 | -0.4% | ソウル首都圏、都市周辺部 | 長期(4年以上) |
| 中古機械輸入の増加 | -0.3% | 全国、港湾都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人件費を押し上げる慢性的な熟練オペレーター不足
高齢化する労働力と限られた採掘カリキュラムにより、ホールトラックの稼働率は65%を下回り、2024年だけで賃金が18%上昇しています。[2]「韓国採掘業における労働力トレンド」、韓国資源エネルギー工学会、ksmer.org。高齢化する人口動態は、引き続き労働力の課題を悪化させており、特に熟練労働に依存する産業においてその影響が顕著です。2024年、地下機械オペレーターの中央年齢が50歳を超え、高齢化する労働力という深刻な問題が浮き彫りになりました。このトレンドは、高齢労働者が退職に近づき、若い世代がこの分野に参入しにくくなっていることから、業務の持続可能性に重大な懸念をもたらしています。同時に、2020年から2025年にかけて、重機の職業訓練への入学者数が30%急減しており、若い世代がホワイトカラー職業に引き寄せられる傾向が強まっています。このキャリア志向の変化は労働力不足をさらに悪化させており、この重要なセクターで人材を引き付け、確保するための戦略が急務となっています。
LGおよびSKが主導する不安定な設備投資サイクル
2026年、LGエナジーソリューションの43億米ドルのテスラ向けリン酸鉄リチウム契約および5.5 ビリオン 米ドルのアリゾナ工場投資が、リチウムブラインおよびグラファイト鉱山向けの掘削機需要を押し上げました。しかし、2026年第3四半期の12億米ドルのコスト削減プログラムにより裁量的な機械購入が停止し、ディーラーに過剰在庫が生じました。SK Onの13.5 ビリオン 米ドルの政府エネルギー貯蔵契約は2025〜2026年に調達急増をもたらしましたが、その後2027年には設備増強が吸収されるにつれて一時停止が続きました。これらのサイクルは機械の回収期間を短縮させ、不良販売を強いられ、残存価値を低下させています。2026年から2028年にかけての25,000トンを対象としたPOSCO-SK Onのリチウム供給協定は需要を部分的に安定させますが、2027年に谷間を生み出し、前駆体原料鉱山で掘削機が遊休状態となります。電池材料の設備投資変動は18〜24ヶ月の需要変動を引き起こし、ディーラーの運転資本バッファーを圧迫し、オーストラリアおよび日本からの中古輸入への依存度を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:掘削機が全用途でリード
2025年、掘削機は市場収益の45.21%を占め、全体市場のCAGR 5.61%を上回るCAGR 5.97%で2031年にかけて成長すると予測されています。成長は、高リーチ・狭胴モデルを必要とする地下タングステンおよび希土類元素プロジェクトによって牽引されています。Almonty Industriesの尚洞鉱山では、鉱石および廃棄物処理に30トンおよび50トンの掘削機を使用しており、フェーズ2の拡張では2027年までに8〜10台の追加ユニットが必要となります。ローダーは第2位のシェアを保持しており、主に江原道および忠清道の石灰岩採石場にサービスを提供しています。Volvo CEの昌原工場は、トンネル内のゼロエミッション規制に対応するためにソウル首都圏の工事業者にバッテリー電気ローダーを供給しています。ドーザーとモーターグレーダーは、サイト整備や運搬道路の維持管理などのニッチな用途に使用されていますが、掘削機・トラックシステムへの選好により市場の15%未満にとどまっています。
ダンプトラックとドリル・ブレーカーはそれぞれ収益の8〜12%を占めています。アーティキュレートホーラーは、剛性フレームトラックが効果的でない尚洞の地下ランプで普及しつつあります。破砕・粉砕・ふるい分け機械は、石灰岩および希土類元素テーリング処理へのシフトによって牽引される高付加価値セグメントです。モジュール式ジョークラッシャーと振動スクリーンは、その機動性から需要が高まっています。Metso OutotecとSandvikがこのセグメントをリードしており、Hyundai Doosanは掘削機マージンが中古輸入品からの圧力を受ける中、アフターマーケット部品収益を獲得するために国内コーンクラッシャーラインを開発しています。ロードヘッダー、連続採掘機、ロックボルティングリグを含む「その他」カテゴリーは、地下自動化とともに成長しています。仁徳院-東灘トンネルでのSandvikのMT720ロードヘッダーは、低騒音・高精度掘削を実証し、都市部の花崗岩掘削において従来工法を上回る性能を示しています。
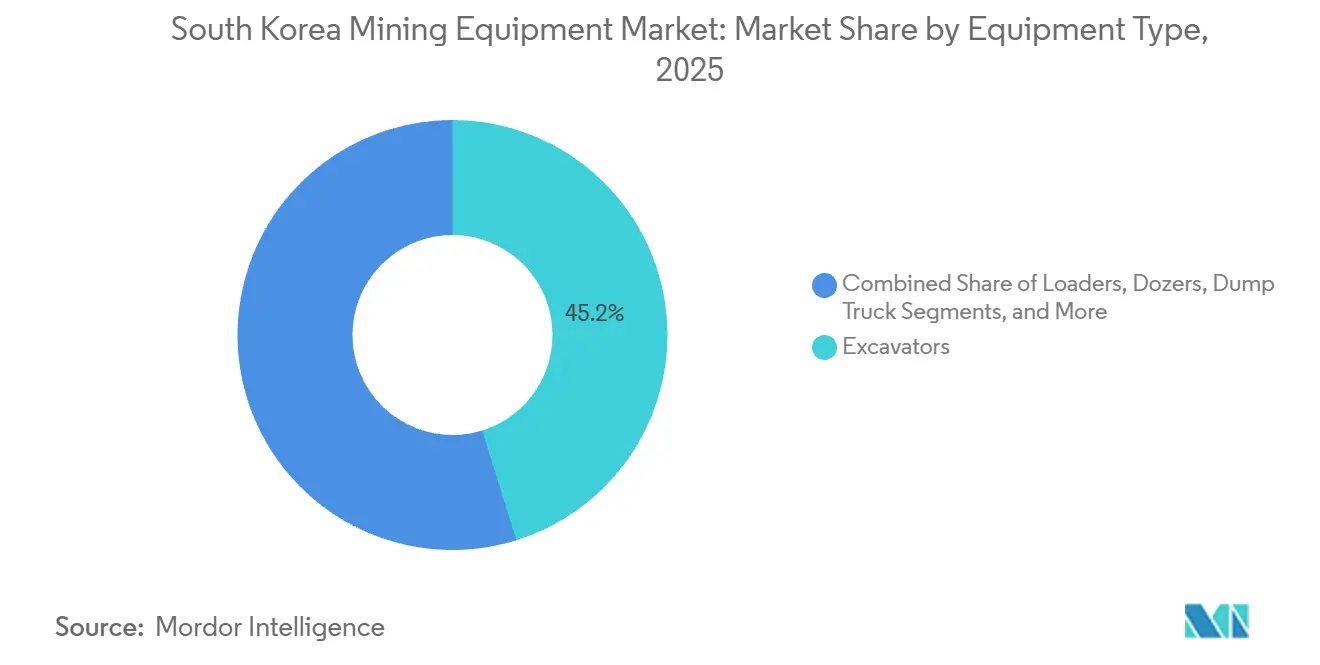
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


採掘方法別:重要鉱物推進により地下採掘が拡大
2025年、露天採掘は石灰岩採石場に牽引され、韓国の採掘収益の66.43%を占めました。2019年には、83,769キロトンの石灰岩が国内鉱物生産額の78%を占めました。地下採掘は33.57%のシェアを持ち、深部タングステンおよび希土類元素鉱床向けの政府補助金により2031年にかけてCAGR 6.46%で成長すると予測されています。Almontの尚洞鉱山はこの転換を示しており、フェーズ1ではロングホールストーピングを用いて年間640,000トンを採掘しています。フェーズ2では、サブレベルケービングと自律型ローダーを用いて120万トンを目指しています。産業通商資源部は地下探査向けに675億韓国ウォンを配分し、韓国資源公社は2024年にタングステン鉱脈のマッピングのための地質調査を再開しました。
露天採掘はセメントおよび製鉄フラックス向けの石灰岩採掘を支配しています。しかし、2025年7月の道谷炭鉱の閉鎖により、年間120万トンの露天石炭需要が終了しました。最後の民間炭鉱は2028年に閉鎖され、投資が希土類元素およびリチウムブラインプロジェクトに向けられ、地下採掘方法が優位となります。大成MDIの三陟鉱山では、EpirocのBoomer S2ドリルリグがリアルタイム発破孔最適化により鉱石生量を10〜20%向上させました。KT Corporationの尚洞における5Gネットワークは遠隔ローダー操作を可能にし、オペレーターのリスクを低減し、機械稼働率を65%から80%に向上させ、自律型機械の高コストを正当化しています。
用途別:金属採掘がリード、鉱物処理が加速
2025年、金属採掘は収益の49.85%を占め、江原道の尚洞タングステンおよび銅亜鉛採掘などの操業に支えられました。希土類元素処理、長石、シリカを含む鉱物採掘は、2031年にかけてCAGR 6.93%で成長すると予測されています。この成長は、2030年に向けた希土類元素20%リサイクル目標と一致しており、二次処理能力を強化しています。2024〜2025年、POSCO HYクリーンメタル、LGエナジーソリューション、SKイノベーションなどの企業が水素脆化炉と磁気分離機を使用した希土類元素回収パイロットを開始しました。これらは、ソウル首都圏および湖西地域の電池ギガファクトリー近くにモジュール式破砕プラントを必要とします。道谷の閉鎖後、石炭採掘のシェアは5%を下回りました。最後の民間炭鉱が2028年に閉鎖されることで、掘削機とホールトラックへの需要は金属および鉱物用途にシフトします。
鉱物採掘に分類される石灰岩は、2019年に83,769キロトンで韓国の最大トン数商品でしたが、1トンあたり8〜12米ドルという低い単価が機械投資を制限しています。タングステン精鉱は1メートルトンユニットあたり250〜300米ドルと評価されており、これとは対照的です。2026年から2028年にかけての25,000トンを対象としたPOSCOとSK Onのリチウム供給協定は、金属採掘機械の需要を電池材料調達サイクルに連動させています。希土類元素テーリング処理では、ネオジムとジスプロシウムを酸化から保護するための特殊破砕回路が必要となります。2025年、Metso Outotecはリチウムイオンブラックマス向けのクローズドループジョークラッシャーシステムをテストしましたが、韓国のオペレーターはアフターサービスの近接性からHyundai Doosanを好む傾向があります。この選好は、国内企業がターンキーリサイクルモジュールを開発する機会を生み出しています。産業通商資源部は重要鉱物基金から2,500億韓国ウォンを配分し、二次処理インフラを強化しました。鉱物採掘のCAGR 6.93%は、一次採掘とリサイクル需要の両方における成長を反映しています。
動力源別:ディーゼルが支配、バッテリー電気が普及
ディーゼル動力源は、既存の設備基盤と12時間シフトに必要なエネルギー密度により、2025年収益の80.13%を占めました。バッテリー電気ユニットは、Volvo CEのリチウムイオン生産とソウルにおける厳格なゼロエミッション義務に支えられ、2031年にかけてCAGR 8.13%で成長すると予測されています。ディーゼル発電機と電池バッファーを組み合わせたハイブリッド動力源は、燃料消費削減を求めるオペレーターに訴求し、市場シェアの5〜8%を獲得すると予測されています。KomatsuのWX04BおよびEpirocのScooptram ST14 SGは2025年に韓国でトライアルを開始しており、採用は尚洞の急速充電ステーションのような充電インフラに依存しており、18時間の稼働を可能にしています。
2015年の米国EPA ティア4ファイナル基準の採用と2027年の改修期限により、2015年以前の掘削機のオペレーターはコストのかかるエンジン交換またはバッテリー電気モデルの選択を迫られます。バッテリー電気ユニットのCAGR 8.13%は、オペレーターがコストパリティの証明を待つ慎重な採用を反映しています。チウムイオン電池の劣化と高い交換コストは、年間稼働時間が2,000時間を下回る場合にビジネスケースに課題をもたらします。
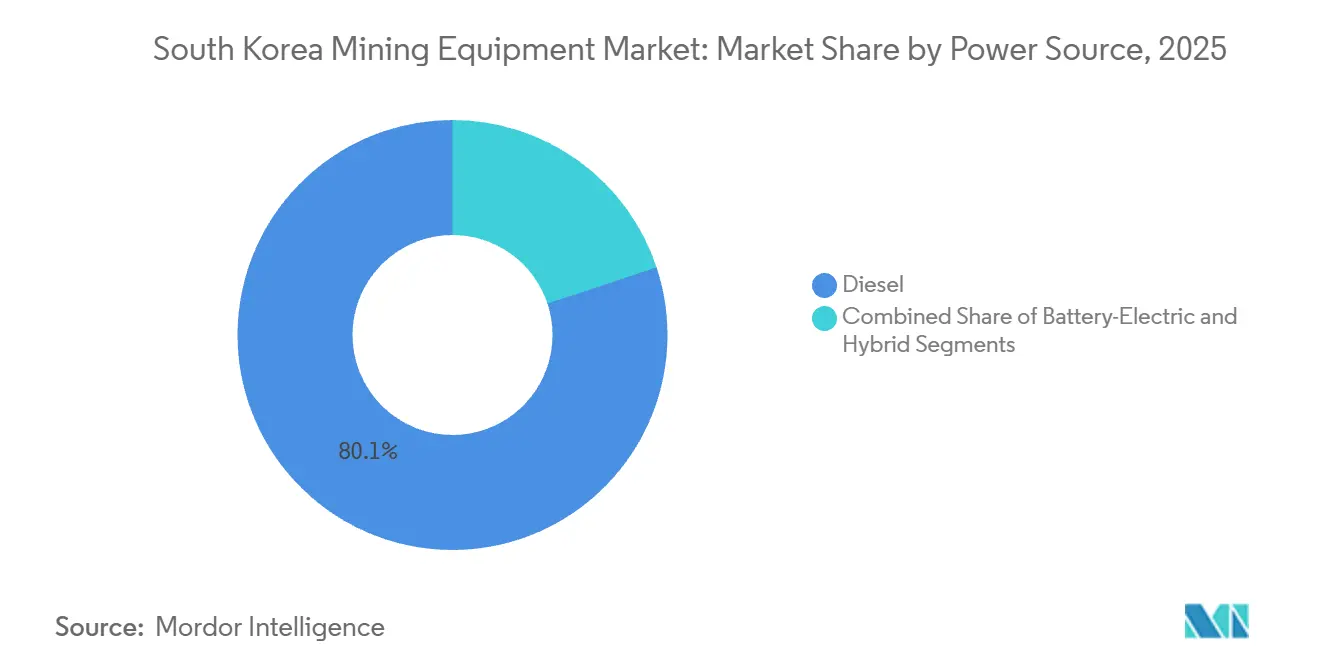
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
自動化レベル別:手動フリートが継続、完全自律型が急増
手動機械は2025年の設置ベースの74.17%を占めており、これは掘削機1台あたり200,000〜300,000米ドルに及ぶ自律型改修の高コストと、江原道以外での5G対応鉱山サイトの限られた利用可能性を反映しています。半自律型システムは市場シェアの15〜20%を占め、完全なインフラアップグレードなしに生産性向上を求めるオペレーターに訴求しています。2025年収益の5〜8%を占める完全自律型機械は、5Gプライベートネットワークの展開と主要メーカーの改修キットに支えられ、2031年にかけてCAGR 15.16%で成長すると予測されています。大成MDIの三陟鉱山におけるEpirocのBoomer S2は、労働コスト削減を超えた自律化の利点を実証し、効率性と生産性の向上を達成しました。
2021年、韓国はプライベート5Gスペクトラムを開放し、鉱山運営者が消費者トラフィックと競合せずに専用帯域幅をライセンス取得できるようにしました。この規制上の優位性により、公共ネットワークに依存する市場と比較して自律化の採用が加速しました。Almontの尚洞鉱山では、KTの5G/LTEネットワークが地下ローダーの遠隔制御を可能にし、オペレーター数を削減し、機械稼働率を向上させています。熟練オペレーターの不足と賃金上昇により、自律型システムの3〜4年の回収期間がより魅力的になっています。しかし、手動機械の74.17%のシェアは、レガシーフリートの改修の課題を浮き彫りにしており、採用をグリーンフィールドサイトと大規模オペレーターに限定し、小規模採石場は引き続き手動機械に依存しています。
地域分析
ソウル首都圏は2025年収益の45.33%を占め、地下鉄延伸プロジェクトとHyundai Doosan Infracore の仁川本社による部品リードタイムの短縮および24時間サービス対応によって牽引されました。仁徳院-東灘鉄道トンネルで使用されたSandvikのMT720ロードヘッダーは、68 dB(A)で稼働し、都市部の花崗岩掘削において従来工法を上回る低騒音・精密掘削を実証しました。騒音振動規制法に基づく騒音排出規制により採石場の移転と準拠機械の資本コスト増加が促進されることから、成長は2031年にかけて4.8〜5.2%に緩和すると予測されています。
嶺南地域は、重要鉱物プロジェクト向けの政府補助金に支えられ、2031年にかけて最速の地域CAGRとなるCAGR 7.11%を達成すると予測されています。Almonty Industriesの尚洞鉱山拡張は2027年までに鉱石処理量を倍増させ、KTの5Gネットワークと統合された追加の自律型機械が必要となります。産業通商資源部は探査資金を増額し、戦略備蓄を設立しており、この地域における鉱山機械への長期的な需要を強化しています。
湖南および湖西地域は、セメント工場にサービスを提供する石灰岩採石場を主体とする小さなシェアを占めており、分散した所有権と低騒音改修のための限られた資により成長は3.5〜4.5%にとどまっています。済州島と農村部の江原道を含む「その他」カテゴリーは収益の5%未満を占め、中古機械を好む小規模な骨材および装飾石採掘によって牽引されています。
競合環境
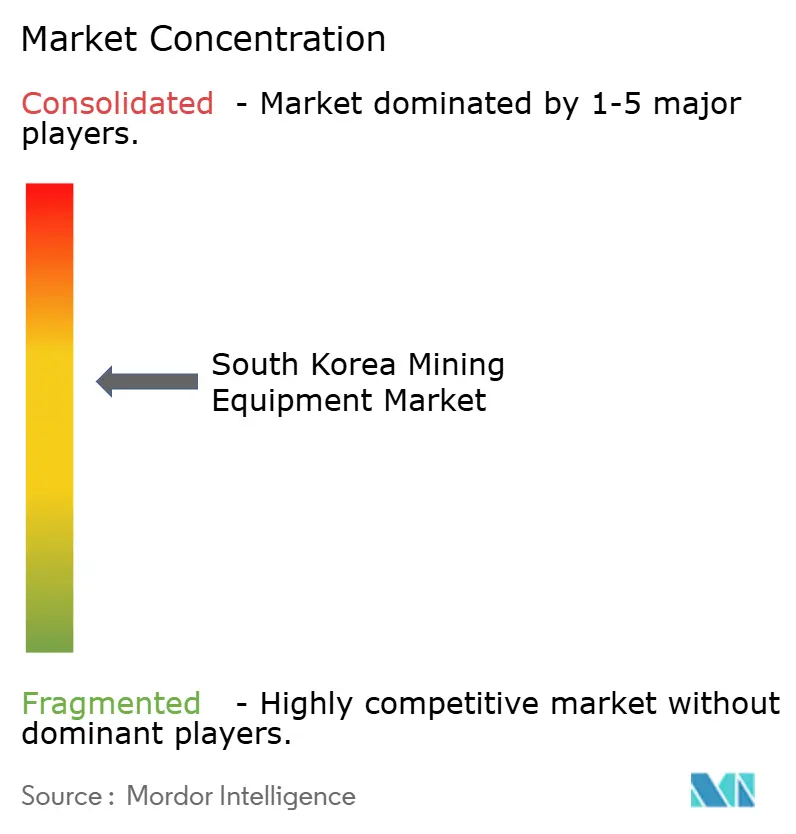
韓国鉱山機械市場は適度に集中しており、Caterpillar、Komatsu、Hitachi Construction Machineryが強力なディーラーネットワークと24時間サービスサポートを維持しています。2026年1月にHD現代建設機械とHD現代インフラコアの合併により設立されたHyundai Doosan Infracore は、地元コンテンツへの選好とウォン建て融資を活用してPOSCOやSKエコプラントなどの主要顧客からの受注を確保しています。中国メーカーのSANYとXCMGは低価格を提供していますが、部品供給と再販価値に関する懸念から市場シェアは8〜10%に限定されています。2025年に13億米ドルと評価された日本およびオーストラリアからの中古掘削機の輸入増加は、中間層モデルのマージンを圧迫しており、OEMはテレマティクスバンドル、延長保証、融資補助を提供するよう促されており、安定したユニット数量にもかかわらず収益性に影響を与えています。
都市周辺サイトにおけるゼロエミッション義務に牽引された希土類元素テーリング向けバッテリー電気破砕プラント、および狭脈タングステン鉱床向け半自律型ドリルリグにおいて機会が存在しており、これらはグローバルOEMが十分にサービスを提供していないセグメントです。Volvo CEとPOSCOのバッテリー電気掘削機フレーム向け高強度鋼の共同開発は、韓国の鉄鋼メーカーと電動化された鉱山フリートとの戦略的連携を反映しており、国内生産の促進と輸入リードタイムの短縮が期待されています。大成MDIの三陟鉱山におけるEpirocのBoomer S2自律型ドリルリグは鉱石生産量を10〜20%向上させ、労働コスト削減を超えた自律化の可能性を示しており、仁徳院-東灘トンネルに展開されたSandvikの改修済みMT720ロードヘッダーはコスト効率の高い高性能ソリューションを実証しています。
韓国のエンジニアリング企業は、電池ギガファクトリー近くのコンパクト破砕プラントなどのターンキー希土類元素リサイクルモジュールを開発することで、グローバルOEMが見落としているニッチ市場を開拓する破壊的存在として台頭しています。産業通商資源部の2,500億韓国ウォンの重要鉱物基金は二次処理インフラを支援し、ウォン建て融資と迅速な部品供給を提供する国内サプライヤーに機会をもたらしています。これらの動向は、政策支援と戦略的協力と相まって、韓国鉱山機械市場の競合環境を形成しています。
韓国鉱山機械産業リーダー
Caterpillar Inc.
Komatsu Ltd.
Hyundai Doosan Infracore
Hitachi Construction Machinery
Volvo Construction Equipment
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年6月:スウェーデンに本拠を置くOEMのVolvo Construction Equipmentは、韓国を含む世界各地域でクローラー掘削機の生産を拡大するために約2億6,000万米ドルの投資を発表しました。この取り組みは、長距離輸出への依存を低減し、地域サプライチェーンを強化するために製造能力を現地化することに焦点を当てています。
- 2025年5月:HD現代建設機械は、生産能力を近代化するために約1億3,100万ユーロ(2,000億韓国ウォン)を投資して蔚山にスマートファクトリーを開設しました。この施設は、製造効率を上させるためにAIベースの検査、ロボティクス、リアルタイム生産追跡システムを統合しています。


韓国鉱山機械市場レポートの範囲
| 掘削機 |
| ローダー |
| ドーザー |
| モーターグレーダー |
| ダンプトラック |
| ドリルおよびブレーカー |
| 破砕・粉砕・ふるい分け |
| その他 |
| 地下採掘 |
| 露天採掘 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| ディーゼル |
| バッテリー電気 |
| ハイブリッド |
| 手動機械 |
| 半自律型 |
| 完全自律型 |
| ソウル首都圏 |
| 嶺南(南東部) |
| 湖南(南西部) |
| 湖西(中部) |
| その他 |
| 機械タイプ別 | 掘削機 |
| ローダー | |
| ドーザー | |
| モーターグレーダー | |
| ダンプトラック | |
| ドリルおよびブレーカー | |
| 破砕・粉砕・ふるい分け | |
| その他 | |
| 採掘方法別 | 地下採掘 |
| 露天採掘 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 | |
| 動力源別 | ディーゼル |
| バッテリー電気 | |
| ハイブリッド | |
| 自動化レベル別 | 手動機械 |
| 半自律型 | |
| 完全自律型 | |
| 地域別 | ソウル首都圏 |
| 嶺南(南東部) | |
| 湖南(南西部) | |
| 湖西(中部) | |
| その他 |


レポートで回答される主要な質問
2025年の韓国鉱山機械市場の規模はどのくらいですか?
市場は2025年に1.69 ビリオン 米ドルと評価されており、2031年までに2.34 ビリオン 米ドルに達すると予測されています。
最も収益を生み出す機械カテゴリーはどれですか?
掘削機が2025年に45.21%のシェアでリードしており、CAGR 5.97%で最速の拡大を続けています。
最も高い成長勢いを示す地域はどこですか?
韓国南東部の嶺南地域は、鉄鋼および電池材料への投資により2031年にかけてCAGR 7.11%で成長すると予測されています。
バッテリー電気機械はどのくらいの速さで成長していますか?
バッテリー電気鉱山機械は、オペレーターがディーゼルから転換するにつれてCAGR 8.13%で成長すると予測されています。
最終更新日:



