
米国プライベートエクイティ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 0.9 兆米ドル |
| 市場規模 (2031) | 1.40 兆米ドル |
| Growth Rate (2026 - 2031) | 9.27 % |
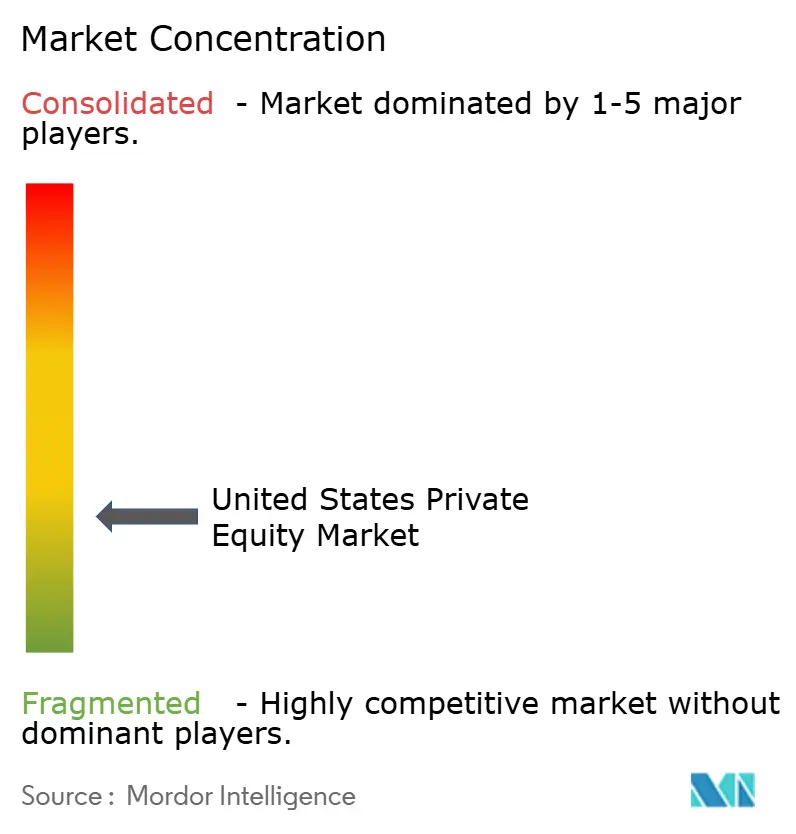
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国プライベートエクイティ市場分析
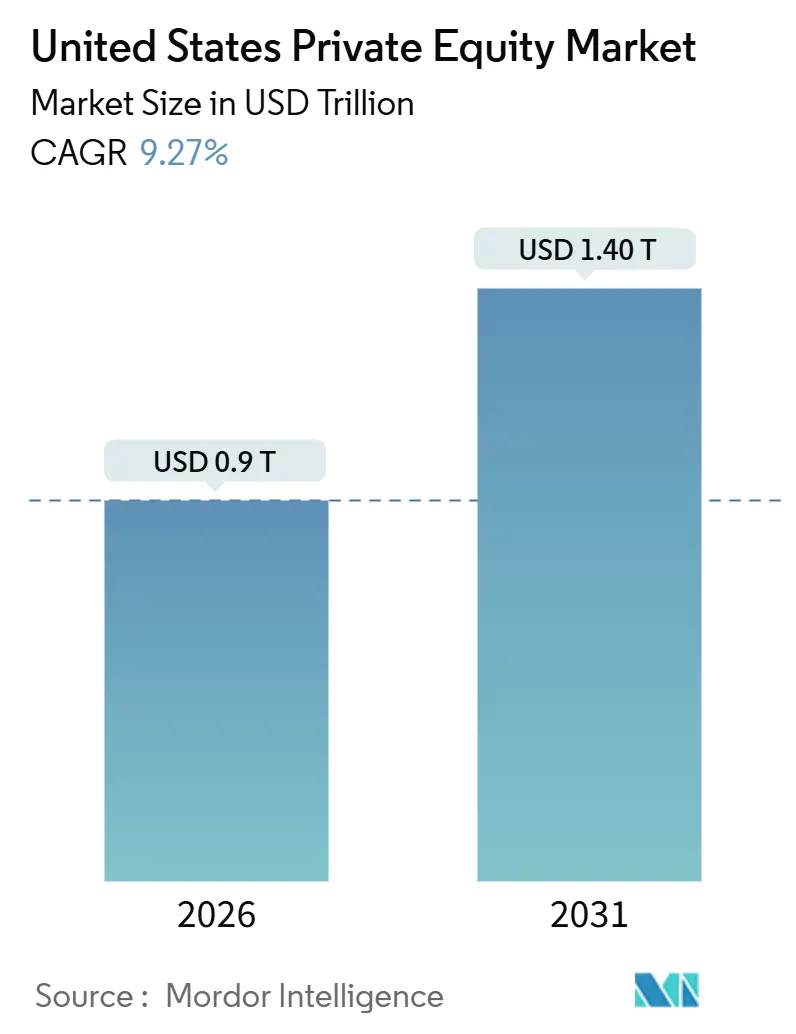
米国プライベートエクイティ市場規模は2026年に9,001億6,000万米ドルであり、年平均成長率(CAGR)9.27%で2031年には1兆4,024億6,000万米ドルに達する見込みです。この成長軌跡は、ドライパウダーの展開強化、規則506(c)に基づく公募に関する適格投資家確認の容易化、および事業運営上の価値創造と整合した企業カーブアウトのパイプライン拡大を反映しています。スポンサーが積極的に入札を行う戦略的買収者やソブリンファンドと競合する中、バリュエーションの規律が引き続き中心的テーマとなっており、これにより薄くなったマルチプル・アービトラージを補うための事業変革の必要性が高まっています。この再加速は3つの構造的変化を反映しています。第一に、2025年9月時点で米国拠点のファンドにおけるドライパウダー残高は8,800億米ドルを超えており、スポンサーをミッドマーケットのプラットフォームおよびアドオン戦略へと向かわせる展開圧力が生じています。コンティニュエーション・ビークルおよびセカンダリーが中間的な分配を提供しつつコア資産のアップサイドを保全するなど、流動性管理は引き続き進化しています。
主要レポートポイント
- ファンドタイプ別では、バイアウトファンドが2025年に48.39%の市場シェアで首位を占め、ベンチャーキャピタルファンドは2031年に向けて年平均成長率(CAGR)12.37%で拡大する見込みです。
- セクターフォーカス別では、テクノロジー・ソフトウェアが2025年に33.24%のシェアを占め、ヘルスケア・ライフサイエンスは2031年に向けて年平均成長率(CAGR)14.39%で成長すると予測されています。
- ディールサイズ別では、ミッドキャップ取引が2025年に42.34%のシェアを保持し、スモールキャップ取引は2031年に向けて年平均成長率(CAGR)8.39%で成長する見込みです。
- 投資家タイプ別では、年金基金が2025年に36.83%のシェアを占め、ファミリーオフィスおよび富裕層個人投資家(HNWI)は2031年に向けて年平均成長率(CAGR)9.38%で成長すると予測されています。
- 地域別では、北東部が2025年の活動量の41.64%を占め、西部は2031年に向けて年平均成長率(CAGR)12.38%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国プライベートエクイティ市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 米国機関投資家配分によるドライパウダー水準の上昇 | +2.1% | 北東部(ニューヨーク)および西部(カリフォルニア)の金融ハブを中心としたグローバルな集中 | 中期(2~4年) |
| ソフトウェアおよびテクノロジー活用型サービスにおけるデジタル化主導のディールフロー | +2.8% | 全国的、シリコンバレー・シアトル・オースティンでの先行利益がミッドマーケットのテクノロジー回廊に波及 | 短期(2年以内) |
| バイアウト対象を生み出す米国ミッドマーケット企業における世代間事業承継 | +1.6% | 中西部製造業ベルト地帯(イリノイ州・オハイオ州・ミシガン州)、南部(テキサス州・ジョージア州)、北東部中小企業クラスター | 長期(4年以上) |
| 適格投資家プールを拡大するSECマーケティング規則の緩和 | +1.3% | 退職年金プランを対象とするエバーグリーンファンドマネージャーに特に恩恵をもたらす全国的な影響 | 中期(2~4年) |
| インフラおよび再生可能エネルギーPEファンドを推進するエネルギー転換マンデート | +0.9% | 西部(カリフォルニア州の太陽光・風力、コロラド州の電力網近代化)、南部(テキサス州の蓄電池)、アジア太平洋地域から中東・アフリカへの波及 | 長期(4年以上) |
| コングロマリットがコア事業に再集中する中での企業カーブアウトの加速 | +0.5% | 北東部の製薬・テクノロジー、南部のエネルギー資産、中西部の産業など全国的に注目される活動 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
米国機関投資家配分によるドライパウダー水準の上昇
グローバルプライベートエクイティのドライパウダーは2025年6月中旬までに2兆5,100億米ドルに達し、米国拠点のファンドは約8,800億米ドルを保有しており、米国プライベートエクイティ市場全体にわたって強力な展開アジェンダを維持しています。配分者は2024年後半から2025年にかけてターゲットウェイトを引き続き引き上げており、分配の減速にもかかわらず2026年までにコミットメントを増やす意向を示した投資家も少なくなく、米国プライベートエクイティ市場における再投資サイクルを長引かせています。より成熟した資産がエグジットウィンドウを待ちながらポートフォリオに滞留するにつれ、時間的プレッシャーが高まっており、マネージャーは米国プライベートエクイティ市場において広範な市場タイミングとは独立してオペレーティングレバーでリターンを形成できるプラットフォーム戦略およびロールアップを優先しています。機関投資家は繰り返し可能なエグジットを実行できる10億米ドルから50億米ドルのファンドへのコミットメントを集中させており、これによりプロプライエタリなソーシングと統合プレーにおけるミッドマーケットの魅力が強化されています。このダイナミクスは、創業者承継・アドオンプログラム・規律ある隣接買収(ボルトオン)へと活動を傾け、実行ステップが高いエントリーマルチプルを緩衝してより明確なバリューブリッジを生み出せる米国プライベートエクイティ市場において顕著に表れています。
ソフトウェアおよびテクノロジー活用型サービスにおけるデジタル化主導のディールフロー
テクノロジーの展開シェアは、スポンサーが高い経常収益と予測可能なリテンションを持つソフトウェアモデルを選好したことで2024年から2025年にかけて上昇し、これは米国プライベートエクイティ市場における中心的な配分ドライバーであり続けています。ソフトウェアのディール価値は2024年および2025年初頭に上昇し、買い手が米国プライベートエクイティ市場全体においてAIおよびクラウドインフラのニーズに向けたプラットフォームの持続的な成長を価格に織り込むにつれ、収益マルチプルの中央値も上昇しました。ジェネレーティブAIは2025年においてベンチャーキャピタルの大きなシェアを吸収し、スタンドアロンのガバナンスによって製品ロードマップを加速できるテクノロジー活用型部門のカーブアウトに対するスポンサーの食欲を強化しました。Thoma Bravoが2025年4月にボーイングのデジタル航空ソリューション事業の買収に合意したことは、米国プライベートエクイティ市場において既存の産業企業からスポンサー所有へと至るカーブアウトパイプラインを浮き彫りにしました。投資ライフサイクル全体にわたるAIツールの採用が広がりを見せており、企業はソーシング・デューデリジェンス・ポートフォリオモニタリングのワークフローを自動化して米国プライベートエクイティ市場における処理能力を拡大し意思決定の質を向上させています [1]Thoma Bravo、「ポートフォリオ企業および取引」、Thoma Bravo、thomabravo.com。
適格投資家プールを拡大するSECマーケティング規則の緩和
2025年3月、米国証券取引委員会(SEC)スタッフは、発行体が最低投資額に依拠することを認めることで規則506(c)に基づく公募の適格投資家確認を簡素化するノーアクションレターを発行し、より広範な適格投資家基盤に働きかけるマネージャーの摩擦を軽減しました。この変更以前、発行体はしばしば確認負担を回避するために規則506(b)を選好しており、これにより一般的な勧誘が制限され米国プライベートエクイティ市場全体で新しい投資家層へのアウトリーチが妨げられていました。法律事務所のコメンタリーは、このアップデートを、富裕層向け大衆市場プールにサービスを提供しながら規制上のガードレールを維持できるセミリキッドおよびエバーグリーンのファンドストラクチャーの触媒として特徴付けました。確定拠出チャネルは多大な機会を提供しており、製品設計および受託者フレームワークが米国プライベートエクイティ市場においてターゲットデート戦略内のプライベートマーケットスリーブを許容するよう進化しています。マネージャーは、SECおよびERISA(従業員退職所得保障法)の期待に応える明確な流動性・透明性・手数料構造を備えた個人投資家向け商品の開発で対応しています。[2]Reed Smith、「SECスタッフが規則506公募における適格投資家確認を簡素化」、Reed Smith、reedsmith.com
インフラおよび再生可能エネルギーPEファンドを推進するエネルギー転換マンデート
エネルギー転換インフラへのグローバル投資は、政策支援とコスト曲線の改善に伴い2024年から2025年にかけて加速し、米国プライベートエクイティ市場におけるインフラスリーブを強化しました。気候重視の資金調達は広範なプライベートエクイティ資金調達が軟化した中でも成長し、スポンサーはAIコンピューティングニーズとともに需要の可視性が高まるデジタルインフラ・電力網アップグレード・蓄電を米国プライベートエクイティ市場においてターゲットとしました。インフレ抑制法(IRA)は税制優遇措置・資金調達支援・長期的な可視性を創出し、クリーンエネルギーおよび関連製造プロジェクトのリスクを軽減しました。これは年金基金や保険会社のデュレーションマッチング・リターンへの需要と整合しています。大規模な公的年金の転換戦略への配分を含む機関投資家のコミットメントは、米国プライベートエクイティ市場において利回りプラス成長プロファイルが負債駆動型のマンデートにどのように適合するかを示しています。2024年に新たに稼働した再生可能エネルギープロジェクトの大半は、すでに最も安価な化石燃料代替手段よりもコスト効率が高く、安定した営業キャッシュフローとスケーラブルなプラットフォームに対するスポンサーの確信を強化しています。[3]国際再生可能エネルギー機関(IRENA)、「再生可能エネルギー発電コスト」、IRENA、irena.org
抑制要因インパクト分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コンプライアンスコストを引き上げるSEC手数料透明性規制の強化 | -0.7% | 専用コンプライアンスインフラを持たない中規模マネージャーへの強い圧力を伴う全国的な影響 | 中期(2~4年) |
| レバレッジドバイアウト資金調達コストを膨らませる急激な金利上昇 | -1.2% | シンジケートローンに依存するミッドマーケット取引において高い感応度を持つ全国的な影響 | 短期(2年以内) |
| エントリーマルチプルを圧縮する特別買収目的会社(SPAC)および戦略的投資家との競争激化 | -0.8% | テクノロジー・ヘルスケア・消費財における入札競争が集中した全国的な影響 | 中期(2~4年) |
| プライベートエクイティの労働慣行に対する政治的・ESGスクルーティーの高まり | -0.3% | 19のアンチESG州および訴訟多発地域に集中した執行を伴う全国的な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンプライアンスコストを引き上げるSEC手数料透明性規制の強化
2025年のSECの執行および審査の優先事項は、バリュエーション・手数料および費用・カストディ・マーケティング開示に引き続き焦点を当てており、米国プライベートエクイティ市場における中規模マネージャーの固定間接費を増加させました。手数料計算および利益相反に関する措置とペナルティにより、多くのアドバイザーが人員・システム・第三者バリュエーション支援への投資を余儀なくされました。2026年に発効するインシデント対応・顧客通知タイムライン・AML(マネーロンダリング対策)プログラム要件を対象とした新規および改正規則は、米国プライベートエクイティ市場においてコンプライアンスのハードルをさらに引き上げています。これらの義務は、大規模な資産基盤にわたるコスト償却のスケールに欠ける新興マネージャーに対してより重くのしかかり、業界再編を加速させる可能性があります。マネージャーは、米国プライベートエクイティ市場における規制リスクを軽減するため、内部統制の強化・監査対応力の向上・クライアントへの明確なコミュニケーションで対応しています。[4]Sidley Austin、「2025会計年度レビュー:投資アドバイザーに対するSECの執行」、Sidley、sidley.com
エントリーマルチプルを圧縮する特別買収目的会社(SPAC)および戦略的投資家との競争激化
バイアウトのエントリーマルチプルは、より多くのスポンサーおよび戦略的買収者がより少数のスケールのあるプラットフォームを追い求めるにつれ2024年から2025年にかけて上昇し、米国プライベートエクイティ市場全体にわたって価格圧力が高まりました。戦略的投資家は製品またはチャネルの適合性を持つ資産に対してプレミアムを支払うことが多く、スポンサーはより迅速なバリュークリエーション計画と必要に応じた組み立て型対価でビッドを正当化することを迫られました。バリュエーションギャップを埋めるためのアーンアウトや売主ノートなどのクリエイティブなツールがより一般化し、米国プライベートエクイティ市場におけるドキュメンテーションとクロージング後のガバナンスに複雑性をもたらしました。高いエントリーマルチプルと低いエグジットマルチプルによってマルチプル拡大の余地が圧縮され、事業改善と利益率拡大がリターンのより多くの部分を担うこととなりました。プロプライエタリなソーシングと事業運営上のプレイブックを持つニッチセクターのスペシャリストは、混雑した入札を回避し米国プライベートエクイティ市場における引受規律を守るうえでより有利な立場にありました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファンドタイプ別:バイアウト優位にもかかわらずベンチャーキャピタルが先行
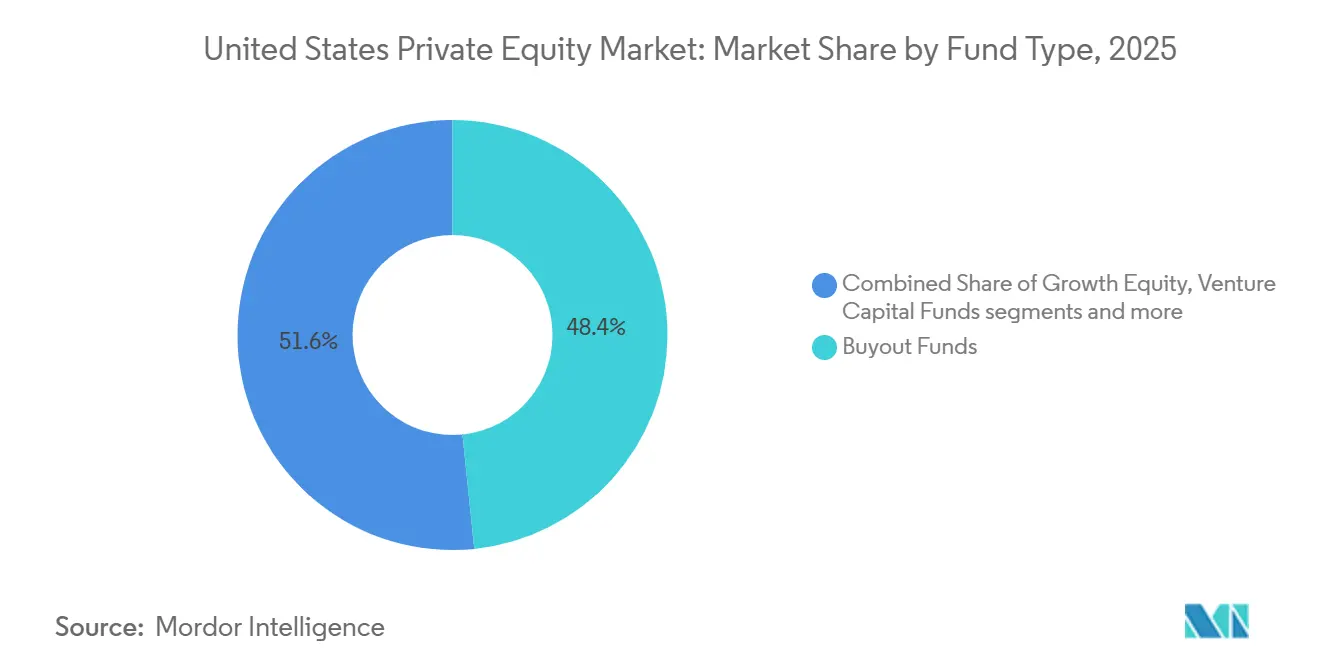
バイアウトファンドは2025年に米国プライベートエクイティ市場シェアの48.39%を占め、成熟した収益生成力のあるプラットフォームと信頼性の高いエグジットパスに対するスポンサーの選好を反映しています。ベンチャーキャピタルファンドは2031年に向けて年平均成長率(CAGR)12.37%で成長する見込みであり、2025年のアーリーステージおよびグロースラウンドのディール価値の大部分を占めたAIおよび機械学習への資本集中によって支えられています。グロースエクイティファンドは2025年中頃において件数ベースのディールフローで注目すべきシェアを占めましたが、大規模なバイアウトのアドオンが米国プライベートエクイティ市場全体で価値をコントロール取引に傾けました。メザニンおよび優先株式ストラクチャーは、バリュエーションギャップの橋渡しや分離が多いプロセスにおけるダウンサイド管理のために支持を集めました。インフラおよびエネルギー転換戦略は、長期的なニーズおよび安定した利回りターゲットと整合したコミットメントを集めました。これは米国プライベートエクイティ市場内での傾向と一致しています。
米国プライベートエクイティ産業は、配分者がリターンターゲットと流動性およびリスク選好のバランスを取るにつれ、ファンドタイプ全体でさらに多様化し続けています。ディストレストおよびターンアラウンド戦略はより小さなスライスにとどまりますが、マクロ条件が引き締まり過度にレバレッジされた資産が再構築を必要とする場合には拡大する可能性があります。繰り返し可能な事業運営プレイブックを持つ大規模なセクター特化型マネージャーは、ストラクチャードエクイティおよびプライベートクレジットを含むよう資本メニューを拡大しており、これにより米国プライベートエクイティ市場における機会セットを広げています。トップクォータイルのセクタースペシャリストとジェネラリストの間のパフォーマンス格差は、スケールとドメインの専門性の利点を強調しています。規律ある引受・深いソーシング・テクノロジー活用型のデューデリジェンスを実証するマネージャーは、米国プライベートエクイティ市場において引き続き支持を集めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


セクターフォーカス別:AI活用型診断によるヘルスケア・ライフサイエンスの加速
テクノロジー・ソフトウェアは2025年に33.24%のシェアを獲得し、米国プライベートエクイティ市場においてミッションクリティカルなワークフローと整合するSaaS(サービスとしてのソフトウェア)・クラウド・データプラットフォームによって牽引されました。ヘルスケア・ライフサイエンスは、AI活用型診断・専門ケア・医療機器プラットフォームがスポンサーの関心を集める中、2031年に向けて年平均成長率(CAGR)14.39%で成長すると予測されています。医療機器のディール活動とエグジットは2024年と比較して2025年に活発化し、デジタルおよびAI活用型の事業アップグレードから恩恵を受けられるテイクプライベートおよびカーブアウトの余地が生まれました。エネルギー・電力・公益事業のディールフローは引き続き再生可能エネルギー・電力網・蓄電へと傾き、米国プライベートエクイティ市場における政策支援とプロジェクトファイナンスの可視性を反映しています。
米国プライベートエクイティ産業は、決済処理・組込型金融・資産管理プラットフォームがスポンサー資本を集める金融サービスおよびフィンテック分野においても勢いを見せました。マネージャーが経常的な需要を示す空調・配管・専門工事を統合するバイアンドビルド戦略を活用した結果、消費財および住宅関連サービスプラットフォームが成長しました。産業および製造業はサプライチェーンの再編成と国内生産能力の増加によって恩恵を受け、米国プライベートエクイティ市場において調達と業務効率を生み出すロールアッププレイブックを支えました。スポンサーは、セクタープラットフォーム内の有機的成長を加速させるためにデータ・価格分析・セールスイネーブルメントにより多くの事業リソースを配分しています。セクタースペシャリストはソーシングと統合において優位性を維持しており、これにより米国プライベートエクイティ市場におけるプレミアム引受前提が支えられています。
ディールサイズ別:スモールキャップのバイアンドビルド戦略が勢いを増す
ミッドキャップ取引は2025年に42.34%のシェアを保持し、2024年後半から2025年にかけての件数と価値の両面においてバイアウト活動のコアを占めました。スモールキャップ取引は、事業承継主導の売却と地方製造業の統合が米国プライベートエクイティ市場においてロールアップのターゲット供給を続けるにつれ、2031年に向けて年平均成長率(CAGR)8.39%で成長する見込みです。ラージキャップおよびメガ取引は2024年において50億米ドル超のディール件数のリバウンドを見せ、スケールのある資本へのアクセスと引受能力を持つプラットフォームを有利にしました。ミッドマーケット取引のエントリーマルチプルはラージキャップ水準を下回って推移し、事業改善によるバリュークリエーションのより良い見通しが維持されました。セクターフォーカスと規律ある統合プレイブックを持つスポンサーは、米国プライベートエクイティ市場においてより強い相対的成果を達成しました。
マネージャーは引き続きアドオン買収を活用して地域的な密度を獲得し、システムを標準化し、米国プライベートエクイティ市場において利益率を拡大するための価格戦略をアップグレードしています。ディールチームはまた、シンジケート市場が選別的なままでいる中、スピードと確実性のバランスを取るためにプライベートクレジットパートナーに頼るケースも増えています。メガディールは2025年中頃においてエグジットサイクルが長期化し、一部のマネージャーは保有期間を延長するか、あるいはホライズンを調整するためにコンティニュエーション・ビークルを活用することを余儀なくされました。選別性と実行の規律は、米国プライベートエクイティ市場においてディールサイズスペクトラム全体を通じて差別化要因であり続けています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
投資家タイプ別:ファミリーオフィスが共同投資の急増を牽引
年金基金は2025年に36.83%のシェアで最大の資本供給者であり続け、米国プライベートエクイティ市場においてファンドのライフサイクルに対して長期的な負債をマッチングさせています。ファミリーオフィスおよび富裕層個人投資家(HNWI)は、共同投資への関心と直接エクスポージャーの増加を背景に、2031年に向けて年平均成長率(CAGR)9.38%で最も成長の速い投資家コホートとなっています。直接ディールはファミリーオフィスの配分の相当なシェアを占め、多くのグループはスポンサーと並んで共同投資を行い、米国プライベートエクイティ市場においてスケールにアクセスしながら手数料を抑えています。大学基金および財団は、マネージャーへのアクセスと非流動性を許容する能力を踏まえ、分散化されたプログラムの基盤となり続けています。保険会社およびファンドオブファンズは安定した役割を維持しており、コーポレートLPは米国プライベートエクイティ市場において戦略的共同投資家としてより頻繁に登場しています。
米国プライベートエクイティ産業では、マネージャーが退職チャネル向けに設計されたセミリキッドビークルを開発するにつれ、個人投資家向けの製品イノベーションも高まっています。規制解釈と受託者セーフガードが、透明性と流動性のフレームワークを含むこれらの製品の構造に指針を与えています。富裕層向け大衆市場からのプライベートマーケットへの関心は、米国プライベートエクイティ市場において退職年金プランのガードレール内に収まるエバーグリーンファンドおよびインターバルファンドの設計を支えています。配布パートナーシップおよびデジタルプラットフォームは、これらのビークルをスケールさせるうえでより大きな役割を担っています。製品ストラクチャーが進化するにつれ、セミリキッドフォーマットの手数料モデルはコミット済み資本ではなく純資産価値に整合するものとなっています。これは米国プライベートエクイティ市場における傾向です。
地理分析
北東部は2025年に米国プライベートエクイティ市場シェアの41.64%を占め、ヘルスケアおよびソフトウェアのディールパイプラインを支えるニューヨークの金融ハブとボストンのバイオテクノロジー回廊が基盤となっています。同地域は深い顧問エコシステムと主要有限責任組合員(LP)との近接性から恩恵を受けており、米国プライベートエクイティ市場において配分者とマネージャーの間のフィードバックループを緊密にしています。この回廊における法律および会計インフラは、分離が多い取引とクロスボーダーの資金調達を支えており、カーブアウトおよび複雑なエグジットにおいて同地域を有利な立場に置いています。SECのコア部門による規制監督は、北東部拠点のマネージャーによって早期に採用されることが多いアドバイザーコンプライアンスの優先事項に情報を提供しています。北東部の米国プライベートエクイティ市場規模は、セクター特化と事業専門知識に依拠する高価値ディールの集中を反映しています。
西部は、シリコンバレーのソフトウェア統合とコロラド州のクリーンエネルギー投資が進展するにつれ、2031年に向けて年平均成長率(CAGR)12.38%で成長する見込みです。カリフォルニア州はエンタープライズソフトウェア・クラウドインフラ・AIプラットフォームの基盤であり、同地域のベンチャー密度は米国プライベートエクイティ市場においてスポンサーセカンダリーおよびコンティニュエーション・ビークルを通じたエグジットのオプショナリティを提供しています。カリフォルニア州および他州における気候情報開示規則に関連するコンプライアンス上の考慮事項は、ウエストコーストの対象企業に対するデューデリジェンス要件を拡大させています。アリゾナ州とネバダ州はAIワークロードに対応するデータセンターハブとして発展しており、ユタ州のソフトウェア回廊は米国プライベートエクイティ市場においてプラットフォームロールアップのバーティカルSaaSターゲットを供給しています。こうしたダイナミクスにより、西部はバイアウトおよびグロースエクイティスポンサーの双方にとって魅力的な地域であり続けています。
南部および中西部は、企業移転・人口動態的成長・事業承継主導の創業者・エネルギー転換プロジェクトに支えられた資金流入を引き続き取り込んでいます。テキサス州はエネルギー・テクノロジー・ヘルスケア投資の主要な目的地であり続け、フロリダ州は米国プライベートエクイティ市場においてヘルスケアサービスおよび物流分野での勢いを示しています。ノースカロライナ州とジョージア州はフィンテックおよび金融サービス全体で資本を集め、バージニア州とテネシー州における政府契約のフットプリントがディールパイプラインに深みを加えています。中西部はエントリーマルチプルが沿岸部を下回ることが多く統合によって価値を創出できる製造業および物流ロールアップに適した土壌を提供しており、米国プライベートエクイティ市場での活動が盛んです。これらの地域全体においてロワーミドルマーケットでのアドオン密度は引き続き高く、熟練したオペレーターのもとで全国規模の戦略を支えています。
規制環境
米国のプライベートエクイティは、証券取引委員会(SEC)が主導する投資顧問業者監督のもとで運営されており、金融安定監督評議会(FSOC)などの機関が関与するシステム全体の監視も行われている。2025年3月、SECスタッフは、規則506(c)に基づく募集における適格投資家確認を、最低投資額への依拠を認めることで簡素化するノーアクション見解を発表した。これにより一般的勧誘の障壁が軽減され、より広範なリテール志向のセミ流動性ストラクチャーが後押しされた。
2026年には、資本形成を促す取り組みと並行して、複数の政策動向が新たなコンプライアンスおよび報告上の考慮事項をもたらした。SECとCFTCは2026年6月23日、フォームPFの改正案(リリース番号IA-6959)を提案し、報告の簡素化、閾値の引き上げ、システミックリスク監視への重点強化を目指した。FSOCも2026年5月、非銀行金融会社の監督について活動ベースのアプローチを重視する解釈指針案を発表した。一方、米国労働省(DOL)は、加入者指図型プランにおける受託者プロセスに関するERISA関連規則制定を進めており、これは退職金チャネルがプライベートエクイティへのエクスポージャーを評価する方法に影響を与える可能性がある。
バリューチェーン分析
米国プライベートエクイティのバリューチェーンは、リミテッドパートナー(年金基金、保険会社、大学基金、ファミリーオフィス、富裕層個人)からゼネラルパートナーが運用するファンドへの資本形成に始まり、仲介型オークションおよび独自ソーシングを通じたソーシングと引受審査へと続く。案件執行は、法務・会計・アドバイザリー提供者を経て、シンジケートローン、ハイイールド債、プライベートクレジットを含む買収資金調達へとつながる。クロージング後のガバナンスは、価格戦略、調達、デジタル変革、アドオン統合を推進する取締役会監督とオペレーティングパートナー・プログラムに依拠する。
下流段階では、ポートフォリオの価値創造と流動性管理に焦点が当てられ、アドオン、カーブアウト、業務変革、そして戦略的売却、スポンサー間取引、IPO、セカンダリーまたはコンティニュエーション・ビークルを通じたエグジットが含まれる。スポンサーのエコシステムでは、ポートフォリオ間の統合とプラットフォーム構築がますます重視されており、例えばThoma BravoはWWEX GroupとAuctaneを統合し、より大規模なテクノロジー対応型物流プラットフォームを創出した。米国投資評議会(AIC)などの業界団体も、受託者責任および退職金制度の枠組みに関する政策提言と関与を通じてエコシステムを形成しており、これはプライベート市場アクセスに向けた流通と商品設計に影響を与えている。
競合環境
米国プライベートエクイティ市場は上位において適度に集中しており、上位10のマネージャーが資産の相当なシェアを合計して保有する一方、ミッドマーケットスペシャリストには相当な余地が残されています。ソブリンウェルスファンドおよび大型戦略的投資家がコントロール取引においてより積極的に関与するにつれ競争が激化しており、これにより米国プライベートエクイティ市場においてエントリーマルチプルが高止まりしより鋭いオペレーションセシスが求められています。スポンサーはソーシングとデューデリジェンスを加速させるためにデジタルツールキットを活用しており、ポートフォリオ運営におけるAI採用は販売とサービスの効率向上を支えています。例えば、企業はAIを展開して顧客対応プラットフォームにおける通話時間を短縮しリテンションを高め、米国プライベートエクイティ市場においてより高い資金調達コストを相殺する助けとしています。スケールの優位性は、繰り返し可能なエグジットと規律ある資本ローテーションを実証できるセクタースペシャリストの資金調達モメンタムを引き続き支えています。
マネージャーは多くのセクターでエグジットマルチプルがエントリー水準を下回るにつれ、バリュークリエーションを金融エンジニアリングから収益および利益率成長へと再定位させています。アドオン買収は2025年のバイアウト活動の相当なシェアを占め、米国プライベートエクイティ市場において地域的な密度を構築しシステムを統一するプラットフォーム戦略と整合しています。価格設定・調達・統合計画全体にわたるテクノロジーの活用は、オペレーティングチームにとってベースラインの期待事項となっています。企業はまた、米国プライベートエクイティ市場においてソフトウィンドウへの売却圧力を低減するため、流動性と長期保有セシスのバランスを取るべくセカンダリーおよびコンティニュエーション・ビークルも加速させています。トップクォータイルと中央値ファンドのパフォーマンス格差が拡大するにつれ、マネージャー選択がより重要性を増しています。
特定のプラットフォーム事例が戦略的プレイブックを示しています。Thoma Bravoが2025年4月にボーイングのデジタル航空ソリューションをカーブアウトしたことは、米国プライベートエクイティ市場においてミッションクリティカルなワークフローとスケールの可能性を持つソフトウェアプラットフォームへの確信を示しました。Warburg Pincusは、製品と流通を加速するためのオペレーティングパートナーシップを活用した的を絞ったグロース投資を通じ、金融サービス分野での拡大を継続しました。Brookfieldは住宅インフラにおける顧客サービス成果を改善するためにオペレーティングAIを活用したことを強調し、米国プライベートエクイティ市場においてスポンサーが保有資産全体にわたってテクノロジーを測定可能なKPIに変換する方法を示しました。これらの動きは、競争優位の基盤となる事業運営の強度とセクターの深さへのより広範なピボットを反映しています。
米国プライベートエクイティ産業リーダー
Thoma Bravo LP
Apollo Global Management, Inc.
Blackstone Inc.
Kohlberg Kravis Roberts & Co. L.P. (KKR)
The Carlyle Group Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政策立案者が加入者指図型プランにおける受託者プロセスを明確化する中、退職金チャネルへのアクセスと商品設計は引き続き有望な機会である。DOLは2026年3月30日、指定投資対象(DIA)を選定するプラン受託者向けにプロセスベースのセーフハーバー方式を確立する規則案を発表した。これは、401(k)プランへの代替資産組み入れの障壁削減に焦点を当てた2025年8月7日の大統領令など、以前の連邦政府の取り組みを踏まえたものである。2025年3月にSECスタッフが規則506(c)の適格投資家確認を緩和した措置と併せて、これらの動きは、登録商品や退職金制度対応型ビークルを通じたプライベートエクイティ・エクスポージャーへの新たな流通経路を後押ししており、流動性設計、手数料の透明性、業務管理がERISAおよびSECの期待に沿う形で整えられている。
プラットフォームの統合と業務面での価値創造は、ソフトウェア、テクノロジー対応サービス、インフラ関連テーマにおいて引き続き機会を開いており、スポンサーはアドオンとポートフォリオ統合を通じて改善効果を積み重ねることができる。Thoma Bravoは2026年2月、Dayforceの123億米ドルでの買収を完了し、業務変革を適用できる大規模な経常収益型ソフトウェア資産への大口投資意欲を再確認した。AIおよびデジタルインフラに紐づく大規模かつ構造化された資金調達ソリューションは、スポンサーエクイティ、プライベートクレジット、パートナーシップ資本を組み合わせた取引形態を示しており、複雑なガバナンスと長期キャッシュフローを引き受けるマネージャーのツールキットを拡大している。
最近の業界動向
- 2026年7月:Apolloが運用するファンドが、Emerald Holding, Inc.およびQuestex, LLCの買収を完了し、大規模なB2B体験型イベント・メディアプラットフォームを創出した。この取引により、断片化していた展示会・ビジネス情報資産が単一のスポンサー管理下のプラットフォームに統合され、集中化されたテクノロジーと業務運営を通じたクロスセルおよびマージン向上施策が支援される。
- 2026年7月:Blackstoneは、Williamsとの電力イノベーション合弁事業に対し約53億4,000万米ドルの投資を発表した。この投資は、電化とデータセンターの電力需要に隣接するエネルギー・インフラ分野へのスポンサーの継続的な投資展開と、業務改善および構造化された成長資本のための大規模プラットフォームを示している。
- 2026年2月:Thoma Bravoは約123億米ドルでDayforce, Inc.の買収を完了し、この人的資本管理ソフトウェアプロバイダーを非公開化した。この完了は、粘着性の高いワークフローと経常収益を持つソフトウェアプラットフォームに対するスポンサーの関心を再確認するものであり、アドオン、製品投資、AI対応効率化プログラムのパイプラインにさらなる大型資産を追加するものとなった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、米国プライベートエクイティ市場の規模を、米国内の非公開企業の買収と積極的な改善に注力するプライベートエクイティファンドを通じて運用・展開される資本価値として算定している。
対象範囲外:本規模算定には、純粋なベンチャーキャピタル活動、ヘッジファンド、およびプライベートエクイティによる所有・支配を伴わない公開市場限定戦略は含まれない。
セグメンテーション概要
- ファンドタイプ別
- バイアウトファンド
- グロースエクイティファンド
- ベンチャーキャピタルファンド
- メザニン・優先株式ファンド
- ディストレスト・ターンアラウンドファンド
- インフラ・エネルギー転換ファンド
- セクターフォーカス別
- テクノロジー・ソフトウェア
- ヘルスケア・ライフサイエンス
- 消費財・小売
- 産業・製造
- 金融サービス・フィンテック
- エネルギー・電力・公益事業
- ディールサイズ別
- スモールキャップ(EV:1億米ドル未満)
- ミッドキャップ(EV:1億米ドル~10億米ドル)
- ラージキャップ(EV:10億米ドル~50億米ドル)
- メガディール(EV:50億米ドル超)
- 投資家タイプ別
- 年金基金
- 保険会社
- 大学基金・財団
- ファンドオブファンズ
- ファミリーオフィス・富裕層個人投資家(HNWI)
- コーポレート・戦略的LP
- 地域別(米国)
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、公開開示情報に見られる需給シグナルのマッピングから開始し、前提条件がプライベートエクイティ業界の報告内容および実際にファンドが行う活動と整合するようにした。米国証券取引委員会(フォームADV届出および規制発表)、米国経済分析局および労働統計局(マクロおよびセクター活動の背景情報)、連邦準備制度(信用状況および案件資金調達に影響する金利環境)などの情報源を活用した。
資金調達および取引の勢いを相互検証するため、米国投資評議会などの業界団体の刊行物、企業の届出書類、投資家向けプレゼンテーション、大型買収・エグジットに関する信頼できる金融メディア報道も確認した。企業レベルの指標が十分に得られない場合は、企業財務・インテリジェンス、ニュースおよび財務スクリーニング、セクターエクスポージャー確認を支援する特許データベース向けに有料データベースを選択的に使用した。このリストは例示であり網羅的ではなく、データ収集、前提条件の検証、未解決事項の明確化のために他にも多くの情報源を確認した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチだけでは十分に説明できない事項、主に手数料動向、保有期間の変化、エグジット時期、および資金調達環境の変化に伴う案件規模帯の変動を検証するために実施した。米国全域のファンドマネージャー、リミテッドパートナー参加者、アドバイザー、オペレーティングパートナーに話を聞き、レバレッジ意欲や主要セクターにおける予想エグジット倍率など、重要な前提条件が大きく変動した際には回答内容を再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:37% | CXO:14% |
| ミドル層:48% | 機能・部門リーダー:35% |
| 小規模プレーヤー:15% | マネージャー:51% |
市場規模算定と予測
中核となる規模算定モデルは、米国内で観測可能なプライベートエクイティ活動プールを用いたトップダウン構築から始まり、年ごとに検証可能な資本形成・展開指標を通じて市場価値を再構築する。この初期構築の後、サンプル抽出したマネージャーのロールアップ、資金調達ペースに関するチャネルチェック、案件帯別の平均取引規模に観測案件数を乗じた推定価値など、選択的なボトムアップ近似値と照合した。
フィンガープリントとして扱われる主要インプットには、資金調達額、買収規模帯別の案件価値および案件数、典型的な保有期間とエグジットのペース、および資金調達環境の方向性(レバレッジとクロージング期間に影響する)が含まれる。予測にあたっては、金利経路、エグジット・ウィンドウの時期、資金調達回復の見通しをモデルロジックを崩さずに柔軟に調整できるよう、シナリオ分析を用いた。小規模マネージャーや開示の少ない戦略についてボトムアップのカバレッジが薄い場合は、較正済みの参加係数によってギャップを補った。これらの係数はインタビューのフィードバックによって検証され、その後トップダウンの合計値と整合させた。
データ検証と更新サイクル
モデルの出力結果は、調達資本と展開資本の想定ペースの比較、および同時期に報告された取引・エグジット状況とトレンドが一致するかを含む、複数の独立したシグナルと照合して検証した。乖離が大きすぎると判断された場合は、想定平均案件規模の外れ値や特異な資金調達年など、根本的な要因を追跡し、承認前に修正した。
前提条件、計算、単位がシリーズ全体で一貫するよう、複数段階の内部レビューを実施している。レポートは年次で更新され、急激な金利変動、IPO市場の急な再開、資金調達に影響する規制変更など、重大な変化が生じた場合には臨時更新を行う。納品前には最新の公開情報を再確認し、クライアントに最新の見解を提供する。
他の公表推計値と比較したMordor Intelligenceの米国プライベートエクイティ市場規模算定
米国プライベートエクイティに関する公表市場規模は、用語が異なる意味で使用されていることや、測定単位が調査ごとに異なることから、大きく乖離して見えることがある。運用資産残高を追跡する数値もあれば、年間資金調達額を反映する数値もあり、案件価値、プライベートクレジット、セカンダリーを一つのプールに混在させているものもあり、これは予測が始まる前から合計値を変化させる要因となる。
資金調達総額、報告された案件価値、レバレッジ市場環境は、Mordor Intelligenceの推計を、年間フローのみの指標やより広範な代替資産ではなく、プライベートエクイティの所有活動に結びつけるために用いる根拠である。最大の乖離は通常、対象範囲の選択(運用資産残高か年間活動か)、グロースエクイティおよびプライベートクレジットを含めるかどうか、コンティニュエーション・ビークルおよびセカンダリーの扱い、そして市場が急速に変動する際の通貨タイミングと更新頻度の扱いから生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 900.16 B (2026) | |
| 業界団体A | USD 285.00 B (2024) | この数値は年間資金調達額を反映しているため、ファンドのライフサイクルを通じて運用・展開される資本価値ではなく、その年に新たに調達された資本を測定している。 |
| アドバイザリーレポートB | USD 838.50 B (2024) | この推計値は取引活動価値に重点を置いており、アドオンやグロースエクイティなど、より広範な取引を含む可能性があるため、その年のクロージングの構成や評価水準に応じて合計値が変動する。 |
総じて、この差異は主に各情報源が何を計上しているか、および測定対象期間の違いによって説明できる。本モデルは、可視化された資金調達、資本展開、および取引活動シグナルに基づいて入力値を結びつけているため再現性を維持しており、市場環境が変化した際には前提条件を見直している。


レポートで回答される主要な質問
米国プライベートエクイティ市場の現在の規模および成長見通しはどのようなものですか?
米国プライベートエクイティ市場規模は2026年に9,001億6,000万米ドルであり、年平均成長率(CAGR)9.27%で2031年には1兆4,024億6,000万米ドルに達する見込みです。
米国プライベートエクイティ市場においてどのファンドタイプが首位を占め、どのファンドタイプが最も速く成長していますか?
バイアウトファンドが2025年に48.39%のシェアで首位を占め、ベンチャーキャピタルファンドは2031年に向けて年平均成長率(CAGR)12.37%で最も速く成長する見込みです。
米国プライベートエクイティ市場において最も強い勢いを示しているセクターはどこですか?
テクノロジー・ソフトウェアが2025年に33.24%のシェアで首位を占め、ヘルスケア・ライフサイエンスは2031年に向けて年平均成長率(CAGR)14.39%で拡大する見込みです。
米国プライベートエクイティ市場において、資金調達条件はディールにどのような影響を与えていますか?
全体的な借入コストは2023年のピークから緩和しましたが、アッパーミッドマーケットのクレジットでは依然として9%から10%近辺にとどまることが多く、エクイティチェックを引き上げ事業上の価値創造への注力を高めています。
米国プライベートエクイティ市場において地域の活動はどこに集中していますか?
北東部が2025年の活動量の41.64%を占め、西部は2031年に向けて年平均成長率(CAGR)12.38%で成長する見込みです。
米国プライベートエクイティ市場において、スポンサーはエグジットと流動性のタイミングに対処するためにどのような戦略を活用していますか?
マネージャーはスケールのためのアドオン・コンティニュエーション・ビークル・セカンダリーをますます活用し、長期的なアップサイドを維持しながら中間的な分配を提供しています。
最終更新日:


