
Mordor Intelligence による硫黄市場分析
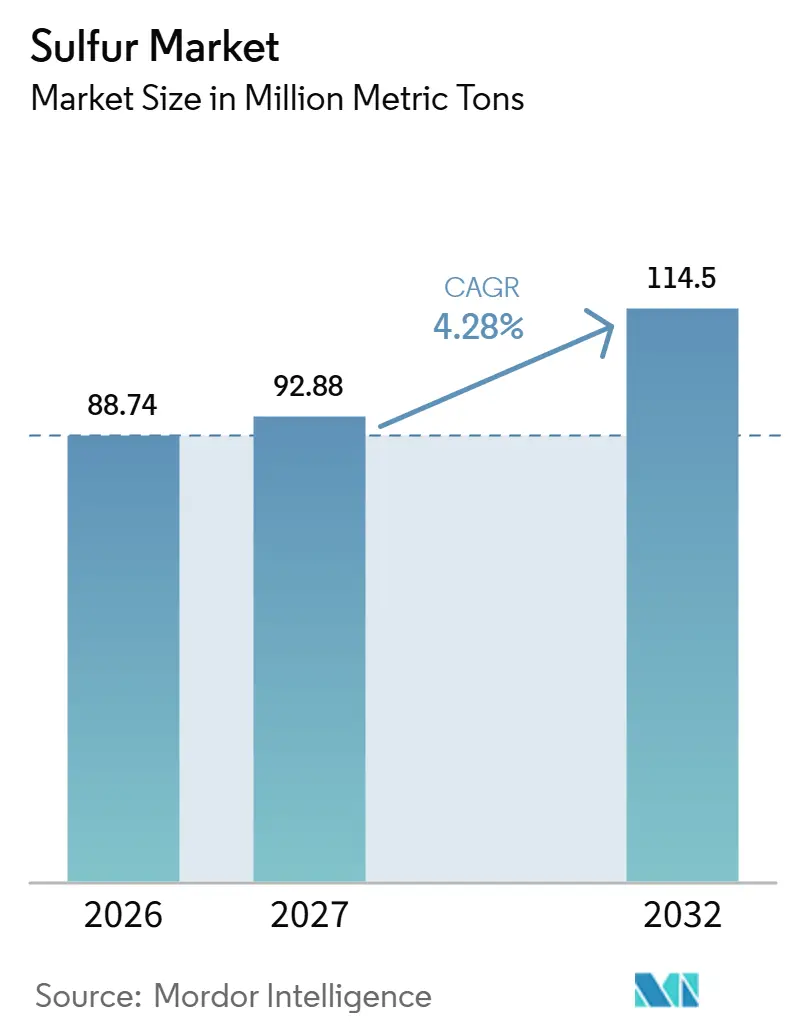
硫黄市場規模は2026年に8,874万メトリックトンと評価され、2027年の9,288万メトリックトンから2032年には1億1,450万メトリックトンに達すると推計され、予測期間(2027年~2032年)中のCAGRは4.28%です。
インドネシアでは、工業的な変換処理が肥料生産およびバッテリー材料処理における硫黄需要を生み出しています。精製投資は回収供給を支援する可能性があり、液体材料の輸送経済性はその商業的到達範囲に影響を与えます。2026年2月に始まった米国・イスラエルとイランの戦争によりホルムズ海峡の海上輸送が混乱し、ブラジルなどの湾岸供給依存の輸入業者はルートの不確実性にさらされました。加熱輸送コストは、固体硫黄を成形してインドネシアのバッテリー材料生産者などの輸入依存プロセッサに輸送するとを有利にする一方、湾岸リスクにさらされた買い手は代替的な回収・ターミナルルートを持つサプライヤーを資格認定する理由を持っています。
主要レポートのポイント
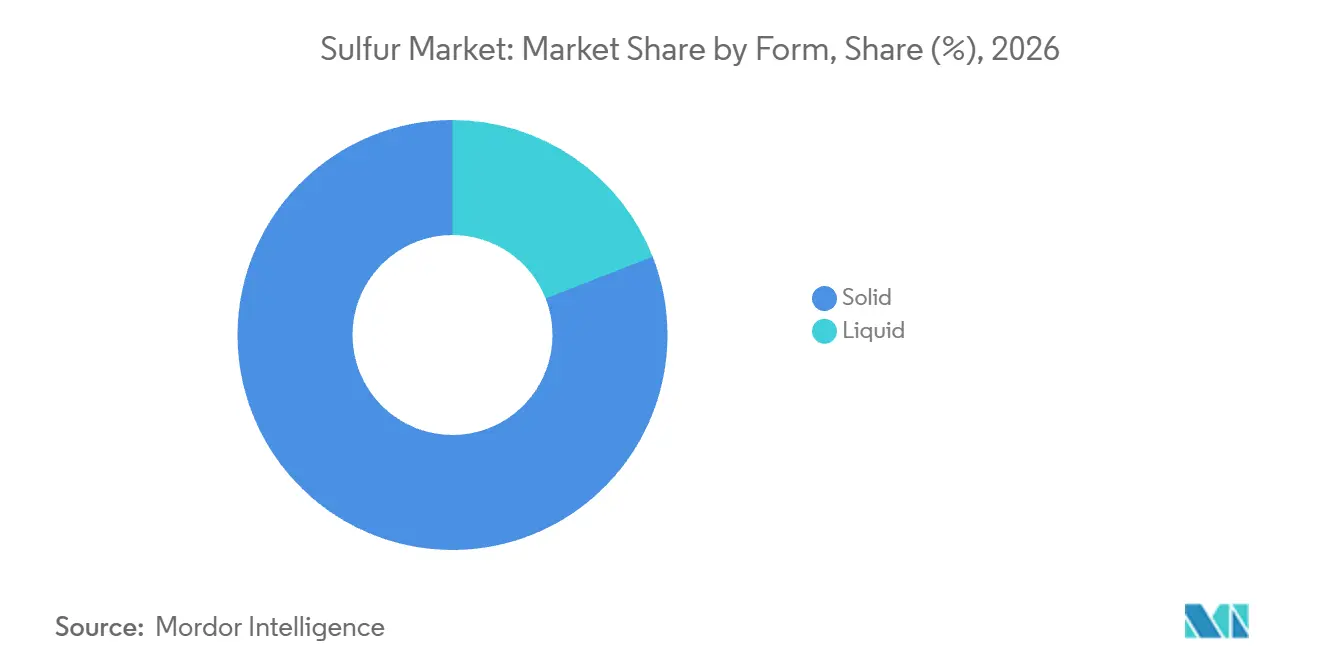
- 形態別では、固体硫黄が2026年の硫黄市場規模において80.94%のシェアを占め、2027年~2032年の期間中4.75%のCAGRで最も急成長するセグメントと予測されています。
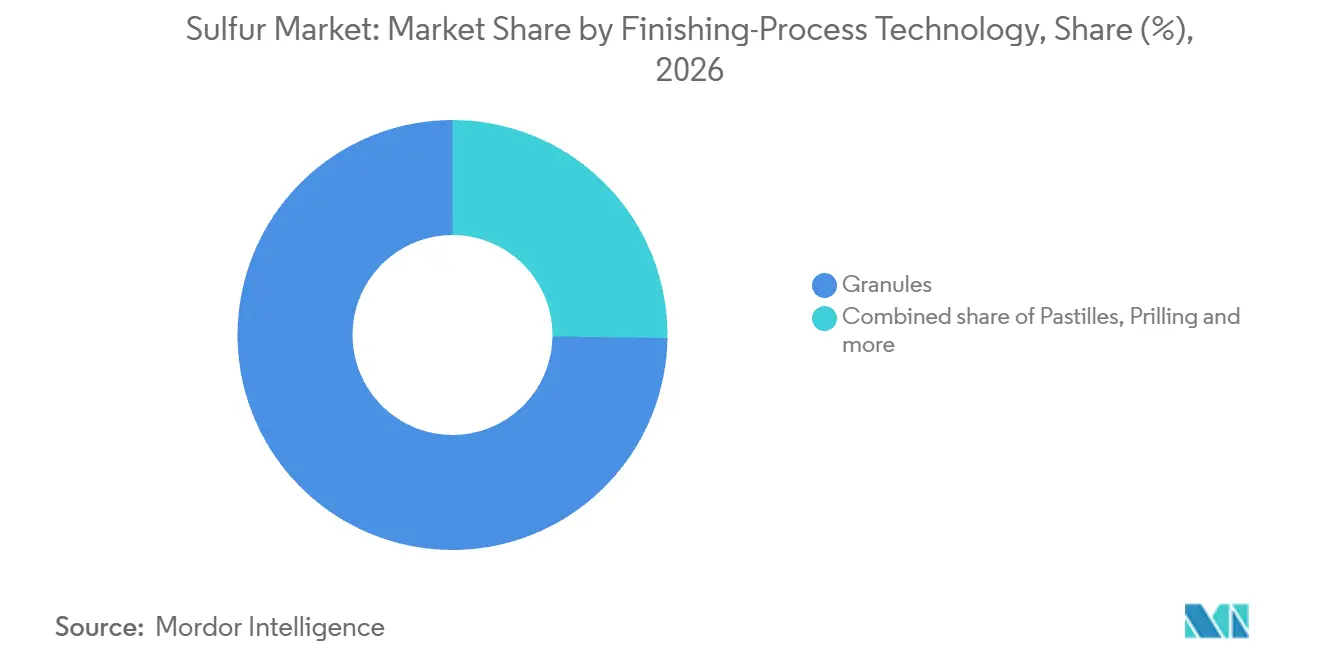
- 仕上げプロセス技術別では、顆粒が2026年の硫黄市場シェアの74.77%を占め、2027年~2032年の期間中4.85%のCAGRで最速成長と予測されています。
- 最終使用産業別では、肥料が2026年の硫黄ボリュームの88.32%のシェアで最大となり、化学処理が2027年~2032年の期間中5.05%のCAGRで最速成長と予測されています。
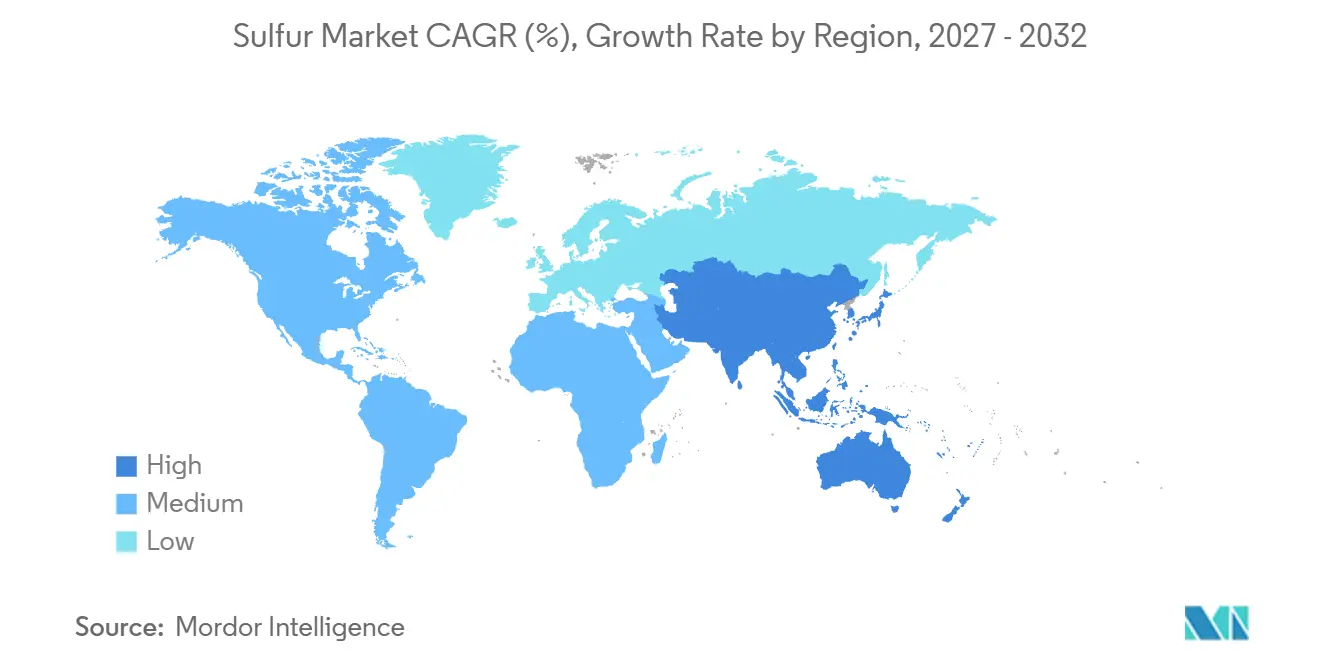
- 地域別では、アジア太平洋が2026年の硫黄ボリュームの39.68%を占め、2027年~2032年の期間中5.15%のCAGRで最速成長と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | CAGRへの影響(~)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 肥料製造における需要の増加 | +3.5% | 北米リン酸塩製造地域 | 中期(2年~4年) |
| 超低硫黄ディーゼル(ULSD)精製能力の拡大 | +1.1% | ブラジルの石油精製地域 | 中期(2年~4年) |
| ゴム加硫における硫黄使用量の増加 | +0.6% | 日本のタイヤ製造地域 | 短期(2年以内) |
| 電動モビリティ向けリチウム硫黄電池の商業化 | +0.2% | 英国 | 長期(4年以上) |
| 循環型建設における硫黄改質アスファルトおよびコンクリートの採用拡大 | +0.1% | ベルギー、オランダ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥料製造における需要の増加
リン酸肥料生産は硫黄需要を工業的な酸のスループットと結びつけ、商業的機会を大規模プロセッサに集中させています。モザイク社は2025年に北米のリン酸塩事業向けに約290万ロングトンの硫黄を購入しました。同社はリン酸塩濃縮プラントで溶融硫黄を使用して硫酸を生産し、主にP₂O₅生産に用いています。別途、フォスアグロのリン酸塩系肥料および飼料グレードMCPの生産量は2025年に前年比5.5%増の936万メトリックトンに達しました。[1] モザイクは自社のリン酸塩濃縮プラントで溶融硫黄を変換するため、リン酸塩主導の需要はサプライヤーへ液体酸プラント原料として届き、デリバリー形態が肥料機会の一部を形成しています。
超低硫黄ディーゼル(ULSD)精製能力の拡大
クリーンディーゼルへの投資は回収能力を通じて硫黄貿易を支援します。ペトロブラスは超低硫黄燃料製造に使用される水素化処理ユニットからの酸性ガスを変換することで、液体および固体の元素硫黄を生産しています。2025年5月27日、ペトロブラスはブラジルのパウリニアにあるレプランでディーゼル水素化処理ユニットを稼働させ、S-10ディーゼルの生産能力を日量最大6万3,000バレル追加しました。ペトロブラスの2026年~2030年計画では、評価中のプロジェクトを含め、2030年までにブラジルのS-10追加生産能力を日量30万7,000バレルと見込んでいます。その潜在的な2025年配分では、レプランおよびレバップにおけるS-500置き換え向けに日量11万2,000バレルのうち10万4,000バレルを割り当てており、実際のS-10生産は市場環境に依存しています。ペトロブラスは水素化処理の酸性ガスを工業用の元素硫黄に変換するため、S-10処理能力の追加は工業系買い手が供給契約を構築できる回収ストリームを提供し得ます。
ゴム加硫における硫黄使用量の増加
加硫はゴム製品生産における回収機会への露出を硫黄サプライヤーに与えます。2025年、日本のタイヤ産業はタイヤ生産に93万メトリックトンのゴムを使用しました。タイヤ生産量は1億2,330万本に達し、生産量とゴム使用量はともに4年ぶりに前年を上回りました。追加のタイヤが硫黄加硫コンパウンドを使用する場合、生産増加は加硫材料の需要拡大につながり得ます。世界のタイヤ産業のゴム消費量は2025年に1,786万メトリックトンと推定され、2024年比で1%減少しました。日本のタイヤコンパウンドメーカーに供給する硫黄販売者は国内生産の回復に対応する立場にあり、より広範な需要インパルスは日本以外への回復拡大次第です
電動モビリティ向けリチウム硫黄電池の商業化
ゲリオン、日産テクニカルセンターヨーロッパ、オックスフォード大学は2026年6月を起点とした3年間の英国助成プロジェクトを発表し、EV用途向け硫黄系全固体電池の開発に取り組みます。計画中の電池パックは自動車性能・安全性・製造適合性の要件を標的としており、車両仕様を正極開発に組み込んでいます。これらの要件を満たすことが、硫黄系セルを車両製造に関連させるための段階となります。硫黄サプライヤーにとって、需要メカニズムは研究助成金そのものではなく、その後のセル生産を通じて実現します。いかなる継続的な材料需要も後段のスケールアップに依存するため、この機会は予測期間の長期末端に位置します。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの影響(~)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地域横断的な厳格なSOx排出規制 | -0.6% | 中国の硫酸製造地域 | 中期(2年~4年) |
| 溶融硫黄の高い物流・取扱いコスト | -0.4% | 欧州の化学品製造地域 | 短期(2年以内) |
| 製油所の脱炭素化と原油脱硫の減少に伴う硫黄回収量の低下 | -0.2% | 米国の製油所地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域横断的な厳格なSOx排出規制
排出制限は元素硫黄が工業ユーザーに届く下流の酸生産能力を規定します。中国のGB 26132-2010は、硫黄燃焼プラントを含む新設硫酸設備に対して400 mg/m³の二酸化硫黄排ガス基準を設定しました。この基準は2011年3月1日に発効し、新設能力に対するコンプライアンスが確立された条件となっています。EPAの2025年アイダホ州ヘイズアクションでは、ITAFOS コンダ合同会社の硫黄燃焼酸プラントにおける湿式スクラバー設置候補に対する2024年の州推計として、除去SO2 1トン当たり約8,000米ドルが記録されました。EPAは推計コストが同庁の6,100米ドル/トン閾値を超えるとして、アイダホ州の却下を受け入れ改修を要求しませんでした。したがって、排出制御は硫黄自体が入手可能な場合でも、硫黄燃焼酸生産能力への投資判断に組み込まれます。
溶融硫黄の高い物流・取扱いコスト
溶融硫黄は海外で入手可能であっても、届いた製品が工業系買い手にとって採算が合わない場合があります。2025年、高い物流コストにより、低した下流市場に直面する多くの欧州化学企業にとって輸入液体硫黄は実用的でなくなりました。液体を長距離輸送するには加熱と専用輸送が必要であり、バックホールによる相殺は不可能でした。欧州の買い手は輸入液体硫黄への依存をますます高めており、この輸送負担へのエクスポージャーを拡大させていました。影響を受けた化学企業にとって、輸入品の届け値はローカルの運賃込み価格をはるかに上回り、輸入依存度が高まるほど高コストルートを通じる供給量が増えるという状況でコスト格差が生じていました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
バルク流通およびサービス契約が固体硫黄を支援固体硫黄は2026年の硫黄市場シェアの80.94%を占め、最大かつ最速成長セグメントであり、2027年~2032年のCAGRは4.75%と予測されています。2025年、マーティン・ミッドストリーム・パートナーズのテキサス州ボーモント施設は、溶融硫黄をプリルおよび顆粒に加工する合計処理能力として日量5,500ショートトンを有していました。同社は成形した硫黄をバルクで保管した後、国内または国際農業市場に販売します。この工業的成形と農業流通の組み合わせは、回収材料を異なる地域の顧客に供給できる商業チャネルと結びつけます。
その農業向け販路に対応することで、製品販売と並行して硫黄成形サービスにも役割が生まれます。マーティン・ミッドストリーム・パートナーズの硫黄成形サービス契約は手数料ベースであり、通常最低手数料保証が含まれています。これにより、成形収入は加工サービスと結びつき、オペレーターに販売される硫黄価格とは異なる財務エクスポージャーを与えます。通常の手数料下限は、農業需要とのつながりを維持しながらスループット変動を通じて固体硫黄成形能力を維持するためにオペレーターを支援し得ます。


注記: 全セグメントの詳細シェアはレポート購入後にご確認いただけます
仕上げプロセス技術別:
顆粒が商業的成形能力の基盤を形成顆粒は2026年の硫黄市場規模の74.77%のシェアを占め、最大かつ最速成長セグメントであり、2027年~2032年のCAGRは4.85%と予測されています。エナーサルは自社運営および第三者施設管理契約を通じてカナダ西部に硫黄取扱施設を運営しています。その運営ポートフォリオにGX造粒に加え、その他の成形・取扱いプロセスが含まれます。造粒は硫黄事業のネットワーク内で商業的なサービスの役割を果たし、生産者が専門的な成形能力を活用するルートを提供します。
オマーンのOQ8ドゥクム製油所では、2026年3月の設備構成において造粒操業が製油所の日次硫黄ストリームに直接連結されていました。同サイトにはIPCO SG20ドラム式造粒機が3基あり、1日の生産需要900メトリックトンを満たすために2基が同時に各450メトリックトン/日で稼働していました。各ユニットの設計能力は800メトリックトン/日であり、稼働中の2基の合計設計能力は1,600メトリックトン/日となります。稼働デューティと設計能力の区別により、製油所生産との連携が造粒機の運転方法の中心となっています。

注記: すべての個別セグメントのシェアはレポート購入後に入手可能です
最終使用産業別:
肥料の規模が工業需要の基盤を形成肥料は2026年の硫黄ボリュームの88.32%を占める最大セグメントでした。OCPは2025年にリン酸塩系肥料を1,390万メトリックトン生産しました。グループの硫酸生産は硫黄を主要原料として使用し、その酸はリン酸生産に必要です。リン酸の相当部分はさらにリン酸塩系肥料に加工されます。OCPの一貫型製造プロセスは、酸生産をグループのより広範な肥料事業に供給する硫黄販売者にとっての直接的なエクスポージャーポイントとしています。
化学処理は2027年~2032年のCAGR 5.05%で最速成長セグメントです。リチウム・アメリカズが62%を保有するサッカー・パス合弁事業は、2026年にネバダ州で硫黄燃焼酸プラントを開発していました。これらのプラントは届けられた液体元素硫黄を燃焼させ、炭酸リチウム化学生産用の酸を供給するよう設計されていました。オンサイト酸生産は液体硫黄の受入をリチウムプラントの操業シーケンスの一部とします。酸設備のコミッショニングにより、この設計上の硫黄需要は操業上の原料需要へと転換さます。
地域分析
アジア太平洋硫黄市場
アジア太平洋は2026年の硫黄市場規模の39.68%のシェアを占め、最大かつ最速成長地域であり、2027年~2032年のCAGRは5.15%と予測されています。インドネシアは2025年に535万メトリックトンの硫黄を輸入し、2024年の362万メトリックトンから48%増加しました。[2] アーガスはこの増加をバッテリー材料生産者QMBニューエナジーマテリアルズに新たに稼働した2基の硫黄燃焼炉に主に起因するとしました。これらの設備は下流の材料投資が原料の追加輸入需要にどのように転換されるかを示しています。満稼働時、2基の燃焼炉は合計で年間約55万3,000メトリックトンの硫黄を必要とし、特定可能な変換資産にサプライヤーのエクスポージャーを集中させます。
北米はカナダの輸出供給とリン酸塩採掘・浸出・その他工業処理向け硫黄の米国需要を組み合わせています。カナダは2025年に粗製または未精製硫黄を433万メトリックトン輸出し、米国、中国、オーストラリア、インドネシアが主要仕向け地に含まれていました。欧州の越境貿易にはポーランドが含まれ、同国は2025年に粗製または未精製硫黄を19万メトリックトン輸出し、ドイツ、オーストリア、ベルギー、チェコが仕向け地に含まれていました。これらのパターンは異なる商業的エクスポージャーを示唆しており、カナダの輸出業者は米国とアジア・オーストラリア系買い手の双方に出荷し、ポーランドの販売者は中欧・西欧全域の買い手に供給しています。
南米ではブラジルが輸入機会を提示しており、同国は2025年に粗製または未精製硫黄を232万メトリックトン輸入しました。ブラジルのサプライヤーには米国、サウジアラビア、アラブ首長国連邦、カタールが含まれていました。中東・アフリカ域内では、サウジアラビアが2025年に粗製または未精製硫黄を87万メトリックトン輸出しました。中国、インド、モロッコ、エジプトが主要仕向け地に含まれていました。ブラジルの供給源は北米と湾岸をまたぐ一方、サウジアラビアの輸出業者の主要仕向け地はアジアおよび北アフリカの買い手との販売を結びつけています。
地域版
規制の枠組みと見通し
選定された法域は、元素硫黄を取り扱うパルプ・紙・板紙工場のオペレーターの観点から比較されています。硫黄燃焼炉房はこれらの工場を米国において硫黄固有の職場義務を持つ規定の工業ユーザーグループとしています。中国の危険化学物質の枠組みは対象となる保管・使用を規制しており、比較は工場の硫黄取扱操業における安全管理に関するものです。
規制表
| 決定要因 | 中国 | 米国 |
|---|---|---|
| 主要機関 | 緊急管理省(その他担当部門と連携) | 労働安全衛生局 |
| 主要法令または指針 | 2026年5月の分類リストにCAS 7704-34-9の硫黄が区分2可燃性固体として記載;危険化学物質安全法が2026年5月1日施行 | 29 CFR 1910.261(g)(1)(参照された米国国家規格を含む) |
| 商業的効果 | 対象となる硫黄の生産・保管・使用・操業・輸送に関する安全管理 | 硫黄燃焼炉における工場の換気と粉塵対策;乾燥硫黄への非発火工具の使用;硫黄粉塵のないビンの維持 |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
中国の「中」評価は、2026年5月1日施行の法律および緊急管理省(MEM)の2026年8月化学セクター監査枠組みに基づく工場義務を反映しており、法的参照は2026年7月31日時点で更新されています。2026年9月、MEMは国家金融監督管理総局および国家鉱山安全監察局とともに、緊急管理または鉱山安全監督下の高リスク企業を対象に2026年末までに損害保険の100%加入を目標とし、硫黄の基本的な分類・取扱法を変更せず「変化なし」を支持しています。米国のパルプ・紙・板紙工場に対しては、OSHAの29 CFR 1910.261が硫黄燃焼炉房における粉塵爆発・火災防止のための換気と対策、乾燥硫黄への非発火工具・機器の使用、硫黄粉塵蓄積のないビン、燃焼炉室への硫黄溶解装置の設置を義務付けています。OSHAの2025年基準改善プロジェクトはパート1910を含む包括的・長期的な基準見直しであり、提案は2027年7月予定とされており、その提案を待つ間の米国の現行工場義務については米国の「中/変化なし」を支持しています。
バリューチェーンの段階
この比較は硫黄を生産・成形・内陸輸送・海上輸出積み込みの工程を通じて追跡します。テンギスシェブロイルは一体型炭化水素事業の一部として石油・ガスと並行して硫黄を生産しています。専門的な造粒設備と物流サービスは回収と最終買い手の間に追加的な商業的役割を生み出します。輸出の引き渡し段階では、成形とターミナルのスループットが、回収された硫黄が引き渡し可能な販売コミットメントとなれるかどうかを決定します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 硫黄の生産と販売 | Tengizchevroil等の一体型生産者 | 硫黄製品販売 | 生産者の販売と下流処理能力の整合 | 販売コミットメントを成形とターミナルスループットに合わせる |
| 成形と造粒 | ADNOC Sour Gas等の造粒オペレーター;Enersul等の設備サプライヤー | 成形製品販売;設備販売 | 回収された液体原料と成形設備の連携 | 設備構成を原料供給状況に合わせる |
| 内陸鉄道輸送 | Sultran等の物流管理者;CNおよびCPKC等の鉄道網事業者 | 輸送・物流調整費 | 内陸発送とターミナル受入の同期 | 発送先間での発送を鉄道ネットワーク間で調整 |
| 保管と船舶積み込み | Pacific Coast Terminals等のバルクターミナルオペレーター | 保管および船舶への積み出し手数料 | 到着喫水制限との船舶互換性 | 船舶選定と積み込み計画を喫水限界に合わせる |
| 情報源: Mordor Intelligence | ||||
製品販売とサービス手数料はこのチェーンの異なる段階で価値を獲得します。2025年、マーティン・ミッドストリーム・パートナーズの硫黄サービスセグメントは製品販売1億4,760万米ドルに対しサービス収益1,644万米ドルを報告し、手数料は製品販売に並ぶより小さな収益レイヤーとなっています。[3] パシフィック・コースト・ターミナルズはブリティッシュコロンビア州ポートムーディにバルク硫黄およびカリウム専用バースを運営しており、2026年4月1日付の料金表では硫黄の鉄道車両保管および船舶への積み出し操業に価格が設定されています。ターミナル段階では、到着喫水制限の対象となる船舶サイズ制限がバースの受入可能な船舶を決定し、互換性のある船舶スケジューリングが積み込み手数料獲得の条件となっています。
競合環境
市場集中度
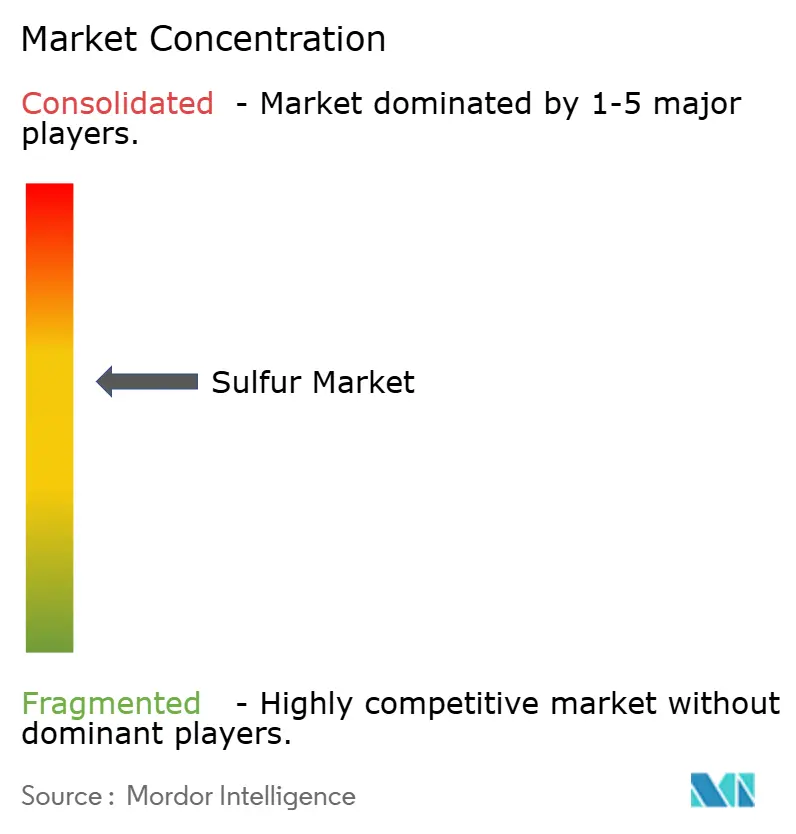
競合構造は、一体型回収事業と特定の工業系買い手に対応する専門業者の機会を組み合わせています。主要参加者にはADNOC、China Petroleum & Chemical Corporation (Sinopec)、Gazprom International Limited、Saudi Arabian Oil Co.、Shell plcが含まれます。ADNOCのガス生産会社の一つであるADNOC Sour Gasはシャーガスプラントを運営しており、年間420万トンの硫黄生産能力を有しています。バルク供給を求めるチャレンジャーにとって、材料へのアクセスと工業的なデリバリールートが海外需要に応えるための前提条件となります。この構造は、回収資産を管理するサプライヤーに供給可用性の優位性を与えつつ、特定顧客と材料をつなぐ専門業者の余地を残しています。
Sinopecは2025年に硫黄・石油コークスを含む精製副産物のマージン改善が輸入原油調達プレミアムと高い運賃コストを相殺したと報告しました。この関係により硫黄は精製事業全体の中で商業的な意義を持ち、複数の製品ストリームが操業経済性に共同で影響します。ADNOC Sour Gasは顆粒化硫黄を鉄道でルワイスターミナルまで輸送して輸出しており、処理済み材料と市場アクセスとの具体的な接続を提供しています。これらの事例は一体型サプライヤーが製品ミックスの経済的貢献と硫黄を輸出チャネルに移動させる物理的能力を通じて競争できる方法を示しています。
モザイクは北米のリン酸塩事業向け硫黄のほとんどを北米の石油・天然ガス精製業者から購入しています。これらの精製業者は精製中に硫黄を除去または回収することが義務付けられています。この調達パターンは回収資産を大規模な肥料買いへのアクセスの中心に置きます。中国の危険化学物質安全法の下では、法令遵守の保管・取扱操業が回収材料と買い手をつなぐために必要なサービス能力の一部です。専門業者は一体型サプライヤーの回収基盤を取って代わるよりも、一体型サプライヤーのアウトプットをめぐる成形・保管・ターミナルサービスにおいてより明確な参入機会を持っています。
硫黄産業リーダー
-
ADNOC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Gazprom International Limited
-
Saudi Arabian Oil Co.
-
Shell plc
- 注:主要企業の掲載順は順位を示すものではありません。
硫黄市場 このレポートでカバーされる企業
- ADNOC
- China Petroleum & Chemical Corporation (Sinopec)
- Flexsys America L.P.
- Gazprom International Limited
- Indian Oil Corporation Ltd
- Marathon Petroleum Corporation
- QatarEnergy LNG
- Saudi Arabian Oil Co.
- Shell plc
- Suncor Energy Inc.
- Tengizchevroil LLP
- Valero
市場参加者の主要機会
有望な硫黄機会としては、エジプトのアイン・ソフナにおけるインドラマ・ミスル・フェルティライザーズ社の計画中のリン酸塩複合施設と、アルゼンチンのサン・フアンにおけるマクーエン・コッパーの計画中のロス・アスーレス銅プロジェクトがあります。インドラマ・コーポレーションの子会社であるインドラマ・ホールディングスB.V.はエジプトの複合施設の資金調達を求めており、2026年5月の設計ではソフナ港経由で年間最大35万メトリックトンの硫黄輸入を規定しています。ロス・アスーレスはヒープリーチング向けのオンサイト酸生産のために元素硫黄を規定しており、マクーエン・コッパーの2026年8月更新では資金調達と慣習的な承認を条件として2030年の商業的な銅カソード生産を目標に、2027年中頃の最終投資決定と完全資金調達を見込んでいました。
市場機会表
| 機会 | 今なぜか | 買い手・リードセグメント | 推奨されるアプローチ | 主要障壁 | 恩恵を受けやすい参加者 |
|---|---|---|---|---|---|
| 地元産元素硫黄の供給 | 提案中の複合施設が地元調達を可能にする | インドラマ・ミスル・フェルティライザーズの計画中のリン酸塩複合施設 | プロジェクトに連動したデリバリーコミットメントを伴う地元供給を提案 | 提案中の複合施設の資金調達と開発 | 資格のある地元硫黄生産者および商社 |
| 海上硫黄供給 | ソフナ港が設計上の輸入ゲートウェイ | 提案中の複合施設の輸入原料需要 | 港湾受入を中心に届け値提案を構築 | カーゴ受入とプラント配送の調整 | 硫黄輸出業者および輸入商社 |
| 銅浸出向け硫黄原料の見通し | TNRゴルドの2026年8月更新では、資金調達と慣習的な承認を条件として2030年の商業的な銅カソード生産を目標に、2027年中頃の最終投資決定と完全資金調達が見込まれていると報告 | マクーエン・コッパーの計画中のロス・アスーレスヒープリーチ操業 | オンサイト酸原料向けの条件付き元素硫黄オファーを開発 | プロジェクト資金調達と慣習的な承認 | 資格のある硫黄生産者および商社 |
| 情報源: Mordor Intelligence | |||||
両プロジェクトの設計が元素硫黄をプロセス投入物として規定しているため、新たな工業的変換能力が中心的な機会です。ロス・アスーレスはより近い日程の計画機会を提示しており、最終投資決定と完全資金調達が2027年中頃に見込まれている一方、インドラマの複合施設は提案段階で資金調達を求めています。オンサイト酸向けの元素硫黄オファーはその期待される決定を中心に準備でき、デリバリーコミットメントは資金調達・慣習的な承認・2030年の目標生産開始を条件とすることができます。
最近の産業開発事情 硫黄市場
- 2026年5月:中国の危険化学物質安全法が5月1日に施行され、危険化学物質の生産・保管・使用・操業・輸送を対象とし、緊急管理省の分類表に硫黄(CAS 7704-34-9)が区分2可燃性固体として記載されました。
- 2026年2月:米国・イスラエルとイランの戦争がホルムズ海峡の海上輸送に混乱を及ぼし始め、中東の硫黄供給ルートに影響を与えました。
硫黄市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
世界の硫黄市場は全世界における元素硫黄の年間消費メトリックトンを測定します。固体または液体形態での工業用途向けに販売される硫黄を対象とし、固体製品の仕上げは顆粒、パスティル、またはプリリングに分類され、需要は最終使用産業と地域により分類されています。
スコープの除外:硫酸およびその他の硫黄由来化学品、硫化物・硫酸塩鉱物または鉱石、原油および酸性ガス、硫黄改質アスファルトおよびゴム製品を含む硫黄含有完成品は除外されます。
セグメント要
- 形態別
- 固体
- 液体
- 仕上げ加工技術別
- 顆粒
- パスティル
- プリリング
- 最終用途産業別
- 肥料
- 化学処理
- 金属製造
- ゴム加工
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
米国地質調査所のミネラル・コモディティ・サマリーズなどの公的情報源は、国別の世界硫黄生産量および米国の生産量・見かけ消費量・貿易量・価格系列を提供します。国際肥料協会の見通しは肥料使用指標の確立を支援し、世界銀行のWITS(世界統合貿易ソリューション)は税関ベースの貿易数量を提供します。アーガス等の市場レポートは国別輸入フロー・届け値・工業購買の変化を明確化でき、国連コムトレードに基づく世銀行WITS貿易統計は国別輸出入フローのクロスチェックに使用されます。これらの情報源はボリュームモデルの観測可能な供給・最終用途・価格指標の確立を支援します。
企業の財務申告・投資家向け資料・信頼できるビジネス系プレスは、製油所の硫黄回収・硫黄成形能力・工業系買い手計画の操業コンテキストを追加できます。税関統計と公的貿易データは見かけ消費量に対する出荷のクロスチェックに使用でき、企業開示は元素硫黄販売と硫黄由来製品の区別を支援します。記名された情報源は網羅的ではなく、さらなる情報源が収集・検証・明確化を補完しています。
一次インタビューおよびサーベイ
硫黄生産者・商社・製油所および酸性ガスオペレーター・成形・物流プロバイダー・肥料・化学・金属・ゴム買い手とのインタビューまたは構造化サーベイは、二次的な供給・貿易・最終用途証拠の解釈を検証できます。回答は稼働率・製品形態・購買タイミング・設備計画を明確化でき、相反する回答は企業開示・貿易記録・その他の独立した指標に照らして確認し、未解決のギャップ推計に影響を与える前に文書化・三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | アジア太平洋:42% |
| 中位層:43% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:33% |
| 小規模事業者:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
モデルは選択的なサプライヤーの積み上げとチャネルチェックにより地域合計を検証しながら、回収された硫黄の供給量・貿易量・工業使用量のトップダウンバランスを通じて、メトリックトン単位の世界元素硫黄消費量を推計します。コア指標には、製油所および酸性ガスの硫黄回収量、リン酸肥料の生産量と使用量、硫黄の輸出入量、買い手の購入余力に影響する硫黄価格、硫黄消費酸・金属処理プラントの操業・計画能力が含まれます。過去の供給・貿易・最終用途証拠は形態・仕上げプロセス・最終使用産業・地域別のセグメントシェアを確立し、予測はシナリオ分析を用いて連動した回収・肥料・工業能力・価格経路を反映するとともに、一次専門家が各変数の予測方向とタイミングが操業状況に合致するかを確認できます。地域またはセグメントの証拠が不完全な場合、アナリストは独立した貿易・生産・買い手シグナルを比較し、文書化されたプロキシを使用し、世界合計と整合するとともに選択的なサプライヤーまたはチャネルチェックで特定のギャップを補完する推計のみを採用します。
データ検証と更新サイクル
アナリストは生産・貿易・消費・買い手サイドの指標を三角測量し、その後、説明できない前年比変化・整合しない貿易収支・世界合計と調整されないセグメント合計などの異常を調査します。第2レビューでは情報源の日付・単位・カバレッジ・計算をチェックし、報告された能力・稼働率・価格・貿易フローが実質的に相反する場合、アナリストは関連する情報源を再確認または再コンタクトします。データセットは年次で更新され、重大な事象が供給ルートまたは工業需要を変化させた場合はサイクル間で更新され、納品直前に再度レビューされます。
Mordor Intelligenceの硫黄市場推計と他の公表推計との比較
表推計は集計する取引・製品と需要モデリングに使用するインプットによって異なる場合があります。世界の硫黄市場は全世界における元素硫黄の年間消費メトリックトンを測定します。
主要なギャップ要因には、本調査の規定された対象範囲と市場固有のモデリング手法が含まれます。過去の供給・貿易・最終用途証拠は形態・仕上げプロセス・最終使用産業・地域別のセグメントシェアを確立し、予測はシナリオ分析を用いて連動した回収・肥料・工業能力・価格経路を反映するとともに、一次専門家が各変数の予測方向とタイミングが操業状況に合致するかを確認できます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 9,288万メトリックトン(2027年) | |
| グローバルコンサルタントA | 8,670万メトリックトン(2027年) | 2027年基準において、この推計は本レポートの2027年値9,288万メトリックトンを6.7%下回っています。 |
| 業界誌B | 7,280万メトリックトン(2025年) | 2025年基準において、この推計は本レポートの2027年値9,288万メトリックトン(2年後の値)を21.6%下回っています。 |
Mordor Intelligenceのアナリストは生産・貿易・消費・買い手サイドの指標を三角測量し、その後、説明できない前年比変化・整合しない貿易収支・世界合計と調整されないセグメント合計などの異常を調査します。
レポートで回答される主要な設問
硫黄市場の規模と成長見通しは?
規模は2027年に9,288万メトリックトンと推計され、2027年~2032年の4.28% CAGRで2032年には1億1,450万メトリックトンに達すると予測されています。
元素硫黄の需要を促進するものは何ですか?
肥料処理が主要な推進要因です。モザイクは2025年に北米のリン酸塩事業向けに約290万ロングトンの硫黄を購入しました。
どの形態が硫黄需要をリードしていますか?
固体硫黄は2026年のボリュームの80.94%を占め、2027年~2032年のCAGRは4.75%で成長すると予測されています。
硫黄産業の主要参加者はどの企業ですか?
主要参加者にはADNOC、China Petroleum & Chemical Corporation (Sinopec)、Gazprom International Limited、Saudi Arabian Oil Co.、Shell plcが含まれます。
液体硫黄の工業ユーザーに影響する課題は何ですか?
加熱輸送と専用物流により輸入コストが上昇する可能性があります。2025年、そのようなコストにより、低迷した下流市場に直面する多くの欧州化学企業にとって液体硫黄の輸入は実用的でなくなりました。
どの地域が硫黄需要と成長をリードしていますか?
アジア太平洋が2026年のボリュームの39.68%でトップとなり、2027年~2032年のCAGRは5.15%で最速成長地域と予測されています。