
硫黄肥料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
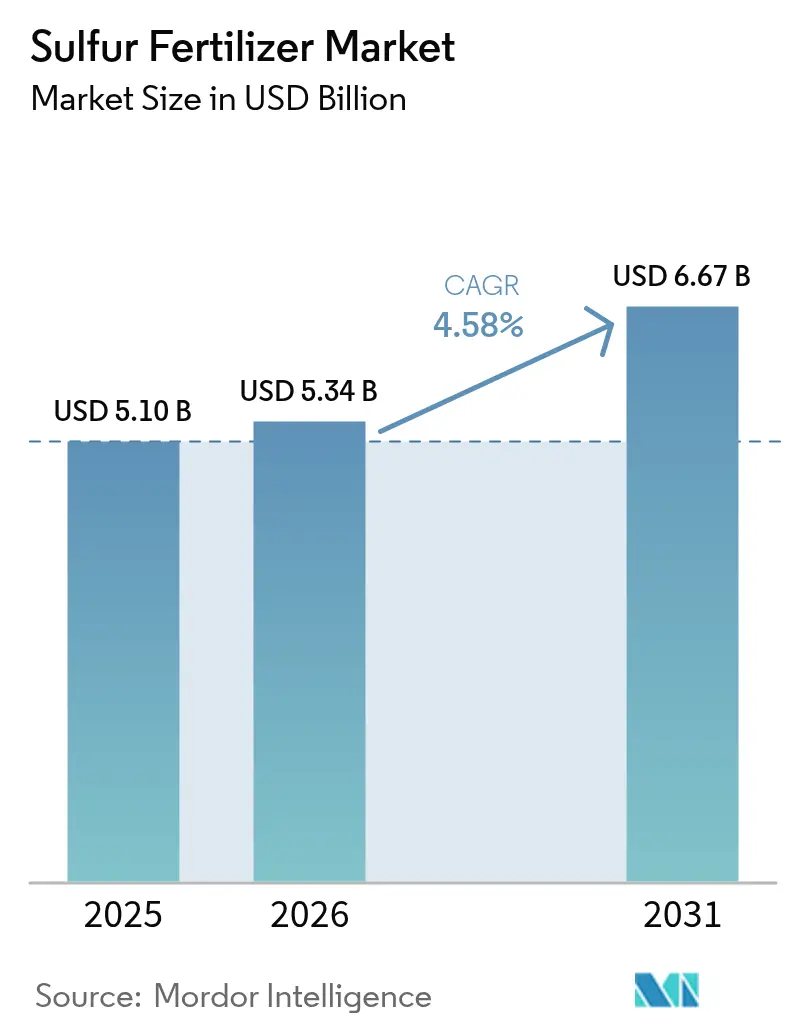
| 市場規模 (2026) | 5.34 十億米ドル |
| 市場規模 (2031) | 6.67 十億米ドル |
| Growth Rate (2026 - 2031) | 4.58 % |
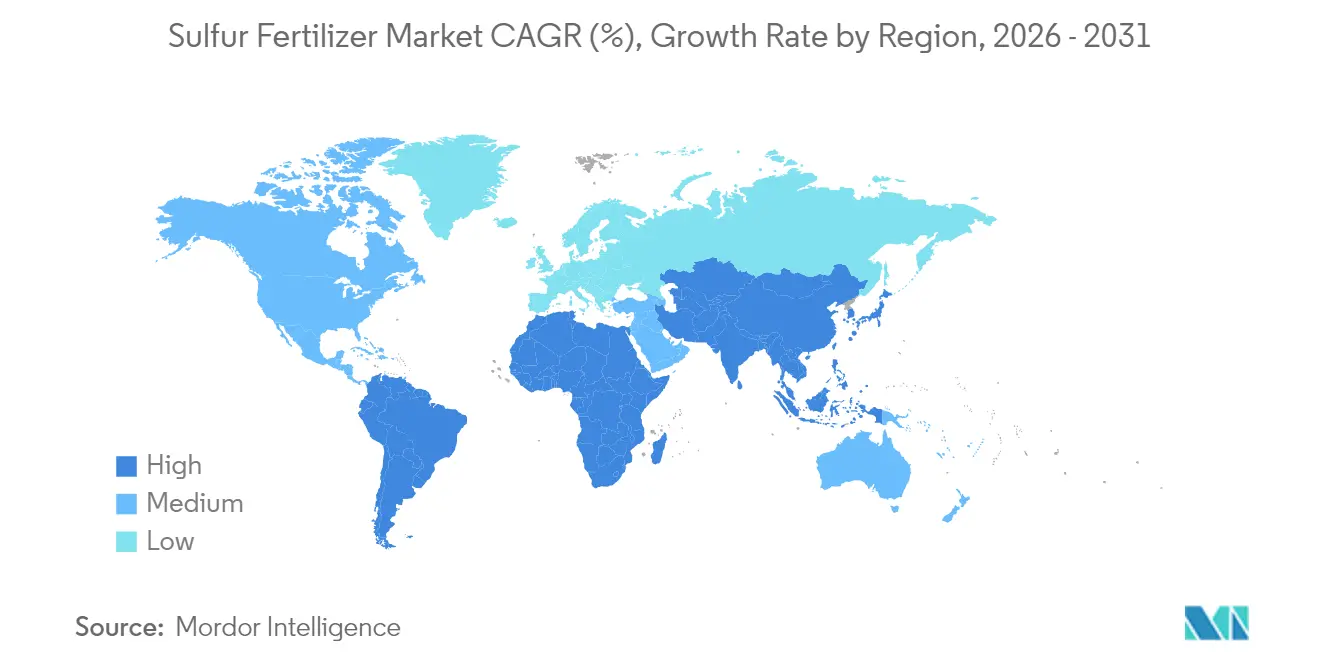
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
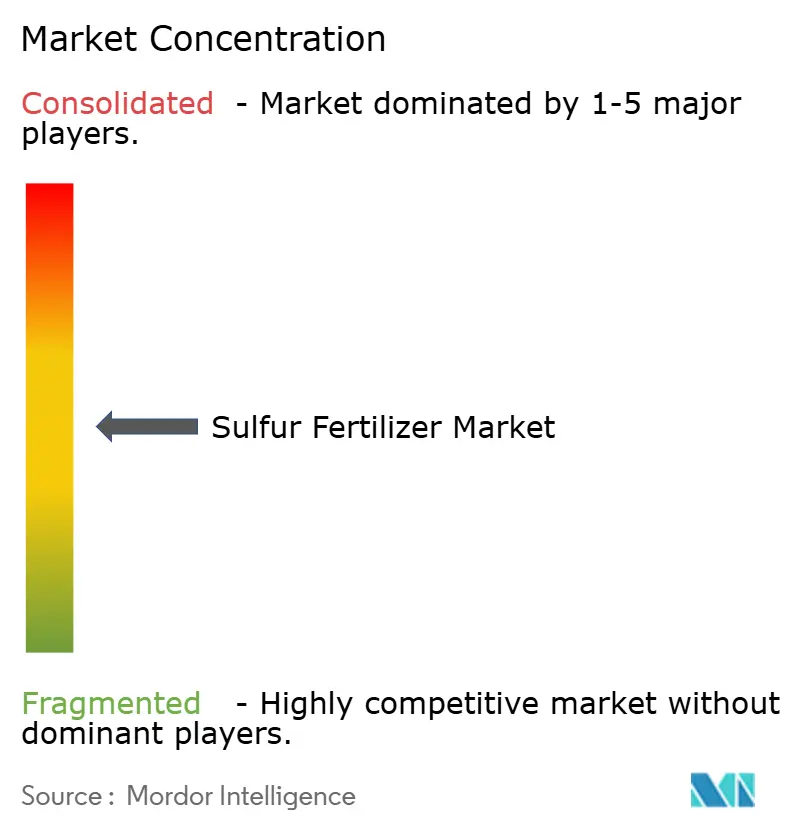
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫黄肥料市場分析
2026年の硫黄肥料市場規模はUSD 53.4億と推定され、2025年のUSD 51.0億から成長し、2031年にはUSD 66.7億に達する見通しで、2026年から2031年にかけて4.58%のCAGRで成長します。この成長は、1990年代以降70%以上低下した大気中の硫黄沈着量の急激な減少に起因しており、土壌が枯渇し、施用硫黄への作物の反応性が高まっています。アジア太平洋地域は、中国の年間4,890万メートルトンの肥料使用量とインドの精密施肥プログラムの拡大を背景に消費をリードしています。アフリカは、インフラ整備と食料安全保障イニシアチブが均衡栄養素の採用を加速させる中、最も成長の速い地域的機会を示しています。業界の勢いは、肥料製造に使用される元素硫黄の60%以上を供給する精製所の脱硫ストリームによってさらに支えられていますが、精製マージンが圧縮されると供給が逼迫する可能性があります。
主要レポートのポイント
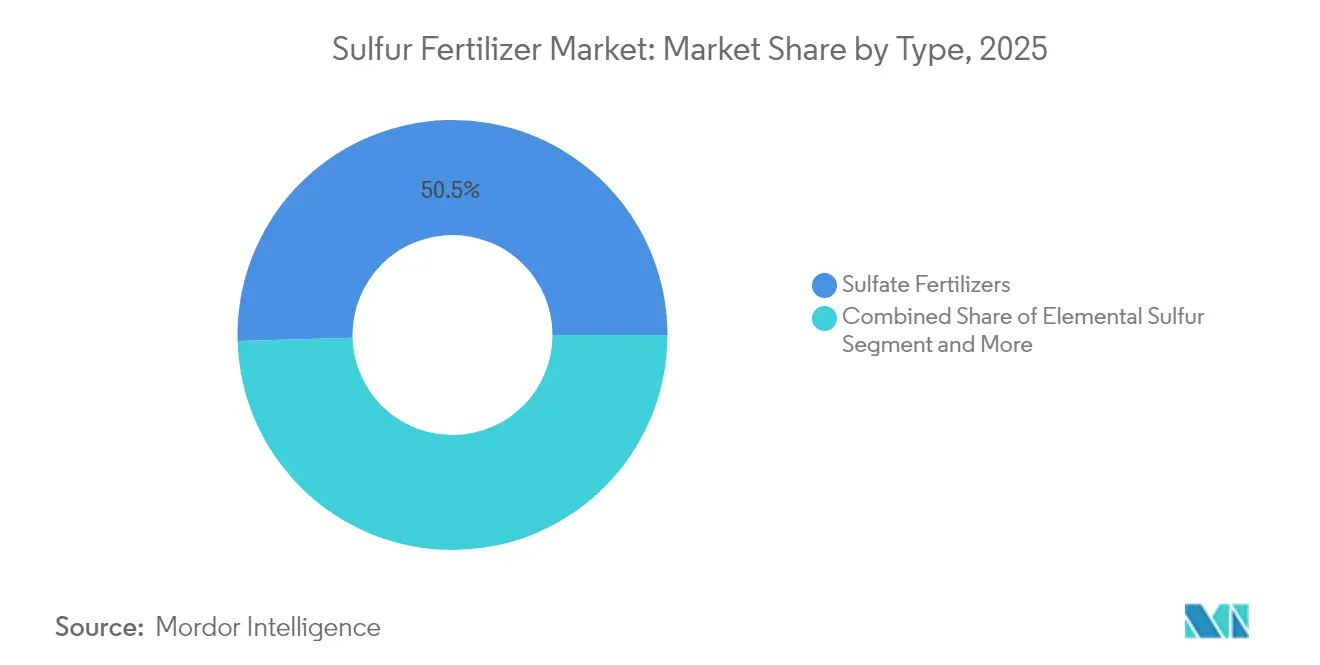
- タイプ別では、硫酸塩肥料が2025年の硫黄肥料市場シェアの50.45%をリードし、元素硫黄は2031年にかけて6.39%のCAGRで成長する見込みです。
- 形態別では、固体製品が2025年の硫黄肥料市場シェアの69.25%を占め、液体製剤は2031年にかけて6.95%のCAGRで拡大しています。
- 施用方法別では、土壌施用が2025年の硫黄肥料市場規模の59.40%を占め、緩効性および被覆粒状肥料が2031年にかけて7.62%のCAGRで最も速い成長を示しています。
- 作物別では、油糧種子および豆類が2025年の硫黄肥料市場シェアの39.55%を占め、果物および野菜は2031年にかけて6.42%のCAGRで拡大する見込みです。
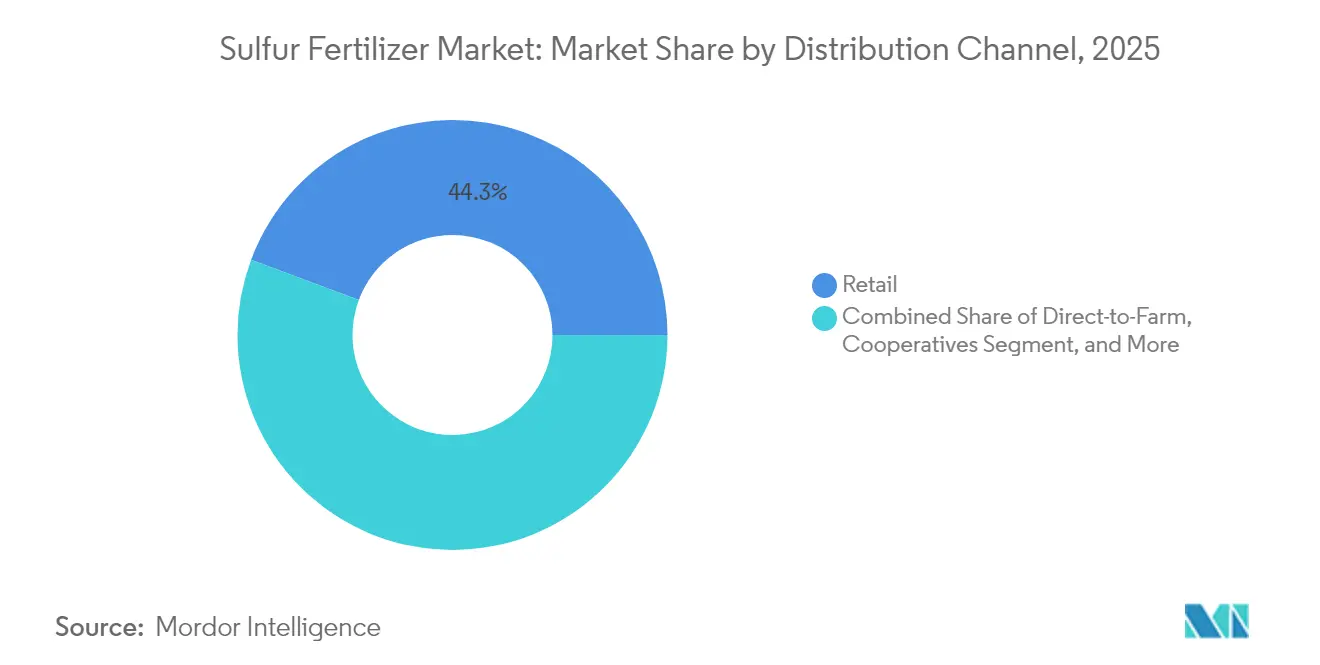
- 流通チャネル別では、小売販売店が2025年の世界収益の44.30%を確保し、オンラインプラットフォームは2031年にかけて8.72%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年に36.55%のシェアでトップを占め、アフリカは2031年にかけて6.15%のCAGRで最も速い成長を記録すると予測されています。
- 上位5社のサプライヤーが2024年の世界収益の51%を支配し、Nutrienが14%でトップ、次いでYara Internationalが12%、Mosaicが10%となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土壌中の硫黄欠乏 | +1.2% | アジア太平洋および北米 | 中期(2〜4年) |
| 油糧種子の作付面積と収量の増加 | +0.9% | 北米、南米、アジア太平洋 | 長期(4年以上) |
| 持続可能な農業に対する政府のインセンティブ | +0.7% | 欧州およびアジア太平洋、アフリカおよび南米への波及 | 中期(2〜4年) |
| 緩効性硫黄被覆尿素の採用 | +0.6% | 北米および欧州、アジア太平洋への拡大 | 長期(4年以上) |
| 脱硫ユニットからの回収硫黄の入手可能性 | +0.4% | 中東および北米 | 短期(2年以内) |
| AIベースの精密栄養プラットフォーム | +0.3% | 北米および欧州、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
土壌中の硫黄欠乏
土壌検査によると、大気質規制が硫酸塩エアロゾルを除去したことで、過去30年間に硫黄レベルが30〜50%低下しており、硫黄は窒素、リン、カリウムに次ぐ4番目の収量制限栄養素となっています。1ヘクタール当たり30〜45キログラムの硫黄を施用した作物では、小麦の収量が15〜25%向上し、穀物タンパク質も増加します。有機物が少ない集約的耕作地域が最も脆弱であり、現地特定型検査キットにより農家は作付け前に欠乏箇所をマッピングできるようになっています。この能力は、潜在的な栄養素不足を測定可能な需要に転換するため、硫黄肥料市場の主要な成長エンジンとなっています。商業的なトウモロコシ農場の収量モニターは、葉の硫黄が0.2%を下回ると現地収量が最大18%低下することを記録しており、大規模経営における経済的リスクを浮き彫りにしています。気候パターンの変化により降雨分布が変わると、溶脱損失が残留硫黄をさらに低下させ、年間補給が実際的な必要性となっています。
油糧種子の作付面積と収量の増加
キャノーラや大豆などの油糧種子作物は、穀物に比べて窒素単位当たり2〜3倍の硫黄を必要とするため、世界の作付面積が拡大するにつれて肥料需要が高まります。ミズーリ州での大学圃場試験では、硫酸アンモニウム100ポンドの施用により大豆が1エーカー当たり8.1ブッシェル増収し、投入コスト後に1エーカー当たりUSD 80の利益向上をもたらすことが報告されています。この経済性は成熟市場でも継続的な採用を促し、硫黄量への安定した需要を強化しています。世界のキャノーラ作付面積は2030年までに180万ヘクタール拡大すると予測されており、カナダとオーストラリアにおける高硫黄ブレンドへの需要を増幅させています。タンパク質上限が高いバイオテク品種も硫黄をより多く必要とし、種子遺伝学を肥料戦略に直接結びつけています。
持続可能な農業に対する政府のインセンティブ
公的プログラムは、硫黄を含む均衡栄養計画への資金提供をますます結びつけています。例えば、USDAは2025年に国内肥料生産能力の拡大にUSD 5億1,700万を投じ、硫黄強化ブレンドの必要性を明示的に挙げました。[1]出典:米国環境保護庁、「硫酸塩地下水の懸念事項」、epa.gov 欧州の肥料製品規制は完全な栄養素開示を義務付けており、生産者は優れた使用効率を示す製剤に向かっています。アジア太平洋の政府、特に中国は、硫黄のタイミングを最適化する精密施用ツールへの補助金を誘導し、地域の需要を深めています。インドネシアは2025年から硫黄強化肥料に対する付加価値税免除を認め、農場出荷価格を引き下げ、採用を加速させています。こうした政策は、栄養素効率に対する規制の焦点が硫黄系ソリューションの市場浸透率の向上に転換されるフィードバックループを強化しています。
緩効性硫黄被覆尿素の採用
硫黄被覆尿素は、植物が利用可能な硫黄の緩効性供給を提供しながら、未被覆尿素と比較して窒素効率を26%向上させます[2]出典:技術情報誌、「緩効性コーティングが尿素効率を向上させる」、acs.org。農家は施用回数の削減、揮発損失の低減、安定した栄養素曲線から恩恵を受け、精密農業の目標に合致しています。製造技術の進歩によりコーティングコストが低下し耐久性が向上したことで、緩効性製品はプレミアムチャネルと広域作付けチャネルの両方で棚スペースを獲得しています。テキサス州の綿花圃場での大学試験では、側条施用時に硫黄被覆尿素を通常の尿素に置き換えると繊維収量が9%向上することが示されています。小売業者は、2024年に被覆グレードの前年比売上が14%増加したと報告しており、ニッチユーザーを超えた幅広い受容を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複合栄養素特殊肥料との競合 | −0.8% | 北米および欧州 | 中期(2〜4年) |
| 元素硫黄価格の変動性 | −0.6% | 世界中の輸入依存市場 | 短期(2年以内) |
| 硫酸塩の地下水への溶脱による環境リスク | −0.4% | 欧州および北米、アジア太平洋での拡大 | 長期(4年以上) |
| 新興市場における粒状元素硫黄の流通ボトルネック | −0.3% | アフリカおよびアジア太平洋の一部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複合栄養素特殊肥料との競合
農家は複数の欠乏に対処する一回施用ブレンドをますます好むようになっており、これが硫黄単独製品への需要を希薄化させる可能性があります。サプライヤーは硫黄をより広い栄養素パッケージに組み込むことで対応していますが、価格競争と製剤の複雑さが小規模生産者にとっての障壁を高めています。大手流通業者は、より低い追加コストで硫黄を含む微量栄養素パックをバンドル販売し、単独販売を侵食しています。関連性を維持するため、硫黄肥料サプライヤーはターンキー作物栄養プログラムを提供する共同マーケティングアライアンスを模索しています。こうした変化は硫黄単独製品のマージンを圧縮し、小規模プレーヤー間の統合を促進する可能性があります。
元素硫黄価格の変動性
契約硫黄は2024年にメートルトン当たりUSD 69〜116の間で取引され、2025年2月から発効したカナダから米国への輸送に対する新たな25%関税がさらなる不確実性を加えています。価格変動は生産者と製造業者双方の予算策定の信頼性を損ない、短期的な調達を抑制しています。先物契約は製造業者を保護するのに役立ちますが、農家は施用シーズンに近い時期に購入することが多く、価格急騰の影響を直接受けます。変動性はまた、新しい硫黄精製プラントへの設備投資計画を複雑にし、サプライチェーンを安定させる可能性のある投資を遅らせています。最終的に、予測不可能な投入コストは小売価格に波及し、硫黄肥料市場における生産者の予算配分に影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
硫酸塩の優位性が元素硫黄の挑戦に直面2025年、硫酸アンモニウム、硫酸カリウム、過リン酸石灰などの硫酸塩肥料は、即効性の植物利用可能性とブレンドの容易さを反映して、世界収益の50.45%を占めました。元素硫黄は規模は小さいものの、高い分析値が輸送コストを低減し、制御された酸化が精密プログラムに適合することから、6.39%のCAGRでより速く成長しています。微粉化および成形加工の革新により酸化の遅れが短縮され、短期作物への適用性が拡大しています。分割施用戦略は初期成長に硫酸塩を、持続的放出に元素硫黄を組み合わせており、硫黄肥料市場内での補完的な需要を強調しています。
元素硫黄のトレンドは、可変施用機とリモートセンシングマップのより広い採用に結びついており、これらはフィールドパスを制限するために高い栄養素密度に依存しています。硫黄被覆尿素と硫黄ベントナイトが主流ブレンドに参入するにつれ、均一な粒子サイズと予測可能な酸化を保証できる生産者がシェアを獲得する立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
固体の基盤と液体のイノベーション固体製品は2025年に69.25%のシェアを維持し、広域作付けにおける効率的な保管と従来型散布機との互換性に支えられています。粒状および成形加工フォーマットは、スループットと保存期間が重要な協同組合ブレンドプラントで主流を占めています。しかし液体硫黄は、高付加価値園芸における液肥灌漑および葉面散布プログラムの強みを背景に、6.95%のCAGRで拡大しています。
チオ硫酸アンモニウム(12-0-0-26S)は液体の勢いを象徴しており、一回施用の効率化のために窒素溶液や農薬とのタンク混合を可能にしています。生産者は、重要な生殖段階における微小灌漑での均一性と迅速な植物吸収を評価しています。ベンダーは輸送距離を短縮するための地域ターミナルを建設しており、固体製品との配送コスト差を縮小し、硫黄肥料市場全体で対象作付面積を拡大するはずです。
施用方法別:
土壌施用が精密農業革命をリード土壌混和は、根本的な欠乏を解消し、一般的な耕起作業と同期するため、2025年需要の59.40%を生み出しました。散布は穀物システムで依然として主流ですが、機械設備が精密施用をサポートする場所では帯状耕起と帯状施用が増加しています。液肥灌漑は使用量の4分の1を占め、乾燥地帯でのドリップライン拡大を反映しています。
緩効性粒状肥料は最も速く成長している施用方法であり、ポリマーコーティングが栄養素損失を調節し施肥期間を延長することで、7.62%のCAGRで上昇しています。GPS誘導散布機は、リモートセンシングされたバイオマス指数に連動した可変施用率で硫黄を施用し、重複と流出を削減しています。統合意思決定支援ツールがさらに効率性の根拠を強化し、硫黄肥料市場内での浸透を深めています。
流通チャネル別:
小売ネットワークがデジタル変革に対応従来の小売販売店は、農業技術的アドバイスと地域在庫を通じて2025年に44.30%のシェアを保持しました。直接農場向け大口契約は最大規模の生産者にサービスを提供し、30.55%のシェアを確保しています。協同組合は、会員リベートと地域保管の強みにより20.05%を維持しました。
電子商取引は現在わずか5.10%ですが、オンラインプラットフォームが透明な価格設定と統合物流を提供することで、8.72%のCAGRで最も速く成長しているルートです。デジタルストアフロントはますます土壌検査データベースや気象フィードと連携し、カスタマイズされた硫黄ブレンドを推奨するようになっており、この機能は製品回転を加速させ、特殊製剤向けの硫黄肥料市場規模を拡大させる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
油糧種子がタンパク質農業を牽引油糧種子および豆類は、硫黄が油の品質とタンパク質合成を支えるため、2025年の世界硫黄使用量の39.55%を吸収しました。キャノーラは硫黄の追肥に顕著に反応し、欠乏が生じる場所では平均8〜15%の収量向上が見られます。小麦、米、トウモロコシは依然として相当な量を占めていますが、多くの穀倉地帯で作付面積が安定しているため、穀物の成長ペースは遅れています。
最も速く拡大している作物セグメントである果物および野菜は、6.42%のCAGRで、風味成分、保存期間、抗酸化プロファイルにおける硫黄の役割から恩恵を受けています。特殊作物生産者は、高い収益が1エーカー当たりの高い投入コストを正当化することで、葉面硫黄とドリップ注入ルーティンの早期採用者となっています。芝生および観賞植物は、硫黄が色、密度、pH調整に役立つ硫黄肥料産業内で安定したニッチな販路として残っています。
地域分析
アジア太平洋地域硫黄肥料市場
アジア太平洋地域は2025年に36.55%のシェアを占め、硫黄肥料市場をリードしました。中国の肥料投入量は世界平均を上回る水準を維持しており、過剰な窒素を抑制する取り組みが、収量を維持しながら損失を低減するバランスの取れたNPK-S施肥体系の採用を促進しています。インドでは精密散布機の普及と土壌健康カードに対する州の補助金制度が、硫黄を標準的な農業慣行に深く組み込む動きを後押ししています。東南アジア諸国はパーム油農園と二期作水稲を通じて需要を高めており、日本などの先進国は高付加価値農産物向けに超低塩素オプションを求めています。2031年までの地域成長率5.35%のCAGRは、気候スマート農業目標との政策的整合性によって支えられています。
アフリカ硫黄肥料市場
アフリカは6.15%のCAGRで最も成長の速い地域です。土壌調査によると、サブサハラ地域の多くで硫黄不足が確認されており、各国政府は肥料補助金と普及サービスを組み合わせてバランスの取れた栄養管理を推進しています。GERD完成後に建設が進むエチオピアの国内複合施設は輸入依存度を低下させる見込みであり、南アフリカの商業農場ではすでにアルカリ性土壌の管理に単体硫黄ブレンドを活用しています。流通上の課題は依然として残るものの、ドナー支援による回廊プロジェクトや民間ブレンディングハブが最終拠点へのアクセス改善を目指しており、硫黄肥料市場の見通しを明るくしています。
北米および欧州硫黄肥料市場
北米は3.94%のCAGRで安定した成長を示しており、米国は精製所から年間820万メトリックトンの回収硫黄をリン酸塩および硫酸アンモニウム生産に投入していま。カナダ産硫黄への最近の関税措置が短期的な需給逼迫をもたらしていますが、豊富な国内ガスと精製所ネットワークが供給基盤を支えています。精密農業、カバークロップの採用、およびサステナビリティ認証が段階的な需要を牽引しています。欧州は3.07%のCAGRで、厳格な水質規制と作物タンパク質水準の維持という要請のバランスを取りながら、緩効性硫黄製剤の魅力が高まっています。

規制環境
硫黄肥料の規制は、製品組成の開示、ラベリング、および販売時点での標準化された分析検証に重点を置いている。米国では、州の肥料プログラム(例えば、8 CCR 1202-4に基づくコロラド州農務省規則やフロリダ州規則5E-1.024)が、硫黄含有量の保証を裏付けるためにAOAC公式分析法980.02などの検証済み分析手法を要求しており、カリフォルニア州は製品登録、検査、執行を管理する独自の肥料法および規則を維持している。
貿易・供給政策も硫黄系原料にとって変動要因となっている。2026年3月、ロシア連邦は国内の肥料生産用原料の供給安定化を目的として、産業用硫黄の輸出禁止措置を2026年6月30日まで延長した。2026年5月、EUは調達先の多様化を図るため、選定された肥料原料および一部の窒素系肥料に対する共通関税の適用を停止する理事会規則(EU)2026/1181を採択した。2026年7月、米国農務省(USDA)は2026会計年度の長期国内供給のための肥料投資拡大プログラム(FIELDS)を開始し、硫黄関連肥料の製造能力を含む投資を支援している。
競合環境
硫黄肥料市場は中程度に集中しており、上位5社のサプライヤーが2024年収益の51%を占めています。Nutrienは14%でトップに立ち、統合されたカリウム、窒素、硫黄資産と世界最大の農業小売チェーンを活用しています。Yara Internationalは硫酸バックボーンと特殊肥料ブランディングを通じて12%で続いています。Mosaicはリン酸複合施設内の自社硫黄に支えられ10%を占めています。
企業戦略は持続可能性とデジタル農業に軸足を移しています。低炭素アンモニアのパイロットプロジェクトとYaraのグリーン肥料ロードマップは、スコープ3排出量の削減を求めるバイヤーに対応しています。緩効性製品の発売が相次いでおり、Tiger-Sulが硫黄ベントナイト生産能力を拡大し、Tessenderlo Kerleyが液体チオ硫酸塩を拡大しています。
サプライチェーンの強靭化への取り組みも同様に顕著です。CF Industriesは2029年稼働予定の低炭素アンモニア合弁事業を締結し、原料の選択肢を確保しました。K+S AGは2024年に南米拡大の資金調達のために5年物社債でUSD 5億4,000万を調達しました。CHSは河川ターミナルのスループットに投資してミシシッピ川の流れのボトルネックを解消し、物流が化学と同様に硫黄肥料市場での競争優位を形成することを改めて示しました。
硫黄肥料産業リーダー
Nutrien Ltd.
Yara International ASA
The Mosaic Company
CF Industries Holdings Inc.
K+S AG
- *免責事項:主要選手の並び順不同
硫黄肥料市場
- Nutrien Ltd.
- Yara International ASA
- The Mosaic Company
- K+S AG
- Israel Chemicals Ltd.
- Haifa Chemicals Ltd.
- Nufarm Limited
- Koch Industries Inc.
- CF Industries Holdings Inc.
- OCP S.A.
- BASF SE
- Sinochem Holdings Corp. Ltd.
- Saudi Arabian Fertilizer Company (SAFCO) (Saudi Basic Industries Corporation (SABIC))
- Tiger-Sul Products LLC (Tessenderlo Group)
- TogliattiAzot PJSC (Uralchem Group)

市場機会と将来展望
供給の安全性確保策と国内生産能力の強化により、硫黄肥料メーカーが原料を確保し、製品形態を拡大する余地が生まれている。インドでは、Coromandel Internationalが2026年3月にカキナダの新規硫酸プラント(硫酸2,000トン/日)およびリン酸プラント(リン酸650トン/日)で試験生産を開始した。この後方統合の事例は、精密施肥プログラムが拡大を続ける巨大な国内市場向けに、より信頼性の高い硫酸系肥料および硫黄含有ブレンド製品の生産を支えるものである。
硫黄の供給が時折逼迫する中、サプライヤーが酸化遅延(単体硫黄)の低減と養分効率の改善(コーティング/放出制御)を目指す中で、差別化の軸は技術主導の改善へと移行している。カナダでは、Sultech Global Innovation CorpがCanlin Energyとともに、2026年7月にアルバータ州の施設に関する計画を発表した。同施設はEmissions Reduction Albertaからの助成金支援を受け、年間5万トンの微粒化硫黄を生産する設計となっている。この取り組みは、汎用的な硫酸塩製品を超えた高付加価値の硫黄形態を目指すものである。一方、硫黄不足に関連した最近の操業中断(例えば、ブラジルでのMosaicの硫黄供給に絡む対応)により、購入者やブレンダーは調達先の多様化、より強靭な物流体制、そして特定の作物の施肥時期や施用体系に合わせて、入手しやすい硫酸系肥料と改良された単体硫黄形態を組み合わせた製品ミックスへと移行を進めている。
Recent Industry Developments in 硫黄肥料市場
- 2026年7月:Yara International ASAは、GCA Holdings LLCからテキサス州テキサスシティのGulf Coast Ammonia生産施設を13億米ドルで買収し、年間130万トンのアンモニア生産能力を追加した。この買収により、Yaraの北米における生産基盤が強化され、地域チャネルを通じて販売される硫黄含有窒素肥料や特殊ブレンド製品の統合オプションが改善された。
- 2026年5月:The Mosaic Companyは、原料供給の制約が続く中、2026年のリン酸生産ガイダンス(以前は最低700万トン)を撤回した。この決定は、統合された肥料チェーン全体における原材料の感度の高さを浮き立たせ、硫黄の供給状況が硫酸および下流の肥料生産計画に影響を与えることを示した。
- 2024年9月:Haifa GroupとDeepak Fertilizersは、インド全域で先進的な硫黄含有植物栄養ソリューションを拡大し、現地でのブレンド能力を構築するための長期協業契約を締結した。このパートナーシップは、バランスの取れた養分プログラムが作物分野全体で硫黄含有肥料の採用拡大を促進している市場における、ポートフォリオ拡大を支えるものである。


硫黄肥料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、硫黄肥料市場は、主要な作物体系および一般的な施用方法にわたり、硫黄が植物養分として意図的に供給される農業用肥料製品の価値として定義される。
対象範囲の除外事項:産業用途の硫黄利用(化学プロセス原料など)、および一般的なNPKブレンドにおいて付随的な養分としてのみ含まれる硫黄は除外される。
セグメンテーション概要
- タイプ別
- 硫酸塩肥料
- 硫酸アンモニウム
- 硫酸カリウム
- 硫酸カルシウム(石膏)
- 過リン酸石灰
- 元素硫黄
- 微粉化硫黄
- 粒状・成形加工硫黄
- 微量栄養素硫酸塩
- 硫酸亜鉛
- 硫酸マグネシウム
- その他
- その他(硫黄被覆尿素、硫黄ベントナイト)
- 硫酸塩肥料
- 形態別
- 固体
- 液体
- 施用方法別
- 土壌施用
- 液肥灌漑
- 葉面散布
- 緩効性・被覆粒状肥料
- 作物タイプ別
- 穀物および穀類
- 油糧種子および豆類
- 果物および野菜
- 芝生および観賞植物
- その他
- 流通チャネル別
- 直接農場販売
- 小売販売店
- 協同組合
- オンラインプラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、硫黄欠乏の要因、作付面積のパターン、および硫黄栄養管理が積極的に行われている場所を説明する肥料使用実態に関する明確なファクトベースを構築する。入力データの追跡可能性を保つため、作物の面積・生産量にはFAOSTAT、肥料使用の背景にはUSDAおよびEconomic Research Serviceの公表資料、肥料・農学統計には国際肥料協会(International Fertilizer Association)や類似団体の統計、国別の補足情報には各国農業省・統計局の資料など、公的な情報源を用いる。
需要と供給を結び付けるため、UN Comtrade、税関統計ポータル、硫黄の吸収特性や硫酸塩と単体硫黄の性能差を論じる技術文献・査読付き学術誌などの貿易・生産関連情報を精査する。また、企業の開示資料、投資家向け説明資料、信頼性の高いプレスリリースを調査し、生産能力の変化、製品の位置付け、価格動向を把握する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、輸出入貨物データベース、特許データベースを活用し、製品動向や商業化のタイミングを相互確認する。ここに列挙したデスクリサーチの情報源は例示であり、データ収集、検証、確認のために他の多数の公開資料も使用されている。
一次インタビューおよび調査
次に、メーカー、流通業者、農学者、大規模農場経営者との専門家インタビューおよび構造化調査を通じて主要な前提を検証し、モデルが理論上の養分需要だけでなく実際の購買行動を反映するようにする。硫黄肥料のようなグローバル市場については、主要な消費地域全体を網羅するようにしている。これらのインタビューは、標準的な施用量、硫酸塩形態と単体硫黄形態の切り替えの契機、および国・作物別の現実的な価格帯を確認するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):14% | アジア太平洋地域(APAC):43% |
| ミドルティア:49% | 機能/部門リーダー:38% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模企業:15% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定・予測
市場規模の算定は、トップダウン方式による需要プールの再構築を基本とし、地域別の作付面積を養分除去量および硫黄欠乏が想定される土壌にマッピングし、それを農家の実際の施用実態に基づいた現実的な処理シェアに変換する。価値の算出には、製品形態の構成比(硫酸塩、単体硫黄、液体、コーティング製品)、標準的な施用強度の範囲、そして等級、濃度、地域のブレンド経済性を反映した平均販売価格帯を用いる。
総計の妥当性を保つため、硫酸アンモニウムや硫酸カリウムなど大量流通グレードに関するサプライヤー・チャネルへの選択的な確認、および主要輸入国における平均販売価格(ASP)と数量のロジックのサンプリングを通じて、選択的なボトムアップ方式による結果との整合性を確認する。本市場において重要な要因には、油糧種子や高付加価値園芸作物への作物構成の変化、欠乏に影響を与える硫黄沈着傾向、地域ごとの肥料の入手可能性や補助金の動向、硫黄・硫酸塩原料の貿易フロー、そして年内の購買に影響を与える播種期の季節性などが含まれる。
予測については、主にシナリオ分析を用い、簡易な回帰分析による検証を補完的に行う。作付面積、肥料使用強度、硫黄欠乏の普及度といった要因を、保守的な採用シナリオとより積極的な採用シナリオの両方でストレステストする。公的な使用状況の指標が明確でない国については、類似の農学・作付体系からの代替指標を用いてギャップを補い、専門家による検証を経て調整する。
データ検証・更新サイクル
当社の推定値は、独立した需要指標、貿易・生産動向、専門家の意見を組み合わせた三角測量によって検証されており、単一のデータ系列のみに依拠して最終数値が決定されることはない。異常値は、地域別、製品形態別、および推定ヘクタール当たり支出額別のばらつき確認によって特定され、承認前に精査される。
本レポートは年次で更新され、大規模な生産能力増強、貿易の混乱、硫黄・硫酸塩原料の急激な価格変動などの重大な事象が発生した際には、随時更新が行われる。提供前には、最終的なアナリストによる確認作業が行われ、前提条件の再確認と通貨タイミングの整合が図られ、クライアントは最新の情報を受け取ることができる。
Mordor Intelligenceによる硫黄肥料市場推定値と他の公表推定値との比較
硫黄肥料の公表市場規模は、各発行元が製品の範囲や価格算定基準をわずかに異なる形で設定しているため、しばしば異なる値となり、また基準年の設定の違いも見出しの数値に影響を与える。差異は、需要が作付面積、土壌の硫黄欠乏指標、および硫酸塩と単体硫黄・液体形態の構成比とどのように結び付けられているかによっても生じる。
主に土壌改良材として販売される石膏は、本市場に関するMordor Intelligenceの対象範囲外であり、これは、より広範な土壌改良剤収益を含む推定値と比較して総計を下げる傾向がある。その他の差異は、調査が工場出荷価格を報告しているかチャネル販売価格を報告しているか、硫黄栄養プログラムの採用について積極的な前提を適用しているか、あるいは価格や作付面積の基準値の更新頻度が遅いかによって典型的に生じ、これは原料コストが大きく変動する年には重要な意味を持つ。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.34 B (2026) | |
| 業界調査発行元A | USD 4.80 B (2025) | より早い基準年と緩やかな成長見通しを用いており、硫酸塩グレードおよび特殊硫黄製品の価格帯が当季の価格に更新されていない場合、価値が過小評価される可能性がある。 |
| グローバル発行元B | USD 4.87 B (2025) | 工場出荷価格を報告しており、肥料として計上する範囲と、より広範な土壌改良製品として計上する範囲が異なる場合があり、これにより数量の方向性が似ていても総計が変動する。 |
総合すると、この差異は主に、隣接する土壌改良剤収益の対象範囲の含め方、バリューチェーン内で選択される価格算定地点、および算定の基準となる年によって説明される。作付面積主導の需要指標に市場を結び付け、さらに貿易・サプライヤー指標との相互確認を行うことで、当社は地域を問わず再現可能で整合性の取りやすい推定値を維持している。


レポートで回答される主要な質問
硫黄肥料市場の現在の価値はいくらですか?
硫黄肥料市場は2026年にUSD 53.4億に達しました。
どの地域が世界需要をリードしていますか?
アジア太平洋は、中国とインドの集約農業を背景に、販売量の36.55%で最大のシェアを保持しています。
元素硫黄製品が硫酸塩よりも速く成長しているのはなぜですか?
元素硫黄は高い栄養素濃度、単位当たりの低い輸送コスト、精密農業に適した緩効性特性を提供しています。
精製所の操業は硫黄肥料の供給にどのような影響を与えますか?
精製所は元素硫黄の60%以上を回収しています。原油処理量やマージンの変化は肥料原料の入手可能性に直接影響します。
硫黄肥料の使用を再形成している技術トレンドは何ですか?
緩効性コーティングとAI誘導精密プラットフォームが栄養素効率を向上させ、環境損失を低減しています。
サプライヤー基盤はどの程度集中していますか?
上位5社が世界量の51%を占めており、地域およびニッチ競合他社の余地がある中程度の集中度を反映しています。
最終更新日:



