
無菌チューブ溶着機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
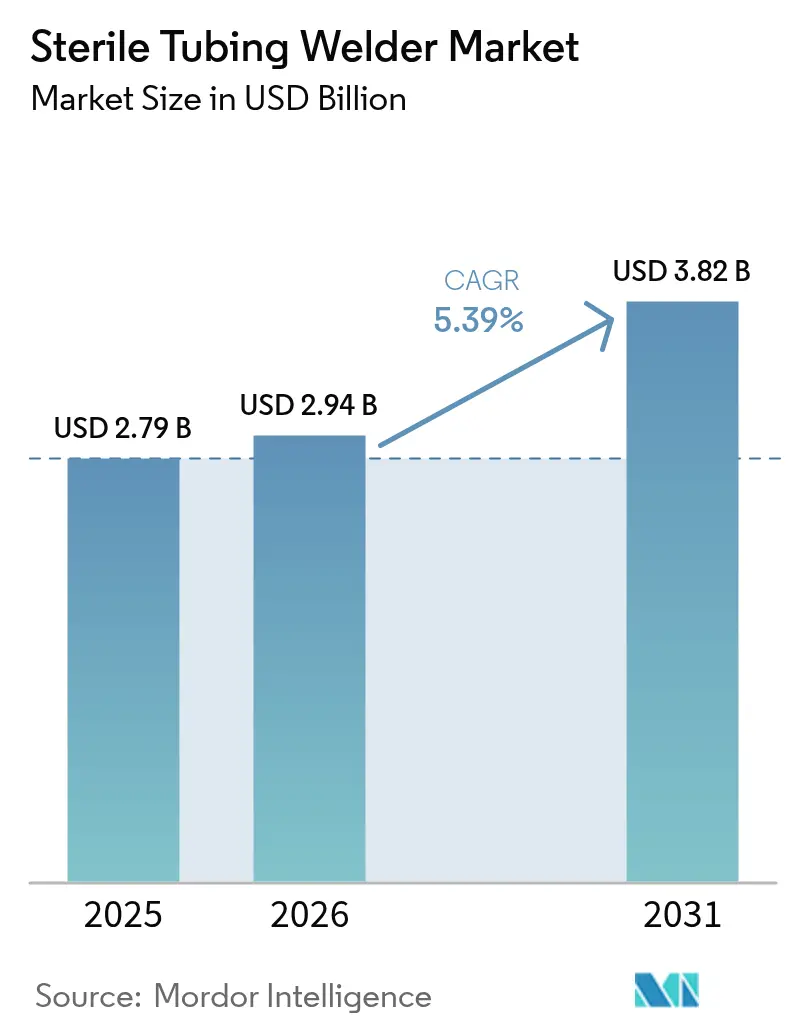
| 市場規模 (2026) | 2.94 十億米ドル |
| 市場規模 (2031) | 3.82 十億米ドル |
| Growth Rate (2026 - 2031) | 5.39 % |
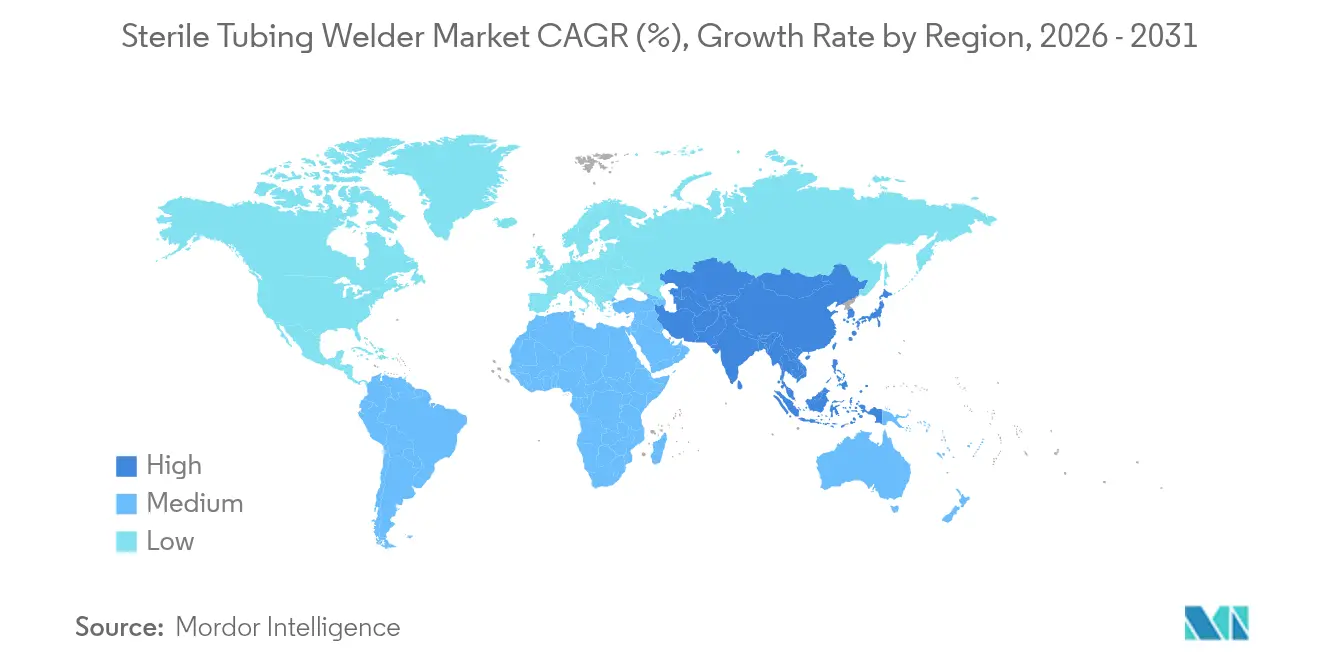
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
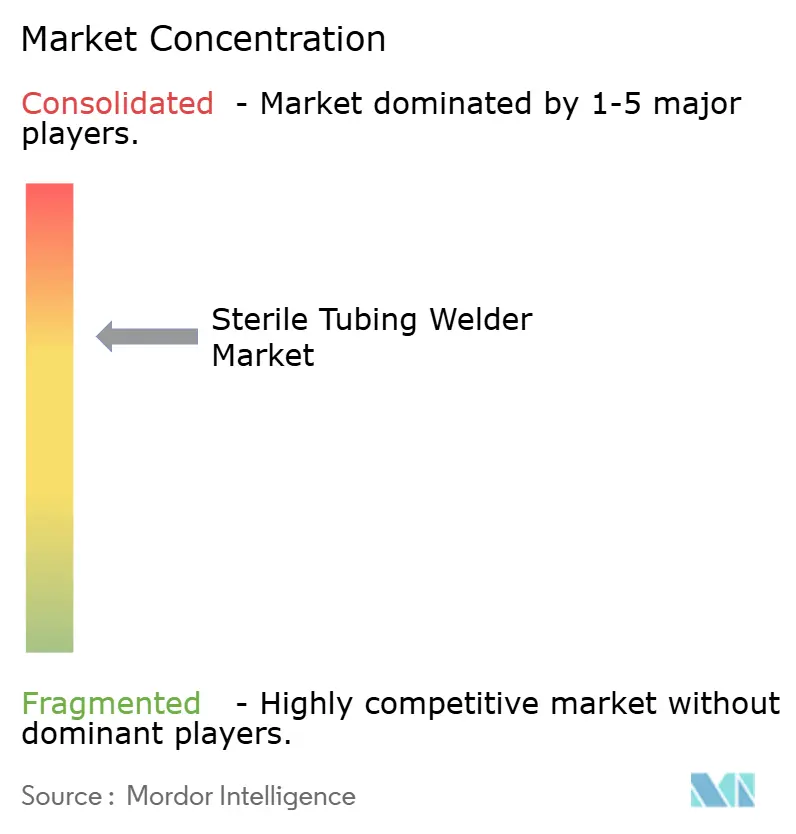
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無菌チューブ溶着機市場分析
無菌チューブ溶着機市場規模は、2025年の27億9,000万米ドルから2026年には29億4,000万米ドルに成長し、2026年〜2031年のCAGR 5.39%で2031年までに38億2,000万米ドルに達すると予測されています。この実績は、無菌チューブ溶着機市場を現代のバイオプロセシングにおける重要な柱として位置づけており、医薬品のシングルユースシステムへの移行、バイオロジクスの急速な規模拡大、ならびにFDAおよび欧州委員会が発令するコンタミネーション管理規制の強化が追い風となっています。無菌チューブ溶着機市場はまた、熱可塑性エラストマー(TPE)チューブの優位性、自動溶着プラットフォームへの継続的な需要、および高スループットの閉鎖系操作を必要とする血液成分処理センターからの需要増加によっても恩恵を受けています。改訂EU GMP附属書1に基づく規制上の勢いにより、多くの現場で自動溶着はオプションから必須へと転換されており、さらに先端治療の製造—特に細胞・遺伝子治療—がバッチごとに新たな無菌接続量を生み出し、無菌チューブ溶着機市場の機会を拡大しています。
主要レポートの要点
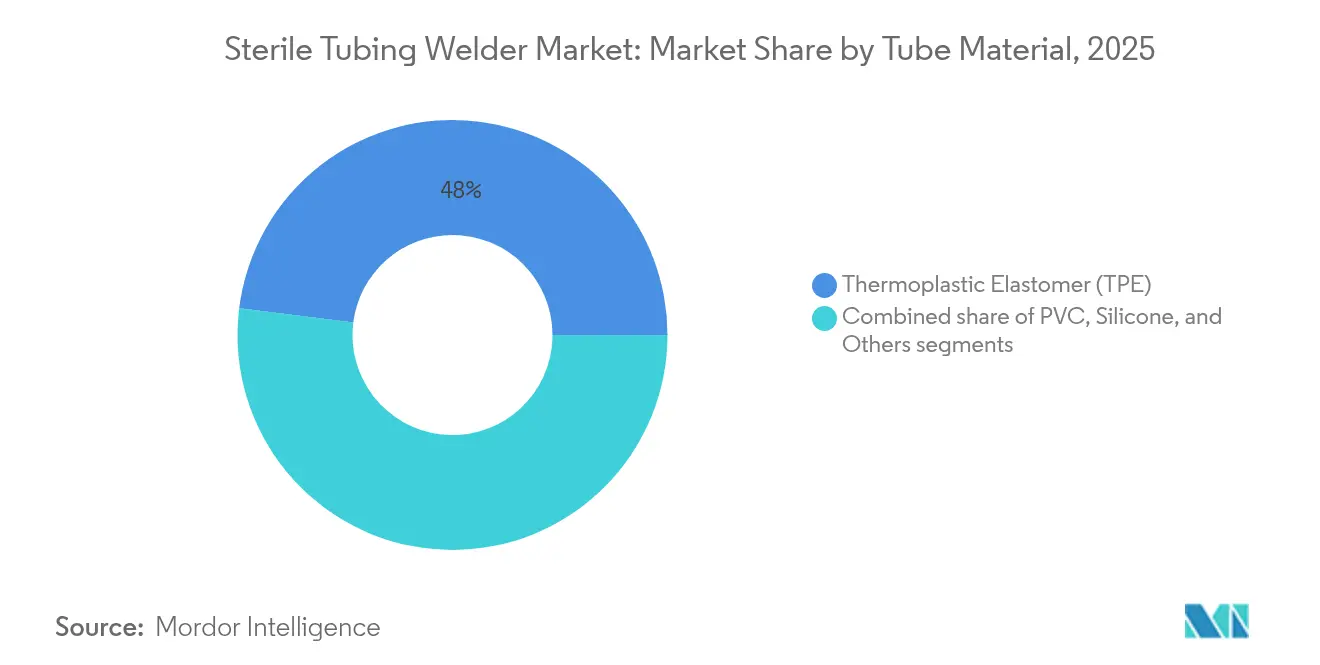
- チューブ素材別では、TPEが2025年の無菌チューブ溶着機市場シェアの48.02%を占め、PVCの代替品はTPEが2031年まで5.55%のCAGRで拡大する中で後塵を拝する見込みです。
- モード別では、自動システムが2025年に売上シェアの62.10%をリードし、同セグメントは2031年まで5.51%のCAGRを記録すると予測されています。
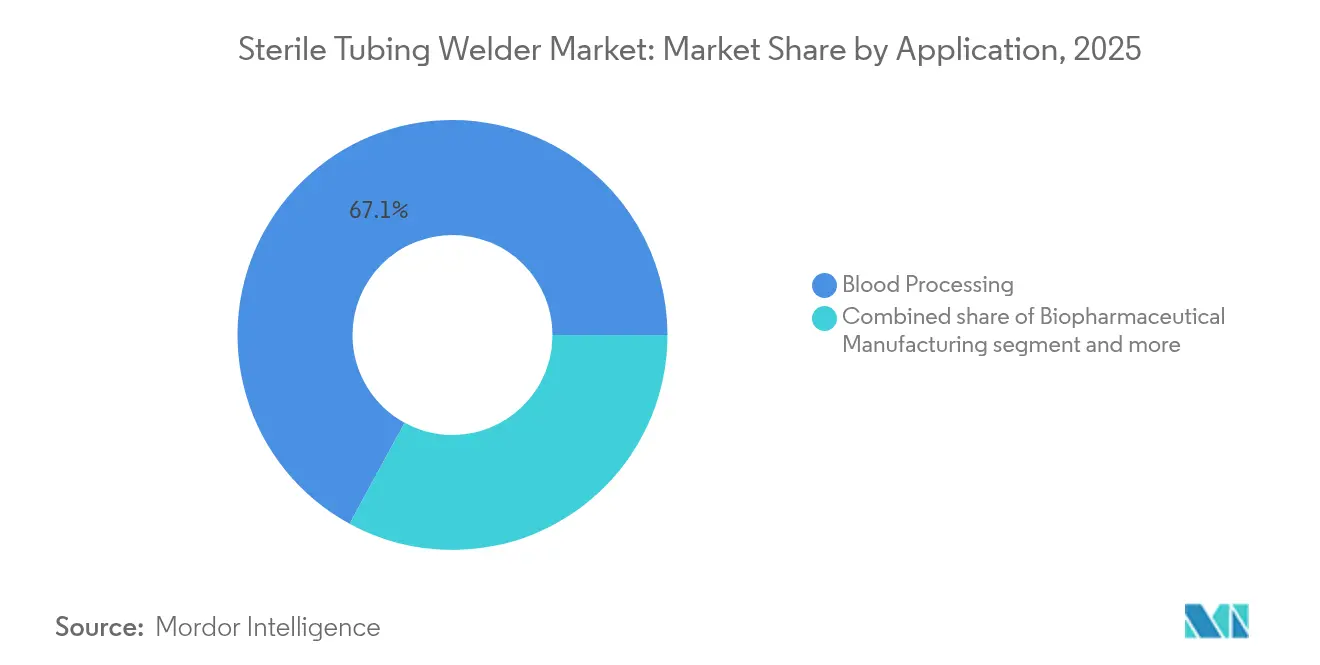
- 用途別では、血液処理が2025年の無菌チューブ溶着機市場規模の67.05%を占め、バイオ医薬品製造は2026年から2031年にかけて5.95%のCAGRで加速すると予測されています。
- エンドユーザー別では、病院が2025年の無菱チューブ溶着機市場の52.25%シェアを占め、医薬品受託開発製造機関(CDMO)が2031年まで最速の5.82%CAGRを記録すると見込まれています。
- 地域別では、北米が2025年の世界売上の38.12%を占め、アジア太平洋が2031年まで最速の6.07%CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
無菌チューブ溶着機市場のドライバー影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| シングルユースバイオプロセシングの採用拡大 | +1.8% | 北米と欧州がリード | 中期(2〜4年) |
| バイオロジクス・細胞遺伝子治療パイプラインの拡大 | +1.5% | 北米とEU、アジア太平洋で増加 | 長期(4年以上) |
| 世界的な血液・血漿採取量の増加 | +1.2% | アジア太平洋加速とともに世界規模 | 長期(4年以上) |
| より厳格なcGMP無菌性規制 | +0.9% | グローバル | 短期(2年以内) |
| 非集中型ポイント・オブ・ケア製造への推進 | +0.7% | 北米でパイロットプログラム;EU探索中 | 中期(2〜4年) |
| バリデーションコストを低減するマルチユース無菌コネクタ | +0.5% | コスト重視市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
シングルユースバイオプロセシングの採用拡大
Sartorius社によると、シングルユースアセンブリはすでに年間120万件以上の無菌接続を支えています。バッチ間の交差汚染を排除することで施設の設備投資を最大40%削減でき、大規模な商業プラントがレガシーステンレス鋼下流ラインと並行してディスポーザブルを統合するよう促しています。現在、ASME BPEコードに準拠したより堅牢なコネクタがこれらのシステムの基盤となっており、完全性に関する監査担当者の懸念を解消しています。規制当局がEU GMP附属書1内でディスポーザブルを承認したことで、プラントマネージャーは軟質チューブの在庫を拡大し、TPE、シリコーン、および多層フィルムを迅速な切り替えで扱える溶着機を求めています。このダイナミクスが無菌チューブ溶着機市場に持続的な成長経路を確保する一方、残存するコンタミネーションギャップを解消するための自動化投資を強化しています。
バイオロジクス・細胞遺伝子治療パイプラインの拡大
細胞・遺伝子治療バッチは、従来の低分子プロセシングに比べて最大10倍の無菌接続を必要とし、この現実が現在、無菌チューブ溶着機市場全体の設備予算を形成しています。シンガポールのmRNAがんワクチンへの投資、および韓国の国産mRNAプラットフォームへの19億2,000万米ドルの配分は、先進モダリティ向け能力に対する地域的な需要を裏付けています。MITのInSCyTシステムのような携帯型・モジュール式の工場は、分散型生産が1シフトあたり数百件の接続を検証できるコンパクトな溶着機を必要としていることを示しています。規制当局が非集中型製造に関するガイダンスを策定するにあたり、小型デバイスでの無菌性を確保できるサプライヤーがシェアを獲得するでしょう。新規ベクターおよびパーソナライズ免疫療法における継続的な活動が高い接続量を維持し、無菌チューブ溶着機市場を高スループット・自動校正機器へと向かわせています。
世界的な血液・血漿採取量の増加
世界的な血漿分画ブームにより、血液センターは無菌チューブ溶着機市場の最上位に位置し続けています。血液処理機器に対するFDAの最近の承認[1]米国食品医薬品局、「2025年生物医学機器申請承認」、fda.govは、閉ループ設計に対する機器メーカーのコミットメントを確認するものです。インドからインドネシアに至る新興国は献血インフラを拡張しており、新しい採取ラインはそれぞれ、バッグ移送時にグレードAの完全性を維持するために複数の溶着機を必要とするのが通例です。さらに、GEAのハイコンのような高度な清澄化モジュールがインライン溶着と連携し、完全自動化された血漿処理スイートを形成しています。センターごとのスループットが拡大するにつれ、溶着接合部はコンタミネーション管理のゴールドスタンダードであり続け、このリスクの高いセグメントにおいてコネクタの代替品に対する市場シェアを守っています。
より厳格なcGMP無菌性規制
EU GMP附属書1の改訂[2]保健・食品安全総局、「ユードラレックス—第4巻、EU GMP附属書1(2022年)」、health.ec.europa.euにより、製造業者はコンタミネーション管理戦略の下ですべての無菌接続を文書化し、溶着がどのように、どこで実施されたかを証明することが義務付けられています。並行して、FDAはプロアクティブなリスク低減を強調しており、プラントは電子バッチ記録機能を備えたプログラム可能な溶着機への更新を義務付けられています。これらの義務は設備投資計画を自動化へと方向転換させ、老朽化した手動ユニットの活発な更新需要を喚起しています。サプライヤーは電子署名のキャプチャ、温度ペアリング、圧力減衰テストを組み込んだ溶着機で対応しており、これらの機能は監査を簡素化し、バッチリリースを迅速化します。無菌チューブ溶着機市場は、コンプライアンスのタイムラインが直接購買期限に転換されるため、規制サイクルと連動して動いています。
無菌チューブ溶着機市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 自動溶着機の高い資本・バリデーションコスト | -1.1% | 新興市場、中小製造業者 | 長期(4年以上) |
| 無菌コネクタ代替品の入手可能性 | -0.8% | グローバル | 中期(2〜4年) |
| 熟練オペレータの不足・トレーニングギャップ | -0.6% | グローバル、アジア太平洋で顕著 | 短期(2年以内) |
| TPEグレードのサプライチェーンの不安定性 | -0.4% | グローバルサプライチェーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動溶着機の高い資本・バリデーションコスト
完全に認定された溶着スキッドは100,000米ドルを超える場合があり、さらにバリデーション労務費として30〜50%が追加発生します。ラテンアメリカおよび東南アジアの中小CDMOは、溶着機がすでに設置されているアウトソースのバッチ準備を優先し、購入を先送りすることが多く見られます。無菌チューブ溶着機市場は、新興地域において長期化した販売サイクルを経験しています。ベンダーは複数年にわたって支払いを分散させるエクイップメント・アズ・ア・サービス(設備のサービス化)契約をパイロット展開しており、コンサルタント費用を抑制するためにデジタルIQ/OQテンプレートとバンドルした事前バリデート済み「スマート溶着機」を提供するベンダーもあります。
無菌コネクタ代替品の入手可能性
ジェンダーレスかつマルチユースのフィッティングは、認定工程を削減し、コスト重視のラボで支持を集めています。例えば、CPCのAseptiQuik G DCは、1回の無菌操作で接続と切断を組み合わせ、溶着に伴う溶融プロセスを排除します。バッチサイズが少ない研究機関はこれらのコネクタを採用して設備投資を回避し、無菌チューブ溶着機の市場シェアを侵食しています。しかしながら、最前線のワクチンや血漿ユニットは、溶融界面が優れたバリア完全性を提供するため依然として溶着技術を好んでおり、代替は全面的ではなく段階的なものにとどまっています。この競争関係はいずれにせよ、溶着機メーカーにサイクルタイムの短縮とエントリーレベルモデルの投入を迫っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
無菌チューブ溶着機市場セグメント分析
チューブ素材別:
TPEの優位性がイノベーションを牽引TPEチューブは2025年の無菱チューブ溶着機市場シェアの48.02%を占め、5.55%のCAGRで拡大しており、低抽出性・ガンマ線照射対応素材に対する医薬品業界の好みを反映しています。このリーダーシップは、TPEの溶融温度に特化して構成された溶着機に大量需要を確保し、TPEラインのみから生まれる無菌チューブ溶着機市場規模を拡大させています。PVCはコスト重視の血液センターでの需要が継続しており、シリコーンは高温や溶剤が求められる狭い用途で用いられています。
Teknor Apexのような製造業者は、溶着中に光学検査を可能にする透明な超低スポレーショングレードを投入しています。KRAIBURGのPFASフリーの進展は、化学物質規制の強化を見据えたサプライの将来性を確保し、設備投資予算に対するTPEの牽引力を強化しています。一方、不可抗力事案によりエンドユーザーは連続性を確保するために複数のTPEブランドの認定を急いでおり、各化合物に固有の加熱プロファイルを保存する溶着機ファームウェアの更新を促しています。
注記: すべての個別セグメントシェアはレポートご購入後にご提供します


モード別:
自動化が採用を加速自動ユニットは2025年の無菌チューブ溶着機市場規模の62.10%を占め、最高の5.51%CAGRを示しており、人的接触を排除し溶着品質を標準化することで二重のリードを獲得しています。バッチ記録統合はリアルタイムリリース基準を支持し、EUの査察において特に重視される要素です。このコンプライアンス上の優位性により、自動プラットフォームはすべての新規商業バイオリアクタースイートの基準仕様となっており、手動ユニットに対する無菌チューブ溶着機市場規模の優位性を確固たるものにしています。
第一世代のベンチ溶着機は専門家によるセットアップを必要としましたが、現代のモデルはバーコード駆動のチューブIDによって自己校正を行い、トレーニング時間を短縮します。インラインセンサーが溶着圧力と温度を測定し、製造実行システムにデータを送信して予防保全をトリガーします。手動機器はR&Dの現場で柔軟性が重要な場面に留まりますが、自動機器の価格低下に伴い価格面のみで競争しています。
用途別:
血液処理がリード、バイオ医薬品が加速血液処理は、血漿の安全性のために溶融シームの完全性に依存する高容量献血センターにより、2025年の無菌チューブ溶着機市場シェアの67.05%を生み出しました。しかし、モノクローナル抗体、ウイルスベクター、mRNAの拡大に伴い、バイオ医薬品の製造は最速の5.95%CAGRとなる見込みです。2,000 Lのシングルユースリアクターごとに、バイオ製造業者は数百回の無菌切断・接合を実施し、バッチごとの溶着機サイクル数を増加させています。
Aurora Xi血漿アフェレーシスの認可は、血液センターにおける自動化された無菌処理を規制上の要件として改めて強調しました。一方、Samsung Biologicsの784,000 Lプロジェクトのようなバイオ医薬品の拡張は、インダストリー4.0接続性を備えた溶着機の大口注文を生み出し、アナリティクスモジュールに関連するソフトウェア収益源を事実上2倍にしています。
注記: すべての個別セグメントシェアはレポートご購入後にご提供します
エンドユーザー別:
病院が優位、CDMOが成長を牽引ほとんどの国内血液プログラムが臨床ネットワーク内で運営されているため、病院は2025年の無菌チューブ溶着機市場規模の52.25%シェアを維持しました。しかし、医薬品スポンサーが先端治療の製造を専門工場にアウトソーシングするにつれ、CDMOは5.82%のCAGRを記録するでしょう。アウトソーシングモデルにより、小規模なバイオテック企業は自社クリーンルームを建設せずに試験に参入できるようになり、それによって溶着機需要を受託拠点に集中させています。
Wuxi Biologicsがマサチューセッツ州ウスターの拠点を2025年までに24,000 Lから36,000 Lに拡張するという決定は、CDMOが機器ベンダーに及ぼす磁石効果を示しています。CDMOの大口購買力は溶着機の設計ロードマップに影響を与え、マルチクライアントの入れ替えをサポートするモジュラーアセンブリを推進しています。一方、病院は耐久性と、ローテーションするスタッフが使いやすいシンプルなユーザーインターフェースを重視しています。
地域分析
北米無菌チューブ溶着機市場
北米は2025年の無菌チューブ溶着機市場収益の38.12%を占め、密集したバイオファーマコリドー、シングルユース技術の歴史的な普及、および高度な汚染管理を評価する規制文化によって牽引されています。Thermo Fisher Scientificの20億米ドルにわたる複数年の設備投資は地域の受注残を拡大し、DanaherによるCytiva-Pallの統合はバリデーションを加速するサービス基盤を広げています。ボストンおよびサンディエゴのベンダートレーニングアカデミーもオペレーター不足を緩和し、導入済みフリート全体の稼働率を維持しています。
アジア太平洋無菌チューブ溶着機市場
アジア太平洋地域は2031年までのCAGR 6.07%で最も成長の速い地域です。中国の41.7億米ドルのバイオ製造インセンティブ、Samsung Biologicsの784,000リットル規模の増設、およびシンガポールのmRNAプログラムが記録的な設備輸入を促進しています。各国政府もGMPライセンス取得を合理化し、自動溶着導入の歴史的な障壁一つを取り除いています。スキルギャップは依然として深刻ですが、サプライヤーは上海、ソウル、ハイデラバードにアフターセールスハブを現地化し、オンサイトバリデーションを提供しています。
EMEAおよびラテンアメリカ無菌チューブ溶着機市場
欧州は厳格な無菌規制のもとで安定した拡大を維持しています。附属書1の改訂により、既存施設はグレードAクリーンルームへの溶着機の後付けが義務付けられ、更新需要が増加しています。また、フランスおよびイギリスにおける積極的な細胞療法パイプラインの恩恵を受け、多数の小規模臨床スケールユニットが生まれ、全体的な数量を押し上げています。新興地域—ラテンアメリカ、中東、アフリカ—では、公共血液バンクのアップグレードおよび新たなワクチン充填・仕上げラインから市場の勢いが生まれていますが、資金調達サイクルがプロジェクトのタイムラインを延ばしています。

規制環境
臨床血液処理ワークフローで使用される滅菌チューブ溶着装置は、主要市場において医療機器規制の対象であり、米国FDAの機器分類・登録の枠組みがこうした機器(血液・血漿移送セットに一般的に整合する製品を含む)を管轄している。血液センターの規制環境向けに溶着装置を供給するメーカーは通常、ISO 13485:2016に基づく品質マネジメントシステムのもとで事業を行い、文書化されたバリデーションおよびベリフィケーション活動を通じて、滅菌性の保証と溶着の完全性を証明する必要がある。
生物医薬品製造の用途では、コンプライアンスの重点は汚染管理文書化とデータインテグリティへと移り、特に電子バッチ記録が求められる場合にはその傾向が強まる。EU GMPアネックス1(2022年発行の改訂版)は、汚染管理戦略の中で検証済みの無菌接続に対する期待水準を高めている。米国では、電子記録および電子署名に関する21 CFR Part 11の要件が、溶着装置のソフトウェア、監査証跡、ユーザーアクセス制御に影響を及ぼしている。世界市場へのアクセスには加えて、医療用電気機器に関する基本的な電気安全性およびEMC規格(IEC 60601-1およびIEC 60601-1-2)への適合、並びに、機器のラベリングおよび使用目的に適用される場合にはEN 556-2:2024などの滅菌区分要件への適合が一般的に求められる。
バリューチェーン分析
滅菌チューブ溶着装置のバリューチェーンは、上流の原材料・部品から始まり、特にライフサイエンス用途のグレードの熱可塑性チューブ(TPEおよびPVC)と、精密な電気機械式サブアセンブリ(発熱体、位置合わせ・クランプ機構、動作制御、クリーンルーム対応筐体)が含まれる。消耗品・アクセサリーは多くの導入基盤において継続的な投入資材であり、切断部品や発熱ウェーハ・ブレードキット、さらにGMPバリデーションパッケージや継続的な予防保全を支える校正・検証ツールが含まれる。
ミッドストリームでは、OEMがハードウェアを、レシピ管理やトレーサビリティ機能を含むことが増えている制御ソフトウェアと統合し、その後、完成品ユニットを大手バイオ医薬品企業や血液センターネットワークへの直接販売、または病院、学術研究室、新興市場の購買者向けにディストリビューターやインテグレーターを通じて流通させる。ダウンストリームの価値は、据付適格性評価/運転適格性評価文書、オペレーター教育、定期検証のためのフィールドサービスといったサービスおよびコンプライアンス支援によって形成され、これは高スループットの血液処理やマルチクライアントCDMO環境において特に重要である。チェーン全体における差別化は、自動化と消耗品依存の低減へと移行しており、一部の構成ではウェーハレス方式やRFID対応追跡が採用され、バイオ医薬品事業では工場のデジタルシステムとの接続性も進んでいる。
競合状況
無菌チューブ溶着機市場は適度に統合されており、上位5社が合わせて推定55〜60%のシェアを占めています。DanaherによるPall-Cytivaへの75億米ドルの統合は、上流のディスポーザブルと下流のろ過を束ねた戦略的バンドリングの好例であり、クライアントにシングルソース調達を提供しています。Thermo Fisherが提案するSolventumの精製・ろ過資産への41億米ドルの買収は、規模の優位性をさらに激化させています。
技術的な差別化は、自動化レイヤー—AI駆動の溶着パラメータ最適化、オンボードアナリティクス、MQTTコネクティビティ—をめぐって展開されています。小規模なイノベーターは15 kg未満のポータブル溶着機で、ポイント・オブ・ケアの細胞治療スイートを対象に競争しています。CPCのようなコンポーネントサプライヤーは、低スループットの溶着機設置を脅かすコネクタシステムで攻勢をかけ続けていますが、主要溶着機ベンダーは拡張保証とバリデーションキットをバンドルしてロイヤルティを確保しています。リモート校正とGMP監査準備をカバーするサービス契約は現在、ベンダー収益の最大20%を占めており、コンプライアンスの複雑さが付随的な売上を牽引していることを反映しています。
今後を見据えると、統合されたソフトウェアエコシステムが決定的な要因となるでしょう。溶着データを電子バッチ記録に組み込むベンダーは、製造業者のリアルタイムリリースの目標達成を支援します。エラストマーサプライヤー間の統合が機器のトレンドに追随する可能性があり、機械パラメータに事前認定されたチューブ供給を確保するというシナジー効果が、既存プレイヤーの地位をさらに強固にする可能性があります。
無菌チューブ溶着機業界リーダー
Danaher Corporation
Genesis BPS
MGA Technologies
Sartorius AG
Terumo Corporation
- *免責事項:主要選手の並び順不同
本レポートで取り上げた無菌チューブ溶着機市場企業
- Aseptic Group
- Avantor
- ChargePoint Technology
- Colder Products Company (CPC)
- Danaher
- Entegris
- Genesis BPS
- GMPTEC GmbH
- Hangzhou Cobetter Filtration Equipment Co., Ltd
- Meissner Filtration Products
- MGA Technologies
- Parker Hannifin
- PendoTECH
- Repligen
- Saint-Gobain Life Sciences
- Sartorius
- Terumo
- Thermo Fisher Scientific
- Vante Biopharm/Sebra
- Watson-Marlow Fluid Technology

市場機会と将来展望
消耗品廃棄の削減と可動性の向上を目指した製品イノベーションは、バイオプロセッシング施設と多品種の臨床環境の両方において新たな市場空白を生み出している。2026年4月、EnsorcellはINTERPHEX 2026において精密チューブ溶着プラットフォーム「Versaweld」を発売し、シャープス(鋭利物)を排除することを目的とした、タッチスクリーンによるレシピ制御と巻取り式切断リボン設計を備えた、バッテリー駆動の複数サイズ対応システムを打ち出した。このような設計は、クリーンルームにおける操作性、オペレーターワークフローの簡素化、複数のチューブサイズにわたる溶着パラメーターの標準化といった購買者の優先事項に対応するものである。
ハードウェアに加え、メーカーがEU GMPアネックス1に基づくより厳格な汚染管理文書化や21 CFR Part 11に基づく電子記録管理を導入する中で、データとコンプライアンスの統合は具体的な機会となっている。溶着パラメーターをネイティブに取得し、レシピおよびユーザー制御を強制し、監査対応可能な記録を製造実行システムにエクスポートする溶着装置は、自動化システム導入に伴うバリデーション負担への対応を支援する。血液処理が需要の中で最大シェアを占め、生物医薬品製造やCDMOがバッチ当たりの接続密度を高めている中、資格認定テンプレート、サービス契約、ソフトウェアツールチェーンをハードウェアとともにバンドル化するベンダーは、初期の機器販売を超えて顧客シェアを拡大できる。
無菌チューブ溶着機市場における最近の業界動向
- 2026年4月:EnsorcellがINTERPHEX 2026において精密チューブ溶着プラットフォーム「Versaweld」を発売し、シャープス(鋭利物)を排除することを目的としたタッチスクリーンによるレシピ制御とリボン式切断消耗品を備えたバッテリー駆動ユニットを導入した。この発売は、細胞・遺伝子治療施設およびモジュール型シングルユース事業における採用に影響を与える、クリーンルームでの可動性と複数のチューブサイズにわたる標準化された溶着実行を対象としている。
- 2025年2月:Thermo Fisher Scientificは、Solventumの精製・ろ過事業を41億米ドルで買収する契約を発表した。この取引はThermo Fisherのバイオプロセッシングワークフローの幅を強化し、ろ過やディスポーザブルアセンブリと並んで滅菌接続技術が指定される購買バンドルに影響を与える、より統合的なシングルユース・流体管理ポートフォリオを支援するものである。
- 2024年2月:Terumoは、滅菌医療機器の世界的な供給安定性を強化するため、プエルトリコに新たな製造拠点を建設した。地域製造能力の拡大は、規制対象のヘルスケア顧客に対する供給の継続性を支え、滅菌処理ツールキットの調達・バリデーション計画におけるリスクを低減できる。


無菌チューブ溶着機市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、規制対象のライフサイエンスワークフローで使用される適合性のある熱可塑性チューブ間に無菌接続を作り出す滅菌チューブ溶着装置を対象とし、流体の移送および処理の際に汚染管理が求められる用途を含む。
対象範囲の除外事項:本市場は、再生(修理再生)ユニット、非滅菌の産業用チューブ溶着装置、および規制対象の医療・バイオプロセス環境外で使用される汎用プラスチック溶着機器を除外する。
セグメンテーション概要
- チューブ素材別
- 熱可塑性エラストマー(TPE)
- PVC
- シリコーン
- その他
- モード別
- 自動
- 手動
- 用途別
- 血液処理
- バイオ医薬品製造
- 診断ラボ
- その他
- エンドユーザー別
- 病院
- 研究・学術機関
- 受託製造
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、採用がコンプライアンス上の必要性によって左右されることが多いため、滅菌処理に関するガイダンスおよび清潔操作規則から着手した。FDAガイダンスや公開データベース、欧州委員会およびEMAの公表資料、EU GMPアネックス1関連の参照資料など公開資料を検討し、その後OECDの医療統計や世界銀行のマクロ指標から補足的な文脈を確認した。
モデルを購買行動に基づいたものとするため、企業の年次報告書、投資家向け説明資料、製品ブローシャー、信頼性の高い報道も活用し、この機器カテゴリーの典型的な使用事例と購買サイクルを整理した。必要に応じて、企業財務・インテリジェンスへの有料アクセスや特許データベースを活用し、滅菌チューブ溶着装置に関する製品動向や収益への関与を確認した。このデスクリサーチのソース一覧は例示的なものであり、作業の過程では他の公開資料も相互確認のために使用された。
一次インタビューおよび調査
一次調査による議論は、滅菌チューブ溶着装置の販売としてカウントされるものと、隣接する無菌接続方法との区別を検証し、血液センター、バイオプロセス拠点、診断検査室における購買決定のプロセスを確認するために活用された。APAC、EMEA、アメリカ地域のメーカー、ディストリビューター、エンドユーザーへの取材を通じて、地域ごとの更新サイクル、利用パターン、価格設定の前提をモデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | CXO:14% | APAC:48% |
| ミドルティア:47% | 職能/部門リーダー:37% | EMEA:33% |
| 中小プレイヤー:14% | マネージャー:49% | アメリカ:19% |
市場規模算定と予測
市場規模算定は、規制対象のライフサイエンス活動レベルと採用率を用いて滅菌溶着機器の需要プールを再構築し、それを現実的な価格帯を用いて価値に変換するトップダウン方式で構築された。その後、サンプル抽出した平均販売価格の確認、ディストリビューター経路からのフィードバック、サプライヤー側の収益への関与などを含む選択的なボトムアップ的アプローチを通じてモデルの裏付けを行い、初回算定に不自然な点があった場合には総額を調整した。
入力データは、この機器が実際にどのように使用されているかに整合するよう選定され、例えばシングルユース型バイオプロセッシング設備の増加、バイオ医薬品生産のスケールアップ、血液成分処理量、クリーンルーム・汚染管理コンプライアンスの強度、導入済みユニットの更新・修理再生のタイミングなどが含まれる。予測はシナリオ分析を用いて作成され、ベースケースはバイオ医薬品の生産能力増強と検査室拡張に関する専門家の見解に基づいて設定し、その後、採用がより緩やかな場合とより速い場合の両方でストレステストを行った。国以下の詳細データの信頼性が十分でない場合には、インタビューで検証済みの地域レベルの普及率・価格の前提を適用し、公開されている活動指標との整合性を維持することでギャップに対応した。
データ検証と更新サイクル
算出結果は、発表済みのバイオプロセス生産能力の増強、検査室インフラ投資に関する指標、実務者が議論する需要の方向性といった独立した信号と照合し、その後、数量や価格の異常な変動を確認した。変動が明確な要因で説明できない場合には、前提条件を見直し、必要に応じて回答者に再度連絡を取り、変化の内容を確認した。
最終承認の前に、モデルおよび計算は複数段階の内部レビューを経て、地域や期間を通じて論理が一貫していることを確認する。レポートは年次で更新され、需要や価格を変動させる重大な出来事が発生した場合には中間更新も行われる。提供直前には最終確認を実施し、最新の入手可能な公開情報に基づく最新の見解を顧客に提供する。
Mordor Intelligenceの滅菌チューブ溶着装置市場規模と他の公表推定値との比較
滅菌チューブ溶着装置に関する公表市場規模は、同じトピックであるように見えても、各推定が異なる製品範囲、基準年、価格設定ロジックを用いているため、異なる場合がある。差異は、地域ごとの価格設定や通貨換算のタイミングの扱い方、およびモデルの更新頻度によっても生じる。
再生(修理再生)滅菌チューブ溶着装置はMordor Intelligenceの対象範囲外であり、これにより、新品機器と二次市場ユニットおよびサービス的な再構築価値を混在させる推定と比較して、計上される収益が狭くなる。ギャップは、出所が地域別の明確なASPの推移を伴わない出荷ユニット数に主に依拠している場合や、シングルユース型ワークフローの少なさやコンプライアンス主導のアップグレードの遅延を前提とした緩やかな成長経路を用いている場合にも生じる。
ベンチマーク比較
| 出所 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.79 B (2025) | |
| 産業データ発行機関A | USD 2.61 B (2024) | 2024年を基準年とし、ユニット主導の構築とより平坦な価格推移を用いているため、地域ごとのASPの差異や製品構成の変化が十分に反映されない場合、2025年の価値を過小評価する可能性がある。 |
| 貿易調査グループB | USD 2.55 B (2024) | より広範な対象範囲を示す指標が2024年時点のスナップショットとして提示されており、隣接する無菌接続ツールと明確に区別されていないため、機器のみの滅菌チューブ溶着装置という定義から数値が外れる可能性がある。 |
3つの数値間の差異は、主に何を製品としてカウントするか、どの年を基準として扱うか、そして価格をどのように前進させるかによって生じている。入力データを観測可能なライフサイエンス活動と結びつけ、フィールド調査を通じて採用率や価格設定の前提を検証することで、当社の推定値は計画立案のために追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
無菌チューブ溶着機の採用を現在最も急速に促進している規制変化は何ですか?
EU GMP附属書1の改訂と並行したFDAのコンタミネーション管理ガイダンスが、製造業者にすべての無菌接続の自動化を迫り、溶着機をデフォルトのコンプライアンスソリューションにしています。
シングルユースバイオプロセシングラインは、溶着機の設計要件をどのように再形成していますか?
柔軟なディスポーザブルアセンブリは、複数のチューブ化学物質を識別し、迅速なサイクル変更を実行し、パラメータを電子バッチ記録に直接記録できる溶着機を必要としています。
最も高い接続頻度を示す用途はどれで、その理由は何ですか?
細胞・遺伝子治療の製造は、小ロットサイズおよび閉鎖型・患者特異的なワークフローにより、従来のバイオロジクスに比べてバッチごとにはるかに多くの無菌接続を必要としています。
ユーザーが自動溶着機を手動溶着機よりも好むようになっているのはなぜですか?
自動システムはオペレータの介入を削減し、溶着品質を標準化し、監査対応データを生成することで、コンタミネーションリスクと文書作業の両方を低減します。
TPEのサプライ変動性は購買行動にどのような影響を与えていますか?
原材料調達の混乱をヘッジするため、エンドユーザーは複数のTPEグレードを事前認定し、迅速な素材切り替えのためのプログラム可能な加熱プロファイルを持つ溶着機を優先しています。
CDMOは無菱チューブ溶着機エコシステムにおいてどのような戦略的役割を果たしていますか?
医薬品のアウトソーシングにより、ハイエンドの製造が専門ハブに集中し、先進溶着機の大口購入を促進するとともに、バリデーション慣行の業界標準を設定しています。
最終更新日:



