
IVチューブセット・アクセサリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
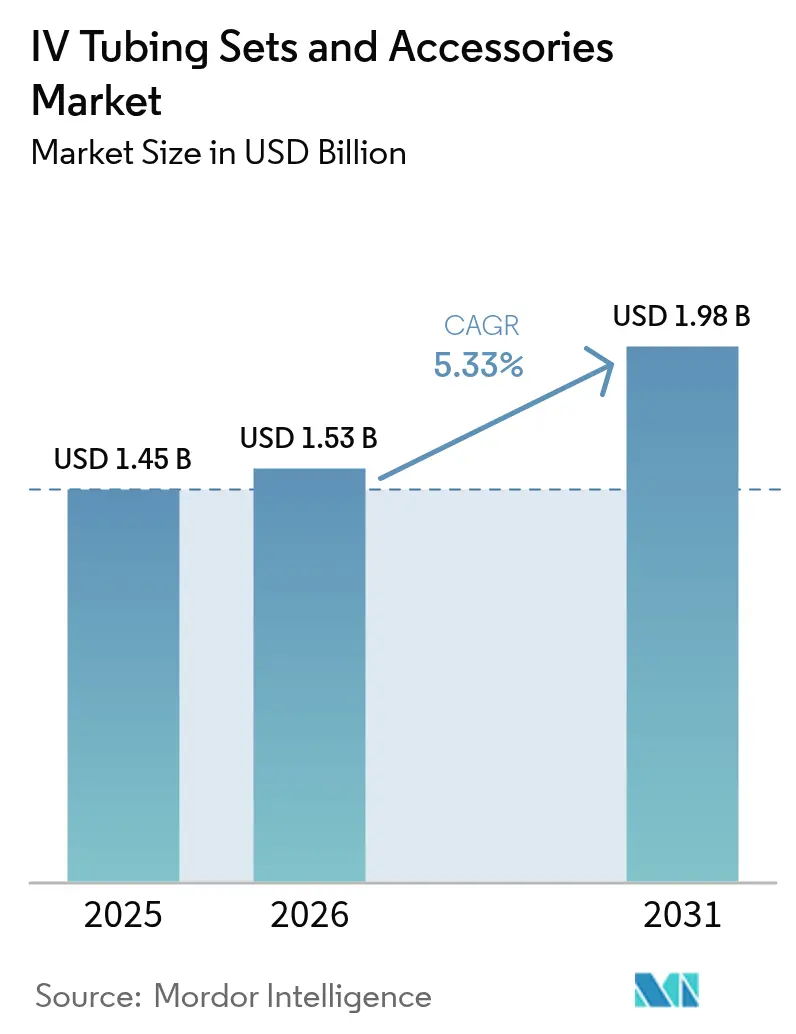
| 市場規模 (2026) | 1.53 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| Growth Rate (2026 - 2031) | 5.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIVチューブセット・アクセサリー市場分析
IVチューブセット・アクセサリー市場規模は2026年に15億3,000万米ドルと推計され、2025年の14億5,000万米ドルから成長し、2031年には19億8,000万米ドルに達する見通しで、2026年~2031年にかけて5.33%のCAGRで成長します。成長の基盤となるのは、点滴療法が入院病棟から外来・在宅ケア環境へ移行することであり、需要が一時的消費から継続的消費へとシフトしています [1]Fresenius SE & Co. KGaA、「Freseniusカンパニープレゼンテーション」、fresenius.com。病院および外来センターは、閉鎖システム安全義務に準拠した統合型チューブおよびコネクターシステムを選好するようになっており、ベッドサイドで各セットを認証するスマートポンプが投薬過誤を低減しています。メーカーは独自チューブ設計による繰り返し消耗品収益を確保する垂直統合戦略からも恩恵を受けています。一方、アジアのメーカーが欧米の規制要件を満たす高品質製品を量産するにつれ、競争圧力も高まっています。
主要レポートポイント
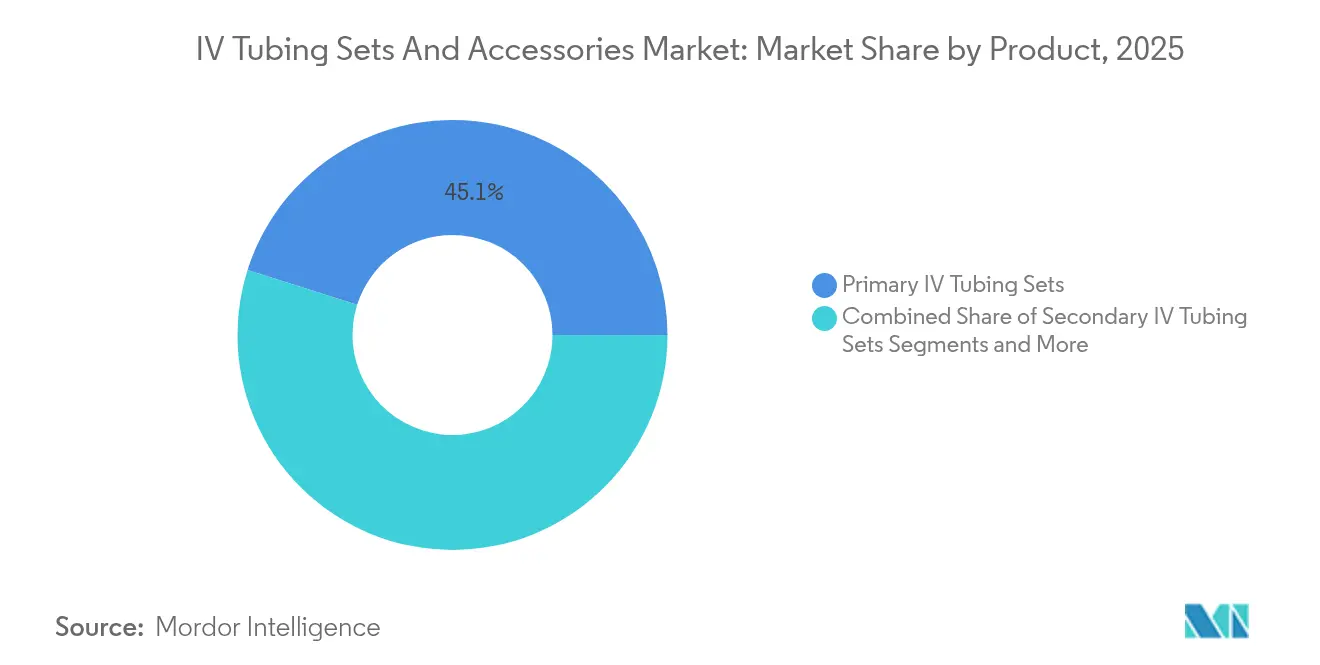
- 製品別では、一次IVチューブセットが2025年に45.12%の収益シェアでトップとなり、二次IVチューブセットは2031年にかけて6.11%のCAGRで拡大する見込みです。
- 用途別では、末梢静脈カテーテル挿入が2025年のIVチューブセット・アクセサリー市場シェアの40.95%を占め、中心静脈カテーテル留置は2031年にかけて6.18%のCAGRで成長する見通しです。
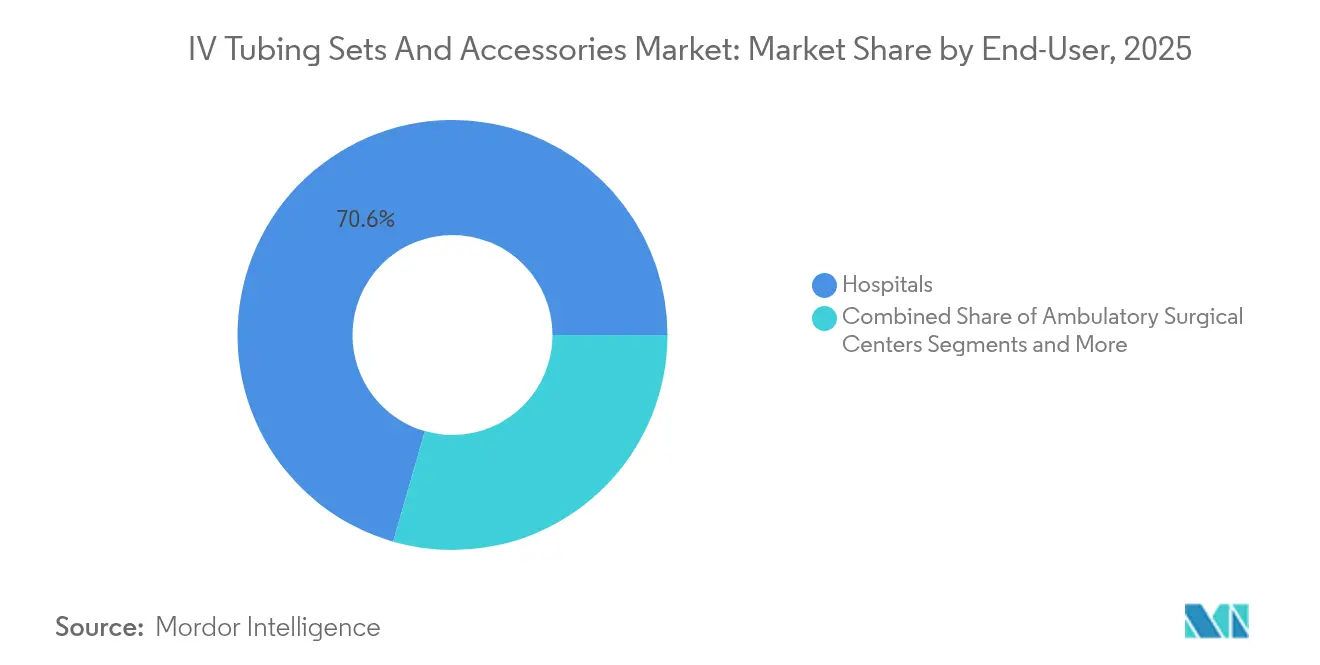
- エンドユーザー別では、病院が2025年のIVチューブセット・アクセサリー市場規模の70.55%を占め、外来手術センターは2026年から2031年にかけて6.32%のCAGRで成長する見込みです。
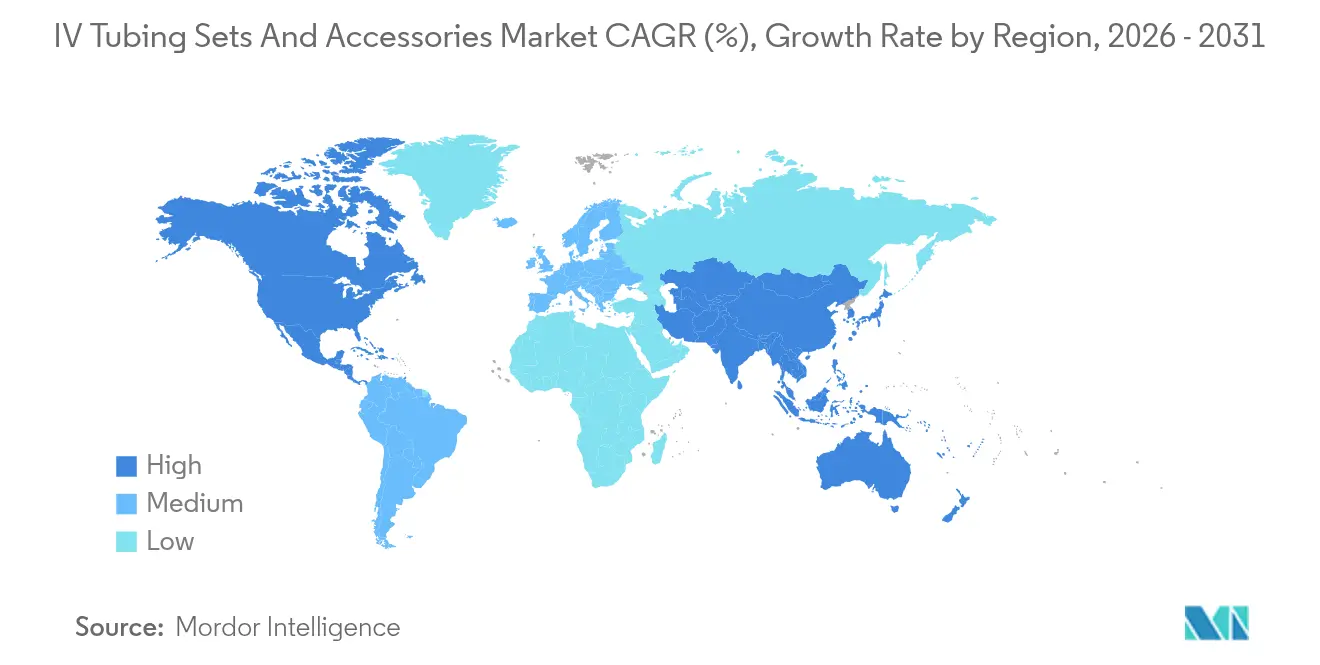
- 地域別では、北米が2025年に41.55%の収益シェアを獲得し、アジア太平洋地域が2026年から2031年にかけて6.27%の最高地域CAGRとなる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のIVチューブセット・アクセサリー市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 在宅点滴療法の急速な成長 | +1.2% | 世界全体、北米・欧州での早期拡大 | 中期(2〜4年) |
| 無針閉鎖型IVシステムへの移行 | +1.0% | 世界全体、北米からアジア太平洋への波及 | 短期(2年以内) |
| 新興経済圏における外科手術件数の増加 | +0.9% | アジア太平洋地域が中心、中東・アフリカへの波及 | 長期(4年以上) |
| 出生率の上昇 | +0.6% | 世界全体、アジア太平洋・中東・アフリカに集中 | 長期(4年以上) |
| 血管アクセス安全性を向上させる政府の取り組み | +0.8% | 北米・EU、アジア太平洋への拡大 | 中期(2〜4年) |
| AIを活用したIV機器の予知保全 | +0.4% | 当初は北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
在宅点滴療法の急速な成長
在宅点滴は、需要を短期入院から長期外来利用へとシフトさせることで、IVチューブセット・アクセサリー市場に変革をもたらしました。医療費支払者が在宅での中心静脈栄養法および化学療法に対して償還するようになり、それには耐久性の高いチューブとユーザーフレンドリーなコネクターが必要とされています。FDAは、継続的な臨床監督のない環境での汚染防止のため、閉鎖経路と無針バルブを重視したガイダンスを公表しています。RFIDタグ付きチューブと連携したスマートポンプがリモートモニタリングを可能にし、流量が処方パラメータから逸脱した際に介護者へ警告を発します。プロバイダーがこれらのシステムを採用するにつれ、クラウド接続ポンプに消耗品をバンドルするメーカーが安定した収益源を確保します。このシフトはまた、入院費用を削減し、再入院ペナルティの低減に焦点を当てた医療システム戦略とも合致します。
無針閉鎖型IVシステムへの移行
無針コネクターは職業的曝露を低減し、病原体が定着しうる侵入ポイントの数を削減します。カリフォルニア州のAB 2300法は、急性期施設において閉鎖システムを義務付けることで広範な採用を促し、多くの州および国がこのモデルを踏襲するようになりました [2]カリフォルニア州議会情報、「議会法案第2300号」、leginfo.legislature.ca.gov。臨床研究によれば、正圧置換でのみ開放されるメカニカルバルブを組み込んだコネクターを使用した場合、カテーテル関連血流感染が減少することが示されています。市場リーダー各社は、適切な消毒を確認する抗菌コーティングと変色インジケーターで対応しています。不十分なスクラビング手技がデバイスの効果を損なうため、トレーニングは引き続き不可欠です。米国の早期採用者がアジア太平洋地域の購買行動に影響を与えており、国際病院評価機構(Joint Commission International)基準にアップグレードする病院は閉鎖システムコンポーネントを含める必要があります。
新興経済圏における外科手術件数の増加
中国、インド、および東南アジア全域のインフラプロジェクトにより、完全なIVエコシステムを必要とする手術室が追加されています。政府は国民皆保険に投資し、成長する中産階級が選択的処置を選ぶようになっています。これらの市場はコスト効率の高い一次セットを好みますが、症例の複雑性が増すにつれて二次セットへと急速にシフトします。複雑な心臓外科および腫瘍外科手術は多腔式中心静脈ラインを必要とし、圧力トランスデューサーなどのプレミアムアクセサリーを中心にIVチューブセット・アクセサリー市場を刺激します。これらの市場に参入するメーカーは関税回避と認証スケジュールを満たすためにサプライを現地化し、公的調達機関との数量契約を確保しています [3]アジア開発銀行、「アジア太平洋地域における医療資金調達」、adb.org。
血管アクセス安全性を向上させる政府の取り組み
2025年に公表されたWHOガイドラインは、閉鎖型点滴経路、コネクター消毒プロトコル、およびスタッフ認定プログラムを求めています。これらの基準を実施する公立病院は、共有労働力プールと参照価格設定を通じて民間施設にも影響を与えます。調達仕様には無針バルブとの互換性が必須要件として記載されるようになり、ベンダーリストを絞り込み、コンプライアンスを競争上の差別化要因として位置付けています。臨床医教育に資金を提供するメーカーは、トレーニングが感染指標に償還を結び付けるバリューベース購買目標と一致するため、優先サプライヤーとしての地位を享受します。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な規制フレームワーク | -0.8% | 世界全体、北米・EUが最も規制が厳しい | 短期(2年以内) |
| 可塑剤・PVCフタル酸エステル禁止 | -0.6% | 北米・EU、世界的に拡大 | 中期(2〜4年) |
| 医療グレード樹脂のサプライチェーンの脆弱性 | -0.7% | 世界全体、北米で深刻 | 短期(2年以内) |
| 流量不正確性に関連するリコールの増加 | -0.4% | 世界全体、北米に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制フレームワーク
FDAおよび欧州医療機器規則(MDR)はいずれも、新しいチューブ素材の承認前に実世界エビデンスを求めており、開発サイクルを長期化させてコンプライアンスコストを引き上げています。欧州での認証機関のボトルネックが小規模イノベーターの市場参入を遅延させています。サイバーセキュリティ条項は、接続されたポンプと通信するチューブにも適用が拡大され、10年前には考えられなかったペネトレーションテストとドキュメンテーション手順が追加されています。これらの規制は専任の規制チームを持つ大手企業に有利に働く一方で、エラー率を低減できる特殊チューブが有望な小児腫瘍学などのニッチセグメントにおけるイノベーションを遅らせています。スタートアップは既存の品質システムを活用するため確立されたOEMとのパートナーシップを模索することが多いですが、利益分配により収益性が損なわれます。
可塑剤およびPVC-フタル酸エステル禁止
米国の複数の州および欧州連合の法規制により、長時間にわたり流体に接触するデバイスへのジエチルヘキシルフタル酸エステル(DEHP)使用が制限されています。メーカーはPVCブレンドを再配合するか、TPUなどの代替ポリマーに切り替える必要があります。再配合により原材料コストが上昇し、新たな生体適合性試験が必要となります。病院は内分泌かく乱への懸念はあるものの、明確な臨床的メリットが示されなければ値上げに抵抗します。長期的には禁止措置がバイオベースプラスチックのイノベーションを促しますが、供給は依然として限られており、移行がIVチューブセット・アクセサリー市場にボラティリティをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:一次セット優位の中で二次セットが成長を牽引
一次IVチューブセットは2025年の収益の45.12%を占め、全ての医療環境における日常的な水分補給および抗生物質投与の手技的基盤を支えています。高い導入実績と標準化されたコネクターがその不可欠性を維持し、IVチューブセット・アクセサリー業界を支える大量購入契約の基盤となっています。しかし、同じ契約に二次チューブが束ねられるケースが増えており、このカテゴリーは主ラインを止めることなく並行点滴を求める多剤併用療法の普及とともに、2031年にかけて6.11%のCAGRで成長すると予測されています。この成長は、各ルーメンを通じた流量を自動調整し、在宅環境においても精密な投与を確保するスマートポンプと相まっています。メーカーは逆流防止バルブや逆止機能を統合することで付加価値を加え、安全性を高めながら適度な価格プレミアムを正当化しています。
患者の体位変換時にラインの再挿入を減らす人間工学的オプションを求めるプロバイダーが増えるにつれ、延長セットとアクセサリーポートフォリオが拡大しています。設備密度が高い集中治療室では、柔軟なルーティングソリューションへの需要が高まっています。輸血用セットおよび化学療法グレードのラインはその他カテゴリーに属し、化学的適合性と遮光素材がプレミアム価格を正当化します。一部のチューブラインにおけるRFIDタグにより、ポンプが各セットを認証し、誤装填インシデントを削減します。デジタルトレーサビリティが標準化されるにつれ、独自コネクターがロックイン効果を強化し、交換サイクルに連動するIVチューブセット・アクセサリー市場規模に影響を与えます。
注記: 個別セグメントのセグメントシェアはレポート購入時にご確認いただけます


用途別:療法の複雑化とともに中心静脈アクセスが急増
末梢カテーテル挿入は2025年に40.95%のシェアを維持し、その普及度とベッドサイドでの看護師主導の留置を反映しています。短期抗生物質および水分補給が需要を安定させています。しかし、中心静脈カテーテル留置が急速に増加しており、末梢の成長を上回り6.18%のCAGRを記録すると予測されています。高浸透圧輸液剤を使用する腫瘍外科・集中治療プロトコルは血管損傷防止のため中心静脈アクセスを優先しており、それに伴い多腔式対応チューブへの需要が引き上げられます。IVチューブセット・アクセサリー市場シェアは、病院が準備時間を削減する手技専用バンドルに一律キットを切り替えることで恩恵を受けます。
PICCライン挿入は短期治療と慢性治療のギャップを埋め、超音波ガイダンスが成功率を向上させるとともに普及が進んでいます。最小プライミング容量と逆流防止バルブを備えた特殊セットが感染リスクを低減し、外来での使用範囲を広げています。その他セグメントには動脈ラインおよび新生児用途が含まれ、耐圧性とマイクロボアの寸法が重要です。柔軟性と高引張強度を兼ね備えたポリウレタン製剤の進歩が血栓症を最小化し、長期留置シナリオでの採用を促しています。新生児集中治療室からの新たなエビデンスは、チューブ素材がカテーテルの化学的性質に一致した場合に合併症率が低下することを示し、統合型ベンダーにクロスセルの機会をもたらしています。
エンドユーザー別:外来手術センターが病院大手を凌ぐ成長
病院は引き続き主要な消費者であり、2025年のIVチューブセット・アクセサリー市場規模の70.55%を占め、幅広い手技構成と高い在庫回転率への需要が背景にあります。中央供給部門は、集中治療、腫瘍科、外科にわたるロジスティクスを簡素化するバルクパッケージと標準化コネクターを好みます。しかし外来手術センター(ASC)は6.32%の予測CAGRで急速にそのギャップを縮めています。ASCは迅速な室回転率と最小限の人員配置比率に依存しており、クイックコネクトポートと視認性の高い自由流防止インジケーターを組み合わせたチューブに投資し、症例あたりのセットアップ時間を削減しています。整形外科関節鏡検査などの一般的な外来手術に合わせた点滴キットのバンドルは、遅延にペナルティを課す償還モデルと合致しています。
在宅ケア環境は依然として規模は小さいものの、高齢化する患者層が在宅での療法を選ぶ中で安定した成長を遂げています。軽量で折れにくいチューブと組み合わせたポータブル弾性ポンプが留置期間を延長し、救急受診を減少させ、医療費支払者の支援を強化しています。その他セグメントには透析センターおよび長期療養施設が含まれ、感染対策基準は病院に準じながらも予算制約がコスト最適化された大容量チューブへの選好を促します。バリューベースケア契約は、実証された耐久性を持つシステムを選択するようプロバイダーに促し、医療エピソード全体でのライン交換コスト削減に貢献します。
注記: 個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
地域分析
北米は2025年に世界収益の41.55%を占め、閉鎖システムコネクターの早期採用、厳格な労働安全衛生局(OSHA)義務、およびポンプ、輸液、ディスポーザブルを含む複数製品バンドル契約によって強化されています。ハリケーンおよびパンデミック関連の貨物混乱がサプライチェーンの弱点を露呈し、米国メーカーは将来の衝撃を緩衝する国内生産能力に約10億米ドルを投資することとなりました。地域の医療費支払者は現在、感染予防アドオンを償還しており、病院が抗菌ポートおよびRFID対応セットにプレミアムを支払うインセンティブとなっています。
アジア太平洋地域は、中国とインドでの外科症例数の増加および公的保険制度の拡充により、2031年にかけて6.27%の最高地域CAGRを記録します。数量ベース調達モデルが標準チューブの大量注文を促す一方、規制当局は安全基準を同時に強化し、二層市場を形成しています。地場企業が価格面でスポット入札を制する一方、多国籍ブランドは感染指標を医療観光の優先指標とする三次病院を獲得しています。アジア太平洋地域政府はスマートポンプのパイロットプロジェクトへの補助金を投入しており、GS1識別子でコード化された対応チューブへの需要を喚起しています。
欧州は第2位のシェアを占め、価格よりも臨床データを重視するエビデンスベース調達ガイドラインが基盤となっています。ブレグジット後の規制分裂がコンプライアンスコストを引き上げ、メーカーはEUと英国への並行申請を維持することを余儀なくされています。ドイツとフランスはプレミアム閉鎖システムを引き続き優先する一方、東欧の病院は成熟度を高めています。中東・アフリカは初期段階の採用に留まっていますが、湾岸協力会議(GCC)の旗艦医療都市への投資がハイバリュー需要の拠点を生み出しています。南米の成長はより安定的で、ブラジルの経済回復とアルゼンチンの通貨安定化が新たな医療機器購入を解放しているものの、輸入関税が価格戦略に影響を与えています。

規制環境
静脈内輸液チューブセットおよびアクセサリーは、主要市場において医療機器として規制されており、これが設計管理、試験、文書化要件を形作っている。米国では、血管内投与セットはFDAクラスII(21 CFR 880.5440)に分類され、510(k)クリアランスの要件が適用される。レビューサイクルの計画は製品更新にとって重要であり、関連する機器グループの510(k)レビュー時間は最近の期間でおよそ184日とされている。2024年2月に発行されたFDA品質マネジメントシステム規則(QMSR)の最終規則は、ライフサイクル管理とサプライヤー管理を強化し、ISO 13485:2016を参照により組み込むことで、製造業者および重要な部品サプライヤーのコンプライアンス負担を増大させている。
欧州では、静脈内輸液チューブセットおよびアクセサリーはEU医療機器規則(MDR 2017/745)の下で管理されており、アクセサリーは親機器と同一の枠組みの中で評価され、市販後調査への対応を備えた上で一般安全性・性能要件(GSPR)への適合を証明する必要がある。技術文書に対する認証機関の期待は進化し続けており、2026年4月に公表されたTeam-NBガイダンスの更新もその一環で、製造業者が審査用の証拠パッケージをどのように構成するかに影響を与えている。地域を問わず、市場アクセスおよび入札資格の確保には国際的な合意標準への準拠が中心的な要素であり続けており、単回使用重力式輸液セットに関するISO 8536-4:2019がその一例である。2025年、韓国はKS P ISO 8536-4-2025によって国内要件を整合させ、アジア太平洋地域の調達プログラムに供給する製造業者向けの国境を越えた標準化を強化した。
バリューチェーン分析
静脈内輸液チューブセットおよびアクセサリーのバリューチェーンは、医療グレードのポリマーおよび添加剤サプライヤー(PVCおよび非PVC配合、可塑剤、着色剤)から始まり、部品・工具メーカー(成形、押出、フィルター、クランプ、コネクター、ニードルレスバルブ、ルアーインターフェース)を経て、組立、包装、滅菌、ラベリングを担う機器メーカーおよび受託製造業者に至る。下流のチャネルには、流通業者、共同購買機構(GPO)、および病院、外来手術センター、在宅輸液提供者などのプロバイダーが含まれる。品質・規制管理はチェーン全体に存在し、入荷樹脂の適格性評価やプロセス検証から、滅菌ロットのリリースおよびトレーサビリティに至るまで、2024年2月のFDA QMSR最終規則以降、コンプライアンスはますますISO 13485ベースの要件に整合しつつある。
大手OEMは、ポンプ、ソフトウェア、専有消耗品を結び付けたバンドル契約に依拠することが多く、これにより需要の安定化と予測精度の向上を図っている。一方、流通業者やGPOは、大量かつ反復的な消費パターンに応じて標準化と可用性を求めている。運用リスクは、樹脂の入手可能性、滅菌能力、物流の継続性に集中しており、外部からの衝撃が不足や代替行動へと連鎖する可能性がある。2024年後半にハリケーン被害を受けて発生した静脈内輸液の供給混乱は、製造拠点の集中およびジャストインタイム在庫のリスクを浮き彫りにし、プロバイダーに使用の制限や選択的手術の削減を促し、それが隣接する消耗品の計画と配分にも影響を与えた。供給の可視性と政策提言を支える業界団体・ネットワークであるAdvaMed、MDMA、AIMED、Medical Device Supply Chain Councilは、エンドツーエンドの透明性、デュアルソーシング、国内生産能力のレジリエンスに関する取り組みを強化している。DEHPおよびPVCに対する原材料規制が拡大するにつれ、上流での再処方および再検証がコストとリードタイムを増大させ、これにより適格な代替ポリマーおよび品質イベントやリコール時の調査サイクルを短縮できる垂直統合型製造の戦略的価値が高まっている。
競合状況
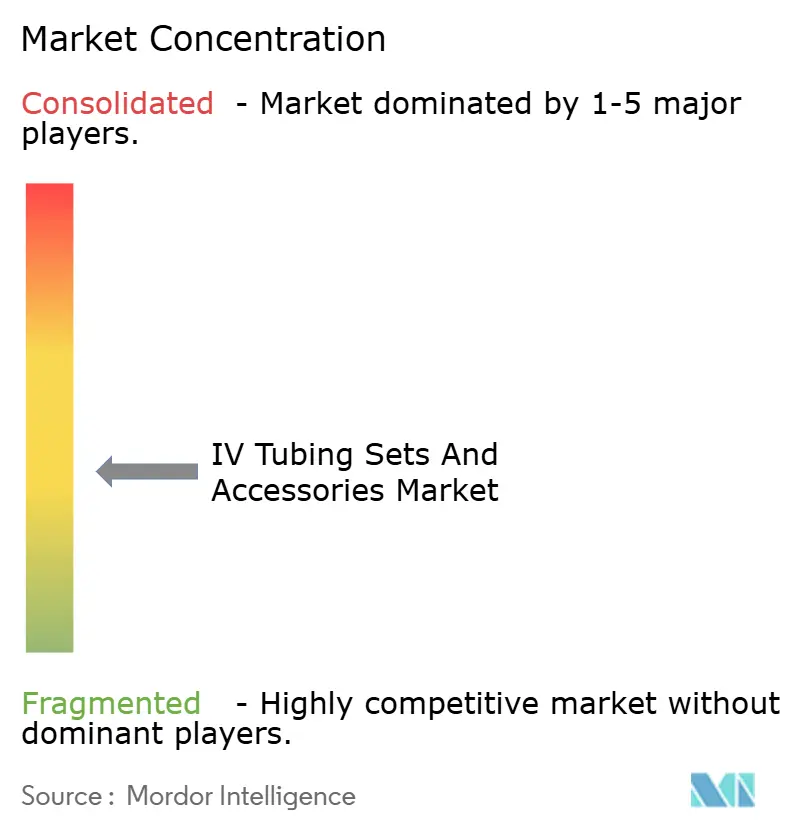
IVチューブセット・アクセサリー市場は中程度の集中度を示しています。各社は消耗品を 点滴ポンプ、ソフトウェアライセンス、およびメンテナンスサービスとバンドルする複数年契約を通じて関係を強固にしています。この戦略により、プロバイダーは独自コネクター形状に縛られ、スイッチングコストが高まります。ICU Medicalによるスミス・メディカル買収の完了により、補完的なポンプおよびチューブポートフォリオが統合され、新たに整合した7,000の顧客アカウントへのクロスセルが可能となりました。
現在の投資はハードウェアと情報工学を統合するデジタル機能に向けられています。Fresenius KabiのIvenixポンプは2024年にFDA認可を取得し、投与ライブラリーにデータを入力するチップベースデータでエンコードされたチューブをサポートし、手動入力エラーを削減しています。このプラットフォームを採用した病院は専用消耗品契約を締結することが多く、メーカーの予測精度を向上させます。TerumoやNiproなどの中堅競合他社は、腫瘍学および血液製剤向けの特殊セットで差別化を図っており、この分野では依然として高いマージンが維持されています。中国参入企業は規模を活かしてアジア太平洋地域のコモディティ入札を獲得していますが、品質システムのギャップにより北米および欧州市場への参入は困難な状況です。
リコールは依然として評判リスクとなります。Baxterの2024年の流量変動に関するチューブ通知は、大規模な統合デリバリーネットワーク(IDN)での一時的な処方リスト変更を引き起こし、実績のある稼働率を持つ競合他社に恩恵をもたらしました。一方、樹脂成形と最終組立を同一拠点に置くサプライヤーは、調査タイムラインを短縮することでリコールへの影響を軽減しています。環境持続可能性に関する規制圧力が、柔軟性を損なわないフタル酸エステルフリー素材の開発に向けたバリューチェーン全体の協力を促進しています。
IVチューブセット・アクセサリー業界リーダー
B. Braun Medical Inc.
Zyno Medical LLC
Nipro
Polymedicure
Baxter International
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な機会の一つは、チューブセットおよびアクセサリーを、病院、外来施設、在宅輸液における感染予防およびクローズドシステム購買義務に整合させることである。これらの現場では、ニードルレスコネクターとの互換性やトレーサビリティ機能が調達仕様にますます反映されている。2025年2月に更新されたWHOの血流感染予防ガイダンスは、クローズド輸液経路とコネクター消毒プロトコルを強化し、汚染リスクを低減し病床でのワークフローを標準化する統合システムへの需要を支えている。
もう一つの目に見えるホワイトスペースは、州レベルの規制強化と広範なPVCフタル酸エステル問題への注視によって推進される、DEHPを含有する材料からの転換である。これにより、代替ポリマーの適格性評価が加速し、ISO 8536-4に整合した検証済みの非DEHPポートフォリオと試験能力を持つベンダーへのサプライヤー選定が強まっている。供給のレジリエンスと地域の製造拠点も、短期的な投資および調達判断を形作っている。北米では、複数の大規模な取り組みから、プロバイダーおよび製造業者が2024年の不足状況を受けて国内での供給確保を優先していることがわかる。B. Braunは年間3,000万セット超の輸液セットの生産能力を追加したと報告し(2024年10月)、BDはユタ州の工場での輸液ライン製造拡大に向けて2025年に3,000万米ドルの投資計画を発表し、Otsuka ICU Medicalは2026年7月に、テキサス州オースティンに新たに50万平方フィートの施設を建設し、既存の70万平方フィートの拠点を改修するために5億米ドルを投資すると発表し、非DEHP輸液ソリューションの製造を支援する計画を示した。これらの拡張は、拡大した生産ラインへの適格化、より厳格な品質システム要件への対応、デュアルソース化・トレーサビリティ確保・クローズドシステム対応の製品ファミリーによる大規模IDNおよびGPO契約の支援が可能なチューブおよびアクセサリーサプライヤーにとっての余地を生み出している。
最近の業界動向
- 2026年7月:Otsuka ICU Medicalは、テキサス州オースティンに新たに50万平方フィートの製造施設を建設し、既存の70万平方フィートの拠点を改修するために5億米ドル超の投資を発表した。これは非DEHP輸液ソリューションの製造を支援するものである。この生産能力の追加と近代化プログラムは、北米の供給レジリエンスを強化し、互換性のある投与セット、チューブ、アクセサリーの需要を引き出す輸液療法インフラの導入基盤を拡大する。
- 2026年3月:Baxterは、IV Verify Line Labeling Systemを発売した。これはVigilant Softwareとの独占的な販売契約を通じて提供される、自動化されたベッドサイドラベリングソリューションである。このプラットフォームは、エラー削減の取り組みを進める病院を支援し、消耗品とラベリング工程が整合した統合輸液エコシステムへの購買判断に影響を与える可能性がある。
- 2024年10月:B. Braunでの生産増強により、輸液セットの年間生産能力が3,000万個超増加した。これは米国での輸液供給混乱への対応を含む、より広範な取り組みの一環である。この能力拡大は、チューブセットおよび関連アクセサリーを含む大量輸液消耗品における国内製造規模および事業継続計画の戦略的重要性を裏付けるものとなった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、さまざまな医療現場において患者に輸液、薬剤、栄養を提供するために使用される静脈内輸液チューブセットおよび関連アクセサリーから生じる収益を対象とする。市場規模には、輸液容器と患者インターフェースの間に位置する、一般的に使用されるセットおよび付属品が含まれる。
対象範囲外:輸液ポンプおよびモニター、静脈カテーテルおよび針、単体の静脈内輸液または薬剤は、市場価値から除外する。
セグメンテーション概要
- 製品別
- 一次IVチューブセット
- 二次IVチューブセット
- 延長IVチューブセット
- IVチューブアクセサリー
- その他
- 用途別
- 中心静脈カテーテル留置
- 末梢静脈カテーテル挿入
- PICCライン挿入
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 在宅ケア環境
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、再現可能な公開データポイントでモデルを固定するために使用された。米国FDAの機器データベースおよび安全性情報、CDCのガイダンスおよび感染管理に関する参考資料、世界銀行およびOECDの医療支出および病院能力の指標などを参照した。貿易およびフローの確認については、関連する場合、参考として各国の税関統計ポータルおよびUN Comtradeのシリーズを確認した。
需要の推進要因を実践的なチューブおよびアクセサリーの消費像に翻訳するため、公開されている病院統計、主要国の保健省が報告する手術件数、および静脈内輸液の利用とライン交換の実践に関する査読済みの臨床・看護文献を使用した。また、企業の開示資料、投資家向け説明資料、信頼できる報道を確認し、プライマリセット対エクステンションセットなどの製品ミシックスの変化や安全性重視コネクターの普及について理解した。構造化されたクロスチェックのため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルのデータベースを、整合性の向上に有効な場合に使用した。これらの出典は網羅的なものではなく、データ収集、検証、明確化のために他の多くの参考資料も使用された。
一次インタビューおよび調査
一次調査は、病院、外来手術センター、在宅医療チャネルにおいて静脈内輸液チューブセットおよびアクセサリーがどのように購入・消費されているかを検証することに焦点を当てた。これらのパターンは国や償還環境によって異なる可能性があるためである。また、APAC、EMEA、南北アメリカ地域のサプライサイドおよびバイヤーサイドの専門家と、価格動向、手術当たりの使用量、安全性・クローズドシステム導入の実務的影響について議論した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):13% | APAC:47% |
| ミドルティア:47% | 部門・ユニットリーダー:41% | EMEA:30% |
| 小規模プレイヤー:15% | マネージャー:46% | 南北アメリカ:23% |
市場規模算定と予測
市場規模の算定は、まずトップダウンによる需要プールの構築から始まり、手術件数や医療現場ごとの活動が静脈内輸液療法イベントに変換され、次にイベントあたりの予想されるセットおよびアクセサリー使用量に変換された。この論理を追いやすくするため、入院・外来件数、輸液および血管アクセス手術のミックス、病院対外来・在宅医療における医療提供の分割といった国レベルの指標を結びつけた。需要基盤が形成された後、プライマリ、セカンダリ、エクステンションセットおよびアクセサリーを考慮したブレンドASP方式を用いて価格を適用し、その後、年度別の一貫した為替レート前提を用いて米ドルに変換した。
総計を確定する前に、公開資料からのサプライヤー収益指標、流通業者・入札の指標、いくつかの代表的な国におけるASP×ボリュームのサンプルチェックなど、選択的なボトムアップ推計を用いて結果を裏付けた。予測は主にシナリオ分析に依拠し、一次データによって裏付けられた。安全性コネクターの導入、ライン管理実務の変化、調達の厳格化がボリュームおよびASPを異なる方向に動かす可能性があるためである。国別の直接データが薄い場合は、近隣国の代替指標および地域レベルの利用率範囲を適用し、消費量を過大評価しないよう専門家のフィードバックを受けて調整した。
データ検証と更新サイクル
検証は複数のチェックポイントを通じて行われ、最終的な数値が実際の使用状況と結び付いた状態を保つようにしている。病院の活動動向、手術件数の成長、貿易フローの方向性といった独立した指標に対してモデル出力を比較し、承認前に国・地域レベルで異常値を確認した。大きな差異が見られた場合は、それが価格変動、ミックスの変化、あるいは一時的な調達変動によるものかを確認するため、回答者に再度連絡した。
各レポートは年次で更新され、重大な規制措置、チューブ価格に影響する原材料価格の急激な変動、医療提供現場における明確な変化などの重要な事象が発生した場合には、臨時の更新が行われる。提供前には、最新の公開統計と検証済みの前提を用いた更新版をクライアントが受け取れるよう、最終的なアナリストによるチェックが実施される。
Mordor Intelligenceによる静脈内輸液チューブセット・アクセサリー市場規模と他の公表推計値との比較
静脈内輸液チューブセットおよびアクセサリーに関する公表値は、各発行者がアクセサリーとして数えるものの線引き、基準とする年、医療現場間で価格をどのようにブレンドするかが異なるため、必ずしも一致しない。ベンチマーク表は、スコープとASPの小さな選択の違いでさえ、最終的な米ドル数値に顕著な差をもたらし得ることを示している。
主な差異は、通常、輸液ポンプや静脈カテーテルが同じ市場カテゴリーに混在しているかどうか、病院のみの需要が使用されているのか、それとも外来・在宅医療での使用も含まれているのか、また価格が一つの広範な平均値でモデル化されているのか、それともプライマリ、セカンダリ、エクステンションの使用を反映したセットタイプ別のASPでモデル化されているのかによって生じる。為替変換のタイミングおよび更新頻度も重要であり、特に調達の変化が年ごとの報告価格に影響する場合はなおさらである。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.45 B (2025) | |
| グローバル調査発行機関A | USD 1.29 B (2025) | 公開されたスナップショットでは2024年をベースとし、より限定的な包含範囲を使用しており、これによりアクセサリーの取り付け率や、総ボリュームを押し上げる非病院消費が過少にカウントされる可能性がある。 |
| 市場発行機関B | USD 1.28 B (2025) | 広範なブレンド平均価格と長めの予測期間に依拠しており、アクセサリーの定義が明確でないため、セットと隣接する静脈内輸液用消耗品の間でカウントされる収益が変動する可能性がある。 |
この表は2025年の値に対してかなり狭い範囲を示している。Mordor Intelligenceのモデルでは、単一の平均的な支出カテゴリーに依拠する代わりに、医療現場ごとの需要指標とセットタイプ別の使用量・価格から総額が構築されている。スコープを明確に保ち(ポンプ、カテーテル、薬剤を除外し)、前提を調達および臨床ワークフローの入力データと照合することで、得られる数値は追跡可能で、年ごとに再現しやすいものとなる。


レポートで回答される主要な質問
2031年におけるIVチューブセット・アクセサリー市場の予測値はいくらですか?
市場は5.33%のCAGRで成長し、2031年までに19億8,000万米ドルに達すると予測されています。
最も急速に拡大している製品カテゴリーはどれですか?
二次IVチューブセットは、複数薬剤の同時点滴を可能にすることから、2031年にかけて6.11%のCAGRを記録する見込みです。
外来手術センターが注目される理由は何ですか?
外来手術センターは、より多くの手術が入院病棟からコスト効率の高い外来スイートへとシフトするにつれ、6.32%のCAGRで最高のエンドユーザー成長を示しています。
アジア太平洋地域は将来の需要においてどの程度重要ですか?
アジア太平洋地域はインフラ拡張と外科手術件数の増加に牽引され、6.27%の最高地域CAGRを達成する見込みです。
購買決定を再形成している安全トレンドは何ですか?
病院はカテーテル関連感染率を低下させ、スタッフを針刺し事故から保護する無針閉鎖システムをますます必要とするようになっています。
最終更新日:



