
無菌ろ過市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
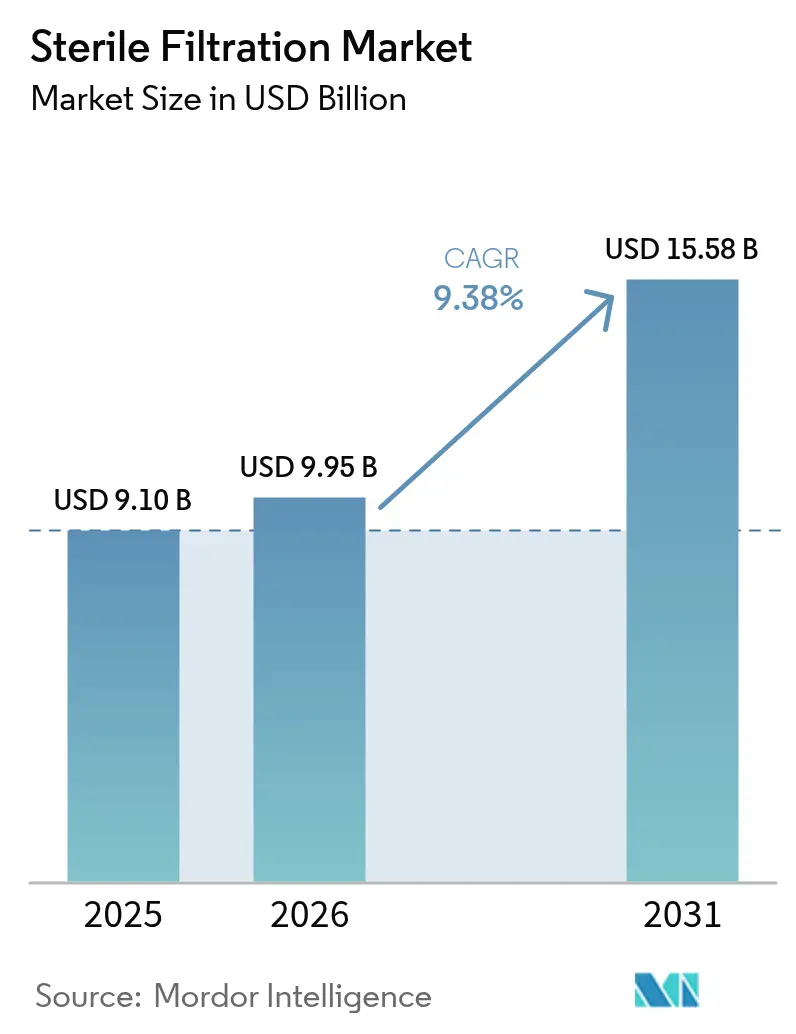
| 市場規模 (2026) | 9.95 十億米ドル |
| 市場規模 (2031) | 15.58 十億米ドル |
| Growth Rate (2026 - 2031) | 9.38 % |
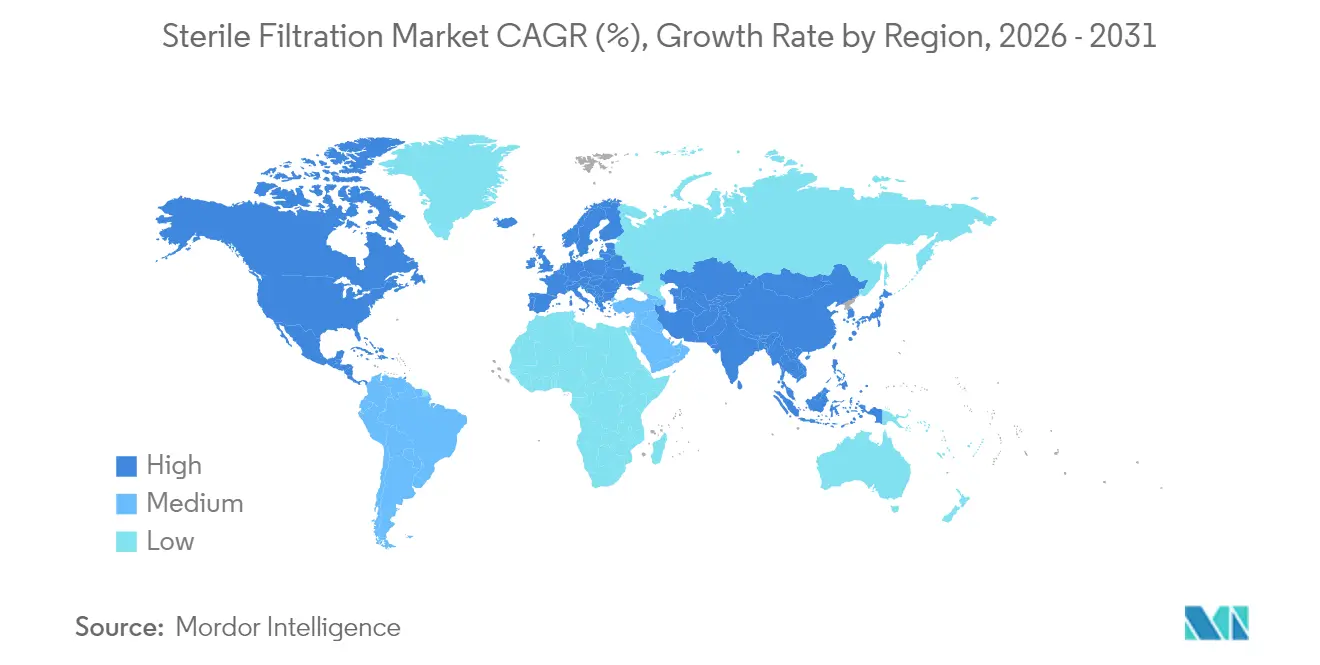
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
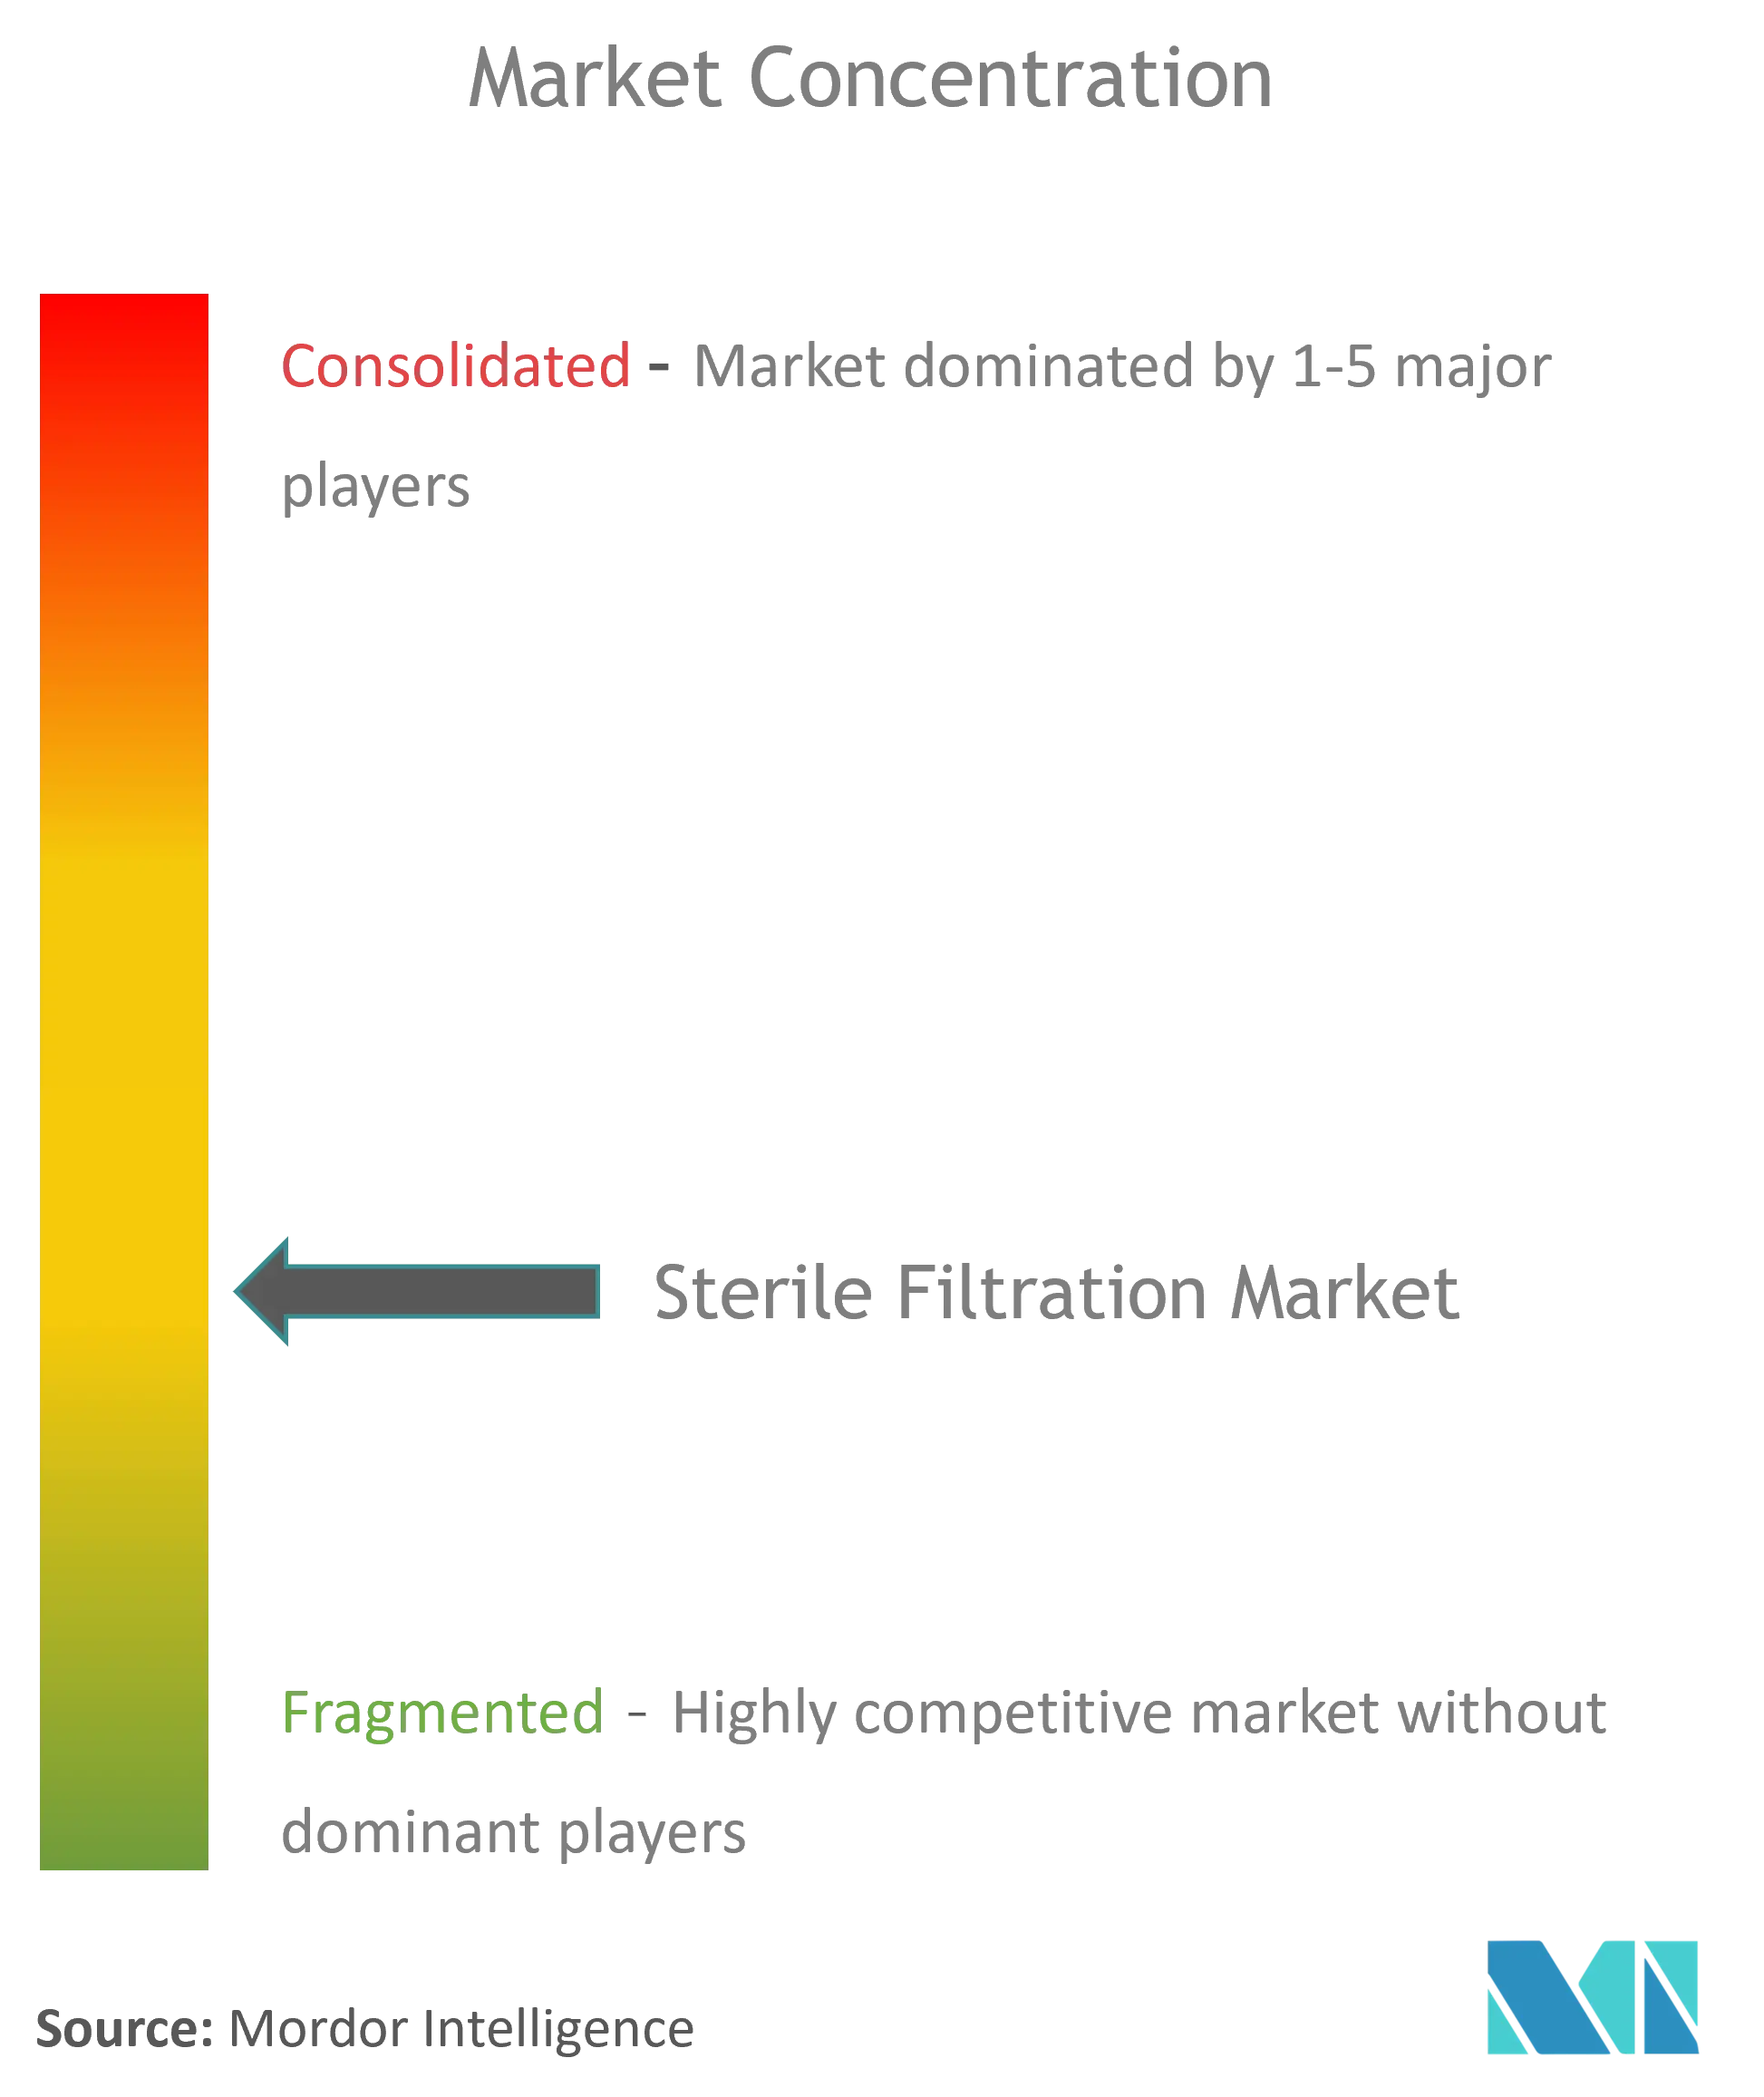
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無菌ろ過市場分析
無菌ろ過市場規模は2026年に99億5,000万米ドルと推定され、2025年の91億米ドルから成長し、2031年には155億8,000万米ドルが見込まれ、2026年~2031年にかけて年平均成長率9.38%で拡大します。先進治療医薬品(ATMP)に対する汚染管理基準の高まりと、フィルター滅菌前後の完全性試験の厳格化を求める欧州医薬品庁(EMA)の改訂アネックス1ガイドラインが、設備投資およびバリデーション支出を上昇軌道に保ち続けています。慢性疾患の拡大が無菌注射剤の生産量を促進し、シングルユース製造の普及がさらに需要を拡大しています。医薬品受託開発・製造機関(CDMO)が地域の製造能力を増強し、バイオファーマ企業が臨床入りのスピードを維持しながらサプライチェーンのリスクを低減するのを支援しています。カートリッジフィルターは依然として高容量生産の主力ですが、カプセルフィルターは小ロットの遺伝子・細胞治療の需要を背景に最も速く成長しています。ポリエーテルスルホン(PES)膜が現在の導入量をリードしていますが、PFAS規制の強化によりメーカーはポリフッ化ビニリデン(PVDF)からの多角化を迫られています。
レポートの主要ポイント
- 製品タイプ別では、カートリッジフィルターが2025年の無菌ろ過市場シェアの31.45%を占め、カプセルフィルターは2031年にかけて年平均成長率10.22%を記録する見込みです。
- 膜素材別では、PESが2025年の無菌ろ過市場規模の24.95%のシェアでトップ、PVDFメンブレンは2026年~2031年にかけて年平均成長率10.03%で拡大する見通しです。
- ろ過技術別では、精密ろ過が2025年の収益の29.15%を占め、限外ろ過は2031年にかけて年平均成長率12.34%で成長する見込みです。
- 用途別では、最終充填/仕上げが2025年の無菌ろ過市場規模の19.75%のシェアを確保し、ATMP小ロットろ過は2031年にかけて年平均成長率13.05%で進展すると予測されます。
- エンドユーザー別では、製薬・バイオ医薬品企業が2025年の収益の39.75%を獲得し、CDMOは2031年にかけて年平均成長率12.64%で拡大する見通しです。
- 地域別では、北米が2025年の収益シェア38.10%でトップとなり、アジア太平洋は2031年にかけて年平均成長率8.98%で拡大すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル無菌ろ過市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患・希少疾患の負担増大 | +2.10% | グローバル、特に北米・欧州での影響が最大 | 長期(4年以上) |
| グローバルバイオ医薬品製造能力の拡大 | +1.80% | アジア太平洋が中核、北米・欧州への波及 | 中期(2~4年) |
| シングルユースおよびモジュール型生産設備へのシフト | +1.50% | グローバル、北米・欧州が主導 | 中期(2~4年) |
| GMP強化およびアネックス1改訂によるフィルターバリデーション厳格化 | +1.30% | 欧州が主要、北米が副次 | 短期(2年以内) |
| 低容量無菌処理を必要とする先進治療医薬品(ATMP)の急増 | +1.20% | 北米・欧州、アジア太平洋で新興 | 長期(4年以上) |
| AIを活用した予知保全によるろ過障害リスクの低減 | +0.60% | グローバル、先進市場での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患・希少疾患の負担増大
希少疾病治療薬は2024年にFDA承認の治療薬の約50%を占め、最終充填/仕上げろ過への継続的な需要を下支えし、無菌ろ過市場の長期的な数量成長を牽引しています。カプセル形式は少量・高付加価値生産に適合するため最も恩恵を受け、迅速な承認経路がリードタイムを短縮して準備態勢へのプレッシャーを高めています。先進国の高齢化人口に加え、新興地域でのアクセス改善が、この需要の原動力を長期的な医療インフラに組み込んでいます。
グローバルバイオ医薬品製造能力の拡大
バイオ医薬品の総設置能力は2018年の1,650万Lから2025年の1,740万Lへ増加し、Samsung Biologicsとシリコンバレーを拠点とするMilliporeSigmaが韓国で数十億ドル規模のプログラムにコミットしています。CDMOは2028年までにグローバルバイオロジクス能力の54%を掌握すると予測されており、クライアント案件を迅速に切り替えながら調和のとれた規制要件を満たす標準化・バリデート済みのろ過ラインの重要性を際立たせています。
シングルユースおよびモジュール型生産設備へのシフト
シングルユーステクノロジーは、交差汚染リスクを抑制し洗浄バリデーションを削減するため、二桁台の成長率で拡大を続けており、無菌ろ過市場の普及を後押ししています。一体型カプセルフィルターは無菌接続を減らし、施設の立ち上げを合理化し、個別化医療のサプライチェーンに沿った分散型地域製造体制を可能にします。
GMP強化およびアネックス1改訂によるフィルターバリデーション厳格化
2023年8月に施行された欧州の改訂アネックス1は、完全性試験の頻度と自動化を高める汚染管理戦略を義務付けています。フィルターベンダーはバリデーションサービスとリアルタイム監視によって差別化を図っていますが、中小規模の生産業者はコンプライアンスコストの増大に直面しており、強固な規制インフラを持つメーカーへの集約が加速しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バリデート済み無菌フィルターの総所有コストの高さ | -1.40% | グローバル、コスト意識の高い新興市場での影響が最大 | 中期(2~4年) |
| 膜目詰まりおよび完全性試験の不合格による稼働停止 | -0.90% | グローバル、特に高容量生産施設に影響 | 短期(2年以内) |
| フィルターまたはプロセス変更後の規制再バリデーションのリードタイムの長さ | -0.70% | グローバル、規制が厳しい市場での影響が最大 | 中期(2~4年) |
| PTFE/PVDF膜サプライを脅かす新興PFAS規制 | -0.80% | 欧州が主要、グローバルサプライチェーンへの影響を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バリデート済み無菌フィルターの総所有コストの高さ
EUアネックス1コンプライアンスにより、ろ過関連コストは最大30%増加しており、中小規模のバイオ医薬品企業にとって吸収困難な負担となっています。固定バリデーション費用はCDMOへのアウトソーシングを促し、大手プレーヤーに規模の優位性をもたらす一方、大規模な再適格化を必要とする新規フィルター形式の参入障壁を高めています。
膜目詰まりおよび完全性試験の不合格による稼働停止
複雑なバイオロジクスは膜を目詰まりさせたり完全性試験の不合格を引き起こしたりして、ラインの停止を招き、バッチリリースを危うくします。[1]Johannes E. Vogel、「濃縮レンチウイルスベクターの無菌ろ過ステップの開発とスケールアップ」、Biotechnology Journal、onlinelibrary.wiley.com 先進治療のメーカーは高付加価値・低容量ロットのため特にリスクにさらされています。予知保全ツールはリスク軽減に役立ちますが、すべての施設が確保できるとは限らない資本とデータの専門知識を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:カプセルフィルターがイノベーションを牽引
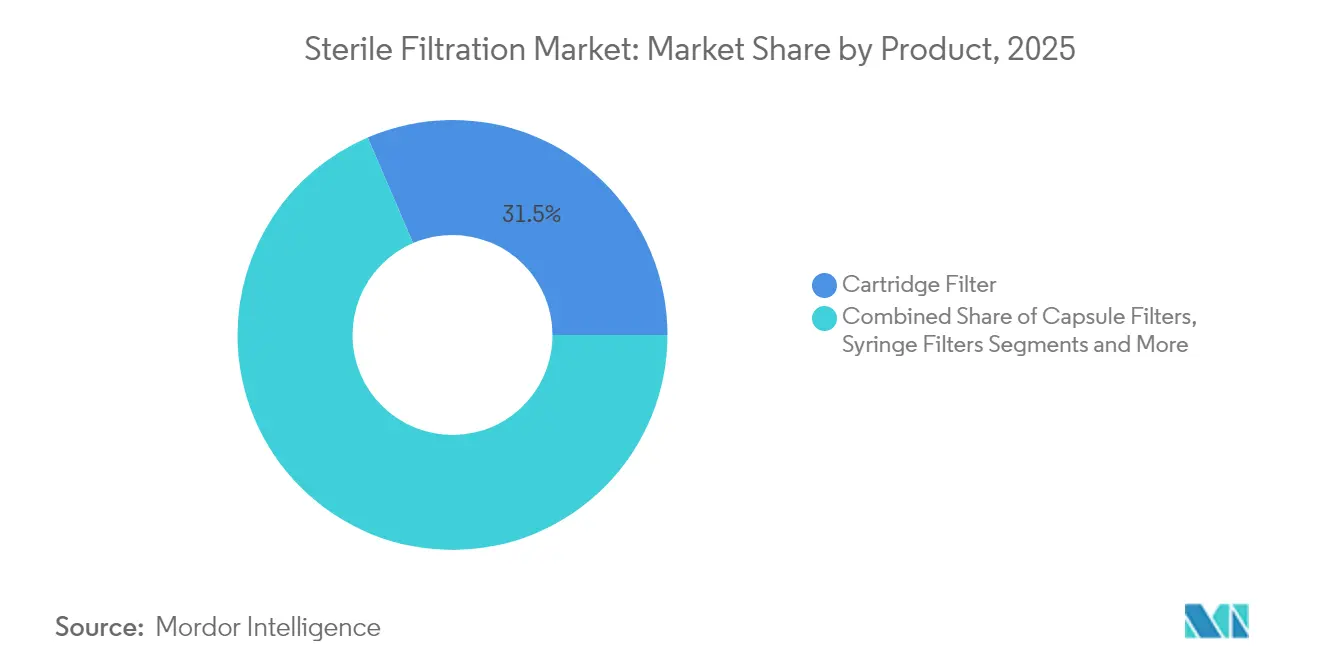
カートリッジフィルターは2025年に収益の31.45%を占め、高容量プラント運転での確立した地位を裏付けています。ただし、カプセルフィルターは個別化治療の柔軟なバッチスケーラビリティから年平均成長率10.22%を記録すると予測されています。この勢いは、洗浄なしの迅速な切り替えを必要とするATMP生産者の無菌ろ過市場規模拡大の基盤となっています。CytivaのEmflon IIガンマ線対応モジュールは、CIPバリデーションの負担を排除するシングルユースの進歩を体現しています。
シリンジフィルターは成長が緩やかなものの、実験室および臨床試験のワークフローを支え続けています。ホルダー、ベントフィルター、アセンブリなどのアクセサリーは、汚染イベントを制限するためのクローズドシステム統合をメーカーが重視するにつれて漸進的な収益をもたらしています。これは、無菌接続に関するアネックス1の明確化を執行する規制当局にとって重大な懸念事項です。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


膜素材別:PESの優位性にPVDFの圧力
ポリエーテルスルホン膜は低タンパク質結合と堅牢なスループットにより、2025年のシェア24.95%を保ち、最終充填/仕上げラインにおけるその地位を確固たるものにしています。PVDFバリアントは耐薬品性に牽引されて2031年まで年10.03%成長する見込みですが、欧州の未解決のPFAS規制が長期的なアクセス可能性を脅かしています。PES供給業者はPVDFから移行する能力を取り込むために次世代グレードへの投資を進めています。
PTFE、ナイロン、混合セルロースエステル膜は気体ろ過から低コストの緩衝液調製に至るニッチ用途を埋めています。無菌ろ過市場は、顧客が素材コンプライアンスのリスクを低減し、コストのかかるシステム再バリデーションを回避しようとする中で、フッ素ポリマーを含まない化学物質のR&Dが加速すると見込まれます。
ろ過技術別:限外ろ過が勢いを増す
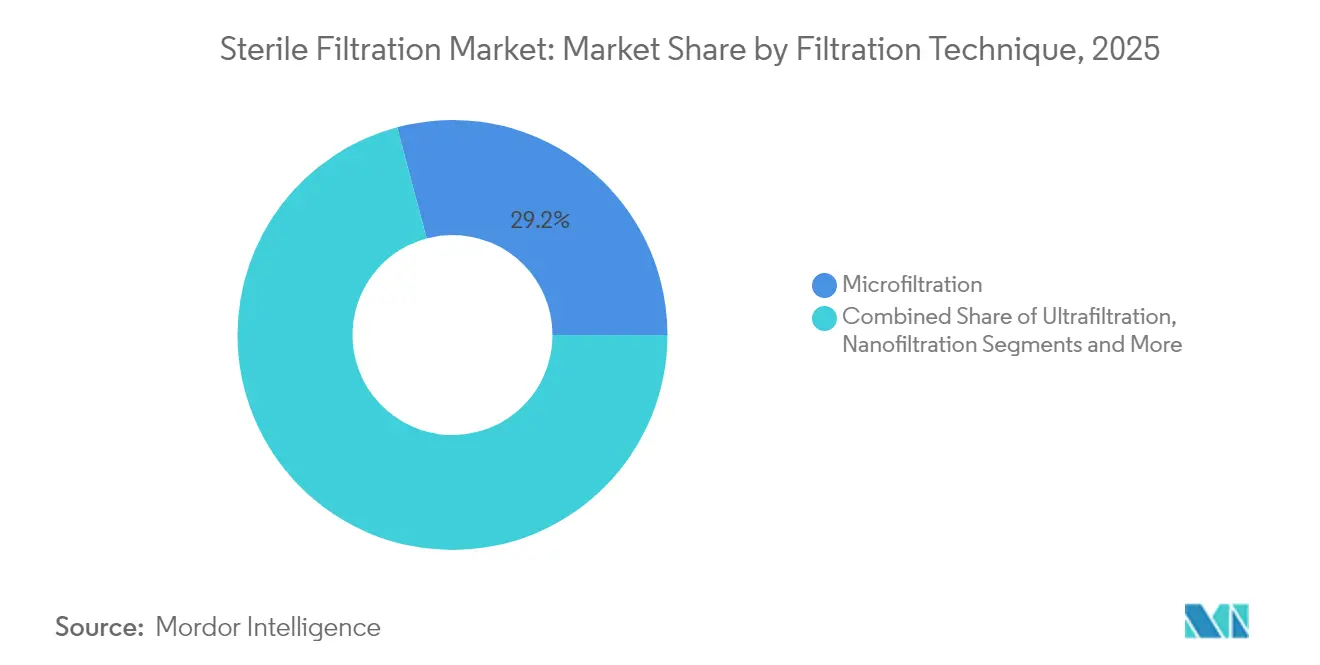
精密ろ過は2025年の収益の29.15%を維持し、原薬製造におけるデフォルトの微生物バリアとしての地位を保っています。年平均成長率12.34%で成長する限外ろ過は、モノクローナル抗体および遺伝子治療パイプラインの急増に対応するため、ウイルス除去およびタンパク質濃縮においてますます採用されています。選択性と高フラックスを両立させた東レの中空糸開発は、処理サイクルを短縮する技術的進歩を示しています。
ナノろ過と逆浸透は注射用水および緩衝液濃縮スキームの基盤であり続けますが、より高いエネルギーおよび設備投資の集約度から、無菌ろ過市場全体での幅広い採用よりも専門的な役割にとどまっています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
用途別:ATMP小ロットが成長を牽引
最終充填/仕上げは、規制が容器閉鎖直前の最終ろ過を義務付けているため、2025年の無菌ろ過市場の19.75%のシェアを維持しました。ATMP小ロットのニッチは、遺伝子・細胞治療のパイプラインが商業化し、バリデート済みの低ホールドアップ容量カプセルを必要とするにつれて、年平均成長率13.05%を達成する軌道にあります。
緩衝液/培地調製と注射用水ろ過は全体的な能力増強に連動して動き、一方でエアおよびガス滅菌は、シングルユースシステムがブロー・フィル・シールラインおよびクローズドプロセスステップに対してバリデート済みのベントを要求するにつれて増加しています。
エンドユーザー別:CDMOが採用を加速
製薬・バイオ医薬品企業は2025年の売上の39.75%を生み出しましたが、スポンサーが生産をアウトソーシングし、プラグアンドプレイのバリデーションファイルを期待するにつれて、CDMOは年平均成長率12.64%でより速く成長するでしょう。サービスプロバイダーの無菌ろ過市場シェアの獲得は、グローバルバイオロジクス能力における彼らのシェアの増大を反映しており、2028年までに54%に達すると予測されています。
学術・政府系研究機関はベンチスケールの安定した需要を維持し、食品・飲料加工業者は主に乳製品濃縮物やプロバイオティクス飲料などのリスクの高い液体において製薬スタイルの無菌保証を採用しています。
地域分析
北米と欧州は、確立されたバイオ医薬品クラスター、高度な規制監督、および注射剤のパイプラインの強さから、2025年の収益の大部分を占めています。米国ではNovo NordiskのノースカロライナにおけるUSD41億のサイトからEli LillyのコンコードにおけるUSD20億の投資まで、生産能力の拡張がろ過ハードウェアおよびバリデーションサービスへの長期需要を組み込んでいます。欧州のアネックス1改訂は現在グローバルな汚染管理のベンチマークとなっており、当該地域に輸出するすべての製薬メーカーがろ過戦略を調整することを余儀なくさせています。
アジア太平洋は、韓国が主導し、CytivaのUSD3億2,600万仁川工場やSamsung Biologicsの数十億ドル規模のキャンパスなどの大規模なグリーンフィールドプロジェクトにより、2031年にかけて最も速く成長する無菌ろ過市場を実現しています。中国とインドはFDAおよびEMAの基準を満たす施設を拡充し、日本の素材専門知識が膜のR&Dを支え、地域的な自給自足の目標を強化しています。MilliporeSigmaの大田における3億ユーロのセンターは、現地生産の局地化に対する既存サプライヤーのコミットメントを示しています。
中東・アフリカと南米は新興ながらも戦略的な地域であり続けています。ブラジルとアルゼンチンは輸入依存を軽減するため充填/仕上げラインを整備し、GCC諸国は多角化計画の中に製薬製造を組み込んでいます。技術移転の取り組みと政府のインセンティブがスキルギャップを解消し、将来の無菌ろ過市場浸透に必要な規制基盤を構築しています。

規制環境
無菌医薬品の無菌ろ過は、無菌操作に関する厳格なGMP要件によって規定されており、欧州委員会のEU GMP Annex 1(改訂版、2023年8月施行)は汚染管理戦略を強化し、使用前・滅菌後の完全性試験に支えられたプロセスステップとして滅菌ろ過を強化している。これらの要件は、欧州へ輸出する拠点全体において、完全性試験方法や文書化の実務を含め、世界的な供給業者や医薬品製造業者がバリデーションパッケージに何を組み込む必要があるかを形作っている。
米国では、無菌操作および無菌医薬品製造に関するFDAのcGMP要件により、バリデーションされた滅菌グレードのろ過と強固なプロセス管理が引き続き求められている。ISO 13408-2:2018(無菌操作、滅菌ろ過)などFDAが認める合意規格は、フィルターバリデーションの統一的な手法を提供しており、業界指針は規制上の監視強化とともに進化している。これには、液体の滅菌ろ過に関するPDA Technical Report No. 26(2025年11月改訂)や、ATMP向けPart IV GMPガイダンスの更新に取り組むEMAの活動(2026年9月のドラフトを見据えたコンセプト段階)が含まれ、先端治療製造業者は汚染管理とバリデーション対応への取り組みを継続している。
バリューチェーン分析
バリューチェーンは上流のポリマーおよび添加剤供給から始まり、次に膜のキャスティング・紡糸を経て滅菌グレードの素材への転換が行われる。続いてデバイス部品の製造(ハウジング、エンドキャップ、コネクター)が行われ、その後カートリッジ・カプセルやシングルユースマニホールドが組み立てられ、多くのシングルユースアセンブリに対するガンマ滅菌を含む滅菌サービスが実施される。下流では、供給業者がバリデーション文書、完全性試験方法の支援、品質契約をサポートし、直接のバイオプロセシングチームおよび専門ディストリビューターを通じて、製薬・バイオ医薬品メーカー、CDMO、実験室ユーザーに販売している。
ボトルネックは特殊膜の生産能力と適格性確認の摩擦に集中しており、高性能膜生産のリードタイムの長さや、照射および適格性確認済みアセンブリ能力へのアクセス制約が挙げられる。顧客はフィルターや材料が変更された際に再バリデーションが必要となることにも直面しており、これがメーカーに現地化やパートナーシップを促し、冗長な供給の確保と物流サイクルの短縮につながっている。これは、Ion Exchange (India) LtdとMANN+HUMMELが2026年4月に発表した、インド・ゴアにおけるPVDF限外ろ過膜とスキッド型システムの製造に関する技術・製造提携、およびMerckが規制対象のバイオプロセス供給継続を支援するためインドでろ過関連の生産ラインを拡張している事例に反映されている。
競合状況
無菌ろ過市場は中程度の集中度を示しています。Danaher、Sartorius、Merck KGaAは幅広いポートフォリオ、バリデーションツールキット、グローバルサプライチェーンを活用して、アネックス1規則が厳格化する中でシェアを守っています。Danaherは2025年第1四半期に57億4,000万米ドルの収益を報告し、7四半期連続でバイオプロセシング受注の成長を維持しており、ろ過とシングルユースアセンブリへの堅調な需要を反映しています。
Thermo FisherによるSolventumの精製・ろ過事業のUSD41億での買収は競争を激化させ、高成長バイオロジクスワークフローへのリーチを拡大しています。AIを活用した予知保全、使い捨てシステム統合、およびPFASフリーの膜代替品が決定的な差別化要因となりつつあります。小規模なイノベーターは優れたフラックスを持つウイルスフィルターや地域サービスなどのニッチで活躍していますが、より高いコンプライアンスのハードルが大手多国籍企業との戦略的パートナーシップやボルトオン取引を促しています。
規制当局もイノベーションを促進しており、リアルタイム完全性解析に関するFDAの特許活動は、バッチ実行中に汚染リスクを検知できる自動化システムが普及する将来を示唆しており、センサーを搭載したカートリッジとデータプラットフォームを備えたサプライヤーが恩恵を受けるでしょう。[3]米国食品医薬品局、「Q5A(R2) バイオテクノロジー製品のウイルス安全性評価」、fda.gov 顧客が単位コストよりもリスク軽減を優先するにつれ、技術的リーダーシップとグローバルサポートネットワークが単純な価格競争を上回る重要性を持ちます。
無菌ろ過業界のリーダー企業
Merck KGaA
Danaher Corporation
ThermoFisher Scientific Inc.
Sartorius AG
GE Healthcare
- *免責事項:主要選手の並び順不同

市場機会と将来展望
汚染管理戦略に関するコンプライアンス主導のアップグレードは、滅菌グレードフィルターとバリデーションサービス、完全性試験の自動化、そしてEU GMP Annex 1(2023年8月施行)下での変更管理負担を軽減する文書化をパッケージ化する供給業者にとっての優位性を高めている。シングルユースおよびモジュール式施設が拡大し、完全性試験の頻度が高まるにつれ、スポンサーおよびCDMOは、無菌接続の削減と適格性確認の簡素化を目指す統合型カプセル・アセンブリ構成をますます求めている。
地域的な生産能力の拡張とサプライチェーンの現地化プログラムは、特にアジア太平洋地域とインドにおいて、地域内での膜およびアセンブリ製造や適格性確認済みの第二供給源戦略の機会も生み出している。最も具体的な投資の兆候としては、Merckがアイルランド・コークに1億5,000万ユーロのろ過製造施設を開設したこと(2025年9月)と、Cytivaが韓国・仁川に6,100平方メートルの無菌ろ過専用工場を開設したこと(2024年11月、2026年に完全稼働を目指す)が挙げられる。材料および化学組成の多様化も、実行可能な取り組み分野の一つであり、顧客および供給業者は、フッ素樹脂含有膜やコンポーネントに影響を及ぼす可能性のある新興のPFAS関連規制へのエクスポージャーを評価しており、これが性能を維持しつつ規制および調達上の制約リスクを低減する代替膜材料や再適格性確認済み製品ファミリーへの需要を促進している。
最近の業界動向
- 2026年4月:Merckは、インド・ベンガルールのペーニャ製造施設の拡張を発表し、ろ過用ハードウェアシステムおよびPellicon 2限外ろ過カセットの新たな生産ラインを追加した。この拡張により、規制対象のバイオプロセスろ過消耗品の現地供給が強化され、世界各拠点で適格性確認と変更管理を行う顧客のリードタイム短縮を支援する。
- 2025年9月:Merckは、アイルランド・コークのブラーニー・ビジネスパークに、気候中立型の1億5,000万ユーロのフィルター製造施設を開設した。この拠点は、バイオプロセスろ過部品の欧州における生産能力を拡大し、Annex 1の汚染管理要件に対応する事業運営を進める顧客を支援するとともに、製造拠点における持続可能性を重視している。
- 2024年11月:Cytivaは、韓国・仁川に無菌ろ過生産に特化した6,100平方メートルの製造施設を開設した。アジア太平洋地域での生産能力追加は、地域のバイオ製造拡大を支援し、フィル・フィニッシュや先端治療のワークフローで使用されるシングルユースおよび滅菌ろ過フォーマットの供給の冗長性を提供する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、製造および実験室環境における無菌要件を満たすために、液体および気体から微生物や粒子を除去するために使用される無菌ろ過から生じる収益を対象としている。
範囲の除外事項:本規模算定には、滅菌設備やサービス(オートクレーブや照射など)は、無菌ろ過製品の一部として販売される場合を除き含まれていない。
セグメンテーション概要
- 製品別
- カートリッジフィルター
- カプセルフィルター
- シリンジフィルター
- その他の膜フィルター
- アクセサリー
- 膜素材別
- PES
- PVDF
- PTFE
- ナイロンおよびMCE
- その他(PP、RCなど)
- ろ過技術別
- 精密ろ過
- 限外ろ過
- ナノろ過および逆浸透
- 用途別
- 最終充填/仕上げ
- 緩衝液・培地調製
- 注射用水・ユーティリティ
- エアおよびガス滅菌
- その他
- エンドユーザー別
- 製薬・バイオ医薬品企業
- 医薬品受託開発・製造機関(CDMO)
- 学術・政府系研究機関
- 食品・飲料メーカー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、無菌ろ過の需要がどこから発生し、規制対象産業をどのように流れるかを把握することから始まる。無菌ろ過が購入される理由や、バイオ医薬品、ワクチン、注射剤生産の出力に応じて使用強度がどのように変化するかを説明する公衆衛生および生産指標を検討した。
モデルの基盤として、無菌医薬品製造に関する米国FDAのガイダンスおよび査察関連の情報、欧州医薬品庁(EMA)の品質ガイドライン、無菌処理要件を定めるISO規格、無菌性およびろ過実務に関連するUSPの章など、有料登録の不要な情報源を参照した。また、UN Comtradeなどの貿易統計も取り入れた。企業の開示資料、投資家向け説明資料、規制関連ニュース、査読済み論文、そして企業財務情報や特許データベースへの選択的な有料アクセスを使用して、製品ミックスの変化やイノベーションの速度を追跡した。これらは例示に過ぎず、データ収集、検証、および研究内容の明確化のために他の多くの情報源も使用した。
一次インタビューおよび調査
一次調査は、上流・下流のバイオプロセシング、無菌充填、実験室ろ過を含む一般的な用途において、需要が実際にどのように購買・価格設定されているかを検証するために実施した。メーカー、ディストリビューター、エンドユーザーの混合対象者と意見交換を行い、その回答を用いて、地域ごとのフィルター形態および膜タイプ別の交換サイクル、適格性確認要件、および典型的な価格変動に関する仮定を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):14% | アジア太平洋:45% |
| ミドルティア:61% | 機能・部門リーダー:27% | 欧州・中東・アフリカ:29% |
| 中小規模プレーヤー:14% | マネージャー:59% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定は、バイオ医薬品および実験室活動の指標を無菌ろ過需要プールに変換し、それを現実的な価格帯を用いて価値へ変換するトップダウンモデルを用いて構築されている。この総計が形成された後、プロセスステップ当たりのフィルター消費量のサンプリング、交換量に関するチャネルチェック、上場企業の開示から推定される収益範囲といった選択的なボトムアップ推定を用いて相互検証が行われる。
モデルを観測可能な指標に結び付けるため、バイオ医薬品およびワクチン製造の動向、無菌注射剤生産の強度、シングルユース処理採用の成長、重要工程における一般的なフィルター交換頻度、膜材料とフィルター形態(カートリッジ、カプセル、シリンジ、および関連アセンブリ)間の比率変化などの入力を使用した。地域データが乏しい場合には、能力増強、ろ過消耗品の輸入パターン、専門家により確認された範囲などの代替指標によりギャップを処理し、レビュー時に調整を行った。
予測にあたっては、バイオ医薬品生産能力の異なる立ち上げ速度、品質に関する再バリデーションサイクル、地域ごとの製造拡大を反映するためにシナリオ分析を用いた。数量成長および価格推移の仮定パスは、回答者が今後数年間に予想する内容と整合させ、勢いを過大評価しないよう地域全体で一貫して適用した。
データ検証と更新サイクル
算出結果は、バイオ製造における投資サイクル、規制主導の品質向上、そして目に見える貿易および生産能力の動きなど、独立した指標との比較によって検証される。あるセグメントが明確な要因なしに急速に成長または縮小する場合、基礎となる数量、価格、変換に関する仮定が再検討され、差異を明確にするための追加インタビューが行われる。
承認前に、モデルは複数段階のアナリストレビューを経て、仮定が検証され、一貫したテンプレートで再計算される。本レポートは年次で更新され、大規模な生産能力の発表や大きな規制変更など重要な事象が発生した場合には随時更新が行われる。提供直前には最終確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceの無菌ろ過市場規模と他の公表推定値との比較
無菌ろ過に関する公表された市場価値は、範囲の設定方法が異なること、また価格および数量の仮定が異なる時期に更新されることから、大きく異なって見えることがある。実際には、最大の差異は、実験室ろ過が完全に含まれているか、シングルユースアセンブリがどのように扱われているか、そして隣接するろ過カテゴリーが総額に混合されているかによって生じる。
Mordor Intelligenceは、適格性確認主導の交換サイクルおよびエンドユーザーの購買パターンを追跡することにより、無菌ろ過の総額を無菌性保証に使用されるろ過製品に絞り込み、異なる需要要因に従うより広範なろ過や滅菌関連の支出を含めないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の限界 |
|---|---|---|
| Mordor Intelligence | USD 9.95 B (2026) | |
| グローバルコンサルタンシーA | USD 8.81 B (2024) | より早い基準年と速い成長率を用いており、範囲は複数のろ過製品カテゴリーを統合しているように見え、交換頻度の仮定に関する可視性は限定的である。 |
| 業界出版社B | USD 8.65 B (2025) | 単一の基準年に推定値を集中させ、幅広いCAGRを適用しており、シングルユースアセンブリ、実験室ろ過、地域ごとの価格差がどのように区分されているかについての詳細は少ない。 |
数値の差異は、主に基準年の選択と、無菌ろ過の範囲内に何が含まれるか、特に実験室での使用やシングルユース関連の部品によって説明される。当社のアプローチは、主要な入力が製造活動、交換行動、そして更新時に再確認可能な価格帯に結び付けられているため、追跡可能性を保持している。


レポートで回答される主要な質問
無菌ろ過市場の現在の規模はいくらですか?
無菌ろ過市場は2026年にUSD99億5,000万と評価され、2031年までにUSD155億8,000万に成長すると予測されています。
無菌ろ過市場をリードする製品タイプはどれですか?
カートリッジフィルターが2025年に31.45%のシェアでトップとなり、カプセルフィルターは年平均成長率10.22%で最も速く成長しています。
アジア太平洋が最も成長が速い地域である理由は何ですか?
Samsung Biologics、Cytivaなどによる大規模投資がバイオ医薬品製造能力を高め、ろ過需要を牽引しています。
アネックス1の改訂はろ過サプライヤーにどのような影響を与えていますか?
新しいガイドラインは完全性試験の頻度とバリデーション文書化を増加させており、高度な監視およびコンプライアンスサービスを持つサプライヤーに有利に働いています。
最も急速に拡大しているエンドユーザーグループはどれですか?
製薬企業がより多くの製造活動をアウトソーシングするにつれて、CDMOは年平均成長率12.64%で成長すると予測されています。
最終更新日:



