
スチームオートクレーブ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
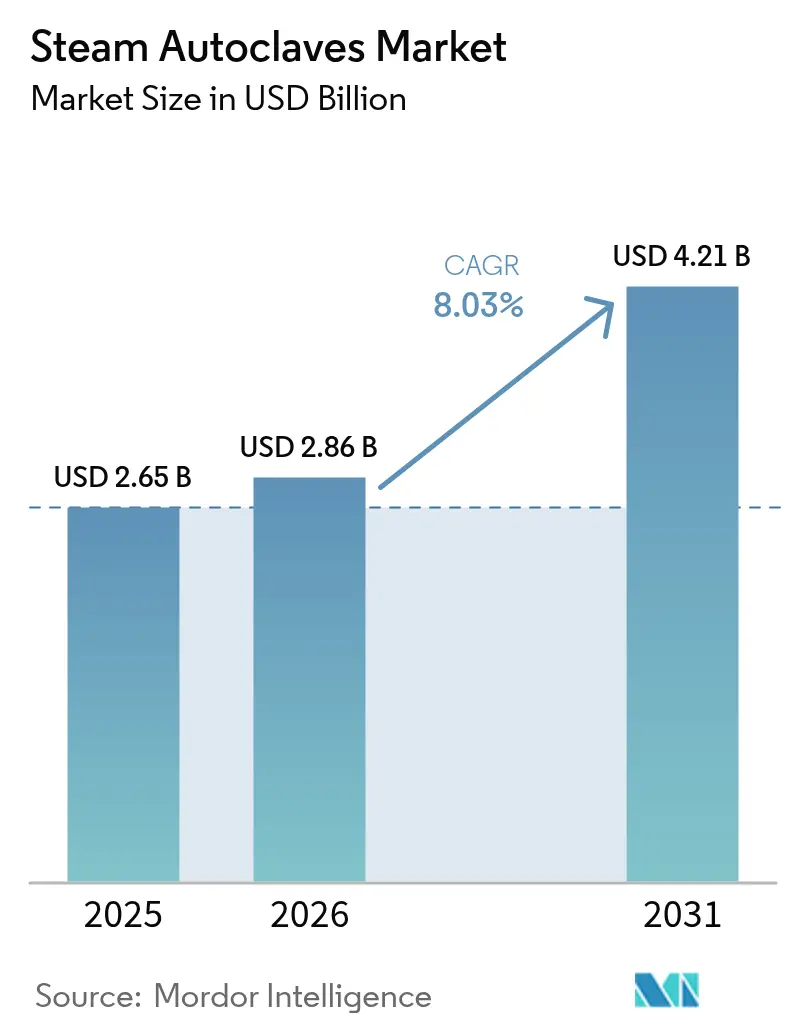
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 4.21 十億米ドル |
| Growth Rate (2026 - 2031) | 8.03 % |
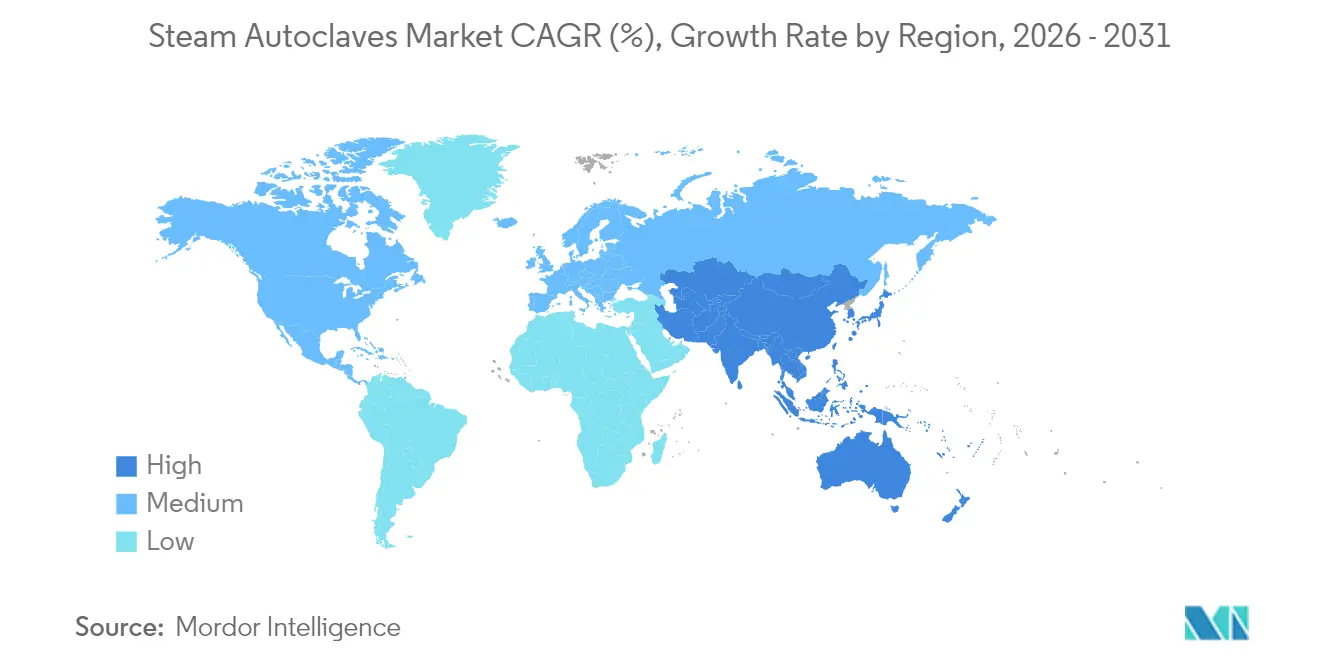
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
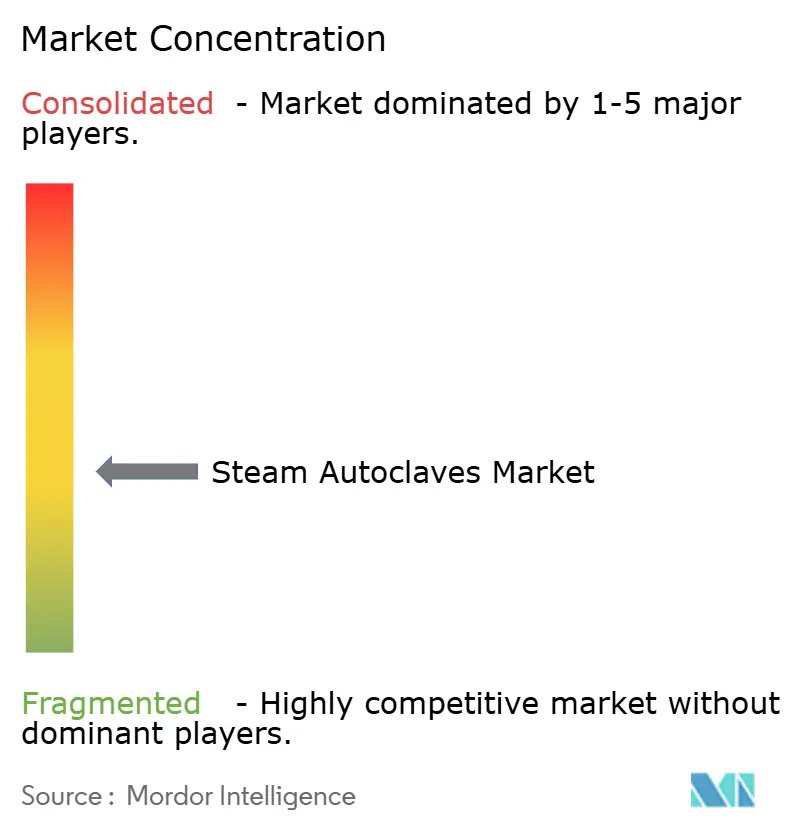
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスチームオートクレーブ市場分析
スチームオートクレーブ市場規模は、2025年の26億5,000万米ドルから2026年には28億6,000万米ドルへと成長し、2026〜2031年の8.03% CAGRで2031年までに42億1,000万米ドルに達すると予測されています。感染管理要件の高まり、エチレンオキシドに関する排出規制の強化、医療関連感染の抑制に向けた緊急性の増大により、スチーム滅菌への設備投資は堅調を維持しており、医療システムがコストと持続可能性のトレードオフを検討する中でも例外ではありません。北米の病院は認定サイクルに合わせて設備の更新を継続しており、アジア太平洋地域のプロバイダーはインフラ拡張と医療機器製造の成長に対応して初回導入を加速させています。米国FDAの品質システム規則とISO 13485の整合化やEUのGMP附属書1の改訂といった規制の変化は、バリデーションと記録管理を自動化するデジタル接続型ユニットを優遇しており、プレミアムセグメントの需要を刺激しています。同時に、ベンダーはチャンバーとサイクルを再設計して水と電力の使用量を削減し、滅菌効果を損なうことなく脱炭素化目標の達成を目指す購入者にアピールしています。
主要レポートのポイント
- 製品タイプ別では、縦型ユニットが2025年のスチームオートクレーブ市場シェアの41.95%をリードし、卓上型/ベンチトップ型モデルは2031年にかけて9.94% CAGRで拡大する見込みです。
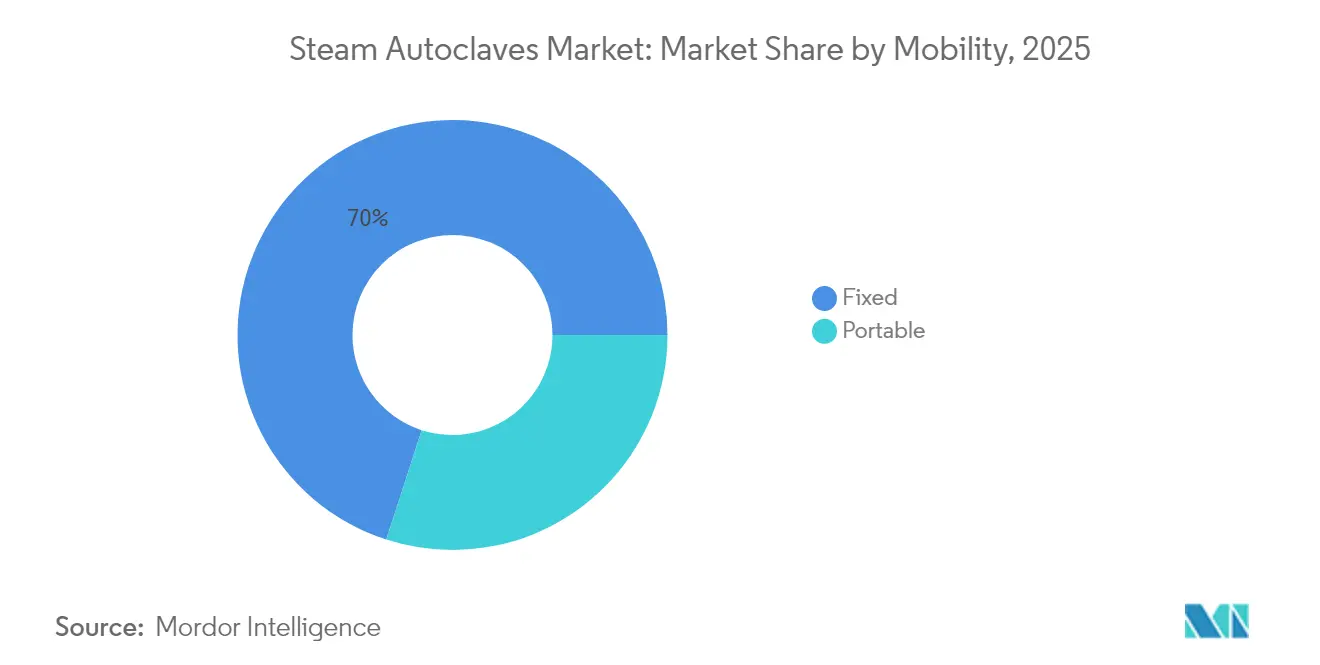
- 可動性別では、床置き型システムが2025年のスチームオートクレーブ市場規模の70.02%を占め、ポータブルユニットは最速の12.31% CAGRを示しています。
- 滅菌技術別では、重力置換が2025年のスチームオートクレーブ市場規模の46.05%を保持し、プレバキューム技術は10.66% CAGRで成長する見込みです。
- エンドユーザー別では、病院およびクリニックが2025年のスチームオートクレーブ市場シェアの54.30%を占め、歯科施設は10.43% CAGRで拡大しています。
- 地域別では、北米が2025年の収益の34.55%を占め、アジア太平洋地域は11.42% CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルスチームオートクレーブ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 院内感染の有病率の上昇 | +1.8% | 北米および欧州で最も高い影響、グローバル | 短期(2年以内) |
| 厳格な感染管理・認定規範 | +1.5% | 北米・欧州主導、アジア太平洋地域が続く、グローバル | 中期(2〜4年) |
| 生物学的有害廃棄物/医療廃棄物の管理ニーズの増大 | +1.2% | 先進市場を重視、グローバル | 中期(2〜4年) |
| 外来診療環境における使用時点滅菌へのシフト | +0.9% | 北米・欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| エネルギー効率の高い「グリーン」オートクレーブの台頭 | +0.7% | 欧州主導、北米・アジア太平洋地域が追随 | 長期(4年以上) |
| 遠隔サイクルバリデーション・コンプライアンスのためのIoTセンサーの統合 | +0.6% | 北米・欧州が早期採用、アジア太平洋地域が新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
院内感染の有病率の上昇
世界中の病院では依然として入院患者の約31人に1人が少なくとも1件の医療関連感染を記録しており、耐性菌を死滅させる信頼性の高いスチームサイクルへの投資が維持されています。米国疾病予防管理センター(CDC)は2022年から2023年にかけてMRSAおよびCLABSI率が二桁台の低下を記録したと指摘していますが、管理者は予防が治療よりも安価であることを認識しており、外科・集中治療・移植ユニット全体で新築および更新需要が維持されています[1]米国疾病予防管理センター、「現在のHAI進捗レポート」、cdc.gov。スチームオートクレーブは化学残留物なしに迅速かつ再現性の高い致死性を発揮し、手術室の回転率要件および環境・健康・安全ポリシーと整合しています。そのため、サプライヤーはIoTセンサーを組み込んで自動サイクル追跡を実現し、感染管理チームがリアルタイムで負荷を監査し、問題が拡大する前に是正措置を講じられるようにしています。この機能は、多様な器具セットが異なるパラメータを必要としながらも厳格な管理連鎖文書化が求められる三次医療センターで最も共鳴しています。
厳格な感染管理・認定規範
FDAは2025年に21 CFR 880.6880を改訂し、スチーム滅菌器における統合モニタリングおよび電子記録の必要性を正式化し、自動データエクスポート機能を持たないレガシー機器の段階的廃止を施設に促しています。欧州では、附属書1が汚染管理戦略と品質リスク管理を明示的に重視しており、多くのプロバイダーが閉ループセンサーとバリデート済みリーク率テストを備えたオートクレーブを導入することでこれを満たしています。歯科診療所も同様の精査に直面しており、2024年末に発行されたCDCガイダンスは週次の生物学的モニタリングを義務付けており、この要件は組み込み印刷機能またはクラウドレポート機能を備えたベンチトップユニットで満たしやすくなっています。カナダ、日本、オーストラリアにおける同等の制度もこれらの期待を反映しており、調和された監査証跡が可能なデジタルネイティブプラットフォームへのグローバルな協調的需要を生み出しています。その結果、調達サイクルは、機器の15年間の耐用年数にわたってコンプライアンスを維持するクロスリージョン規制チームとアフターインストールサービスネットワークを持つメーカーを優遇しています。
生物学的有害医療廃棄物の管理ニーズの増大
米国環境保護庁(EPA)は現在、年間100ポンド以上のエチレンオキシドを使用する商業用滅菌業者に対して99.99%の排出削減を義務付けており、病院および参照検査機関におけるオンサイト熱処理への移行を加速させています[2]米国環境保護庁、「国家排出基準…」、federalregister.gov。カリフォルニア州の医療廃棄物管理法も廃棄前処理を重視しており、スチームオートクレーブ処理が廃棄物を非感染性にする主要な方法として挙げられています。オンプレミスのオートクレーブは輸送リスクを削減し、スチームによる細胞溶解で廃棄物量を縮小することで廃棄コストを低減し、焼却炉の高い温室効果ガス排出量を回避することで組織の脱炭素化目標達成を支援します。メーカーはシュレッダーと凝縮水ろ過装置を備えた廃棄物専用チャンバーを提供することでこれを活用しており、ターンキーの「処理・廃棄」ソリューションを求めるライフサイエンスキャンパスや教育病院にアピールしています。需要は特に北米と西欧で急増しており、環境サービス部門が未処理廃棄物の傍受に対するコンプライアンス罰則を負担しています。
外来診療環境における使用時点滅菌へのシフト
外来手術センターおよび歯科クリニックは、中央滅菌部門への搬送なしに当日の器具再使用を可能にする短いサイクルタイムを重視しています。マイクロプロセッサ制御、コンパクトな真空ポンプ、水循環ループの進歩により、ベンチトップオートクレーブは包装済み負荷を15分以内に完了させることができ、チェアサイドのワークフローを促進しています。25 kg未満のポータブルユニットも、限られた電力で動作可能な堅牢で低メンテナンスの滅菌器を必要とする在宅医療プログラムや軍野戦病院での採用が進んでいます。これらの機器に組み込まれたトレーサビリティソフトウェアはバーコードスキャンをサポートし、分散型ケアサイトと中央品質チームの間の文書化のギャップを埋めています。その結果、卓上型モデルはスチームオートクレーブ市場で最も急速に拡大するセグメントを代表しており、メーカーは小規模診療所の資本障壁を緩和するリースプランをバンドルしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大型ユニットの高い初期費用・維持費 | -1.3% | 新興市場に特に影響、グローバル | 短期(2年以内) |
| 使い捨て単回使用器具の採用拡大 | -0.8% | 北米・欧州主導、アジア太平洋地域が追随 | 中期(2〜4年) |
| リソースが限られたクリニックにおけるスペース・ユーティリティの制約 | -0.6% | アジア太平洋地域、中東・アフリカ、中南米の新興市場 | 短期(2年以内) |
| 複雑な適格性確認・再バリデーション文書化の負担 | -0.4% | 規制市場で最も高い影響、グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大型ユニットの高い初期費用・維持費
床置き型ダブルドアオートクレーブは、電気・蒸気・水道設備のサイトアップグレードを除いて25万米ドルを超える定価を要求することがあり、資源が限られた公立病院にとっては障壁となっています。ガスケット交換からチャンバー再適格性確認に至る年間維持費は継続的なコストを加算し、中南米、中東、東南アジアの一部の多くの施設が購入を延期するか、外部委託による再処理を選択する要因となっています。エネルギーと水のデータも予算編成を複雑にしており、400リットルのジャケット付きユニット1台がサイクルあたり60ガロンを消費する可能性があり、プロバイダーがスコープ1およびスコープ2排出量を追跡する中で持続可能性の誓約に課題をもたらしています。ベンダーはモジュラーチャンバー設計と熱回収システムで対応していますが、回収期間は依然として長く、価格に敏感な地域での普及を抑制しています。
使い捨て単回使用器具の採用拡大
低侵襲手術および介入的心臓病学は、再処理を完全に回避する事前滅菌済みの単回使用ディスポーザブルへの依存度を高めています[3]欧州委員会、「医療機器の再処理」、health.ec.europa.eu。EU規則は現在、再処理業者に対して元のメーカーと同等の要件を課しており、病院による院内再使用を抑制し、外科医を使い捨てキットへと誘導しています。ディスポーザブルは廃棄物管理上の課題を生じさせますが、複雑なルーメンやヒンジ付き関節に関連する滅菌失敗を排除します。その結果、整形外科および眼科における小ロット病院用オートクレーブの需要成長は、総手術件数が増加しているにもかかわらず緩やかになっています。メーカーは、最も複雑な形状を単回使用消耗品で処理しながら再使用可能なコア器具を滅菌するハイブリッドモデルを強調することで緩和策を講じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:縦型ユニットが市場シェアをリード
縦型ユニットは2025年のスチームオートクレーブ市場シェアの41.95%を占め、狭いフットプリントと人間工学的なトップローディングを重視する手術室および研究室での人気を確認しています。欧州およびインドにおける二次病院の改修需要の増加により、これらの縦型チャンバーが大規模な配管工事なしにガウン、ハンドピース、培養培地を滅菌するベースライン需要が維持されています。一方、卓上型モデルは器具の回転時間を短縮するために使用時点滅菌を導入する外来センターに牽引され、2031年にかけて9.94% CAGRを記録する見込みです。CDCの2024年歯科ガイダンスは週次の生物学的モニタリングを強化し、クリニックが各サイクルを文書化する自動ベンチトップスチームユニットに老朽化した熱滅菌器を置き換えることを促しています。
メーカーはサイクルの多様性と直感性で差別化を図っています。タッチスクリーンHMI、事前プログラム済みルーメン機器サイクル、クラウド統合が標準となり、オプションの節水キットとHEPA排気フィルターが持続可能性を付加しています。横型床置き型ユニットは依然として高スループットの中央滅菌部門を支えていますが、スペースの制約と取得・維持コストに関連する-1.31% CAGRの重荷により普及が抑制されています。それでも、連続した関節置換術を行う整形外科センターは大型トレイを処理できる600リットルチャンバーの発注を継続し、このニッチを代替から守っています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


滅菌技術別:重力置換がリーダーシップを維持
重力置換プロセスは、シンプルさ、低い初期費用、最小限のメンテナンスにより2025年のスチームオートクレーブ市場規模の46.05%を保持しています。小規模クリニックでは、予算が真空ポンプを除外する場合、特に固体器具と液体培地に対して重力サイクルが依然として適切です。しかし、外科機器の複雑化がプレバキュームシステムへのシフトを促進しており、10.66%という最高のCAGRを示しています。これらの高真空ユニットは一連の負圧パルスで空気を排出し、蒸気がルーメンと多孔性ラップに浸透することを確保します。これは三次病院のロボット器具やマイクロ腹腔鏡に不可欠です。
スチームフラッシュ圧力パルス(SFPP)チャンバーは、高エネルギー真空ポンプなしに25分以内で負荷をサイクルし、迅速な回転を必要とする研究室に対応しています。一方、パススルーダブルドア設計は、多くのGMP製造スイートで規制要件となっている汚染区域とクリーン区域の間の一方向ワークフローに対応しています。ベンダーは受動的熱回収とジャケット断熱を組み合わせてユーティリティ消費を最大25%削減し、プレバキューム設置のグリーン調達指標とライフサイクルコスト正当化を目標としています。
可動性別:固定式ユニットがポータブルの成長にもかかわらず優位を維持
床置き型モデルは2025年のスチームオートクレーブ市場規模の70.02%を占め、ISO 11134バリデーションおよびHVAC統合に対応した高容量PLC駆動システムを備えた統合中央滅菌部門に支えられています。堅牢な構造と300リットルを超えるチャンバー容量により、手術室のスケジュールを維持するバッチ処理が可能です。ポータブルオートクレーブは収益基盤は小さいものの、12.31% CAGRで加速しています。農村アウトリーチプログラム、戦場医療、獣医クリニックは、プラグアンドプレイのユーティリティ、115ボルト対応、移動式バンに収まるコンパクトデザインを評価しています。
フィールドユニットはオフグリッド滅菌のためにリチウムイオンバッテリーパックとソーラー充電器を採用し、堅牢なケーシングが輸送中の振動に耐えます。メーカーはサイクルモニタリング用スマートフォンアプリを提供しており、分散した場所で感染管理実践を監査するNGOにとって魅力的な機能です。耐久性とデジタル監視のこの融合が価値提案を強化し、ポータブルカテゴリーがより広いスチームオートクレーブ市場内でアドレス可能な市場を拡大し続けることを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院がリードし歯科が最速成長
病院およびクリニックは2025年のスチームオートクレーブ市場シェアの54.30%を占め、多分野にわたる器具ニーズ、大規模な滅菌処理部門、義務付けられた認定チェックに支えられています。手術室が負荷の大部分を占め、洗面器、鉗子、インプラントを1日に数回滅菌しています。しかし、歯科施設は10.43% CAGRという最速の軌跡を示しており、口腔保健カバレッジの拡大とチェアサイド環境における厳格な滅菌文書化に対するCDCの主張を反映しています。分画プレバキュームサイクルを備えたコンパクトなクラスBオートクレーブは歯科ハンドピースに適しており、7〜10年ごとの更新サイクルを促進しています。
製薬・バイオテク環境では、バイアル、ストッパー、培地の最終滅菌にスチームを使用しています。EU附属書1はリアルタイム微粒子モニタリングを推進し、クリーンルームと統合されたバリデート済みパススルーオートクレーブへの投資を促しています。研究機関は寒天、ピペット、生物学的有害廃棄物に対応するサイクルの柔軟性を求め、管理連鎖を証明するクロスリンクデータログを指定することが多いです。獣医病院と受託滅菌業者はニッチな採用者として台頭しており、進化する動物ケア基準を満たすためにデスクトップ圧力鍋からプログラム可能なユニットへと移行しています。
地域分析
北米は2025年に34.55%という最大の収益シェアを維持しており、成熟した更新サイクル、高度な認定要件、IoT対応滅菌スイートの急速な採用に支えられています。病院は中央滅菌追跡プラットフォームと統合するエネルギー効率の高い高真空オートクレーブへのレガシー重力ユニットの交換を継続しています。持続可能なインフラへの連邦インセンティブも、プロバイダーを節水モデルへと誘導し、総所有コストへの懸念を緩和しています。
欧州は僅差で続いていますが、医療機器規制コンプライアンスとブレグジット関連のサプライチェーン混乱という二重の負担に直面しています。附属書1と調和規格が手動文書化を厳しく制限し、自動負荷解放とWi-Fi監査証跡を備えた機器へのアップグレードを促進しています。ドイツ、フランス、北欧諸国が代替を主導しており、東欧市場は依然として中古輸入品に依存しています。
アジア太平洋地域は最も急速に拡大する地域であり、2031年にかけて11.42% CAGRが予測されています。中国とインドにおける大規模な病院建設と国内医療機器製造の増加が、大型中央ユニットとポータブルフィールドモデルの両方への需要を牽引しています。東南アジアにおける政府補助の医療保険制度が、クリニックに感染管理基準を満たすインセンティブをさらに与えています。一方、中東・アフリカおよび南米では、民間事業者が三次医療センターや専門クリニックを開設するにつれて着実な採用が見られますが、一部の経済圏では外国為替の変動と輸入関税がペースを抑制しています。

規制環境
スチームオートクレーブは主要市場において医療機器として規制されており、バリデーション、トレーサビリティ、性能に関する文書化に対する要求が厳格化している。米国では、FDAが21 CFR 880.6880のもとでスチーム滅菌器をクラスII機器(製品コードFLE)として分類しており、これが市販前申請と市販後管理の両方の枠組みとなり、規制対象の医療現場における統合監視や電子記録の需要を後押ししている。
欧州では、適合性はEU医療機器規則(EU)2017/745のもとで引用される更新済みの合意規格にますます依拠するようになっている。2026年4月、欧州委員会は実施決定(EU)2026/760を採択し、小型スチーム滅菌器に関するEN 13060:2025を整合規格化し、CEマーキングのための適合性推定ルートをより明確化した。ISO 17665:2024も従来の湿熱滅菌規格を単一の枠組みに統合し、製造業者や規制対象の最終使用者にバリデーションおよび日常管理手法を更新するよう促し、各地域で技術文書の更新が進んでいる。
競合ランドスケープ
スチームオートクレーブ市場は中程度の集中度を示しています。主要プレーヤーは複数地域にわたるサービスリーチと数十年にわたる規制専門知識の恩恵を受け、収益シェアの大部分を占めています。STERISの2024年のVerafit滅菌バッグの発売は、製品パイプラインをEU附属書1に整合させる機敏性を示し、消耗品ポートフォリオを差別化しています。Getingeは物流遅延にもかかわらず2024年第3四半期に堅調な受注を報告しており、堅固な基礎需要と多様化した製造拠点の戦略的重要性を強調しています。
企業は組み込み接続性、予知保全、計画外ダウンタイムを削減しペーパーレス監査を促進するクラウドダッシュボードでの競争を強めています。MieleとMetall Zugの合弁会社であるSteelcoBelimed は、欧州、南北米、アジア全体で補完的なチャネル強度を活用しながらR&Dを拡大することを目的とした統合を示しています。新規参入者は、30%の低エネルギー消費を約束するヒートポンプ支援スチームジェネレーターなどのグリーンテック価値提案に注力しています。しかし、資本集約度と認証のハードルが急速なシェア変動を制限しています。
戦略的動向としては、Getingeによる消耗品ラインの拡充を目的としたHealthmark Industries買収、およびTuttnauerによるリアルタイム負荷トレーサビリティを可能にするIoT駆動の「スマートラボラトリー」プラットフォームへの投資が挙げられます。ベンダーはまた、ハードウェア、消耗品、データ分析をサブスクリプションバンドルにまとめたサービスとしてのモデルを通じて多様化し、病院のキャッシュアウトフローを平準化しながら長期的な関係を強化しています。
スチームオートクレーブ産業リーダー
TESALYS Group
Astell Scientific
BMM Weston Ltd.
Celitron Medical Technologies
Belimed AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も直接的な機会は、コンプライアンス主導の代替・更新サイクルに見られ、施設は文書化の負担を軽減し監査対応力を支援するデジタルネイティブな滅菌器を求めている。2026年6月のSTERIS社のAMSCO 700スチーム滅菌器に対するFDA承認(K261055)は、米国クラスIIの経路のもとでのプラットフォーム更新の継続を示しており、2026年7月に公表されたANSI/AAMI ST8(第7版)は病院と製造業者に対する安全性・性能要求を高めている。これらの動きが相まって、サイクル記録を自動化し、検証テストを組み込み、滅菌処理の追跡ワークフローに適合するシステムの余地が生まれている。
EUでは、2026年におけるEN 13060:2025(小型スチーム滅菌器)やEN 14222:2021+A1:2025(蒸気ボイラー)といった整合規格の引用により、MDR適合を証明するための技術的経路が明確化され、ベンチトップ機器と統合蒸気発生アーキテクチャの両方への投資を後押ししている。ISO 17665:2024も2026年にEU MDRのもとで整合規格化されたことで、統合された湿熱要求事項をターンキーの適格性確認(IQ/OQ/PQ)パッケージ、サービス文書、ライフサイクル再バリデーション支援に転換できる供給業者は、滅菌手法を地域横断で標準化する病院、歯科チェーン、規制対象のライフサイエンス使用者からの複数拠点入札を獲得するための明確な基盤を持つことになる。
最近の業界動向
- 2026年6月:STERIS社がAMSCO 700スチーム滅菌器(K261055)について、一般病院用機器の枠組みのもとでFDA 510(k)承認を取得した。この承認は、文書化された性能と最新の管理機能を優先する施設における製品更新サイクルを後押しし、規制対象の病院滅菌スイートにおけるSTERIS社の地位を強化するものである。
- 2026年4月:欧州委員会が実施決定(EU)2026/760を採択し、EU医療機器規則のもとで小型スチーム滅菌器に関するEN 13060:2025を整合規格化した。この更新により、CEマーキングを目指す製造業者にとっての適合性推定の経路が明確化され、製品文書とバリデーション手法が最新の引用規格に向けて更新されることとなった。
- 2024年10月:医療機器調整グループ(MDCG)が、レガシー機器のEU MDR要求事項への適合に関する更新ガイダンスを公表した。このガイダンスは、製造業者や医療提供者が旧型滅菌機器の継続使用とコンプライアンス文書をどのように管理するかに影響を与え、技術文書や市販後義務の維持が困難な場合の更新計画に緊急性を加えた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、主に医療、研究室、ライフサイエンスの現場において、飽和蒸気を用いた圧力・温度制御サイクルにより器具や材料を滅菌するために使用されるスチームオートクレーブ機器からの収益を対象としている。本市場は、主要地域全体で捉えた機器販売価値として扱う。
範囲の除外事項:非スチーム滅菌機器(エチレンオキサイドや乾熱システムなど)、およびタトゥーや美容用途向けに販売される消費者向け・家庭用ベンチトップ機器は除外する。
セグメンテーション概要
- 製品タイプ別
- 縦型スチームオートクレーブ
- 横型スチームオートクレーブ
- 卓上型/ベンチトップ型オートクレーブ
- 大容量床置き型オートクレーブ
- 滅菌技術別
- 重力置換
- プレバキューム(高真空)
- スチームフラッシュ圧力パルス(SFPP)
- ダブルドアパススルー
- 可動性別
- 固定式/床置き型
- ポータブル
- エンドユーザー別
- 病院・クリニック
- 製薬・バイオテク企業
- 研究・学術機関
- 歯科施設
- 獣医クリニック
- 受託滅菌サービスプロバイダー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、確認・再現可能な公開のベースラインから始まり、その後、滅菌規格や調達動向といった業界固有の詳細へと進んだ。一般的な情報源には、米国FDAのデータベースや滅菌・機器安全性に関するガイダンスページ、米国CDCの感染予防ガイダンス、世界保健機関の保健システム・安全性刊行物、および査読付き学術誌を通じて入手可能な規格・技術文献などが含まれる。
また、年次報告書、投資家向け資料、製品カタログを確認し、典型的な価格帯、更新サイクル、病院・研究室・製薬生産における需要の集中箇所を把握した。相互確認のため、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、関連ニュース・財務情報を用いて、時系列や製品更新のペースを確認した。ここに記載した情報源は例示に過ぎず、分析中にデータ収集、仮定の検証、ギャップの解消のために、追加の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、機器製造業者、販売代理店、病院の滅菌処理担当者、研究室管理者、規制対象生産拠点の品質・バリデーションチームなど、バリューチェーン全体の関係者を対象に実施した。主要地域を網羅し、需要要因、典型的な調達行動、サービス・保守の付帯状況、また重力置換式と前置真空式といった技術選択が購買判断にどのように影響するかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):15% | APAC:47% |
| ミドルティア:42% | 機能/事業部門責任者:39% | EMEA:35% |
| 小規模プレイヤー:21% | マネージャー:46% | 米州:18% |
市場規模算定と予測
市場規模算定は、医療インフラの容量指標と滅菌処理量のニーズを用いて滅菌機器需要のプールを再構築するトップダウン方式から開始し、最終使用者に見られる採用パターンによりスチーム式システムに絞り込んだ。数値を実用的に保つため、モデルでは病院・診療所インフラの成長、処置・器具再処理の密度、規制対象の製薬・バイオテック分野の生産能力増強、滅菌器の典型的な更新・改良サイクル、より高いスループット負荷に向けた前置真空式システムへの移行傾向といった、測定可能な少数の入力項目を使用した。
その後、容量クラス別に抽出した価格ポイントと、調達パターンやチャネルからのフィードバックから推定した単位数量を用いたボトムアップ推定によって、合計値を選択的にストレステストした。これにより、公表されている単位データが限られている市場を調整することができた。ギャップは施設数や利用率の範囲などの代替指標を用いて対処し、その後、単一の異常値セグメントが市場全体を歪めないよう保守的な正規化を行った。予測にあたっては、シナリオ分析とトレンド平滑化を併用し、主要な推進要因に関する仮定は、規制、感染管理への注力、および今後数年間の資本支出について、インタビュー対象者の見込みに合わせた。
データ検証と更新サイクル
成果物は、医療分野の資本支出の方向性、施設拡張計画、目に見える調達活動といった独立した指標と照合し、地域間で比較して不整合を確認した。差異が大きすぎると判断された場合は、推進要因を再検証し、フォローアップの専門家インタビューにより、特に更新のタイミングや価格変動に関する前提を見直した。
承認前には複数段階の内部レビューを実施し、計算、単位のロジック、通貨処理を再確認して、回避可能な誤りを減らしている。本レポートは毎年更新され、需要や価格に重大な影響を与える大きな出来事が発生した場合には、臨時の更新も行われる。納品前には最終レビューを実施し、クライアントが入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceによるスチームオートクレーブ市場規模と他の公表推定値との比較
スチームオートクレーブの公表市場数値は、同じ製品を対象としているように見えても、一致しないことが多い。これは、各社が最終使用者、隣接する滅菌方式、そして真のオートクレーブ販売と関連サービスとして計上する範囲を異なる基準で線引きすることが多いためである。また、基準年の違い、通貨換算のタイミングの違い、将来年における価格変動の予測方法の違いからもギャップが生じている。
タトゥーや美容用途向けに販売される家庭用ベンチトップ機器はMordor Intelligenceの対象範囲外であり、これにより、意図された使用環境を確認せずにすべての小型滅菌器を含める調査と比較して、報告される総額が低くなる場合がある。その他のギャップは、リファービッシュ品を含めるかどうか、サービスや消耗品が機器収益に混在しているかどうか、また予算や更新サイクルを検証せずに病院や歯科施設全体で前置真空式への積極的な更新を予測に前提として組み込んでいるかどうかによって、一般的に生じている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.65 B (2025) | |
| グローバルレポート発行機関A | USD 2.45 B (2024) | より早い基準年とより狭い最終使用者リストを採用しており、機器のみの収益を関連する滅菌関連支出から明確に分離していないため、出発点がずれる可能性がある。 |
| 業界調査会社B | USD 3.20 B (2024) | 小型滅菌器や隣接カテゴリーを含む可能性のある、より広範な包含基準を適用しているように見受けられ、容量や技術別の価格体系を示さずに、より高い平均販売価格を前提としている可能性もある。 |
3つの数値間の差異のほとんどは、オートクレーブ本体に何を含めるか、小型機器をどのように扱うか、基準年の価格をどのように将来に持ち込むかによって説明できる。施設のニーズ、更新のタイミング、技術構成といった明確な需要要因に規模を結び付けることで、この推定値は追跡可能性を保ち、購買者が複数の情報源を比較する際の整合性を取りやすくなっている。


レポートで回答される主要な質問
2031年までのスチームオートクレーブ市場の予測値は?
市場は8.03% CAGRで成長し、2031年までに42億1,000万米ドルに達すると予測されています。
現在最大の収益シェアを持つ製品カテゴリーはどれですか?
縦型ユニットが2025年時点でスチームオートクレーブ市場シェアの41.95%をリードしています。
歯科施設が高成長エンドユーザーセグメントとして注目される理由は何ですか?
CDCの厳格な滅菌ガイドラインと歯科医療利用の増加が、歯科環境における10.43% CAGRを牽引しています。
最も急速な市場拡大を示す地域はどこですか?
アジア太平洋地域は大規模な医療インフラ投資により、2031年にかけて11.42% CAGRを記録すると予測されています。
環境規制は購買決定にどのような影響を与えていますか?
エチレンオキシド排出に関するEPAの制限と病院の脱炭素化目標が、施設をエネルギー効率の高いスチームオートクレーブへと誘導しています。
病院が新しいオートクレーブ購入で優先する技術的特徴は何ですか?
サイクル追跡のためのIoT統合、自動文書化、省エネ設計が主要な購買基準です。
最終更新日:



