
医療カート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.19 十億米ドル |
| 市場規模 (2031) | 7.41 十億米ドル |
| 成長率 (2026 - 2031) | 12.05 % |
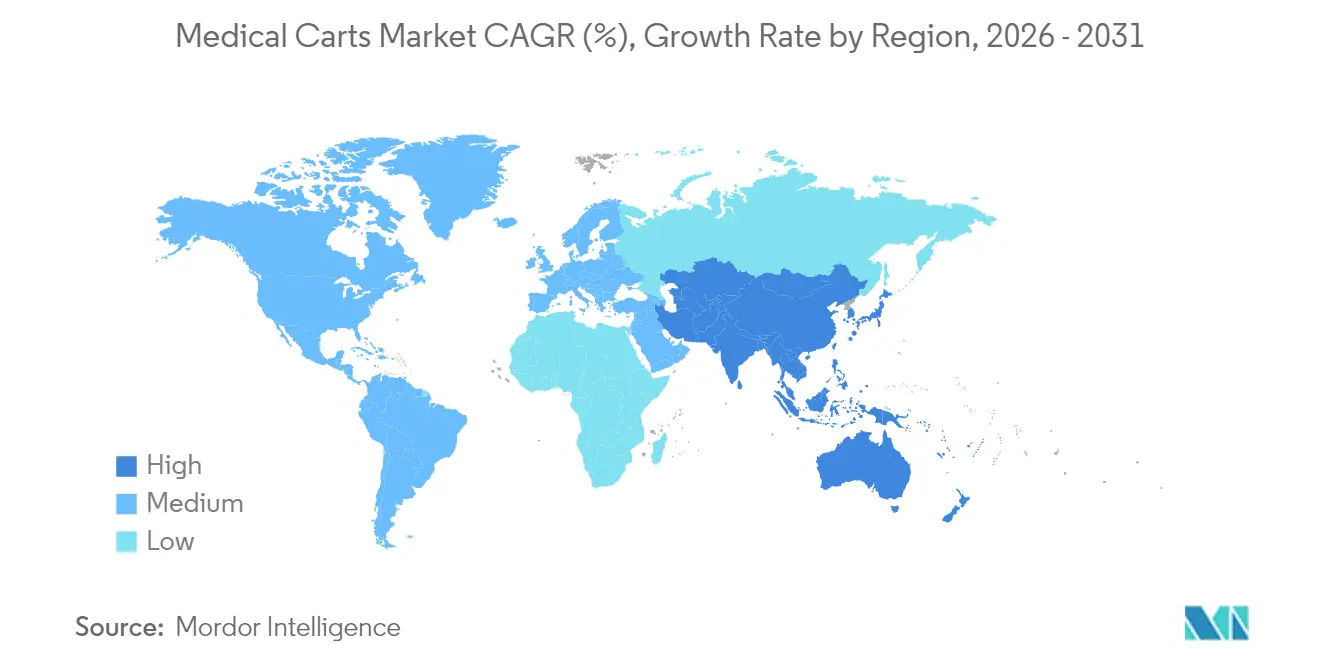
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
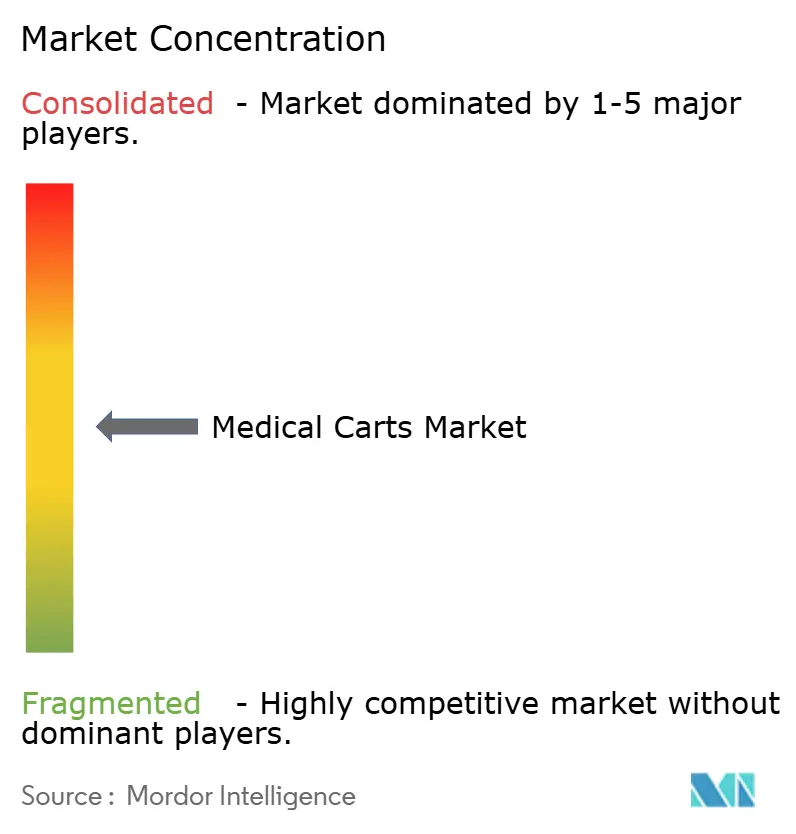
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療カート市場分析
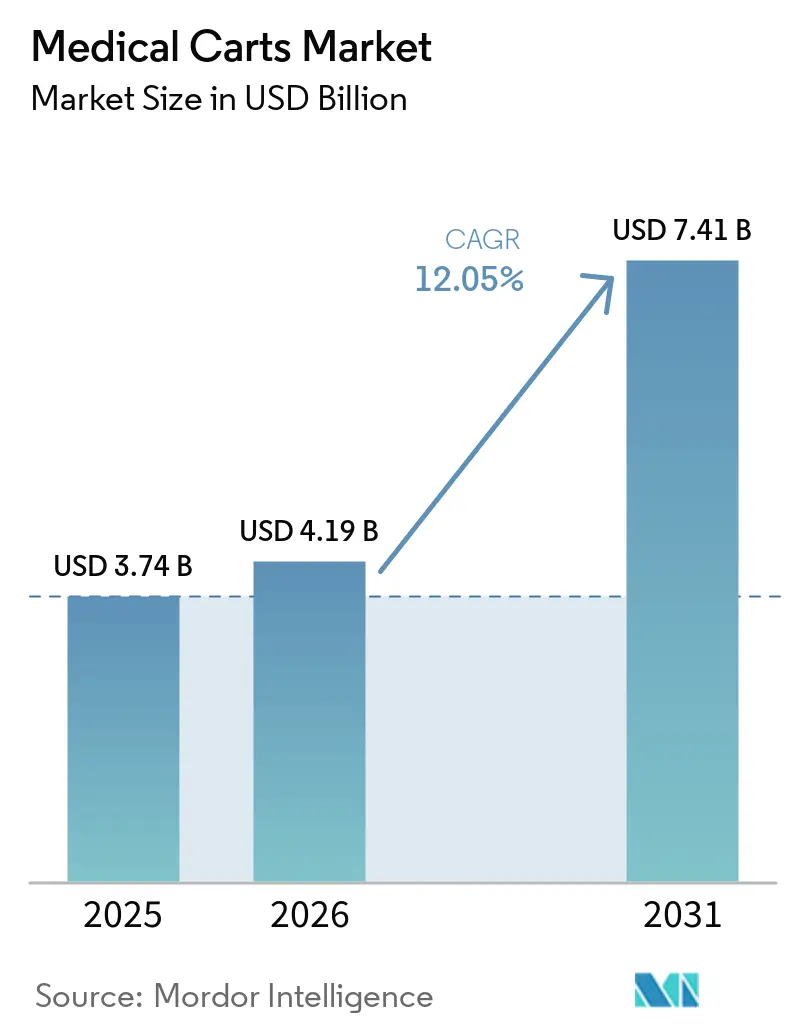
医療カート市場は2025年に37億4,000万米ドルから2026年には41億9,000万米ドルに成長し、2026年から2031年にかけて12.05%のCAGRで2031年には74億1,000万米ドルに達すると予測されています。需要成長の基盤は、臨床ワークフローの急速なデジタル化にあり、モバイルワークステーションは電子健康記録へのアクセスとベッドサイドでの意思決定に不可欠なタッチポイントとなっています。設備投資パターンは、スタッフの引き継ぎを削減し、投薬トレーサビリティを向上させ、感染管理を守るプラットフォームを優先しており、医療カート市場を価値基盤型償還モデルの重要な推進要因として位置付けています。緊急対応、ポイントオブケア文書化、ハイブリッド遠隔医療はいずれも調達の緊急性を高めており、医療システムが人材不足を軽減しようとする中、EU電池規則2023/1542や近く施行されるFDA品質マネジメントシステム規制などの規制の変化が次世代カートの技術基準を引き上げています。こうした背景において、医療カート市場はまた、医療提供者ネットワーク全体で現在報告されているIoT関連攻撃発生率82%を制限するサイバーセキュリティ層を組み込む競争圧力にもさらされています。
主要レポートの要点
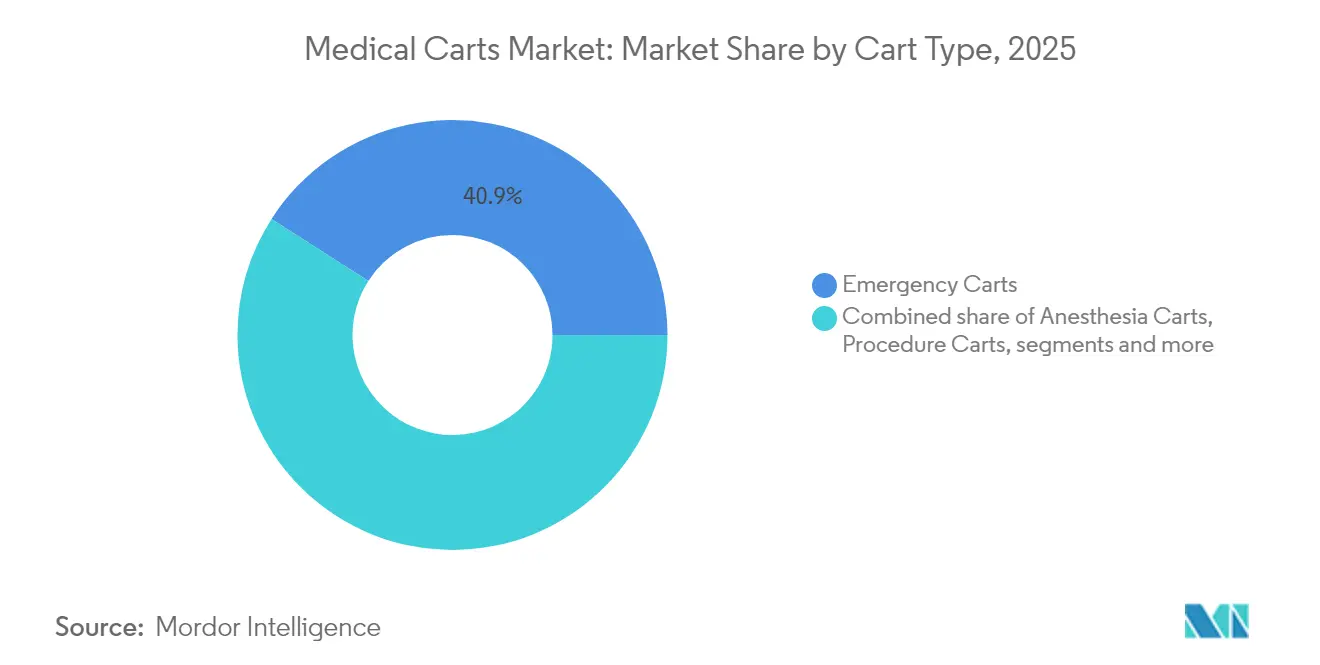
- カートタイプ別では、緊急カートが2025年の医療カート市場シェアの40.92%をリードし、ワークステーション・オン・ホイールズが2031年にかけて14.15%のCAGRで最も速く拡大しています。
- 電源別では、非電動タイプが2025年の医療カート市場規模の52.63%を占め、電動タイプは2031年にかけて13.05%のCAGRで成長しています。
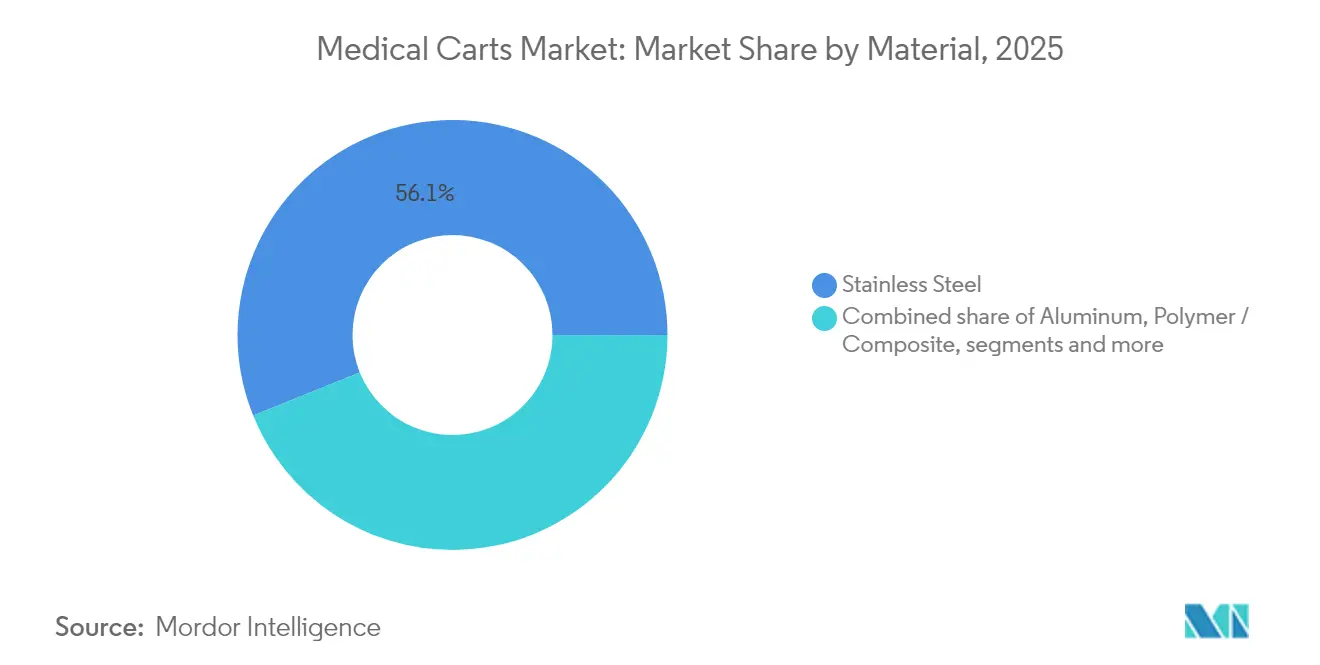
- 材質別では、ステンレス鋼が2025年に売上高シェアの56.11%を保有し、ポリマーおよび複合材ソリューションは2031年にかけて13.29%のCAGRを記録する見込みです。
- エンドユーザー別では、病院が2025年の医療カート市場の52.21%を占め、外来手術センターが2031年にかけて13.89%の最速CAGRを示しています。
- 地域別では、北米が2025年に42.74%の地域シェアを維持し、アジア太平洋が2031年にかけて14.92%のCAGRで最も速い成長を遂げる軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療インフラと価値基盤型ケアへの投資増加 | +3.2% | 北米と欧州が主導 | 中期(2〜4年) |
| 慢性疾患負荷の増大と救急受診の増加 | +2.8% | 先進国市場で最大 | 長期(4年以上) |
| EMR/EHR導入がワークステーション・オン・ホイールズを促進 | +2.1% | 北米と欧州、アジア太平洋が加速中 | 短期(2年以内) |
| ハイブリッドケアモデル向け遠隔医療カート | +1.9% | 世界各地の都市部での早期導入 | 中期(2〜4年) |
| 24時間リチウムイオン電源モジュール | +1.4% | 先進国市場でのプレミアム普及 | 短期(2年以内) |
| COVID-19後の抗菌表面義務化 | +0.9% | 北米と欧州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
医療インフラと価値基盤型ケアへの投資増加
病院の営業利益率はモバイルワークステーションが提供するリアルタイムデータキャプチャにますます依存しており、医療カート市場は設備投資委員会にとって優先的な項目となっています。統合カートは現在、文書化時間を短縮し、追跡・監査を可能にし、投薬有害事象を抑制するためにRFID、バーコードスキャン、自動投薬ドロワーを搭載して出荷されています。米国、カナダ、ドイツの医療システムは、ベッドサイドでの電子健康記録入力が転記エラーを最大55%削減し、週2フル看護シフト相当の時間・動作節約を可能にすると報告しています。欧州連合のインフラ助成金プログラムは、ハードウェア、フリート管理ソフトウェア、複数年サービス契約を組み合わせた一括入札をさらに促進しています。
高齢化人口における慢性疾患負荷の増大と救急受診の増加
救急部門は心臓、糖尿病、呼吸器疾患の症例数が増加しており、除細動器、輸液ポンプ、気道キットを搭載した堅牢な緊急カートへの需要が高まっています。人材不足は、1人の臨床医がかつて2人が必要だったタスクを完了できるエルゴノミクスレイアウトへのニーズを高め、自動昇降コラムと270度ドロワーアクセスを備えたカートへの支出を強化しています。米国だけでも、65歳以上の患者による救急受診は2024年に前年比6.4%増加し、この傾向は日本やイタリアでも見られます。先進的な救急カートは現在、乳酸またはトロポニンのポイントオブケア検査モジュールを統合し、検査所の所要時間を平均20分短縮しています。
EMR/EHR導入がワークステーション・オン・ホイールズ(WoW)需要を促進
電子カルテ記録の義務化スケジュールにより、臨床医はリアルタイムで観察を記録することが求められ、病院はコアHITシステムに安全に接続するワークステーション・オン・ホイールズを導入するようになっています。バッテリー補助ユニットは、24インチのデュアルモニター、音声認識ディクテーション、組み込みAIトリアージ補助をサポートし、医師がタブレット専用の代替手段より18%速くラウンドを完了できるようにします。FIPS 140-2認定の暗号化モジュールは、最高情報責任者がネットワーク強化プロトコルを厳格化するにつれて標準となっています。デバイスメーカーはまた、15秒以内に交換可能な「ホットスワップ」電源トレイを市場に投入し、12時間を超えるシフトでもカートをオンライン状態に保っています。
ハイブリッドケアモデル向け遠隔医療カートの急増
成果連動型契約はバーチャル診察完了率に報酬を与え、HDカメラ、デジタル聴診器、耳鏡を備えた遠隔医療カートへの投資を促しています。クイーンズランド州北部の高齢者介護施設に39台のVisionflex社カートを導入したことで、専門医へのアクセスが35%拡大し、患者移送コストが削減され、迅速なROIが実証されました。[1] シンガポール、ソウル、ドバイの都市部では、5Gバックボーンがかつて遠隔聴診を妨げていた遅延問題を解消し、同様の成功が報告されています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なカートの熟練オペレーター不足 | -1.8% | 発展途上国市場で深刻 | 中期(2〜4年) |
| 高い資本・維持コスト | -1.5% | 主に低・中所得国で | 長期(4年以上) |
| 接続カートに関するサイバーセキュリティ上の懸念 | -1.2% | 規制市場で高まっている | 短期(2年以内) |
| リチウム電池のサプライチェーンのボトルネック | -0.9% | アジアでの製造拠点集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なカートの熟練オペレーター不足
AI対応カートの複雑なユーザーインターフェースは、多くの農村部や資金不足の施設が負担できない正式なスキルアップ訓練を必要とし、プレミアム機能の活用不足につながっています。タイとベトナムでの調査では、臨床スタッフのわずか43%がマルチパラメータドッキングモジュールの校正に自信を持っていることがわかり、導入スケジュールの遅延とROI回収期間の長期化をもたらしています。メーカーは現在、eラーニングプラットフォームと拡張現実チュートリアルをバンドルし、オンボーディング時間を最大40%削減していますが、ソリューション総額が上昇しています。
接続カートに関するサイバーセキュリティ上の懸念
脅威アクターは医療カートをネットワーク侵入ポイントとしてますます探索しており、2024年に発生した中部大西洋岸の2つの病院グループへのランサムウェア攻撃は、古いフリートに組み込まれた廃止済みの無線プロトコルを悪用しました。FDAは、モバイルワークステーションに対して多層認証、リアルタイムファームウェアパッチ適用、資産追跡ダッシュボードを促す安全性通知を発行しました。[2] 医療提供者はその結果、発注前に長時間の侵入テストを実施するようになり、調達サイクルが長期化し、特に米国とドイツにおける近期の販売速度を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カートタイプ別:
緊急カートが市場シェアをリード緊急カートは2025年の医療カート市場の40.92%を獲得しました。その支配的なフットプリントは、すべての重症ケアベイと手術室が手の届く範囲に救急対応器具を維持することを義務付ける規制義務から生じています。一方、モバイルコンピューティング・ワークステーション・オン・ホイールズは最高の14.15%のCAGRを記録し、ベッドサイドでのデジタル文書化がスループット向上のために固定端末に取って代わっていることを示しています。ワークステーションの医療カート市場規模は2025年の9億8,000万米ドルから2031年には21億7,000万米ドルに拡大すると予測されており、高処理GPUを必要とするAI駆動トリアージツールによって支えられています。99.7%リサイクル可能な素材で作られたMachan InternationalのBAILDIA スマートIoT投薬トロリーは、持続可能性とIoT連携への設計シフトを浮き彫りにし、高警戒薬の検索サイクルを25%短縮しています。
処置カートや投薬カートにわたる需要の多様化は継続しており、日常の病棟回診をサポートする一方、専門的な遠隔医療カートが老年科や精神科病棟内での存在感を高めています。多くの医療提供者は、カートファミリー全体でボリュームディスカウントを確保するために調達をバンドルしており、このアプローチはライフサイクルコストをバラバラに購入するよりも12%削減できます。医療カート市場は、統一制御ソフトウェアと交換可能なアクセサリーレールが標準化目標を推進するプラットフォームへと進化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電源別:
非電動カートが現在の市場を支配非電動タイプは2025年の医療カート市場シェアの52.63%を占めており、主に低い本体価格とシンプルなメンテナンス体制を理由としています。しかし、リチウムイオン化学が2,000回以上の充電サイクルを達成し、交換頻度を大幅に削減するにつれ、この優位性は弱まっています。電動ユニットは13.05%のCAGRで成長しており、2031年までに28億6,000万米ドルを超えると予測されています。電動タイプの医療カート市場規模は2025年に13億5,000万米ドルに相当し、EU規則2023/1542(より安全でリサイクル可能な電池モジュールを義務付ける)によってさらに促進され、5年以内に2倍になると見込まれています。統合スマート充電器は現在、電池の健康状態を延長するために自己調整し、予測分析が容量が80%を下回る前に交換スケジュールを立てます。
アノード材料をめぐるサプライチェーンの混乱にもかかわらず、グローバルアセンブラーは韓国とポーランドでのデュアルソーシングを維持し、ほとんどの場合、出荷遅延を4週間未満に抑えています。医療提供者は依然として、臨床ワークフローを簡素化する一目瞭然のSOC(充電状態)LEDと音声プロンプトを好んでいます。予測期間中、病院が国家気候公約に沿った脱炭素化目標を追求するにつれ、電力効率は入札の主要基準となるでしょう。
材質別:
ステンレス鋼が優位性を維持ステンレス鋼は2025年の医療カート市場の56.11%を維持しており、耐久性、耐熱性、病院グレードの消毒剤との実証済みの適合性が評価されています。しかし、感染制御リーダーがISO 7581:2023乾式接触プロトコルの下で検証された抗菌表面を採用するにつれ、成長は13.29%のCAGRで次世代ポリマーおよび複合フレームに向かっています。広域ロボット除染ルーティンを追求する病院は、繰り返しの過酸化水素蒸気サイクルに腐食なく耐えられるカートパネルを好んでいます。
アルミニウムは軽量麻酔カートに引き続き関連性があり、鋼鉄と比較して看護師の押す力を18%削減します。スチールシャシーにABSドロワーフロントを組み合わせたハイブリッド材質の構造は、剛性と設計の柔軟性のバランスを取り、麻薬や小児投薬キットの迅速な識別をサポートするカラーコーディングを可能にします。予測期間中、EUの入札でライフサイクルアセスメントが標準となるにつれ、材質の選択は持続可能性指標と密接に関連するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が現在の需要を支配病院は2025年の医療用カート市場収益の52.21%を占めており、これは部門ごとの多様な要件と24時間稼働体制を反映している。教育病院は、シフト交代時の冗長性を確保するため、急性期ケアベッド1台あたり最大1.5台のカートを設置している。外来手術センターは規模こそ小さいものの、外来整形外科および眼科の需要拡大を背景に13.89%のCAGRを記録している。外来手術センター向け医療用カート市場規模は、低リスク処置を総合病院外へ移行させるメディケア支払い政策に後押しされ、2031年までに12.19 ビリオン 米ドルに達する見込みである。
透析、腫瘍科、循環器科に特化した専門クリニックは、疾患別消耗品に対応したモジュール式引き出しを重視する安定した顧客基盤を形成している。外科用ケースカートは、専門ケアセンター、長期療養施設、バイオテクノロジ研究所に対応している。遠隔バイタルモニタリングに対する診療報酬コードが主流となるにつれ、長期療養施設および在宅医療提供者の存在感が高まっている。ベンダー各社は現在、住宅環境に典型的なエレベーターの敷居や出入口の有効幅に対応したスリムフレームカートでこれらのセグメントへの訴求を強めている。
地域分析
北米医療カート市場
北米は、成熟したITインフラ、大規模な電子健康記録(EHR)義務化、およびデジタル効率を評価する支払者構成を背景に、2025年の収益の42.74%を占めました。農村緊急病院指定を支援する連邦補助金は、ブロードバンドを通じて遠隔地の専門医と接続するコンパクトな遠隔治療カートの購入をさらに促進しています。同地域の医療カート市場は、厳格な検査体制を満たすため、UL認定バッテリーアセンブリおよびFIPS認定暗号化モジュールなどの安全対策の導入を継続しています。
アジア太平洋、欧州・中東・アフリカおよび南米医療カート市場
アジア太平洋地域は最も高い14.92%のCAGRを記録しており、中国、インドおよびオーストラリアが、フリート管理ダッシュボードを当初から統合した病院建設を牽引しています。官民連携イニシアチブは、多様な臨床スタッフに対応する多言語UIオーバーレイを搭載したカートの取得を補助しています。アジア太平洋地域の医療カート市場規模は、深圳、プネおよび大阪における国内生産クラスターにえられ、2031年までに21.8 ビリオン 米ドルを超えると予測されています。 欧州では、抗菌薬適正使用と二酸化炭素排出量に関する指令が軽量複合素材への切り替えを促進しており、安定した更新サイクルが見られます。大手メーカーはドイツおよびオランダに再生センターを開設し、循環経済インセンティブの獲得を図っています。中東およびアフリカでは、サウジアラビア、アラブ首長国連邦およびエジプトにおけるグリーンフィールド病院建設が初回購入を促進していますが、サプライチェーンの遅延および関税制度が近期の加速を抑制しています。南米の成長は中一桁台で推移しており、民間保険会社が腫瘍科輸液室向けに電動ウォーキング・オン・ウィールズ(WoW)を指定しているブラジルが牽引しています。
規制環境
医療用カートに関する規制は、単なる受動的なトロリーとしてではなく、電源を持ちネットワークに接続された臨床ワークステーションとしてカートが機能する方式によって、ますます形づくられている。電気システムを統合した電動医療用カートやワークステーション・オン・ホイールについては、米国市場へのアクセスは通常、医療用電気機器の基本安全性と基本性能に関するIEC 60601-1、電磁両立性に関するIEC 60601-1-2といったFDA認定の合意標準を参照する。これにより、カートに充電器、コンピューティング機能、機器用ドックが追加されるにつれ、メーカーはリスクベースのEMC計画を明文化し、追跡可能な技術文書を維持することが求められる。
同時に、医療機関の調達では、公共プログラムにおけるアクセシビリティおよび安全性の要件が厳格化している。米国保健福祉省は、アクセシブルな医療診断機器に関する要件を2024年7月8日に確定し、州および地方自治体の購買者に対しては2024年10月8日から義務的な準拠を求めている。これは、入札においてカート搭載型の診断構成がどのように規定されるかに影響を及ぼす。償還制度や公共政策の枠組み(例えば、LCD L33789に基づく一部モビリティ関連機器のCMS文書化規則)は、規制対象の医療現場に販売する供給者に対する文書化の徹底を強化している。また、シンガポールなどの地域では、より厳格なモビリティ安全規則(陸上交通庁による2026年6月1日からの施行)へと移行している。これらの変化により、電池式モビリティ機器および関連するモビリティ分類における防火安全認証の重要性が高まっている。
バリューチェーン分析
医療用カートのバリューチェーンは、部品供給業者(金属、ポリマー/複合材、キャスター、締結具、引き出しシステム、ロック)、電動カート用の電気サブシステム(バッテリーパック、充電器、ワイヤーハーネス、電力分配)、そしてデジタル層(コンピューティングモジュール、スキャナー、RFID、Wi-Fi、フリート管理ソフトウェア)にまで及ぶ。OEMおよびODM/受託製造業者は、CAD/CAM主導の設計、金属加工、仕上げ、最終組立を通じてこれらの入力を製品化し、直接販売チャネル、代理店網、および医療機関の調達経路を通じて販売する。これらの経路は、カートを導入・サービスとバンドルする傾向を強めている。
カートが医療用電気機器と融合するにつれ、ISO 13485に準拠した製造管理やIEC 60601-1/60601-1-2の試験証拠といった品質・コンプライアンス活動が、電動および接続型構成に関する設計移行やサプライヤー認定に組み込まれるようになっている。下流では、インテグレーターや病院向けのサービスパートナーが、構成設定、白手袋式の据付、機器ドッキング統合、継続的な保守を担う。これは病棟や薬局のワークフローに展開されるフリートにとって極めて重要である。隣接する病院物流・自動化分野でのパートナーシップは、カート関連システムがより広範な物資移動や在庫調整に拡大していることを示している。例えば、AethonはAMRワークフローをOracle Cloud SCMと統合し、Swisslog HealthcareはDiligent Roboticsと病院物流の分野で提携している。提供側では、購入も一括供給プログラムやプラットフォームパートナーシップによって簡素化されている(例えば、Philipsは必須供給品を患者モニタリングシステムとバンドルするためにMedtronicとの提携を拡大している)。これは、カートが単独ハードウェアではなく、エンドツーエンドの臨床ワークフローパッケージの一部として調達されるバリューチェーンを強化している。
競合状況
医療カート業界では、主要プレーヤーが相当なシェアを占めており、価格競争よりも積極的な製品投入に焦点が当てられています。競合他社は、独自の電池診断、抗菌ナノコーティング、AIレディGPUドックで差別化を図っています。Machan Internationalは、2024年11月のBAILDIA IoT投薬トロリー表彰を通じて注目を集め、ドロワーレベルでの持続可能性とデータ分析へのピボットを示しました。
Omnicellの2024年12月のOmniSphereクラウドソフトウェアの発売は、フリートを静的資産から投薬管理プラットフォームのノードへと変革し、定期ライセンス収益を開拓し、予測的薬剤補充アルゴリズムを可能にしました。米国の既存企業は、ランサムウェア事案の増加に対応してIEC 81001-5-1にファームウェアを認証するためにサイバーセキュリティ企業と提携しています。スタートアップは、リネンや検査物を搬送するSLAM対応自律走行カートに注力していますが、患者廊下における自律デバイスに関するOSHAガイダンスが待たれる中、普及はニッチにとどまっています。
OEMがノースカロライナ州とバイエルン州での電池パック製造に投資するにつれ、垂直統合が再浮上しており、コバルトのサプライショックへのエクスポージャーを低減しています。一方、マレーシアとメキシコの契約製造業者は、複合カート需要を追うためにポリマーオーバーインジェクションラインを拡大しています。規制の調和が深まるにつれ、特に2026年2月のFDA品質マネジメントシステム規制のISO 13485への整合に伴い、コンプライアンスを前倒しで確立するブランドは入札上の優位性を獲得し、入札評価サイクルを最大3ヶ月短縮しています。
医療カート業界のリーダー
-
Advantech Co Ltd
-
ITD GmbH
-
Capsa Healthcare
-
AFC Industries Inc
-
JACO Inc. (GCX Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
医療用カート市場 このレポートでカバーされる企業
- Advantech
- AFC Industries
- Capsa Healthcare
- ITD
- The Harloff Company
- Joson-Care Enterprise Co. Ltd
- JACO Inc. (GCX Corporation)
- Bergmann Group
- Midmark
- Ergotron
- MPE Inc.
- Omnicell
- Enovate Medical
- Waterloo Healthcare
- Howard Medical
- Bytec Ltd
- InterMetro Industries Corporation
- TouchPoint Medical
市場機会と将来展望
カートが単に保管・搬送を支えるだけでなく、画像診断、遠隔医療、投薬ワークフローにわたる規制対象の相互運用可能なポイントオブケア・プラットフォームとして機能する分野で、ホワイトスペースが拡大している。具体例として、CHISONは2026年4月に、連続スキャンのためのマルチバッテリー運用を中核に構築したインテリジェントなカート型超音波システム「SonoPort」を発売した。これは、電力、人間工学、機器統合を単一システムとして管理するカートアーキテクチャへの需要を示している。病院はまた、モバイルケア提供の運用を継続的に進めており、臨床環境における機器の相互運用性と日常的な生データ取得を重視する公表済みの臨床デジタルヘルス研究がこれを支えている。これにより、接続機器を確実に搭載し、病院のITおよび臨床工学のガバナンスに統合できるカートに対する要求水準が高まっている。
機会は、電力管理、フリートの稼働率、施設内の分散型インフラに集中している。特に、カートがより高いコンピューティング負荷、複数の周辺機器、バッテリーのホットスワップ要件を組み込むようになっているためである。より効率的な電力アーキテクチャに向けた技術ロードマップ(医療グレードの電力システムで用いられる高効率充電手法を含む)は、病床サイドでの発熱、ノイズ、ダウンタイムを削減しようとする病院の取り組みと合致しており、保守性とライフサイクル管理を改善した電動カート設計の差別化を支えている。同時に、サイバーセキュリティと機器のライフサイクル管理は、接続型カートの調達における関門となりつつあり、パッチ適用プロセス、資産の可視性、コンプライアンス対応済みの文書をハードウェアとバンドルできるベンダーへの需要を高めている。これは、システム全体の導入における入札評価の迅速化に役立つ。
最近の産業開発事情 医療用カート市場
- 2026年7月:AdvantechはKLN Medical LimitedおよびYDCareと三者間の覚書に署名し、香港におけるスマート病棟の展開を推進した。KLN Medicalを同市場におけるAdvantech iWardソリューションの唯一の販売代理店として指定した。この契約により、モバイルカートや病棟エンドポイントがより広範なデジタルワークフロースタックの一部として展開される、接続されたベッドサイド・インフラへのAdvantechのチャネルアクセスが強化される。
- 2026年6月:Capsa HealthcareはThe Harloff Companyの買収を発表し、臨床用保管・モビリティソリューション分野における事業基盤を拡大した。この取引により、Capsaの製品ポートフォリオはカートおよび保管製品ラインにわたって拡大し、既存の投薬管理・ワークフロープラットフォームと並ぶ統合オファリングを支える。
- 2025年7月:Capsa Healthcareは、中央調剤自動化と流通管理を組み合わせた統合プラットフォームとして位置づけられる「Consolidated Services Pharmacy Platform(CSPP)」を発売した。このプラットフォーム推進は、単独の保管資産からソフトウェア対応のエンドツーエンド投薬ワークフローへの移行を強化し、投薬カートおよび関連モビリティソリューションがどのように規定・バンドルされるかに影響を与える可能性がある。
医療用カート市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、薬剤、消耗品、機器、ポイントオブケアツールを患者ケアが行われる場所へ移動させるために医療施設内で使用されるモバイルカートおよびカートベースのワークステーションを対象としており、臨床記録を支援するカートも含まれる。
調査対象外:臨床用途向けに設計・販売されていない汎用産業用トロリーおよび一般消費者向け収納カートは対象外とする。
セグメンテーション概要
- カートタイプ別
- 麻酔カート
- 緊急カート
- 処置カート
- 投薬カート
- モバイルコンピューティング/ワークステーション・オン・ホイールズカート
- その他のカートタイプ
- 電源別
- 電動カート
- 非電動カート
- 材質別
- アルミニウム
- ステンレス鋼
- ポリマー/複合材
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、カートが実際に使用される場所の明確な需要マップを構築することから始まり、それを医療施設における可視的な購入・更新サイクルに結びつけた。仮定の根拠となった公開情報源には、米国CDCの感染予防ガイダンス、米国FDAの医療機器および安全性に関するコミュニケーション、メディケア・メディケイドサービスセンターの施設統計、ならびに病院・スタッフ指標に関するOECDヘルス統計が含まれる。
また、薬剤安全性とワークフロー設計に関する査読済み学術誌、病院協会の刊行物、および主要地域の輸入依存度を確認するための税関・貿易統計も参照した。企業の年次報告書、投資家向け資料、プレスリリースは、例えば電動式と非電動式の使用事例やチャネル重点の変化など、製品ミックスの変化を確認するために使用した。一部のケースでは、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの貿易データを用いて、タイムラインとスケールシグナルのクロスチェックを行った。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開・有料情報源も参照した。
一次インタビューおよびサーベイ
一次情報は、メーカー、販売理店、病院の調達担当者および臨床ユーザーへのインタビューとサーベイから得られており、仮定が公表された情報のみに依存しないようにした。グローバルな視点を確保するため、電動カートの採用状況の違い、感染管理の優先事項、および更新タイミングを確認するために、アメリカ大陸、EMEA、APACにわたって議論を展開した。その後、調査結果を活用してモデルを確定する前に価格と数量の範囲を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | APAC:50% |
| 中位層:46% | 部門・ユニットリーダー:40% | EMEA:30% |
| 中小規模プレイヤー:22% | マネージャー:45% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は主にトップダウンアプローチで構築されており、医療システム指標から対象となる病院および外来ケアの設置基盤を再構築し、浸透率と更新ロジックを用いてカート需要に変換している。実用性を保つため、病院・クリニック数、稼働ベッド数および処置件数、モバイル収納を必要とする投薬・緊急ワクフローのシェア、ポイントオブケアコンピューティング向け電動カートの採用状況、ならびに摩耗・感染管理慣行に紐づいた標準的な更新サイクルなどのインプットを使用した。
トップ層の設定後、カートカテゴリー別のサンプル平均販売価格帯やサプライヤー・チャネルフィードバックからの概算数量積み上げなど、選択的なボトムアップ近似値で結果を検証した。ある国でボトムアップシグナルが断片的な場合、ギャップはコール内で検証され、購買力と施設ミックスに応じて調整された地域プロキシ比率を用いて対処した。予測は多変量回帰の短期実行に支えられたシナリオ分析に依拠しており、主要ドライバーは医療インフラの追加、スタッフィング強度、デジタルワークフローの普及、および資本設備の更新タイミングに影響する予算状況であった。
データ検証と更新サイクル
検証は、モデルアウトプットを独立したシグナルと照合し、数値が承認される前に大きな乖離をレビューすることで行われる。インタビュー対象者が述べる内容と、施設あたりの暗示的なカート密度および出を比較し、地域別の成長が可視的な病院拡張、政策変更、および調達センチメントと整合しているかどうかも検証する。
大幅な価格変動、電動カートの供給状況の変化、新たな感染管理基準など、インプットに重大な変化が生じた場合、アナリストは情報源に再連絡し、影響を受ける仮定を再実行する。レポートは年次で更新され、主要な市場イベントが発生した際には中間更新も行われる。納品前には最終レビューを実施し、最新の公開データと一次フィードバックが反映されていることを確認する。
Mordor Intelligenceの医療用カート市場規模と他の公表推計値との比較
医療用カートの公表市場規模は、トピック名が同じように見えても大きく異なる場合がある。その差異は通常、各調査が医療用カートとして何を計上するか、どのケア環境が含まれるか、そして価格と更新サイクルが時系列でどのように仮定されるかに起因する。
主なギャップ要因は調査範囲と変換ロジックである。一部の推計はより広範なモバイルコンピューティングワークステーションを含む一方、他の推計はカテゴー別の臨床用途カートに近い形で維持している。もう一つの乖離点は平均販売価格の将来推計方法であり、一部のモデルはより速い価格上昇を適用する一方、他のモデルはより多くのサプライヤーが参入し病院が購買を標準化するにつれて価格圧力を想定している。通貨タイミングと更新頻度も、特に複数地域の価格が異なる平均年レートで換算される場合、ヘッドライン数値を変動させる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.19 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.60 ビリオン 米ドル(2024年) | より早い基準年と異なる予測期間を使用しており、施設からカート需要への変換が狭い使用事例の集合を重視しているように見受けられ、これが開始値を引き下げる可能性がある。 |
| 業界出版社B | 3.55 ビリオン 米ドル(2024年) | より長い期間にわたる急速な拡大経路を想定しており、隣接するモバイルワークステーションの定義を束ねることが多く、これが2024年の値を引き上げ、より高い平均販売価格上昇の仮定を通じて成長を増幅させる可能性がある。 |
施設設置基盤シグナル、更新タイミング、およびカートカテゴリー価格を追跡することで、Mordor Intelligenceは2026年の推計を定義された臨床需要プールに整合させている。これにより、調査範囲と価格ルールが変わった際に、初年度合計値と長期予測値がその上下に位置する理由が説明できる。
レポートで回答される主要な質問
医療カート市場の現在の規模はどのくらいですか?
医療カート市場規模は2026年に41億9,000万米ドルで、2031年までに74億1,000万米ドルに成長する見込みです。
現在最も高い収益を生み出しているカートタイプはどれですか?
緊急カートは、救急・手術室への義務的な設置要件により、医療カート市場シェアの40.92%をリードしています。
最も速く拡大している地域はどこですか?
アジア太平洋が最速の14.92%のCAGRを記録しており、病院建設と国家デジタルヘルスプログラムに支えられています。
電動カートが普及している理由は何ですか?
リチウムイオン電池の進歩により、シフト全体にわたる稼働時間が確保されるようになり、継続的な電子健康記録アクセスに対するIT要件を満たしながら、新しいEU安全規則に準拠しています。