
韓国クイックコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.16 十億米ドル |
| 市場規模 (2026) | 3.35 十億米ドル |
| 市場規模 (2031) | 4.51 十億米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
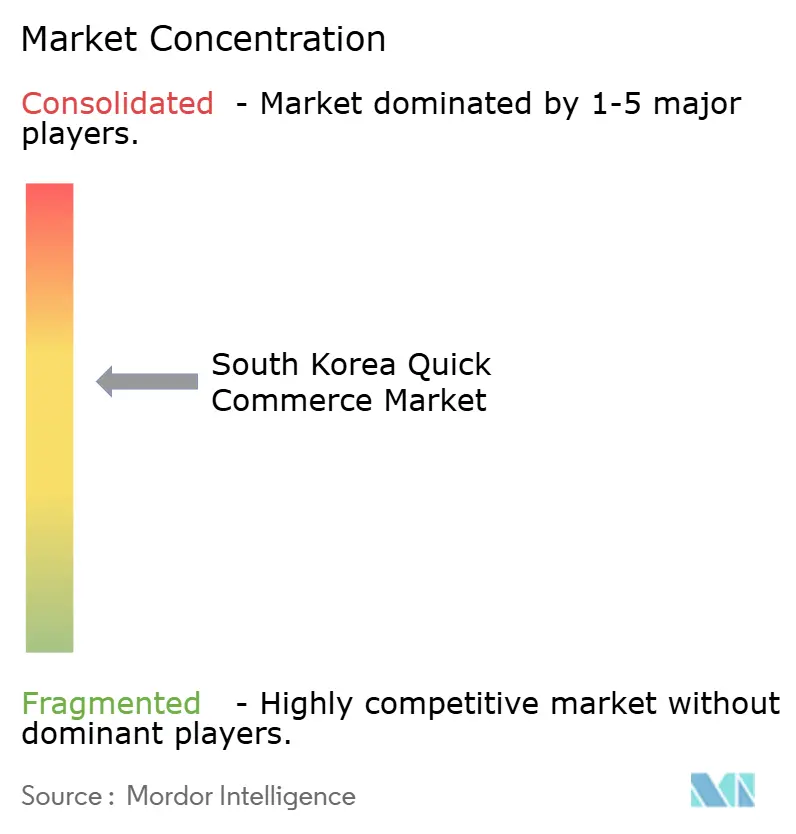
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国クイックコマース市場分析
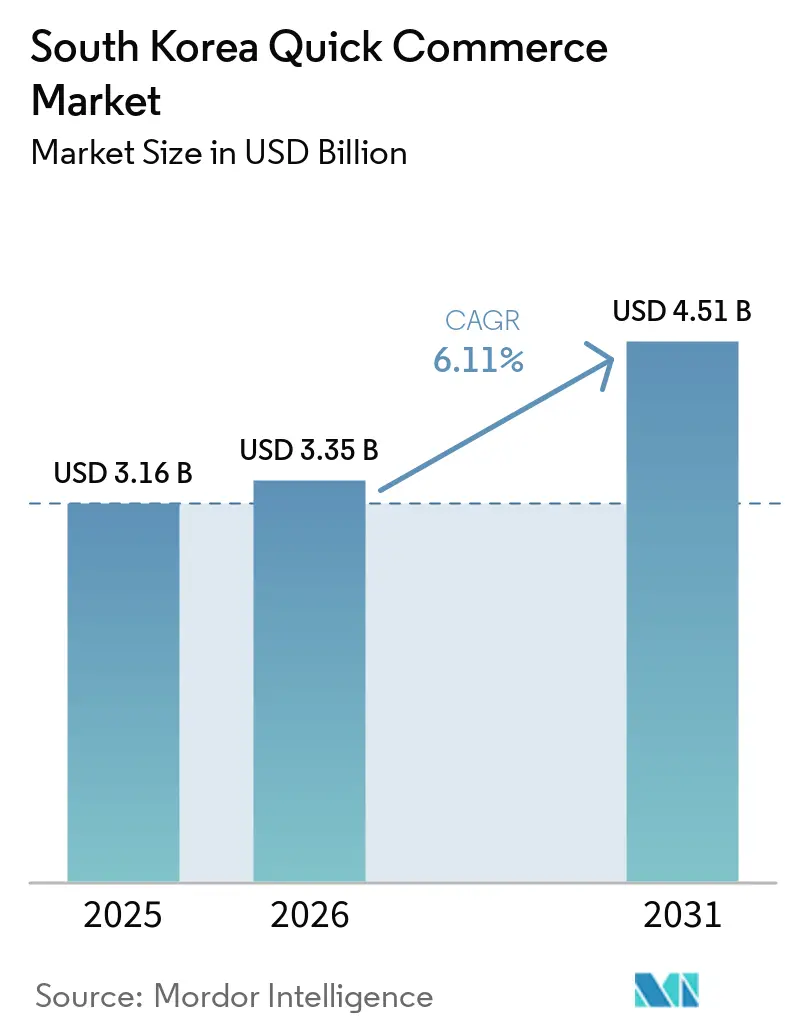
韓国クイックコマース市場規模は2025年に31億6,000万米ドルと評価され、2026年の33億5,000万米ドルから2031年には45億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.11%です。韓国クイックコマース市場は、モバイルファーストの購買行動、非常に短い都市部の配送ルート、および日常生活におけるオンデマンド食料品フルフィルメントへの依存度の高まりによって形成されています。ソウル首都圏は、密集した住宅街がプラットフォームに対して狭い配送半径内で多くの世帯にサービスを提供することを可能にするため、韓国クイックコマース市場に特異な事業基盤を与えています。需要は単発的な利便性購入を超えて拡大しており、単身世帯および共働き世帯が生鮮食品の日常的な補充・再入荷に迅速配送を利用しています。現在最も明確な機会は、地方都市、自動化主導のフルフィルメント、そしてダークストアの拡大だけに頼るのではなく既存の店舗ネットワークを活用した資産軽量型パートナーシップにあります。
主要レポートのポイント
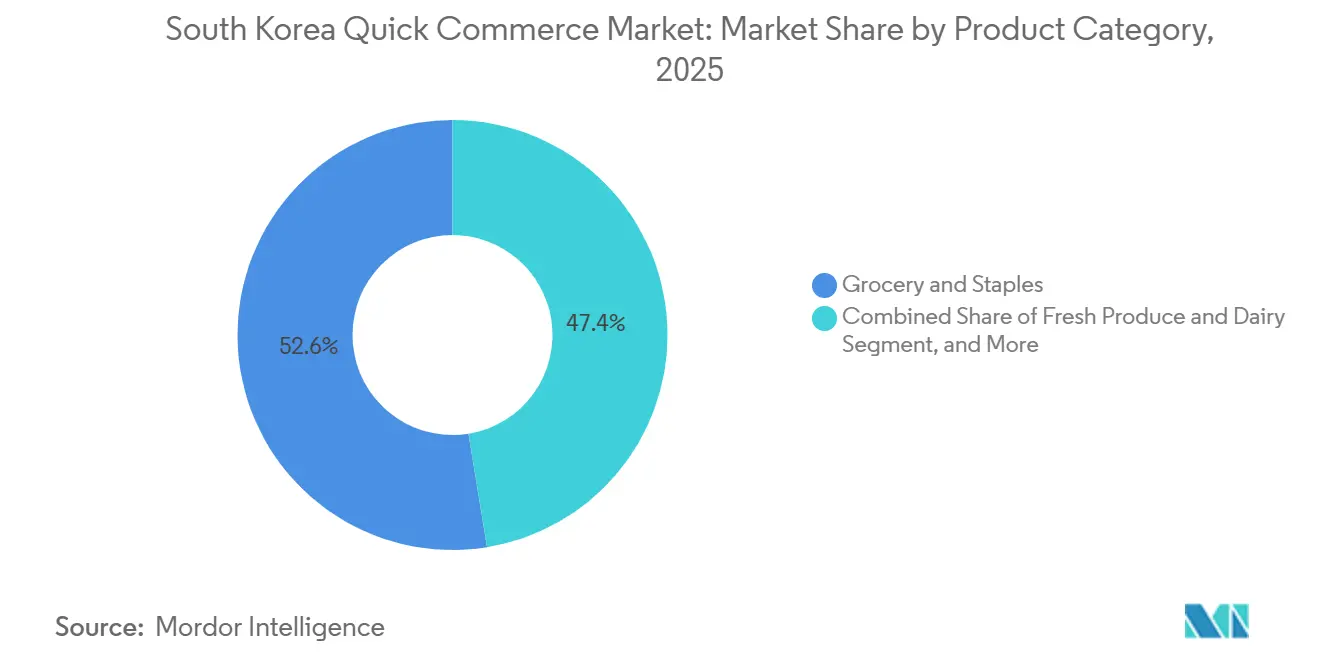
- 製品カテゴリー別では、食料品・生活必需品が2025年の韓国クイックコマース市場において52.56%のシェアでトップとなり、電子機器・アクセサリーは2031年までに年平均成長率(CAGR)6.54%で拡大すると予測されています。
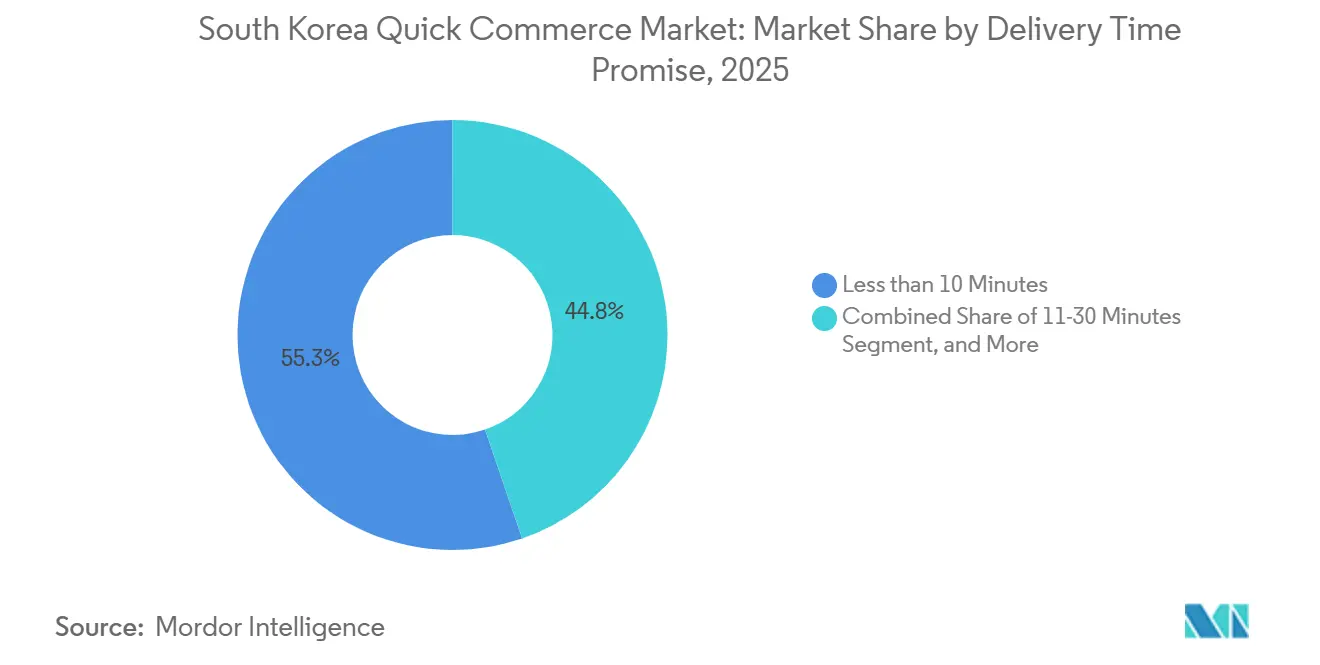
- 配送時間別では、10分未満が2025年に55.25%のシェアを占め、11〜30分のティアは2031年までに年平均成長率(CAGR)6.65%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンおよびモバイル決済の高い普及率 | +1.8% | 全国、ソウル・釜山・仁川に集中 | 短期(2年以内) |
| 1時間フルフィルメントを可能にする高密度都市人口 | +1.5% | 第1層大都市圏、ソウル・釜山・仁川・大邱 | 短期(2年以内) |
| 利便性を求める単身世帯および共働き世帯の増加 | +1.2% | 全国、ソウル(39.9%)および大田(39.8%)で最高密度 | 中期(2〜4年) |
| マイクロフルフィルメントカバレッジを拡大する小売業者・配送アプリ間の提携 | +0.9% | 全国、ソウル首都圏および第2層都市での早期成果 | 中期(2〜4年) |
| 自動化に対する政府のスマート物流インセンティブおよび税額控除 | +0.5% | 全国、当初はソウル首都圏および釜山に集中 | 中期(2〜4年) |
| ライドヘイリングおよびメッセージングプラットフォームとのクイックコマースのスーパーアプリ統合 | +0.4% | 全国、ソウル・京畿・釜山での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよびモバイル決済の高い普及率
モバイル決済は、韓国クイックコマース市場に最も強力な需要基盤の一つを与えています。2025年の1日あたりのモバイルカード決済額は1兆7,000億ウォン(12億5,000万米ドル)に達し、モバイルは国内カード支出全体の54.3%を占めました。[1] この規模が重要なのは、クイックコマースが検索から決済まで購入プロセス全体をスマートフォン上で数ステップで完結できる場合に最も効果的に機能するためです。韓国クイックコマース市場は、スーパーアプリ注文や少額の繰り返し購入にすでに適合した購買パターンから恩恵を受けています。これによりチェックアウトの摩擦が低く抑えられ、日常的な買い物かごへの迅速配送の頻繁な利用が促進されます。
1時間フルフィルメントを可能にする高密度都市人口
都市の密度は、韓国クイックコマース市場にとって基本的な事業上の優位性であり続けています。ソウルの人口密度は1km²あたり約16,000人であり、国内の単身世帯の42.7%がソウルと京畿に集中しています。韓国都市計画学会誌の研究によると、ソウルの生活物流の小包量は2020年に1日168万個に達し、2030年には269万個に増加すると予測されており、高密度な都市需要が自己強化的に拡大し続けていることを示しています。[2] ソウルの2024年7月の都市計画改定により、第2種一般住居地域へのマイクロフルフィルメント施設の設置が認められ、都市部サイトの展開に向けた法的経路が広がりました。韓国クイックコマース市場にとって、これは住宅地フルフィルメントサイトへの早期アクセスを持つ事業者が、後発参入者が追いつくことの難しい明確な立地優位性を依然として保持していることを意味します。
利便性を求める単身世帯および共働き世帯の増加
世帯構造の変化が、韓国クイックコマース市場の日常的なユースケースを拡大しています。単身世帯は2024年に804万5,000世帯に達し、全世帯の36.1%を占め、記録上最高のシェアとなりました。2032年まで継続的な成長が見込まれています。韓国統計庁は、2024年の単身世帯の平均年収が3,423万ウォン(25,330米ドル)であり、前年比6.2%増加したと報告しており、このグループが予算的な制約のみによって定義されるわけではないことを示しています。[3] 同資料によると、動画視聴が最も一般的な週末の活動であり、これは時間の節約、少量の買い物かご、短い配送時間を重視する消費者パターンに合致しています。韓国クイックコマース市場は、単身世帯の高い就業率からも恩恵を受けており、食料品の計画が大規模な週次まとめ買いから迅速なジャストインタイム購入へとシフトしています。
マイクロフルフィルメントカバレッジを拡大する小売業者・配送アプリ間の提携
小売業者とプラットフォームのパートナーシップが、韓国クイックコマース市場の拡大方法を変えています。Naver Corp.は2025年5月15日にNow Deliveryを3,000店のCUで開始し、6月11日からは1,000店以上のGS25、6月16日からは190店のE-Mart Everydayを追加しました。いずれも新たな自社施設ではなく、地域の配送半径を活用しています。このモデルはプラットフォームが既存の店舗在庫と賃貸フットプリントを利用してより多くの地域に参入できるため、資本要件を削減します。韓国クイックコマース市場は、ダークストア専用のフルフィルメントから、スーパーマーケット・コンビニエンスストア・アプリトラフィックを組み合わせたハイブリッドモデルへと移行しています。この変化は、2025年にコンビニエンスストア数が38年ぶりに減少し、チェーンが新規出店ではなく配送収益を通じて既存スペースを収益化するよう促されたことで、さらに重要性を増しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単位経済性を侵食する激化する価格競争 | -0.8% | 全国、競争密度が最も高いソウル首都圏で最も深刻 | 短期(2年以内) |
| 配送員の労働力不足と最低賃金規制の引き上げ | -0.5% | 全国、立法的圧力はソウルと京畿に集中 | 中期(2〜4年) |
| 住宅地区のダークストアに対する自治体のゾーニング規制の反発 | -0.3% | ソウル・釜山・仁川、大邱・大田への波及 | 中期(2〜4年) |
| 10分未満モデルの収益性を損なう生鮮食品廃棄率の変動 | -0.2% | 第1層大都市圏、高密度ダークストーンゾーンで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単位経済性を侵食する激化する価格競争
価格競争が韓国クイックコマース市場全体のマージンに直接的な圧力をかけています。Coupang Eatsは2024年3月にCoupang Wowメンバーへの無料配送を拡大し、競合他社はセクター全体の1注文あたりの収益を低下させる低コストのサブスクリプションオファーで対応しました。その戦略のコストは2025年により明確になり、Woowa Brothers Corp.の連結営業利益は収益が22.2%増加したにもかかわらず、5,929億ウォン(4億2,960万米ドル)に減少しました。割引、ライダー採用、サービス拡大への支出増加が、増加した売上高を吸収し、より強い利益に転換されませんでした。同時に、手数料上限や独占契約に関するより厳しいルールをめぐる政策議論が、プラットフォームがプロモーションの資金調達に使用する収益の余地を狭める可能性があります。韓国クイックコマース市場において、この組み合わせはスケールをより価値あるものにし、小規模事業者が補助金主導の競争に対抗し続けることが困難になるリスクを高めています。
配送員の労働力不足と最低賃金規制の引き上げ
労働は韓国クイックコマース市場にとってより大きな構造的コスト問題になりつつあります。2026年の最低賃金は1時間あたり10,320ウォン(7.60米ドル)に設定され、2025年の10,030ウォン(7.40米ドル)から引き上げられた一方、労働団体はすでに2027年に向けてさらに7〜8%の引き上げを求めていました。ソウル経済日報は2026年1月に、870万人のギグ・フリーランス・プラットフォーム労働者が従業員に類似した保護を持つ枠組みに組み込まれる可能性があり、最低賃金・残業・社会保険義務へのエクスポージャーが高まると報じました。2026年4月の配送労働交渉の決裂は、事業者がより厳しい労働時間制限を受け入れながら現在のサービスレベルを維持することがいかに困難であるかを示しました。これに対応して、Coupang Corp.は2026年3月のNVIDIAとの物流イニシアチブや2026年4月に発表された8,400万米ドル超の人工知能(AI)スタートアップ投資を含む、自動化とAI主導のルーティングを拡大しました。この転換は、韓国クイックコマース市場が可能な限り労働を資本とソフトウェアで代替し始めていることを示していますが、その移行には時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
食料品の優位性が市場の成熟を牽引食料品・生活必需品は2025年の韓国クイックコマース市場シェアの52.56%を占め、このカテゴリーが日常的な注文頻度とリピート需要の中心であり続けました。2025年12月、Baedal MinjokのBaemin JangbogiおよびShoppingサービスは注文数が前月比15.4%増加し、新規顧客が30%増加した一方、牛乳とインスタントラーメンの量はそれぞれ前月比17.2%と14.2%増加しました。このパターンは、韓国クイックコマース産業が依然として一時的な緊急購入よりも日常的な家庭用品の補充に最も依存していることを示しています。生鮮食品と生活必需品は、コンパクトな都市部の住宅にはパントリースペースが少なく、より頻繁な補充が必要なため、買い物かごを動かし続けます。
電子機器・アクセサリーは2031年までに年平均成長率(CAGR)6.54%で成長すると予測されており、プラットフォームが食料品を超えてアクセサリー・文房具・花・ペット関連の注文に拡大するにつれ、製品カテゴリーの中で最も速いペースとなっています。生鮮食品・乳製品は配送品質に対してより敏感であり、Kurly Nowの累積注文数はソウルのDMC・道谷・瑞草地区の温度管理ハブを通じて2026年1月・2月に前年比2.5倍に増加しました。パーソナルケア・市販薬も比重を増しており、CJ Olive Young Corp.は2024年に1,504万件のToday Dream配送を処理し、都市部のマイクロフルフィルメントセンター(MFC)数を18から22に増やしながら、38,000m²の慶山物流センターを運営しています。スナック・家庭用品・ペットケア全体において、直接在庫調達を持つ事業者は品揃えとマージンで依然として優位性を保っており、これがB Martの製品売上が2025年に7,811億ウォン(5億6,600万米ドル)に達した理由を説明しています。

配送時間別:
11〜30分ティアが低コストの成長経路を構築10分未満は2025年の韓国クイックコマース市場規模の55.25%を占め、最も密集した都市地区におけるダークストア主導のフルフィルメントの初期の強みを反映しています。このモデルは在庫を需要の近くに置くことで機能しますが、マイクロフルフィルメントスペースへの多大な固定投資と、各サイトの生産性を維持するための十分な地域注文密度も必要とします。韓国クイックコマース産業は、特にBaedal Minjokの都市部のピックアップ・パッキングネットワークを通じて、需要を実証するためにその構造に依存してきました。この優位性は、短い配送半径と集中した需要が依然として非常に迅速なサービスの約束を支えている中央ソウルで最も強くなっています。
11〜30分ティアは2031年までに年平均成長率(CAGR)6.65%で成長すると予測されており、韓国クイックコマース市場において最も成長の速い配送時間帯となっています。小売業者とプラットフォームのパートナーシップは、近隣店舗の在庫を活用し、新たなダークストア資本の必要性を減らすことで、このシフトを支援しています。Coupang Corp.の2025年8月の直接購入型Eats Martモデルを終了し、30〜60分以内に近隣商店を通じた仲介ベースのフルフィルメントへ移行する決定は、そのコストロジックを大規模に強化しました。31〜60分以上のティアは、消費者がより広い品揃えとより安定した価格と引き換えにやや長い待ち時間を受け入れる地方都市や小規模都市で引き続き関連性を持つ可能性があります。Naver Corp.の現在の1時間サービスモデルはそのパターンに合致しており、韓国クイックコマース市場がすべての都市で10分未満配送の資本集約度に匹敵することなく成長できることを示しています。
地理的分析
ソウル首都圏は、非常に高い密度と集中した世帯需要を兼ね備えているため、韓国クイックコマース市場の事業中核であり続けています。ソウルの人口密度は1km²あたり約16,000人であり、国内の単身世帯の42.7%がソウルと京畿に集中しています。この集中により、単一のフルフィルメントノードが狭い半径内の多くの注文ポイントをカバーでき、ライダーの移動時間を短く保ち、プラットフォームが迅速なサービスの約束を果たすのに役立ちます。Baedal Minjokの都市部のピッキング・パッキングフットプリントはソウルに重点を置き続けた一方、SSG.COM Corp.はBaro Quickを2026年3月までに83ハブに拡大し、2026年第2四半期までに90ハブに達する計画を立てました。ソウルの2024年7月の計画改定により都市フルフィルメント施設の法的余地が広がりましたが、国の物流施設法はマイクロフルフィルメントセンター(MFC)の床面積を500m²に上限を設け、学校や介護施設から200メートル以内への設置を制限しています。
地方の主要都市は、韓国クイックコマース市場にとって最も明確な成長回廊になりつつあります。釜山は、Lotte Shopping Co., Ltd.、BGF Retail Co., Ltd.、Coupang Eatsがいずれも2025年から2026年にかけて物流またはサービスカバレッジを拡大し、Lotteが計画するAI搭載センターが嶺南地域の230万世帯にサービスを提供するよう設計されているため、際立っています。大田の単身世帯比率39.8%は、専用のクイックコマースインフラがソウルよりもまだ薄いにもかかわらず、需要条件がすでに強いことを示唆しています。光州と蔚山は、大規模なダークストア投資よりも、より広いネットワーク拡大とコンビニエンスストアのパートナーシップを通じてサービスが提供されています。
小規模都市と農村部は、韓国クイックコマース市場において専用の30分未満モデルの最も効率的な半径の外に留まっています。短い配送圏内に密集した世帯クラスターがなければ、固定サイトコストが注文量よりも速く上昇します。したがって、コンビニエンスストアチェーンが非都市圏における実質的な配送グリッドとして機能しており、GS25が約18,000店、CUが約18,500店、Seven-Eleven Korea Co., Ltd.が約7,000店の参加店舗を配送パートナーシップを通じて提供しています。ハリムのOddGrocerは異なる地域モデルを追加しており、익산(益山)の1,500億ウォン(1億870万米ドル)のフルフィルメントセンターを食品生産工場に直接接続し、主要な首都圏ネットワークを超えた生鮮配送を支援しています。
競合環境
韓国クイックコマース市場はプラットフォームレベルで中程度に集中しており、Baedal MinjokとCoupang Corp.がペースを設定する一方、小売業者主導およびカテゴリー主導のサービスがより狭い領域で競争しています。Baedal Minjokは配送プラットフォームのユーザーシェアの約60%を維持し、Coupang Eatsは2025年10月に月間アクティブユーザー数が前年比32%増の1,230万人に達し、Baedal Minjokの2,170万人ユーザーとの差を縮めました。Naver Corp.は構造的に軽量なモデルで参入し、自社のマイクロフルフィルメントネットワークに資金を投じるのではなく、数週間でCU・GS25・E-Mart EverydayによるNow Deliveryを構築しました。Kurly Now、SSG.COM Corp.のBaro Quick、Homeplus Co., Ltd.のMagic Nowは、プレミアム生鮮食品および食料品のユースケースで競争を続けており、韓国クイックコマース市場が単純な2ブランドの話にならないようにしています。Naver Corp.の2026年5月のKurly Inc.への追加330億ウォン(2,360万米ドル)の投資(持分を6.2%に引き上げ)は、主要なデジタルプラットフォームが高品質な食料品の供給とフルフィルメント能力への直接アクセスを依然として求めていることを示しました。
技術と自動化が、韓国クイックコマース市場でのポジション防衛の主要ツールになりつつあります。Coupang Corp.の2026年3月のNVIDIAとのAIファクトリー協業により、フルフィルメントセンターの在庫補充と配送ルーティングにおけるGPU利用率が65%から95%に向上しました。2026年4月、Coupang Corp.はまた、韓国の物流サイトでの自律コンテナ荷降ろしに取り組むContoro Roboticsとの協業を含む、8,400万米ドル超のAIスタートアップ投資を開示しました。Kakao Corp.は2025年2月にKakao Tクイック配送にGoogle Gemini Flash AIを適用し、配送リクエストの完了時間を24%短縮し、新規ユーザーのアプリケーション完了率を13.39ポイント向上させました。
韓国クイックコマース市場における次の競争は、どのプレーヤーが需要・供給・労働経済をより効果的に結びつけられるかにかかっているでしょう。Baedal Minjokは自社インフラと選択的な独占フランチャイズ契約に傾注しており、2026年2月には参加店舗に対して3.5%の引き下げられた手数料率でチョガジプ・ヤンニョムチキンとのBaemin Onlyパイロットを実施しました。Coupang Corp.は仲介と近隣商店カバレッジへと移行しており、ダークストアの密度を正当化しにくい都市でより広い低資本の経路を提供しています。Naver Corp.は、2025年10月のNaver Plusユーザー向けUberとのパートナーシップ後、配送をより広いメンバーシップおよびモビリティエコシステムと密接に結びつけています。規制された薬局配送、プレミアム生鮮カテゴリー、外国人居住者向け品揃えにはまだ余地がありますが、スピードの主張だけでなく、スケールとコスト規律がより重要になるでしょう。
韓国クイックコマース産業リーダー
-
Woowa Brothers Corp.(Baemin、B Mart)
-
Coupang Corp.
-
Kurly Inc.(Market Kurly、Kurly Now)
-
Yogiyo Co., Ltd.
-
GS Retail Co., Ltd.(GS25、GS The Fresh)
- 注:主要企業の掲載順は順位を示すものではありません。
韓国クイックコマース市場 このレポートでカバーされる企業
- Woowa Brothers Corp. (Baedal Minjok, B Mart)
- Coupang Corp.
- GS Retail Co., Ltd. (GS25, GS The Fresh)
- Kurly Inc. (Market Kurly, Kurly Now)
- Yogiyo Co., Ltd.
- SSG.COM Corp. (E-Mart Baro Quick)
- E-Mart Inc.
- Homeplus Co., Ltd.
- CJ Logistics Corp.
- Lotte Shopping Co., Ltd. (Lotte ON)
- Oasis Market Corp.
- Naver Corp. (Now Delivery)
- Kakao Corp. (Pangyo Quick Pilot)
- BGF Retail Co., Ltd. (CU)
- Seven-Eleven Korea Co., Ltd.
- Delivery Hero SE (Delivery Hero Korea)
- Daiso Industries Co., Ltd.
- CJ Olive Young Corp.
- Vroong (Barogo Inc.)
- Ohouse (Bucketplace Inc.)
最近の産業開発事情 韓国クイックコマース市場
- 2026年5月:Naver Corp.はKurly Inc.への追加330億ウォン(2,360万米ドル)の第三者増資を完了し、持分を5.1%から6.2%に引き上げ、物流インフラの拡大とNaver Plus StoreにおけるKurly N Martの提供強化に充当した。Naver Plus Storeの月間アクティブユーザー数は、Kurlyとの戦略的提携に一部牽引され、2025年11月の577万人から2026年4月の838万人へと45.1%急増した。
- 2026年4月:Coupang Inc.は、2023年以降に米国およびグローバルのAIテックスタートアップに8,400万米ドル超の投資を行ったと発表した。これにはCoupangの韓国物流サイト向けに自律コンテナ荷降ろしロボットを開発するテキサス州拠点のContoro Roboticsとの協業が含まれ、米韓テクノロジー繁栄協定に沿い、配送労働コストの課題に直接対応するものである。
- 2026年4月:Coupang Corp.とKurly Inc.は、民主党が提案した夜間配送労働者の週48時間上限に反対した。国土交通省は未解決の問題を国会に送付し、プラットフォームのコスト構造に対する立法リスクを高めた。
- 2026年3月:Coupang Corp.はNVIDIAとのAIファクトリー協業を発表し、Coupang Intelligent CloudとNVIDIA DGX SuperPODを使用してフルフィルメントセンターの在庫補充と配送ルーティングを最適化し、GPU利用率を65%から95%に向上させ、Fast Companyの2025年世界で最も革新的な企業リストでCoupang Corp.を小売業者として2位に位置づけた。
韓国クイックコマース市場レポートの調査範囲
韓国クイックコマース市場とは、テクノロジー主導のプラットフォーム、地域化された倉庫、効率的な物流ネットワークを活用し、通常30分から数時間以内に消費財を超高速配送することに特化した、小売・電子商取引産業の急成長セグメントを指します。
韓国クイックコマース市場レポートは、製品カテゴリー(食料品・生活必需品、生鮮食品・乳製品、スナック・飲料、パーソナルケア・市販薬、家庭用・清掃用品、電子機器・アクセサリー、ペットケア、花・ギフト、その他)および配送時間の約束(10分未満、11〜30分、31〜60分以上)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 食料品・生活必需品 |
| 生鮮食品・乳製品 |
| スナック・飲料 |
| パーソナルケア・市販薬 |
| 家庭用・清掃用品 |
| 電子機器・アクセサリー |
| ペットケア |
| 花・ギフト |
| その他の製品カテゴリー |
| 10分未満 |
| 11〜30分 |
| 31〜60分以上 |
| 製品カテゴリー別 | 食料品・生活必需品 |
| 生鮮食品・乳製品 | |
| スナック・飲料 | |
| パーソナルケア・市販薬 | |
| 家庭用・清掃用品 | |
| 電子機器・アクセサリー | |
| ペットケア | |
| 花・ギフト | |
| その他の製品カテゴリー | |
| 配送時間の約束別 | 10分未満 |
| 11〜30分 | |
| 31〜60分以上 |
レポートで回答される主要な質問
韓国のクイックコマースの現在の規模と成長見通しは?
韓国クイックコマース市場は2025年に31億6,000万米ドル相当であり、2026年には33億5,000万米ドルと推定され、年平均成長率(CAGR)6.11%で2031年までに45億1,000万米ドルに達すると予測されています。
韓国クイックコマースで最も需要を生み出している製品カテゴリーはどれですか?
食料品・生活必需品が2025年に52.56%のシェアでトップとなり、日常的な家庭用品の補充が注文頻度の主要な促進要因であり続けていることを示しています。
韓国で最も速く拡大している配送時間帯はどれですか?
11〜30分ティアは2031年までに年平均成長率(CAGR)6.65%で成長すると予測されています。これは多くの場所で10分未満配送よりもスピードとコストのバランスが優れているためです。
なぜソウルは迅速配送プラットフォームにとってそれほど重要なのですか?
ソウルは高い住宅密度、短い移動距離、単身世帯の大きな集中を兼ね備えており、高い注文密度とより良いラストマイル経済性を支えています。
この分野の主要な競合他社は誰ですか?
Baedal MinjokとCoupang Corp.が2大支配的なプラットフォームプレーヤーであり、Naver Corp.、Kurly Inc.、その他の小売業者連携サービスがパートナーシップとカテゴリー特化を通じて競争しています。
今後数年間で事業者にとって最大の課題は何ですか?
価格競争、上昇する労働コスト、より厳しい規制上の精査が低い消費者価格での迅速配送の維持を困難にする中、収益性が主要な圧力点であり続けています。