
韓国リアルタイム決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
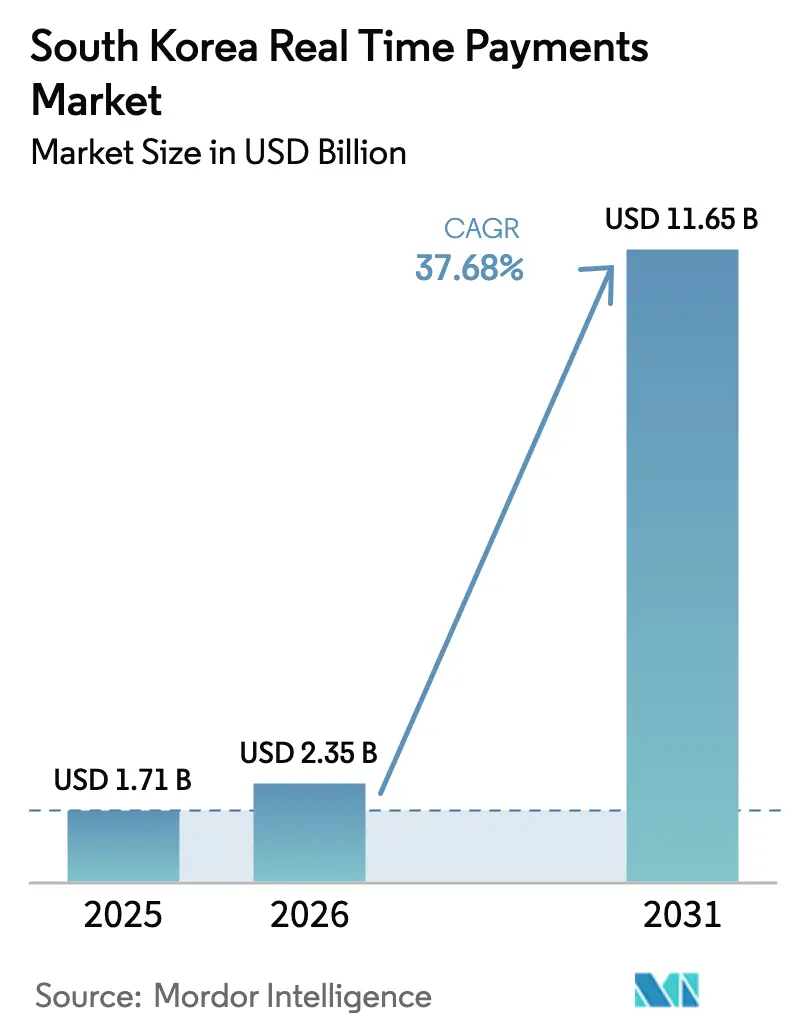
| 基準年の市場規模 (2025) | 1.71 十億米ドル |
| 市場規模 (2026) | 2.35 十億米ドル |
| 市場規模 (2031) | 11.65 十億米ドル |
| Growth Rate (2026 - 2031) | 37.68 % |
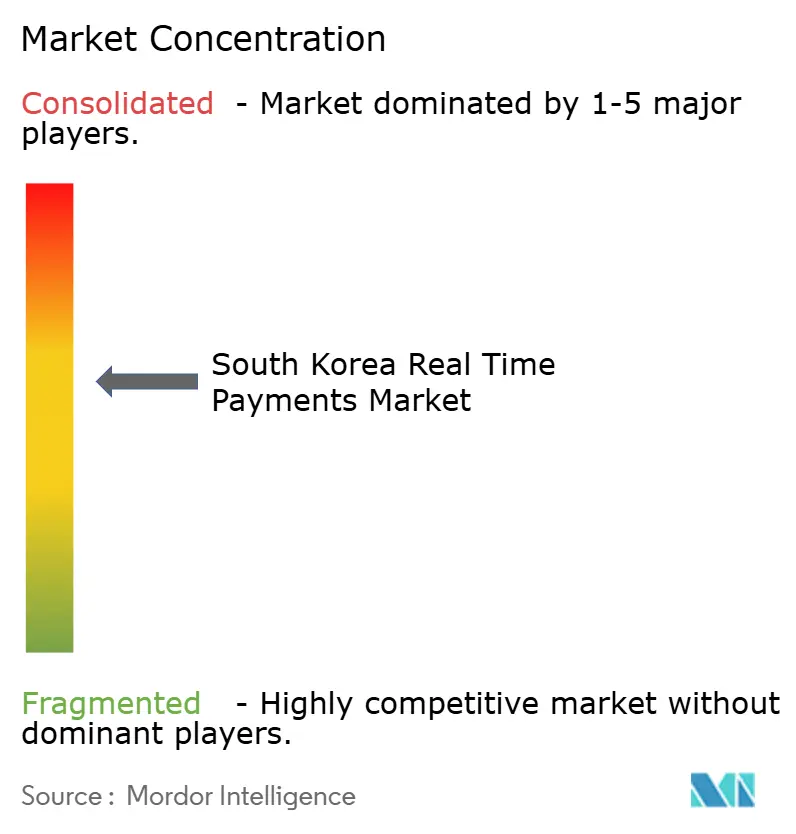
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国リアルタイム決済市場分析
2026年の韓国リアルタイム決済市場規模はUSD 23.5億と推定され、2025年のUSD 17.1億から成長し、2031年にはUSD 116.5億に達する見込みで、2026年から2031年にかけてCAGR 37.68%で成長しています。この勢いは、ほぼ普遍的なスマートフォン普及率、成熟した5Gインフラ、オープンバンキングを優先する規制枠組みに支えられています。現金利用は二桁台の速度で減少しており、リアルタイム決済レールは個人間送金からメタバースコマースまであらゆる取引を支えています。銀行とフィンテック企業は人工知能による不正検知エンジンとブロックチェーンベースの決済モジュールの組み込みを競い合い、海外取引量の加速に伴うクロスボーダー成長に向けて自社を位置づけています。同時に、韓国銀行が進める中央銀行デジタル通貨のパイロットプログラムは、ISO 20022メッセージングへの市場全体のアップグレードを促し、コンプライアンスとリスク分析を向上させる統一データモデルを構築しています。
主要レポートのポイント
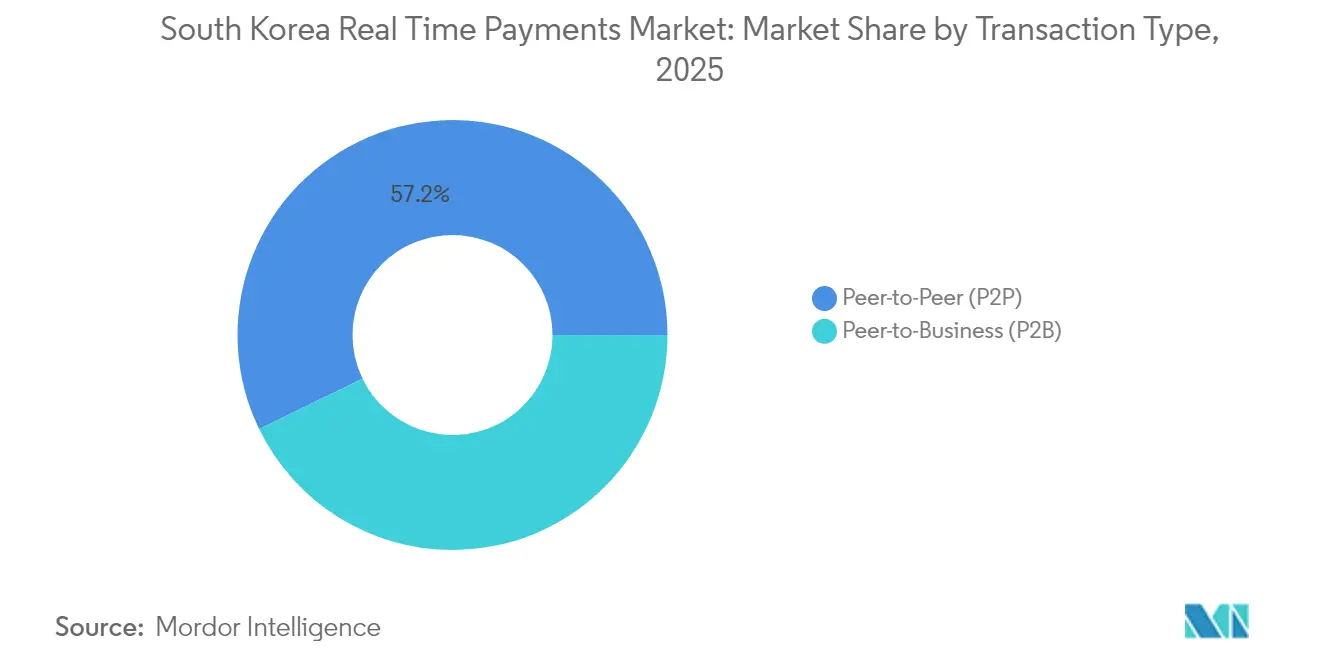
- 取引タイプ別では、個人間(P2P)送金が2025年の韓国リアルタイム決済市場シェアの57.20%を占め、個人対企業(P2B)は2026年から2031年にかけて最も速いCAGR 32.14%を記録すると予測されています。
- コンポーネント別では、プラットフォーム/ソリューション製品が2025年に収益シェアの72.10%を獲得し、サービスセグメントは2031年までにCAGR 28.96%で拡大する見込みです。
- 展開形態別では、クラウド導入が2025年の韓国リアルタイム決済市場規模の61.85%を占め、2031年に向けてCAGR 30.08%で拡大しています。
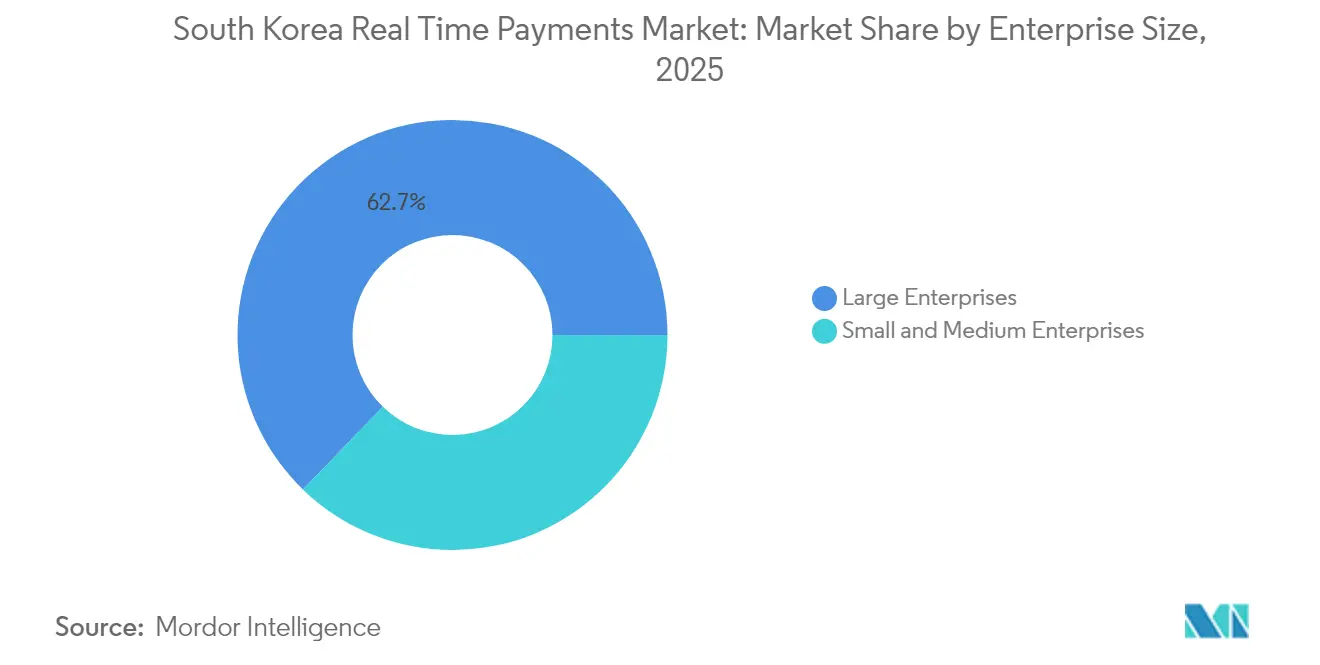
- 企業規模別では、大企業が2025年に62.75%のシェアでリードし、中小企業セグメントはCAGR 32.74%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年に市場の40.80%を占め、政府・公共部門セグメントは2031年までにCAGR 38.21%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国リアルタイム決済市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルトランスフォーメーション・スマートフォン普及率95%超 | +10.2% | 都市部でより強い影響を持つ全国規模 | 短期(2年以内) |
| 即時決済の必要性と現金利用の減少 | +8.5% | 全国規模 | 中期(2〜4年) |
| 政府主導のオープンバンキングと金融ハブ構想 | +7.3% | 全国規模 | 中期(2〜4年) |
| メタバーススーパーアプリへのリアルタイム決済レールの統合 | +5.1% | ソウル、釜山、仁川での早期採用を含む全国規模 | 長期(4年以上) |
| CBDCサンドボックスによるリアルタイム決済クリアリングハウスのアップグレード | +4.8% | 全国規模 | 長期(4年以上) |
| 中小企業サプライチェーンにおける運転資本の最適化 | +3.2% | 工業地域を重点とする全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションとスマートフォン普及率
スマートフォン普及率が95%を超えることで、モバイルウォレットのユビキタスなエンドポイントが提供され、2024年のデジタル決済総量が約KRW 400兆(USD 2.9億)と20%増加する基盤となっています。[1]科学技術情報通信部、「デジタルニューディール 変革の風を活かす」、msit.go.kr政府のデジタルニューディールはクラウド、AI、データインフラの強化にKRW 10.1兆(USD 77.7億)を充当し、フィンテックの市場投入期間を短縮しています。[2]韓国銀行、「지급결제제도 감시와 혁신 노력」、bok.or.krこれらの投資により、決済プロバイダーはほぼ全消費者層にアプローチできるようになり、ライドヘイリング、フードデリバリー、ゲーミング全体での採用の好循環を強化しています。
即時決済の必要性と現金利用の減少
カード手数料とレガシーバッチ処理の遅延により、加盟店は口座間送金へと移行しています。リアルタイム決済レールは現在、都市部の少額小売支出のほとんどを数秒以内に決済し、加盟店の流動性を改善してチャージバックリスクを低減しています。ATM引き出しの減少は、消費者がスーパーアプリに統合されたQRコードや近距離無線通信(NFC)オプションを好む構造的な変化を示しています。
政府主導のオープンバンキングと金融ハブ構想
金融委員会(FSC)は段階的に銀行APIを開放し、消費者の乗り換えコストを引き下げ、フィンテック収益の新たな経路を創出しました。サードパーティアクセスの取引手数料は大幅に低下し、2025年に予定されているオフライン対応により小規模店舗にも恩恵が拡大する見込みです。[3]金融委員会、「プレスリリース」、fsc.go.krKRW 5,000億のフィンテックイノベーションファンド(2024年〜2027年)は民間投資を呼び込み、ソウルの汝矣島地区への地域本部誘致を促進しています。
メタバーススーパーアプリへのリアルタイム決済レールの統合
Naver ZepetoやKakao Universeのバーチャル経済は、摩擦のないマイクロペイメントを必要としています。デジタルウォレットの保有率は2025年までに人口の98%に達する見込みです。[4]Xsolla、「韓国デジタルウォレット市場の解放」、xsolla.comゲームスタジオはリアルタイム決済モジュールを組み込み、クロスプラットフォームのアセット取引を可能にし、データ収益化を通じて決済ゲートウェイの付随収益を開拓しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不正行為とアカウント乗っ取り攻撃の増加 | -3.8% | 大都市圏でより高い影響を持つ全国規模 | 短期(2年以内) |
| 大企業にとって依然として重要なレガシーバッチクリアリング | -2.1% | 工業・金融センターに集中した全国規模 | 中期(2〜4年) |
| 中小規模決済サービスプロバイダーのイントラデイ流動性リスク | -1.9% | 全国規模 | 中期(2〜4年) |
| QRコードマイクロペイメントの手数料上限に関する不確実性 | -1.5% | 小売密集地域を重点とする全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
不正行為とアカウント乗っ取り攻撃の増加
アジア太平洋地域における決済不正は2024年に15%増加し、QR詐欺やSIMスワップ手口が韓国で蔓延しています。リアルタイム決済の取消不能性は消費者のリスク認識を高めています。規制当局はNaver PayとTossのデータ保護管理を監査しています。プロバイダーは行動バイオメトリクスとコンソーシアムブラックリストで対応していますが、攻撃者の手口は急速に進化しています。
大企業にとって依然として重要なレガシーバッチクリアリング
大企業は依然として、企業資源計画(ERP)サイクルに合わせるため、給与や仕入先ファイルの一括処理を夜間バッチで行っています。この慣行は韓国リアルタイム決済市場の対象取引量を減少させていますが、ISO 20022への移行計画が移行を円滑化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:P2Pの優位性がB2Bの上昇余地を隠す
P2P送金は2025年の取引量の57.20%を占め、KakaoTalkプラグインの文化的普及を反映しています。このセグメントは韓国リアルタイム決済市場規模を支えていますが、飽和により成長は頭打ちになりつつあります。一方、P2Bフローは販売時点でのQRコードと口座間オンラインチェックアウトに支えられ、CAGR 32.14%で成長すると予測されています。
P2Bの採用は加盟店のデジタル化の深化を示し、ロイヤルティターゲティングのためのより豊富なデータストリームをもたらします。Kakao PayはSamsung Payとの相互運用性を活用し、提携店舗を300万店に3倍増する計画です。直接口座間送金はカード決済レールと比較して受け入れコストを低下させ、Eコマースプラットフォームが銀行ボタンチェックアウトを推進する動機となっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


コンポーネント別:システムインテグレーターとしてのプラットフォーム
プラットフォーム/ソリューション製品は2025年に収益の72.10%を獲得し、エンドツーエンドのスタックに対するバイヤーの選好を示しています。サービス部門は、企業が不正分析、顧客確認(KYC)チェック、コンプライアンスモジュールをアウトソーシングするにつれ、CAGR 28.96%で最も速く拡大する見込みです。
Hyundai Cardはその軌跡を示しています。同社の「Universe」AIマーケティングエンジンは行動クラスターを分類し、海外に分析サービスを販売しています。このような機能はプラットフォームを信用、融資、保険のクロスセルのオーケストレーション層に変え、年金収益を追加しています。
展開形態別:クラウドの加速
クラウド展開は2025年に61.85%のシェアを占め、CAGR 30.08%で成長しています。弾力的なコンピューティングは、余剰キャパシティなしに繁忙期のトラフィックスパイクに対応します。Oracleのグローバル分散データベースは、サブ秒のレイテンシとともにソブリンクラウドコンプライアンスを実現する例として挙げられます。
移行によりグローバルリーチが解放されます。Naver Pay、Kakao Pay、Tossを通じた外貨決済は、2022年のKRW 1,177.3億(USD 0.09億)から2024年にはKRW 6,403.1億(USD 0.49億)に増加しました。クラウドAPIは海外アクワイアラーとウォレットのオンボーディングを簡素化します。
企業規模別:中小企業がギャップを縮める
大企業は2025年の取引の62.75%を支配し、オムニチャネルジャーニー全体にインスタント決済を組み込むための専用ITバジェットを活用しています。しかし、デジタルサービスバウチャー、Eコマースツールキット、クラウド販売時点管理ソリューションが採用障壁を低下させるにつれ、中小企業はCAGR 32.74%を記録する見込みです。
CEOのデジタルリテラシーと認識された優位性が決定的な採用要因です。決済プロバイダーは売上高をベンチマークする分析ダッシュボードをバンドルし、中小企業が現金から移行するインセンティブを提供しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:BFSIがリード、公共部門が急成長
BFSIは2025年に40.80%のシェアを獲得し、銀行がリアルタイム決済レールを展開して預金者を維持しクロスセルを行っています。ISO 20022の統合はマネーロンダリング対策スクリーニングの精度を高め、誤検知を低減しています。
公共部門のCAGR 38.21%は市場で最も速く、デジタル給付プログラムと調達改革によって推進されています。リアルタイム決済レールは決済を数日から数秒に短縮し、サプライヤーの流動性を改善します。Visaは政府がデータインサイトを政策立案に活用していることを指摘しています。
地域分析
韓国の均質な光ファイバーと5Gカバレッジは均一なサービス提供を支え、インターネット普及率は96%を超えています。首都圏ソウル、釜山、仁川は企業本社と富裕層消費者により最高の取引密度を誇ります。ソウルは新しいウォレット機能のベータテスト地として機能することが多く、ネットワーク効果を加速させています。
地域間の採用格差はインフラではなく所得を反映しています。2023年の調査では、高所得層がデジタル金融をより頻繁に利用しており、高密度ネットワーク環境においても金融包摂に関する懸念が生じています。政府の補助金は補助付きQRリーダーを通じて地方の小規模加盟店を対象としています。
クロスボーダー展開が成長ベクターを再形成しています。韓国の海外向けウォレット支出は2022年から2024年にかけて443%増加しました。TossはAlipay+を通じてQR受け入れを42カ国に拡大し、新たな手数料回廊を創出しました。このような動きは国内市場の成熟に伴い収益を多様化し、韓国の標準を地域の決済アーキテクチャに組み込んでいます。
規制環境
韓国のリアルタイム決済環境は、韓国銀行(BOK)による監督・近代化と、金融委員会(FSC)が運用する政策枠組みによって形成されている。主要なインフラの基盤はBOK-Wire+であり、BOKは相互運用性と決済データの整合性を高めるためISO 20022メッセージングを展開しており、国内メッセージング慣行を越境要件に整合させている。
決済インフラの近代化と並行して、プラットフォームおよびデジタル商取引に関する規則が強化されつつあり、RTP対応の加盟店チェックアウトやウォレット商取引フローに影響を与えている。2025年12月、国会は電子商取引消費者保護法(電子商取引法)の主要な改正を可決し、韓国の消費者にサービスを提供する海外の電子商取引プラットフォームの説明責任を強化した。2026年3月、公正取引委員会(KFTC)は電子商取引法施行令および規則の改正案を発表し、海外事業者に対する現地代理人指定に関する明確化を含んでおり、即時口座間決済を組み込む越境加盟店やマーケットプレイスに対するコンプライアンス要件を高めている。
バリューチェーン分析
バリューチェーンはガバナンスと清算インフラから始まる。韓国銀行は決済のためにBOK-Wire+を運用し、韓国金融通信清算院(KFTC)は銀行と決済サービス提供者を結ぶ主要な小口決済システムを管理している。これらの基盤の上に、銀行および非銀行系電子金融事業者が、モバイルバンキング、ウォレットアプリ、API型加盟店チェックアウトを通じて顧客向けの決済開始を提供しており、本人確認(KYC)・不正防止管理・コンプライアンスツールに支えられている。これらは、取消不能なリアルタイム決済がP2PおよびP2Bのユースケースにわたって拡大するにつれ、ますます重要性を増している。
下流では、加盟店、プラットフォーム、および公共部門の支払者が、ゲートウェイ、アクワイアラー/プロセッサー、オーケストレーション層を通じて決済受け入れおよび支払フローを統合しており、クラウド展開やデータ分析モジュールを通じた提供が増加している。エコシステムはまた、BOKのProject Hangangを通じて新たな決済モダリティを取り込みつつある。2026年3月には、ホールセールCBDCと銀行発行預金トークンに基づくインフラに焦点を当てたフェーズ2に移行し、2026年5月にはLG CNSが共通インフラ開発の主契約者として確定し、ウォレットインターフェース、トークン化決済コネクタ、プログラマビリティおよびコンプライアンス層にわたる追加の統合作業を示唆した。
競争環境
競争は激しいが適度に集中しており、上位5社が取引量の約60%を処理しています。Kakao Pay、Naver Financial、Tossはソーシャルメディアまたはポータルエコシステムを活用し、デイリーアクティブユーザーを決済ループに転換しています。従来の銀行はホワイトラベルAPIとフィンテックへの出資を通じて決済フローを維持しようとしています。
エコシステム戦略が主流です。Naver Financialは特許を通じてスケールを拡大し、2024年に430件の自動化関連出願を行いました。技術的差別化はAI照合を求めるカード発行会社とのパートナーシップ交渉を支えています。新規参入者はニッチを開拓しており、Alchemy Payは法定通貨と暗号資産レールを橋渡しする現地承認を取得し、既存企業が十分に対応していないセグメントを取り込んでいます。
韓国リアルタイム決済産業リーダー
Toss (Viva Republica Inc.)
VISA Inc.
Mastercard Inc.
Kakao Pay Corp.
Naver Financial Corp. (Naver Pay)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ISO 20022の導入と決済システムの近代化は、銀行、ウォレット、ゲートウェイにわたりメッセージ変換、データエンリッチメント、照合、コンプライアンス分析を提供するベンダーおよび決済事業者に対し、実践的な実行の道筋を提供する。BOKはそのロードマップをBOK-Wire+におけるISO 20022の導入と、BIS CPMIの調和されたデータ要件への整合に結び付けており、2024年に参加者向けに発行された新しいメッセージ利用ガイドラインに支えられ、相互運用性を決済チェーン全体にわたる具体的なシステム統合機会へと変えている。
第2の機会群は、公共インフラプログラムに支えられた新たな決済および越境コリドーを中心に生まれつつある。BOKは2026年3月にBOK-Wire+の稼働時間を拡大し、域外ウォン決済システムに関連する作業やISO 20022導入の拡大を含むインフラ強化の取り組みを継続している。これにより、高可用性接続、リアルタイム流動性モニタリング、業務レジリエンスサービスへの需要が直接的に高まっている。同時に、ホールセールCBDCとトークン化預金を統合するBOKのProject Hangangの実稼働パイロットは、トークン化預金ウォレットインターフェース、プログラム可能な決済管理、および銀行や大規模プラットフォームエコシステムを通じて商業化可能な監査対応コンプライアンスツールという隣接領域を生み出している。
最近の業界動向
- 2026年7月:韓国銀行はProject Han River(Hangang)デジタルマネー・プログラムの下で実世界試験を拡大し、預金トークンウォレットへのアクセスを広げ、現地報道で報告された参加・利用パラメータを引き上げた。これにより、ウォレット体験、加盟店受入、および管理をリアルタイム基盤に接続する必要がある銀行や決済事業者にとって、実務的な統合作業負荷が増大している。
- 2026年4月:韓国銀行とインドネシア銀行は、両市場間の現地通貨取引をサポートする双方向のQRベースの越境決済を開始した。これにより、韓国のウォレットや加盟店アクワイアラーが国内送金を超えてQR受入とリアルタイム決済連動体験を拡張するための具体的なコリドーが追加された。
- 2025年5月:韓国銀行は、10万人のユーザーを対象としたCBDCパイロット「Project Han River」を開始し、オフラインおよびオンライン店舗でのトークン化預金の利用を試験した。このパイロットは、小売文脈におけるより高速な口座間決済も支えるメッセージング、決済ワークフロー、リスク管理の改善を加速させた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、韓国のリアルタイム決済市場は、24時間365日稼働する基盤上でほぼリアルタイムに清算・決済される国内決済取引から得られる収益、およびこれらのフローに関連するプラットフォーム/ソリューションおよびサービス収益として定義される。
対象範囲の除外:大口RTGSフロー、カードスキームの清算活動、および一回限りの電信送金は本市場に含まれない。
セグメンテーション概要
- 取引タイプ別
- 個人間(P2P)
- 個人対企業(P2B)
- コンポーネント別
- プラットフォーム/ソリューション
- サービス
- 展開形態別
- クラウド
- オンプレミス
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 小売・Eコマース
- BFSI
- 公益事業・通信
- 医療
- 政府・公共部門
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場範囲を設定し、現地の決済状況を裏付け、年ごとにモデル化できる安定した時系列シグナルを収集するために用いられた。韓国銀行の公表資料、金融委員会の発表、韓国金融通信清算院の更新情報、統計庁(KOSTAT)の指標など、公開されている非有料のソースを活用し、これらは普及パターンと決済行動の検証に役立つ。
活動を市場価値に変換するために、決済協会のウェブサイト、銀行およびフィンテック企業の年次報告書、企業の開示書類や投資家向けプレゼンテーション、製品の方向性を示す特許データベース、および前提を変え得るイベントの時期を把握するための信頼性の高い経済メディアなどの資料も検討した。可能な場合は、企業財務情報とニュースの有料購読サービスを用いて、開示内容や価格・サービス構成の主要な変更点を相互確認した。ここに挙げたソースは例示であり網羅的ではなく、データ収集、検証、明確化のために追加の参考資料が参照された。
一次インタビューおよび調査
一次調査は、韓国においてどの取引種別がリアルタイムとみなされているか、およびプラットフォーム手数料、取引ごとの価格設定、付随サービスを通じてどのように収益化が行われているかを確認することに重点を置いた。決済基盤の参加者、加盟店側の関係者、ソリューションおよびサービス提供者と幅広く対話し、公開報告のギャップを埋め、異なるユーザーグループ間で前提を検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):13% |
| ミドルティア:48% | 機能/部門リーダー:30% |
| 小規模プレイヤー:17% | マネージャー:57% |
市場規模算定と予測
中核となる市場規模算定はトップダウンとボトムアップの両アプローチを用いており、国内即時決済の活動シグナルを、基盤および付随サービスに対する現実的な収益化率を適用することで金額に再構築し、その後、ユーザーが市場で実際に請求されていると報告する内容に合わせて調整する。モデルを裏付けるため、取引あたりの価格帯のサンプル、プラットフォームおよびサービス収益の内訳、加盟店側回答者とのチャネル確認などの選択的なボトムアップチェックを用いて総額を検証している。
この市場モデルにおいて大部分の作業を担うインプットは少数であり、P2Bとその他の小売ユースケースの構成比、カードやバッチ送金ではなく24時間365日リアルタイム基盤を経由する取引の割合、取引種別ごとの平均手数料およびテイクレートの推移、サービス付帯率(不正チェック、通知、API有効化)、および銀行・加盟店のオンボーディングのペースが含まれる。変数が一貫して開示されていない場合、すべての提供者から完全な積み上げを強制するのではなく、最終確定前にインタビューで再検証される、正当性のある少数の範囲を使用する。
予測については、政策、競争、または製品の変化が起きると取引あたりの価格設定とサービス収益化が急速に変わり得るため、主にシナリオ分析に依拠する。基本、保守的、および早期普及の各ケースは、想定される基盤参加、加盟店の受入、および手数料の圧縮または拡大の見方から構築され、その後、最も整合性のある需要指標に照らして調整される。
データ検証と更新サイクル
検証は、独立したシグナル間の三角測量を通じて行われ、その後、示唆される経済性が基盤参加者や加盟店にとって妥当かどうかを確認することによって行われる。決済活動指標などの公開時系列とアウトプットを比較し、既知の出来事と一致しない急激な変動を確認し、前年トレンドに対して大きすぎるように見える差異を再確認する。
承認前に、モデルおよび前提は複数段階のアナリストレビューを経て、価格設定ロジック、包含ルール、通貨換算が一貫して適用されるようにする。レポートは年次で更新され、重要な出来事が発生した場合には中間更新が行われ、その後関連する前提は再度確認・検証される。納品直前には、アナリストが最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceによる韓国リアルタイム決済市場規模算定と他の公表推定値との比較
リアルタイム決済に関して公表されている市場規模は、同じことを述べているように聞こえても、対象範囲と収益の算定方法が必ずしも整合していないため、大きく乖離して見えることがある。主な要因は、どの決済フローがリアルタイムとして扱われるか、その数値が取引額を表すのか提供者収益を表すのか、そして価格設定と通貨換算が時系列を通じてどのように適用されているかである。
一部の公表資料では、ほぼ即時の送金とより高速な清算手段が同じ区分に混在させられており、これらのフローが真の24時間365日基盤で決済されていない場合でも総額を押し上げることがある。単一のテイクレートを複数年にわたって適用したり、為替レートをすべての年に対して一つの平均レートで換算したりする場合にも差異が生じ、USDの推移曲線を変化させる。最近のインタビューにおける手数料の推移とサービス付帯率を再確認し、KRWをUSDに年ごとの時期を用いて換算することにより、Mordor Intelligenceに組み込まれた更新サイクルは、2025年の値を関係者が収益化可能なRTP収益と説明する内容により近づけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.71 B (2025) | |
| 業界団体A | USD 2.10 B (2025) | ほぼ即時の小売送金活動を集計として追跡することがあり、真の24時間365日RTP決済を、より高速なカードや口座振替の変種と一貫して区別しない場合があり、これが収益化可能な提供者収益を過大評価する可能性がある。 |
| グローバルコンサルティング企業B | USD 1.40 B (2025) | 多くの場合、より保守的なテイクレート曲線を適用し、サービス収益化を限定しており、場合によっては価格設定を年をまたいで一定に保っているため、RTPに関連するプラットフォームおよび付加価値サービス収益を過小評価する可能性がある。 |
表における差異は、主に何がリアルタイムとして計上されるか、および手数料とサービスが年をまたいでどのように繰り越されるかによって説明される。市場価値が、再現可能な一連の基盤利用シグナルと価格検証に結び付けられている場合、計画策定の議論において結果をより容易に追跡・照合できる。


レポートで回答される主要な質問
韓国リアルタイム決済市場の現在の規模はどのくらいですか?
市場は2026年にUSD 23.5億規模であり、2031年までにUSD 116.5億に達すると予測されています。
最も速く成長している取引タイプはどれですか?
個人対企業送金は2026年から2031年にかけてCAGR 32.14%で拡大し、他のカテゴリーを上回ると予測されています。
クラウド展開は決済プロバイダーにとってどれほど重要ですか?
クラウドソリューションはすでに展開の61.85%を占め、CAGR 30.08%で成長すると予測されており、スケーラビリティと迅速なイノベーションを提供しています。
公共部門が高成長セグメントである理由は何ですか?
政府機関は調達と給付金の支払いを改善するためにインスタント決済を採用し、2031年までにCAGR 38.21%を牽引しています。
リアルタイム決済に伴うセキュリティリスクは何ですか?
QR詐欺やSIMスワップなどの不正スキームが増加しており、プロバイダーはAI駆動の検知への投資を促され、規制当局は監視を強化しています。
韓国銀行のCBDCパイロットは市場にどのような影響を与えますか?
銀行はインフラをISO 20022にアップグレードすることを余儀なくされ、トークン化預金のテストが行われ、より広範なリアルタイム決済イノベーションの基盤が整備されます。
最終更新日:



