
韓国電気自動車バッテリー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
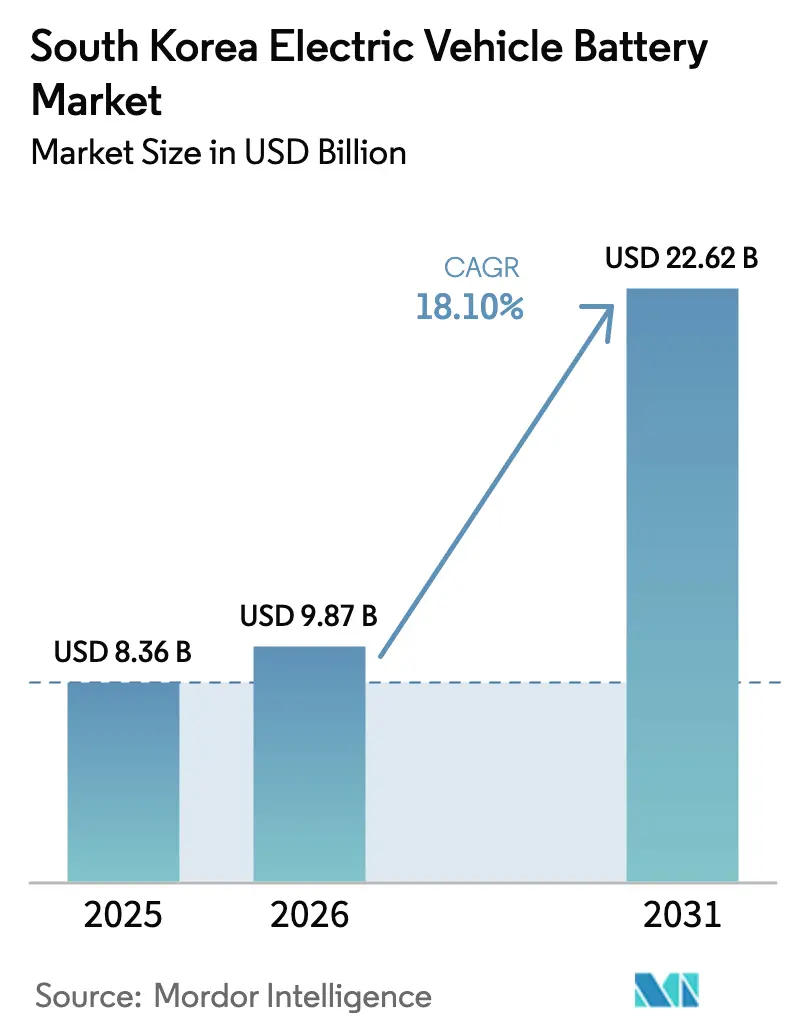
| 基準年の市場規模 (2025) | 8.36 十億米ドル |
| 市場規模 (2026) | 9.87 十億米ドル |
| 市場規模 (2031) | 22.62 十億米ドル |
| Growth Rate (2026 - 2031) | 18.10 % |
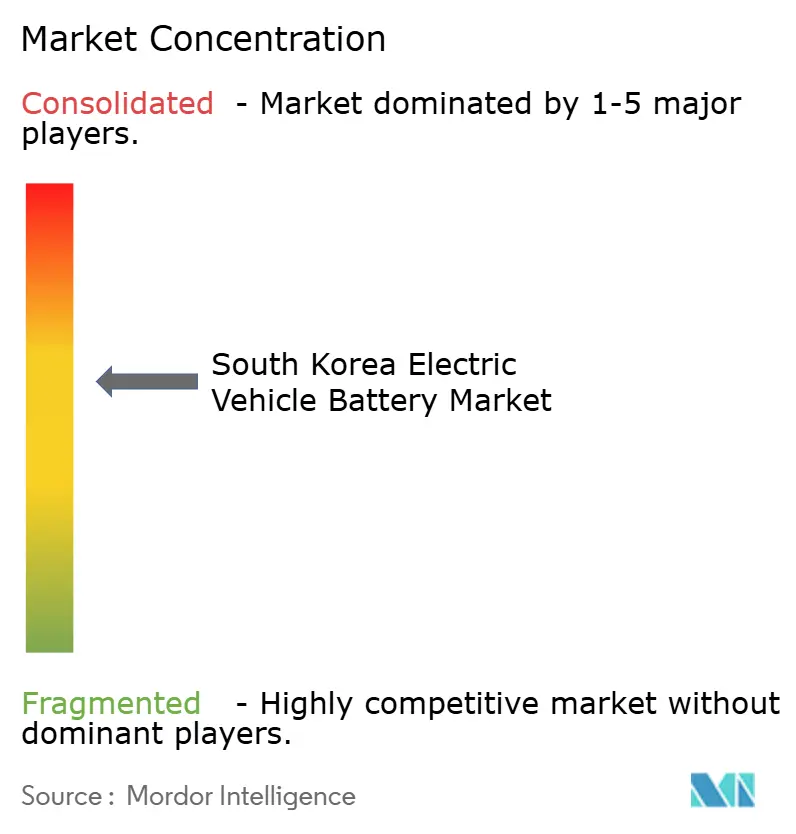
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国電気自動車バッテリー市場分析
韓国電気自動車バッテリー市場規模は、2025年のUSD 83.6億から2026年にはUSD 98.7億へと成長し、2026年から2031年にかけてCAGR 18.1%で推移し、2031年までにUSD 226.2億に達すると予測されています。現在の韓国電気自動車バッテリー市場規模は、急速なギガファクトリーの建設拡大および的を絞った消費者向けインセンティブの後押しを受け、長期的な産業政策を即座の商業的規模へと転換する同国の能力を示しています。国内自動車メーカーが電動化モデルの投入を加速させることで需要が急増する一方、防衛調達およびセカンドライフの取り組みが、原材料コスト変動へのエクスポージャーを軽減する並行した収益チャンネルを開きます。競争の激しさは依然として高いものの、地元企業は高ニッケルおよび新興のLFP化学において技術的優位を維持し、輸出市場でのプレミアム価格設定を守ることができます。グリッド容量制約およびコモディティ価格変動が短期的な利益率に影響を与えますが、リサイクルの枠組みおよび垂直統合の取り組みが構造的リスクを軽減し、韓国電気自動車バッテリー市場のレジリエンスを強調しています。
レポートの主要な知見
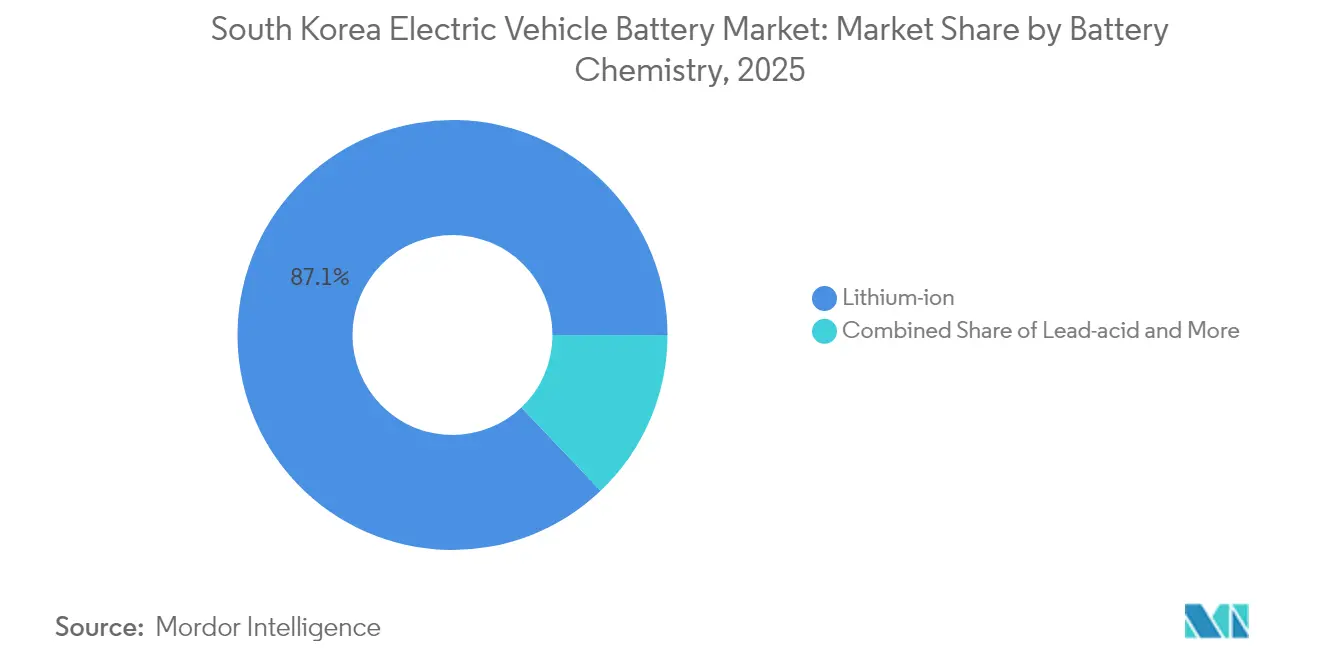
- バッテリー化学別では、リチウムイオンが2025年の韓国電気自動車バッテリー市場において売上高の87.10%のシェアを占め、2031年にかけてCAGR 18.08%で堅調に成長しています。
- 車両タイプ別では、バッテリー電気自動車が2025年の韓国電気自動車バッテリー市場シェアの72.65%を占め、プラグインハイブリッド電気自動車は2031年にかけてCAGR 18.22%を記録すると予測されています。
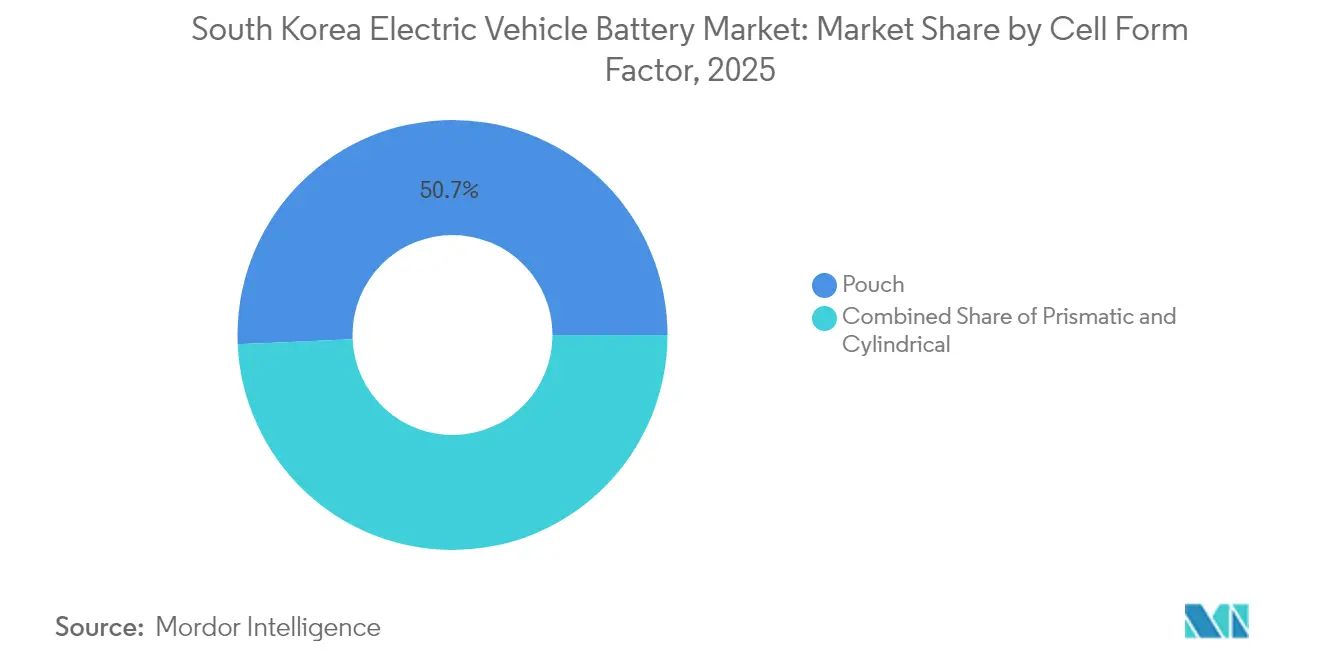
- セル形状別では、ポーチセルが2025年の韓国電気自動車バッテリー市場規模の50.68%を占め、円筒形セルは2031年にかけてCAGR 18.31%で拡大すると見込まれています。
- バッテリーコンポーネント別では、カソード活物質が2025年の韓国電気自動車バッテリー市場規模の36.25%のシェアを獲得し、セパレーターは予測期間中にCAGR 18.28%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国電気自動車バッテリー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEM主導のギガファクトリー建設拡大 | +4.1% | 国内中核、北米およびヨーロッパへの拡張 | 短期(2年以下) |
| 政府によるEV普及促進の強化 | +3.2% | 国内、ASEANの輸出市場への波及 | 中期(2〜4年) |
| 国内EV輸出の急速な成長 | +2.8% | 国内生産、グローバル市場展開 | 中期(2〜4年) |
| ESSからEVラインへの転換の増加 | +1.9% | 国内、技術移転の可能性あり | 長期(4年以上) |
| セカンドライフバッテリー再利用インセンティブ | +1.1% | 国内、地域的な実証効果あり | 中期(2〜4年) |
| 軍事電動化プログラム | +0.7% | 国内防衛用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEM主導のギガファクトリー建設拡大
2025年から2028年にかけて、韓国企業は200 GWhを超える同期的な容量急増を実施しており、第三者割当増資、多国間ローン、および合弁事業を通じて資金調達が行われています。SK Onは2025年9月に最初の全固体電池パイロットラインを完成させ、ポストリチウム化学における開発上の優位を獲得しました [1]「全固体電池パイロットライン完成」、SK On、skon.com 。Samsung SDIは2025年3月に多額の資金を調達し、高ニッケルおよびLFPモジュールへの投資に充てました。LG Energy Solutionのミシガン州LFPプロジェクトおよびテスラとの供給契約は、将来のキャッシュフローを米国の政策インセンティブに結び付けています [2]「ミシガン州LFP投資リリース」、LG Energy Solution、lges.com 。Blue Oval SKの合弁事業はエネルギー省から多額の資金調達を確保し、北米の電動化における韓国の技術力の戦略的重要性を確認しています。これらの発表は投資回収期間を短縮し、韓国電気自動車バッテリー市場を分散した製造拠点を支援する設計ハブとして位置付けています。
政府によるEV普及促進義務の強化
韓国の改訂された補助金スケジュールは、多くの輸入モデルをインセンティブ対象から除外し、家庭での購入を国内セルを独占的に調達するヒョンデおよびキアのプラットフォームへと誘導しています [3]「2025年戦略産業税額控除制度」、企画財政部、moef.go.kr 。このプログラムは小型商用フリートおよび軍用車両にも適用され、韓国電気自動車バッテリー市場における内需をさらに深化させています。2025年予算ではKRW 2,000億に上る予算が「先端戦略産業」と位置付けられたバッテリープラントへの優遇税額控除に充てられ、実効資本コストを最大5分の3削減します [4]「先端バッテリー助成金ガイドライン」、産業通商資源部、motie.go.kr。東南アジアのパートナー国は二国間覚書によりこれらのルールを模倣しており、韓国製パックへの輸出需要を生み出しています。2003年から施行されている韓国の量に基づく廃棄物課金制度および拡大生産者責任制度は、閉ループ型材料回収の規制基盤を提供し、国内の価値保持を強化しています。
国内EV輸出の急速な成長
Hyundai Motor Groupは2024年に記録的な約30万台のバッテリー電気自動車を出荷し、前年比約5分の1増を達成しました。これは国内サプライヤーへのセル需要の増加に直結しています。ジョージア州の組立工場への計画的投資は、バッテリー調達の共同立地化のひな型となり、輸送費および在庫コストを削減します。ただし、大韓産業連合会の試算では、制限的な米国税額控除により韓国の対外輸出が年間相当量削減される可能性があり、韓国電気自動車バッテリー市場が規制変動にさらされることが示されています。2025年第1四半期の世界全体の設置台数は急激に増加し、韓国ブランドは中国の浸透が拡大しているにもかかわらず5分の1のシェアを維持し、数量成長とシェア比率の低下が共存できることを示しました。
ESSからEVラインへの転換の増加
定置型蓄電需要の成熟化により、LG Energy Solution、Samsung SDI、およびSK Onは遊休ESSキャパシティを自動車向けセルに転換し、2025年には混合工場稼働率を5分の4以上に引き上げました。転換は既存のドライルーム、カレンダリング、フォーメーション設備を活用し、グリーンフィールド建設に比べて資本集約度を4分の1削減します。サイクル寿命および熱耐性を中心としたESSとEVの性能仕様の収斂により設計移転が簡素化される一方、柔軟なスケジューリングによりいずれかのセグメントが軟化した際に市場間での切り替えが可能になります。この戦略は韓国電気自動車バッテリー市場のアウトプットオプションを拡大し、用途によって展開経済性に異なる影響を与えるコモディティ価格ショックへのヘッジとして機能します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニッケル・リチウム価格の変動 | -2.4% | グローバルサプライチェーン、韓国精錬業者への集中的影響 | 短期(2年以下) |
| グリッド容量のボトルネック | -1.8% | 国内インフラの制約 | 中期(2〜4年) |
| ESGスクルーティニーの強化 | -1.1% | グローバルオペレーション、サプライチェーンの透明性 | 長期(4年以上) |
| 国内の熟練労働力不足 | -0.9% | 国内製造基盤 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
高ニッケルのカソードミックスにより、韓国メーカーはニッケル価格変動への追加的なエクスポージャーを抱えています。POSCO Future Mの非中国産グラファイトへの多角化は、原材料ヘッジの緊急性を示しています。LG Chemが2025年3月に発表したプリカーサーフリーのLFPカソードは、揮発性フィードストックへの依存度を低減することを目的としています。一方、国内電力料金は2022年から2024年にかけて5分の3上昇し、韓国電気自動車バッテリー市場における投入コストの転嫁リスクを増幅させています。
新規セル工場におけるグリッド容量のボトルネック
ギガワット規模の工場は年間最大900 GWhの安定した電力を必要としますが、地元の変電所はコミッショニング中に容量上限に達することが多くあります。高電圧リンクの拡張に向けた政府のコミットメントは実施が遅れており、メーカーは増産の段階的実施や資本支出を増加させるオンサイト発電設備の追加を余儀なくされています。SK Nexilisは、マレーシア拡張を正当化する際に韓国の半分以下の電力価格を挙げており、国内グリッドの制約がコスト競争力を損なっていることを反映しています。集中的な産業団地はピーク負荷を激化させ、カソード焼成およびセルフォーメーションのプロセス安定性を乱します。これらのボトルネックはアウトプットを遅延させ、韓国電気自動車バッテリー市場を制約し、企業が海外での建設を多様化することを余儀なくさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリー化学別:リチウムイオンが優位性を維持しLFPが台頭
リチウムイオン技術は2025年の韓国電気自動車バッテリー市場の87.10%を占め、高ニッケルおよびシリコンリッチアノードの段階的改善がパフォーマンス基準をさらに引き上げることで、当セグメントは2031年にかけてCAGR 18.08%で成長すると予測されています。この化学は確立されたサプライネットワークと高度な自動化の恩恵を引き続き受けており、より小規模な代替品が対抗しにくいスケールメリットを実現しています。LG Chemのプリカーサーフリーカソードなどの研究イニシアティブはコーティング段階でのエネルギー使用量を20%削減し、エントリーレベルの化学とのコストパリティを推進しています。一方、鉛酸およびニッケル水素は補助的およびハイブリッドのニッチに留まり、リチウムイオンのコストが低下するにつれてその重要性は低下しています。
LFPの容量増設は、ニッケル価格変動と新興の大衆市場向けEV価格帯に対する韓国プレーヤーの戦略的ヘッジを示しています。POSTECHにおける次世代研究開発は、迫りくるRoHS規制に対応しイオン移動度を向上させるためフッ化物フリーシステムを探求しています。この幅広い化学ポートフォリオにより、韓国電気自動車バッテリー市場はエネルギー密度の高いセグメントにおけるプレミアムリーダーシップを犠牲にすることなく、バリュー層向け車両にも対応することができます。
注記: 各セグメントの個別シェアはレポート購入時に入手可能です


車両タイプ別:BEVが収益の中核を担いPHEVが加速
バッテリー電気自動車は2025年の韓国電気自動車バッテリー市場の72.65%を占め、より大きな航続距離能力と拡大する急速充電ネットワークを活用して内燃機関の愛好者を転換しています。ヒョンデの300 Wh/kg LFPパックプロトタイプは、充電時間の5分の2を7分短縮し、消費者受容を向上させ地元需要を強化しています。数量は小さいものの、プラグインハイブリッド電気自動車は、自動車メーカーがコスト重視の輸出地域における厳格化するフリート平均要件を満たすために活用することで、2031年にかけてCAGR 18.22%を記録すると予測されています。
ハイブリッド電気自動車は充電インフラが乏しい市場において実用性のギャップを埋め、韓国サプライヤーに工場稼働率を平準化する安定したベースライン受注をもたらしています。Samsung SDIのロボットプラットフォーム向けバッテリー契約は、非乗用車セグメントが収益源を多様化する方法を示しており、個人用車両販売の景気循環的な変動に対して韓国電気自動車バッテリー市場を強化しています。
セル形状別:ポーチの優位性が円筒形の拡大に直面
ポーチセルは2025年の韓国電気自動車バッテリー市場規模の50.68%を占め、自動車メーカーがキャビン容積を最大化し熱負荷を効率的に管理できる設計の柔軟性の恩恵を受けています。ただし、円筒形セルは自動化の進歩により単体コストが低下し、テスラの4680規格がOEMに広く受け入れられるにつれて、2031年にかけてCAGR 18.31%で拡大すると予測されています。LG Energy Solutionの新しい46シリーズは、プリズマティック形状の構造的優位と円筒形のコストプロファイルを橋渡しし、韓国メーカーがあらゆるアーキテクチャにわたってプレゼンスを維持することを保証しています。
プリズマティック形状は機械的剛性を重視する商用車において特化した需要を維持しています。継続的な形状の多様化は、サプライチェーンの規模の経済を損なうことなく多様なOEMのパック設計思想に対応することで、韓国電気自動車バッテリー市場の競争力を支えています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能です
バッテリーコンポーネント別:カソード材料が価値創造を牽引
カソード活物質は2025年の韓国電気自動車バッテリー市場の36.25%のシェアを獲得し、セル経済学における主要なコストおよびパフォーマンスレバーとしての役割を強固にしています。韓国のスペシャリストであるEcoPro BMおよびL&Fは、エネルギー密度を750 Wh/L以上に引き上げるべく高ニッケルNCMおよびマンガンリッチバリエーションを追求しています。一方、セパレーターはCAGR 18.28%で最も高い成長率を示しており、セラミックコートフィルムが安全性の範囲を180℃の動作閾値まで拡大し、より高速な充電アーキテクチャを可能にしています。
アノードの研究開発は、無視できる膨張で10%のエネルギーゲインをもたらす傾斜構造シリコン統合に焦点を当てています。電解液のイノベーターは、温度域を広げ今後のPFAS規制に対応するためフルオロエーテルブレンドを追求し、韓国電気自動車バッテリー市場がコンプライアンス主導の差別化機会を維持することを保証しています。
地理的分析
国内設置は韓国電気自動車バッテリー市場の基盤であり続けており、保護主義的な補助金と長年のEPR規制のもとで達成された5分の4のリサイクル率によって国内需要が支えられています。軍事調達は、Samsung SDIが潜水艦用バッテリーを供給することで戦略的な層を加え、民間車両を超えた活用を広げています。安定した国内市場のキャッシュフローは、積極的な海外展開の資金を供給しつつ、輸出逆風からのマージン圧縮を緩和しています。
北米は米国インフレ抑制法(IRA)を受けて最も急成長する外部成長拠点として台頭しました。LG Energy Solutionのミシガン州ラインおよびBlue Oval SKの3拠点は多額のコミットメントを行い、フォードおよびテスラとの供給契約を締結することで米国の車両組立における韓国コンテンツを高めています。ただし、政策に連動した適格要件の上限は、年間急速に拡大した韓国の車両輸出を削減する可能性があり、さらなる現地化の必要性を浮き彫りにしています。
厳格なフリート平均CO₂制限および年金基金のESG義務により、ヨーロッパは補完的な需要をもたらし、Samsung SDIおよびSK Onをポーランドおよびハンガリーの合弁事業へと誘引しています。ただし、物流および エネルギー価格の変動により、EU域内でのカソードプリカーサー施設建設などのヘッジ戦略が必要とされます。ASEANmarket市場は既存のFTAによる関税緩和と数量アップサイドをもたらし、韓国企業が信頼性と安全性を中心としたブランドポジショニングを通じて中国の価格攻勢に対抗することを可能にし、韓国電気自動車バッテリー市場の地理的多角化基盤を拡大しています。
規制環境
韓国は、EVバッテリーのトレーサビリティおよび安全性に関する開示要件を強化しつつ、使用済みバッテリー管理のための法的枠組みを構築している。2026年、バッテリー情報透明性規則により開示項目が6項目から10項目に拡大され、国内市場向けにセル製造業者、パックインテグレーター、自動車メーカーに対するコンプライアンス義務が増大した。
主要な政策の基盤は、使用済みバッテリー産業管理振興法(使用済みバッテリー法)であり、2026年4月23日に国会を通過し、2026年5月20日に閣議で承認された。同法はライフサイクル追跡とバッテリーデータの公開プラットフォームを導入し、公布から1年後の施行が予定されている。また、企画財政部の下に廃バッテリー政策委員会を設置し、使用済みバッテリー政策を調整する。同時に、バッテリーリサイクルは廃棄物処理から重要鉱物製造へと再分類され、リサイクルおよび材料回収に関する産業許認可・投資を後押ししている。
バリューチェーン分析
韓国のEVバッテリーバリューチェーンは、上流の原材料および加工(ニッケル、リチウム、黒鉛、前駆体)、活物質(正極・負極)、セル製造(特にパウチ型、円筒型、角型ライン)、パック組立およびBMS統合、そして下流の再利用・リサイクルにまで及ぶ。国内の中核は大手セルメーカー(LGエナジーソリューション、サムスンSDI、SKオン)と韓国の材料専門企業(正極材やセパレーターのエコシステムなど)が担い、コモディティ価格変動への露出を減らし、輸出規制要件に対応するため、正極材生産とリサイクルの統合が一層重視されている。
政策およびインフラの取り組みがチェーンの運営方法を形作っている。2026年に向け、政府は乗用EV補助金を9,360億韓国ウォンに引き上げ、自動車部品サプライヤー向けの保証プログラムを拡充し、パックおよび部品サプライヤーの運転資金と事業継続性を支援した。コンプライアンスおよび貿易面では、産業通商資源部(MOTIE)主導によるバッテリー供給チェーン用データプラットフォームおよび取引情報システムの開発が、トレーサビリティ、開示、下流報告を支える位置づけとなっており、一方でリサイクルの重要鉱物製造への再分類は、収集、解体、正極材供給への材料再投入の間の閉ループ連携の強化を促している。
競争環境
市場集中度は高く、LG Energy Solution、Samsung SDI、およびSK Onが国内容量の大半を占め、2025年第1四半期の世界設置台数の5分の1を保有しています。LG Energy Solutionはオープンイノベーションアライアンスを重視し、テスラとの複数年契約を締結するとともに、スタートアップのSila Nanotechnologiesと共同でシリコンリッチアノードを開発しています。
Samsung SDIはプレミアム自動車ニッチを優先しており、2026年までに900 Wh/Lを実現する10層積層型全固体電池プロトタイプの発表を行いました。SK Onは垂直統合を推進し、ニッケルおよびグラファイト調達を合理化するために上流トレーディング部門を統合しています。
ホワイトスペース成長は循環経済の取り組みに見られます。CES 2025で4部門の賞を受賞したThoth Inc.のAIロボット解体プラットフォームは、リサイクル労働コストを5分の2削減することを目指しており、韓国の法的に義務付けられた廃棄物回収クォータとの協業を提案しています。2026年に発効する国内RoHS改正により、小規模な外国参入者はコンプライアンスシステムのアップグレードを余儀なくされ、間接的に韓国電気自動車バッテリー市場における既存勢力のシェアを保護しています。POSTECHのフッ化物フリーバインダー特許が米国で承認を受けることで、模倣の余地が狭まり、プレミアムマージンが維持されるため、知的財産の障壁が強化されています。
韓国電気自動車バッテリー産業リーダー
LG Energy Solution Ltd
Samsung SDI Co. Ltd
SK Innovation Co. Ltd
Hyundai Motor Group
POSCO Future M
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導のトレーサビリティおよび使用済みバッテリーガバナンスは、国内EVバッテリーエコシステム全体において、バッテリーデータインフラおよび規制準拠型循環経済サービスの新たな余地を生み出している。使用済みバッテリー法(2026年4月成立、2026年5月閣議承認)は、ライフサイクル追跡とバッテリーデータの公開プラットフォームを組み込んでおり、産業通商資源部(MOTIE)、環境部(MOE)、国土交通部(MOLIT)はバッテリーライフサイクルデータの統合ポータルを推進しており、2027年の完全統合を目指している。これにより、自動車メーカー、セルメーカー、物流事業者、リサイクル業者を結ぶ標準化された識別、取引システム、分析への短期的需要が生まれている。
技術・生産能力プログラムは、次世代化学およびリサイクル連携型垂直統合において追加的な機会をもたらしている。政府は次世代バッテリー(全固体、リチウム金属、リチウム硫黄を含む)向けに、4年間で2,800億韓国ウォン(2025年11月発表)を発表し、科学技術情報通信部(MSIT)は2026年に27件のプロジェクトに対し2,351億韓国ウォンを投資しており、半導体、ディスプレイ、バッテリー分野を対象に、リサイクルアルミニウム空気電池関連の研究開発も含まれる。企業側では、サムスンSDIが蔚山と天安に対し、2026年から2040年にかけて25兆韓国ウォンの投資計画を開示し、全固体電池、LFP(ESS用途含む)、ナトリウムイオン電池にわたる取り組みを進め、国内での試験導入・量産化の道筋を強化しており、これはEVパックプラットフォームや二次利用用途にも波及し得る。
最近の業界動向
- 2026年7月:サムスンSDIは、韓国の蔚山および天安拠点に対し、2040年までに25兆韓国ウォンの投資計画を発表した。この計画では、蔚山を全固体電池、LFP、ナトリウムイオンラインを含む次世代バッテリーの量産拠点とし、天安は技術検証および研究開発のためのグローバルマザー工場として位置づけられている。この分業体制は、検証から量産への国内パイプラインを強化し、EVおよび隣接するESS需要にわたる新化学系の産業化を加速させる。
- 2026年5月:LGエナジーソリューションは、DTEエナジーに対し2年間で6GWhのエネルギー貯蔵システム用バッテリーを供給する16億米ドル規模の契約を確保した。生産は主に米国ミシガン州ホランド工場で行われる。この契約は、大規模工場の高い稼働率を維持しつつ乗用EVサイクル以外への収益多様化を進めることで、ESSからEVへの製造柔軟性戦略を強化するものである。また、これはLGエナジーソリューションの北米における供給基盤を深化させるものであり、IRA関連市場への韓国バッテリー技術の展開にも関連する。
- 2026年5月:SKオンは、2026年下半期に瑞山工場でNCMパウチ型バッテリーの量産を開始し、ヒョンデ自動車グループに供給する計画を発表した。この動きは、拡張レンジ電気自動車(EREV)向けバッテリーの国内生産ラインを追加するもので、充電インフラの制約と電動化された走行距離のバランスを取るプラットフォームに対する自動車メーカーの需要に対応している。また、高ニッケル正極材ベースのパックに対する国内需要を確保することで、韓国のパウチ型セルエコシステムを支えるものでもある。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、韓国国内で電気自動車向けに供給されるバッテリーから生じる収益として測定され、乗用車および商用EV用途で使用されるセルおよびパックを対象とし、EVバリューチェーンへのバッテリー販売時点で計上される。
対象外:化学組成が類似していても、定置型蓄電、家電製品、非EV産業機器のみに使用されるバッテリーは除外される。
セグメンテーション概要
- バッテリー化学別
- リチウムイオン
- 鉛酸
- ニッケル水素
- その他
- 車両タイプ別
- バッテリー電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- セル形状別
- ポーチ
- プリズマティック
- 円筒形
- バッテリーコンポーネント別
- カソード活物質
- アノード活物質
- 電解液
- セパレーター
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、可視的な需要シグナルと政策動向をモデルの基盤とすることから始まる。公的機関が公表する韓国のEV登録および補助金の最新情報を精査し、それらのシグナルが車両生産量およびモデルミックスを通じてバッテリー需要へどのように反映されるかをマッピングした。
供給側では、バッテリーの流通量および価格動向を把握するために、公的な貿易・産業データ、例えば韓国関税庁(Korea Customs Service)の貿易統計、統計庁(KOSTAT)の産業系列データ、国際エネルギー機関(IEA)のEV見通し表、自動車およびバッテリーサプライチェーンの文脈を把握するための国際貿易庁(International Trade Administration)のデータ、さらにリチウムイオンのコストドライバーに関する査読済み論文を活用した。企業の年次報告書、決算発表資料、信頼性のある報道も、生産能力拡張や出荷時期を確認するために用いられ、企業財務データ、ニュースおよび財務情報、特許インテリジェンス、出荷レベルの輸出入データに関する有料サブスクリプションが、一部の不確実な入力値の精緻化に役立った。これらのデスクリサーチ源は例示に過ぎず、データ収集、仮定の検証、疑問点の明確化のために他にも多くの参照資料が用いられた。
一次インタビューおよび調査
一次調査は、公開データだけでは十分に説明できない事項、特にパック価格の変動、化学組成ミックスの変化、国内・輸出プログラムの優先順位付けの方法を検証するために用いられる。セルおよびパックの供給、自動車の購買・エンジニアリング、材料・設備エコシステム、下流サービスチャネルにわたる関係者に聞き取りを行い、そのフィードバックを韓国特有の政策および生産の実情に整合させた。
本市場が国レベルの市場であることを踏まえ、回答者は国内サプライチェーンおよび購買側を反映するよう選定され、想定される仮定が観測されたEV生産量および設置GWh動向と比較して合理的な範囲を超えた場合には追加確認が行われた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):16% |
| ミドルティア:54% | 部門/事業単位責任者:31% |
| 小規模プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、EV生産・登録の方向性をバッテリー需要に転換し、さらにパックレベルの価格によって価値へと転換するトップダウン需要プールを用いて構築される。韓国においては、主な積み上げは、タイプ別EV台数、車両当たりの平均バッテリー容量(kWh)、そこから導かれる設置GWhであり、これに化学組成およびフォームファクターに応じて調整されたkWh当たりASPを乗じている。
合計値を現実的なものに保つため、算出結果はサプライヤーの出荷示唆情報、発表済みの稼働率レンジ、チャネル対話から得たパック価格の抽出サンプルなどの選択的なボトムアップ検証によって裏付けられ、ギャップについては確認が取れるまで保守的な中間値の仮定を用いて対応している。BEVとPHEVのミックス、ニッケル系化学とLFPの間のシフト、国内向けと輸出向けバッテリー供給、契約更新時に現れる原材料連動の価格変動など、いくつかの市場の指標を注視している。
予測は専門家の見解に支えられたシナリオ分析に依拠し、EV普及率、車両当たり平均kWh、kWh当たりASPを管理された方法で変動させ、仮定が政策、モデル投入のペース、製造立ち上げのタイミングと整合していることを確認した上で最終的な経路を選定する。
データ検証および更新サイクル
結果は、承認前に複数の層を通じて確認される。モデル化された設置GWhおよび導出された価値を、EV生産動向、バッテリー材料・部品の貿易フロー、可視化された生産能力拡張のニュースなどの独立したシグナルと比較し、明確に一致しない大きな差異については調査を行う。
数値に違和感がある場合、仮定を再検討し、必要に応じて専門家に再度連絡を取り、価格の見直し、工場立ち上げの遅延、化学組成の変化など、何が変化したのかを確認する。レポートは年次で更新され、重要な出来事が発生した場合には中間更新が行われ、最終的な納品前確認を経て、クライアントに最新の見解が提供される。
Mordor Intelligenceによる韓国電気自動車バッテリー市場規模と他の公表推計との比較
韓国のEVバッテリーに関する公表市場規模は、同じ需要がバリューチェーンの異なる時点で計上されることや、一部の調査が国内需要と輸出向け出荷を混在させていることから、大きく異なるように見える場合がある。差異はまた、パック価値とセル価値の扱い方の違い、ハイブリッドバッテリーがBEVパックと共に計上されているかどうかによっても生じる。
主な差異は、ハイブリッドバッテリーおよびより広範な自動車用バッテリーを含めるかどうかに起因し、Mordor Intelligenceは韓国国内でEV用途に供給されるバッテリーのみを対象とし、車両当たりkWhおよび化学組成ミックスと契約タイミングに応じて調整されたkWh当たりASPを用いて需要を価値化している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.36 B (2025) | |
| 業界団体A | USD 7.10 B (2025) | 多くの場合、設置GWhから保守的な混合kWh当たり米ドルを用いて推計され、化学組成ミックスへの調整が限定的であるため、プレミアムパックが主流である場合には価値を過小評価する可能性がある。 |
| グローバルコンサルティング会社B | USD 10.40 B (2025) | 一般に、国内需要と輸出向けバッテリー出荷、あるいはより広範な自動車用バッテリー収益を混在させた広義の定義が用いられており、現地の契約更新状況が示す以上に速いASP正常化を想定している場合がある。 |
表に見られる差異は主に、何を評価対象としているか(設置需要か出荷収益か)、および価格が年間を通じてどのように推移するかに起因する。EV生産量、車両当たり平均kWh、透明性のあるkWh当たりASPの経路に基づき需要の積み上げを追跡可能な状態に保つことで、最終的な数値は再現可能であり、新たな根拠が現れた際にも整合を取りやすい状態を維持できる。


レポートで回答される主要な質問
2026年における韓国電気自動車バッテリー市場の規模はどれくらいですか?
市場はUSD 98.7億と評価されており、2031年にかけてCAGR 18.1%で成長すると予測されています。
現在の生産において主流の化学は何ですか?
リチウムイオンが87.10%のシェアを占めており、高ニッケルおよび新興のLFP製品ミックスに牽引されています。
韓国バッテリーにとって最も急成長している車両セグメントは何ですか?
プラグインハイブリッド電気自動車は、2026年から2031年にかけてCAGR 18.22%で増加すると予測されています。
韓国企業がESSラインをEVバッテリー生産に転換している理由は何ですか?
より高い自動車向けマージンと収斂する性能仕様が、全体的な工場稼働率を向上させる柔軟なキャパシティを実現しています。
原材料価格リスクはどのように軽減されていますか?
企業は垂直統合を追求し、代替グラファイトおよびニッケル供給源を確保し、揮発性インプットへの依存度を低減するためプリカーサーフリーカソードを開発しています。
最終更新日:



