
EVソリッドステートバッテリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
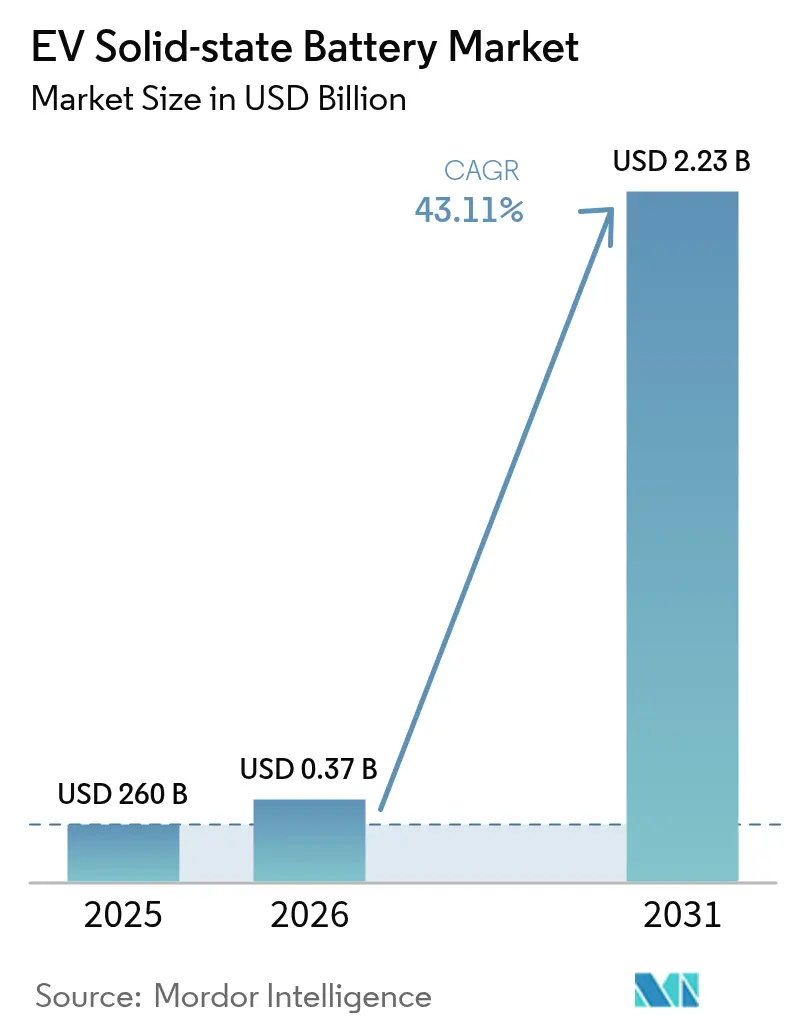
| 市場規模 (2026) | 0.37 十億米ドル |
| 市場規模 (2031) | 2.23 十億米ドル |
| 成長率 (2026 - 2031) | 43.11 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEVソリッドステートバッテリー市場分析
2026年のEVソリッドステートバッテリー市場規模は3億7,209万ドルと推定され、2025年の2億6,000万ドルから成長し、2031年の予測値は22億3,000万ドルで、2026年〜2031年にかけて43.11%のCAGRで成長します。ゼロエミッション車規制の強化、硫化物電解質プロセスの急速な進歩、および自動車メーカーによるパイロットライン投資が相互に作用し、普及を加速させています。乗用車は商業的展開の出発点であり続ける一方、商用フリートは技術のライフタイムコスト優位性を認識したオペレーターによって、より強い増分成長を記録しています。アジア太平洋地域は、日本・韓国・中国における統合されたサプライチェーンに支えられ、世界の出荷量をリードしています。一方、北米および欧州における生産能力の増強は、製造歩留まりが改善されれば、より広範な地理的拡大を示唆しています。戦略的リスクはリチウムメタル箔の調達可能性とロールツーロール歩留まり損失に集中していますが、アノードフリーセル形成における最近のブレークスルーおよび改良された耐湿性電解質がこれらのギャップを縮小しています。
主要レポートポイント
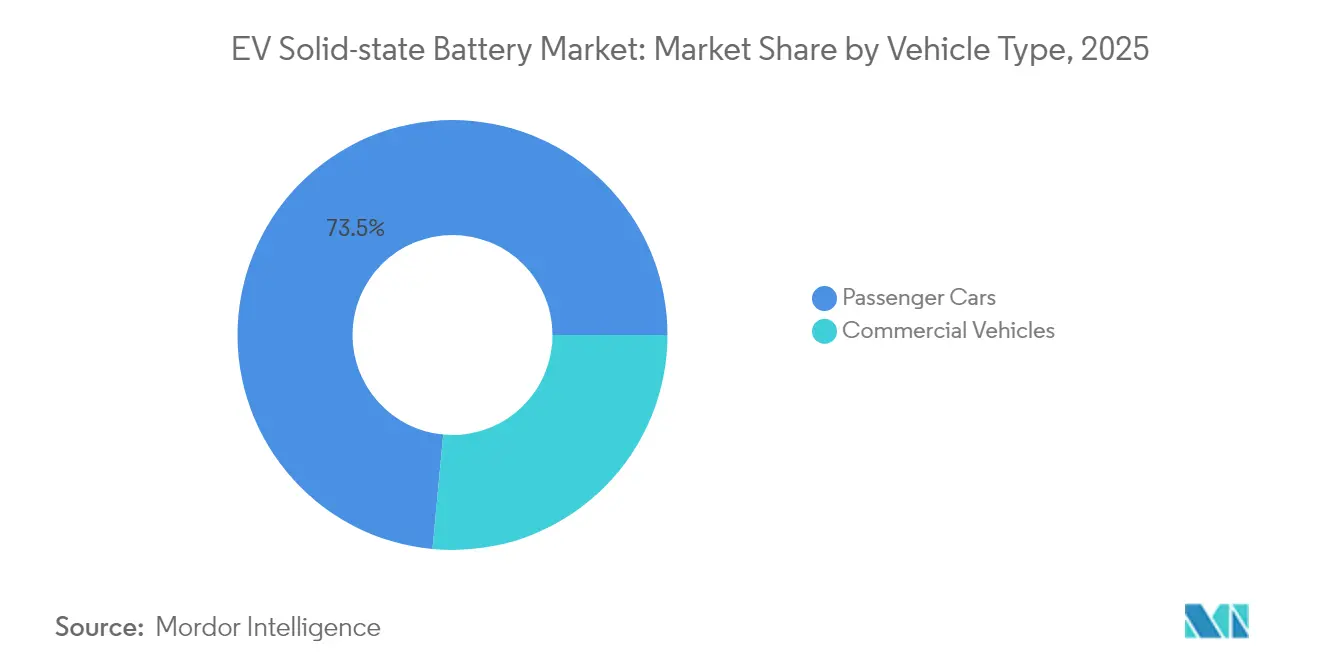
- 車両タイプ別では、乗用車が2025年のソリッドステートバッテリー市場シェアの73.52%をリードし、商用車は2031年にかけて最速の38.95%のCAGRを記録する見込みです。
- 推進方式別では、バッテリー電気自動車(BEV)が2025年のソリッドステートバッテリー市場規模の69.45%を占め、同セグメントは2031年にかけて38.60%のCAGRで成長する見通しです。
- 固体電解質タイプ別では、硫化物系化学品が2025年に46.92%の市場シェアを占め、酸化物系は2031年にかけて30.25%のCAGRで拡大する予測です。
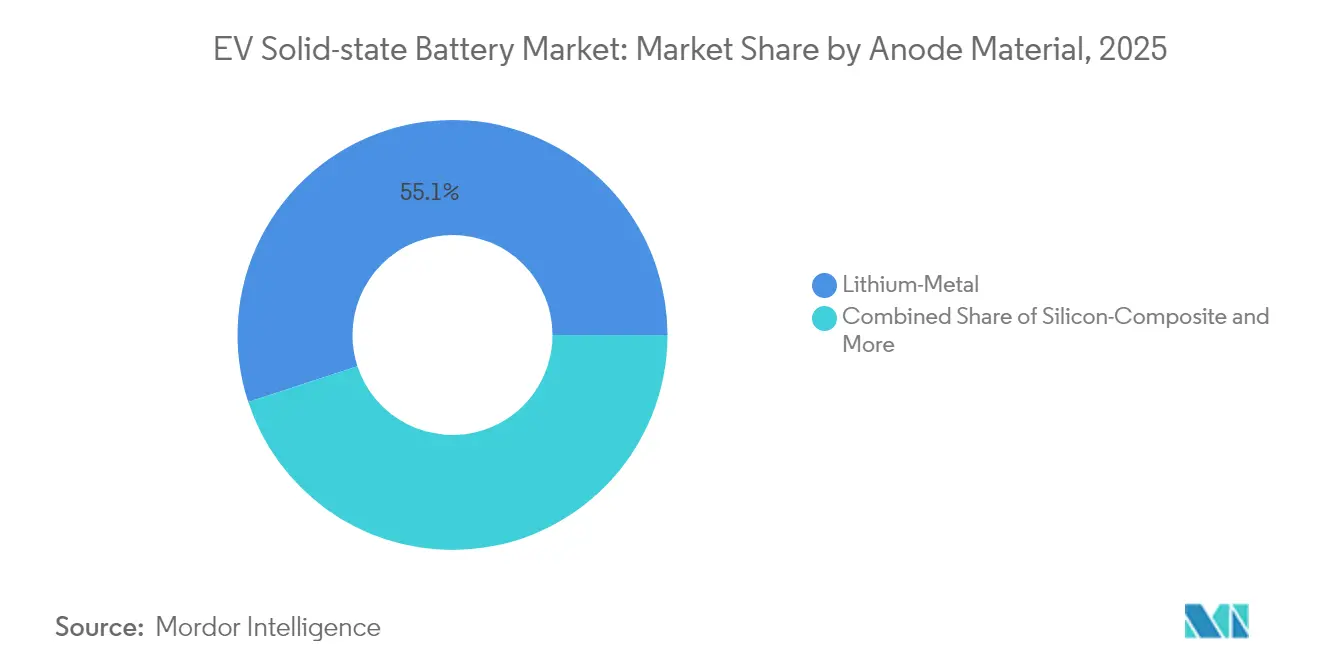
- アノード材料別では、リチウムメタルが2025年のソリッドステートバッテリー市場規模の55.05%のシェアを獲得し、2026年〜2031年の間に44.10%のCAGRで拡大しています。
- バッテリー容量別では、20〜100 Ahセルが2025年に47.95%の売上シェアを占め、100 Ah超のセルは2031年にかけて最大41.90%のCAGRを記録する見込みです。
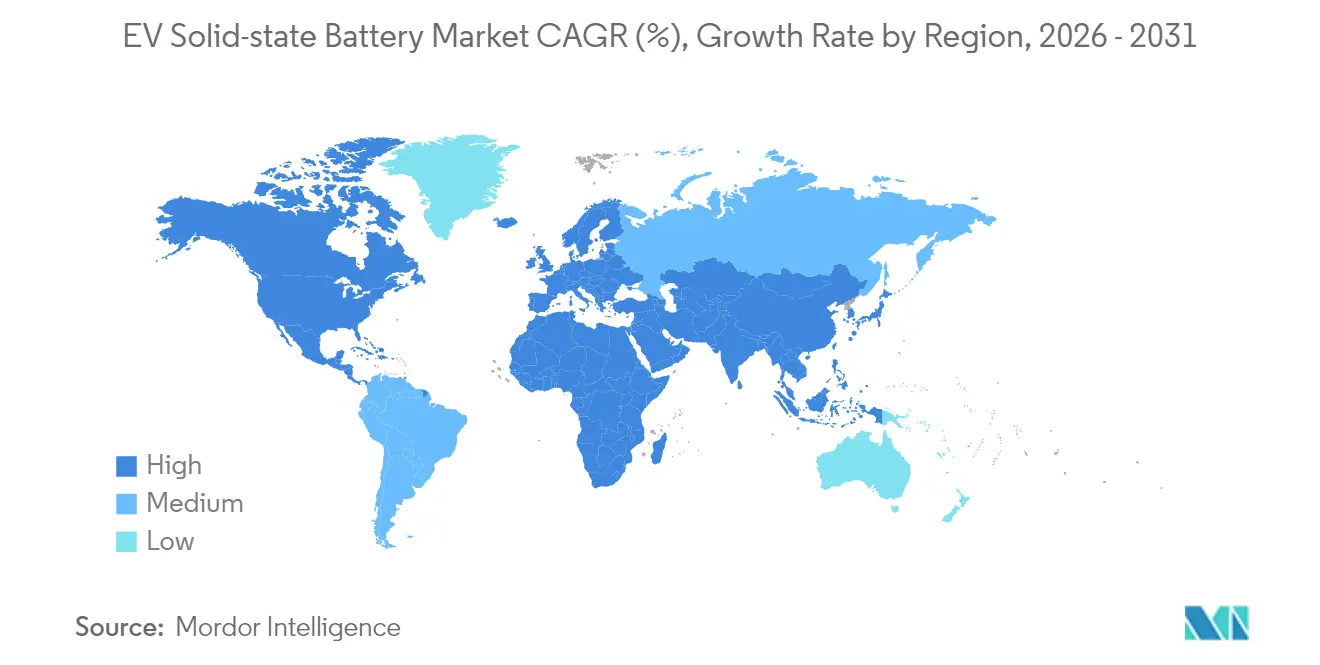
- 地域別では、アジア太平洋地域が2025年に40.85%の市場シェアで首位を占め、中東およびアフリカは2031年にかけて35.40%のCAGRで拡大する予測です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV販売の急速な拡大 | +13.6% | 中国・欧州・北米に集中するグローバル市場 | 中期(2〜4年) |
| エネルギー密度および安全性の優位性 | +9.1% | グローバル、プレミアムセグメントでの早期普及 | 長期(4年以上) |
| ZEV規制とインセンティブ | +8.2% | 北米、欧州、中国 | 短期(2年以内) |
| 自動車メーカーの垂直統合 | +6.4% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 硫化物ロールツーロールのブレークスルー | +5.4% | アジア太平洋中核、グローバル製造への波及 | 中期(2〜4年) |
| 保険火災賠償責任への圧力 | +3.6% | 北米・EU、規制主導市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルEV販売台数の急速な成長
グローバルの電気自動車販売台数は2025年に2,000万台を超えると予想され、2021年比でおよそ3倍となり、自動車メーカーはより高速充電・長距離走行が可能なバッテリーを求める競争を激化させています[1]。中国の生産支配がアジアのセルメーカーに早期スケール優位性をもたらし、商用フリートの電動化が消費者セグメントを超えた需要拡大をもたらしています。大口パック注文によりサプライヤーはパイロットラインをより高い設備稼働率に向けて推進でき、結果としてキロワット時当たりのコストが低下します。これらのダイナミクスが総じてソリッドステートバッテリー市場を押し上げており、対象となる車両プールの拡大と、購買者が技術プレミアムを支払う意欲の高まりをもたらしています。地域差は残るものの、安全性と航続距離への懸念が低下するにつれ、全体的な軌跡は上昇を維持しています。
リチウムイオンパックに対するエネルギー密度および安全性の優位性
固体電池のプロトタイプは500 Wh/kgを超えることが多く、従来のリチウムイオンパックの250~300 Wh/kgの範囲をはるかに上回り、EV固体電池市場におけるイノベーションを牽引しています。また、最近の研究室での研究では、硫化物系電解質のイオン伝導率が5.7 mS/cmに達しながら、機械的ストレス下でも構造的完全性を維持することが報告されています。可燃性液体電解質を除去することで熱暴走リスクが低減され、これは規制当局や保険会社にとってますます重要な基準となっています。自動車メーカーはパックの設置面積を縮小し、車室空間を確保し、車両重量を削減することが可能となります。これらのメリットは、より長い航続距離、または同じ航続距離に対してより小型のバッテリーという形で実現され、いずれも設計の柔軟性と総所有コストの削減をもたらします。純リチウム金属アノードへの対応能力により、パフォーマンス上の優位性がさらに拡大し、ハイエンドおよびフリートプラットフォームに対する強力な需要を生み出しています。
政府のZEV規制とバッテリーインセンティブ
カリフォルニア州の先進クリーンカーII規則は、2035年までに同州で販売されるすべての新型軽自動車をゼロエミッション車とすることを義務付け、2026年から厳格な中間目標が始まります[2]。この政策は、バッテリーの調達および組み立てを国内製造に結びつける連邦税額控除と連携しており、自動車メーカーに次世代セルラインの国内化を促しています。欧州のグリーンディール産業計画は、バッテリーギガファクトリーおよび原材料加工への並行的な資金提供を追加しています。これらの同期した政策により、ソリッドステート設備投資の回収期間が短縮され、早期需要の確実性が提供されます。
自動車メーカーの社内パイロットライン(Toyota、フォルクスワーゲン、BMW)
Toyota Motor Corporationの3 GWhリチウム硫化物合弁事業、Volkswagen AGとQuantumScape Corpの40 GWhパートナーシップ、およびBMW AGのプロトタイププログラムは、EV固体電池市場における新たなパターンを浮き彫りにしています。すなわち、大手自動車メーカーがセル開発を垂直統合することで差別化を確保しようとしているという動向です。これらのプロジェクトはサプライチェーン全体にわたる知識の波及効果を高め、歩留まりボトルネックや品質管理における迅速な改善を可能にしています。初期の生産量はマージンの大きいプレミアムモデルに向けられますが、そこで得られた知見が2028年までにより大量生産セグメントへの道を開くことになります。
抑制要因影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い生産コストと歩留まり損失 | -9.1% | グローバル、初期段階の製造において顕著 | 短期(2年以内) |
| 限られたギガスケール生産能力 | -7.3% | グローバル、需給不均衡 | 中期(2〜4年) |
| リチウムメタル箔のボトルネック | -5.4% | グローバル、専門サプライヤーに集中 | 中期(2〜4年) |
| リサイクル経路の不確実性 | -3.6% | 厳格なリサイクル義務のある先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産コストと低い製造歩留まり
現在の固体電池セルのコストは1kWhあたり400〜500米ドルであり、固体-固体界面における厳格な水分管理と精密な公差要件により、現在のリチウムイオンパックの平均コストの約4倍に達している。多くのパイロットラインでは歩留まり損失が二桁台のパーセンテージに達しており、初期生産段階においてユニットコストをさらに押し上げている。気相蒸着リチウム箔やアノードフリー積層などのプロセス革新は欠陥率を半減させる可能性を示しているが、産業規模での検証はいまだ進行中である。これらの改善が研究室から生産ラインへと移行するまでは、価格プレミアムがEV固体電池市場における広範な普及を抑制し続けるであろう。
2028年以前のギガスケール生産能力の限界
既存の設備の多くは数十メガワット時規模であり、主流の自動車需要には不十分であることが、EV固体電池市場における主要な課題となっています。複数の発表がなされているにもかかわらず、2028年以前にギガワット時の閾値を超えることが確認されているプロジェクトはごくわずかです。無水分ロールツーロールシステムの資本集約性と、専門設備メーカーの限られた数が、設備増強を遅らせています。需要予測と実際の生産量との間のこのミスマッチは、近期の供給可能量を制限し、プレミアムおよびフリートのニッチ市場以外での普及曲線を緩やかなものにするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が早期普及をけん引乗用車セグメントはEV固体電池市場において2025年の収益の73.52%を創出しており、これは性能と安全性が価格プレミアムを正当化する高付加価値モデルへの早期導入を反映している。商用フリートはシェアでは後れを取っているものの、長寿命パックと稼働停止時間の削減による総保有コスト削減効果をオペレーターが評価するにつれ、2031年にかけて38.95%のCAGRを記録すると予測される。Toyota Motor Corporationは固体電池パックをまずラグジュアリークーペに搭載し、コストが低下した後に幅広いラインナップへと展開する計画である。一方、フリートネージャーは急速充電と耐久性を優先しており、メンテナンスコストを削減する高い初期電池価格を受け入れる姿勢を示している。
このセグメントパターンは二段階の採用曲線を示している。すなわち、個人向けラグジュアリー車がブランドの信頼性と技術的信頼性を確立し、その後に稼働率を重視する小型バンやトラックが続くという構図である。保証データが蓄積されユニットコストが低下するにつれ、2028年以降はメインストリームの乗用車セグメントがユニット台数の大部分を占めるようになるであろう。この移行は高ニッケルリチウムイオンパックの歴史的な普及過程を反映しており、大衆市場への浸透に向けた足がかりを形成している。
注記: 全セグメントのシェアはレポート購入後に取得可能
推進方式別:
BEVがソリッドステート統合をリードBEVは2025年の出荷量の69.45%を吸収しており、見通し期間中に38.60%のCAGRで成長すると予測されている。EV固体電池市場は、パックを大型化することなく航続距離を延長するために当該化学系の高エネルギー密度を活用する純電気プラットフォームから恩恵を受けており、この優位性はハイブリッド車にとっては相対的に重要度が低い。それでもPHEVは充電け入れ速度の向上から利益を得ており、これによりEV走行比率が高まり、フリートの排出ガス規制への適合性が向上する。
ほとんどの自動車メーカーは、プレミアムマージンが初期のセルプレミアムをカバーできるため、固体電池のロードマップをフラッグシップ電気アーキテクチャに合わせている。コストが低下するにつれ、PHEVおよびシリーズハイブリッドプラットフォームは、パッケージングスペースを確保するか電池の小型化を可能にする、より薄く軽量な固体電池モジュールを採用するようになるであろう。並行して、ゼロ排気ガス規制の圧力がBEVを当該技術の主要な推進方式として確固たるものにしている。
固体電解質タイプ別:
硫化物が製造をリードEV固体電池市場において、硫化物系電解質は2025年に46.92%のシェアを獲得しており、優れたイオン伝導性と既存のロールツーロールコーティングラインとの適合性により、2031年にかけて35.80%のCAGRで拡大すると予測されている。制御雰囲気環境の要件により設備投資コストが増加するものの、先行参入企業は伝導性の優位性がハンドリングの複雑さを上回ると主張している。酸化物系は厚みに起因する抵抗を犠牲にして優れた耐湿性を提供し、ポリマー系は絶対的な性能よりも柔軟性が重視される特殊用途に対応している。
最新の研究データによれば、硫化物薄膜はパックレベルで900Wh/Lのエネルギー密度を達成しており、大量生産向け電動パワートレインへの適用を支持する根拠となっている。高エントロピーアルジロダイト混合物に関する継続的な研究は、液体電解質と同等の6mS/cmを超えるイオン伝導性の実現を目指している。酸化物系は定置型蓄電や安全性が重視されるモビリティ分野でニッチを確立する可能性が高く、ポリマー系はウェアラブルおよびマイクロモビリティに特化した展開が続くと見られる。
アノード材料別:
リチウムメタルが性能をリードリチウムメタルアノードは2025年に55.05%の市場シェアを獲得し、技術の核心的なメリットである最大使用可能容量を際立たせています。ソリッドステートセパレーターは積極的なサイクリング下でもデンドライトを抑制し、理論上の重量比容量は3,860 mAh/gに近い値を実現します。シリコン複合材およびグラファイト複合材アノードは、純リチウムのスケーリング課題を懸念するメーカーに対して中間的なステップを提供します。
リチウムメタルセルは2031年にかけて44.10%のCAGRでスケールアップすると予測されており、初回充電時にリチウムをメッキするアノードフリースタック設計が箔の消費を削減することが部分的な要因です。シリコン主体のブレンドはヘッジを提供し、既存のサプライチェーンとセル形状を活用しながら将来のアップグレードへの余地を残しています。結果として、アノード競争は異なる化学品が異なる車両価格帯をターゲットとするハイブリッドな状況として解決される可能性が高いです。
注記: 全セグメントのシェアはレポート購入後に取得可能
バッテリー容量別:
中規模がアプリケーションを支配20〜100 Ahのセルは2025年の総出荷量の47.95%を形成し、50〜100 kWhの車載パックに適合しています。100 Ah超の形状は41.90%のCAGRで最速の成長を示しており、モジュール数と配線の複雑さを削減する取り組みを反映しています。20 Ah未満のセルは、最低コストよりも固有の安全性を重視する航空宇宙・医療・ニッチな消費者デバイスに引き続き関連性があります。
継続的なスケーリングプログラムは、大型プリズマティックおよび46シリーズ円筒形設計の標準化を目指しており、それぞれが今日の21700セルの6倍のエネルギー増加を実現します。容量の増加は、自動車メーカーの簡素化されたパックアーキテクチャ追求と連動しており、それがひいてはより低い組み立てコストとより容易なリサイクルにフィードバックされます。
地域分析
アジア太平洋EV固体電池市場
アジア太平洋地域は、2025年に40.85%のシェアを持ち、固体電池市場をリードしており、日本の硫化リチウムバリューチェーンと韓国のパイロットライ専門技術がその基盤となっています。政府の資金援助がセルの研究開発と初期の車両統合プロジェクトを支え、確立されたリチウムイオン輸出回廊がスケールアップの学習曲線を短縮しています。
北米EV固体電池市場
北米は、インフレ抑制法の税額控除と2030年までに年間1,200 GWhを超えるセル生産能力の目標に支えられ、次の主要な成長極として台頭しています。Volkswagen AGが計画するセント・トーマスのギガファクトリーと複数のスタートアップのパイロットラインは、国内供給義務を中心に形成されるエコシステムを示しています。各企業はカナダおよびアメリカ合衆国のコバルト、リチウム、ニッケル鉱床への近接性を活用し、原材料の強靭性を確保しています。
欧州・中東・アフリカEV固体電池市場
中東およびアフリカは、小規模なベースからではあるものの、安全性と耐久性を理由に固体電池化学へと移行するグリーン水素ハブおよびユーティリティ規模の蓄電パイロット事業に牽引され、35.40%という最高のCAGRを記録しています。欧州は、ドイツのFestBattイニシアチブと、今十年のわりまでに商業生産を目指す複数パートナーのコンソーシアムにより、着実な進展を維持しています。欧州自動車メーカーの統合努力が最終的な需要牽引を確保する一方、官民の資金プールが材料科学のブレークスルーを加速しています。
バリューチェーン分析
EV全固体電池のバリューチェーンは、電池グレードのリチウム、ニッケル、コバルト、マンガン、固体電解質用の特殊前駆体(特に硫化物系)、そしてリチウム金属負極やアノードフリー構造用のリチウム金属箔といった上流の原材料から始まる。ミッドストリームの事業者はこれらを正極活物質、固体電解質粉末・フィルム、セパレーター、集電体に加工し、その後、湿度制御環境と高精度な積層・スタッキングを必要とするセル製造工程が続く。ダウンストリームでは、セルメーカー、OEM、またはティア1インテグレーターがセルをモジュールとパックに組み立て、OEMの開発車両で検証を行った後、商用出荷に至る。当初の需要は乗用車に集中しており、フリートプログラムを通じて拡大している。
現在のチェーンは、自動車メーカーと専門セル開発企業、主要原材料パートナーを結びつける多者間の開発エコシステムを中心に構築されている。例えば、QuantumScapeはホンダと全固体電池の開発・製造プロセスに関して協業しており(2026年6月)、ステランティスはFactorialのFESTセルをDodge Charger Daytonaの開発車両に統合し、路上試験を実施している(2026年6月)。これは、適格性評価と工業化の活動が原材料のスケールアップと並行して進んでいることを反映している。ボトルネックは依然として、自動車向けスループットでの薄膜電解質生産、固体-固体界面の安定性、製造歩留まりに集中しており、これがLGエナジーソリューションが2026年に強調した乾式電極アプローチのようなプロセスノウハウの戦略的重要性を高めている。これは溶媒由来の劣化と長時間の乾燥工程を削減する手段とされている。
競合状況
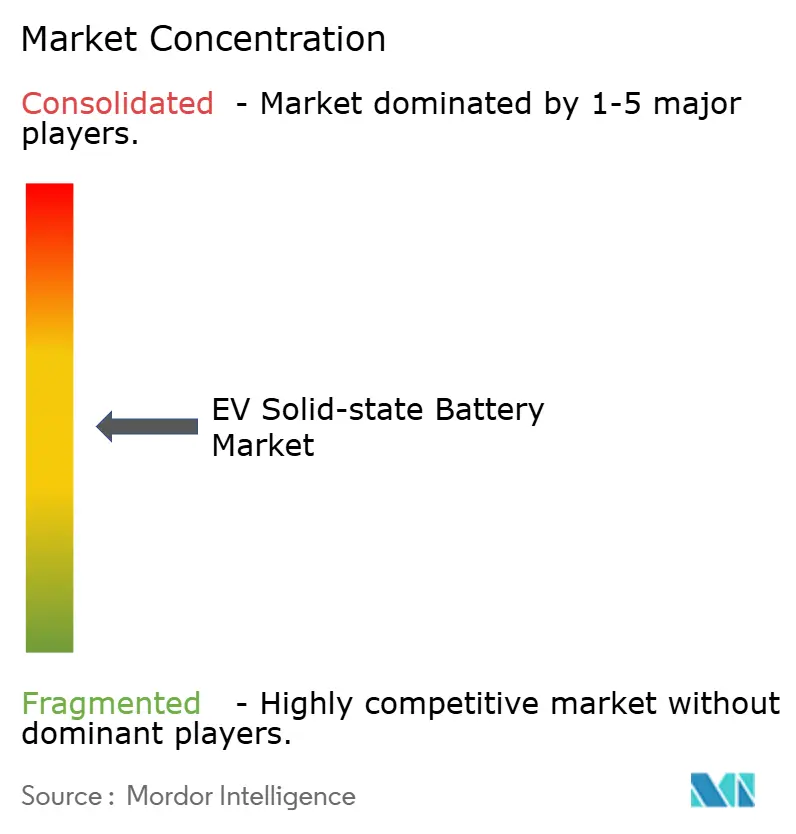
ソリッドステートバッテリー市場は中程度に断片化した状態にあります。競争上の差別化は特許ポートフォリオ、電解質の配合、およびロールツーロールの歩留まりを軸としています。
Toyotaは硫化物系化学品と社内パック統合に注力しています。Samsung SDI Co Ltdは体積密度を向上させるアノードフリー設計を推進し、QuantumScapeは複数の自動車メーカーにライセンス供与するセラミックセパレーターを商業化しています。ProLogium Technology Co Ltdなどのスタートアップはプレミアム消費者電子機器および電動バイク向けの柔軟な酸化物スタックに注力しており、自動車以外の幅広い水平方向の応用を示しています。
自動車メーカーとセルデベロッパーの間の戦略的提携は、各社が生産能力の確保を競う中で激化しています。統合可能性の証拠は、特に自動車メーカーが保証されたセルの引き取りと引き換えに資本を提供する最近の合弁事業および株式取得に見られます。とはいえ、このセクターの資本集約的な性質と厳しい品質基準は実行可能な参入者を制限しており、パイロットラインが成熟すれば中期的に寡占的な構造へのシフトが示唆されます。
EVソリッドステートバッテリー産業リーダー
-
Toyota Motor Corporation
-
Samsung SDI Co., Ltd
-
Solid Power Inc.
-
LG Energy Solution Ltd
-
QuantumScape Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
EV固体電池市場 このレポートでカバーされる企業
- Toyota Motor Corporation
- Volkswagen AG
- Samsung SDI Co Ltd
- LG Energy Solution Ltd
- QuantumScape Corp
- CATL
- BYD Co Ltd
- Solid Power Inc
- Panasonic Holdings Corp
- ProLogium Technology Co Ltd
- Nissan Motor Co Ltd
- BMW AG
- Ford Motor Co
- Stellantis NV
- Hyundai Motor Co
市場機会と将来展望
短期的なホワイトスペースは、制御雰囲気下での生産における歩留まり向上を実現する工業化サービスおよび装置・プロセス能力、特に初期の性能目標を左右する硫化物電解質やリチウム金属・アノードフリー構造に集中している。車両レベルの検証プログラムは、実用化に近い設計の裾野を広げており、その一例として、ステランティスとFactorialが2026年6月にFESTセルを公道走行の開発車両に投入したことや、QuantumScapeとホンダR&Dが開発・製造プロセスで契約を結んだこと(2026年6月)のような、量産性に焦点を当てたOEMと開発企業の協業が挙げられる。これらの活動は、適格な固体電解質供給、湿度制御システム、パイロットから量産準備段階へのスケール移行サービスへの需要を生み出し、調達においてより標準化された仕様の採用を促している。
アジアにおける政策・規格の動きは、具体的な商業化の手段と、より明確な適格性評価のしきい値をもたらしている。中国は2026年7月に、120℃試験下で液体電解質質量比が5%未満であることを全固体表示の基準として定める国家分類規格を実施し、これにより技術的な表示要件が厳格化され、検証済みの全固体電池設計の差別化を後押ししている。中国はまた、2026年9月1日施行の消費税政策を発表し、全固体電池を2028年末まで免除する一方、他のリチウムイオンセルには新税を課すこととし、規格適合の全固体化学系の相対的な経済性を改善している。並行して、日本における経済産業省(METI)支援の資金(2026年6月に全固体電池サプライチェーンプロジェクトへの補助金として6億6,000万米ドルと報告)や、出光興産がトヨタと共同で固体電解質パイロット施設を建設する取り組み、Gotionが2GWh規模の全固体電池ラインの設計作業を完了させたことなど、企業の動きは、固体電解質生産、適格性評価グレードのパイロット能力、製造プロセスの安定化という投資の重点分野を示している。
最近の産業開発事情 EV固体電池市場
- 2026年7月:サムスンSDIは、蔚山と天安に総額25兆韓国ウォンを投じる長期投資計画を発表し、2040年までに、蔚山を全固体電池の量産拠点、天安を次世代技術検証のためのR&D拠点として位置づけた。この動きは、短期的な試作ではなく、スケールアップの道筋とプロセス成熟に向けた持続的な資本支出コミットメントを示すものである。また、これに匹敵するパイロットから量産への移行基盤を持たないメーカーにとって、競争上のハードルを高めるものでもある。
- 2026年6月:QuantumScapeは、本田技研工業株式会社との共同研究契約を発表し、全固体電池技術の開発と製造プロセスに焦点を当てるとした。この提携により、QuantumScapeの工業化エコシステムに新たなグローバルOEMが加わり、セパレーター加工やセル組み立てといったスケールアップ工程のリスクを低減するための共同開発の役割が強化される。また、パイロット段階の指標が自動車業界の要件を満たした際の、適格セルに対する下流需要の拡大にもつながる。
- 2024年7月:フォルクスワーゲンのPowerCoとQuantumScapeは、初期年間生産能力40GWhで全固体セルを工業化することに合意し、80GWhへの拡張の道筋も設けた。この契約により、大規模製造事業体と結びついた明確な商業化の道筋が示され、全固体電池の取り組みが実験室での検証から工場展開計画へと移行した。また、他の開発企業とOEMの提携に対しても、同等の生産能力とオフテイク構造を確保するための競争圧力を高めることとなった。
EV固体電池市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、EV固体電池市場は、電気自動車向けに供給される固体電解質牽引用バッテリーパックの収益として計上され、売上は米ドルにて最初の商業出荷時点で記録される。
対象除外範囲:商業出荷に至っていないプロトタイプ段階のセル、アフターマーケット向け交換品、および民生用電子機器や定置型蓄電向けの固体電池は対象外とする。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- 推進方式別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
- 固体電解質タイプ別
- 硫化物系
- 酸化物系
- ポリマー系
- アノード材料別
- リチウムメタル
- シリコン複合材
- グラファイト複合材
- バッテリー容量別
- 20 Ah未満
- 20〜100 Ah
- 100 Ah超
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- 北米その他
- 南米
- 欧州
- ドイツ
- イギリス
- フランス
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの前提条件を設定し、固体電池EV向けバッテリーの需要環境を確立するために活用された。主に、EVプログラムおよびバッテリーサプライの動向を示す公開採用・生産指標を参照した。具体的には、IEA EV展望データセット、米国エネルギー省および国立研究所の刊行物、主要原材料に関するUSGS鉱物統計、ならびに固体電解質およびリチウム金属関連の活動を追跡するための特許データベースを活用した。また、コンプライアンスのタイミングが近期の出荷に影響を与えうることから、牽引用バッテリーおよび輸送に関する規格・安全基準(UNECE関連規制および類似の地域規則集など)も参照した。
需要シグナルを現実的な市場規模に変換するため、自動車メーカーおよびサプライヤーの公開文書(年次報告書、決算資料、製品発表)を活用し、パイロット計画のタイムライン、目パックフォーマット、および予定される車両ローンチを把握した。利用可能な場合には、企業財務情報・ニュースの有料サブスクリプション、特許検索、ならびに材料調達の実現可能性と初期貿易フローの妥当性確認のための輸出入出荷レベルデータベースを補完的に活用した。ここに記載されたソースは例示であり、網羅的なものではなく、データ収集・検証・明確化のために他の多数の公開ソースも使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチの前提を検証し、EVプログラムにおいて実際に出荷・認定・遅延が生じている事項のギャップを補完するために活用された。固体電池材料サプライヤー、セルおよびパック開発者、EV OEM関連エンジニアリングチーム、ならびに下流インテグレーターと対話し、商業化の準備状況、想定される量産立ち上げカーブ、および初期量産段階における価格水準を確認した。本調査はグローバル市場を対象としているため、APACおよびEMEA、アメリカ大陸にわたってインプットをクロスチェックし、地域のパイロトライン実態および政策的後押しが回答者の説明を超えて一般化されないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:21% | APAC:44% |
| 中位層:40% | 部門・ユニットリーダー:30% | EMEA:29% |
| 中小規模プレイヤー:21% | マネージャー:49% | アメリカ大陸:27% |
市場規模算定と予測
市場構築にはトップダウンおよびボトムアップのアプローチを採用したが、主要な構築は、固体電池パックの近期出荷プールを再構成するEV生産量およびプログラムレベルの採用シグナルを起点としている。主要なEV生産地域ごとに、識別可能なプログラムゲートに紐づいた固体電池パックの採用経路をモデルに適用し、量産規模の拡大に伴い低下する価格カーブを用いてパック出荷数量および収益に変換した。
市場規模および年次パターンに影響を与える主要インプットには、固体電池統合に言及するEVプラットフォームローンチのタイミング、パイロットラインおよびプレシリーズ生産能力の発表、車両クラス別の想定パックエネルギ(kWh)、初期段階の歩留まりおよびスクラップロスの想定、ならびに認定リスクの低下に伴い変化するkWh当たりのパックレベル価格が含まれる。初期立ち上げ段階における市場規模の過大評価を避けるため、遅延、認定リセット、リチウム金属および固体電解質サプライの制約を、一般的な定性的前提として残すのではなく、明示的な摩擦変数として扱った。
商業化のタイミングが地域および車両プログラムによって依然として不均一であるため、予測はシナリオ分析を用いて実施した。ベースケースは、量産開始(SOP)タイミング、立ち上げ速度、および価格推移に関するインタビューのコンセンサスを基に設定され、その後、サンプリングされたkWh当たりパック平均販売価格(ASP)に想定出荷数量およびサプライヤーの生産能力から産出量への変換前提を乗じた選択的ボトムアップ近似値と照合された。ボトムアップの視認性が低い場合には保守的な稼働率バンドを適用し、ギャップが予測を静かに押し上げないよう、独立したEV生産指標に対して合計値を再確認した。
データ検証と更新サイクル
一つの前提が最終数値を過度に左右しないよう、検証は多層的に実施される。EV生産軌跡、開示されたパイロット生産能力、および想定パックエネルギー需要などの独立したシグナルと出力を比較し、前年比で大きな跳ね上がりが見られる場合には、実際のプログラム立ち上げや価格変動によって裏付けられているかを確認する。データポイントに不整合が見られた場合は修正を行い、必要に応じてチームが関連する専門家と再接触して変更内容を明確化する。
最終承認前に、モデルは計算、単位の整合性(パック、kWh、米ドル)、および地域別分割の根拠を確認する内部アナリストレビューを経る。レポートは年次で更新され、SOPの遅延、大規模なパイロット拡張、または顕著な価格リセットなど重要なイベントが発生した場合には中間更新が行われる。納品直前には最新の確認作業が完了し、クライアントは古い草稿ではなく最新の更新済みビューを受け取ることができる。
Mordor IntelligenceのEV固体電池市場規模と他の公表推計値との比較
EV固体電池の公表市場規模は、カテゴリーがいまだ初段階にあり定義が必ずしも統一されていないため、大きく乖離する場合がある。差異は通常、固体電池製品として計上される対象、使用される収益計上ポイント(セル、パック、または車両レベルの価値)、および立ち上げタイミングの想定の積極性に起因する。
商業化ゲートおよびパック出荷タイミングを追跡することにより、Mordor Intelligenceは計上収益をEV用途向けの最初の商業パック納品に紐づけており、一部の推計が依然として価格に含めているパイロットおよびプロトタイプ活動を除外することが多い。もう一つの乖離要因は価格設定であり、一部のソースは歩留まり改善や生産規模と連動させることなくkWh当たり米ドルの急速な低下を想定しているほか、OEMサプライダイナミクスを反映しないEV以外の用途やアフターマーケット交換品を混在させているケースもある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.26 ビリオン 米ドル(2025年) | |
| トレード出版社A | 2.67 ビリオン 米ドル(2025年) | EV以外の用途や初期段階の出荷を含む、より広範な固体電池収益を上することが多く、車両プログラムの認定によるゲーティングなしに積極的な採用・価格前提を適用している可能性がある。 |
| 業界レポートB | 0.27 ビリオン 米ドル(2023年) | より古いベースイヤーを使用し、薄膜および小型フォーマットバッテリーを混在させうる広範な固体電池スコープを採用しており、EV専用収益プールおよび実効平均価格に影響を与える。 |
この表は、乖離の大部分が単純な計算上の差異ではなく、スコープおよびタイミングの選択によって説明されることを示している。計上収益を商業用EVパック出荷に限定し、価格を規模および歩留まりに連動させることで、市場規模は明確な変数と再現可能なステップに遡って追跡しやすくなる。これにより、意思決定者は異なる収益プールを混在させることなくシナリオを比較することができる。
レポートで回答される主要な質問
ソリッドステートバッテリー市場の現在の規模はどのくらいですか?
ソリッドステートバッテリー市場規模は2026年に3億7,209万ドルで、2031年までに22億3,000万ドルに達する予測です。
ソリッドステートバッテリー市場の成長速度はどのくらいですか?
市場は2026年〜2031年の間に43.11%の年平均成長率(CAGR)を記録する見込みです。
ソリッドステートバッテリー市場をリードしている地域はどこですか?
アジア太平洋地域が2025年に40.85%の最大シェアを保有しており、統合されたサプライチェーンと積極的なパイロットライン投資が背景にあります。
ソリッドステートバッテリーがリチウムイオンより安全と見なされる理由は何ですか?
可燃性液体電解質を排除し、熱暴走リスクを低減することで、高エネルギー用途においてより安全な展開を可能にします。
大規模なソリッドステートバッテリー生産はいつ始まりますか?
パイロットラインが数ギガワット時規模の生産能力に移行するにつれ、2027年以降に商業生産が本格化する見通しです。
どの車両セグメントが最初にソリッドステートバッテリーを採用しますか?
プレミアム乗用車が普及の先駆けとなり、充電ダウンタイムの削減を優先する商用フリートがこれに続く見込みです。