
電気自動車バッテリー管理システム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
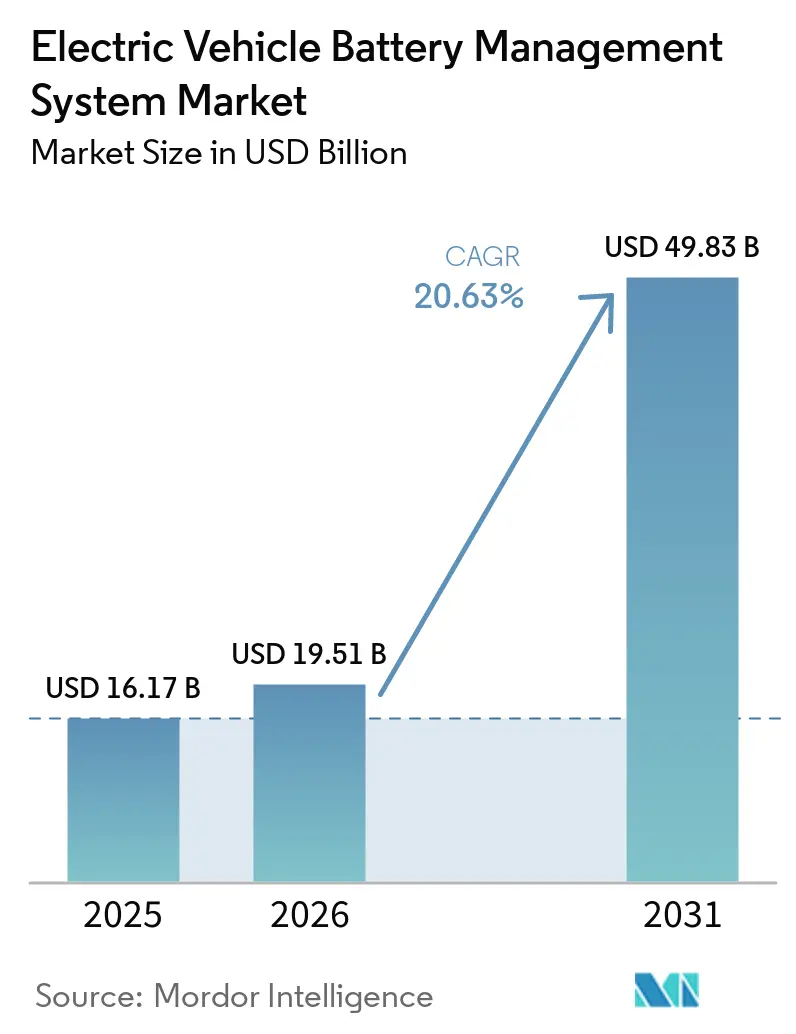
| 市場規模 (2026) | 19.51 十億米ドル |
| 市場規模 (2031) | 49.83 十億米ドル |
| 成長率 (2026 - 2031) | 20.63 % |
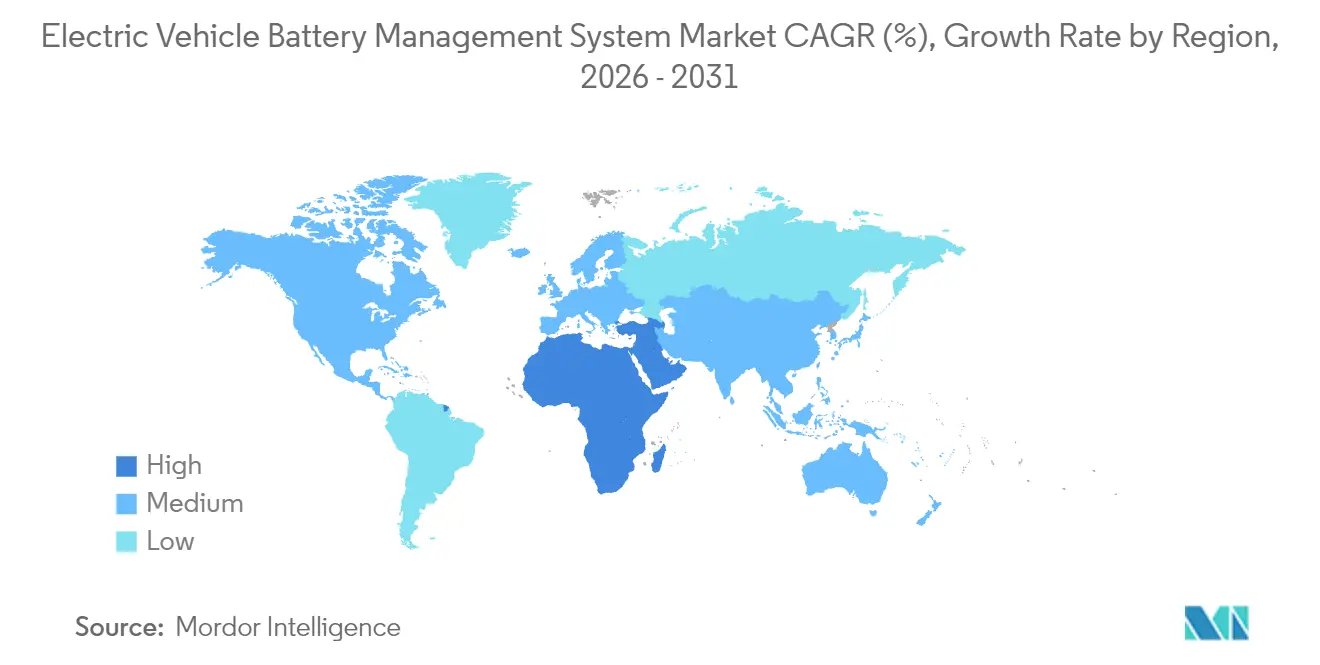
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車バッテリー管理システム市場分析
電気自動車バッテリー管理システム市場規模は2026年に199億5,100万米ドルと推定され、2025年の161億7,000万米ドルから成長し、2031年の予測値は498億3,000万米ドルで、2026年から2031年にかけて年平均成長率20.63%で成長しています。需要は、急速な車両電動化、リチウムイオンセル価格の低下、およびすべての新型電気モデルにASIL-D安全基準への適合を求める規制によって牽引されています。OEMはハーネスを最大90%削減し、無線通信によるアップデートを可能にし、パックのサービスを簡素化する軽量ワイヤレストポロジーを好む一方、ティア1サプライヤーはフリートがバッテリー状態をリアルタイムで監視できるようクラウドアナリティクスをバンドルしています。半導体不足の解消、政府のインセンティブ制度、および400~500 Wh/kgへのエネルギー密度向上が、対応可能な市場規模をさらに拡大させています。
主要レポートのポイント
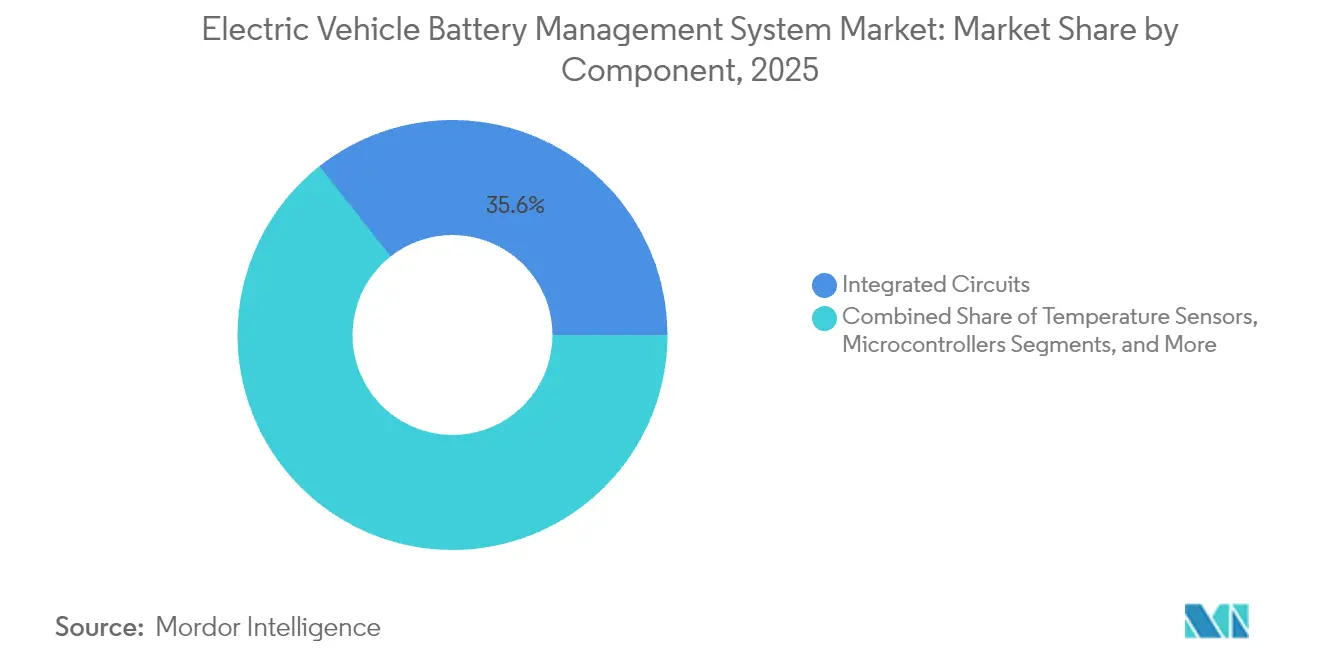
- コンポーネント別では、集積回路が2025年の収益シェアの35.62%をリードし、ワイヤレス通信ICが2031年までに年平均成長率21.05%で最も速い成長を記録しています。
- バッテリー化学別では、リチウムイオンが2025年のバッテリー管理システム市場シェアの87.35%を占め、全固体電池が2031年までに年平均成長率21.18%で拡大しています。
- トポロジー別では、モジュラーシステムが2025年のバッテリー管理システム市場規模の42.55%を保持し、ワイヤレスアーキテクチャが2031年まで年平均成長率21.40%で加速しています。
- 通信技術別では、有線CANが2025年に72.20%のシェアを維持し、ワイヤレスRFが2031年まで年平均成長率21.95%を記録しています。
- 推進タイプ別では、BEV(バッテリー電気自動車)が2025年に収益の67.80%を占め、FCEV(燃料電池電気自動車)が年平均成長率21.30%で最も速く成長しています。
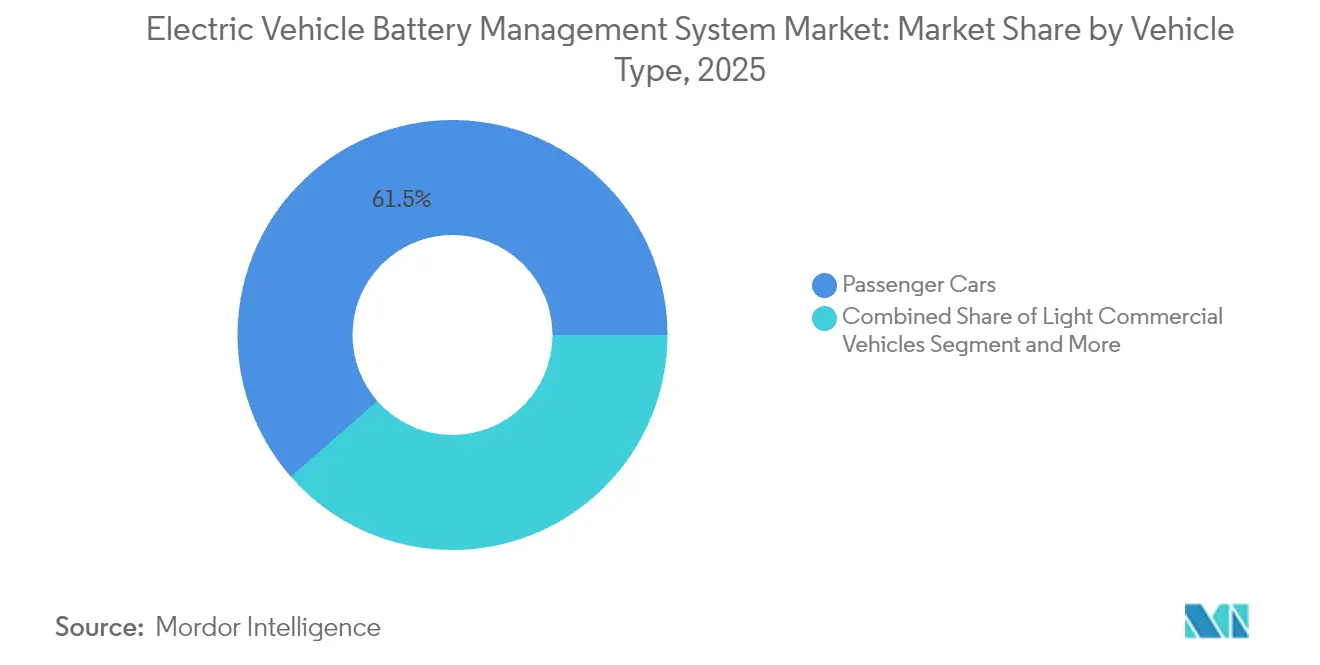
- 車両タイプ別では、乗用車が2025年のバッテリー管理システム市場規模の61.45%のシェアを占め、二輪車およびマイクロモビリティが年平均成長率21.70%を獲得しています。
- 販売チャネル別では、OEM搭載システムが2025年に84.60%で優勢であり、後付けチャネルが2031年まで年平均成長率21.80%で上昇しています。
- 地域別では、アジア太平洋地域が2025年に収益の47.10%を支配し、中東・アフリカ地域が2031年まで最も強い年平均成長率21.25%を達成しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界のEV生産の急速な規模拡大 | +4.2% | 中国・欧州・北米に集中するグローバル規模 | 中期(2〜4年) |
| リチウムイオンバッテリーコストの低下 | +3.8% | グローバル規模、特に新興市場に恩恵 | 長期(4年以上) |
| 厳格な安全規制 | +3.1% | 北米およびEU、アジア太平洋地域に拡大中 | 短期(2年以内) |
| 政府のインセンティブおよび排出目標 | +2.9% | 中国・EU・カリフォルニア州への影響が最も強いグローバル規模 | 中期(2〜4年) |
| ワイヤレスBMSアーキテクチャへの移行 | +2.7% | 北米およびEUのプレミアムセグメント、グローバルに拡大中 | 中期(2〜4年) |
| OEMのサブスクリプション型バッテリーアナリティクスサービス | +1.8% | 北米およびEUが先行し、アジア太平洋地域に拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界のEV生産量の急速な規模拡大
2024年最初の5か月間における世界のEVバッテリー消費量は285.4 GWhに達し、前年比23%増となりました。この急増により、メーカーは単一の設計が複数の車両プラットフォームにわたって機能できるよう、バッテリー管理システム市場のモジュラーアーキテクチャを採用せざるを得ない状況となっています。800 Vさらには1,200 Vパックへの移行により、BMSベンダーは監視精度、熱モデル、および故障隔離ロジックをアップグレードする必要があります。General Motorsは、UltiumプラットフォームにワイヤレスBMSを採用し、パックを標準化しつつ重いハーネスを排除しました。自動化されたBMSテストリグが手動検証に取って代わり、より高い生産ペースに対応しており、サプライヤーはフリートがセルレベルのデータをリモートで確認できるようクラウドダッシュボードをバンドルしています。[1]
リチウムイオンバッテリーコストの低下とエネルギー密度の向上
パック価格は十分に急速に下落したため、AIチップ、クラウドモデム、精密電流センサーが主流のEV価格帯に収まるようになりました。エネルギー密度が250〜300 Wh/kgから400〜500 Wh/kgへと上昇することで、より小さなスペースにより多くの熱が凝縮されるため、BMSファームウェアは熱暴走を回避するためサブミリ秒単位で反応する必要があります。CATLの500 Wh/kg凝縮セルは、±1%の充電状態精度とリアルタイムの健全状態予測の必要性を浮き彫りにしています。セルコストの低下により高度なマイクロコントローラーへの設備投資が解放され、サプライヤーは現場で劣化パターンを学習するオンチップニューラルネットを統合できるようになっています。
高度なBMSを義務付ける厳格な安全規制
ASIL-DはほとんどのRFQ(見積依頼書)に組み込まれているため、BMSボードは電圧・温度チャンネルを二重化し、マスターコントローラー内にハードウェアセキュリティモジュールを搭載しています。認証により小規模ベンダーは排除されます。なぜなら、ドキュメント作成、FMEA(故障モード影響解析)の作業、および監査サイクルには18〜24か月が追加され、予算が30〜50%増加するためです。その代わり、コンプライアンスは価格競争力の防壁となり、検証済みサプライヤーは追加コスト負担にもかかわらずバッテリー管理システム市場でより高いシェアを獲得しています。
EV普及を加速させる政府のインセンティブと排出目標
米国のインフレ削減法、EU CO₂規制、および中国のNEV政策は、OEMの計画サイクルに長期的な需要シグナルを送り込んでいます。自動車メーカーはBMS数量契約を2〜3年先に確定し、集積回路ベンダーに先行可視性を提供しています。例えばカリフォルニア州の8年間70%容量規則は、オーナーが保証救済を請求できるよう健全状態の追跡を義務付けています。航続距離不安を軽減するインフラ投資はBEV普及率を高め、それがバッテリー管理システム市場製品への年間注文の増加へとフィードバックされています。[2]
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体不足 | -2.8% | 自動車サプライチェーンへの深刻な影響を伴うグローバル規模 | 短期(2年以内) |
| ASIL-D機能安全の高コスト | -2.1% | 主に北米およびEU、グローバルに拡大中 | 中期(2〜4年) |
| データ所有権をめぐる紛争 | -1.5% | データ敏感地域に集中するグローバル規模 | 中期(2〜4年) |
| 厳格なサイバーセキュリティ認証によるローンチ遅延 | -1.3% | 北米およびEUがリード、アジア太平洋地域に拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
BMSのICリードタイムを長期化させる半導体不足
車載グレードのアナログフロントエンドおよびSiCゲートドライバーは依然として52週を超えるリードタイムに直面しています。サプライヤーはボードを再設計し、不足するダイを大きなジオメトリの代替品と交換していますが、それらの変更が新たな検証ループを引き起こします。大手ティア1企業はボリューム契約を活用する一方、中小企業は待機を余儀なくされており、業界の統合が進んでいます。不足はバッテリー管理システム市場の価格構造に波及しており、OEMがバッファーストックを保有することで運転資本が拘束されています。ファウンドリにおける長期的な設備投資拡大により2026年末までに圧力が緩和される見込みですが、パワートレイン電子機器を主導する旧式の28nmノードをめぐる不確実性は残っています。
ASIL-D機能安全コンプライアンスの高コスト
ASIL-Dを達成するには、徹底的なDFMEA(設計故障モード影響解析)、トレーサビリティ監査、および独立した評価が必要です。プログラムはしばしば18か月延長され、支出が30〜50%増加します。中小BMSスペシャリストは冗長なソフトウェアチームと形式的な検証のための人員が不足しているため、多くはリファレンスデザインをライセンスするか、買収対象となっています。成功した企業にとってコンプライアンスはプレミアムマージンを支え、顧客ロイヤルティを深めますが、開発リスクと認証バックログがバッテリー管理システム市場における近期供給を抑制しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
集積回路がイノベーションを牽引集積回路は2025年収益の35.62%を占め、いかに多くの価値がシリコン上に移動したかを示しています。高精度アナログフロントエンド、AIアクセラレーター搭載マイクロコントローラー、およびRFトランシーバーが同一ダイ上に搭載され、基板面積とコストを削減しています。ワイヤレス通信ICはモジュラーパックを促進しハーネス重量を大幅に削減するため、モデルサイクルごとに複数のバッテリープラットフォームをリリースするOEMへの採用を促進し、年平均成長率21.05%を記録しています。
アナログ取得、ワイヤレスネットワーキング、および暗号化ブロックを統合したシステム・オン・チップ設計により、より小型の基板とより迅速な認証が可能となっています。密度の向上により信頼性が向上し、製造ラインでの自動キャリブレーションにより生産ライン終端のテスト時間が短縮されます。ベンダーはISO 26262準拠のファームウェアライブラリとこれらのチップをセットで提供し、ティア1企業の開発サイクルを短縮しています。並行して、外付けフューエルゲージICは24ビットADCを統合し、充電状態誤差を±1%まで削減しており、これは250 Wh/kgから500 Wh/kgへと移行するパックにとって不可欠です。その結果、コンポーネントのイノベーションはバッテリー管理システム市場の中核であり続けています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
バッテリー化学別:
リチウムイオンの優位性と全固体電池の台頭リチウムイオンは2025年に87.35%のシェアを保持し、ほぼすべてのEVプログラムの基盤となっています。成熟したサプライベース、既知の劣化プロファイル、および低下するコスト曲線がその地位を確固たるものにしています。しかし全固体電池技術は、高い体積エネルギーと本質的な安全性を約束するため、2031年まで年平均成長率21.18%を記録しています。ニッケル系パックは低温性能が重要な産業用トラクションに存続し、鉛酸はいくつかのプラットフォームで12 V補助電源として使われ続けています。フロー電池は主に定置型蓄電に登場しますが、そのセルのモジュラー特性が自動車用BMSロジックの再利用を促し、ベンダーが設計を転用してバッテリー管理システム産業内でサービス可能な機会を拡大することを可能にしています。
化学組成の変化はセンシング要件を変えます。全固体電池は液体電解質チェックを不要にする一方でスタック圧力と界面欠陥への感度を高めるため、次世代BMSは圧力センサーと音響センサーを統合しています。リチウムイオンモジュールはサイクル寿命を延ばす機械学習バランシングアルゴリズムへの依存度を高めています。電気化学の知識を持つサプライヤーは、各正極組成にファームウェアをチューニングするため設計採用を勝ち取ります。コスト重視セグメントにおけるNMCからLFPへの移行も電圧ウィンドウを変化させ、解像度を失わずにより広いADCレンジを処理できる16ビットマイクロコントローラーの採用を基板に促しています。全体として、化学組成の多様性がバッテリー管理システム市場を活発に保ち、ニッチな専門知識を持つ新規参入者に門戸を開いています。
トポロジー別:
モジュラーシステムがスケーラビリティを実現モジュラー設計はコスト、冗長性、製造容易性のバランスが優れているため、2025年収益の42.55%を確保しました。モジュールごとに基板を置くアプローチにより、車両クラスをまたいだパック構造が標準化され、フィールドサービスが簡素化されます。年平均成長率21.40%で上昇しているワイヤレスアーキテクチャは、ほとんどの低電圧配線を排除し、パックの組立時間を短縮します。これはスループットの高い工場にとって決定的なメリットです。集中型レイアウトは、単一基板が最もコスト効率の高いマイクロモビリティなどの低エネルギー用途に依然として適しています。分散型トポロジーは、ノードが故障した場合でも緩やかな機能低下が必要なバス、トラック、定置型蓄電に対応しています。
モジュラーおよびワイヤレス方式への移行は、第二の生涯への転用を支援します。廃棄された自動車モジュールは、各モジュールが自身のコントローラーを搭載しているため、最小限の改修でホームストレージシステムに組み込むことができます。OEMはまた、同一のモジュラーツールをセダン、SUV、バンにわたって活用し、設備投資を削減しています。並行して、各モジュール内のワイヤレスピコゲートウェイが無線通信によるアップデートを可能にし、販売後にバランシングを微調整したり新しい化学組成を追加したりすることができます。その結果、トポロジーの選択はコストだけでなく長期的な収益ストリームを形成し、バッテリー管理システム市場においてハードウェアを超えた価値を生み出しています。
通信技術別:
ワイヤレスRFが従来プロトコルを破壊有線CANは2025年に収益の72.20%を占めました。その決定論的タイミングと1 Mbit/sのレートはレガシーパックのニーズを満たし、既存のツールチェーンに接続できます。しかしワイヤレスRFリンクはハーネスを大幅に削減し、パックのフォームファクターの柔軟性を可能にし、メッシュによる自己修復をサポートするため、年平均成長率21.95%で拡大しています。車載イーサネットは、高解像度セルデータストリームが高度な予兆保全のためのAIロガーに取り込まれるニッチな用途で存在感を示しています。帯域幅の各段階アップはサービスの新たな可能性と一致しており、高いレートにより電圧・インピーダンス特性をクラウドに送信してデジタルツインシミュレーションを行い、バッテリー管理システム市場における予知保全収益を強化することができます。
セキュリティがプロトコル選択を左右するようになっています。ISO 21434が暗号化と認証を推進しているため、ベンダーはトランシーバーにハードウェアルート・オブ・トラストを組み込んでいます。2.4 GHzメッシュチップはAES-256エンジンと乱数生成器を統合して規制を満たしています。冗長チャネルは干渉を軽減し、安全トリップに必要なサブ100マイクロ秒のレイテンシを維持しています。移行コストがコスト削減型車両クラスでの採用を遅らせていますが、ボリュームが増加するにつれてコンポーネント価格は低下し、2027年までにクロスオーバーモデルがワイヤレスを採用する道が開かれています。
推進タイプ別:
BEVがリード、FCEVの成長ポテンシャルバッテリー電気自動車は牽引力をパックのみに依存するため、2025年に収益の67.80%を占めました。燃料電池電気自動車は重量物フリートへの水素充填インフラの展開に伴い年平均成長率21.30%を示しており、過渡的負荷を管理する小型バッファパックへのBMSサプライヤーの参入ポイントを提供しています。ハイブリッドおよびプラグインハイブリッド車は、充電グリッドが遅れているが排出規制が強化されている地域で引き続き販売されており、そのBMS設計は深いエネルギースループットよりも急速サイクリングと高出力パルスに重点が置かれています。各推進クラスは固有のアルゴリズム調整を必要とし、OEMがプラットフォームをまたいでライセンスするモジュラーコードライブラリを奨励しています。
FCEV(燃料電池電気自動車)のBMSタスクには、燃料電池コントローラーとの厳密な電力共有、および回生ブレーキからの頻繁な急速充電が含まれます。水素システムは熱的クロストークを回避しなければならないため、パックエネルギーが低いにもかかわらず安全要件は依然として高いです。高価なハードウェア再設計なしにアーキテクチャをカスタマイズでき、より速いFCEVローンチを可能にするベンダーは、バッテリー管理システム市場における存在感を拡大するでしょう。
車両タイプ別:
乗用車が優位、マイクロモビリティが加速乗用車は2025年に61.45%のシェアを占め、幅広い消費者向け補助金とモデルの多様性を反映しています。二輪車およびマイクロモビリティ車両は、都市部の渋滞対策とバッテリー交換ネットワークの台頭に後押しされ、2031年にかけて21.70%のCAGRを記録しています。これらのパックは小型ですが数百万台規模で製造されており、コスト最適化されたシングルチップ設計とブルートゥースインターフェースを備えた電動二輪車バッテリー管理システムソリューションへの需要を支えています。軽商用バンは、電子商取引がゼロエミッションのラストマイル配送を求めるなか、安定した受注を維持しており、デューティサイクル集約型セグメントにおけるバッテリー管理システム市場規模を押し上げています。
フリートオペレーターは、8年間のパック寿命または20万kmのサービスを保証する予測分析を求めており、BMSダッシュボードはフリート管理APIと統合されるようになっています。一方、大型トラックや建設機械は、振動や高い周囲温度に耐える堅牢な基板を発注しています。鉱山車両などの専門ニッチは本質的に安全な設計を求め、農業用OEMは低温耐性を必要としています。こうした多様化する要件が、バッテリー管理システム業界全体にわたる継続的なイノベーションを促進しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
OEM統合とアフターマーケットの成長OEM設置ソリューションは自動車メーカーがパック組立時にBMS基板を組み込むことで保証の完全性を確保するため、2025年収益の84.60%を占めました。後付けおよびアフターマーケットキットは、オーナーが初期世代のEVに新しいパックで性能向上を図ったり航続距離を延ばしたりしようとするため、年平均成長率21.80%で増加しています。商業フリートは多くの場合、車両全体の改装前に劣化するモジュールを交換し、工場キャリブレーションなしに既存のセル化学を学習するドロップイン式BMS基板の需要を創出しています。第二の生涯エネルギー貯蔵インテグレーターは廃棄された自動車パックをベースに定置型システムを設置し、浅い放電深度と異なる熱的デューティーサイクルを処理するBMSソフトウェアを必要としています。
標準化されたコネクターと自動識別により、プラグ&プレイの交換基板が可能となり、設置時間が1時間未満に短縮されています。しかし、規制上の検査制度は依然としてOEM部品を優遇しているため、後付けサプライヤーは認定ワークショップとパートナーシップを結んでいます。そのため、販売チャネルミックスは広がりますがOEMの優位性は続き、バッテリー管理システム市場の高ボリューム基盤を強化しています。
地域分析
アジア太平洋地域の電気自動車バッテリー管理システム市場
アジア太平洋地域は2025年に売上高の47.10%を維持した。中国のセルメーカー大手であるCATLとBYD Co.は世界のバッテリー出荷量の半数以上を共同で担い、リチウム原料の加工から完成品のBMSアセンブリに至るサプライチェーンを支えている。日本と韓国は精密半導体およびソフトウェアツールを供給し、インドには60社以上の地場BMSメーカーが存在し、国内の二輪車ブランド向けに基板をカスタマイズしている。生産連動型インセンティブや全固体電池パイロットラインを通じた政府資金援助により、同地域のEV普及が成熟段階に入った後もバッテリー管理システム市場は大規模な拡大を続けている。
EMEAおよび北米の電気自動車バッテリー管理システム市場
中東・アフリカは世界最速となる21.25%のCAGRを記録しているが、これは各国が従来のエンジンプラットフォームを飛び越えて次世代技術へ移行しているためである。ガーナとモロッコは太陽光マイクログリッドと連携した二輪車の電動化を推進しており、手頃な価格のBMSシングルボード製品への需要を喚起している。アフリカのスタートアップ企業はアジアのICベンダーと協力し、悪路や高温環境に対応した耐湿性基板を設計している。政府機関の支援によりセル輸入の関税が引き下げられ、アセンブラーは信頼性を差別化する電子部品に資本を集中できる環境が整っている。 北米はインフレ抑制法の恩恵を受けており、同法は税額控除を国内BMS部品およびセル調達と連動させている。米国におけるチップメーカーの生産拡大により、高付加価値のアナログフロントエンド生産がOEM工場に近接し、将来的なサプライショックの軽減につながっている。カナダの鉱業セクターは低炭素ニッケルサプライヤーとしての地位を確立しており、メキシコのアセンブリクラスターは無線BMS内蔵のックラインを構築するティア1企業を引き付けている。欧州は2026年からエンドツーエンドのトレーサビリティを義務付けるバッテリーパスポートに注力しており、ライフサイクルデータをブロックチェーン台帳にストリーミングするクラウド接続型基板の普及を促進している。両地域は着実な成長を続けているが、アジア太平洋地域の規模的優位性はバッテリー管理システム市場におけるリードを維持している。
規制環境
安全性とサイバーセキュリティの要件は、主要なEV市場全体でBMSのハードウェアおよびソフトウェアアーキテクチャに対する影響を強めている。UNECE規則第100号改訂3版(第II部)は、振動、熱衝撃、機械的完全性、過電流保護を含む再充電可能エネルギー貯蔵システムの試験要件を強化した。新規タイプ承認への義務化は2023年9月に開始し、2025年9月までにすべてのタイプ承認に拡大され、これによりOEMのRFQはISO 26262 ASIL-Dの実践に整合したより高い診断カバレッジと冗長性を求める方向に押し進められている。
地域固有の規則も、BMSを制御基板からコンプライアンスデータノードへと変えるデータおよび試験義務を追加している。EUでは、規則(EU)2023/1542(電池規則)が2024年8月18日から適用され、健全性状態と予想寿命を判断するパラメータについて最新データを要求しており、クラウド接続対応かつトレーサビリティ対応のBMS実装への需要を後押ししている。中国では、EV駆動用電池の安全性に関するGB 38031-2025が2026年7月1日に施行され、熱拡散および衝撃関連試験が追加されることで検証負荷が増加し、確立された試験能力を持つサプライヤーが優位となる。米国では、EPAが40 CFR 86.1815-27の下でモデルイヤー2027から電池関連規定を導入し、再充電可能エネルギー貯蔵システムに関するGTR第22号の期待値を参照しており、車載モニタリングおよび文書化ワークフローの必要性を強めている。
バリューチェーン分析
EV用BMSのバリューチェーンは、上流の半導体(アナログフロントエンド、マイクロコントローラ、絶縁、通信ICなど)から始まり、SOC/SOHアルゴリズム、診断、サイバーセキュリティのソフトウェアへと進み、その後Tier-1統合(基板組立、パックレベルの検証、機能安全文書化)へと続く。下流では、OEMによるパック組立、車両統合、OTAアップデートやフリート分析といったライフサイクルサービスがチェーンを完結させる。集積回路は依然として大きな価値獲得ポイントであり、電池メーカーと車両OEMは、制御ロジックを特定のセル化学および特に800Vクラスのアーキテクチャやハーネスの複雑性を低減するワイヤレストポロジー向けのパックフォームファクターに結び付けることで、要件を形成する影響力を強めている。
中流部門の動向も、垂直統合とサービス対応型のBMS展開へと移行している。中国では、2026年初頭の業界動向調査で統合と自社供給の傾向が浮上し、CATLとFinDreams Batteryが自動車メーカーの内製化の加速とともにBMS供給を主導している。このパターンは、独立系の小規模モジュールサプライヤーの機会を圧迫するが、一方で自動車認証済みAFE/MCUプラットフォームと安全対応済みソフトウェアスタックへの需要を拡大させている。さらに下流では、品質問題や延長保証の取組みがリモートモニタリングと診断深度の価値を高め、Tier-1企業や半導体エコシステムパートナーにとってのクラウドテレメトリ、パックトレーサビリティ、フィールド分析の役割を高めている。
競合環境
市場は中程度の集中度を示しています。トップ半導体サプライヤーのTexas Instruments、Infineon Technologies、Analog Devicesがアナログフロントエンドとマイクロコントローラーを支配しており、バッテリーメーカーのCATL、LG Energy Solution、BYDはセル化学を制御ロジックに合わせるため自社BMS設計を進めています。InfineonはMarvellの車載イーサネット部門を25億米ドルで買収し、MCUおよびパワーモジュールに高帯域ネットワーキングIPを追加することでスタックを深め、ワンストップのプラットフォームサプライヤーとして位置付けています。LG Energy SolutionのB.aroundソフトウェアはAIを活用して90%以上の異常検知精度を達成し、ハードウェア設置をサブスクリプション収益に転換しています。
約325社のスタートアップが全固体電池パック向けの圧力センシング、10米ドル未満のマイクロモビリティ基板、またはフリート最適化のためのクラウドアナリティクスなどの特化分野を目指しています。しかし、ASIL-D認証コストとシリコン不足が業界統合を促進しており、中小企業はIPをライセンスするか撤退しています。ティア1企業はアライアンスを形成しており:StellantisとInfineonのジョイント・パワー・ラボは、BMS要件をより広い車両ドメインコントローラーに組み込む標準化されたパワーアーキテクチャを構築しています。
一方、General Motorsなどの車両OEMはプラットフォーム再利用のためにワイヤレストポロジーを好み、複数のモデル年にわたって設計採用を確保する大量購買注文を初期サプライヤーに付与しています。競争上の差別化は、バッテリー管理システム市場における統合深度、安全認証の実績、およびデータサービスの潜在性をめぐって展開されています。
電気自動車バッテリー管理システム産業のリーダー
-
Renesas Electronics Corporation
-
NXP Semiconductors
-
Analog Devices Inc.
-
Texas Instruments
-
Infineon Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車バッテリー管理システム市場 このレポートでカバーされる企業
- Texas Instruments
- Analog Devices
- Infineon Technologies
- NXP Semiconductors
- Renesas Electronics
- Vitesco Technologies
- Visteon Corporation
- CATL
- LG Energy Solution
- BYD Co.
- Panasonic Energy
- Denso Corporation
- TE Connectivity
- Sensata Technologies
- Hitachi Astemo
市場機会と将来展望
機会は、コンプライアンス主導型インテリジェンス、パックデータ基盤、より広範な車両パワードメインへの統合を中心に集まっている。中国では、2026年7月1日からGB 38031-2025の駆動用電池安全規制が施行されることで、より高速な故障検出、より強力な熱事象管理ロジック、より高度な検証ツールへの必要性が高まる。これは、ASILに整合したアーキテクチャを試験証拠と再利用可能な安全文書とともに提供できるサプライヤーに新たな空白領域を生み出す。同時に、2024年8月18日から適用されるEU電池規則(EU)2023/1542は、健全性状態と寿命関連パラメータを最新の状態で保存・維持できるBMSプラットフォームへの需要を強化し、組込みログ記録、セキュアな通信、ライフサイクルトレーサビリティワークフローを後押ししている。
OEMがより軽量なパックとより詳細な健全性予測を求める中、高度な診断と配線の簡素化に向けた技術的な余地が広がっている。Texas Instrumentsは2026年6月、統合型電気化学インピーダンス分光法(EIS)エンジンを搭載したBQ79826Z-Q1を発表し、セルレベルの内部健全性信号が自動車認証済みシリコンおよび量産対応のBMS設計に取り込まれる方向性を示した。車両側の統合も設計組み込みの機会を生み出しており、例えばGeelyが2026年7月に発表したThunder 16-in-1電動駆動システムは、電池管理ソフトウェアをパワードメインユニットに統合している。これにより、ソフトウェアのポータビリティ、サイバーセキュリティ、BMSセンシング層と集中コンピュートとの間の定義済みインターフェースへの重視が強まっている。低電圧および補助用途にも追加の空白領域が存在し、BMS機能が駆動用パックを超えて拡大していることは、FORVIA HELLAが2026年7月に統合型低電圧電池管理を備えた12ボルトリチウムイオン電池パックを発表したことに表れている。
最近の産業開発事情 電気自動車バッテリー管理システム市場
- 2026年6月:Texas Instrumentsは、リアルタイムのセル内部診断向けに統合型電気化学インピーダンス分光法(EIS)エンジンを搭載した電池モニタBQ79826Z-Q1を発表した。自動車認証済みモニタリングシリコンにインピーダンスベースの健全性信号を組み込むことで、この発表はEVパックにおける予測的な健全性状態と急速充電時の安全性用途向けの製品スタックを強化する。
- 2025年4月:Infineon Technologiesは、Marvell Technologyの自動車用イーサネット事業を25億米ドルで買収完了した。高帯域幅の自動車用ネットワーキングIPの追加は、よりデータ豊富で接続性の高いBMSアーキテクチャを支え、集中コンピュートとセキュアな車内通信への移行に整合する。
- 2024年9月:LG Energy Solutionは、自動車メーカー向けに90%超の安全イベント検出精度を報告するAI駆動型電池管理サービス「B.around」を発表した。この発表により、BMSの差別化はソフトウェア分析とサブスクリプションへとさらに進み、パックのテレメトリ、異常検知、フリートモニタリングワークフローの緊密な連携が促進された。
電気自動車バッテリー管理システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、安全な充放電および熱制御をサポートするコアエレクトロニクスおよびセンシング要素を含む、バッテリーパックの監視・保護・バランシングを目的として電気自動車に使用されるバッテリー管理システムから生じる収益を対象としています。
調査範囲の除外事項:バッテリーセルおよびパック、外部充電機器、ならびにBMS機能を実行しないスタンドアロンの車両制御ニットは除外しています。
セグメンテーション概要
- コンポーネント別
- 集積回路
- カットオフFETおよびドライバー
- 温度センサー
- フューエルゲージ/電流計測デバイス
- マイクロコントローラー
- 通信インターフェースIC
- その他のコンポーネント
- バッテリー化学別
- リチウムイオン
- 全固体電池
- ニッケル系
- 鉛酸
- フロー電池
- トポロジー別
- 集中型
- モジュラー型
- 分散型
- ワイヤレス(ケーブルレス)
- 通信技術別
- 有線CAN
- 有線イーサネット
- ワイヤレスRF
- 推進タイプ別
- バッテリー電気自動車(BEV)
- ハイブリッド電気自動車(HEV)
- プラグインハイブリッド車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中・大型商用車
- 二輪車およびマイクロモビリティ
- オフハイウェイおよび特殊車両
- 販売チャネル別
- OEM搭載
- アフターマーケット/後付け
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、EV需要の背景を設定し、確認可能な公開シグナルに仮定を結びつけるために使用されました。EV生産・登録指標、バッテリーサプライチェーンの背景、および車両あたりのBMSコンテンツに影響を与える安全・性能要件を精査しました。
方向性の設定に使用した主な公開情報源には、IEAのEVアウトルックデータセット、バッテリーおよび車両電動化に関する米国エネルギー省および米国再生可能エネルギー研究所の刊行物、電子機器カテゴリーに関する国連コムトレードの貿易統計、ISOおよびSAEの規格・ガイダンス、ならびに査読済み工学ジャーナルに掲載された研究論文が含まれます。また、製品ポジショニングおよび収益構成の手がかりを把握するために企業の開示資料や投資家向けプレゼンテーションを精査し、プログラムのタイムラインについては信頼性の高いプレスおよび業界団体のウェブサイトも参照しました。一部のインプットを精緻化するため、企業財務データおよび特許データベースの有料サブスクリプションを参照しましたが、これらは公開情報源を通じてすでに確認できた内容のクロスチェックにのみ使用しました。ここに記載したデスクリサーチのソースリストは網羅的なものではなく、データ収集、検証、および調査の明確化のために他のソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、EV BMSの販売としてカウントされる内容の確認、BEVとHEVにおけるコンテンツの違い、および高電圧プラットフォームや追加センシング要件に伴う価格変動の把握に重点を置きました。BMSバリューチェーンの参加者および情報に精通したバイヤーと幅広く対話し、地域別の生産計画やローカライゼーション効果を検証してモデルを確定する前に、APAC、EMEA、およびアメリカ大陸にわたって議論を展開しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:12% | APAC:45% |
| 中位層:55% | 機能・ユニットリーダー:43% | EMEA:30% |
| 中小プレイヤー:17% | マネージャー:45% | アメリカ大陸:25% |
市場規模算定と予測
当社の規模算定は、地域別・推進タイプ別のEV生産量を基盤としたトップダウンの需要プールから始まります。次に、アタッチレートと現実的な車両あたりコンテンツの見方を用いてBMS価値に換算します。データが断片的な箇所では、BMSコンテンツの範囲を使用し、インタビューのフィードバックおよび公開されているプラットフォームの方向性を通じてそれを絞り込むことで、モデルを実用的に保ちました。
インプットとして使用した市場の特徴的指標には、BEVとHEVの生産比率、平均バッテリーパック電圧の推移、センシングおよびバランシングニーズに影響するバッテリーパック容量のトレンド、BMSハードウェアコンテンツの内訳(例:マイクロコントローラー、センサー、パワーデバイス)、および統合が進むにつれたBMS価格の典型的な動向が含まれます。結果は、主要EVコホートの平均販売価格と出荷台数のサンプリング、および車両レベルでのBMS調達方法に関するチャネルチェックを含む選択的なボトムアップ検証によって裏付けられました。小規模プログラムのカバレッジギャップが残った場合は、類似車両クラスに基づく保守的な代替価格を使用し、地域合への影響を再確認しました。
予測にあたっては、電動化車両の普及曲線、プラットフォームシフト、および価格圧力を単一の軌跡に固定することなく反映できるよう、シナリオ分析を採用しました。最終的な予測パスは、EV生産計画、高電圧展開、およびBMS機能が基本的な保護からより高度なモニタリングへと移行するペースについてインタビュー対象者が期待する内容と整合させました。
データ検証と更新サイクル
アウトプットは、EV生産トレンド、バッテリーサプライチェーンの構築状況、および主要地域別の車両あたりBMS価値の推計を含む独立したシグナルとクロスチェックされました。承認前に外れ値を調査しました。また、推進タイプおよび車両タイプ全体にわたる分散チェックを実施し、合計値が各コホートのハードウェアコンテンツおよび価格として合理的な範囲から逸脱しないことを確認しました。
公表前に、モデルおよび主要な仮定は複数ステップのアナリストレビューを経ます。インタビューのフィードバックがデスク調査の結果と相反する場合、または大きな地域的変動が現れた場合には、フォローアップのアウトリーチが実施されます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceの電気自動車バッテリー管理システム市場推計と他の公表推計との比較
EVバッテリー管理システムの公表市場価値は、トピック名が同一に見えても異なる場合があります。最大の差異は通常、BMS収益ラインに何が含まれるか、どの車両タイプが対象に含まれるか、およびプラットフォームが高電圧・大容量パックへ移行する際の価格処理方法から生じます。
第二のギャップは、需要プールの構築と更新方法に起因しており、モデルが推進タイプ別のEV生産量に紐付けられているか、HEVが一貫して含まれているか、および地域合計を集計する際の通貨換算タイミングの処理方法が含まれます。本調査では、規模算定をBMSコンポーネントの範囲に整合させ、生産量とコンテンツの仮定を通じて車両に価値を付与し、インタビューによってストレステストを実施するというモデリング手法をMordor Intelligenceが採用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.51 ビリオン 米ドル(2026年) | |
| メディアアウトレットA | 7.20 ビリオン 米ドル(2026年) | この数値はEV BMSの見通しとして一般的に提示されますが、HEV関連需要を過小評価し、高いパック電圧および容量を車両あたりの高いBMSコンテンツに十分に換算していない、より狭い収益化の視点を反映していることが多いです。 |
| 業界レポートダイジェストB | 11.77 ビリオン 米ドル(2026年) | この推計は、より短い予測期間と幅広い製品グループを使用する傾向があり、価格が混在するBMSアーキテクチャ全体で平均化され、EV生産インプットが地域別・推進タイプ別に調整されていない場合、2026年の値が圧縮される可能性があります。 |
全体として、このばらつきは主に調査範囲の違いと、EV生産量をBMS収益に換算する方法の違いによって説明され、単一の仮定によるものではありません。EV生産量からBMSコンテンツへのステップを追跡可能な状態に保ち、価格とアタッチレートを業界フィードバックで検証することにより、再現可能であり、新な車両・プラットフォームシグナルが出現した際に更新できる数値の提供を目指しています。
レポートで回答される主要な質問
バッテリー管理システム市場の現在の規模はどのくらいですか?
市場は2026年に199億5,100万米ドルに達し、2031年までに年平均成長率20.63%で498億3,000万米ドルに拡大する見込みです。
どのコンポーネントセグメントがバッテリー管理システム市場をリードしていますか?
集積回路がセル監視・制御における中心的な役割を反映して2025年に収益シェアの35.62%でリードしています。
ワイヤレスBMSアーキテクチャが重要な理由は何ですか?
ワイヤレス設計は配線を最大90%排除し、パック組立時間を短縮し、無線通信によるアップデートを可能にすることで、2031年まで年平均成長率21.40%を牽引しています。
バッテリー管理システムで最も成長の速い地域はどこですか?
中東・アフリカは積極的な電動化政策とグリーンエネルギー投資により最高の年平均成長率21.25%を記録しています。
安全規制はBMS設計にどのような影響を与えますか?
国連ECE R100改訂3版やISO/SAE 21434などの規格はASIL-D機能安全とサイバーセキュリティを要求しており、冗長センシングと暗号化通信につながっています。
BMSソリューションのアフターマーケット需要を牽引しているものは何ですか?
オーナーやフリートは初期世代のEVのアップグレード、車両寿命の延長、および廃棄パックの定置型蓄電への転用を求めており、後付けシステムの年平均成長率21.80%をもたらしています。