
南アフリカIoT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
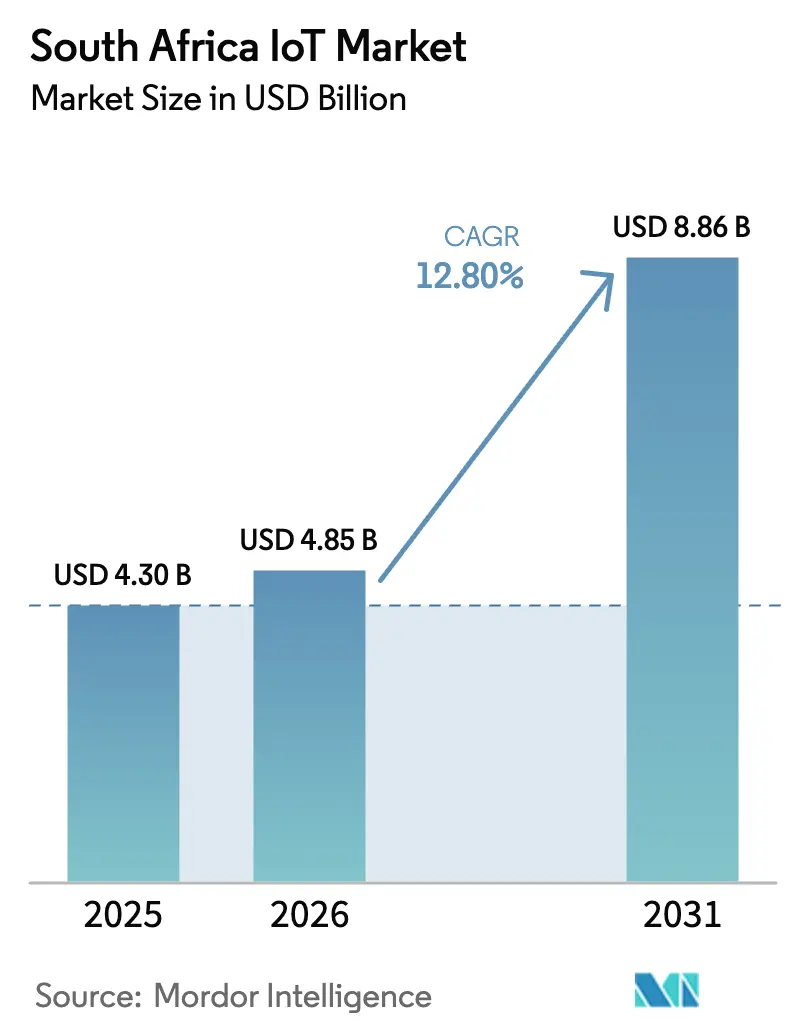
| 基準年の市場規模 (2025) | 4.3 十億米ドル |
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 8.86 十億米ドル |
| Growth Rate (2026 - 2031) | 12.80 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカIoT市場分析
南アフリカIoT市場規模は、2025年の43億米ドルから2026年には48億5,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)12.8%で、2031年には88億6,000万米ドルに達すると予測されています。クラウド導入の加速、スペクトラム可用性の改善、および全国規模の5Gサービスの商業展開により、企業は高付加価値の産業分析・自動化に必要な十分な帯域幅と低遅延環境を手に入れています。ハードウェア需要は堅調を維持していますが、マネージドサービスの採用増加は、地元企業がデバイス所有よりもリアルタイムの洞察を重視するようになったことを示しています。負荷遮断停電や農村部のカバレッジギャップを緩和するために導入された衛星・地上系ハイブリッドにより、鉱業、農業、物流にわたるアプリケーションの対象範囲が拡大しています。政府のスマートシティへの資金調達は、センサー価格の低下と相まって、マクロ経済の不安定性が民間支出を試みる中においても、南アフリカIoT市場が継続的に前進し続けることを示唆しています。
主要レポートのポイント
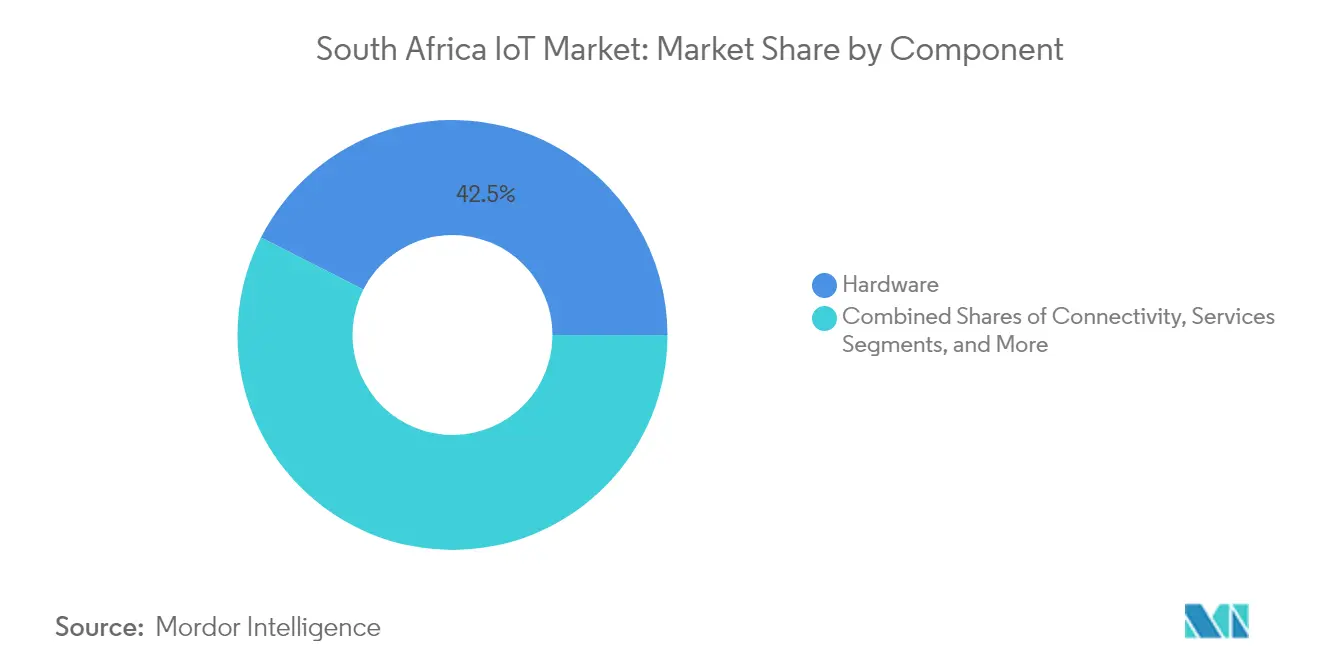
- コンポーネント別では、ハードウェアが2025年の南アフリカIoT市場において42.50%の収益シェアを獲得し、サービスは2031年にかけてCAGR 16.78%で成長すると予測されています。
- 接続技術別では、4G/5Gセルラー IoTが2025年の南アフリカIoT市場シェアの45.40%をリードし、衛星・ハイブリッドオプションはCAGR 20.74%で2031年まで拡大すると予測されています。
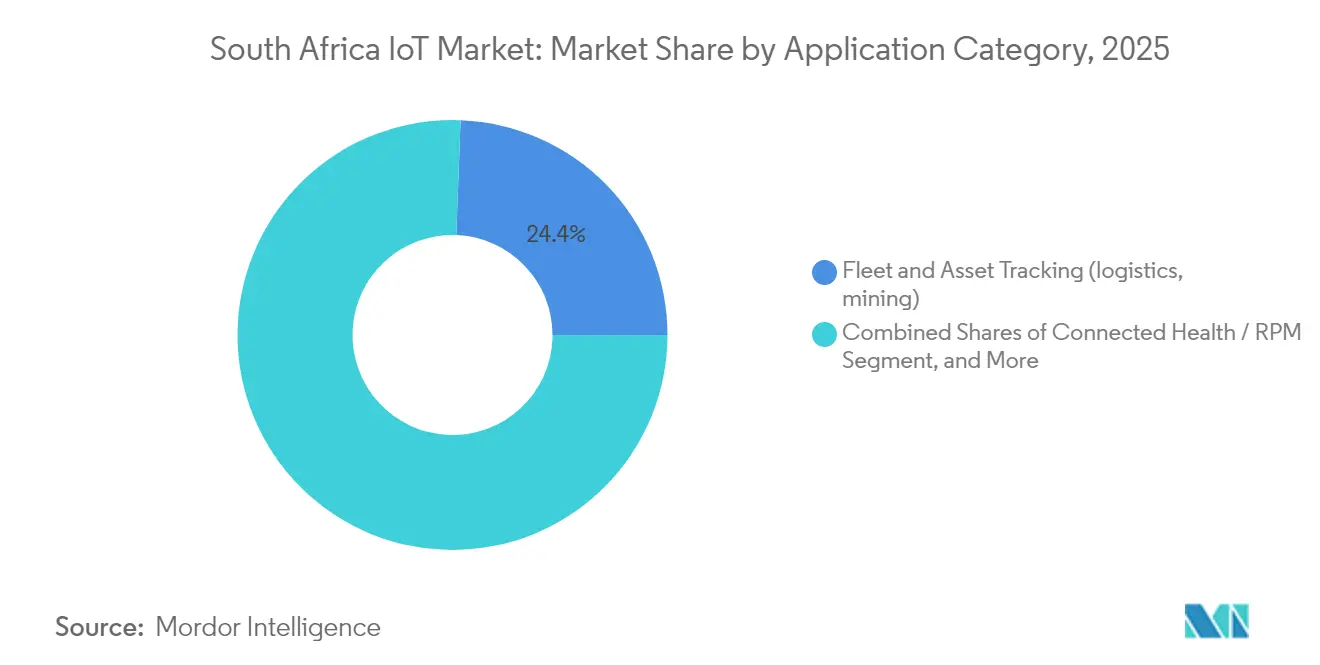
- アプリケーション別では、フリートおよび資産追跡が2025年の南アフリカIoT市場規模の24.40%を占め、スマート農業・気候モニタリングは2026年から2031年にかけてCAGR 21.58%で推移する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカIoT市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルブロードバンドの拡張と5G展開 | +2.8% | 全国規模;ハウテン、西ケープ、クワズール・ナタールでの初期成果 | 中期(2〜4年) |
| 政府のスマートシティへの支出コミットメント | +2.1% | ケープタウン、ヨハネスブルク、エテクウィニ、ツワネ | 長期(4年以上) |
| モジュールおよびセンサーの平均販売価格(ASP)の低下 | +1.9% | 全国規模;国内組立の機会 | 短期(2年以内) |
| 企業のクラウド移行モメンタム | +1.7% | 全国規模;金融・鉱業セクター | 中期(2〜4年) |
| NB-IoT / LTE-Mスペクトラム割り当て(2024年) | +1.4% | 全国規模;農村部の接続性に注力 | 中期(2〜4年) |
| 保険テレマティクスの急速な普及 | +1.2% | 全国の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルブロードバンドの拡張と5G展開
MTNとVodacomが合計829の新サイトを稼働させ、無線収益に15億米ドルを追加したことにより、2024年12月時点で人口の半数以上が5Gカバレッジを享受しています。[1]Connecting Africa、「南アフリカの5G加入者数が1,080万人を突破」、connectingafrica.comスループットの向上により、デバイスメーカーは監視、鉱業自動化、遠隔医療に高精細映像と低遅延制御ループを組み込むことが可能となっています。新しい固定無線パッケージは、手頃な光ファイバーを持たない中小企業(SME)への企業向けIoT接続を拡大しています。5.5Gおよびデバイス直結型衛星の試験運用は、電力系統の障害時でも重要なセンサーをオンライン状態に保つ統合アーキテクチャを指向しており、長年のインフラのボトルネックを解消しています。帯域幅の制約が緩和されるにつれ、デバイス数が増加し、ノードあたりの平均データ量が上昇し、サービスプロバイダーにとっての分析機会が拡大しています。
政府のスマートシティへの支出コミットメント
9,400億ランドの国家インフラ計画は、国有公益事業向けに3,750億ランドを確保しており、その多くが測定可能なデジタル効率目標に資金トランシェを連動させています。[2]IOL Business Report、「インフラ投資が国有事業体のデジタルアップグレードに3,750億ランドを確保」、iol.co.za自治体はすでにSigfox対応のスマート水道メーター、カメラネットワーク、環境センサーを導入しており、ケープタウンとヨハネスブルクの統合管制センターにデータを供給しています。調達フレームワークには現在、相互運用性条項が盛り込まれており、ベンダー認定の加速と営業サイクルの短縮が図られています。公共契約には多年度保守条項が含まれることが多く、マネージドサービスへの予測可能な需要を生み出しています。オープン標準の義務化により、地方自治体は民間セクターの採用者の統合障壁を間接的に低下させ、グローバルプラットフォームベンダーにとっての南アフリカIoT市場の魅力を広げています。
モジュールおよびセンサーの平均販売価格(ASP)の低下
世界的な半導体製造拠点の拡張により、2024年中にセルラーモジュール価格が15〜20%低下し、4米ドル以下のLTE Cat-M1ユニットが中堅インテグレーターの手の届く範囲に入りました。[3]African Business、「アフリカの新興半導体サプライチェーン」、african.business南アフリカ企業は、パイロット展開を高価値資産に限定するのではなく、スマートメータリングやコールドチェーンタグを大規模に展開するための損益分岐点事例を構築できるようになりました。マイクロエレクトロニクス・ナノテクノロジーセンターの国内組立プログラムにより、輸入リードタイムが短縮され、過酷な鉱業環境向けの専用設計が促進されています。ハードウェアコストがもはや主要な参入障壁でなくなったことで、購買側の精査は分析品質とサービス稼働率にシフトし、価値の集積がソフトウェアへと移行しています。
企業のクラウド移行モメンタム
Microsoft とAWSが国内ゾーンを立ち上げ、規制対象産業がペタバイト規模のテレメトリーを主権規制に違反することなく国内データレイクに移行できるようにしました。MTNの2024年上半期における6億9,000万米ドルの設備投資(capex)により、プライベート5GとAzure Stackを連携させたエッジノードが強化され、鉱山や工場における予知保全アルゴリズムに向けて30ミリ秒未満のラウンドトリップ遅延が実現しています。[4]MTN Group、「2024年中間決算」、mtn.comDiscovery Healthの新しいパーソナルヘルスパスウェイズは、1日あたり33テラバイトの患者データを処理し、国家規模でのクラウドネイティブIoTワークフローの経済性を実証しています。分析の採用が広がるにつれ、データエンジニアリングおよびMLオペレーション(MLオプス)のスキル需要が高まり、サービスセグメントをさらに牽引しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 負荷遮断による通信ネットワークのダウンタイム | -3.2% | 全国規模、特に工業地帯で深刻な影響 | 短期(2年以内) |
| 2G/3G サンセットに伴う改修コスト(中小企業の課題) | -2.1% | 全国規模、農村部およびタウンシップ地区に集中 | 中期(2〜4年) |
| サイバーセキュリティスキルの不足 | -1.8% | 全国規模、都市部の技術センターに集中 | 長期(4年以上) |
| 公共部門の調達サイクルの遅さ | -1.4% | 全国規模、自治体および政府のIoTプロジェクトに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
負荷遮断による通信ネットワークのダウンタイム
エスコムは2024年初頭に3万1,000MWの需要に対して2万5,000MWしか発電できず、ローテーション停電が通信の稼働率を低下させ、ディーゼルおよびリチウム電池バックアップに数十億ランドが流用されました。2024年4月に一時的な改善があった後も、通信事業者はIoTゲートウェイを保護するためにソーラー・電池一体型マイクロサイトの設置を続けています。小売業者のShoprite はSmartSenseを導入し、停電時に非重要冷蔵設備をシャットダウンすることで、データを保全しながらエネルギー消費を削減できる耐障害性エッジアーキテクチャが有効であることを証明しました。しかし、冗長性のコストは依然として総所有コスト(TCO)を押し上げ、特に利益率の薄い中小企業にとっては初期導入者のROI実現を遅らせています。
サイバーセキュリティスキルの不足
南アフリカは2024年にサイバー犯罪被害国として第3位にランクされ、セキュリティの不十分なエンドポイントを悪用した攻撃により22億ランドの損失を被りました。ネットワークエンジニアのうち最新のIoTセキュリティ資格を保有しているのはごく一部にとどまり、脅威モデリングおよびゼロトラスト設計において空白が生じています。Check Pointの2024年7月のインデックスは国内リスクを42%と評価し、グローバル中央値を大幅に上回りました。鉱業・公益事業は生命に関わるシステムを運用しているため、経営幹部は大規模なテレメトリープロジェクトを承認する前に実証済みの専門知識を求めています。これに対応して、Cisco Systems は地域アカデミーおよびベンダー中立のブートキャンプに資金を提供していますが、人材パイプラインが成熟するには数年を要するため、大規模インテグレーター以外での短期的な導入速度は制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスがプラットフォーム統合を牽引
ハードウェアは2025年収益の42.50%を占め、センサーとゲートウェイがすべての設備に不可欠な要素であり続けることを確認しています。南アフリカIoT市場では、地下鉱業や遠隔農業向けの堅牢なユニットの購入が続いていますが、在庫の長期化やマルチプロトコル対応チップが認証済みで出荷されるようになったため、成長は鈍化しつつあります。一方、サービスは2031年にかけてCAGR 16.78%を記録します。これは、企業が社内チームではスケールアップできないエンドツーエンドのガバナンス、根本原因分析、ライフサイクルセキュリティパッチを求めているためです。マルチテナントのデバイスオーケストレーションはノードあたりの管理コストを低減し、成果ベースの契約はリスクをプロバイダー側に移転します。
企業はソフトウェア、クラウドストレージ、24時間365日サポートを予測可能な月額料金にバンドルする傾向が強まり、設備投資(capex)を運用費用(opex)に変換しています。TrinityのデュアルSIMデバイス管理スイートはこの転換を端的に示しています。顧客はモデムではなく保証された稼働率に対して料金を支払います。ヘルスケア、保険、小売にわたる垂直テンプレートが増殖するにつれ、競争優位性はドメイン固有のダッシュボードへとスタック上位に移動しています。このサービス中心のモーションにより、南アフリカIoT市場の不安定なマクロ環境の中で事業を展開するベンダーの収益プロファイルを平準化する、安定した経常収益が生み出されます。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能


接続技術別:衛星ソリューションがインフラのギャップに対応
4G/5Gネットワークは2025年に接続ノードの45.40%を供給し、セルラーリンク向けの南アフリカIoT市場規模を約19億5,000万米ドルに引き上げました。高密度な都市グリッドとミッドバンドスペクトラムオークションにより、モバイルブロードバンドは映像、産業自動化、POSターミナルのデファクトスタンダードとなっています。それにもかかわらず、衛星対応およびハイブリッドリンクは2031年にかけてCAGR 20.74%で加速しています。この急増は、MTNのLynkとのデバイス直結型テストと、2026年に予定されているIridiumの5G互換プロジェクト スターダストの打ち上げ計画に続くもので、地上タワーが停止した際のシームレスなハンドオーバーを約束しています。
宇宙ベースのカバレッジの信頼性は、セルラーが減衰する人口希薄なカルーやカラハリルートを横断する物流フリートに響きます。非静止軌道コンステレーションの規制認可により、デバイスメーカーはマルチベアラーチップセットの設計を余儀なくされ、ユニット出荷量が増加しています。低電力センサークラスターには、10年間のバッテリー寿命を誇るLoRaおよびSigfoxが依然として有効ですが、インテグレーターは冗長性確保のために衛星バックホールとの組み合わせを増やしています。事実上、接続スタックはパケットごとに最低コストのベアラーを選択しながら、重工業が求めるファイブナイン(99.999%)の可用性を保証する階層型モデルへと収束しつつあります。
アプリケーションカテゴリ別:農業分野のイノベーションが加速
フリートおよび資産追跡は2025年の総売上の24.40%を占め、鉱業トラック、港湾クレーン、コールドチェーントレーラーがコンプライアンスおよび保険割引目的でテレマティクスをストリーミングしました。航行可視性プラットフォームは鉱石の採掘場から港湾までを追跡し、Kumba Iron OreのUHDMSプラントは6億米ドルの設備投資額で、予知シャットダウンのためにリアルタイム振動センサーを活用しています。追跡アプリケーション向けの南アフリカIoT市場規模は安定した成長が見込まれていますが、農業・気候システムが拡大するにつれてそのシェアは希薄化していくでしょう。
スマート農業・気候モニタリングは、2026年から2031年にかけてCAGR 21.58%という他のすべての用途を凌ぐ成長を示しています。西ケープ州のブドウ園では、土壌センサーと空中ドローンがVodacomのMyFarmWebにデータを送信し、水分ストレスアラートにより試験圃場での灌漑コストを20%削減しています。柑橘類の輸出業者は、長距離輸送中の棚持ちを保護するためにリーファーコンテナにエチレンガスメーターを追加しています。リンポポ州の補助気象観測所は、小規模農家のリスクを低減するパラメトリック保険の早期警戒インデックスを提供しています。アグリテックは食料安全保障に直結しているため、融資機関や開発機関が展開費用を共同で負担し、農村部のセンサー密度の加速と南アフリカIoT市場内での収益源の多様化をもたらしています。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能
地理的分析
ハウテン州は69%の5Gカバレッジ、充実した金融サービス、および鉱業大手の本社が集積しており、産業分析プラットフォームの自然な発射台として企業需要の中核を担っています。西ケープ州は活発なスタートアップシーンと輸出志向の園芸業を組み合わせ、ステレンボッシュのテストベッドを商業的なスマート農業契約へと転換しています。クワズール・ナタール州の港湾回廊と自動車クラスターは、サプライチェーンのボトルネックリスク低減にIoTを活用しており、テレマティクスを搭載したトラックフリートは渋滞データを通関業者と共有してバース割り当てを最適化しています。
農村部の州では、衛星リンクとLPWAN(低消費電力広域ネットワーク)を活用してタワー建設をリープフロッグし、気象観測所、ポンプ制御、密猟防止用首輪を接続しています。国家財務省が1,500万台のSigfox水道メーターに資金を提供することで、デバイス密度が都市域を超えて拡大し、一人当たり所得が低い地域においても総対象ノード数が増加しています。自治体は接続型照明、CCTV、駐車場を統合指令センターに組み込み、市民をアプリベースのサービスリクエストへと誘導することで、予測的計画立案に向けた新たなデータプールを創出しています。
ナミビアおよびボツワナとの国境を越えた貿易により、物流プレーヤーはマルチIMSI SIMを搭載し、トランス・カラハリ回廊の奥深くまで継続的な追跡を確保しています。ICASA(南アフリカ通信・情報技術・郵政省の規制機関)が技術中立的なスペクトラムライセンスを施行しているため、衛星事業者が新しい地上局を開設する際の規制上の障壁は最小限に抑えられており、この姿勢が地域の相互運用性を強化しています。全体として、南アフリカIoT市場はアフリカ大陸のハブとしての影響力を拡大し、隣国に専門知識を提供しながら、多国籍プラットフォームベンダーをヨハネスブルクまたはケープタウンにアフリカ地域本部を設置するよう引き寄せています。
規制環境
南アフリカのIoT導入は、ICASAの通信機器認証および周波数管理の枠組みの下にあり、それに加えてPOPIAやサイバー犯罪法といった国内のデータ・サイバー関連法がテレメトリの取り扱い方法やエンドポイントのセキュリティ確保方法を規定している。重要な施行上の転機となったのが、政府主導の2G/3Gサンセットであり、2024年9月30日発効の2G/3G専用機器の型式認定禁止を含み、これにより機器OEMやインテグレーターはLTE-M/NB-IoTおよびマルチベアラー設計へと移行を進めている。
2026年には、規制がさらに新たなアクセスモデルの実現とインフラ展開の迅速化に向けて進展した。ICASAは3800~4200MHz帯および5925~6425MHz帯を対象としたダイナミックスペクトラムアクセスおよび機会的周波数管理規則を発表し(2026年5月)、2026年4月1日発効の更新型式認定スケジュールを実施した。並行して、通信・デジタル技術省(DCDT)は2026~2027年計画においてIoT、AI、クラウドコンピューティングを戦略的重点分野と位置付け、電気通信設備の迅速な展開を目指す政策方針を推進した。これはIoTネットワークの高密度化やプライベートネットワーク構築のコストとスケジュールに直接的な影響を及ぼす。
バリューチェーン分析
南アフリカのIoTバリューチェーンは、デバイスおよびモジュールの調達(大部分は輸入で、耐久性や特殊設計向けの現地組立は限定的)から始まり、接続性の提供(セルラー、LPWAN、新興の衛星ハイブリッドアーキテクチャ)、デバイス管理、クラウド/エッジホスティング、アプリケーションプラットフォーム、そして業種別ワークフローへのシステムインテグレーションへと進む。移動体通信事業者とその法人部門(特にMTN、Vodacom、Telkom)は、SIM/eSIM接続性、マネージドサービス、プラットフォームを束ねることで際立った役割を果たしている。最近の事例としては、MTN Connected ThingsがEseyeと共に2025年第2四半期に接続性管理プラットフォーム(CMP)を立ち上げたこと、Vodacom Businessが2025年9月にグローバルSIMトラフィックを現地でルーティングするローカルブレイクアウトを導入し、レイテンシを低減しつつデータレジデンシーおよびコンプライアンス要件をサポートしたことが挙げられる。
下流では、自治体の公益事業体やスマートシティ購買者がフレームワーク調達を通じてチャネル構造を形成しており、国家財務省のRT-29横断契約がスマートメータリングおよび関連サービスの規模拡大メカニズムとして機能している。実行上のボトルネックは、レガシーから現代的システムへの移行と運用面のレジリエンスに集中している。2G/3G停止スケジュールが既設ベースの改修サイクルを促進し、計画停電がゲートウェイ、基地局、エッジサイトの電源バックアップに関する部材費とフィールドサービス需要を押し上げている。その結果、より多くの価値がライフサイクル管理、モニタリング、成果ベースのサービス契約へとシフトしている。
競争環境
Vodacom、MTN、Telkom SAは全国規模のセルラーおよびLPWANインフラを通じて接続性の基盤を担い、データプランをクラウドゲートウェイおよびマネージドダッシュボードとバンドルしています。その統合インフラの深さが規模の経済をもたらしていますが、現在の戦略的差別化はスタック上位に移行しています。MTNは年間6億9,000万米ドルをエッジクラウドおよびAIアクセラレーターに投入し、VodacomはMicrosoft CorporationおよびGoogle(クラウドおよびエッジ)との連携によりアプリケーション層の粘着性を高めています。Telkom SAは国有バックボーン回線を活用して自治体プロジェクトのバックホール料金を引き下げ、長期的な公共契約を確保しています。
アプリケーション層では、Tracker SAとCartrackがフリートテレマティクス契約を巡って競争し、保険インセンティブを活用してアタッチレートを向上させています。Red Ant Agriはスマート播種機器と圃場内テレメトリーを特化して提供し、新興プレーヤー間の垂直集中トレンドを反映しています。Plentifyは住宅向けエネルギー管理を追求し、停電時のピーク需要を削減するガイザー制御を統合しています。グローバル大手技術企業であるIBM Corporation、Cisco Systems、Huawei Technologiesは、これらの地元提供物にミドルウェアとセキュリティモジュールを組み込み、共同市場開拓契約を通じて収益を共有しています。
安全でかつ電力障害に強いソリューションへの需要は、バッテリー増強、エッジコンピューティング、ゼロトラストオーケストレーションの専門企業に機会をもたらしています。ITガバナンスと並行してオペレーショナルテクノロジー(OT)プロトコルを習得したシステムインテグレーターは、既存鉱山や工場におけるブラウンフィールド展開で優位に立っています。購買者がターンキー型の成果を求めるため、ネットワークリーチとドメイン専門知識を融合したパートナーシップが、今後の南アフリカIoT市場におけるシェア獲得を形成する可能性が高いでしょう。
南アフリカIoT業界のリーダー企業
MTN Group
Microsoft Corporation
IBM Corporation
Huawei Technologies
Vodacom Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
公共調達に根ざした公益事業のデジタル化は明確な空白領域として残っており、RT-29はスマートメータリング、漏水検知、自治体収入保証をパイロットの域を超えて拡大するための構造化された経路を提供している。この流れは既に受注や任命に表れており、Sigfox South AfricaがRT-29の下で1,500万個超のスマート水道メーターへの接続性提供事業者に選定されたこと(2024年6月)、VodacomがRT-29の下でスマートメータリングサービスプロバイダーに任命されたこと(2024年5月)、MTN Businessが同契約の下で自治体向け先進的スマートメータリングソリューションの展開を開始したこと(2025年2月)が挙げられる。これらの導入が拡大するにつれ、アナリティクス、デバイスライフサイクルセキュリティ、および課金・フィールドサービス・不正検知ワークフローへの統合に対する隣接需要が高まっている。
データレジデンシーおよび低レイテンシアーキテクチャも、規制業種の要件に沿った国内ホスティング、エッジコンピューティング、マネージドIoTセキュリティを後押ししている。Vodacom Businessが2025年9月に開始したローカルブレイクアウトは、IoT SIMトラフィックを現地に留める接続性再設計を反映しており、一方でMicrosoftが2026年4月に南アフリカのクラウドインフラ拡張に3億2,900万米ドルを投じるとした約束は、電力・水インフラの準備状況が制約要因となるIoTデータレイクおよびAIワークロード向けの国内追加容量を支えている。接続性については、ICASAの2026年のダイナミックスペクトラムアクセスおよび関連周波数計画に関する取り組みが、産業オートメーションやスマートシティの高密度化に適した共有スペクトラムモデルおよびプライベートネットワーク型展開への道筋を作っている。これにより、システムインテグレーターにとって、セルラー、LPWAN、衛星ハイブリッドリンク全体でコンプライアンス、デバイス認証、マルチネットワーク運用を標準化する価値が高まっている。
最近の業界動向
- 2026年4月:Microsoftは南アフリカにおけるクラウドインフラ拡張に3億2,900万米ドルを投じることを表明し、データセンター用地取得ならびに電力・水インフラの準備に向けたアップグレード、およびスキル育成施策を対象とした。これにより、大量のIoTテレメトリおよびアナリティクスに対応する現地ホスティング能力が強化され、規制業種向けのデータレジデンシー主導型アーキテクチャが後押しされる。
- 2025年9月:Vodacom Businessは南アフリカでローカルブレイクアウト(LBO)を開始し、グローバルIoT SIMトラフィックを海外ゲートウェイ経由ではなく現地でルーティングするようにした。この変更によりレイテンシが低減し、国内処理およびコンプライアンスを必要とするユースケースが支援され、政府および金融サービス向けIoT入札におけるVodacomの立場が強化される。
- 2024年6月:Sigfox South Africaは、国家財務省のRT-29入札枠組みの下で1,500万個超のスマート水道メーターへの接続性提供事業者に選定された。このプログラムの規模はLPWANデバイスの台数を拡大させ、設置、モニタリング、自治体の収入・漏水管理システムとの統合に関する後続サービス市場を生み出す。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、南アフリカのIoT市場は、接続デバイスおよびそれらを機能させる基盤スタック(接続性、プラットフォーム/ソフトウェア、南アフリカ国内の各産業で利用される関連サービスを含む)から生じる収益として定義される。
対象範囲の除外事項:IoT導入の一部ではない消費者向けガジェット(単体のウェアラブルなど)、およびIoT接続に紐付かない純粋な通信音声・データプランは除外される。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェアおよびプラットフォーム
- 接続性
- サービス
- 接続技術別
- 4G / 5G セルラー IoT(NB-IoT、LTE-M含む)
- 2G / 3G レガシーセルラー IoT
- 非セルラーLPWAN(LoRa、Sigfox)
- 近距離通信(Wi-Fi、BLE、Zigbee、RFID)
- 衛星およびハイブリッド IoT
- アプリケーションカテゴリ別
- フリートおよび資産追跡(物流、鉱業)
- スマートメータリング(水道、電力、ガス)
- 産業自動化 / 予知保全
- スマート農業・気候モニタリング
- コネクテッドヘルス / RPM
- スマートリテールおよびPOS
- コンシューマースマートホーム
- 安全・セキュリティ(監視、警報)
- マイクロ / プロシューマー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの基本構造を確立し、南アフリカにおいてIoT収益として何を計上すべきかを見極めるのに役立った。セクター指標については南アフリカ統計局、通信および周波数に関する背景情報についてはICASAの発表資料、導入時期を左右する国家デジタル優先事項については通信・デジタル技術省といった公的情報源を活用した。
前提条件を現実的なものに保つため、接続性動向についてはITUおよびGSMAの発行物も参照し、インフレおよび為替の背景情報については世界銀行のマクロ系列データを用いて、米ドル建て市場規模の年度間整合性を確保した。その後、企業年次報告書、投資家向け資料、信頼性のある報道内容を用いて、業種別の支出方向性や新規導入の時期を検証した。必要に応じて、有料データベース購読は企業財務スクリーニング、特許動向調査、公共部門および大企業のIoT展開に関する契約・入札追跡を迅速化する目的でのみ利用した。これらの例は網羅的なものではなく、調査プロセス全体を通じてデータ収集、検証、および明確化のために他にも多くの情報源が用いられた。
一次インタビューおよび調査
一次調査は、接続性プロバイダー、IoTソリューションインテグレーター、プラットフォームおよびソフトウェア専門企業、デバイスおよびモジュール販売業者、ならびに公益事業、輸送、小売、鉱業、製造業といった分野でIoTを調達するエンドユーザーを対象としたインタビューおよび構造化調査に重点を置いた。これらの議論を通じて、構成要素別の収益配分を検証し、典型的な価格設定と導入規模を確認し、報告された成長が新規接続によるものか、より高付加価値のサービスによるものか、あるいは更新によるものかを検証した。企業展開時期の違いを反映するため、国内の主要経済拠点全体にわたって取材対象のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:36% | 経営幹部(CXO):16% |
| ミドルティア:45% | 機能/部門責任者:32% |
| 小規模プレイヤー:19% | マネージャー:52% |
市場規模算定と予測
市場規模算定は、セクター需要シグナルをIoT支出プールに変換するトップダウン方式から開始し、検証済みの導入パターンに基づいてハードウェア、ソフトウェア/プラットフォーム、接続性、サービスに配分した。並行して、サンプル抽出したサプライヤーおよびインテグレーターの収益範囲、典型的な導入規模、観測された価格設定を用いた選択的なボトムアップ検証を実施し、いずれかの入力値が過度に楽観的に見える場合には合計値を調整するのに役立てた。
モデルに影響を与えた主な入力要素には、新規IoT接続のペース、マネージドサービスへのミックスシフト、平均的な経常接続料金、過酷な稼働環境(鉱業や物流など)におけるデバイス更新サイクル、経済的に展開可能な範囲を左右する4Gおよび5Gカバレッジの展開時期が含まれる。また、市場が滑らかな線ではなく段階的な変化で動くことが多いため、企業デジタル化支出の方向性および公共部門のスマートインフラプログラムも追跡した。
予測に際しては、IoTの成長がネットワークアップグレード、電力信頼性の制約、主要産業の設備投資サイクルによって変動しうるため、基本シナリオを軸にしたシナリオ分析を用いた。前提条件は、パイプラインの強さ、想定される平均販売価格(ASP)の動き、パイロットから規模展開へと移行するプロジェクトの割合に関する一次情報を用いて調整した。ボトムアップデータが不完全な場合には、該当する産業基盤に保守的な普及率を適用してギャップを処理し、その上でインタビューに基づく現実性チェックと照らし合わせて想定支出額を調整した。
データ検証と更新サイクル
検証は段階的なクロスチェックを通じて行われ、最終数値が観測可能な市場シグナルと整合するようにした。算出結果は接続性成長、セクター投資の方向性、公共展開活動といった独立した指標と比較され、その後、修正が必要な外れ値を特定するために乖離が確認された。
最終承認前には、別のアナリストが前提条件および計算内容を確認し、大幅な変更が生じた場合には、実際に何が変化したのかを確認するため選定したインタビュー対象者に再度連絡を取った。本レポートは年次で更新され、重大な規制変更、急激な通貨変動、大型プロジェクトの発表などの重要事象が発生した場合には随時更新される。納品直前には、最新の公開情報およびインタビューから得られた知見が表や本文全体を通じて一貫して反映されているかを確認する最終チェックを実施する。
他の公表推計値と比較したMordor Intelligenceの南アフリカIoT市場規模算定
南アフリカのIoTに関する公表値は、情報源によって「IoT」という用語の計上方法が異なることや、市場が接続数、ソリューション収益、あるいはより広範なデジタル支出区分として表現され得ることから、しばしば大きく異なる。基準年、為替のタイミングの違い、そして予測が着実な普及を前提としているか段階的な普及を前提としているかも、値のばらつきを広げる要因となる傾向がある。
主なギャップは、接続性および継続的サービスがデバイスおよびプラットフォームと合わせて計上されているかどうかに起因する。Mordor Intelligenceは、南アフリカ国内のハードウェア、ソフトウェア、接続性、サービス全体にわたってIoTを計上し、その内訳をエンドユーザー産業別の検証済み導入状況に結び付けた上で、当年数値を確定する前に価格前提を更新している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.85 B (2026) | |
| 業界団体レポートA | USD 7.80 B (2025) | この数値は広範なIoT収益レンジとして提示されており、ハードウェア、接続性、サービスがどのように区分されているか、また通貨のタイミングがどのように扱われているかについて明確性が限定的な、より広義のソリューション・デジタル支出解釈を反映している可能性がある。 |
| 業界誌出版社B | USD 4.98 B (2022) | この推計値はより古い基準年を用いており、より積極的な成長曲線を組み込んでいるとみられ、初期段階の普及を価格設定や規模展開転換率の再確認なしに外挿した場合、将来数値を過大に見積もる可能性がある。 |
この比較から、ばらつきの大半は需要方向性に関する真の見解の相違ではなく、対象範囲とタイミングの違いによって説明されることが分かる。モデルを構成要素レベルの支出に紐付け、毎年再検証可能な普及率および価格入力データと照らし合わせることで、再現性が高く、経時的に追跡しやすい市場規模を得ることができる。


レポートで回答される主要な設問
南アフリカIoT市場の現在の規模は?
市場は2026年に48億5,000万米ドルと評価されており、2031年までに88億6,000万米ドルに達すると予測されています。
最も成長が速いコンポーネントセグメントはどれですか?
サービスは、企業がマネージド分析および統合サポートを求めるため、2031年にかけてCAGR 16.78%で拡大しています。
なぜ南アフリカで衛星接続が普及しているのですか?
衛星およびハイブリッドリンクはCAGR 20.74%で成長しています。これは、負荷遮断停電を回避し、セルラーカバレッジが弱い農村部をカバーできるためです。
フリートおよび資産追跡の機会はどの程度の規模ですか?
フリートおよび資産追跡は、2025年の南アフリカIoT市場シェアの24.40%を占めており、鉱業および物流分野における安定した需要を裏付けています。
市場成長に対する最大の抑制要因は何ですか?
負荷遮断による通信ネットワークのダウンタイムは、予測CAGRから3.2パーセントポイントを差し引いており、新規展開においては電力の耐障害性が前提条件となっています。
IoT普及をリードしている州はどこですか?
ハウテン州は69%の5Gカバレッジと企業本社の高密集を誇り、産業分析に向けた初期段階の需要を牽引しています。
最終更新日:



