
ナトリウムイオン電池の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
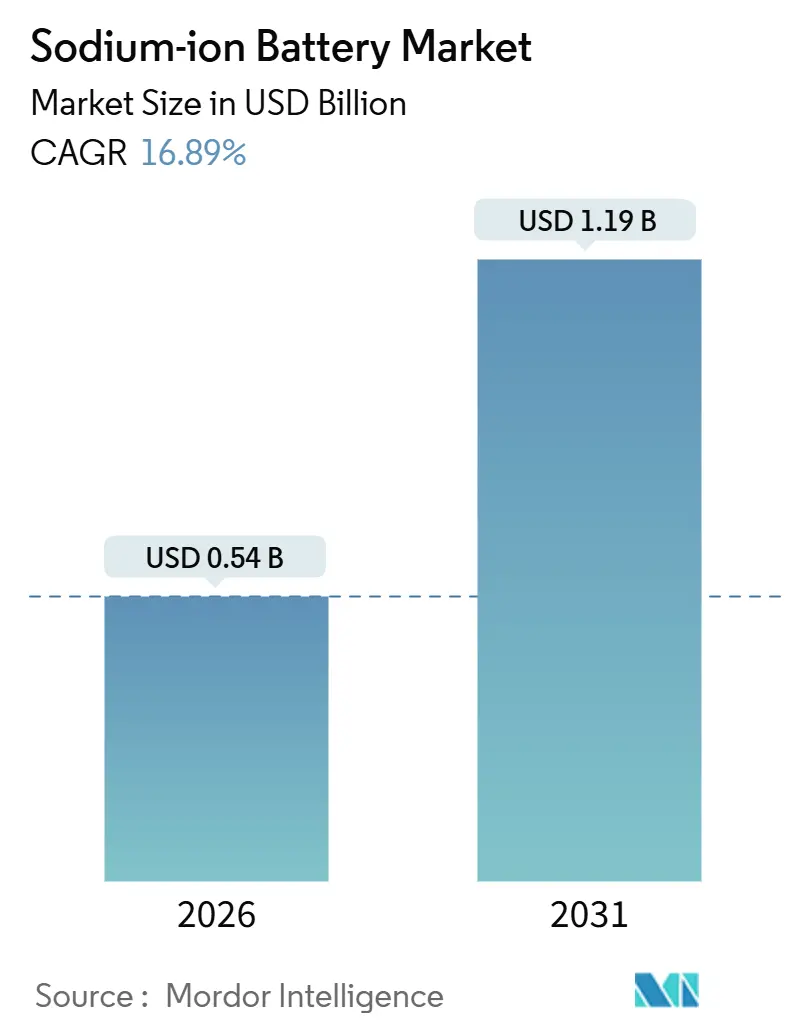
| 市場規模 (2026) | 0.54 十億米ドル |
| 市場規模 (2031) | 1.19 十億米ドル |
| 成長率 (2026 - 2031) | 16.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナトリウムイオン電池市場分析
ナトリウムイオン電池市場規模は2026年に5億4,000万米ドルと推計され、予測期間(2026年〜2031年)にCAGR 16.89%で成長し、2031年までに11億9,000万米ドルに達する見込みです。
リチウムに対する広範なコスト圧力、欧州の厳格なサステナビリティ規制、および中国の産業政策が、原材料の低コスト化、サプライチェーンの短縮化、および内包炭素の削減を約束するナトリウム系化学を目指すセルメーカーを牽引しています。中国における政策主導のグリッド入札の急速な進展と欧州のバッテリーパスポート義務化が、パイロット展開をほぼ2年間前倒しし、新しい化学に通常伴う学習曲線を圧縮しました。自動車メーカーはリチウムへのエクスポージャーをヘッジするため、航続距離の短い都市型電気自動車向けにナトリウムパックを確保する一方、電力会社は4時間放電システムを炭酸リチウムの価格変動に対するヘッジ手段と見なしています。一方、プルシアンブルー正極の突破口がリン酸鉄リチウム(LFP)との性能差を縮め、特に二輪車や都市配送フリートに恩恵をもたらしています。
主要レポートのポイント
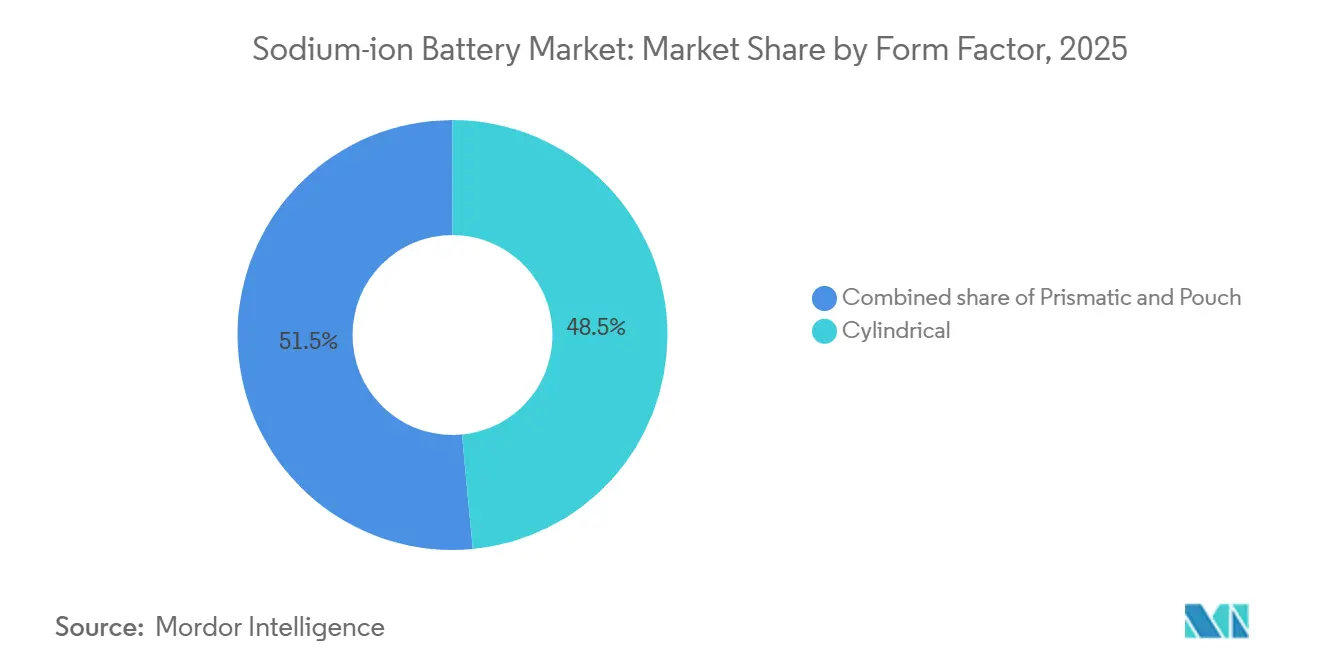
- フォームファクター別では、円筒形セルが2025年のナトリウムイオン電池市場規模の48.5%を占め、パウチ形式は2031年までに22.0%のCAGRで成長しています。
- 用途別では、定置型エネルギー貯蔵が2025年のナトリウムイオン電池市場シェアの71.8%を占め、輸送分野は2031年までに19.8%のCAGRを達成すると予測されています。
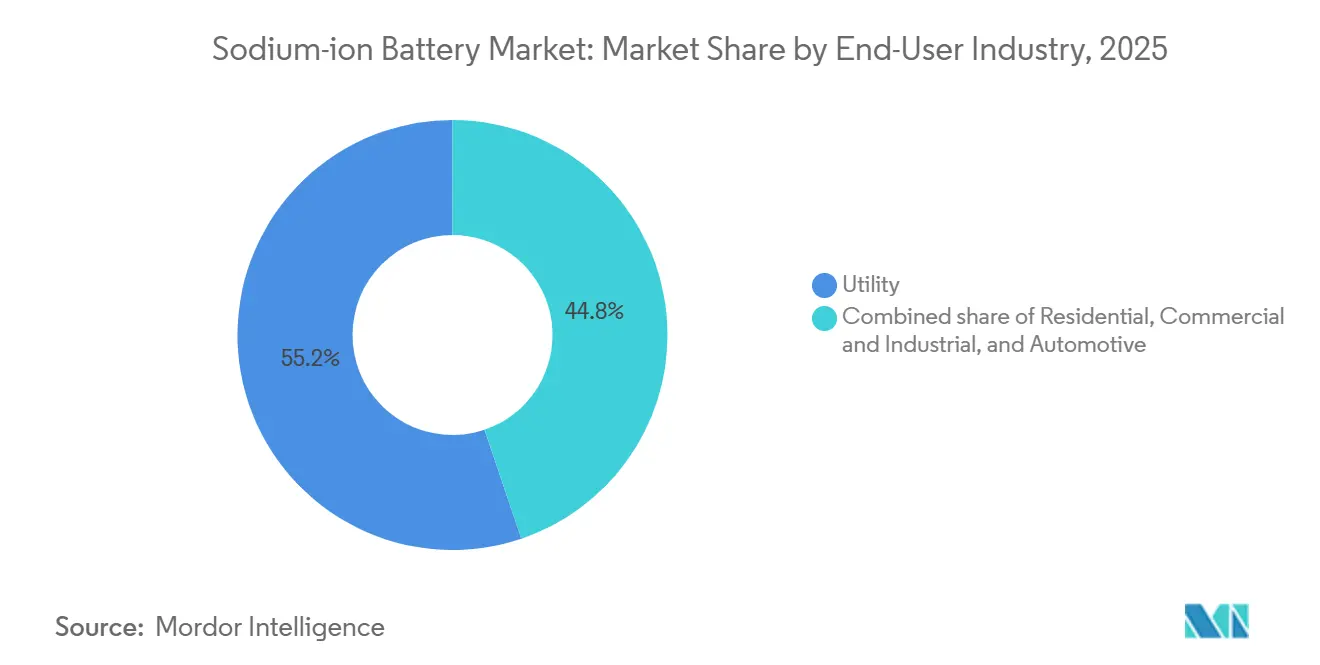
- エンドユーザー産業別では、電力会社が2025年のナトリウムイオン電池市場シェアの55.2%を占め、自動車需要は2031年までに23.3%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のナトリウムイオン電池市場規模の45.6%をリードし、2031年までに19.5%のCAGRで成長すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のナトリウムイオン電池市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中国の政策主導による100MWh以上のグリッド入札 | +3.5% | 中国、ASEAN | 中期(2〜4年) |
| 欧州のEV OEMが航続距離の短い車両向けにナトリウムイオンに転換 | +2.8% | ドイツ、フランス、北欧諸国 | 中期(2〜4年) |
| LFP正極のコスト上昇がパックコストを70米ドル/kWh未満に押し下げる | +4.2% | グローバル | 短期(2年以内) |
| プルシアンブルー正極がインドの二輪車向けに15分充電を実現 | +2.5% | インド、東南アジア | 中期(2〜4年) |
| 寒冷地耐性が北欧の蓄電補助金を推進 | +1.8% | スウェーデン、ノルウェー、フィンランド | 長期(4年以上) |
| CATLと電力会社の合弁工場が垂直サプライを確保 | +3.0% | 中国、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の政策主導による100MWh以上のグリッド入札が国内需要を加速
広西省と江蘇省の地方系統運用者は、北京がナトリウム系化学をエネルギー貯蔵の「戦略的」化学として位置付けた後、2025年中に100MWh以上のナトリウムイオン契約を落札しました。[1]CATL、「Naxtra製品ローンチプレスリリース」、catl.com 南寧にHiNa Batteryが設置した100MWhシステムは、5,000サイクルにわたり92%の往復効率を達成し、レベル化貯蔵コストが0.10米ドル/kWh未満を満たしました。2022年に1トン当たり8万米ドルに急騰した炭酸リチウムの価格変動から電力会社を保護するために、入札が優先的に推進されました。1トン当たり300米ドルの国内ソーダ灰備蓄が価格安定を支え、中国国家開発銀行が優遇融資を提供してプロジェクトの資金調達コストを削減しています。数ギガワット時規模の需要を固定することで、政策立案者は商業化のランプアップタイムラインをほぼ2年短縮しました。
欧州のEV OEMが航続距離の短いモデルをナトリウムイオンに切り替えてEUバッテリー規制に対応
欧州連合の電池規制は、2027年よりカーボンフットプリント申告およびリサイクル含有量の閾値を義務付けており、OEMをコバルトおよびニッケルを含まないナトリウム系配合へと誘導している。[2]欧州委員会、「規則(EU)2023/1542(電池に関する規則)」、europa.eu ステランティスおよびフォルクスワーゲンは、AセグメントおよびBセグメント車向けにナトリウムパックの試験導入を進めており、NMC811セルと比較して組み込みカーボンが35%から40%削減されると報告している。ノースボルトはアルトリスと共同で160 Wh/kgのプロトタイプを開発し、ボルボの次世代シティカーラインに向けてシェレフテオの工場でプリズマティックフォーマットへ適応を進めている。サプライチェーンの簡素化によりデジタルパスポートのコンプライアンスコストが低減され、OEMはナトリウム化学(ナトリウム硫黄電池技術を含む)を、チリまたはオーストラリアからのリチウム輸出が逼迫した場合のヘッジ手段として位置付けている。
LFP正極のコスト上昇がパックレベルのコスト差を70米ドル/kWh未満に縮小
四川省における採掘制限により、リン酸鉄リチウム(LFP)の価格は2024年初頭の12米ドル/kgから2025年半ばには18米ドル/kgに上昇し、LFPのコスト優位性が低下しました。CATLの2025年版Naxtraセルは、パックレベルで55米ドル/kWhという材料費を達成し、熱管理の効率化を考慮すると同等のLFPシステムを約20%下回ります。スペインおよびカリフォルニア州の電力会社は、太陽光発電の負荷シフトに最適な4時間放電においてLFPとのパリティを見込んでいます。低電圧によりバスバーの軽量化も可能となり、パック重量および補機設備コストが削減されます。
プルシアンブルーの革新がインドの二輪車向けに15分充電を実現
2024年にジャワハルラール・ネルー・センターで実施された研究により、プルシアンブルー正極が3,000サイクルにわたり15分充電サイクルを維持することが示されました。Altrisは2025年にプルシアン・ホワイト変種を商業化し、年間1,200万台の電動三輪車(リキシャ)市場に対応するインドの組立業者に供給しています。[3]Altris AB、「プルシアン・ホワイト商業化発表」、altris.se 急速充電はインドのバッテリー交換モデルと相乗効果を生み、1拠点当たりの予備パック要件を40%削減します。24億米ドル相当の政府生産インセンティブがナトリウムイオンを対象に指定し、国内OEMと中国セルサプライヤーの合弁事業を加速させています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 長距離EVにおけるLFPに対する30%のエネルギー密度ペナルティ | -2.5% | 北米、欧州プレミアムEV | 中期(2〜4年) |
| 標準化されたBMSプロトコルの欠如が統合コストを増加させる | -1.8% | グローバル | 短期(2年以内) |
| 未成熟なリサイクルエコシステムがEUバッテリーパスポートを複雑化 | -1.2% | 欧州 | 中期(2〜4年) |
| 3.7Vを超える電圧での金属ナトリウム析出リスク | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長距離EVにおけるLFPに対する30%のエネルギー密度ペナルティ
ナトリウムセルは140〜160Wh/kgに達し、LFPの180〜200Wh/kgを約30%下回るため、より重いパックが必要となり、化学の適用範囲がシティカー、バン、および定置型用途に限定されます。テスラは2027年までに4680セルで300Wh/kgを目標としており、ナトリウムが埋めなければならない差を浮き彫りにしています。重いラックは、グリッド貯蔵においてケーブル配線と消火システムのニーズを約15%増大させます。欧州の自動車メーカーは、2025年のEV販売のわずか12%を占めたAセグメントモデルにナトリウムパックを限定しています。アンチモンドープアノードは研究室では有望を示していますが、コストが依然として高く、2031年まで密度の上限は静的なままです。
標準化されたBMSプロトコルの欠如が統合コストを上昇させる
IEC 62619はナトリウムイオンのガイドラインを欠いており、すべてのパックで個別の安全試験を強いられます。[4]国際電気標準会議、「IEC 62619バッテリー安全規格」、iec.ch カスタムファームウェアは製品ライン1本当たり50万〜100万米ドルの非経常エンジニアリングコストを加算し、ティア2の組立業者の参入を妨げています。ナトリウムの公称電圧3.1Vは車両のバスアーキテクチャの再設計を必要とし、プラットフォームの統合を最大18ヶ月延長させます。Natronがクロス化学BMSを投入しようとした試みは2025年の事業停止で終了し、重要な標準化推進者が失われました。SAEがJ2464の変種を発行するまで、冗長な検証が継続するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:パウチが自動車分野で存在感を拡大
円筒形フォームは、再活用されたリチウム巻取ラインの恩恵を受け、2025年のナトリウムイオン電池市場規模の48.5%を占めました。パウチセルは、車両フロア下の体積効率を追求する自動車メーカーに後押しされ、22.0%のCAGRが見込まれています。角形モジュールは、標準化された280Ahブロックがラッキングを簡素化するメガワット規模のプロジェクトで約30%を支配しています。CATLのNaxtraシリーズは、家庭用蓄電向けの18650円筒形とスクーター向けのパウチの両方を提供しており、化学の柔軟性を実証しています。
積層パウチセルにより、設計者はAセグメント車の不規則なシャシースペースを活用でき、すべての立方センチメートルが重要な場面で決定的な優位性となります。中国のグリッド市場における角形の優位性は、フィールドサービスのダウンタイムを短縮するホットスワップ可能なモジュールによるものです。自動積層ラインの成熟に伴い円筒形のコストリーダーシップは薄れており、2031年までに自動車生産量が定置型設備を上回るにつれ、市場の好みはパウチと角形に収束する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時にご覧いただけます


用途別:定置型貯蔵が収益を支え、輸送分野が急拡大
定置型エネルギー貯蔵は、中国のグリッド入札およびスペインの太陽光発電+蓄電契約に支えられ、2025年のナトリウムイオン電池市場シェアの71.8%を占めました。輸送分野は18%と小規模ながらも年率19.8%の成長が見込まれ、2031年までに差が縮まる見通しです。CATLのTENER Stack(2025年に投入された9MWhコンテナ)は、15年保証のもとで92%の往復効率を達成し、電力会社の経済性を実証しました。インドにおける24億米ドルのインセンティブに後押しされた二輪車の電動化により、2030年までに年間1,200万台の車両にナトリウムパックが搭載されます。民生用電子機器は、350Wh/Lの体積エネルギー密度がリチウムイオンの450Wh/Lに及ばず、ハンドセット筐体が厚くなるため引き続きニッチにとどまります。産業用バックアップ電力は収益の7%を占め、事業停止前のNatronセルが5万サイクルの認定を取得しています。ノルウェーおよび韓国における船舶補助システムは3%のニッチを形成し、港湾設備において固有の防火安全性と引き換えに重量を受け入れています。
バッテリー交換エコシステムが15分充電能力を収益化するにつれ、輸送分野の拡大が2031年までにナトリウムイオン電池市場規模の分布を再調整するでしょう。電力会社はすでに電力購入契約を15年に延長し、高い資本支出を平準化しています。スカンジナビアに集中する住宅需要は、防火安全性と低温性能により増加していますが、設置業者ネットワークが広く整備されていません。長期的にはセグメントミックスが輸送および家庭用蓄電に傾き、電力会社のシェアは45%を下回るものの、製造工場の稼働率を安定させるコスト重視の基盤が残ります。
エンドユーザー産業別:自動車が電力会社の成長を上回る
電力会社のバイヤーは、中国およびスペインの数ギガワット時規模の調達に後押しされ、2025年のナトリウムイオン電池市場シェアの55.2%を支配しました。2025年に22%を占める自動車ユーザーは、インドの二輪車フリートと欧州のシティカーを背景に23.3%のCAGRで成長します。住宅ユーザーは、主に寒冷な北欧地域で防火安全性の高い化学を補助金で支援し、12%のシェアを保持しました。商業・産業用バックアップ用途は11%を占め、エネルギー密度よりもサイクル寿命を重視しています。
プルシアンブルー正極が成熟するにつれ、自動車需要は2031年頃に電力会社と同等になる一方、住宅の普及は確立されたインバーターブランドのターンキー製品に依存します。電力会社は契約条件を延長し、プロジェクトの内部収益率を改善し、LFPに対する15%のアップフロントプレミアムを吸収しています。商業バイヤーはピークシフト向けの5万サイクルセルを重視しており、Natronまたはその後継者が高サイクル工場を再起動すれば回復する可能性があります。エンドユーザーの構成は引き続き動的ですが、自動車および住宅のシェアが最も速く拡大するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時にご覧いただけます
地域分析
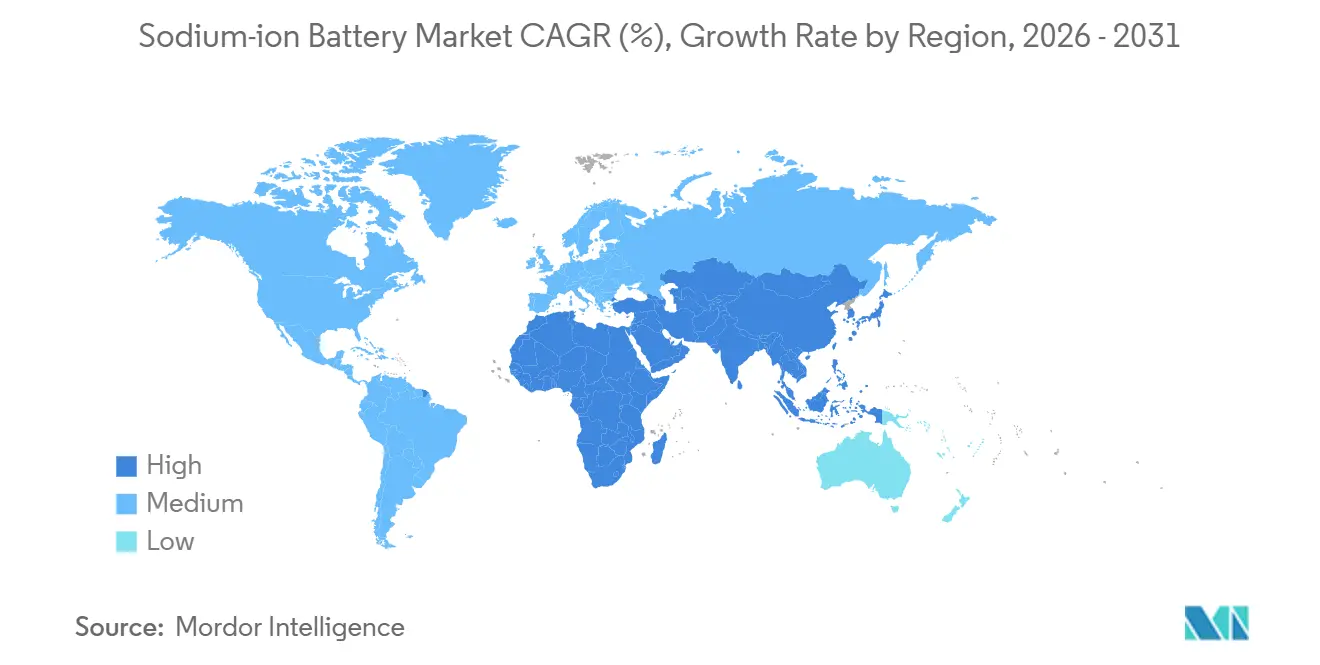
アジア太平洋地域は2025年のナトリウムイオン電池市場シェアの45.6%を支配し、2031年まで19.5%のCAGRで成長すると予測されています。中国のギガワット時規模の工場とインドの二輪車ブームが需要を支えています。HiNaの南寧における100MWhプロジェクトはグリッドスケールの実行可能性を実証し、CATLは江蘇省および山東省の系統との複数年の引渡し契約を締結し、両系統は合計で中国の再生可能エネルギーの18%をホストしています。インドの24億米ドルのインセンティブ制度が、国内OEMとFaradionのジャムナガル工場(2026年稼働予定)との提携を加速させます。日本と韓国は船舶補助向けにナトリウムの活用を検討しており、タイとインドネシアが地域スクーター市場向けの組立ハブとして台頭しています。
欧州は2025年に約28%のシェアを獲得し、北欧の寒冷地域での採用および住宅用蓄電補助金が牽引しました。スウェーデンによるAltrisへの8,000万スウェーデンクローネの助成金とノルウェーの5,000ノルウェークローネ/kWhのリベートが政策の牽引力を示しています。ドイツとフランスは2027年のカーボンフットプリント規制に先駆けて太陽光発電の平準化にナトリウムを試験導入しています。Northvoltは、Volvoのシティカー向けに国内生産能力を追加しながら角形セルに取り組んでいます。スペインやイタリアなどの南欧市場は輸入に依存しており、初期普及を制限しています。
北米は2025年に約18%のシェアを保持し、電力会社向け蓄電およびデータセンターバックアップに集中しています。Peak Energyのコロラド州の2GWh工場は、Southern CompanyおよびDuke Energyの引渡しを伴い2027年の出力を目指しています。NatronのノースカロライナのギガファクトリーEは2025年の操業停止後に停滞し、供給ギャップが生じています。インフレーション抑制法(IRA)クレジットの適格性については米国エネルギー省のガイダンスが保留中です。カナダはアルバータ州のオイルサンドでミニグリッドの試験を実施し、メキシコは農村電化計画を評価しています。南米と中東・アフリカを合わせて9%未満であり、ブラジルと南アフリカがリチウムの物流コストが高い地域でミニグリッドの試験を実施しています。
規制環境
ナトリウムイオン電池に関する規制要件は、導入がパイロットから商用出荷へと移行する中、トレーサビリティ、ラベリング、輸送安全性を中心に厳格化が進んでいる。欧州連合では、規則(EU)2023/1542が電池のラベリングなど段階的な義務を導入し、2027年からはカーボンフットプリント宣言と再生材含有率のしきい値が課される予定であり、これによりOEMおよびESSの購買担当者は、より明確なコンプライアンス経路を持つ化学組成へと誘導されている。2026年4月10日には正誤票である規則(EU)2026/90285が公表され、表示要件が更新されるとともに、EU市場に投入される電池について適合ラベリングおよび文書化の必要性が強化された。
輸送および規格の分野では、2026年2月に米国運輸省(DOT)PHMSAが危険物規制を国際規格と整合させるための規則制定案(NPRM)を公表し、ナトリウムイオンセルおよびパックの分類・輸送方法に影響を与えている。IATAは2026年1月に電池ガイダンスを更新し、各運送業者間での航空輸送取扱いの一貫性向上を後押ししている。一方、中国ではGB/T 46735.3-2025(ナトリウムイオン系電池の性能要件および試験方法)が2026年5月1日に施行され、国内標準化が進展した。これらの変化は、認証済み製品にとっては国境を越えた摩擦を減らすものの、製造業者にとっては試験証拠、表示、輸送文書を各地域間で整合させる必要が生じ、当面のコンプライアンス業務負担が増大している。
競合状況
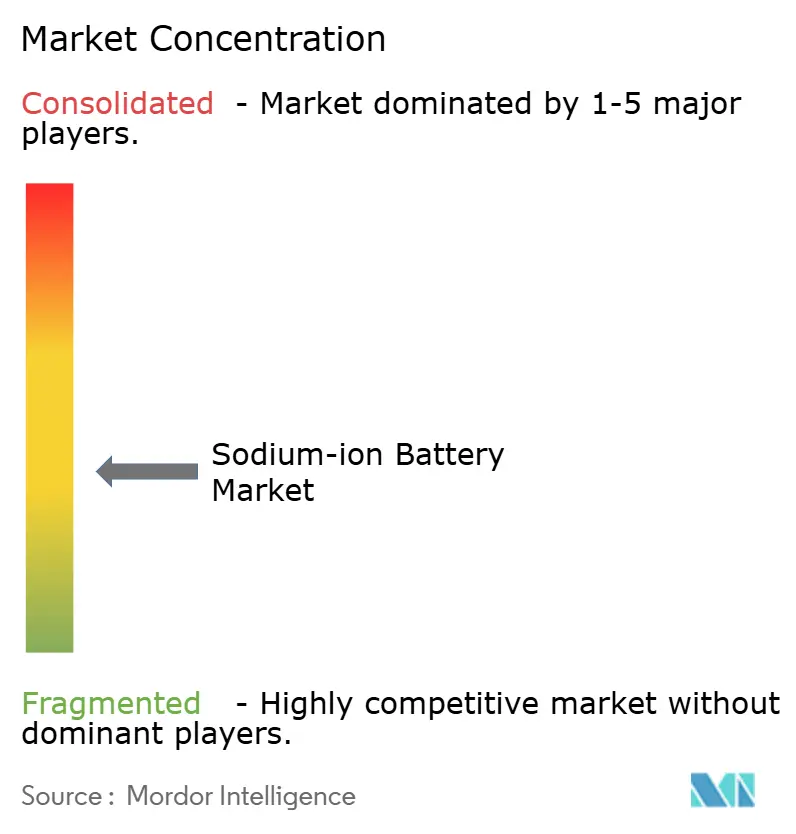
ナトリウムイオン電池市場は中程度の集中度を特徴としており、CATL、BYD、HiNa Batteryが2025年のグローバル生産能力の推定55〜60%を支配しました。既存のリチウムプレイヤーは既存ラインを転用しており、GWh当たりの設備投資を削減してスタンドアロンのスタートアップを圧迫しています。CATLの5億米ドルのサプライヤーファイナンスプログラムは、炭酸ナトリウムおよびハードカーボンの原材料を確保し、リチウム戦略を模倣しています。
2024年にRelianceが買収したFaradionは、石油化学原料と電極コーティングを統合したジャムナガル・ギガファクトリーを建設中であり、材料費を10〜12%削減することを目標としています。Peak Energyは着工前に500MWhの電力会社向け引渡しを確保することでコロラド工場のリスクを低減しました。AltrisとPolariumは−30°Cでもヒーターなしで耐えられるプルシアン・ホワイト正極を活用し、寒冷地向け家庭用蓄電の空白市場を狙っています。
技術的差別化は正極イノベーションを中心としており、プルシアンブルーは急速充電と長寿命を提供するものの、合成のスケールアップが依然として課題です。Altrisは粉末コストを30%削減し、大量のスクーター市場開拓を可能にする可能性のある低温合成ルートを特許取得しました。LG Energy SolutionおよびSamsung SDIがナトリウムのヘッジ戦略を実行する場合、2028年以降に競争圧力が高まる見通しです。小規模企業は、マージン圧縮の下で統合、ライセンス供与、または撤退を余儀なくされる可能性があります。
ナトリウムイオン電池業界のリーダー企業
Faradion Limited
HiNa Battery Technology Co. Ltd.
Contemporary Amperex Technology Co. Limited
Altris AB
Natron Energy Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な機会は、ユーティリティ規模のエネルギー貯蔵分野に集中している。この分野では既に購買者が複数年契約による調達を進めており、製造規模拡大とサプライチェーン投資に向けたより明確な需要シグナルが生まれている。CATLとHyperStrongは2026年4月、エネルギー貯蔵プロジェクト向けにナトリウムイオン電池60GWhをカバーする3年間の契約を締結し、専用生産ラインや上流のハードカーボン調達、標準化されたコンテナ型ソリューションを後押しできる、資金調達可能な調達実績を示した。米国では、Peak Energyがグリッド規模のナトリウムイオン蓄電向けに、7,100万米ドルを投じた4GWhの工場をカリフォルニア州サクラメントに建設することを選定(2026年7月発表)しており、安全性とサイクル寿命が重要となる電力会社およびデータセンターのバックアップ用途向けに、現地供給の拠点化が進んでいることを示している。
第二の機会は、電池ラベリングおよびパスポート要件が運用段階に入る欧州および周辺市場における、規則(EU)2023/1542下でのコンプライアンス主導の採用である。カーボンフットプリント報告についても2027年の期限が近づいている。カソード材料の現地化と埋め込みカーボンの削減を実現するパートナーシップは、欧州の据置型および自動車向けプログラムにとって実践的な参入口を生み出す。例えば、AltrisとDraslovkaは2026年1月、カソード活物質を含む欧州のナトリウムイオンサプライチェーンを拡大するパートナーシップを発表し、EUの戦略的自律性というテーマに合致しつつ、監査可能性と調達の透明性への対応を進めている。これらの用途全体において、標準化されたBMSと安全性検証は依然として関門となっている。IEC 62619にはまだナトリウムイオン特有の指針が含まれておらず、小規模パックインテグレーターにとって統合コストが高止まりしている状況が、資格認証・認証取得プロセスを簡素化できるプラットフォームにとっての余地を残している。
最近の業界動向
- 2026年7月:Alsym Energyは、オーストラリアおよびその他市場での遠隔操業支援を目的として、パースを拠点とするコンサルティング会社ERITYとの間で9GWhのナトリウムイオン電池エネルギー貯蔵システム契約を締結した。この契約は、中国主導の導入以外におけるナトリウムイオンBESSの商業的な広がりを拡大し、安全性と物流が重視されるオフグリッドおよび産業用途とナトリウム供給を結び付けるものである。
- 2026年4月:CATLと北京国轩(Beijing HyperStrong Technology)は、エネルギー貯蔵プロジェクト向けにナトリウムイオン電池60GWhの供給をカバーする3年間の戦略的提携契約を締結した。この規模と複数年構造により、プロジェクト開発者にとっての資金調達可能性が強化され、ナトリウムイオンセルを用いたコンテナ型ESSアーキテクチャの標準化が加速している。
- 2024年4月:Natron Energyは、米国で初となる商業規模のナトリウムイオン電池生産を達成したと発表した。このマイルストーンは、プルシアンブルー系ナトリウムイオンセルの国内製造の実現可能性を実証するものであり、データセンターや電力系統サービスなど高サイクル用途に向けたナトリウムイオンへの関心を後押しした。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、定置型エネルギー貯蔵、輸送の電動化、産業用バックアップ、および一部の民生機器向けに供給される充電可能な常温ナトリウムイオン電池から生じる収益として定義され、主要な生産地域および消費地域を対象として集計される。
対象外の範囲:高温溶融塩ナトリウム硫黄システム、および商業出荷段階に達していない実験室規模の化学系は、本市場規模の算定から除外される。
セグメンテーション概要
- フォームファクター別
- 円筒形
- 角形
- パウチ
- 用途別
- 定置型エネルギー貯蔵
- 輸送
- 民生用電子機器
- 産業用バックアップ電力
- 船舶およびその他
- エンドユーザー産業別
- 電力会社
- 住宅
- 商業・産業
- 自動車
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、電池、エネルギー貯蔵、および車両電動化に関する信頼性の高いファクトベースの構築から始まり、ナトリウムイオンに関する仮定が根拠なく浮遊しないようにする。公開情報源としては、貯蔵およびEVトレンドに関する国際エネルギー機関、電力セクターの文脈に関する米国エネルギー情報局、ナトリウム関連上流材料の文脈に関る米国地質調査所、および輸出入の方向性に関する公式貿易統計ポータルを参照している。
実際に出荷可能なものに基づいてモデルを現実に即したものとするため、ナトリウムイオンの性能トレードオフおよび製造準備状況を論じた企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および査読済み学術論文も参照している。一部の有料サブスクリプションは限定的な形で活用されており、主に企業財務スクリーニングの効率化、特許調査、および利用可能な場合の出荷レベルの貿易確認に用いられている。これらのソースはあくまで例示であり、データ収集、検証、および明確化の過程では他にも多数の公開情報源が使用された。
一次インタビューおよびサーベイ
一次調査は、デスクワークで示唆された内容を検証するために実施され、特に実際の導入タイミング、価格設定、およびパイロットから繰り返し受注へと移行しているアプリケーションの特定に重点を置いている。セル・パックの参加企業、インテグレーター、材料エコシステムの関係者、およびAPAC、EMEA、アメリカ大陸の川下バイヤーと対話することで、公開情報の空白を現実的な採用動向および平均販売価格(ASP)の推移で補完している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:16% | APAC:49% |
| 中位層:55% | 部門・ユニットリーダー:26% | EMEA:31% |
| 中小プレイヤー:17% | マネージャー:58% | アメリカ大陸:20% |
市場規模算定と予測
市場規模の算定はトップダウンアプローチを用いて構築されており、アプリケーション採用シグナルから需要プールを再構成し、実際的な価格および構成の仮定を用いて収益に換算する。ナトリウムイオンのモデルでは、定置型貯蔵の追加量とプロジェクトパイプライン、EVおよび二輪車の生産動向、現実的なランプカーブでフィルタリングした製造能力の発表、用途別の平均エネルギー密度およびパックサイズの範囲、ならびに量産規模拡大に伴うASPの動向といった変数を重視している。
これらの合計値は、サプライヤー出荷量のサンプリング、限定的な開示量の積み上げ、および見積価格のチャネチェックといった選択的なボトムアップ推計によって検証されており、最終的な数値が単一の仮定に依存しないようにしている。プレイヤーの開示情報が不完全な場合、保守的な稼働率レンジを適用し、示唆される出荷量を既知の試運転タイムラインと整合させることでギャップを処理している。予測は、貯蔵設備の導入量、電動車両の生産量、および能力増強といった主要ドライバーにストレスをかけ、専門家が実現可能と判断する水準に整合させる単純な多変量回帰オーバーレイを用いたシナリオ分析によって実施される。
データ検証と更新サイクル
検証は、能力増強の試運転状況、貯蔵分野におけるプロジェクト受注の流れ、および最近の入札・発表で確認された価格動向といった独立したシグナルとアウトプットを照合する反復可能な一連のチェックを通じて実施される。乖離が大きすぎると判断された場合は、その原因となったドライバーを再検討し、その変化が実態を反映しているのかタイミングのずれによるものかを確認するためにソースに再連絡する。
最終承認前に、モデルおび主要な仮定は複数段階のアナリストレビューを経ることで、計算ミスや定義の不整合が早期に発見される。レポートは年次で更新され、主要な能力増強の開始、遅延、または重要な政策変更といった重大なイベントが発生した場合には中間更新が行われる。納品直前には最終確認が実施され、クライアントは古いスナップショットではなく最新の更新済みビューを受け取ることができる。
Mordor Intelligenceのナトリウムイオン電池市場規模と他の公表推計値との比較
ナトリウムイオン電池の公表市場規模が大きく乖離して見えることがあるのは、タイトルが類似していても異なる調査が同一の対象を計測していないためである。相違は通常、電池の定義に何が含まれるか、数値が出荷収益に基づくのか発表済み能力に基づくのか、そして量産規模拡大に伴う価格下落の想定速度に起因する。
本調査では、主な乖離の原因として、高温ナトリウム硫黄システムが同一の集計に混入しているか否か、初期パイロットラインが本格生産として扱われているか否か、および定置型貯蔵と輸送にわたってパッ価値が一貫した方法で計上されているか否かが挙げられる。通貨のタイミングおよびアンカーとして使用される年も、特にスポット価格が変動し新規能力が試運転中の場合には、ヘッドライン数値をずらす可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.54 ビリオン 米ドル(2026年) | |
| 業界出版社A | 1.83 ビリオン 米ドル(2025年) | 隣接する化学系や積極的な近期スケールアップ仮定を含む可能性のある、より広範なナトリウム系電池機会として提示されることが多く、依然としてパイロットから初期商業段階にある収益を前倒しで計上する可能性がある。 |
| 業界出版社B | 0.27 ビリオン 米ドル(2024年) | アプリケーションの捕捉範囲が狭く、定置型プロジェクトにおけるパックレベルの価値の扱いが限定的な初期市場出荷量を重視している可能性があり、導入が本格化するにつれて収益を過小評価する恐れがある。 |
本表は、最大のギャップが単純な計算ミスではなく対象範囲とタイミングの選択から生じていることを示しており、特にパイロットおよび隣接するナトリウム化学系が完全な商業量として計上されているか否かに関して顕著である。常温充電可能ナトリウムイオン出荷量に定義を紐付け、ASPおよびランプ仮定をフィールドフィードバックで再確認することにより、2026年の数値は実際の採用シグナルに追跡可能な状態を維持しており、これはMordor Intelligenceが採用するモデリング上の選択である。


レポートで回答される主要な質問
ナトリウムイオン電池市場の2026年における規模は?
5億4,564万米ドルに達し、2031年まで16.89%のCAGRで拡大する見込みです。
現在ナトリウムイオン電池を最も多く使用しているセグメントはどれですか?
定置型エネルギー貯蔵が2025年に71.8%の収益シェアを獲得し、中国およびスペインのグリッドプロジェクトが牽引しました。
長距離電気自動車におけるナトリウムイオンの普及を制限している要因は何ですか?
リン酸鉄リチウム(LFP)に対してエネルギー密度が30%低いため、パックが重くなり、化学の適用範囲が航続距離300km未満の用途に限定されます。
北欧諸国がナトリウムイオン家庭用蓄電のアーリーアダプターである理由は何ですか?
セルは−20°Cでも80%以上の容量を維持し、木造住宅の火災リスクを低減するため、手厚い補助金の対象となります。
世界のナトリウムイオン生産能力を支配している企業はどこですか?
CATL、BYD、HiNa Batteryは2025年に合わせて世界の生産能力の約55〜60%を支配しました。
最終更新日:


