
アジア太平洋リチウムイオン電池市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 15.24 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋リチウムイオン電池市場分析
アジア太平洋リチウムイオン電池市場規模は、予測期間中に15.24%を超えるCAGRを記録する見込みです。
自動車セクターは、近い将来においてリチウムイオン電池の主要な最終ユーザーセグメントの一つになると予想されています。電気自動車の普及は、リチウムイオン電池産業の成長に大きな弾みをもたらすと見込まれています。
アジア太平洋地域の人口のうち相当な割合が電力へのアクセスなしに生活しており、照明や携帯電話の充電ニーズに対して灯油やディーゼルなどの従来型燃料に依存していると推定されています。リチウムイオン電池を統合したエネルギー貯蔵ソリューションは、それに伴う技術的メリットおよびリチウムイオン電池価格の低下により、採用率が高まると見込まれています。これにより、近い将来においてリチウムイオン電池メーカーに多くの機会が創出されると期待されています。
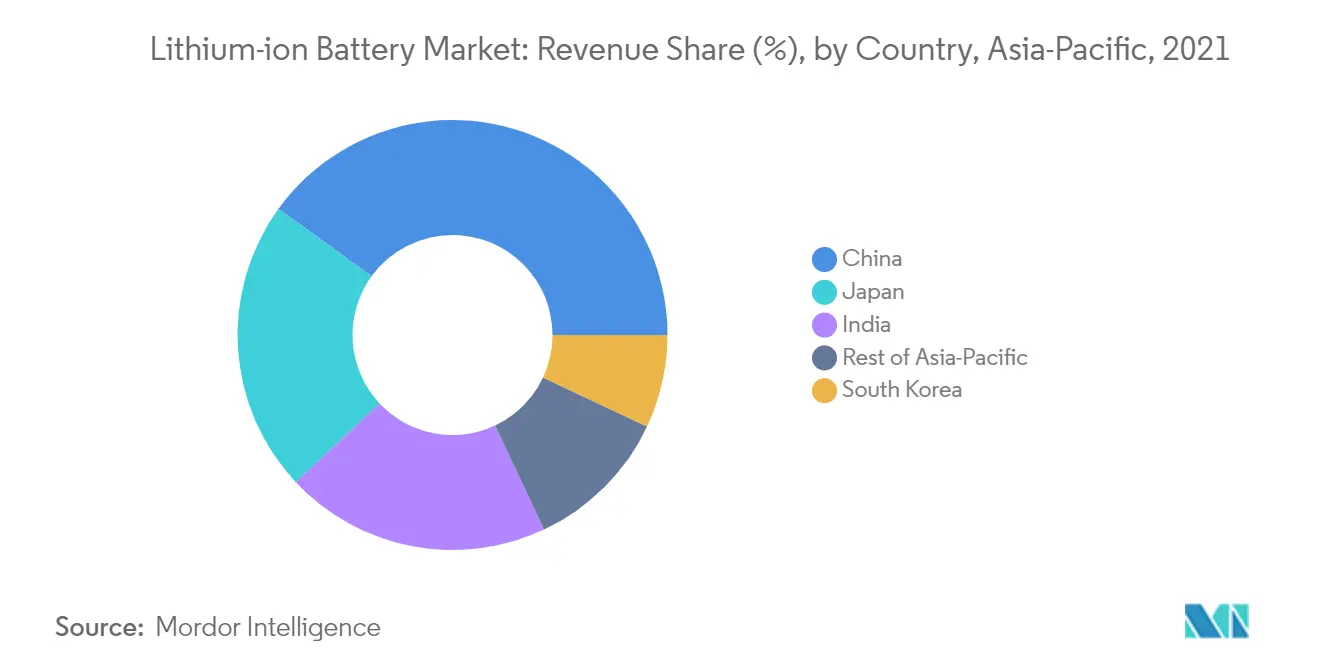
中国は、都市化の進展、消費者支出の増加、および電気自動車(EV)市場の成長に支えられ、アジア太平洋リチウムイオン電池市場における支配的なプレーヤーとなる可能性が高いです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋リチウムイオン電池市場のトレンドと洞察
自動車用電池セグメントは最も急成長するセグメントになると予想される
自動車セクターは、近い将来においてリチウムイオン電池の主要なエンドユーザーセグメントの一つになると予想されています。電気自動車の普及は、アジア太平洋地域におけるリチウムイオン電池産業の成長に大きな弾みをもたらすと見込まれています。
現在、ハイブリッド化および電動化の度合いが高まるさまざまな車両タイプが利用可能となっています。ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車、電気自動車(EV)など、多様な車両種別が存在します。
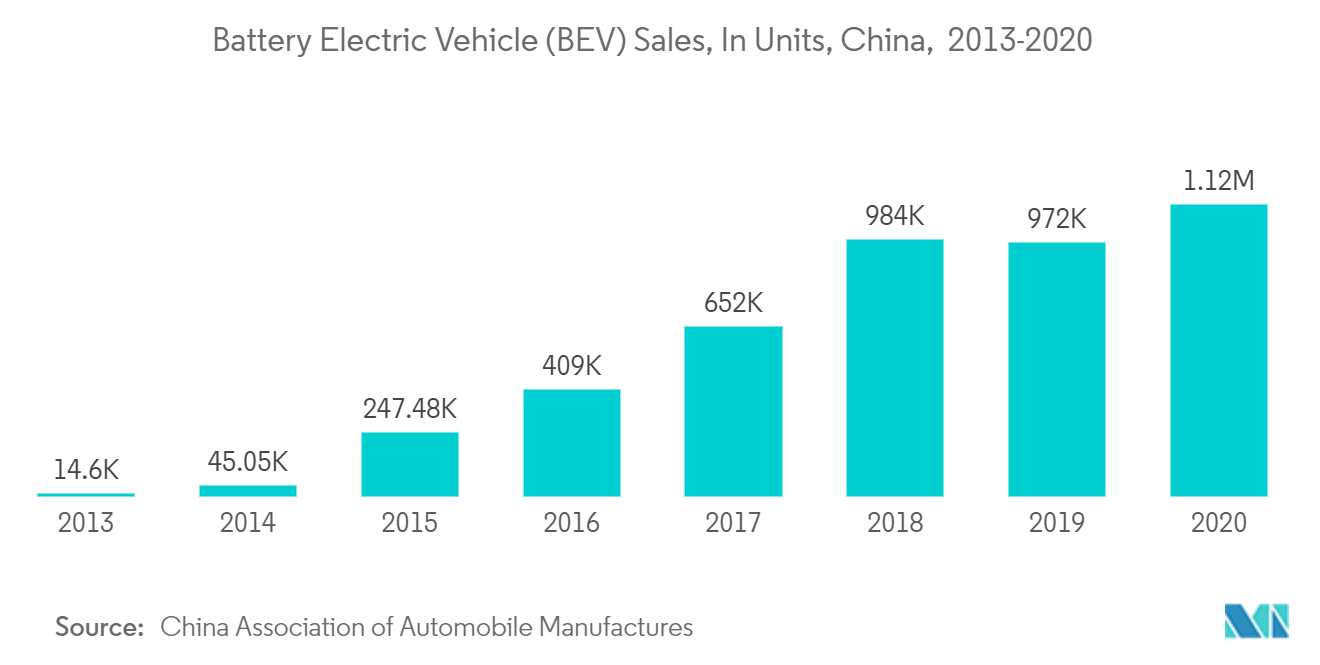
先進国・途上国を問わず、電気自動車の普及は高い成長率で進んでいます。例えば、中国自動車工業協会(AMMA)によると、2020年に中国は電気自動車(EV)の最大市場となり、推定112万台のバッテリー電気自動車(BEV)が販売されました。また、予測期間中も世界最大の電気自動車市場であり続けると予想されています。
同様に、2021年時点でインドはすでに他の途上国経済とともに世界のEV販売をリードする国の一つとなっており、公共交通インフラのEV対応への転換をすでに開始しています。
インドでは、政府のe-モビリティ推進策を背景に、リチウムイオン電池の国内製造が急増しています。インド政府は2030年までに電動車両比率30%の達成を目指しています。また、2019年7月にはEV購入予定者向けの所得税免除を発表し、EVに対する物品・サービス税(GST)を12%から5%に引き下げました。2019年3月には、2024年までの5年間の段階的製造プログラム(PMP)を伴う、クリーンで持続可能なモビリティ推進のための「変革的モビリティおよびバッテリー貯蔵に関する国家ミッション」の設立を政府が承認しました。
アジア太平洋地域のバッテリー電気自動車市場は、政府の手厚い支援を受けた多数の競合企業の存在によって大きく牽引されており、アジア太平洋EVバッテリーパックソリューションへの需要を支えています。例えば、中国は新エネルギー車(NEV)購入に関するインセンティブを2022年まで延長しました。
アリババのような非自動車系企業も、急成長する国内EV市場に参入しています。例えば、2021年1月にアリババグループはSAICモーターとの提携のもと、「IM」(インテリジェンス・イン・モーション)ブランドで2つの電動モデルを国内に投入しました。これらの車両向けバッテリーセルはCATLが供給しています。
発表された2モデルのうち、1台は電動セダン、もう1台は電動SUVです。セダンは先行して発売される予定で、2021年4月の「オートチャイナ2021」でプレセールが開始され、SUVは2022年に市場投入される見込みです。同社によると、車両には93 kWhのバッテリーが標準搭載され、115 kWhのバッテリーがオプションとして用意される予定です。これにより、セダンはNEDCサイクルで最大874 kmの航続距離を実現する可能性があります。このような今後の電気自動車は、予測期間中に同地域におけるリチウムイオン電池の需要を押し上げると見込まれています。
現在の市場環境において、政策支援は電気自動車の普及促進において重要な役割を果たすと期待されています。政策支援は、消費者にとって車両の魅力をめ、投資家のリスクを低減し、メーカーが大規模に電気自動車を開発するよう促すことで市場成長を後押しします。これにより、予測期間中にアジア太平洋地域におけるリチウムイオン電池の需要がさらに拡大すると予想されています。
中国が市場需要を牽引
アジア太平洋地域には、豊富な天然資源および人的資源を有する複数の成長経済が存在します。中国とインドは、再生可能エネルギーおよびEVに対する政府の政策レベルの支援、ならびに民生用電子機器への需要を生み出す中間層人口の増加を背景に、リチウムイオン電池企業にとって主要な投資先となると予想されています。
インドでは、政府のe-モビリティ推進を背景に、リチウムイオン電池の国内製造が急増しています。インド政府は2030年までに電動車両比率30%の達成を目指し、目標達成に向けた政策・プログラムを策定してきました。例えば、2021年には政府が進行中のFAME-II(電気自動車の迅速な普及と製造-II)スキームを改正し、ガソリン動力の二輪車と電動二輪車の価格差を縮小するため、電気自動車への補助率をINR 10,000/kWhからINR 15,000/kWhに引き上げました。
中国自動車工業協会(AMMA)によると、2020年に中国は電気自動車(EV)の最大市場となり、推定25万1,000台のプラグインハイブリッド電気自動車(PHEV)および112万台のバッテリー電気自動車(BEV)が販売されました。予測期間中も世界最大の電気自動車市場であり続けると予想されています。
中国はさらに、2030年までに世界のEV市場の57%のシェアを占めて支配的地位を維持すると予想されています。同国におけるEVの採用は、充電インフラの整備によってさらに促進されています。IEAによると、中国は2020年までに500万台のEVに対応するため、バッテリー交換ステーション1,200か所および公共アクセス可能な充電器50万基の整備を目標としていました。
電気自動車の採用拡大はクリーンエネルギー政策と軌を一にしています。需給ギャップを縮小するため、中国政府は自動車メーカーによる輸入車の規制緩和を計画しています。
これにより、技術的に高度な機器・車両への需要が高まり、リチウムイオン電池の需要増加につながると期待されています。
規制環境
アジア太平洋地域のリチウムイオン電池のコンプライアンスは、統一された地域枠組みではなく、依然として各国固有の安全および廃棄・リサイクル規則に大きく依存している。中国では、規制当局がリサイクル監督をより正式な要件へと移行させており、2026年1月、工業情報化部(MIIT)を含む6つの部門がNEV廃電力電池の回収と総合利用に関する暫定措置を発出し、回収、追跡、処理全般にわたる報告・管理要件を強化した。
製品安全および使用中評価基準も強化されており、特に電気自動車の駆動用電池に関して顕著である。中国は2026年7月にGB 38031-2025(2020年版の後継)を実施し、より厳格な安全試験要件を導入するとともに、2026年5月にはGB/T 47136-2026を実施し、駆動用電池の健全性・安全性状態評価に適用した。インドでは、インド標準局(BIS)が強制登録制度(CRS)の下でリチウムセルおよび電池のコンプライアンス要件を更新し、携行型密閉二次リチウムセルおよび電池の定格容量検証に関する2026年2月のガイドラインや、太陽光発電用途向け電池に関するIS 16270:2023の改正No.1実施期限(2025年12月)が含まれている。
バリューチェーン分析
地域のバリューチェーンは、リチウム、ニッケル、コバルト、黒鉛の上流での採掘・精製から始まり、正極・負極活物質、セパレーター、電解液の生産へと続く。その後、セル製造とモジュール・パック統合工程に移行し、下流では自動車、産業、民生電子機器の各用途からの需要がある。中国はチェーンの複数の工程で中心的な役割を担い、正極・負極活物質の生産能力において圧倒的なシェアを占める一方、韓国と日本はセルおよび部品製造能力で大きく貢献しており、一部のOEMにとって代替供給基盤となっている。
最近の投資や提携は、中国以外での現地化と垂直統合への取り組みが続いていることを示している。例えば、Hyundai Motor CompanyとKia Corporationは2024年4月、Exide Energy Solutionsと覚書を締結し、インドでのEV向けLFP電池生産の現地化を図った。これにより、自動車OEMの需要と国内電池製造が結びつけられている。東南アジアでは、CATLとパートナー各社(ANTAMやIndonesia Battery Corporationを含む)が、ニッケル採掘から電池製造までを網羅するインドネシアでの電池統合プロジェクトを2025年7月に着工し、Volkswagen Group Chinaは2025年2月にCATLと提携し、中国国内向けVolkswagenモデル専用のリチウム電池開発を進めており、地域全体でOEMとセルメーカー間の共同開発が強化されている。
競合環境
アジア太平洋リチウムイオン電池市場は断片化されています。本市場の主要プレーヤーとして、Contemporary Amperex Technology Co. Limited、BYD Co. Ltd、Samsung SDI Co. Ltd、Panasonic Corporation、EnerSysなどが挙げられます。
アジア太平洋リチウムイオン電池産業リーダー
Samsung SDI Co. Ltd.
Panasonic Corporation
Contemporary Amperex Technology Co Ltd.
EnerSys
BYD Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
アジア太平洋全域における短期的な機会は、国内EVおよび定置型蓄電プログラムに連動したセルおよびパックの現地生産能力の拡大であり、特にインドと東南アジアが注目される。インドでは、現地OEM供給への適合サイクルを短縮する製造の足がかりが増加している。2026年7月、Amara Raja Advanced Cell Technologiesはテランガーナ州ディヴィティパリーに60MWhの顧客認定工場を稼働させ(投資額はINR 500クロールと報じられている)、GWh規模の商業生産に向けてセルの検証を進めている。Exide Industriesも、ベンガルールでの複数ギガワット時規模のリチウムイオンセルプロジェクトに対し、INR 1,400クロールの第一段階投資計画を明らかにした(2026年7月発表)。これはインドの電池エコシステム内でのサプライヤー多様化をさらに支えるものである。
定置型蓄電および次世代化学系は、研究開発、安全コンプライアンス、現地化を結びつけられる製造企業にさらなる機会を生み出している。2026年7月、Vikram Solarはタミル・ナードゥ州政府と覚書を締結し、ティルネルヴェーリに電池エネルギー貯蔵システム(BESS)製造工場を設立する計画を発表した(報じられた投資額はINR 15,037クロール)。これは蓄電志向の需要に対する産業的な拠点を追加するものである。北東アジアでは、Samsung SDIが2026年7月、2040年までに25兆ウォンを投資する計画を発表し、量産拠点である蔚山と、研究開発・パイロットラインを担う天安に投資を分配する。全固体電池、LFP、ナトリウムイオン電池の開発を対象とし、生産能力拡大と並行して技術の多様化を強化している。
最近の業界動向
- 2026年7月:Samsung SDIは、2040年までに25兆ウォンを投資する計画を発表し、量産拠点の蔚山と、研究開発・パイロット生産ラインを担う天安に投資を分配した。同プログラムは全固体電池、LFP、ナトリウムイオン電池を含む次世代技術を対象とし、現行のNCM系ポートフォリオを超えたロードマップを強化するものである。これにより、地域内サプライヤーは安全要件の厳格化への対応と同時に、技術の深さと規模の両面で競争圧力が高まる。
- 2025年2月:Volkswagen Group Chinaは、中国国内向けVolkswagenモデル専用のリチウム電池開発においてCATLとの協業を発表した。この提携により、OEMとセルメーカー間の共同開発が深化し、車両プラットフォームの要件をセル設計、パック統合、コスト目標へと迅速に反映できるようになる。また、同地域で大規模に販売するグローバルOEM向けに、中国中心のサプライチェーンが強化される。
- 2024年4月:Hyundai Motor CompanyとKia Corporationは、Exide Energy Solutionsと覚書を締結し、インドでの電気自動車向けLFP電池生産の現地化を図った。この提携により、大規模な自動車需要基盤と国内電池サプライヤーが結びつき、インド市場向けのセルからパックまでの供給の現地化が支援される。また、インドが現地製造の深化を進める中で、輸入依存の既存サプライヤーに対する競争が激化する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、アジア太平洋地域全体で販売・使用されるリチウムイオン電池の価値を対象とし、バッテリー製品が同地域のエンドユース用途に供給される時点で計上されます。市場規模は、主要なバッテリー消費産業からの需要を反映しており、価値はUSD(米ドル)で追跡されます。
対象範囲の除外事項:非リチウム系充電可能化学物質(鉛蓄電池やニッケル水素電池など)、および二次市場で取引される使用済みまたは再利用パックは除外されます。
セグメンテーション概要
- 用途
- 自動車用電池
- 産業用電池
- 民生用電子機器電池
- その他の用途
- 地域
- インド
- 中国
- 日本
- 韓国
- アジア太平洋その他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルに前提条件を適用する前に、アジア太平洋全域における需要プール、政策の方向性、およびサプライフットプリントをマッピングするために活用されました。IEAのEVおよびバッテリーサプライチェーン統計、IRENAのエネルギー貯蔵リリース、セルおよびパックに関するUN Comtradeの貿易データ、ならびに同地域の主要国の国家統計局および税関ポータルなどの公開情報源を使用しました。
また、セル化学トレンドと安全基準に関する査読済み学術誌、上場バッテリー・材料企業の投資家向けプレゼンテーション、年次報告書、取引所提出書類など、技術的・市場的シグナルも精査しました。一部のケースでは、企業財務情報の有料サブスクリプションおよび輸出入の積荷レベルデータベースを使用して、報告された収益、出荷パターン、およびバッテリー製品の国間移動を相互確認しました。これらの例は網羅的なものではなく、インプットの収集・検証・明確化のために他の公開文書やデータセットも参照しています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、アプリケーション分割ロジック、価格動向、化学物質ミックスシフトの速度など、デスクリサーチだけでは明確に確認できなかった分析部分の検証に活用されました。議論の対象は、アジア太平洋市場全域のメーカー、ディストリビューター、インテグレーター、および大口バイヤーに及びました。回答者のフィードバックは、ベースイヤーのインプットを確認し、予測変数を精緻化するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:12% |
| 中位層:51% | 部門・ユニットリーダー:38% |
| 中小規模プレーヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定には、トップダウンおよびボトムアップの手法を採用しています。トップダウンのプローチは、アジア太平洋地域のバッテリー需要指標を起点とし、普及率と使用パターンを用いてアプリケーション別の価値を再構築します。各国のEV販売台数、民生用電子機器の生産量、および定置型蓄電設備の追加量を組み合わせることで、最終的に市場全体の規模が明らかになります。
モデルを実用的に保つため、EVおよび二輪車の電動化率、GWh単位で展開されたバッテリー容量、主要アプリケーション別の平均パック価格、国内製造能力の追加、ならびにセルおよびパックの貿易フローなど、定義されたインプットセットを追跡・更新しています。これらの変数は、実際の需要成長と一時的な在庫積み増しを区別するのに役立ち、価格が数量よりも価値を牽引している時期を示すものでもあります。
予測は、主要ドライバーに対する短期トレンドフィッティングを用いたシナリオ分析によって作成されます。その後、結果はインタビュー回答者が期待する普及速度と価格下落について照合されます。選択的なボトムアップ検証は、サンプリングされたサプライヤーの収益分割、チャネルチェック、および主要アプリケーションにおける推定数量に平均販売価格(ASP)を乗じる方法で実施されます。直接データが不足している場合、類似国からの保守的なプロキシ比率を用いてギャップを補完します。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって確認され、承認前に最大の乖離が調査されます。推定されたGWhおよび価値の結果を、貿易動向、公表された能力増強計画、ならびにEV生産やグリッド蓄電設備の稼働開始などの川下指標と照合します。異常な急変動は二次レビューのためにフラグが立てられます。
複数ステップの社内レビューを実施しており、価格、政策、または出荷パターンが需要見通しを大幅に変化させる場合にはインタビューのフォローアップが行われます。レポートは年次で更新され、重大なイベントが発生した際には中間更新が行われ、その後クライアントが最新の更新済み見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのアジア太平洋リチウムイオン電池市場規模と他の公表推計値との比較
アジア太平洋リチウムイオン電池の公表市場規模は、対象範囲が同一ではなく、価格設定とアプリケーション分割の扱いが調査によって異なるため、しばしば差異が生じます。差異は通常、バッテリー製品として計上されるものと隣接カテゴリーとの区別、ベースイヤーとして使用される年度、および予測を通じた通貨・価格変動の反映方法に起因しています。
セカンドライフパックおよびその他の二次市場取引はMordor Intelligenceの対象範囲外であり、再利用・再販活動が新規バッテリー需要と並存するこの地域では、それだけで公表合計値に乖離が生じる可能性があります。もう一つの一般的なギャップは価格推移であり、一部の情報源ではASP曲線をより平坦に保ったり、同一のアプリケーション需要ウェイトとタイミングに整合させることなく異なるパックおよびセル価格ポイントを使用したりしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00 ビリオン 米ドル(2024年) | |
| 地域コンサルタントA | 45.00 ビリオン 米ドル(2023年) | 異なるベースイヤーを使用しており、本調査の対象範囲においてバッテリー市場価値として計上されい隣接するバッテリーバリューチェーン活動を含む可能性のある、より広範なエネルギーおよび電力の定義を組み合わせている場合があります。 |
| 産業出版社B | 14.40 ビリオン 米ドル(2023年) | 多くの場合、より狭いアプリケーションミックスを反映しており、産業用および定置型需要を過小評価している可能性があり、化学物質およびパックレベルのシフトを十分に調整しない簡略化された価格トレンドを適用している場合があります。 |
表中の乖離は主に対象範囲の境界と、アプリケーションおよび年度にわたる価格・需要ウェイトの適用方法に起因しています。前提条件を観察可能な需要シグナルに結び付け、各サイクルで同一のチェックを繰り返すことで、新たなデータポイントが出現した際に説明・再計算可能なバランスの取れた推計値を維持しています。


レポートで回答される主要な質問
アジア太平洋リチウムイオン電池市場の現在の規模はどのくらいですか?
アジア太平洋リチウムイオン電池市場は、予測期間(2026年〜2031年)中に15.24%を超えるCAGRを記録する見込みです。
アジア太平洋リチウムイオン電池市場の主要プレーヤーは誰ですか?
Samsung SDI Co. Ltd.、Panasonic Corporation、Contemporary Amperex Technology Co Ltd.、EnerSys、BYD Co. Ltd.がアジア太平洋リチウムイオン電池市場で事業を展開する主要企業です。
このアジア太平洋リチウムイオン電池市場レポートはどの年を対象としていますか?
本レポートは、アジア太平洋リチウムイオン電池市場の過去市場規模として2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のアジア太平洋リチウムイオン電池市場規模の予測も提供しています。
最終更新日:



