
北米リチウムイオン電池市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
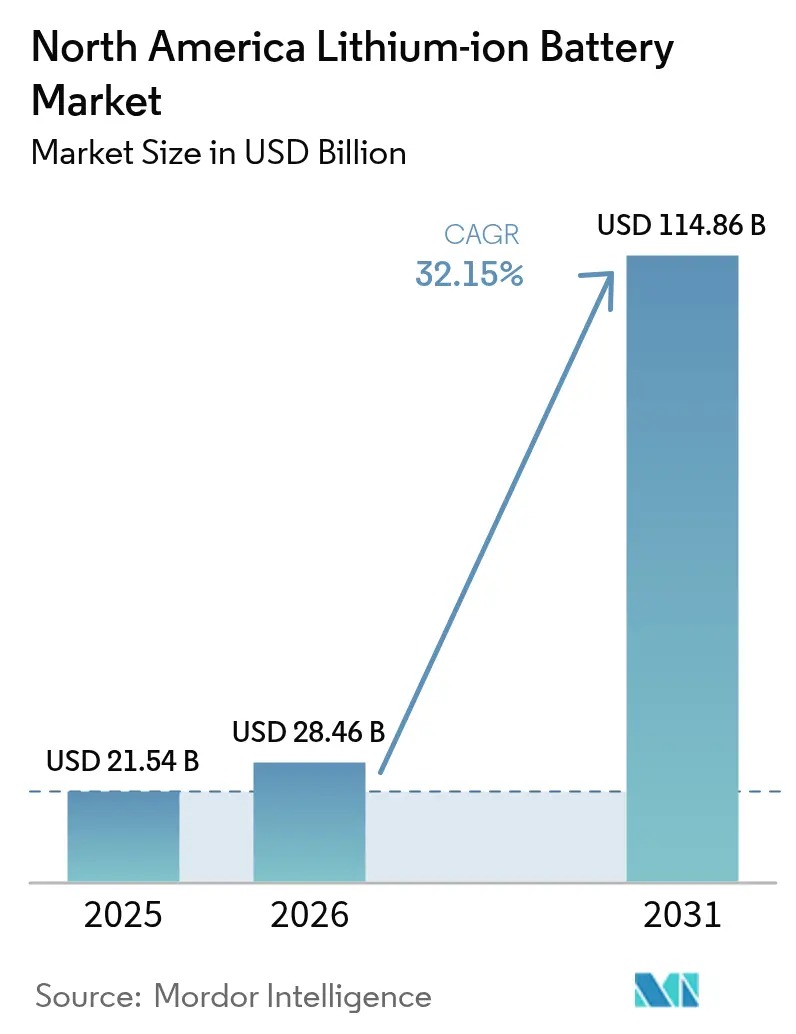
| 基準年の市場規模 (2025) | 21.54 十億米ドル |
| 市場規模 (2026) | 28.46 十億米ドル |
| 市場規模 (2031) | 114.86 十億米ドル |
| 成長率 (2026 - 2031) | 32.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米リチウムイオン電池市場分析
北米リチウムイオン電池市場規模は2026年に280億4,600万米ドルと推定され、2025年の215億4,000万米ドルから成長し、2031年には1,148億6,000万米ドルに達する見通しで、2026年〜2031年にかけて32.15%のCAGRで成長します。
北米のリチウムイオン電池市場は、複数のセクターにわたる急速な電動化を背景に、前例のない成長を遂げています。2023年、同地域はプラグインハイブリッドおよび電気自動車(EV)の販売台数1,402,371台という実績により、電動モビリティへの強固なコミットメントを示し、持続可能な輸送への加速する移行を際立たせました。大手自動車メーカーは大規模な生産施設の建設を進めており、その一例として、2024年1月にホンダがカナダにおける新電気自動車工場への130億8,300万米ドルの投資を発表したことが挙げられます。この工場には自社生産の電池セル製造能力が含まれています。こうした製造能力の急増は、同地域の産業構造を再構築し、新たな経済的機会を創出しています。
エネルギー貯蔵セクターは、特に系統規模の用途において目覚ましい拡大を遂げています。2022年時点で、米国は累積大規模エネルギー貯蔵容量22,385.1メガワット時という重要なマイルストーンを達成し、系統安定化および再生可能エネルギー統合におけるリチウムイオン電池技術の役割の高まりを示しています。このセクターは2023年に大きな支援を受けました。米国エネルギー省がインフラ法に基づく35億米ドルの投資を発表し、先進電池および電池材料の国内生産強化を目的とした取り組みが、強固な国内サプライチェーン構築に向けた政府のコミットメントを示しています。
データセンターおよび通信インフラは、信頼性の高いバックアップ電源ソリューションへの需要を引き続き牽引しています。米国は2023年時点で世界のデータセンター市場において世界全体の約57.3%を占めるデータセンターを保有し、支配的な地位を維持しています。このような広範なインフラには、特に無停電電源装置システム向けに高度な電池技術ソリューションが求められます。5G技術の統合および通信ネットワークの拡大により、エネルギー貯蔵ソリューションへの需要がさらに加速しており、大手通信プロバイダーは次世代サービスに対応するためのインフラ整備を進めています。
製造分野は、北米全域で複数の大型プロジェクトが発表され、大きな変革を遂げています。2023年9月には、スウェーデンの電池メーカーであるノースボルトがケベック州へのギガファクトリー建設に52億米ドルの投資を発表し、2023年12月にはTeslaがメキシコの新ギガファクトリーの認可を取得しました。これらの動向は、電池リサイクルや先進材料などの分野における研究開発への多大な投資によって補完されています。2022年に米国で4兆5,000億米ドルを費やしたヘルスケアセクターも、ポータブル医療機器およびバックアップ電源システムへの需要を牽引しており、リチウムイオン電池ソリューションの用途領域のさらなる多様化をもたらしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
電気自動車の普及拡大と製造業の発展
北米における電気自動車普及の急速な加速は、リチウムイオン電池市場の主要な成長要因として台頭しています。国際エネルギー機関によると、米国およびカナダにおける電気自動車販売台数は2021年から2022年にかけて54%超の顕著な成長を示し、消費者受容の高まりと市場浸透を裏付けています。このようなEV普及の急増は、大手自動車メーカーによる大規模な電池パック製造インフラの整備を促しています。例えば、2022年10月にホンダはLGエナジーソリューションとの重要な合弁事業を発表し、44億米ドルを投資してホンダおよびアキュラの電気自動車向け「ポーチ型」電池を生産する新電池セル製造施設を設立することを表明しました。量産は2025年末までに開始予定とされています。
大手自動車メーカーの電動化へのコミットメントにより、この成長要因はさらに強化されています。ゼネラルモーターズは2025年までに北米で30モデルのEVを製造し、バッテリー電気自動車の生産能力を100万台とする野心的な目標を掲げており、フォードは2026年までに全売上高の3分の1を完全電気自動車とし、2030年には50%に引き上げる意向を示しています。これらの取り組みを支援するため、フォード・モーター・カンパニーおよびゼネラルモーターズ・カンパニーをはじめとする複数の自動車メーカーによって開発が進められている13の新規電池セルギガファクトリーが、2025年までに米国で稼働する見込みです。これらの製造拡大は、優れたエネルギー密度、急速充電能力、および高い放電パワーを含むリチウムイオン電池技術の技術的優位性によって補完されており、ハイブリッド車および完全電気自動車の双方において最も競争力のある選択肢となっています。
エネルギー貯蔵用途の拡大
エネルギー貯蔵システムの展開拡大は、特に系統規模の用途および再生可能エネルギー統合において、リチウムイオン電池市場の重要な成長要因として台頭しています。2022年時点で、米国の大規模電池パック貯蔵容量は大幅に増加し、約22,385.1メガワット時(MWh)に達しており、前年比80%増という印象的な成長率を示しています。この成長は特にカリフォルニア州やテキサス州などの地域で顕著であり、カリフォルニア独立系統運用機関(CAISO)が7,561.3MWhで総設置容量の34%のシェアを維持する一方、テキサス電力信頼性評議会(ERCOT)は1,684.4MWhで7.5%に寄与しています。
州レベルの支援政策の実施およびエネルギー貯蔵インフラへの多大な投資が、この成長要因をさらに加速させています。例えば、2023年6月に米国エネルギー省先進材料・製造技術局は、アルゴンヌ国立研究所のReCellセンターを通じたリチウムイオン電池リサイクル・再利用プログラムへの200万米ドルの投資を発表しました。さらに、ネバダ州やニュージャージー州などの州では、家庭および商業用エネルギー貯蔵システムに向けた新たな政策や奨励措置を導入しており、ニューヨーク州は2030年に向けた具体的な調達目標を持つエネルギー貯蔵導入プログラムを実施しています。これらの取り組みは、リチウムイオン電池技術のコスト低下および代替貯蔵技術に対する優位性(最小限のメンテナンス要件、信頼性の高いサイクル寿命、高エネルギー密度)と相まって、エネルギー貯蔵セクターにおける市場成長を引き続き牽引しています。
電池技術における技術革新の進展
電池技術における継続的なイノベーションと技術的ブレークスルーは、市場拡大の重要な成長要因として台頭しています。2023年2月、NanoGrafはシリコン負極技術において重要なブレークスルーを達成し、リチウムイオン電池システムのエネルギー密度およびパワー密度の双方を向上させる可能性が示されました。この進歩は、シリコン負極に関連する従来の課題を効果的に解決しながら、既存のリチウムイオン電池製造プロセスとのシームレスな統合を維持し、セルレベルでの現行製造方法へのスケーラビリティと最小限の影響を確保しています。このようなイノベーションは、製造インフラの全面的な見直しを必要とせずに電池性能の向上を可能にするため、特に重要です。
電池セル設計の進化も、特に自動車セクターにおける市場成長に大きく貢献しています。角形セルは電気自動車の電池メーカーの間で普及が進んでおり、従来の円筒形セルに対して大きな優位性を提供しています。円筒形セルと比べて20〜100倍の大きさを持つこれらの角形セルは、同一の体積内でより多くのパワーを供給し、より多くのエネルギーを蓄積できるため、電気自動車用途における効率性が向上します。この技術的進歩は、電池管理システム、充電能力、および全体的な電池寿命の改善によって補完されており、リチウムイオン電池システムをさまざまな用途においてますます魅力的なものにしています。コバルトフリー正極材料の開発および試験プロトコルの標準化への注力は、電池性能指標の継続的な技術革新と改善に向けた業界のコミットメントをさらに示しています。
セグメント分析
北米リチウムイオン電池市場における自動車セグメント
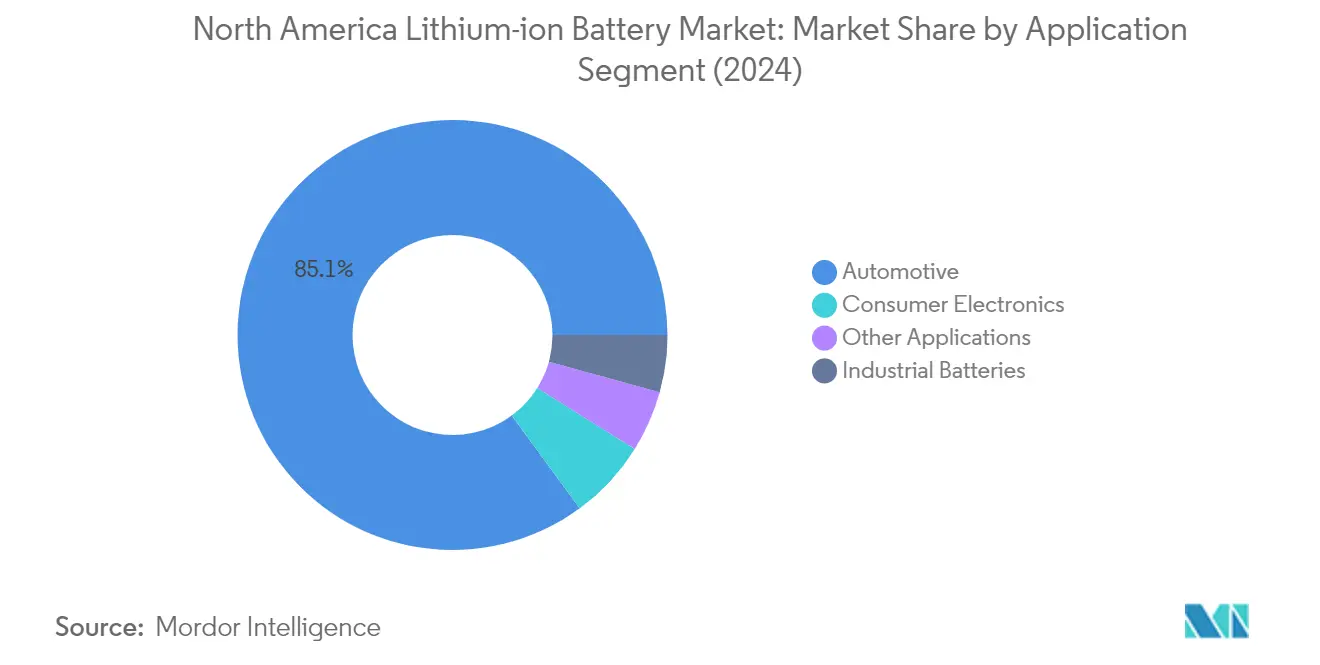
自動車セグメントは北米リチウムイオン電池市場において支配的な勢力として台頭しており、2025年には約84.35%の市場シェアを占め、181億7,000万米ドル相当に達しています。この大きな市場ポジションは、有利な政府政策および持続可能な輸送に関する消費者意識の向上に支えられた、同地域における電気自動車向け電池ソリューションの急速な普及によって牽引されています。このセグメントの成長は、米国、カナダ、メキシコ全域の電池パック製造施設への大手自動車メーカーによる多大な投資によってさらに強化されています。また、このセグメントは最も速い成長軌道を示しており、2026年〜2031年にかけて約35.9%の成長率が見込まれています。これは北米全域の政府が設定した野心的な電気自動車普及目標によって牽引されています。充電インフラの拡充、電池コストの低下、および電気自動車の航続距離の拡大が、このセグメントの成長をさらに触媒しています。大手自動車メーカーは専用の電池製造施設を設立し、電池サプライチェーンを確保するための戦略的パートナーシップを形成しており、今後の高い成長可能性を示しています。
北米リチウムイオン電池市場における残余セグメント
民生用電子機器向け電池セグメントは、スマートフォン、ノートパソコン、タブレット、その他のポータブル電子機器の普及拡大に牽引され、市場において安定した存在感を維持し続けています。産業用電池セグメントは通信、UPS、エネルギー貯蔵システムにおける重要な用途に対応し、電力の信頼性確保と系統安定化において不可欠な役割を果たしています。このセグメントは、データセンター、通信インフラ、および再生可能エネルギー統合の拡大に伴い、需要の高まりを見せています。電動工具、防衛、医療機器を含むその他の用途は、市場において比較的小さいながらも重要な部分を占めており、技術革新の進展とさまざまな産業における自動化の進展に牽引された安定した成長を示しています。これらのセグメントは総じて市場の多様化に貢献し、さまざまな用途にわたるリチウムイオン電池技術の汎用性を示しています。
地域分析
米国リチウムイオン電池市場
米国は北米リチウムイオン電池市場において支配的な地位を占めており、2025年の市場シェア合計の約84.20%を掌握している。同国のリーダーシップは、国内電池製造能力に対する強固な政府主導の取り組みと多額の投資によって支えられている。バイデン政権が掲げた「2030年までに新車販売の50%を電気自動車とする」という目標は、リチウムイオン電池製造エコシステムにおける重要な発展を触媒した。同国では電池セルのギガファクトリー開発が前例のない規模で急増しており、2025年までに13の新施設が稼働する見込みである。これらの製造拡張は、重要鉱物サプライチェーンおよび電池リサイクルインフラへの戦略的投資によって補完されている。エネルギー省の先端材料・製造技術局(AMMTO)は、各種資金調達プログラムおよび研究イニシアチブを通じてイノベーションを牽引し続けている。エネルギー貯蔵システムおよびグリッドの近代化に対する同国の強い注力は、複数の用途にわたるリチウムイオン電池の需要をさらに拡大させている。
メキシコリチウムイオン電池市場
メキシコは北米においてリチウムイオン電池の最も急成長する市場として台頭しており、2026年から2031年にかけて約39.2%のCAGRが見込まれている。同国の戦略的な地理的位置および北米自動車サプライチェーンへの統合は、主要な電池製造会社および自動車会社からの多額の投資を呼び込んでいる。「2030年までに国内で販売される全自動車の半数を電気自動車とする」という政府の野心的な目標は、市場成長の強固な基盤を生み出している。同国は電池製造インフラを急速に整備しており、複数の国際企業が生産施設を設立している。産業部門におけるエネルギー貯蔵電池ソリューションの採用拡大と、再生可能エネルギー統合の進展が相まって、リチウムイオン電池の多様な用途が創出されている。クリーンエネルギー転換および産業近代化に対するメキシコのコミットメントは、さまざまなセクターにわたる市場拡大を引き続き牽引してい。
カナダリチウムイオン電池市場
カナダは豊富な天然資源と高度な製造能力を活用し、北米リチウムイオン電池エコシステムにおける重要なプレーヤーとしての地位を確立している。国内電池サプライチェーンの構築に向けた同国の包括的なアプローチは、鉱物採掘からセル製造およびリサイクルに至るすべての工程を網羅している。カナダ当局は、主要な電池製造会社を誘致するため、製造税額控除や直接投資を含む強固な支援メカニズムを導入している。「2035年までにゼロエミッション車の販売比率100%を達成する」という同国の野心的な目標は、電池製造インフラへの多額の投資を促進している。再生可能エネルギー源の統合とグリッドスケールの産業用電池システムに対する需要の高まりが、追加的な市場機会を創出している。持続可能かつ技術的に先進的な電池産業の発展に向けたカナダの戦略的注力は、国際的なパートナーシップおよび投資を引き続き呼び込んでいる。
北米のより広範な市場
北米リチウムイオン電池市場のより広範な領域は、主要市場を超えたさまざまな地域および区域を包含している。これらの地域は、地域のエネルギー政策、産業発展、および再生可能エネルギーの普及率に影響を受けながら、さまざまな段階の市場発展を経験している。これらの市場が北米の大規模なサプライチェーンに統合されることで、地域間の協力および技術移転の機会が生まれている。グリッドの近代化および電力電池ソリューションに焦点を当てた地域のイニシアチブが、これらの地域における市場成長を牽引している。電気自動車および再生可能エネルギーシステムの普及拡大が、市場拡大に向けた新たな機会を引き続き創出している。これらの市場は、大規模市場における技術的進歩およびインフラ整備の恩恵を受けながら、リチウムイオン電池に関する独自の用途およびユースケースを発展させている。
規制環境
北米におけるリチウムイオン電池の安全性・コンプライアンス要件は、消費者向け用途においてより厳格で明確な基準へと移行している。2025年4月、米下院はH.R. 973法案(Setting Consumer Standards for Lithium-Ion Batteries Act)を通過させ、マイクロモビリティ機器に使用される充電式電池についてANSI/CAN/UL 2271、UL 2849、UL 2272への準拠を義務付けた。この動きは、パック設計、認証試験、小売業者の受け入れに反映される、統一された安全基準への流れを示している。
2026年には、規制上の注目は製品基準だけでなく、使用・輸送全般にわたる危険防止にも広がった。米国消費者製品安全委員会(US Consumer Product Safety Commission)は2026年6月、マイクロモビリティ製品及び関連電気システムに使用されるリチウムイオン電池を対象とする規則制定案の予告(Notice of Proposed Rulemaking)を公表し、一方で米議会議員はH.R. 7928法案(Thermal Runaway Reduction Act)を提出し、商用輸送における充電状態制限など輸送リスク管理策への対応を図った。カナダでは、Health Canadaが2026年2月、Canada Consumer Product Safety Actに基づく消費者向け製品中のリチウムイオン電池に関する義務的安全要件案について事前協議を終了し、任意ガイダンスから義務的安全規定への地域全体の移行を強めている。
バリューチェーン分析
北米のリチウムイオン電池バリューチェーンは、上流の重要鉱物(リチウム、ニッケル、コバルト、黒鉛)、精製・活物質生産(正極・負極材料)、セル製造、モジュール・パック組立から、電気自動車、エネルギー貯蔵システム(ESS)、通信・UPS、民生用電子機器への下流統合、そして回収・リサイクルまでを網羅する。国内製造とサプライチェーンの強靭性に結び付いた連邦産業政策及びプログラムが現地化の取り組みを支えているものの、サプライチェーンは依然として、専門的な製造労働力の制約や複数の上流材料における海外依存など、ボトルネックに直面している。
バリューチェーンの中流・下流部分は、セル生産を地域のOEM需要に結び付ける新規・拡張工場によって規模拡大を続けている。2026年3月、NextStar Energy(LG Energy SolutionとStellantis)はオンタリオ州ウィンザーの大規模電池工場で操業を開始し、カナダ拠点のセル製造及び自動車メーカー向けパック供給を強化した。2026年7月には、HyundaiとSK Onがジョージア州バートウ郡に50億米ドルの合弁電池工場を開設(フル稼働時の年間生産能力35GWh)し、セル生産をEV組立拠点に結び付ける米国南東部の建設拡大を反映した。リチウムイオンに加え、代替化学系も製造マップに加わりつつあり、Peak Energyは2026年7月、ナトリウムイオン電池工場(年間4GWh計画)の建設地としてサクラメントを選定し、定置型蓄電用途向けの並行サプライチェーンの発展を示している。
競合環境
北米リチウムイオン電池市場における主要企業
北米リチウムイオン電池市場は、Tesla、LGエナジーソリューション、コンテンポラリー・アンペレックス・テクノロジー(CATL)、Panasonic、Samsung SDIを含む主要プレーヤー間における激しいイノベーションと戦略的展開を特徴としています。各企業は競争上の優位性を維持するため、改善されたエネルギー密度、高速充電能力、および強化された安全機能を備えた先進電池技術の開発に注力しています。多くのプレーヤーが原材料調達から最終生産に至るまでのサプライチェーン全体を掌握する垂直統合の取り組みを通じ、オペレーション上の機動性を示しています。特に自動車メーカーと電池メーカー間の戦略的パートナーシップおよびコラボレーションは、供給の確保と専門的ソリューションの開発を目的として、ますます一般的になっています。米国およびカナダ全域における新たな製造施設およびギガファクトリーを通じた地理的拡大は、増大する地域需要と国内電池生産を促進する政府イニシアティブへの業界の対応を反映しています。
ダイナミックな市場構造が産業の進化を牽引
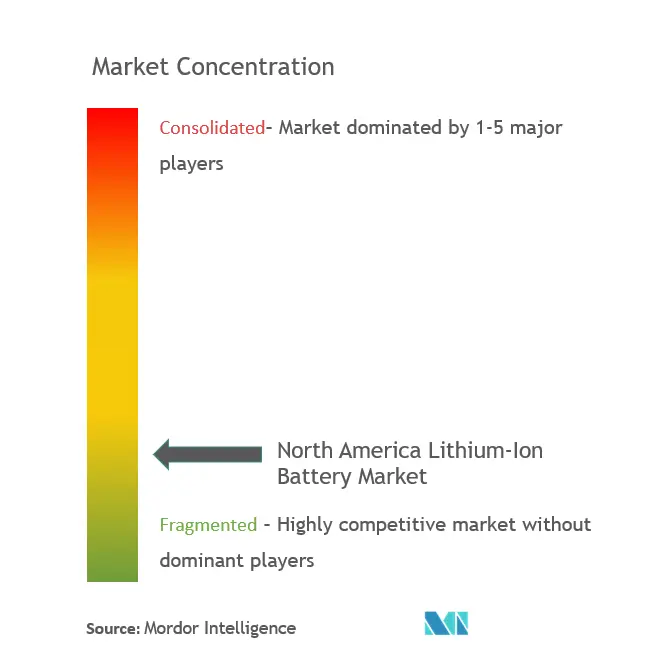
北米リチウムイオン電池市場は、グローバルコングロマリットと専門電池メーカーの双方が市場シェアを争う混合競争構造を示しています。グローバルプレーヤーは広範な研究能力、確立されたサプライチェーン、および財務リソースを活用して支配的なポジションを維持する一方、専門企業は集中的なイノベーションとカスタマイズされたソリューションを通じてニッチ市場を開拓しています。市場は主要プレーヤーが戦略的な買収と合弁事業を通じて継続的にポジションを強化する中、特に新興技術セグメントおよび地域市場において中程度の集約化を示しています。特に韓国、日本、中国からのアジアメーカーの存在が市場ダイナミクスに多大な影響を与え、競争の激化と技術革新の加速をもたらしています。
近年、重要な原材料の確保、製造能力の拡大、および革新的な技術の獲得を目的とした合併・買収活動の加速が見られます。企業はサプライチェーンのより大きな掌握と外部サプライヤーへの依存度低減を目的として、買収または戦略的パートナーシップを通じた垂直統合戦略をますます追求しています。このトレンドは特に電気自動車セグメントで顕著であり、自動車メーカーが確立された電池メーカーとの合弁事業を通じて専用の電池セル生産施設を設立しています。
イノベーションと統合が成功の鍵
北米リチウムイオン電池市場における成功は、コスト競争力とサプライチェーンの強靭性を維持しながらイノベーションを推進する企業の能力にますます依存しています。既存プレーヤーは、増大する需要に応えるために生産能力を拡大しながら、固体電池や先進正極材料などの分野における継続的な技術革新に注力しなければなりません。原材料サプライヤーとの戦略的パートナーシップおよびリサイクル能力への投資が、競争優位性の維持に不可欠となっています。市場はまた、持続可能性と環境コンプライアンスへの多大な注意を求めており、企業はカーボンフットプリントの削減とサーキュラーエコノミー原則の実施へのコミットメントを示す必要があります。
新規参入企業や中小プレーヤーにとっての成功は、バリューチェーン全体にわたる強固なパートナーシップを構築しながら特定の市場ニッチを特定し活用することにあります。自動車やエネルギー貯蔵などのセクターにおけるエンドユーザーの高い集中度は、機会と課題の双方をもたらし、集中した戦略と長期的な関係構築へのコミットメントを要求しています。特に国内コンテンツ要件や環境基準に関する規制の動向が、競争ダイナミクスを形成し続けています。新興電池技術による代替リスクは研究開発への継続的な投資を必要とする一方、革新的な企業が画期的な技術を通じて既存プレーヤーに挑戦する機会も創出しています。
北米リチウムイオン電池産業のリーダー企業
-
Panasonic Corporation
-
Duracell Inc.
-
Samsung SDI Co. Ltd
-
LG Chem Ltd
-
Tesla Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米リチウムイオン電池市場 このレポートでカバーされる企業
- BYD Company Ltd
- Contemporary Amperex Technology Co. Limited
- EnerSys
- Duracell Inc.
- Clarios (Formerly Johnson Controls International PLC)
- LG Chem Ltd.
- Panasonic Corporation
- VARTA AG
- Samsung SDI Co. Ltd.
- Sony Corporation
- Tesla Inc.
市場機会と将来展望
北米における短期的な機会は、EV関連の規模拡大が続く中で、製造の重点及び製品構成がデータセンターやグリッド規模のESSを含む定置型蓄電へと移行している点にある。2026年7月、Ultium Cells(LG Energy SolutionとGeneral Motors)は、テネシー州スプリングヒル工場において既存ラインの一部転換を通じ、エネルギー貯蔵システム向けリン酸鉄リチウム(LFP)セルの量産を開始し、セル生産能力のESS向け形態及びコスト最適化された化学系への具体的な再配分を示した。Panasonicもデータセンター電源インフラに関連する取り組みを明らかにし、カンザス州デソト拠点でデータセンター用電池セルの生産現地化を計画、2028年度に量産開始を予定しており、北米のデータセンター拠点全体で拡大するUPS及びバックアップ電源需要にリチウムイオン需要を対応させている。
国内生産能力、材料加工、先進製造をめぐる投資・提携活動は、材料、装置、リサイクルの各分野の供給業者、及び標準化されたESSプラットフォームを構築するインテグレーターに機会を生み出している。2026年3月、米国エネルギー省(US Department of Energy)は、国内重要鉱物の加工、電池製造、リサイクルに関連する5億米ドルの資金提供機会を発表し、上流からリサイクルまでの建設拡大を支援した。セル及び工程技術の層では、Forge NanoとSamsung SDIが2026年6月、ノースカロライナ州モリスビルにおける計画中の3GWh先進電池工場について提携し、DOEからの1億米ドルの助成金の支援を受けて、モビリティ及び定置型用途の両方に対応できる国内製セル及び工程改善のもう一つの道筋を追加した。
最近の産業開発事情 北米リチウムイオン電池市場
- 2026年7月:Ultium Cells(LG Energy SolutionとGeneral Motorsの合弁)は、テネシー州スプリングヒル工場において既存生産ラインの一部を転換した後、エネルギー貯蔵システム向けリン酸鉄リチウム(LFP)電池セルの量産を開始した。この転換により、EVプログラムを超えて国内セル供給が拡大し、LFPのコスト及び安全性の特性が重視されるESS展開の一層迅速な拡大を支援する。
- 2026年6月:Panasonicは、カンザス州デソト拠点でのデータセンター用電池セル生産の現地化計画を発表し、2028年度に量産を目標としている。これにより、北米のリチウムイオン製造がデータセンター及びUPS需要とより直接的に結び付き、定置型蓄電が自動車と並ぶ主要な需要拠点として強化される。
- 2024年1月:Hondaは、社内での電池セル生産を含むカナダの新EV工場に138.3億米ドルを投資すると発表した。このプロジェクトは、車両組立とセル製造を組み合わせることで地域の垂直統合を深め、OEMによる電池供給の管理を強め、北米自動車用電池エコシステム全体での現地化を加速させる。
北米リチウムイオン電池市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、北米における各エンドユース用途向けに販売されるリチウムイオン電池から生じる収益として定義され、電池が市場に供給される時点で計上される。当社の市場規模算定は、当地域内の主要消費産業及び国別市場全体の需要を捉えている。
対象範囲の除外事項:非充電式のリチウム一次電池、及び鉛蓄電池やニッケル系電池などその他の充電式化学系は除外する。
セグメンテーション概要
- 用途
- 民生用電子機器
- 自動車
- 産業用電池(牽引用、据置型(通信、UPS、エネルギー貯蔵システム(ESS)等))
- その他の用途(電動工具、防衛、医療機器等)
- 地域
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、北米の電池需給に関するクリーンなファクトベースの構築から始め、その後リチウムイオンの使用事例に絞り込んでいく。公的資料はモデルを観測可能な指標に結び付ける助けとなり、用途別・国別に量がどのように動いているかも示す。
EV及び電池需要の背景については国際エネルギー機関(International Energy Agency)、電池鉱物指標については米国地質調査所(US Geological Survey)、グリッド及び蓄電関連データについては米国エネルギー情報局(US Energy Information Administration)などの資料を参照している。貿易・税関関連の発表(USITCデータなど)も輸入パターンの把握のために確認し、査読付き学術誌はLFPとNMCの採用動向といった技術的変化の妥当性確認に用いている。企業の開示資料、投資家向け説明資料、信頼性の高い報道は生産能力計画及び立ち上げ時期の確認に役立ち、企業財務・インテリジェンス向けの有料サブスクリプションは、収益区分の標準化及び二重計上の排除のために選択的に使用している。これらの例は網羅的なものではなく、収集、検証、明確化のために他の多くの公的資料も使用した。
一次インタビュー及び調査
一次的な電話取材及び調査は、特に米国、カナダ、メキシコにおける用途構成、価格動向、新規セル及びパック生産能力の時期に関するデスク上の前提を検証するために実施された。バリューチェーン全体にわたる幅広い関係者、すなわちセル及びパックの供給業者、部品関連の参加者、自動車、民生用電子機器、定置型蓄電における大口購買者などと対話し、その結果をモデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | 経営幹部(CXO):12% |
| ミドルティア:49% | 機能・部門リーダー:32% |
| 中小企業:18% | マネージャー:56% |
市場規模算定と予測
市場規模算定は、観測可能な指標から用途別需要プールを再構築し、それを北米の構成に合った使用・価格前提を用いて電池価値に変換する、トップダウン構造を用いて構築している。北米については、需要プールはEVの生産・販売、電池エネルギー貯蔵の導入状況、民生用電子機器の出荷動向、及びモーティブ・定置用途における産業用電池の使用によって形成される。
これらの需要プールを設定した後、車両またはシステムあたりの平均電池容量(kWh)、化学系構成の変化(LFP比率など)、発表済み工場の稼働率及び立ち上げプロファイル、セル及びパックの平均販売価格動向といった市場固有の入力値を適用する。公表データがすべてのエンドユースについて完全ではないため、初回試算に不整合が見られる場合には、サンプル抽出した供給業者の収益、チャネルチェック、価格×量の推計といった選択的なボトムアップ近似をクロスチェックとして追加している。予測に際しては、EV普及経路や蓄電拡大速度の異なるシナリオを反映できるようシナリオ分析を用い、その後、価格及び生産能力の時期に関する専門家による検証済みの前提を適用することで、見通しの内部整合性を保っている。
データ検証と更新サイクル
検証は、最終的な数値が単一の情報源に依存しないよう、段階的に実施される。得られた結果は、EV登録件数、蓄電設備導入の発表、貿易フロー、公表された生産能力利用率に関するコメントなど独立した指標と比較され、大きな差異が生じた場合には明確な理由が判明するまで調査される。
最終確定前に、モデル及び前提は複数回のアナリストによる審査を受け、主要な工場の遅延や電池価格の急激な変化など、主要変数が大きく変動した場合には回答者に再度確認を行う。本レポートは年次で更新され、重要な市場イベントが発生した際には随時更新を行う。納品直前には最新の見解を反映するため、最終的な見直しを実施している。
Mordor Intelligenceによる北米リチウムイオン電池市場規模と他の公表推計値との比較
北米のリチウムイオン電池に関する公表市場規模は、調査が異なる需要の起点から出発し、その後異なる価格経路及び生産能力立ち上げの時期を適用することが多いため、必ずしも一致しない。電池の価格及び量は急速に変動しうるため、基準年の選定も重要な要素であり、同じ市場が隣接する基準年間で著しく異なって見えることがある。
鉛蓄電池などの非リチウム系充電式電池はMordor Intelligenceの対象範囲外としており、より広範な電池調査の総計に含まれ得る波及的な価値を除外している。差異はまた、EV電池コンテンツの計上方法(セル単位かパック単位か)、メキシコが含まれるか否か、予測時に保守的または積極的な価格低下を適用するか否かによっても生じる。通貨の時期及びインフレの取り扱いは、情報源が地域収益を年内の異なる時点で換算する場合、さらに差を広げることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 21.54 B (2025) | |
| グローバルコンサルティングA | USD 31.93 B (2025) | 異なる基準年を使用しており、予測において価格下落の経路をより緩やかに適用している可能性があり、量が同等であっても2025年の数値がより高くなることがある。また、詳細な化学系及びセル形態の区分を重視しており、工場の立ち上げ時期が再検証されない場合、構成前提のずれが生じる可能性が高まる。 |
| 業界出版社B | USD 16.19 B (2024) | 2024年を基準年としており、より狭い国範囲に焦点を当てているように見えるため、メキシコを含む北米合計に比べて開始値が低くなることがある。生産能力帯及びエンドユース区分の違いも、特にEVと定置型蓄電の間で用途別の価値を変動させる可能性がある。 |
この表は、差異の大部分が基準年の選定、対象国の範囲、及び電池価値がEV、蓄電、電子機器需要にどのように割り当てられているかによって説明されることを示している。モデルを明確に定義された北米の需要プールに結び付け、価格及び立ち上げに関する前提を一次的なフィードバックで検証することで、新たな指標が現れるたびに再現・更新可能な、透明性の高い数値が得られる。
レポートで回答される主要な質問
北米リチウムイオン電池市場の規模はどのくらいですか?
北米リチウムイオン電池市場規模は2026年に280億4,600万米ドルに達し、32.15%のCAGRで成長して2031年までに1,148億6,000万米ドルに達する見込みです。
現在の北米リチウムイオン電池市場規模はいくらですか?
2026年における北米リチウムイオン電池市場規模は280億4,600万米ドルに達する見込みです。
北米リチウムイオン電池市場の主要プレーヤーは誰ですか?
Panasonic Corporation、Duracell Inc.、Samsung SDI Co. Ltd、LG Chem Ltd、Tesla Inc.が北米リチウムイオン電池市場において事業を展開する主要企業です。
本北米リチウムイオン電池市場レポートが対象とする年および2025年の市場規模はいくらですか?
2025年における北米リチウムイオン電池市場規模は215億4,000万米ドルと推定されました。本レポートは北米リチウムイオン電池市場の過去市場規模として2020年、2021年、2022年、2023年、2024年、2025年を対象としています。また、本レポートは北米リチウムイオン電池市場規模について2026年、2027年、2028年、2029年、2030年、2031年の予測も提供しています。