
スモールモレキュールズ受託開発製造機関市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
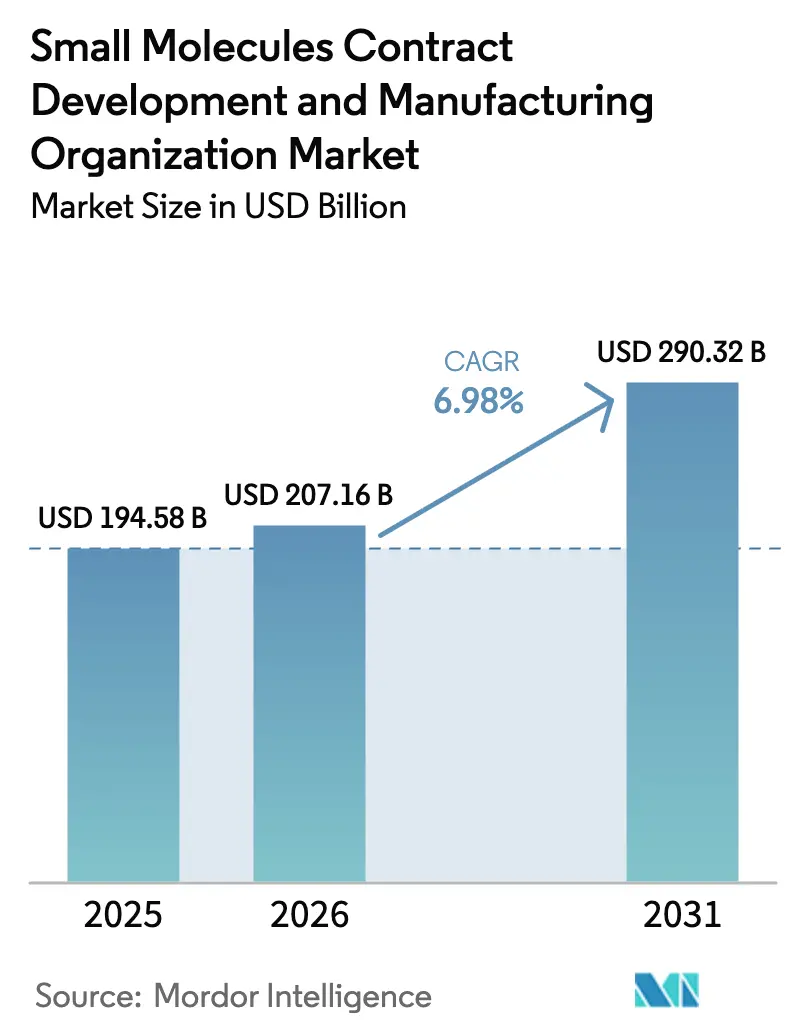
| 市場規模 (2026) | 207.16 十億米ドル |
| 市場規模 (2031) | 290.32 十億米ドル |
| 成長率 (2026 - 2031) | 6.98 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスモールモレキュールズ受託開発製造機関市場分析
スモールモレキュールズ受託開発製造機関市場規模は、2025年の1,945億8,000万米ドルから2026年には2,071億6,000万米ドルに増加し、2031年までに2,903億2,000万米ドルに達する見込みで、2026〜2031年にかけてCAGR 6.98%で成長します。
医薬品有効成分(API)のアウトソーシングは加速し続けており、2027年までに特許切れが1,500億米ドルのブランド収益を脅かすことで、先発品メーカーは外部製造パートナーを優先するアセットライト型生産戦略へと向かっています。統合再編は活発に続いており、Novo HoldingsによるCatalentの165億米ドルの買収はスケール主導の動きを象徴していますが、臨床フェーズの製造スロットが2025年末時点で18〜24ヶ月先まで予約済みとなるなど、能力のボトルネックは依然として残っています。バイオテク向け資金調達は力強く回復し、2024年には120億米ドルのベンチャーキャピタルが投入され、開発期間を最大40%短縮できる柔軟な開発能力への需要が復活しました。同時に、地政学的リスクと2024年の米国バイオセキュア法が、単一国依存からの脱却と北米・インド・欧州にまたがるマルチノード・ネットワークへのサプライチェーン再編を促進しています。
主要レポートのポイント
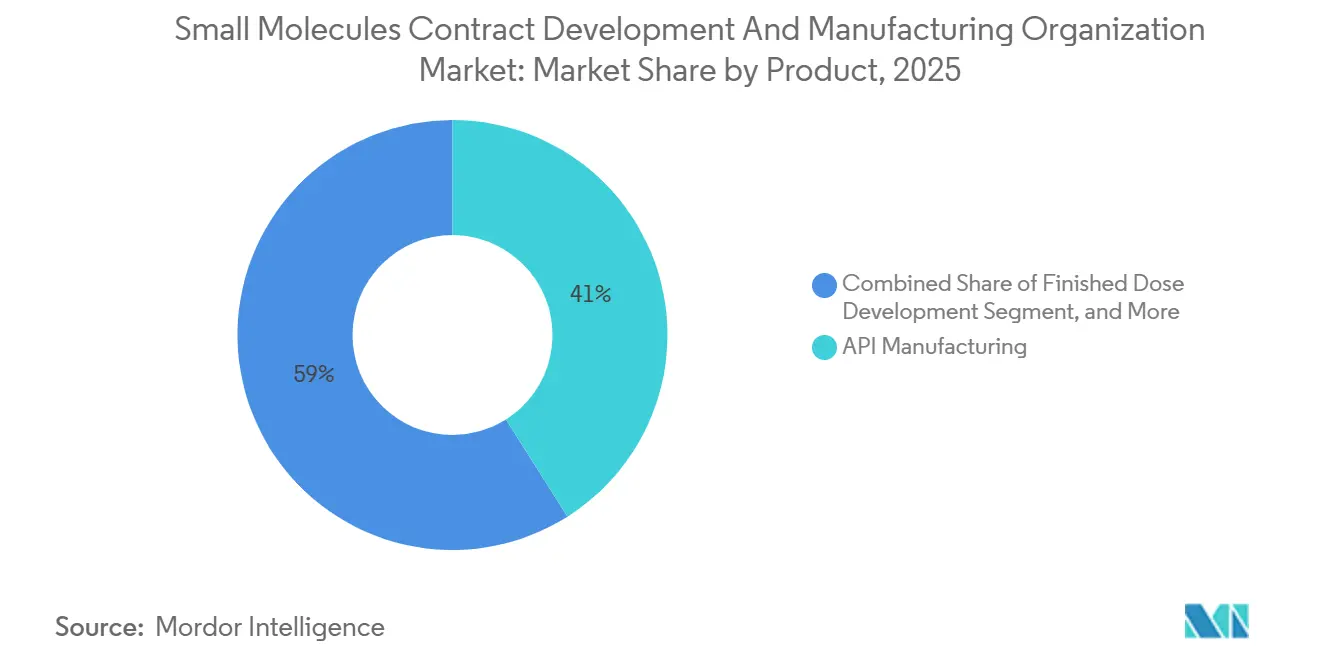
- サービスタイプ別では、原薬製造が2025年のスモールモレキュールズCDMO市場シェアの41.02%を占め、製剤・分析サービスは2031年にかけてCAGR 7.29%で拡大する見込みです。
- 操業規模別では、商業規模製造が2025年の収益シェアの34.27%をリードし、臨床フェーズIIIの能力は2031年にかけてCAGR 9.93%で拡大しています。
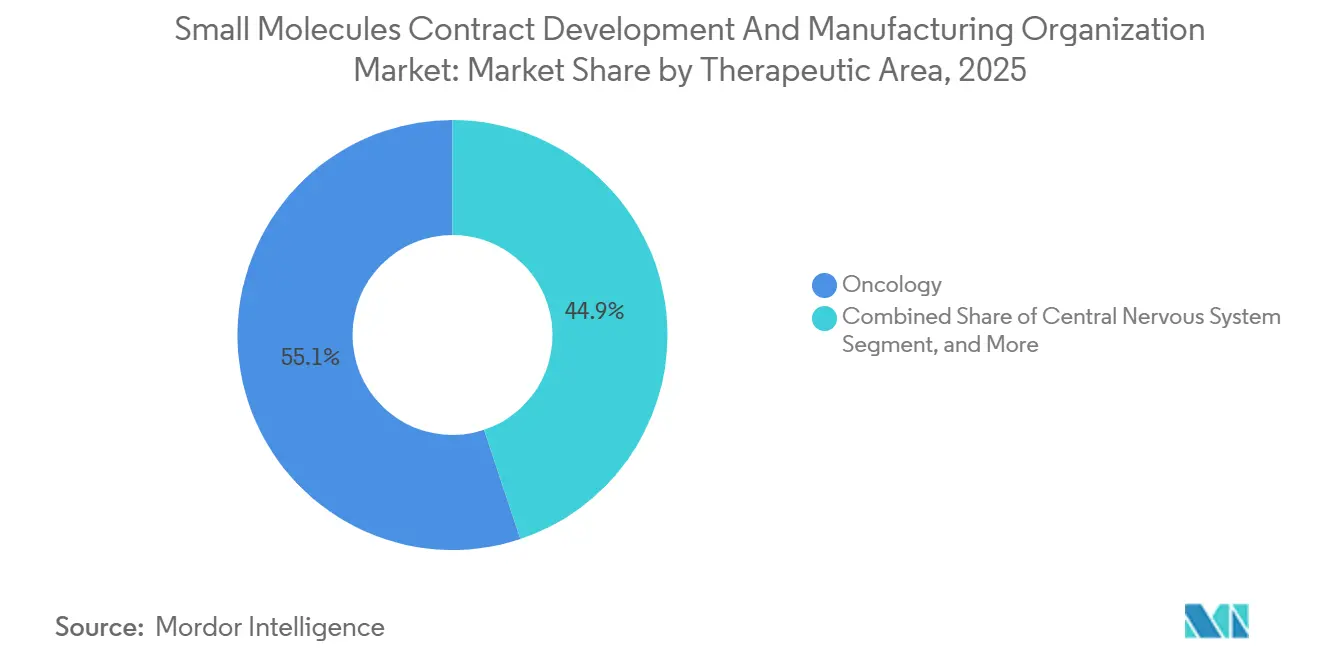
- 治療領域別では、腫瘍学が2025年収益の55.12%を占め、中枢神経系パイプラインは2031年にかけてCAGR 8.43%で成長すると予測されています。
- クライアントタイプ別では、中小規模製薬企業が2025年売上高の37.08%を占め、バイオテク企業はCAGR 8.68%で最も急成長するコホートを代表しています。
- 地域別では、北米が2025年の市場価値の39.63%を占めていますが、アジア太平洋地域は2026〜2031年にかけてCAGR 11.63%で加速する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大手製薬企業によるAPI・最終剤形製造のアウトソーシング増加 | +1.8% | 北米・欧州に集中するグローバル | 中期(2〜4年) |
| 2025年以降の低分子腫瘍学承認の急増 | +1.2% | 北米・EU規制市場、製造はグローバル | 長期(4年以上) |
| アジア太平洋CDMOクラスターにおけるコスト優位な能力拡張 | +1.4% | アジア太平洋中心、グローバルサプライチェーンへの波及効果あり | 中期(2〜4年) |
| AI主導のプロセス最適化プラットフォームによるCMCタイムラインの短縮 | +1.1% | 北米・EUが早期採用、アジア太平洋へ拡大 | 長期(4年以上) |
| 標的治療薬向けHPAPI需要(供給不足のサブスケール) | +0.9% | グローバル、特殊施設は北米・欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低分子医薬品R&Dパイプラインのアウトソーシング増加
スポンサーは現在、API開発の73%および製剤製造の65%をアウトソーシングしており、2023年の68%および60%から増加しています。これは社内の製造拠点が15〜20%縮小する中で進んでいます。[1]ボストン コンサルティング グループ アナリスト、「医薬品アウトソーシング:コスト最適化と戦略的パートナーシップ」、BCG、bcg.com ベンチャー支援のバイオテク企業は、規制マイルストーンにキャッシュアウトフローを連動させる条件付き支払いモデルに集まり、前臨床およびフェーズIスロットをめぐる競争が激化しています。2025年時点でフェーズII〜III資産の40%を保有するバーチャルファーマ企業は物理的な製造拠点を持たないため、リードタイムは完全にCDMOの利用可能性に依存しています。フェーズIIIでは能力稼働率がすでに85%を超えており、スポンサーを複数年・複数サービス契約に縛る早期予約が強制されています。合成、製剤、試験を同一拠点に集約した統合キャンパスは、分析移管の遅延を排除することでこれらの入札をますます獲得しています。
製薬コスト抑制がCDMO採用を加速
製造は製薬収益の平均25%を消費していますが、収率最適化とサプライチェーンの合理化により売上原価を最大25%削減できます。2024年から2026年初頭にかけて、先発品メーカーは18の製造拠点を売却し、資本をバイオロジクスに再配分しながら低分子医薬品を固定費の低い外部パートナーに委託しました。エリキュイスおよびキイトルーダの特許切れが迫り、緊急性が高まる中、数量コミットメントに連動した段階的価格契約が促進されています。統合CDMO-CROモデルは開発時間を30〜40%短縮し、資金制約のあるバイオテク企業の資産NPVを改善しています。エネルギー集約型の合成は、産業用電力が西欧の1kWhあたり0.13米ドルに対して平均0.07米ドルのインドへ移行しており、スモールモレキュールズCDMO市場のグローバル分散を強化しています。
高活性API(HPAPI)需要の急増
抗体薬物複合体および標的腫瘍学薬剤が、OELバンド5操作に対応した封じ込めスイートへの需要を牽引しています。Lonza、Siegfried、およびCarbogen Amcisは2024〜2025年に新たなHPAPIラインに3億米ドル以上を投資しました。FDAの監視が強化され、2024年には交差汚染リスクを理由に12のHPAPIサイトにフォーム483の観察事項が発行されました。[2]FDA広報局、「CDMOファシリティへのFDA警告書」、FDA、fda.gov 小規模な専門企業は超高活性能力の不足を利用し、40〜60%の価格プレミアムを獲得しています。連続フロー反応器および密閉移送固体取り扱いは、スモールモレキュールズCDMO市場における腫瘍学プログラムを獲得するための必須機能となっています。
マイクロバッチAPIに向けたAI主導のプロセス強化
機械学習アルゴリズムは現在、反応最適化時間を60〜70%短縮し、開発サイクルをおよそ12ヶ月に圧縮しています。フロー化学設備はバッチサイズを80%縮小しながら収率の一貫性を向上させ、リアルタイムPATによる即時リリースを可能にします。FDAの新興技術プログラムは2024〜2025年に8件の連続製造指定を付与し、データリッチな管理戦略に対する規制上の受容を示しました。その結果、デジタルツインとデータサイエンスチームを備えたCDMOが長期契約を獲得し、資産稼働率の向上を促進しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デュアルユース合成装置に対する米国・EU輸出規制の強化 | -0.9% | グローバル、主な影響は米国・EUからアジア太平洋への技術移転 | 短期(2年以内) |
| 上級品質管理化学者の世界的不足による人件費の高騰 | -0.7% | グローバル、北米および西欧で深刻な影響 | 中期(2〜4年) |
| 溶媒集約型CDMOに対するESG連動型ファイナンシングプレミアムの上昇 | -0.6% | グローバル、欧州および北米市場に特に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
能力不足とCDMOの長いリードタイム
臨床製造スロットは2025年末に85%の稼働率で運営され、リードタイムは最長24ヶ月に膨らんでいます。新型コロナウイルス感染症時代のワクチン向け転用により、低分子医薬品スイートに構造的な不足が生じており、新規建設では2027年まで完全には解消されません。デュアルソーシングはスケジュールリスクを軽減しますが、技術移管コストを最大50%引き上げ、同等性申請を複雑にします。[3]欧州医薬品庁査察官、「アジアCDMOファシリティのEMA GMP査察」、EMA、ema.europa.eu プレハブ工場はタイムラインを12〜18ヶ月に短縮しますが、年間500kgの能力あたり5,000〜8,000万米ドルを必要とし、スモールモレキュールズCDMO市場への小規模参入者にとって障壁となっています。
規制不遵守・FDA警告書
2024年のGland Pharma、Fresenius Kabi、およびIntas PharmaへのFDA警告書は、15〜20の最終医薬品ラインを混乱させ、スポンサーの監査支出をおよそ25%増加させました。EMAは2025年にGMP違反を理由に8つのアジア施設に警告を発し、輸入審査の厳格化を予告しました。コンプライアンス支出は現在CDMOの営業予算の最大12%を吸収しており、技術アップグレードのための裁量的設備投資を圧迫し、利益率拡大の重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
統合製剤需要の拡大製剤・分析サービスは2031年にかけてCAGR 7.29%で加速し、原薬製造の6.5%の伸びを上回りました。2025年においても原薬業務はスモールモレキュールズCDMO市場の41.02%を占めており、低コストのアジア工場からのコモディティ化圧力にもかかわらず、コア合成がいかに中心的であるかを示しています。現在のプレミアムはシームレスな引き渡しに移行しており、合成、製剤、品質管理を同一拠点に集約することで開発スケジュールを30〜40%短縮し、早期収益獲得を向上させます。連続フロー設備はさらに境界を曖昧にし、リアルタイムの造粒がAPI出力から直接供給されることで、高価な中間貯蔵の必要性を排除します。
統合キャンパスはスポンサーのバリデーションサイクルを短縮し、遅延によるスモールモレキュールズCDMO市場全体への影響を抑制します。噴霧乾燥分散体、ホットメルト押出、または脂質系システムを専門とするCDMOは、そうでなければ棚上げされる化合物の溶解性を解放するため、25〜40%の価格マークアップを獲得します。一方、最終剤形製造はライフサイクル管理の再製剤化に支えられ、CAGR 6.8%で成長を続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


操業規模別:
フェーズIII能力の逼迫商業操業が2025年に34.27%のシェアで収益をリードしましたが、臨床フェーズIII活動は最も速いCAGR 9.93%を記録しており、グリーンフィールド設備投資を避けたい成熟したバイオテクコホートを反映しています。フェーズIIIの稼働率は2025年に85%を超え、スポンサーは2年先のスロットを予約し、デポジット要件を膨らませ、スモールモレキュールズCDMO市場のパイプラインをさらに逼迫させています。LonzaのバカビルキャンパスへのUSD 12億の投資は年間500kgの後期段階能力を追加しますが、業界全体の不足は依然として200〜300メートルトンに達しています。
自動化アップグレードにより商業スイートの段取り替えが最大50%短縮され、新たな建設なしにスループットが向上します。前臨床およびフェーズI業務も発見助成金の回復により拡大していますが、資本集約度は低いままです。
治療領域別:
腫瘍学が依然として首位、中枢神経系が台頭腫瘍学は2025年売上高の55.12%を占め、180の抗体薬物複合体プログラムが活発に開発中であり、厳格なHPAPI封じ込めが高い利益率をもたらしています。規制薬物の中枢神経系薬はCAGR 8.43%でより速く成長しており、特殊な保管庫とDEAクォータコンプライアンスが参入障壁を高めています。心血管および感染症APIはそれぞれ6.5〜6.8%の成長に近く、GLP-1アゴニストは代謝障害需要を7%超に押し上げています。
中枢神経系プロジェクトはナノ粒子、プロドラッグ、および血液脳関門の専門知識を活用し、スモールモレキュールズCDMO市場を多様化するニッチなオファリングを育成しています。腫瘍学の継続的な優位性は安定したHPAPI投資を保証していますが、競争の激化により時間の経過とともにプレミアムが侵食される可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
クライアントタイプ別:
バイオテクが数量の上振れを牽引バイオテク企業はCAGR 8.68%で収益成長を牽引しており、CDMOのキャッシュフローを臨床進捗に連動させるマイルストーンベースの契約を採用しています。中小規模製薬企業は2025年に最大の37.08%のシェアを維持し、ローンチのための資本を守るためにニーズの最大85%をアウトソーシングしています。大手製薬企業はCAGR 6.2%で緩やかに成長していますが、その長期的な優先サプライヤーフレームワークが能力稼働率を支えています。ジェネリック企業はベースラインの数量を引き上げますが、価格に敏感なままであり、ガバナンスルールが別途規定しない限り、インドまたは中国への発注を誘導することが多いです。
ハイブリッドCRO-CDMOバンドルは現在、毒性学、CMC、および規制申請書類を組み合わせて提案し、IND申請タイムラインを4〜6ヶ月短縮し、スモールモレキュールズCDMO市場に対する回復力を高めています。
地域分析
北米 スモールモレキュールズ 受託開発製造機関 市場
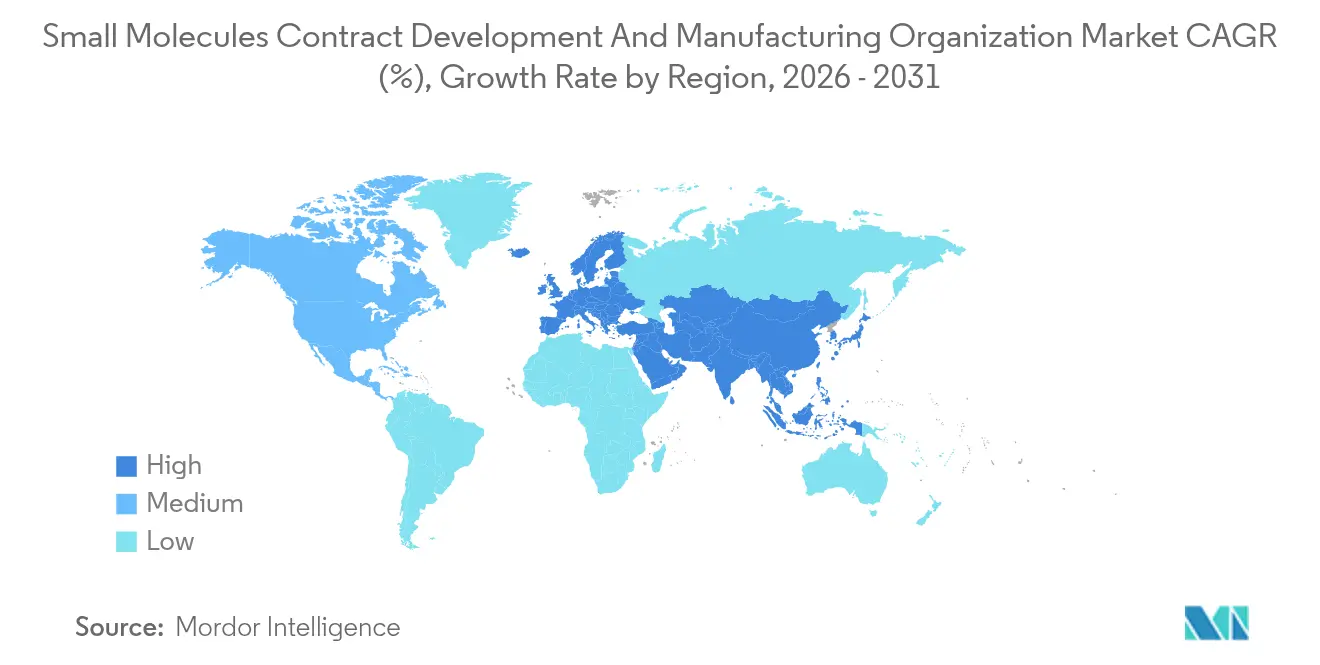
北米は2025年の市場価値の39.63%を占め、BIOSECUREアクトによって誘発された5億米ドルの新規オンショアリングプロジェクトおよびサプライ再編を背景に、2031年まで6.4%のCAGRで拡大する見通しである。ACGのアトランタ カプセル工場およびCambrexのアイオワ州API拡張は、国内レジリエンスへの傾斜を象徴しており、カナダおよびメキシコはUSMCAの簡素化申請のもとで臨床需要の波及を吸収している。2025年にFDAの監視が強化され、国内外のサイトに対して15件の警告書が発出されたことで、コンプライアンス基準および限界費用が上昇している。
欧州およびアジア太平洋 スモールモレキュールズ 受託開発製造機関 市場
ドイツ、スイス、およびイタリアが生産能力を主導しており、Lonza、Siegfried、およびOlonは2024年から2025年にかけてHPAPIおよび連続フロー設備のアップグレードに合計4億米ドルを投た。Brexitに関連するデュアル申請により、一部のプロジェクトがアイルランドおよびオランダへシフトしている一方、東欧は30〜40%の人件費削減を提供するものの、人材不足に直面している。2025年にEMAがアジアで実施した42件のGMP査察は品質審査を強化し、スポンサーを地域サプライヤーへ回帰させる動きを促している。
アジア太平洋 スモールモレキュールズ 受託開発製造機関 市場
アジア太平洋地域は11.63%のCAGRで急成長する成長エンジンであり、インドが中国の代替拠点として台頭する中、スモールモレキュール CDMO市場を拡大させている。Syngene、Laurus Labs、およびNeulandは2024年から2025年にかけて3億米ドルの新規米国契約を獲得した一方、WuXi AppTecの輸出モメンタムは8.5%のCAGRへと鈍化した。日本および韓国は高マージンかつ技術主導のAPIラインへの投資を進めており、Samsung Biologicsは2027年までにスモールモレキュールズへ事業を拡張する見込みである。オーストラリアは研究開発インセンティブに支えられた初期フェーズの臨床業務を獲得している。

規制環境
世界的な低分子CDMO事業は、スポンサーに適用されるものと同じGMPおよび医薬品品質システムの要求事項の下に置かれており、規制当局はアウトソーシングが製品品質に対する最終的な責任を移転するものではないことを再確認している。2026年、米国での監督には、臨床試験用途に係る規制物質の輸入承認に関連した2026年6月の米国麻薬取締局(DEA)連邦官報通知、および品質システムと汚染管理に関する所見を指摘した、Catalentのブルーミントン拠点に対する2026年7月のFDAフォーム483が含まれた。これらの執行措置は供給を混乱させ、追加のクライアント監査を促す可能性がある。
欧州では、2026年7月に更新されたEU GMP Annex 1の実施により、低分子注射剤および関連する充填・仕上げ業務のアウトソーシングに関連する無菌製造管理のコンプライアンス基準が引き上げられる。別途、EMAの2026年から2028年にかけての査察計画では、より厳格な監督と国際的なサプライチェーンへの継続的な精査が重視されており、特に複数拠点・複数地域にわたる製造ネットワークにおいて、スポンサーとCDMOのインターフェース全体でデータインテグリティ管理と監督モデルへの圧力が続いている。
競合環境
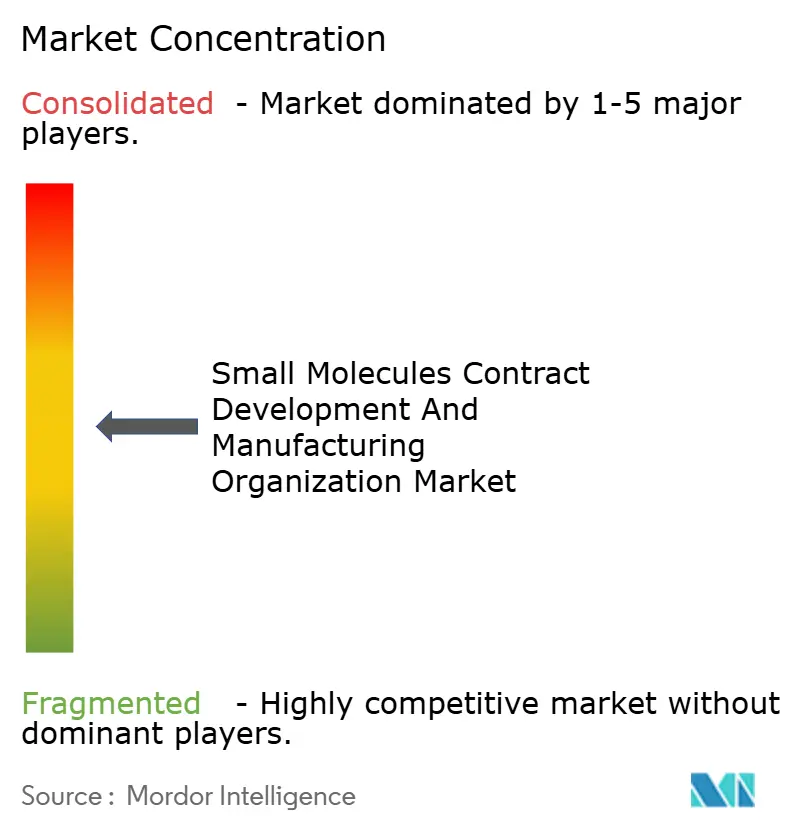
スモールモレキュールズCDMO市場は適度に分散しており、Lonza、Catalent(現在Novo Holdings傘下)、Patheon、WuXi STA、およびSiegfriedが世界収益の相当部分を占めています。Novoによる2024年のCatalent買収は、GLP-1能力を確保しながら余剰帯域幅を外部契約で収益化する動きを示しています。リーダー企業はAI対応プロセス最適化、連続フロー化学、および廃棄物を削減し利益率を向上させるリアルタイム分析によって差別化しています。Lonzaの2024年の統合バイオロジクス、先進合成、および特殊モダリティへの分割は、コモディティ化されたカプセルから撤退した後、HPAPIおよびバイオコンジュゲートのニッチに向けた資本を解放しました。
特許出願はイノベーションの重みを裏付けており、LonzaとSiegfriedは2024〜2025年にフローおよびグリーン化学手法に関する42件の出願を行いました。小規模な破壊的企業はOEL閾値が0.1µg/m³未満の超高活性APIを開拓しており、18ヶ月以内に展開可能なモジュール式GMPボックスは機動的な能力を求めるスポンサーに訴求しています。規制上の失敗は依然として致命的であり、2024年のGland Pharmaおよびその同業他社へのFDA制裁はクライアントを動揺させ、堅牢な品質システムへのプレミアムを浮き彫りにしました。顧客がスケール、コンプライアンス、および技術的洗練度を融合したパートナーを優先する中、さらなる統合が見込まれます。
スモールモレキュールズ受託開発製造機関産業リーダー
Thermo Fisher Scientific, Inc
Labcorp Drug Development
Cambrex Corporation
Catalent Inc.
Lonza Group AG
- 注:主要企業の掲載順は順位を示すものではありません。
スモールモレキュールズ 受託開発製造機関 市場
- Ajinomoto Bio-Pharma Services
- Alcami
- Cambrex
- Catalent
- Corden Pharma International
- Delpharm
- Dottikon ES Holdings AG
- Eurofins CDMO
- Evonik Industries
- Fareva
- Jubilant Pharmova Ltd.
- Lonza Group
- LabCorp
- Olon S.p.A
- Piramal Group
- Recipharm
- Siegfried Holding AG
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- WuXi STA

市場機会と将来展望
スポンサーが技術的およびコンプライアンス上のリスクを軽減する専門的な能力を必要とする分野には、目に見える空白がある。これには、強力な化合物向けの高封じ込め業務や、分析作業や技術移転の遅延を回避する開発から商業生産までの統合パッケージが含まれる。最新の投資動向は、能力とプロセス能力がどこで追加されているかを示している。Cambrexは2026年3月に米国および欧州での拡張を推進し、アイオワ州チャールズシティにおける新たな大規模API工場の工程設計(拡張計画の一部として140,000リットルの容量が言及されている)、およびイタリア・ミラノにおけるスケーラブルなAPI製造とより迅速なCMC問題解決を目指した3,000万米ドルの研究開発拡張を含んでいる。これらのプロジェクトは、北米と欧州にわたる調達を多様化する地域化戦略も後押ししている。
機会は、製造実行と規制上の準備、品質監督を組み合わせた後期段階および商業供給プログラムにも集中している。CatalentはNanoscope Therapeuticsとの提携を2026年7月に拡大し、FDAへの継続的なローリングBLA申請と並行して、MCO-010の後期開発および商業供給を支援した。これは、CDMOが開発サービスを下流の商業供給契約に結びつけることで、顧客からの受注シェアを拡大できることを示している。リスク共有モデルや、API業界団体で議論されている複数年契約を含む長期契約構造に関する業界提案は、検証済みの能力、強力なデータインテグリティプログラム、複数拠点ネットワークを持つCDMOが、取引ベースのスポット業務に依存するのではなく、より長期の契約を獲得できる契約環境を示している。
Recent Industry Developments in スモールモレキュールズ 受託開発製造機関 市場
- 2026年7月:Thermo Fisher Scientific Inc.(Patheon)は、オレゴン州ベンドおよびオハイオ州シンシナティの経口固形製剤拠点にKinetiSol技術を導入・運用するため、AustinPxとの独占契約を発表した。この協業は、複雑な低分子化合物向けの先進的な製造能力を拡大するものである。この動きは、米国におけるAPI生産のリショアリングと能力拡大を強化し、サプライチェーンの強靭性を高めるためにHPAPIおよび溶解性技術の基盤を強化するものである。
- 2026年7月:Thermo Fisher Scientific Inc.(Patheon)とAustinPxは、ベンドおよびシンシナティの拠点にKinetiSol技術を展開するための独占契約を締結した。この取り組みは、高活性かつ難易度の高い製剤に対する柔軟な製造を推進するものである。これにより、複雑な低分子化合物に対する需要を支える能力が拡大し、CDMO市場における柔軟性が向上する。
- 2026年3月:Cambrex Corporationは、能力増強のための1億2,000万米ドルの投資の一環として、アイオワ州チャールズシティにおける新たな大規模API製造工場の初期工程設計調査を完了した。このプロジェクトは、低分子CDMOサービスに対する需要増加に対応するため、米国のAPI製造基盤を拡大するものである。これは、市場地位と供給の安定性を強化するための規模主導の能力追加を示すものである。


スモールモレキュールズ 受託開発製造機関 市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、臨床用および商業供給向けに低分子医薬品原薬および製品の開発、スケールアップ、製造に使用される受託サービスを対象としている。市場価値は、開発業務、製造ラン、および関連する試験支援に対して受託業者が得るサービス収益として計上される。
対象範囲の除外事項:本規模算定では、製薬会社による自社内製造および純粋な流通マージンは除外されている。
セグメンテーション概要
- サービスタイプ別
- 原薬開発
- 原薬製造
- 最終剤形開発
- 最終剤形製造
- 製剤・分析サービス
- 操業規模別
- 前臨床
- 臨床 – フェーズI
- 臨床 – フェーズII
- 臨床 – フェーズIII
- 商業
- 治療領域別
- 腫瘍学
- 心血管
- 感染症
- 中枢神経系
- 代謝障害
- その他
- クライアントタイプ別
- 大手製薬企業
- 中小規模製薬企業
- バイオテク企業
- ジェネリック医薬品企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、低分子分野におけるアウトソーシングの現実的な需要マップを構築するために使用された。米国FDA(医薬品承認、査察、品質ガイダンス)、EMA、臨床パイプラインの指標としてのClinicalTrials.gov、必須医薬品に関する状況としてのWHO、複数国の支出パターンを標準化するためのOECDまたは世界銀行のマクロ系列など、公開および公式の情報源に依拠した。
前提条件を検証可能にするため、企業の開示資料や投資家向け説明資料、業界団体の刊行物、能力増強やサービス構成の変化に関する信頼性の高い報道も確認した。一部では、公開されている貿易統計が過度に集約されている場合に限り、企業財務情報、特許データベース、出荷単位の輸出入確認のために有料サブスクリプションを使用した。上記の情報源は例示であり、収集、相互確認、明確化を支援するため、追加の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、原薬と最終製剤の間でアウトソーシングがどのように分かれているか、そしてプロジェクトが前臨床から商業段階に移行する際に価格がどのように変化するかを検証することに重点を置いた。APAC、EMEA、アメリカ大陸の主要なアウトソーシング拠点をカバーする受託製造業者、スポンサー側の調達・技術運用チーム、専門家など、多様な関係者に聞き取りを行った。
これらの対話により、利用動向、バッチサイズが各段階間でどのように変化するのが一般的か、高活性業務のうち専門施設に振り分けられる割合、新規契約における価格見直しの実際のペースを確認することができた。その後、デスクリサーチではサービスレベルまたは段階レベルの詳細が十分に得られなかった箇所において、モデルの前提を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):13% | APAC:44% |
| ミドルティア:48% | 機能/部門責任者:39% | EMEA:29% |
| 小規模事業者:17% | マネージャー:48% | アメリカ大陸:27% |
市場規模算定と予測
市場規模の算定は、需要プールを起点として外側に構築され、臨床パイプラインの活動および商業低分子医薬品の量が、段階別のアウトソーシング率と典型的なサービス構成を用いて受託業務に変換された。トップダウン手法は、試験開始と商業供給の需要を開発バッチ、検証ラン、継続的な生産ロットに対応させることで需要を再構築するために一度使用され、その後サービス別の価格を用いて価値化された。
総額の妥当性を保つため、主要な化学および最終製剤ラインのサンプル抽出したプロバイダーの収益開示、能力・利用状況の確認、原薬対医薬品業務の指標価格帯といった選択的なボトムアップ推計を用いて出力を裏付けた。モデルでは、段階別の試験件数、経口固形剤対無菌または特殊剤形の割合、プロセス開発から技術移転までの平均プロジェクト期間、商業供給における典型的なバッチサイズとキャンペーン頻度、インフレおよび構成変化による平均販売価格(ASP)の変動といった、繰り返し利用可能な少数の入力項目を用いた。
予測にあたっては、アウトソーシング強度、能力追加、顧客の価格抵抗に関するインタビューの意見を反映したベースケースを用いたシナリオ分析を適用した。小規模な非上場プロバイダーについてボトムアップデータが観測できない場合には、保守的な収益対能力代理指標によりギャップを処理し、地域の需要指標に対して再確認した。
データ検証と更新サイクル
出力は複数の確認を通じて検証された。これには、臨床試験の勢い、規制活動、報告された能力拡張の発表といった独立した指標に対する成長率の相互検証が含まれる。ある地域またはサービス分野で急激な変化が見られた場合、根底にある要因を確認し、前提条件を検証し、その変化が構造的なものかタイミングによるものかを確認するための追跡調査を実施した。
最終確定の前に、モデルはアナリストによるピアレビューを受け、サービスおよび地域レベルでの分散確認が行われ、報告対象年に合わせた通貨換算が行われる。レポートは毎年更新され、価格、能力、需要に影響を与えうる重大な事象が発生した場合には中間更新が行われる。提供前には、アナリストが最新の見直しを行い、クライアントが最新の情報を受け取れるようにしている。
低分子医薬品受託開発製造機関(CDMO)市場に関するMordor Intelligenceの推計値と他の公表推計値との比較
低分子CDMOサービスに関する公表市場数値は、対象範囲の境界が一定でないことや、価格および通貨更新のタイミングが発行者によって異なることから、しばしば大きく異なる。ある推計では開発サービスを小さな付随項目として扱う一方、別の推計では全段階にわたって完全に計上し、より高い混合レートを適用するといった違いも見られる。
本調査では、更新頻度は主要な価格変動に対する中間確認を伴う年次モデルの再構築に連動しており、通貨換算は表示年に合わせて調整されているため、ASPの論理はサービスおよび段階ごとに整合性が保たれている。その結果、Mordor Intelligenceが説明する手法を含め、より簡便な集計手法とは合計値が異なる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論における不足点 |
|---|---|---|
| Mordor Intelligence | USD 194.58 B (2025) | |
| 業界誌B | USD 50.58 B (2024) | 低分子CMO/CDMOのコア製造により近い、より狭い枠組みを採用しており、開発、製剤化、分析サービスを過小評価している可能性があり、また異なる基準年に基づいており、予測期間も短い。 |
| 地域コンサルティング会社A | USD 47.80 B (2022) | より古い基準年から出発しており、CDMO収益についてより狭い定義を適用しているように見受けられ、より広範なアウトソーシング価値に含まれる最終製剤開発の一部や一部の臨床段階支援を除外している可能性がある。 |
この比較は、差異が主に算術的な問題ではなく、対象範囲とタイミングに起因することを示している。サービス範囲が明確に定義され、年次ごとの価格および通貨換算手順が一貫して保たれている場合、市場総額は少数の観測可能な需要および能力指標に遡って追跡しやすくなる。


レポートで回答される主要な質問
2026年のスモールモレキュールズCDMO市場規模はどのくらいですか?
スモールモレキュールズCDMO市場規模は2026年に2,071億6,000万米ドルと推定されています。
2026年から2031年にかけてスモールモレキュールズCDMOサービスに予測されるCAGRはどのくらいですか?
市場は2026〜2031年の期間にCAGR 6.98%を記録すると予測されています。
最も急速に拡大しているサービスセグメントはどれですか?
製剤・分析サービスは、統合開発モデルへの需要を背景に、2031年にかけてCAGR 7.29%で成長すると予測されています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域は、インドが中国の代替サプライヤーとして台頭していることに支えられ、CAGR 11.63%で最も速く成長すると予想されています。
フェーズIII製造スロットが逼迫している理由は何ですか?
後期段階のバイオテクパイプラインと過去の投資不足により、フェーズIIIの能力稼働率が85%を超え、リードタイムが最長24ヶ月に延びています。
最終更新日:



