
抗体契約開発製造機関市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 39.65 十億米ドル |
| 市場規模 (2032) | 75.59 十億米ドル |
| 成長率 (2027 - 2032) | 13.77 % |
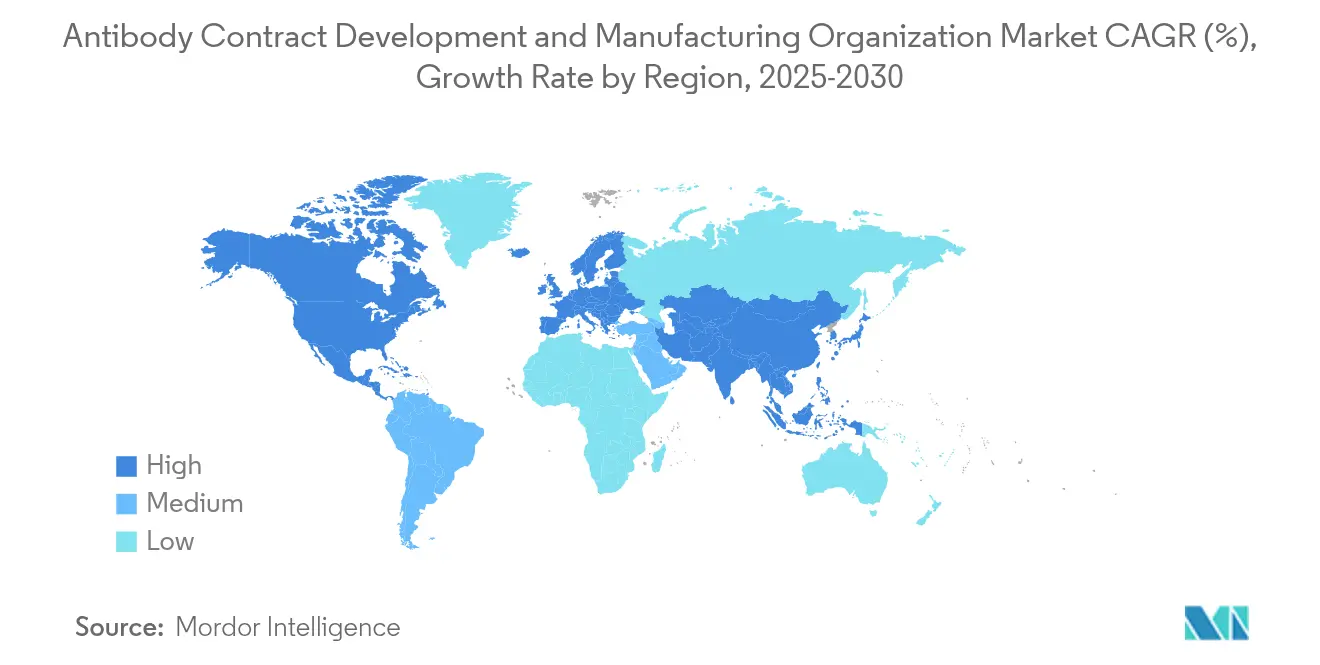
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗契約開発製造機関市場分析
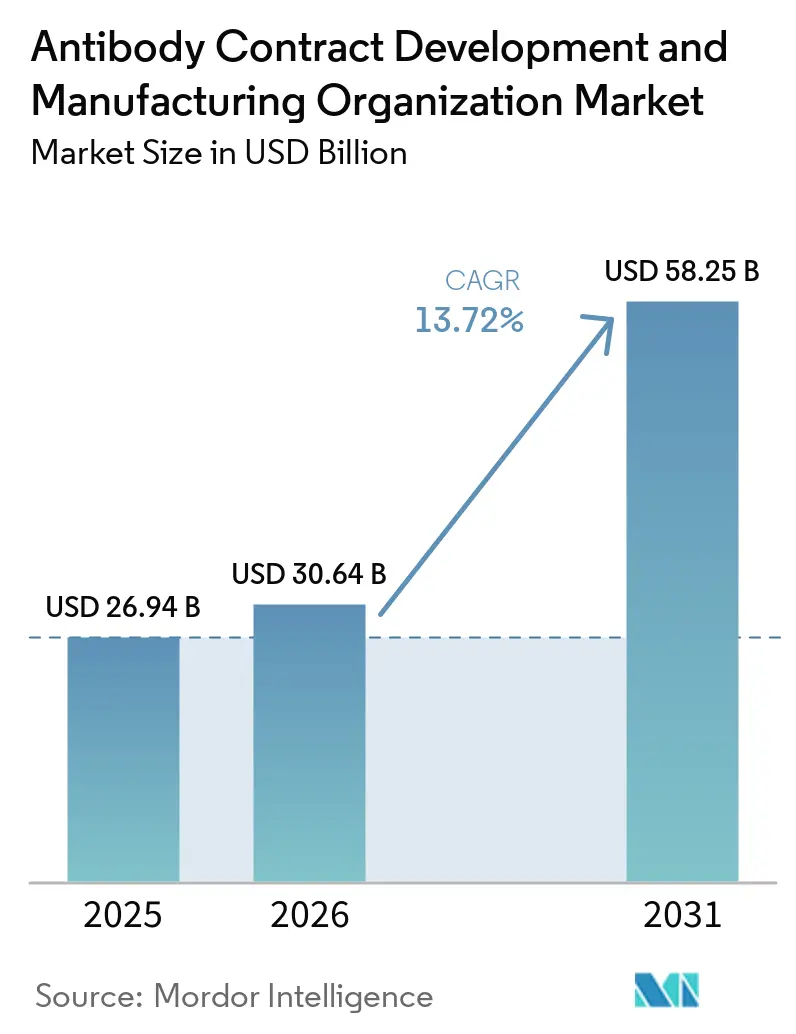
抗体受託開発・製造機関市場の規模は2026年に34.85 ビリオン 米ドルと評価され、2027年の39.65 ビリオン 米ドルから2032年には75.59 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)における年平均成長率は13.77%です。
この拡大は、スポンサー企業が固定費型の自社工場から変動費型のアウトソーシングモデルへ移行していること、後期段階の抗体パイプラインの急増、および大規模GMP対応バイオリアクター設備の深刻な不足によって牽引されています。デュアルソーシング方針、スコープ3排出量の義務的報告、ならびにシングルユースおよび連続プラットフォームの急速な普及がさらなるいをもたらしています。しかし、第二層サプライヤーにおける品質保証上の継続的な課題や、急成長するアジアのクラスターにおける人材不足の拡大が、短期的な上昇余地を抑制しています。グローバル製薬企業が地政学的リスクを低減するためにバックアップサプライヤーを育成しながら長期供給契約を締結するなか、競争の激しさが増しています。
レポートの主要ポイント
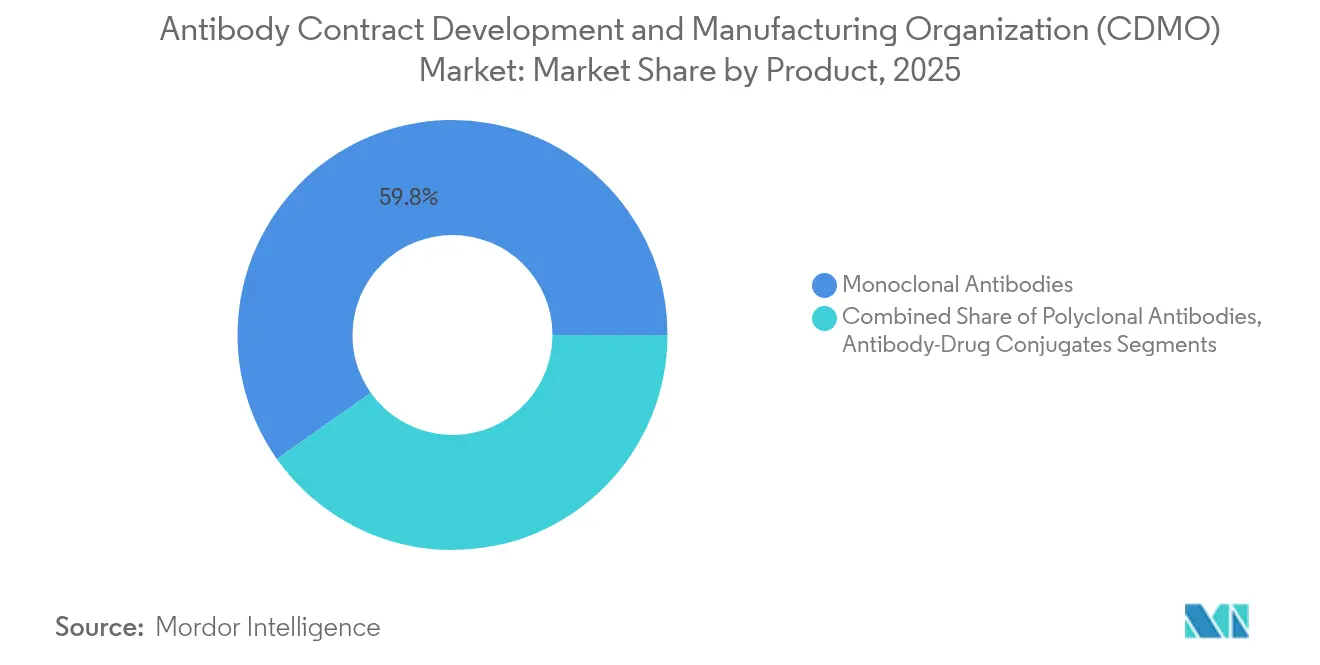
- 製品カテゴリー別では、モノクローナル抗体が2026年に59.78%の収益シェアをリードし、抗体薬物複合体(ADC)は2032年までに16.94%の年平均成長率で拡大すると予測されています。
- 供給源別では、哺乳類細胞培養が2026年の抗体受託開発・製造機関市場シェアの75.89%を占め、微生物プラットフォームは2032年までに14.74%の年平均成長率で成長すると予測されています。
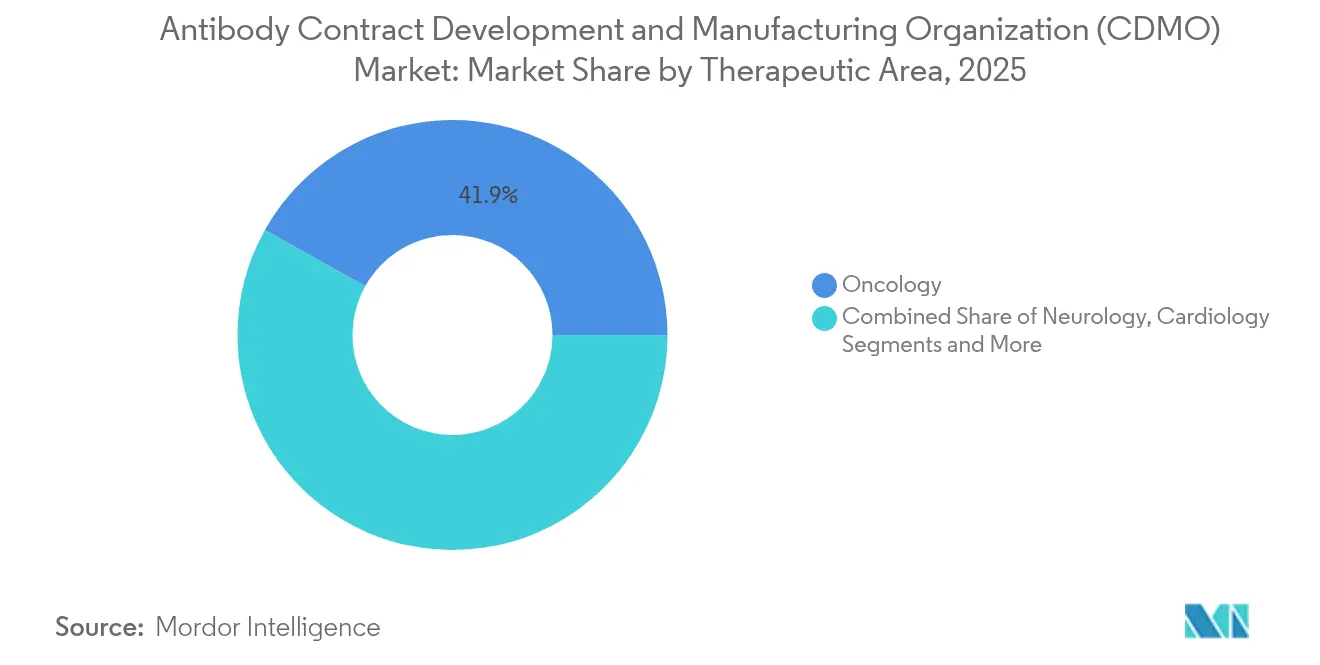
- 治療領域別では、腫瘍学が2026年の抗体受託開発・製造機関市場規模の41.88%を占め、神経学は2032年までに15.88%の年平均成長率で最も速い成長を示しています。
- サービスタイプ別では、原薬製造が2026年収益の35.62%を占め、充填・仕上げサービスは2032年までに16.26%の年平均成長率で成長する見込みです。
- 地域別では、北米が2026年収益の36.74%を占め、アジア太平洋地域は2032年までに17.63%の年平均成長率で前進しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
抗体受託開発・製造機関市場のドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 腫瘍学における後期段階抗体パイプラインの急増 | 3.20% | グローバル、北米・欧州連合に集中 | 中期(2〜4年) |
| 大規模GMP哺乳類バイオリアクターの供給不足 | 2.80% | グローバル、特に北米・アジア太平洋地域で深刻 | 短期(2年以内) |
| アウトソーシングモデルによるバイオ医薬品のCAPEXからOPEXへのシフト | 2.10% | グローバル、北米・欧州連合のバイオテクノロジークラスターが先導 | 長期(4年以上) |
| 国内バイオ医薬品製造に対する強力な政府インセンティブ | 1.90% | アジア太平洋地域が中核、北米・欧州連合への波及あり | 中期(2〜4年) |
| 迅速なマルチプロダクト切り替えを可能にする連続製造・シングルユース技術の台頭 | 1.60% | グローバル、北米・欧州連合での早期普及 | 長期(4年以上) |
| 時間短縮を実現するAI駆動型インシリコプロセス開発(治験薬申請(IND)まで) | 1.40% | グローバル、イノベーションハブに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学における後期段階抗体パイプラインの急増
現在、世界中で160を超える遺伝子操作抗体が承認されており、腫瘍学領域のアセットだけで2028年までに多額の売上を生み出すと予測されています。バイスペシフィック抗体とADCは2024年の承認数の25%を占め、プロセスの複雑性を大幅に高めています。Samsung Biologicsなどの医薬品受託開発製造機関(CDMO)は需要を先取りして専用ADCスイートを構築しており、その例として2025年初頭の米国食品医薬品局(FDA)申請を目指したLegoChem社とのパートナーシップが挙げられます。
大規模GMP哺乳類バイオリアクターの供給不足
Samsung Biologicsは2024年に360,000リットルのネットワークをフル稼働させており、第5工場にて180,000リットルを追加し、2025年には784,000リットルに達する予定です。FUJIFILM Diosynth社のRegeneron社との10年間・30億米ドル規模の契約は、安定した生産能力確保への熾烈な競争をさらに浮き彫りにしています。[1]タイトな供給状況がCDMOの価格支配力をもたらし、小規模参入者にとっての参入障壁を高めています。
アウトソーシングモデルによるバイオ医薬品のCAPEXからOPEXへのシフト
WuXi Biologicsは2023年に人民元170,343,000,000元の収益を計上し、非COVID-19プロジェクトは前年比37.7%増となっており、これは顧客企業が設備投資よりも研究開発に資本を振り向ける傾向を反映しています。複雑な規制要件は、シームレスな技術移転とグローバル申請が可能なフルサービスCDMOの価値をさらに高めています。
国内バイオ医薬品製造に対する政府インセンティブ
中国は2024年にバイオ製造に41億7,000万米ドルを投資し、インドは米国バイオセキュア法によるリショアリング圧力を追い風に、2035年までに受託研究・開発・製造機関(CRDMO)収益250億米ドルを目標としています。バイデン・ハリス政権の国家バイオテクノロジーイニシアティブは国内生産能力拡充のための助成金を配分しており、多極型の製造マップを形成しています。
抗体受託開発・製造機関市場の抑制要因影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 二次CDMOにおける継続的な品質保証の課題 | -1.80% | グローバル、新興市場に集中 | 短期(2年以内) |
| 大手製薬企業の「デュアルソーシング」方針による各CDMOの売上シェアの制限 | -1.20% | グローバル、特に北米・欧州連合 | 中期(2〜4年) |
| バイオ製造サプライチェーン全体におけるスコープ3排出量への監視強化 | -0.90% | グローバル、欧州連合・北米の規制が先導 | 中期(2〜4年) |
| 高成長アジア太平洋地域クラスターにおける熟練バイオプロセスエンジニアの不足 | -0.70% | アジア太平洋地域が中核、その他の新興市場への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
二次CDMOにおける継続的な品質保証の課題
米国食品医薬品局(FDA)は2024年〜2025年にかけて、汚染、データ整合性、および文書管理の不備を指摘した複数の警告書を発行し、バイヤーの信頼を損ないました。[2]スポンサー企業は、優れた査察実績を持つCDMOとの高付加価値プログラムに集中することで対応しており、サプライヤープール全体のパフォーマンス基準が引き上げられています。
大手製薬企業のデュアルソーシング方針による売上シェアの制限
パンデミック後のレジリエンス要件により、スポンサー企業は2社以上のCDMOに需要を分散することを余儀なくされ、収益集中度が希薄化しています。業界データによると、高支出バイオ医薬品の25%はすでにデュアルソーシングされており、関係する全当事者にとって技術移転のタイムラインが延長され、バリデーションコストが増大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
抗体受託開発・製造機関市場セグメント分析
製品別:
ADCが次世代成長を牽引モノクローナル抗体は2026年に59.78%のシェアを保持し、一方でADCは腫瘍学における成功事例およびSamsungの新たに稼働した複合体化スイートに牽引され、2032年までに16.94%の年平均成長率で拡大しました。二重特異性および三重特異性フォーマットは、特殊な精製・分析ニーズにより、プレミアムなアウトソーシング費用を引き付けています。ADCに関する抗体受託開発・製造機関市場規模は、後期フェーズのパイプラインの増加とともに急増すると予測されています。
成熟したモノクローナル抗体のワークフローはコストを予測可能な状態に保ち、数量面での優位性を維持しています。ポリクローナル抗体はニッチな位置づけにとどまり、フラグメントおよび融合タンパク質は特定の診断・治療用途を担っています。CDMOはモジュール式クリーンルームおよび高薬理活性封じ込め設備を提供し、複雑なバイオロジクスの波を取り込み、抗体受託製造サービスへの需要を強化しています。


注記: 個別セグメントのシェアはレポート購入時に全て入手可能
起源別:
哺乳類系の優位性が微生物系の挑戦を受ける哺乳類システムは、優れたグリコシル化制御により2026年に75.89%のシェアを維持しましたが、操作された菌株が製品品質を向上させるにつれ、微生物プラットフォームは2032年までに14.74%の年平均成長率で成長しています。コスト圧力が高い領域では、微生物システムに関する抗体受託開発・製造機関市場規模がより速く拡大するでしょう。
中国および欧州のCDMOは、抗体フラグメントおよびシングルチェーン変異体を対象として、シングルユース発酵槽を用いた強化発酵を展開しています。哺乳類細胞株はFc含有治療薬に不可欠であり続け、両プラットフォームが補完的な選択肢として共存することを確保しています。
治療領域別:
腫瘍学のリーダーシップと神経学の拡大腫瘍学は2026年に41.88%の収益を貢献し、チェックポイント阻害剤、ADC、および二重特異性抗体にわたるプロセスの共通性を活用しています。神経学は、アルツハイマー病の疾患修飾抗体を背景に、2032年までに15.88%の年平均成長率でトップのCAGRを記録しています。神経学および自己免疫プログラムが成熟するにつれ、腫瘍学に関する抗体受託開発・製造機関市場シェアは徐々に希薄化するでしょう。
治療領域の拡大はCDMOの景気循環リスクを低減しますが、より幅広い規制上の専門知識を必要とします。感染症および循環器疾患プログラムは継続しているものの、成長の勢いでは後れを取っています。

注記: 個別セグメントのシェアはレポート購入時に全て入手可能
サービス種別別:
製剤充填・仕上げの加速が市場の成熟を反映原薬製造は依然として2026年支出の35.62%を占めていますが、充填・仕上げおよび医薬品サービスは16.26%の年平均成長率でこれを上回っています。プレフィルドシリンジおよび高濃度製剤が先進的な無菌スイートへの投資を促進しています。「抗体受託開発・製造機関市場規模」の許容される4回の使用のうち2回が、セグメント量およびCAGR参照に関連してここに登場しています。
統合プロバイダーは技術移転リスクを最小化し、KBI Biopharmaとアルゴノートとの提携のようなアライアンスを促進し、大規模な原薬アウトプットと小ロットの医薬品専門知識を結びつけています。
スケール別:
臨床規模の急増がパイプラインの強さを示す商業生産は2026年の需要の53.78%を占めました。候補品が進展するにつれ、臨床バッチは16.46%の年平均成長率で成長し、現在の臨床キャパシティを将来の大量受注契約として位置づけています。Fujifilm DiosynthのMaruXプラットフォームのような連続バイオ製造パイロットは、スケールアップの障壁を低減し、フェーズIから商業ローンチまでのタイムラインを短縮しています。
スポンサーは、一つの品質システムのもとで早期および後期フェーズの両方をサポートできるCDMOを重視しており、サプライヤーが柔軟なキャパシティバンドを維持するインセンティブを与えています。
地域分析
北米の抗体受託開発・製造機関市場
北米は2026年収益の36.74%を生み出し、意思決定者への近接性と支援的な政策から恩恵を受けています。Kyowa Kirinの5.30 ビリオン 米ドル規模のノースカロライナ工場は、地域へのコミットメントを強化しています。戦略的自律性の目標により、米国拠点施設に関する抗体受託開発・製造機関市場規模は着実に成長するでしょう。
アジア太平洋地域の抗体受託開発・製造機関市場
アジア太平洋地域は17.63%の年平均成長率で最も速い軌跡を追求しており、中国の4.17 ビリオン 米ドルのバイオ製造刺激策およびインドの2035年までに25 ビリオン 米ドルを目指すCRDMOロードマップによって押し上げられています。Samsung Biologicsの784,000リットルキャンパスはスケールの野心を体現しています。課題としてはスキルギャップや規制監督の不均一さが挙げられますが、価格面での優位性は依然として魅力的です。
欧州の抗体受託開発・製造機関市場
欧州はEMAの調和および先進技術への持続的な投資に支えられ、バランスの取れた成長を維持しています。WuXi Biologicsのアイルランド工場およびFujifilm Diosynthのデンマーク拡張は、グローバル市場へのゲートウェイアクセスを持つ品質重視のハブとしての同地域の役割を裏付けています。
競合状況
市場集中度
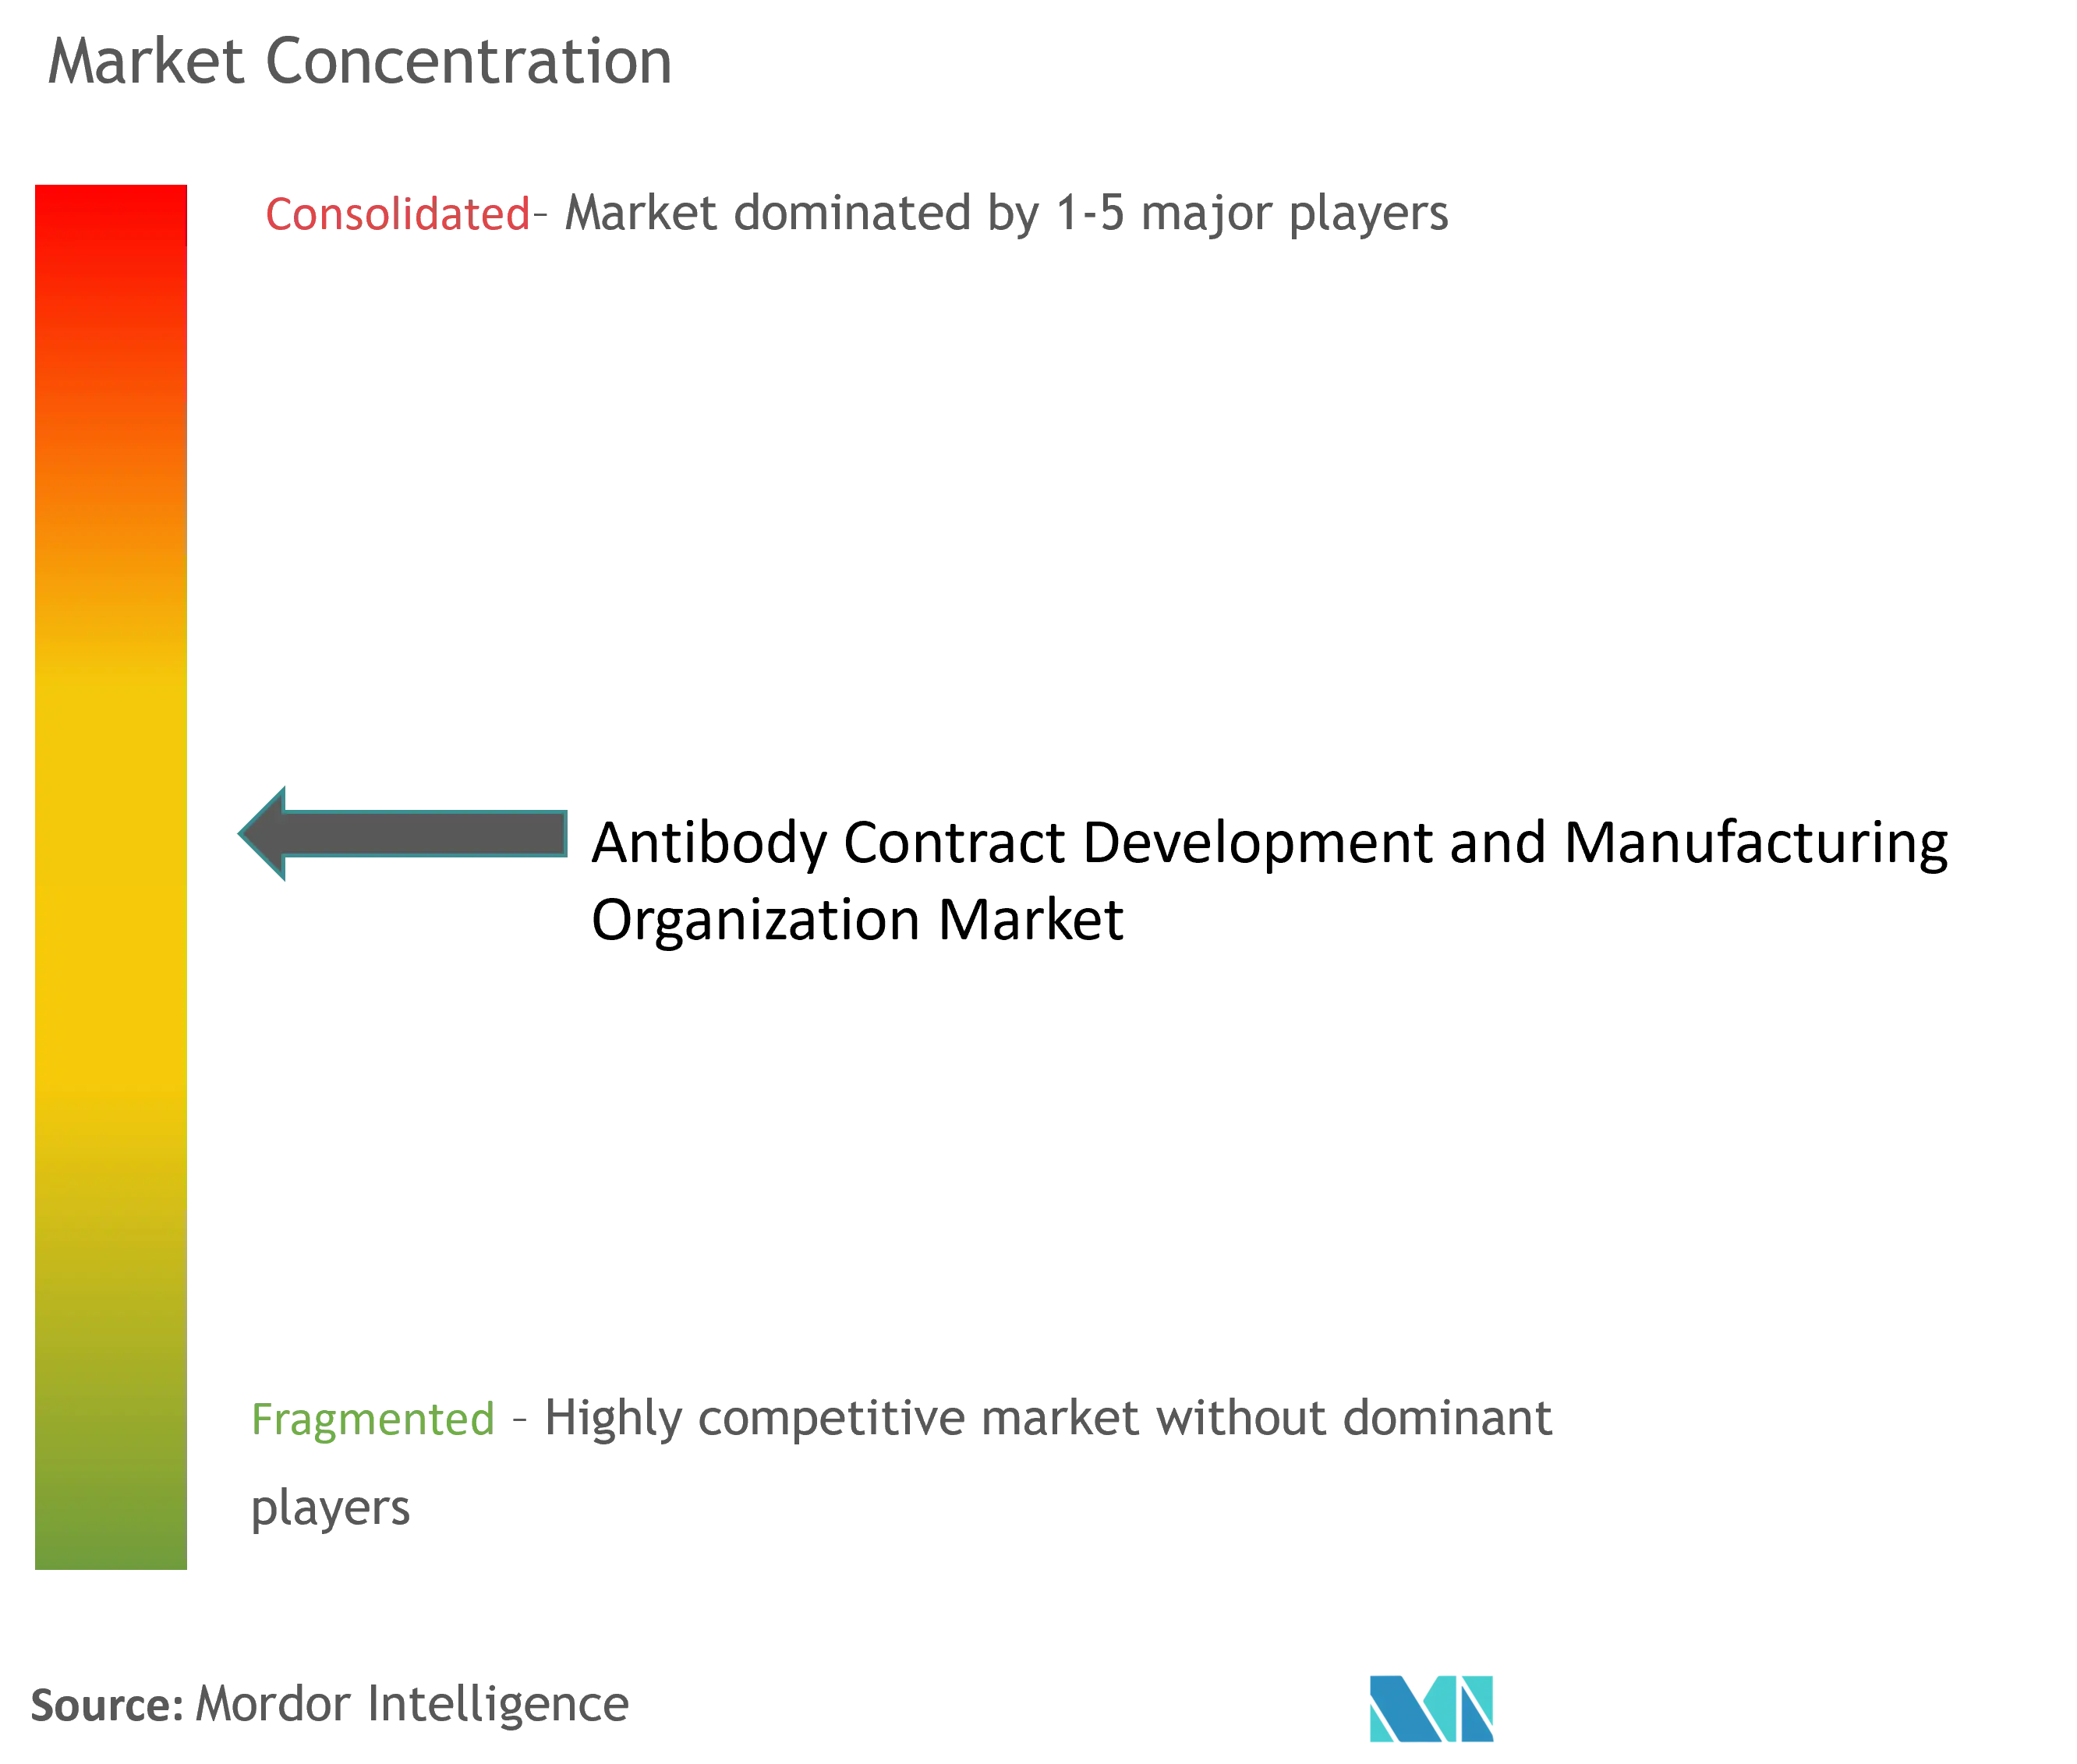
競争は緩やかで、統合化の傾向があります。Samsung Biologicsは2024年に製薬企業上位20社のうち17社と計43億米ドルの契約を締結しました。Lonzaはスイス・米国の拠点を活用し、WuXi Biologicsは2024年に206億米ドルのバックログを記録した「分子に追随する(フォロー・ザ・モレキュル)」戦略を推進しています。
技術的リーダーシップが勝者を差別化します。連続製造、AI誘導型プロセス開発、高濃度製剤プラットフォーム(例:S-HiCon™)がプレミアム価格を支えています。バイオ医薬品の生産は1kgのアウトプットに対して約7,700kgの投入物を消費することから、環境面での評価は重要性を増しています。デュアルソーシングの傾向が個別のシェア拡大を抑制していますが、規模とコンプライアンスがトップ企業に持続的な競争優位をもたらしています。
新興サプライヤーにおける品質問題はFDAの精査を招き、複雑なプロジェクトを無傷の査察記録を持つ確立されたCDMOへと差し戻す結果となっています。プライベートエクイティの関心は引き続き高く、その例としてパートナーズ・グループによるFairJourney Biologicsへの過半数出資が挙げられ、製造需要を生み出す創薬パイプラインを拡大しています。
抗体契約開発製造機関業界リーダー
-
Lonza
-
Catalent, Inc
-
WuXi Biologics
-
AGC Biologics
-
Charles River Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
抗体受託開発・製造機関市場 このレポートでカバーされる企業
- Lonza Group
- Samsung Group
- Wuxi Biologics
- Catalent
- Thermo Fisher Pharma Services
- Boehringer Ingelheim BioXcellence
- AGC Biologics
- FUJIFILM
- AbbVie CMO
- Charles River
- mAbxience
- KBI Biopharma
- Abzena
- Just-Evotec Biologics
- Northway Biotech
- Cerbios-Pharma
- Scorpius BioManufacturing
- Lotte Biologics
- MilliporeSigma (EMD) CDMO
- Theragent
抗体受託開発・製造機関市場における最近の業界動向
- 2025年4月:FUJIFILM Diosynth Biotechnologiesは、Regeneron Pharmaceuticalsと30億米ドルを超える10年間の製造契約を締結しました。この契約は、FUJIFILMのノースカロライナ州ホーリースプリングスの新施設でのバイオ医薬品製造に焦点を当てています。
- 2025年3月:Samsung Biologicsは、韓国ソンドのサイトに180,000リットルの生産能力を追加し、合計784,000リットルとなる第5バイオ製造工場の完成を発表しました。この拡張によりSamsungは世界最大の単一サイトバイオ医薬品製造業者となり、抗体製造サービスへの需要拡大に対応する戦略と合致しています。
- 2025年2月:WuXi Biologicsは、自己免疫疾患および炎症性疾患向けのトライスペシフィックT細胞エンゲージャーを進展させるため、Candid Therapeuticsと9億2,500万米ドルの契約を結び提携しました。この協働により、CandidはWuXiのWuXiBodyプラットフォームから前臨床トライスペシフィックT細胞エンゲージャーの全世界独占権を取得し、高付加価値パートナーシップを形成する独自技術の価値を示しました。
- 2025年1月:Samsung Biologicsはアジア系製薬企業との間で12億4,000万米ドルを超える過去最大の製造契約を締結しました。この契約に基づく生産は2037年12月まで予定されています。
- 2025年1月:Rentschler Biopharmaは、マサチューセッツ州の最新鋭の新生産ラインが完全稼働したと発表しました。この拡張により同社の米国製造能力が強化され、北米のクライアントへのサービス向上が可能となります。
抗体受託開発・製造機関市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本分析では、抗体契約開発製造機関(CDMO)市場を、バイオファーマイノベーターに代わって抗体細胞株の作製、上流または下流プロセスの最適化、分析試験の実施、および臨床または商業バッチの製造を行う専門パートナーが世界で獲得する収益として定義する。焦点は、哺乳類または微生物プラットフォームを通じて製造され、フィー・フォー・サービスまたは戦略的パートナーシップモデルで請求されるモノクローナルおよび次世代フォーマットにある。
スコープの除外事項:診断用抗体、研究グレードの試薬、および自社内製造量はカウントしない。
セグメンテーション概要
- 製品別
- モノクローナル抗体
- ポリクローナル抗体
- バイスペシフィック・多重特異性抗体
- 抗体薬物複合体(ADC)
- その他の製品
- 起源別
- 哺乳類
- 微生物
- 治療領域別
- 腫瘍学
- 神経学
- 循環器学
- 感染症
- 免疫介在性疾患
- その他の治療領域
- サービス種別
- プロセス開発
- 原薬製造
- 製剤充填・仕上げおよび製剤
- 分析・品質管理サービス
- スケール別
- 臨床
- 商業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
北米、州、アジア全域のCDMOエグゼクティブ、中規模バイオテク企業のプロジェクトマネージャー、地域規制当局、および調達責任者と構造化された電話会議を実施した。価格帯、典型的な哺乳類収率、およびキャパシティのボトルネックに関する知見がデータのギャップを埋め、前提条件を裏付けた。
デスクリサーチ
Mordorのアナリストは、米国FDAのバイオロジクス承認、EMAの公開評価報告書、ClinicalTrials.govの治験件数、国連コムトレードコード3002.15の貿易フロー、BIOおよびABPIのホワイトペーパー、ならびに企業の10-K提出書類などのオープンソースからベースライン入力を収集した。D&B HooversおよびDow Jones Factivaを含む有料ツールは収益の内訳と工場稼働率の手がかりを提供し、その後監査済み財務諸表と照合された。挙げられた例は例示的なものであり、多数の追加的な公開および独自の参考資料がモデルに情報を提供した。
市場規模算定と予測
トップダウンのキャパシティ稼働率構築は、グローバルGMPバイオリアクターのリットル数から始まり、力価ベンチマークを用いてリットルをグラム換算し、観察されたアウトソーシング浸透率を適用して生産価値を算出する。選択的なボトムアップのサプライヤー積み上げおよび平均販売価格の確認により合計値を検証する。年間抗体承認数、臨床から商業化への成功率、フェーズ別バッチサイズ、シングルユース採用、およびASP低下などの主要変数が、2025年から2030年の需要を予測する多変量回帰に投入され、シナリオ分析が極端なイベントに対するストレステストを行う。
データ検証と更新サイクル
モデルのアウトプットは、出荷データ、同業他社の公開提出書類、および以前のMordor版との差異スクリーニングを受ける。シニアレビュアーが承認前に異常値を解消する。結果は年次で更新され、重大なキャパシティ追加または価格ショック後には中間更新が行われる。
MordorによるAntibody Contract Development And Manufacturing Organizationベースラインが信頼性を持つ理由
公表された推計はしばしば乖離するが、それは企業がアウトソース価値を異なる方法で定義したり、パススルー消耗品を様々な方法で扱ったり、あるいは時代遅れの価格表に依存したりするためである。
当チームは各サイクルごとにすべての前提条件を見直し、自社内製造をスコープ外に置くことで、同一条件での比較を確保している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次的なギャップ要因 |
|---|---|---|
| 26.94 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 23.37 ビリオン 米ドル(2023年) | グローバルコンサルタンシーA | 診断試薬を含む;静的80%稼働率 |
| 21.61 ビリオン 米ドル(2025年) | 地域コンサルタンシーB | フェーズ全体で均一なASP;一次調査が限定的 |
| 29.10 ビリオン 米ドル(2024年) | 市場パブリッシャーC | 自社内キャパシティをカウント |
要約すると、厳格なスコーピング、定期的な専門家との接点、および透明性のある変数ごとのモデリングにより、意思決定者は追跡、検証、および自信を持って再現できる均衡のとれたベースラインを得ることができる。
レポートで回答される主要な質問
抗体医薬品受託開発・製造機関市場の現在の価値はいくらですか?
2026年に34.85 ビリオン 米ドルと評価され、13.77%のCAGRで2032年までに75.59 ビリオン 米ドルに達する見込みです。
最も速く拡大している製品セグメントはどれですか?
抗体薬物複合体(ADC)は2032年までに16.94%の年平均成長率で前進しており、他のすべての抗体フォーマットを上回っています。
なぜ製薬企業は抗体製造をアウトソーシングしているのですか?
アウトソーシングにより、大規模な設備投資を営業費用に転換し、希少なGMPバイオリアクターへのアクセスを獲得し、CDMOの規制専門知識を活用することが可能となります。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋地域は、中国とインドが国内バイオ製造キャパシティを拡大するなか、予測CAGRの17.63%でリードしています。
CDMOパートナー選定における最大のリスクは何ですか?
二次サプライヤーにおける品質保証の不備とデュアルソーシングの複雑性が、タイムラインを混乱させ、バリデーションコストを増加させる可能性があります。
サステナビリティはCDMO選定にどのような影響を与えますか?
スコープ3排出量の義務的報告により、気候目標にコミットするスポンサー企業にとって、エネルギー効率が高く投入物の少ない施設がより魅力的となっています。