
細胞・遺伝子治療受託開発製造機関市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
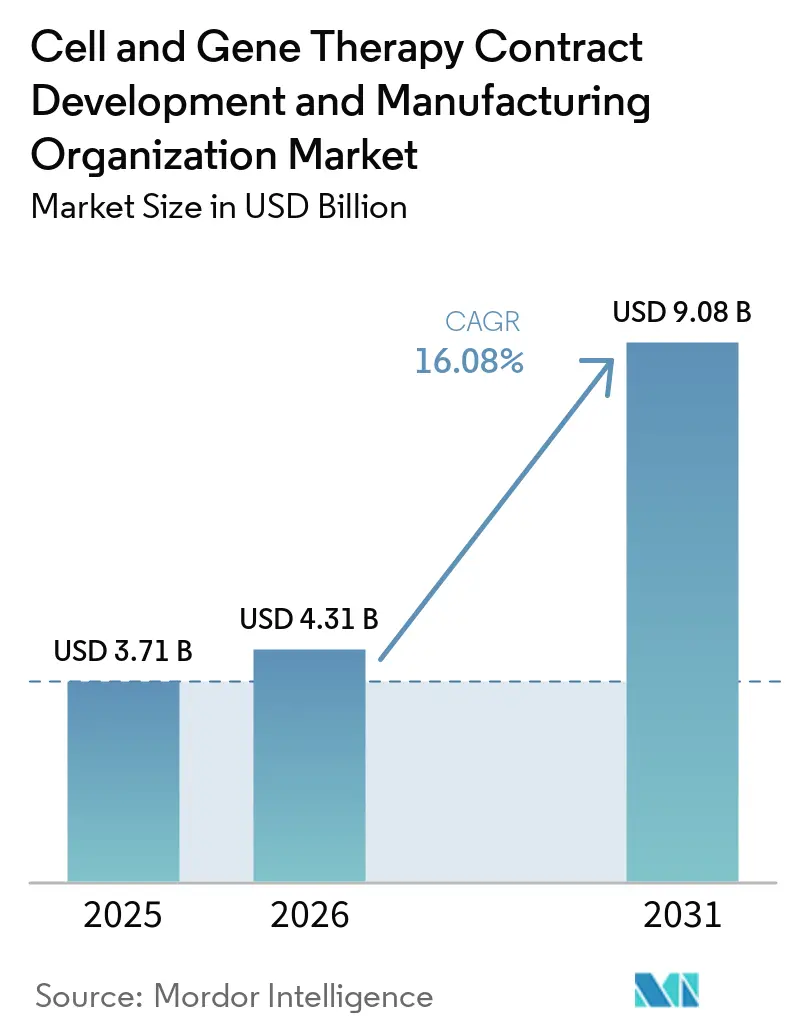
| 市場規模 (2026) | 4.31 十億米ドル |
| 市場規模 (2031) | 9.08 十億米ドル |
| 成長率 (2026 - 2031) | 16.08 % |
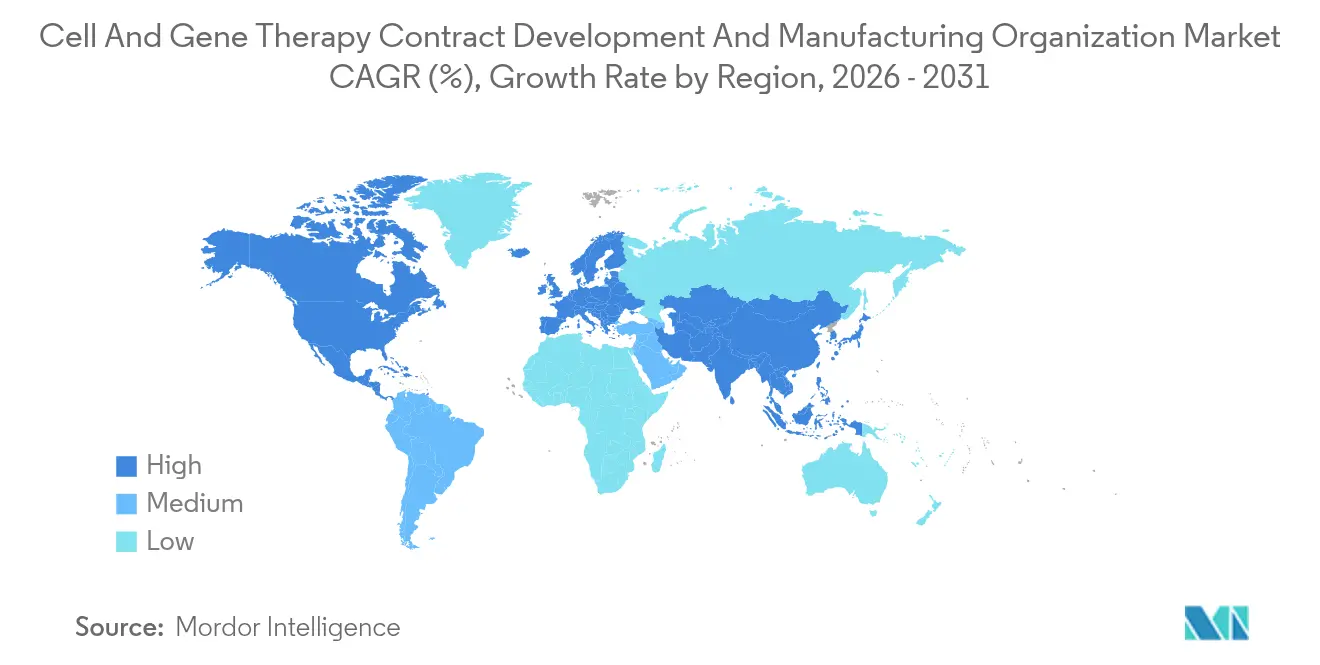
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
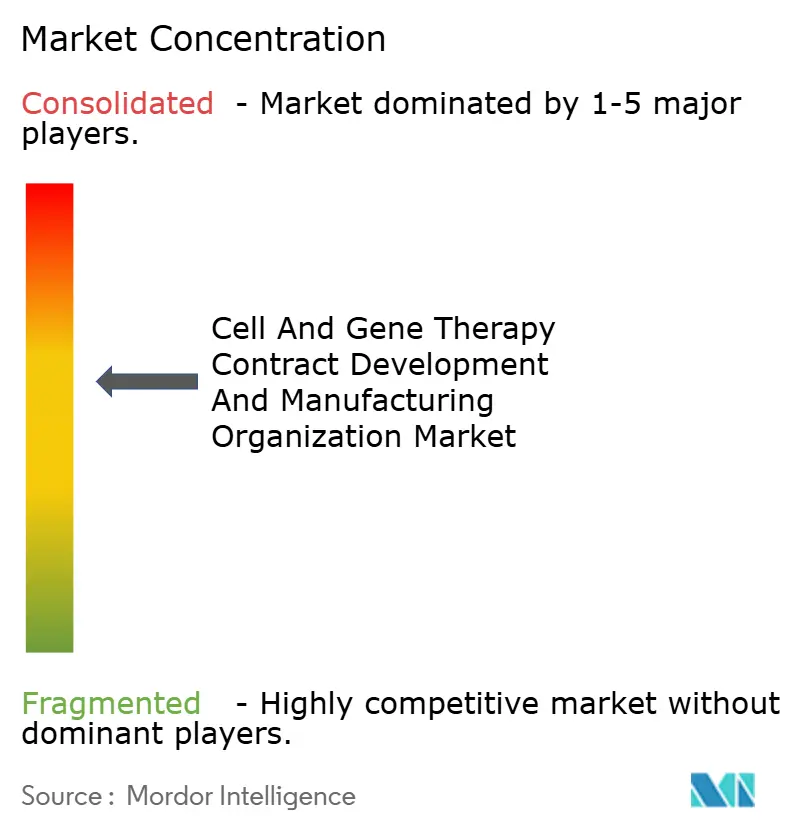
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる細胞・遺伝子治療受託開発製造機関市場分析
細胞・遺伝子治療受託開発・製造機関市場規模は2025年に37億1,000万米ドルと評価されています。細胞・遺伝子治療受託開発・製造機関市場は、2025年の37億1,000万米ドルから2026年には40億3,100万米ドルへと成長し、2026年から2031年にかけて16.08%のCAGRで2031年までに90億8,000万米ドルに達すると予測されています。この急激な成長軌道は、2,000件を超える臨床・前臨床プロジェクトの堅固なパイプラインと、規制当局が2025年までに年間10〜20件の承認を見込む環境によるものです。CDMOはそのため大規模な設備拡張競争に乗り出しており、2024年以降に100億米ドルを超える投資が発表され、Samsung Biologicsが2025年までに784,000Lの能力確保を目指し、Lonzaが13億2,000万米ドルのバカビル買収によりウイルスベクター向け330,000Lを確保したことが主導しています。再編が進む中、Novo Holdingsが165億米ドルでCatalentを買収したことは垂直統合の魅力を浮き彫りにし、さらなる合併に関する憶測を呼び起こしています。設備拡張にもかかわらず、ポストCOVIDの過剰設備により一部工場の稼働率が70%を下回り、プロバイダーはより高マージンの分析サービスおよびプロセス開発サービスを追加せざるを得ない状況となっています。
主要レポートのポイント
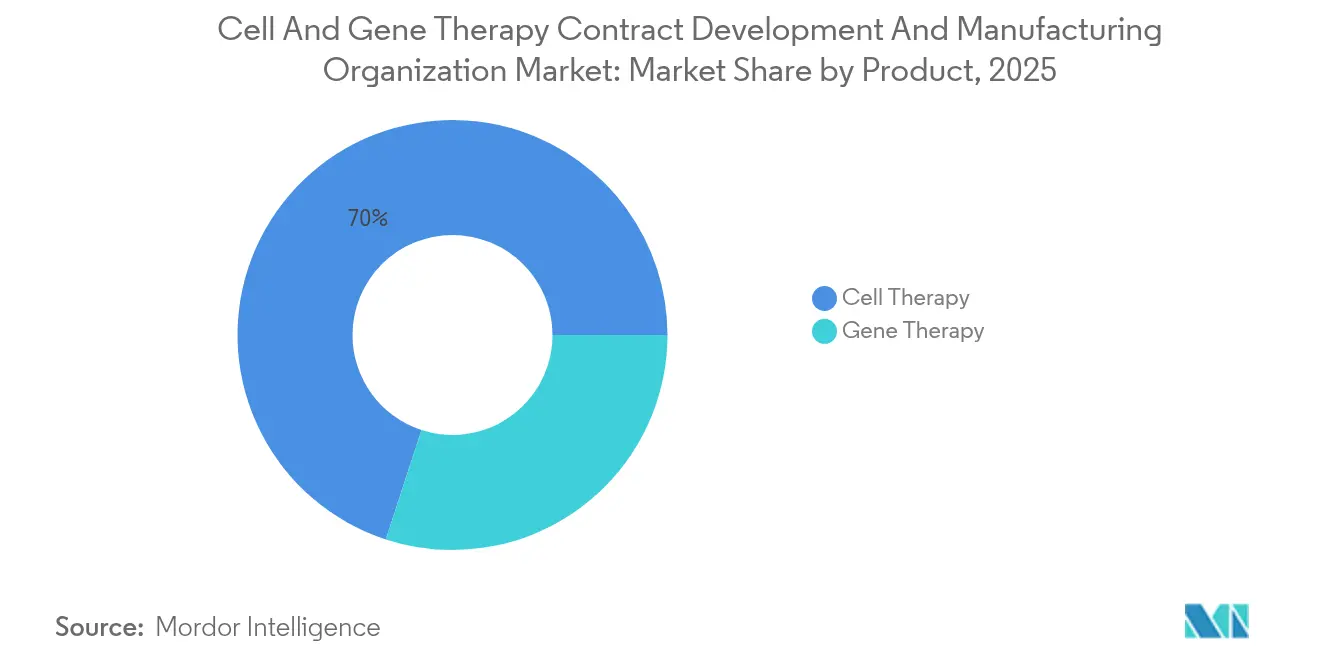
- 製品別では、細胞療法が2025年の細胞・遺伝子治療受託開発・製造機関市場シェアの69.98%を占め、遺伝子療法は2031年までに最速の16.85%のCAGRを記録する見込みです。
- 段階別では、前臨床およびR&D活動が2025年の収益の70.25%を占め、商業製造は14.92%のCAGRで拡大する予定です。
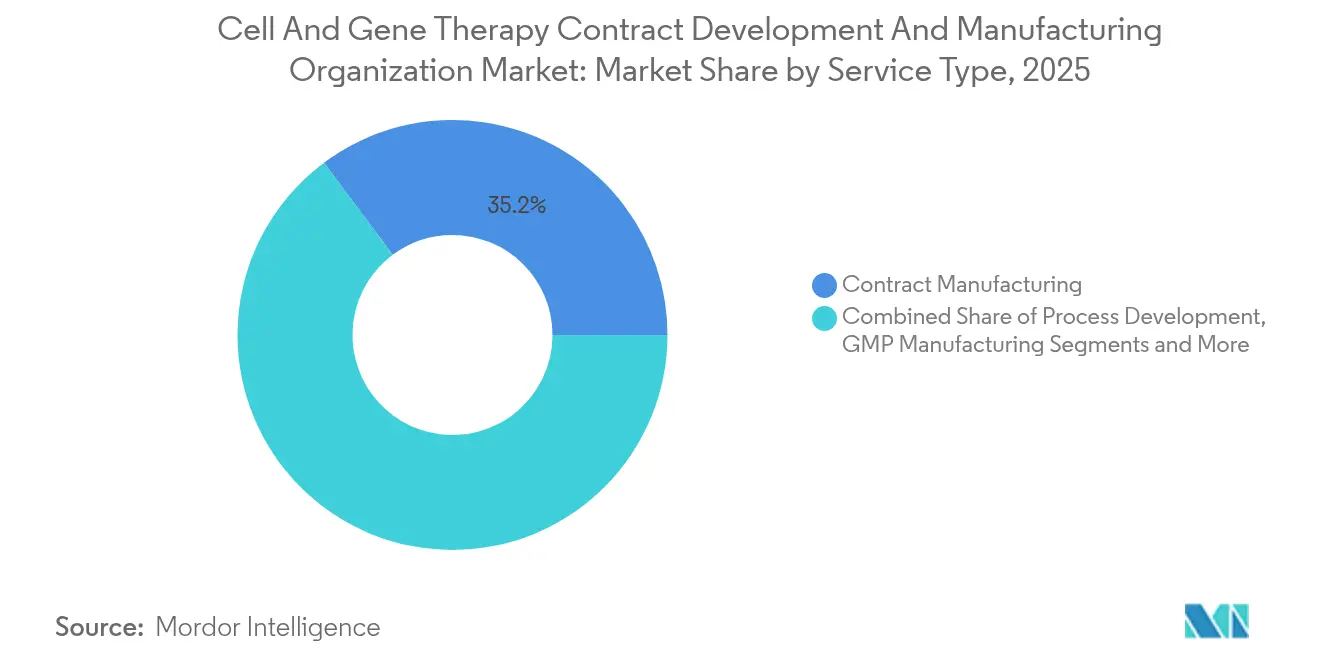
- サービス種別では、受託製造が2025年の構成比の35.20%を占め、GMP製造は2031年まで13.05%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に43.75%のシェアで首位を占め、アジア太平洋地域が最速の16.12%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| CGT臨床パイプラインの増加 | +4.20% | 北米およびEUに集中した世界規模 | 中期(2〜4年) |
| 遺伝性疾患・がんの有病率上昇 | +3.80% | 先進国市場での影響が大きい世界規模 | 長期(4年以上) |
| ベンチャーキャピタルおよび大手製薬企業による資金調達の急増 | +2.90% | 北米およびEU中心、APACへの拡大 | 短期(2年以内) |
| 小規模CGT開発者のアウトソーシング選好 | +2.10% | 北米での早期採用を含む世界規模 | 中期(2〜4年) |
| 大ロットCDMO設備を必要とするアロジェニック「既製品」プラットフォーム | +1.80% | 北米およびEUを中核とし、APACへ拡大 | 長期(4年以上) |
| グローバルCMCドシエの統一化(FDA-EMA-PMDA)による多地域ローンチ期間の短縮 | +1.40% | 規制整合市場への主要な影響を持つ世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
CGT臨床パイプラインの増加
2,000件を超える有効なプログラムが開発中であり、この数字は2024年以前に委託された設備能力をはるかに上回っています。[1]Science Translational Medicine、「新興の細胞・遺伝子治療」、sciencemag.org 米国FDAは審査を効率化するために治療製品局を設立し、2025年まで毎年二桁台の承認を見込んでいます。各候補品は独自のウイルスベクターまたは細胞拡大培養ワークフローを必要とし、ほとんどのスポンサーは社内にその専門知識を持っていないため、専門的な細胞治療CDMOパートナーへの依存度が高まっています。Casgevy、Lyfgenia、プラデマジーン ザミケラセルなどの商業承認は需要を裏付け、複数バッチの臨床供給注文を引き起こしています。北米とヨーロッパが試験の80%を占め、現地施設に負荷をかけ、プレミアム価格設定を可能にしています。したがって、このドライバーは細胞・遺伝子治療受託開発製造機関市場における持続的な二桁成長を支えています。
遺伝性疾患・がんの有病率上昇
約4億人の患者が遺伝性疾患とともに生活しており、世界のがん罹患率は年間2〜3%増加しています。[2].Journal of Cellular and Molecular Medicine、「遺伝性疾患の負担」、onlinelibrary.wiley.com精密医療の進歩により、ベクターベースのアプローチを用いてこれまで治療不可能だった標的が解明されています。CAR-T療法は現在40万〜50万米ドルの表示価格を持ち、支払者が一回限りの介入に対して償還する意向を示しています。[3]FDA、「治療製品局ガイダンス」、fda.gov高所得地域における高齢化人口動態は対象患者数を増大させており、糖尿病および心血管疾患向け遺伝子療法の条件付き承認はメインストリームへの普及を示唆しています。より大きなバッチサイズを供給できる体制を整えたCDMOが、適応症規模の拡大から最も恩恵を受けるでしょう。
ベンチャーキャピタルおよび大手製薬企業による資金調達の急増
バイオ製薬企業とベンチャーファンドは2024年にCGTディールに150億米ドルを超える資金を投入しました。Novo HoldingsによるCatalentの165億米ドルの買収は、設備確保に向けた戦略的意図を裏付けています。資金流入は発見からフェーズIまでの期間を短縮し、プロセス開発およびGMPロットの受注残の増加につながっています。この流入は地域的に偏在しており、開示された資金調達の74%が米国と欧州に集中しているため、APACに対する設備不均衡が悪化しています。このトレンドは供給増加と需要創出の両方を促進し、細胞・遺伝子治療受託開発・製造機関市場の収益を加速させています。
小規模CGT開発者のアウトソーシング選好
専用のベクターまたは細胞処理スイートの構築には5,000万〜1億米ドルのコストと18〜24ヶ月の期間を要します。スタートアップ企業は、したがって、プロセス最適化、充填・仕上げ、および分析試験などの活動をアウトソースします。大手企業でさえ、工場の停止を避けるために外部スロットを確保することでリスクをヘッジしています。Cellular OriginsのNeedleE™やCytivaのChronicle™などのロボットシステムは再現性を向上させるものの、依然として資本集約的であるため、インストール済みの自動化設備を持つCDMOへと革新者をさらに誘導しています。このパターンは、熟練労働力の需要が供給を上回り、受注リードタイムが9〜12ヶ月に延びている米国で最も顕著です。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大規模AAV製造向け高スループット分析の限界 | -2.80% | 北米およびEUで深刻な影響を持つ世界規模 | 中期(2〜4年) |
| 複雑かつ手作業集約的な製造プロセスおよび規制上のハードル | -2.10% | 地域によって規制の複雑さが異なる世界規模 | 長期(4年以上) |
| GMP グレードのプラスミドおよびウイルス原材料の不足 | -1.90% | APACで深刻なグローバルサプライチェーンへの影響 | 短期(2年以内) |
| ポストCOVIDのCDMO過剰設備によるマージン圧縮 | -1.60% | 北米およびEU中心、APACへの影響は限定的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大規模AAV製造向け高スループット分析の限界
完全なAAVロットリリースには現在最大4週間を要し、これは主にカプシド比アッセイおよびゲノム完全性試験によるものです。分析のターンアラウンドが遅いことはキャンペーンスループットを制限し、在庫コストを増大させます。機器ベンダーは自動化モジュールを投入していますが、規制上の検証が採用を遅らせています。このボトルネックは、コンプライアンス要件が最も高い米国および欧州の工場において顕著です。インライン分析および機械学習駆動のリリースに投資するCDMOは競争上の差別化を達成するでしょう。
複雑かつ手作業集約的な製造プロセスおよび規制上のハードル
ウイルスベクターの精製および細胞取り扱い工程は依然としてオペレーターの介入に依存しており、製造原価(COGS)の40〜60%を占めています。手作業による活動はバッチ失敗リスクを高め、スケールアップを複雑にします。並行して、2024年のFDAガイダンスは同等性および有効性アッセイに関する文書化の要件を拡大しました。複合的な複雑性はテクノロジートランスファーのタイムラインを延長させ、新規参入者に対する障壁を高めます。ロボットによるラインローディング、クローズドシステムによる収穫、AI駆動のスケジューリングなどの段階的な自動化は改善をもたらすと期待されていますが、新たに資本を調達したCDMOが資金提供しなければならない検証プログラムを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
細胞療法の優位性に対する遺伝子療法の加速細胞療法は2025年の細胞・遺伝子治療受託開発・製造機関市場において69.98%を占め、6つの商業CAR-T製品と拡大するアロジェニックパイプラインに支えられました。幹細胞プラットフォームは細胞療法において最大のシェアを占め、確立された拡培、凍結保存、およびQCワークフローが支持されています。CAR-NKやγδ T細胞などの遺伝子改変細胞アプローチは、改良された遺伝子編集ツールが開発サイクルを短縮させることで速度を増しています。より小さな基盤にもかかわらず、遺伝子療法は2031年までに16.85%のCAGRを記録すると予測され、急速にそのギャップを縮めています。ウイルスベクター、特にAAVは、安全性および組織向性の優位性により価格決定力を維持しています。2024年にIovanceのAMTAGVIの欧州製造バッチとして初めてFDAに承認されたことは商業的な実行可能性を裏付け、国境を越えたサプライラインを開きました。脂質ナノ粒子やミニサークルDNAなどの非ウイルスモダリティは、ウイルスシステムに固有の免疫原性およびスケーリングの問題を回避できるとして資本を集めています。
アロジェニック細胞療法のバッチサイズは5倍に増加すると予測され、2,000Lのクローズドバイオリアクターおよび自動化滅菌溶着システムへの需要を押し上げています。かつて200Lバッチに限定されていた遺伝子療法の製造は、急速に1,000L〜2,000Lのシングルユースファーメンターへと移行しており、一回分当たりのコストを圧縮しています。シナジーも存在します:デュアル能力スイートを持つCDMOは上流工程を相互活用でき、資産稼働率を高め、特定のモダリティサイクルの影響を緩和します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


段階別:
前臨床ボリュームと商業的価値の対比前臨床およびR&Dプロジェクトは、パイプライン資産の大半が探索またはIND実施可能化フェーズに留まっているため、2025年の細胞・遺伝子治療受託開発・製造機関市場の70.25%を占めています。スポンサーは製剤スクリーニング、ベクターマッピング、および概念実証研究のために、多くの場合5L未満の小ロットを購入します。ボリュームは控えめですが、競合が少なく契約に高付加価値コンサルティングが組み込まれているため、マージンは40%を超えています。パイプラインの成熟に伴い、GMPによる臨床供給を必要とするフェーズIIおよびフェーズIIIプロジェクトの数が年率14%で拡大しており、需要はより体系化された低マージンの生産へと移行しています。
商業製造は2025年のボリュームのわずか9.35%に過ぎませんが、2031年までに14.92%のCAGRで最も急速に成長するセグメントです。商業生産は、CDMOが設備投資を償却するのに役立つ長期プレミアム契約、多くの場合5年間のテイクオアペイ構造を有しています。ただし、商業収益の生活の質は厳格な規制監視とバッチ責任をプロバイダーに負わせる保証条項によって抑制されています。CDMOは、遅延なくFDA事前承認検査を通過するために、冗長なクリーンモジュールルームとSAP統合MESプラットフォームへの投資を進めています。
サービス種別:
GMP製造が成長リーダーとして台頭受託製造は2025年の細胞・遺伝子治療開発・製造機関市場の35.20%を占め、臨床および商業バッチ生産の両方を包含しています。需要を下支えしているのは、多くの革新者が構造的なハードルと見なすBSL-2/BSL-2+準拠スイートの希少性です。GMP製造収益は今や、再現性のある検証済みロットを必要とするフェーズIII試験の増加により、2031年まで13.05%のCAGRで拡大しています。グローバルな品質システムを持つCDMOが最も恩恵を受けています。プロセス開発の契約は平均18〜24ヶ月続き、粘着性が高く、将来のGMP契約への道を開きます。
かつて補助的な収益源であった分析サービスは、今やミッションクリティカルなものとなっています。細胞・遺伝子治療受託開発・製造機関市場における分析試験のシェアは、CDMOが速度向上のためにウイルスベクターゲノム力価アッセイ、有効性試験、およびリリース分析を社内で拡充するにつれて上昇すると予測されます。充填・仕上げ、低温包装、およびラストワンマイル物流は統合サービスへの顧客需要を取り込んでいます。従量課金型試験およびクラウドベースのデータ引き渡しプラットフォームへのシフトは透明性を向上させますが、サイバーセキュリティおよびLIMS統一化への投資を必要とします。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米細胞・遺伝子治療受託開発製造機関市場
北米は2025年に世界収益の43.75%を創出し、FDAの明確な承認経路、スタートアップ企業の高密度なクラスター、および初期臨床試験を支援する意欲的な投資家基盤によって支えられた。米国だけで活発な試験の60%以上を受け入れており、Thermo Fisherはプリンストン拠点の拡張に475 ミリオン 米ドルを投じ、Samsung Biologicsは戦略的パートナーシップを通じて生産能力を確保することを余儀なくされた。しかし、同地域のコスト基盤と逼迫する労働力プールが納期を長期化させている。CDMOはプロセス開発費用を引き上げるとともに、採用の安定化を図るためにコミュニティカレッジとの人材育成パートナーシップを提供することで対応している。
アジア太平洋細胞・遺伝子治療受託開発製造機関市場
アジア太平洋地域は2031年までに最速の16.12%のCAGRを達成し、歴史的な優位性に挑戦すると予測されている。中国の国家発展改革委員会は複数の産業パークに資金を提供し、WuXi Biologicsはシンガポールおよび米国での生産能力を追加しながら、同時に無錫キャンパスの拡張を進めた。日本の薬品・医療機器庁は米国のブレークスルーセラピー指定に類似したファストトラック制度を創設し、審査期間の中央値を4か月短縮した。韓国のLotte Biologicsは仁川に40万リットル規模の工場建設に33 ビリオン 米ドルを充当することを表明し、地域需要の中核を担う意図を示した。競争力のある人件費と近代的なインフラにより、同地域は欧米のイノベーターを合弁事業へと引き付ける価格優位性を有している。
欧州・中東細胞・遺伝子治療受託開発製造機関市場
欧州は成熟しているが成長ペースの緩やかなプロファイルを維持している。EMAの集中承認制度は予測可能性をもたらす一方、各国のGMP査察の相違とエネルギーコストの高さが機動性を抑制している。LonzaのVisp拠点とAGC Biologicsのハイデルベルグ施設は、価格よりも実績を重視するプロジェクトを引き続き獲得してい。欧州のバッチリリースと中東の臨床サイトを結ぶ国境を越えたサプライチェーンは、同地域が規制上の要となっていることを示している。一方、助成金と熟練人材の確保を背景に、アイルランドおよびポルトガルでグリーンフィールド投資の動きが見られる。

規制環境
細胞・遺伝子治療のCDMOは、複雑な製造チェーン全体で識別性、純度、力価、トレーサビリティを重視するバイオ医薬品およびATMPの枠組みの中で運営されている。米国では、FDAが審査を効率化するためにOffice of Therapeutic Productsを設立した。同局はまた、CGTに対するChemistry, Manufacturing, and Controlsへの柔軟なアプローチの制度化を継続しており、2026年5月には、FDCAおよびPHSAに基づく基本的な法定要件を再確認しつつ、フェーズに応じたGMPとリスクベースの同等性評価の期待事項を示す最終ガイダンスを発表した。
欧州では、EMAがATMP監督の中心的存在であり続けており、EUファーマパッケージのもとでの2026年の政策作業では、ガバナンスの変更およびホスピタルエグゼンプション(HE)の改定が注目されている。これには、より集中化された報告体制や、標準化された品質・トレーサビリティ要件への移行が含まれる。グローバルなスポンサーおよびCDMOにとって、こうした変化は、複数地域における臨床サプライおよび商業査察の際に、調和されたCMC資料(FDA・EMA・PMDAの整合)、検証済みの分析手法、追跡可能な識別連鎖(chain-of-identity)および管理連鎖(chain-of-custody)システムの重要性を一層高めている。
バリューチェーン分析
CGT CDMOのバリューチェーンは、クライアントの探索段階およびIND対応作業(プロセス開発、分析法開発、アッセイの適格性評価を含む)から始まる。その後、製造インプットおよび実行の段階に移行し、そこではプラスミドDNA、ウイルスベクター(特にAAVおよびレンチウイルス)、シングルユース資材、適格性評価済みの細胞バンクが重要な資材となる。自己細胞由来プログラムの場合、患者のアフェレーシスおよび採取が管理された入荷物流に供給され、スポンサーおよびCDMOは、採取拠点と製造スロットを分離してスケジュールを安定化させるために、凍結保存された出発材料や標準化された取り扱いワークフローの利用を増やしている。
CDMOの中核業務は、アップストリーム生産、ダウンストリーム精製、フィルフィニッシュ、QCおよびロットリリース、そして厳格なコールドチェーン要件下での配送に及び、各引き渡しの段階をCOIおよびCOC文書が結び付けている。デジタル品質管理およびERP・データシステム(Veeva対応の品質業務など)、専門的なロジスティクスプロバイダーといった補完的な層は、規制文書が拡大し、複数拠点ネットワークが増加する中で重要性を高めている。GMPグレードのプラスミドおよびウイルス原材料に関する継続的な供給制約に加え、輸入されるバイオプロセス機器やコールドチェーン部材への調達依存も、グローバルCDMOにおける調達戦略とサプライヤー適格性評価を主要なバリューチェーン差別化要因として維持させている。
競合状況
上位5社―Lonza、Samsung Biologics、Thermo Fisher、Catalent(買収後)、Charles River―は2024年収益の相当なシェアを合わせて支配しており、その後には多数のニッチプロバイダーが続きます。これらの大手はシングルユースリアクターファーム、デジタルツイン、およびAIベースの逸脱予測に投資し、稼働率の変動にもかかわらずマージンを維持しています。Thermo Fisherの20億米ドル・4年間の設備投資プログラムと、Charles RiverのGates Instituteとのレンチウイルスベクター契約は、戦略的支出の規模を示しています。
中堅スペシャリストはニッチを切り開いています:WuXi Advanced Therapiesはエンドツーエンドのベクターサービスを提供し、AGC Biologicsは横浜とハイデルベルクを活用した自己細胞処理を行い、FUJIFILM Diosynth Biotechnologiesは構造化プラットフォームプロセスに注力しています。Cellares(CellShuttle)やOri Biotech(IRO)などの破壊的イノベーターは完全なCDMOポートフォリオを複製しません。代わりに、レガシープロバイダーがスループット向上のために導入するモジュール型クローズドシステムハードウェアをライセンス提供しています。技術採用は、自動化によりターンアラウンドタイムを最大40%短縮することで、決定的な競争優位の源泉として機能しています。
地理的な課題が複雑さを加えています。シンガポールは新しいベクタースイートに税制優遇措置を付与し、アラブ首長国連邦は欧州のCDMOに増大する患者集団の近くに充填・仕上げラインを置くよう働きかけています。競争が激化する中、特に商業的なボリュームが不確実な自己細胞プログラムにおいて、大型長期契約での価格譲歩が生じています。それでも、規制コンサルティング、原材料調達、および流通を組み合わせた統合プロバイダーはシェアを伸ばす最良の位置にいます。
細胞・遺伝子治療受託開発製造機関業界リーダー
Catalent Inc
Lonza Group
Recipharm AB
Charles River Laboratories International Inc
Wuxi Advanced Therapies
- 注:主要企業の掲載順は順位を示すものではありません。
細胞・遺伝子治療受託開発製造機関市場
- Lonza Group
- Catalent
- Thermo Fisher Scientific (Patheon)
- WuXi Advanced Therapies
- Samsung Group
- AGC Biologics
- Charles River Labs (Cognate)
- Recipharm
- FUJIFILM
- Minaris Regenerative Medicine
- PCI Pharma Services
- Almac Group
- Pfizer CentreOne
- KBI Biopharma
- BioCentriq
- ElevateBio
- Yposkesi
- Genezen
- 3P Biopharmaceuticals
- Oxford Biomedica

市場機会と将来展望
2,000件を超える臨床および前臨床プロジェクトからなる大規模なパイプラインが、フェーズに応じたCMC実行に対する需要を引き続き牽引している。CMCの柔軟性を制度化する2026年のFDAの措置は、開発段階全体でリスクベースの同等性評価および管理戦略を文書化できるCDMOの価値を高めている。これは、プロセス開発、分析、そして規制対応済みのデータを標準化されたプラットフォームにまとめて提供するプロバイダーにとって、特にロットリリースの長い所要時間やアッセイのボトルネックが一般的なウイルスベクタープログラムにおいて、新たな余地を生み出している。
実行の観点から見ると、機会は(i)コストやバッチ不良リスクの一因となる手作業を減らす自動化およびクローズドシステム製造、(ii)分散型ネットワーク全体でCOI/COCのトレーサビリティを強化するサプライチェーンオーケストレーション能力に集中している。2026年の市場動向はこれらのテーマを反映している。Cellaresは、欧州のIDMOスマートファクトリー構想のためにLeiden Bio Science Park内の拠点を確保し、また、Andelyn BiosciencesとENCellのようなパートナーシップは、スポンサーおよびサービスプロバイダーが国境を越えたロジスティクスを簡素化しキャパシティにアクセスするために地域製造ネットワークを構築している様子を示している。モジュール式クリーンルームの拡張(例えばISO 7スイートの増設)も、自己細胞、同種細胞、ウイルスベクターの各ワークフロー間でより迅速な再構成を支えているが、一部の既存施設では稼働率のばらつきが依然として残っている。
Recent Industry Developments in 細胞・遺伝子治療受託開発製造機関市場
- 2026年7月:CatalentとNanoscope Therapeuticsは、光遺伝学的遺伝子治療MCO-010の後期臨床および商業供給を支援するためにパートナーシップを拡大し、商業適合パッケージングおよび流通を含む取り組みを行った。後期遺伝子治療供給へのCDMOの直接的な関与により、Catalentは複雑なウイルスおよび細胞ベースの治療をスケールで支援する能力を拡大している。
- 2026年5月:CatalentとElpida Therapeuticsは、Spastic Paraplegia Type 50(SPG50)向けAAV9遺伝子治療の後期製造に関する戦略的パートナーシップを発表した。後期ウイルスベクター製造への直接的な関与により、Catalentは中枢神経系標的の遺伝子治療における足場を強化している。
- 2026年4月:CatalentとCartherics Pty Ltdは、CartherisのCTH-401 CAR-NK細胞治療の製造にCatalentのcGMP準拠iPSC株を使用することを認める修正商業ライセンス契約を締結した。これにより、CatalentのiPSCプラットフォームを活用したCAR-NK治療のスケーラブルな生産が可能となる。


細胞・遺伝子治療受託開発製造機関市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、スポンサーのために細胞治療および遺伝子治療を開発・製造する外部委託パートナーが得る収益を対象としています。製品ライフサイクル全体にわたる開発業務およびGMP製造支援が含まれます。
対象除外:治療スポンサーが自社で行う製造、および有償CDMOサービス収益に結びつかない純粋に学術的・非商業的な研究室活動は除外します。
セグメンテーション概要
- 製品別
- 細胞療法
- 幹細胞ベース
- 非幹細胞ベース
- その他の細胞療法
- 遺伝子療法
- ウイルスベクター
- 非ウイルスベクター
- 細胞療法
- 段階別
- 前臨床
- 臨床
- 商業
- サービス種別
- プロセス開発
- GMP製造
- 分析試験・品質管理
- 充填・仕上げおよび包装
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場参加者へのヒアリング前に需要プールを把握し、実際の運用前提を設定するために使用されます。生物製剤承認に関するFDAデータベースや関連ガイダンス、有効なCGTパイプラインに関する臨床試験登録、より広範な治療・疾患の背景に関するWHOおよび各国保健機関などの公開情報を活用しています。
また、設備能力の追加や製造拠点の更新に関するSEC提出書類や投資家向けプレゼンテーション、プラットフォームの変化(例えばベクターやプロセス分析に関するもの)が起きている場所を把握するための特許データベースも参照しています。重要な投入物の貿易フローが重要な場合は、輸出入の出荷レベルデータを使用して地域活動の妥当性を確認します。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源および内部参照データセットも使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に確認できないモデルの前提条件、特に価格設定ロジック、稼働率、および開発段階全体にわたる業務の分担を検証するために使用されます。CDMO側およびスポンサー側の専門家(製造、品質、サプライチェーン、プログラムリーダーシップの役割を含む)と、南北アメリカ、EMEA、APACにわたってヒアリングを行い、地域の設備能力構築とアウトソーシング行動が一貫して反映されるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | APAC:47% |
| 中位層:48% | 機能・ユニットリーダー:29% | EMEA:33% |
| 小規模プレイヤー:15% | マネージャー:59% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定ロジックは、治療パイプラインの量と予想される製造タッチポイントを段階別のアウトソーシングサービス価値に換算するトップダウンの需要再築から構築されています。次に、モダリティおよびステージ別のサンプルプログラム数、プログラムあたりの典型的なバッチ数、開発サービス・GMP製造・該当する場合の充填・仕上げのサンプルASP範囲など、選択的なボトムアップ検証によって合計値を裏付けています。
主要なモデル入力には、モダリティ別の臨床プログラムの数と構成、アウトソーシングするプログラムと社内で行うプログラムの割合、製造設備能力の追加と稼働率の範囲、典型的なバッチサイズとリリース試験の強度、スループットを変化させる可能性のある自家移植から同種移植プラットフォームへの観察されたシフトが含まれます。小規模な地域でデータが乏しい場合、地域の試験活動や既知の施設拡張タイムラインなどの代理指標を使用してギャップを処理し、その後専門家による検証を行います。
予測は、パイプラインの進行と設備能力増強スケジュールに基づいたシナリオ分析を使用して作成され、稼働率の正規化、価格設定の進行、および商業ローンチのペースに関する専門家のコンセンサスを通じて精緻化されます。
データ検証と更新サイクル
検証は、数値が単一のデータストリームに依存しないよう、モデル、前提条件、および最終アウトプット全体にわたる繰り返しチェックを通じて行われます。試験開始、承認ペース、開示された施設増強などの独立したシグナルと結果を比較し、地域またはフェーズがこれらの指標から乖離しているように見える場合は外れ値を調査します。
承認前に、複数のアナリストによるレビューが行われ、主要な入力値が大きく変動した場合は回答者に再連絡します。これには、大規模な設備能力拡張の遅延やアウトソーシング意向の急激な変化が含まれる場合があります。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceの細胞・遺伝子治療受託開発製造機関市場規模と他の公表推計との比較
CGT CDMOサービスの公表推計は、タイトルが似ていても計上される収益プールが必ずしも同じではないため、異なる場合があります。通常、CDMOサービスとして含まれるもの、どの開発段階が請求可能な市場価値として扱われるか、価格と設備能力がどの程度の速さで動くと想定されるかによって差異が生じます。
よくあるギャップの要因は、ウイルスベクター業務、プラスミド、分析試験、充填・仕上げが一つの数値にまとめられているか、隣接市場として扱われているかです。商業規模の供給がまだ限られている場合、この選択によって合計値が大きく変動する可能性があります。もう一つの要因はベースケースであり、積極的な稼働率と迅速な承認を前提とするものもあれば、より長い技術移転期間とより保守的な増強カーブを想定するものもあります。これが、Mordor Intelligenceによってより厳密なサービスのみの収益範囲と年次更新チェックが適用された、スプレッドを示す表が存在する理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.71 ビリオン 米ドル(2025年) | |
| 業界出版社A | 4.80 ビリオン 米ドル(2024年) | より広範なCDMOサービスとして提示されることが多く、隣接するバイオ製造活動や関連投入物をまとめている可能性があり、ステージ構成と稼働率正規化の調整が限られたいベースイヤーを使用している場合もあります。 |
| 業界メディアB | 6.41 ビリオン 米ドル(2024年) | ベクター製造やその他の支援サービスを一つの統合プールとして含む、より広い定義を反映していることが多く、設備能力増強制約に対する一貫したクロスチェックなしに、より迅速なスケールアップと価格上昇を想定している場合があります。 |
全体として、スプレッドは主にサービス範囲の選択と、商業設備能力および価格がどの程度の速さでスケールすると想定されるかによって説明されます。前提条件を観察可能なパイプラインの動き、フェーズレベルのアウトソーシング行動、および施設増強シグナルに結びつけることで、明確なドライバーに遡ることができ、段階的な方法で繰り返し可能な数値に到達します。


レポートで回答される主要な質問
細胞・遺伝子治療受託開発・製造機関市場の現在の価値はどのくらいですか?
市場は2026年に40億3,100万米ドルで、16.08%のCAGRで2031年までに90億8,000万米ドルに達する軌道にあります。
最大の収益貢献セグメントはどれですか?
細胞療法は、承認済みのCAR-T製品と深いアロジェニックパイプラインに支えられ、2025年に69.98%のシェアでトップです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、中国、日本、および韓国の設備投資により、2031年まで16.12%のCAGRで成長すると予測されています。
なぜCDMOは自動化に多額の投資を行っているのですか?
手作業の工程はコストの最大60%を占め、失敗リスクを高めます。自動化は再現性を向上させ、ターンアラウンドを短縮します。
業界の統合は価格にどのような影響を与えていますか?
Novo HoldingsによるCatalentの買収のような大型ディールはサプライヤー数を減らし、残存する独立系企業に価格決定力を与えながら、スポンサーを複数年の設備予約へと誘導しています。
主要CDMOを差別化する能力とは何ですか?
統合されたウイルスベクターおよび細胞処理スイート、高度な分析サービス、ならびにグローバルな規制専門知識により、プロバイダーはINDから商業ローンチまでのエンドツーエンドプログラムを処理できます。
最終更新日:



