
シングルユースバイオリアクター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.28 十億米ドル |
| 市場規模 (2031) | 13.07 十億米ドル |
| Growth Rate (2026 - 2031) | 15.78 % |
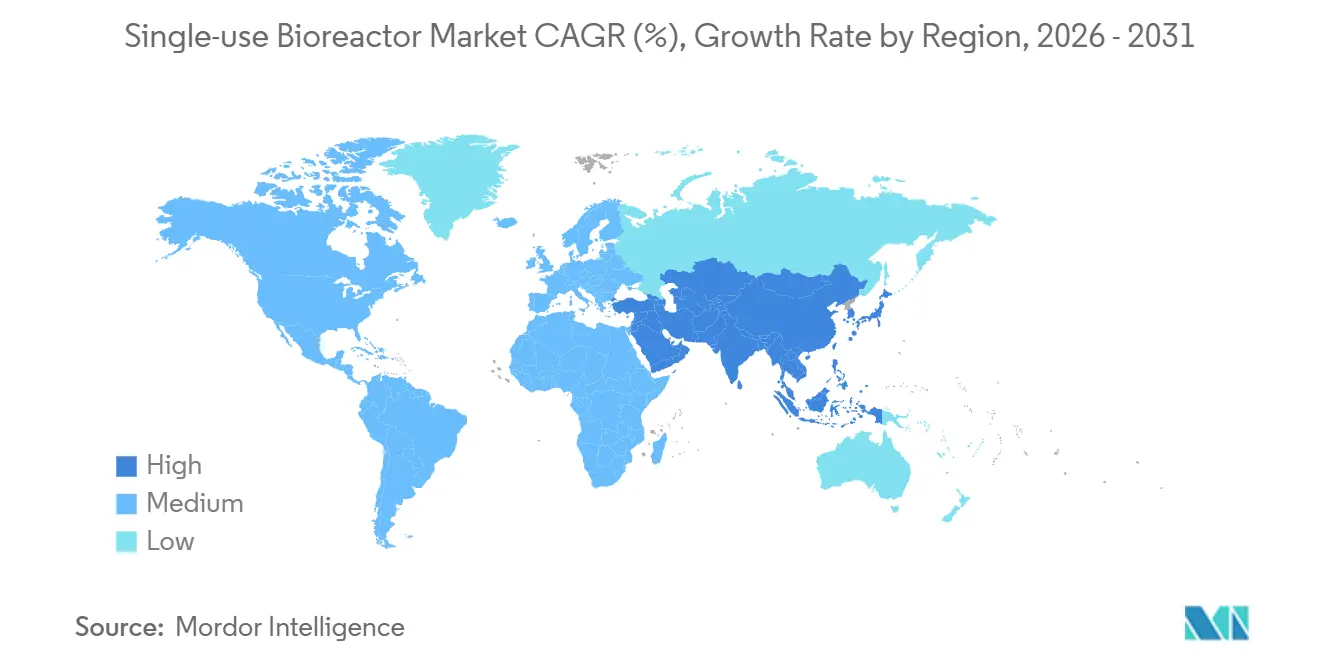
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシングルユースバイオリアクター市場分析
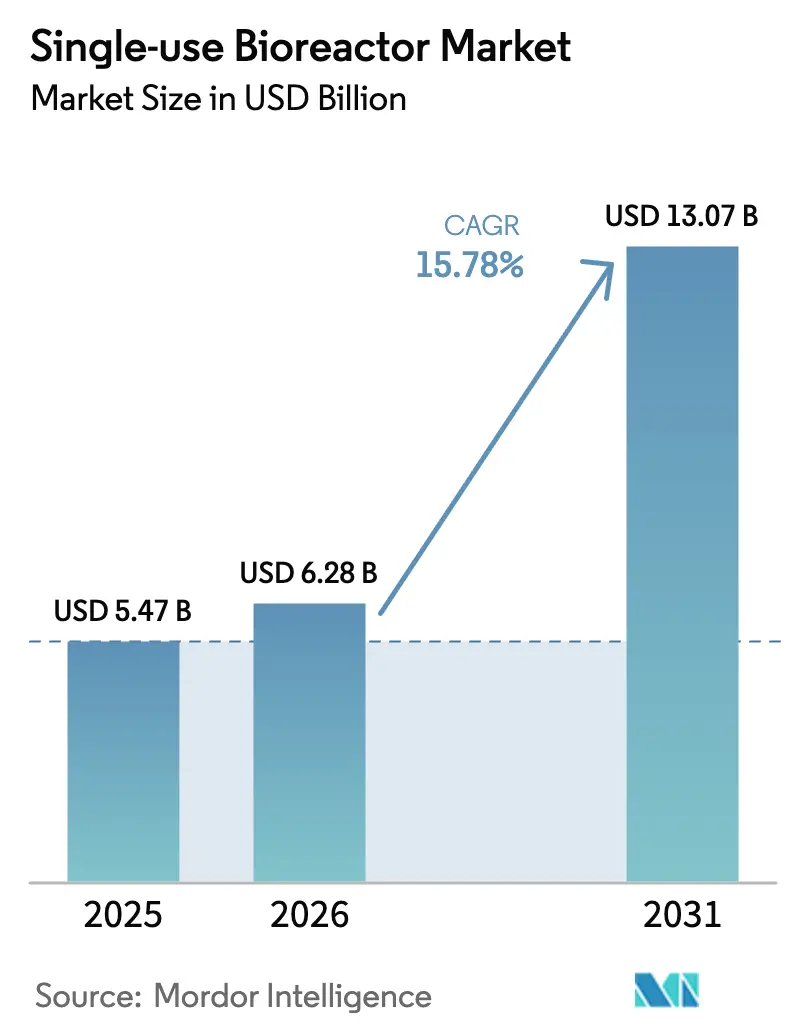
シングルユースバイオリアクター市場規模は、2025年に54億7,000万USD、2026年に62億8,000万USDと予測され、2026〜2031年のCAGR 15.78%で成長し、2031年までに130億7,000万USDに達する見込みです。
市場の勢いは、ステンレス鋼製設備から使い捨てプラットフォームへの移行、細胞・遺伝子治療の成熟、および国家ワクチン備蓄義務化の動きに支えられています。中規模の撹拌槽型システムが設置容量の大半を占める一方、自家移植治療向けの柔軟な小ロット生産を支援する軌道振盪型および波動誘起型フォーマットにおいて急速な成長が見られます。[1]Danaher Corporation、「2024年次報告書」、Danaher投資家向け広報、danaher.com 受託開発製造機関(CDMO)は複数年にわたる消耗品収益を確保するため購買を加速させており、中国、韓国、インドにおける国産製造推進施策はモジュール型・資本軽量型施設を優遇しています。PFASに関する規制上の精査およびリーチャブル物質への適合対応はコストとスケジュールのリスクを増大させていますが、ガンマ線照射処理能力の拡大および先進製造に対する規制当局の支援がこれらの逆風を緩和しています。[2]米国食品医薬品局、「先進製造技術指定プログラム」、米国食品医薬品局、fda.gov
レポートの主要ポイント
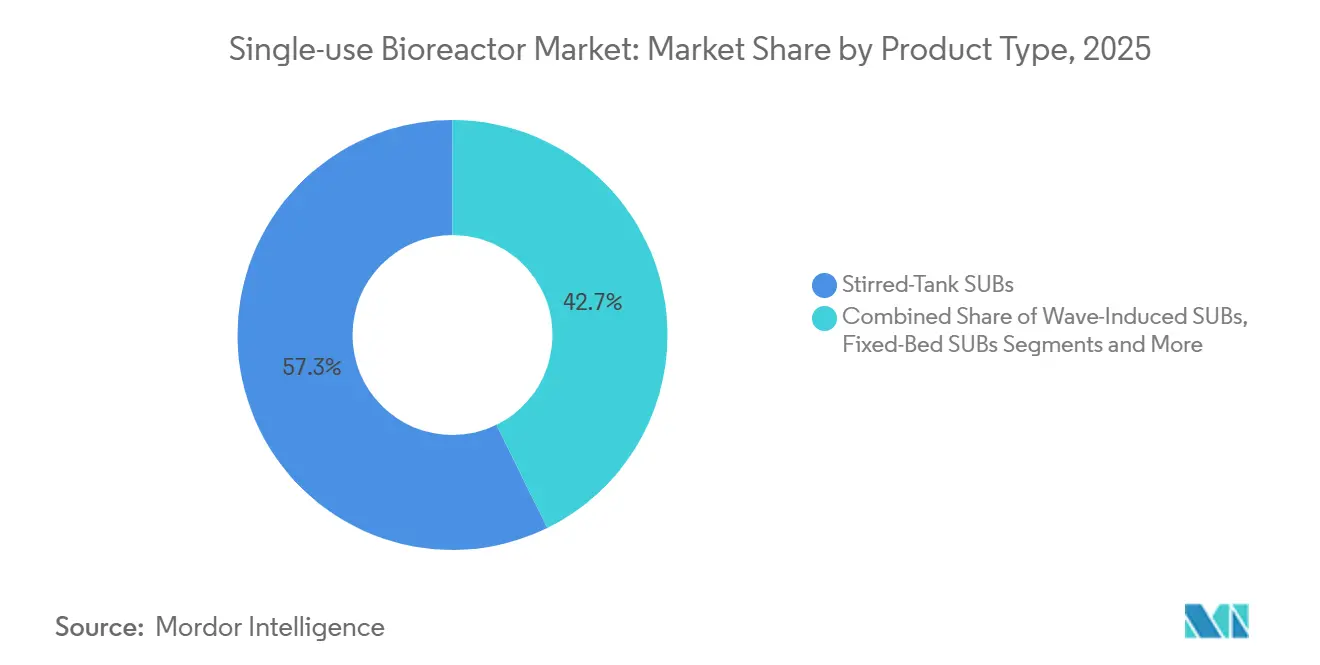
- 製品タイプ別では、撹拌槽型システムが2025年の売上高の57.26%を占め、軌道振盪型およびその他のニッチフォーマットは2031年にかけてCAGR 18.68%で成長すると予測されています。
- 容量範囲別では、500〜2,000 L容器が2025年のシングルユースバイオリアクター市場規模の43.72%を占め、100 L未満のユニットは2026〜2031年にかけてCAGR 19.42%で拡大する見込みです。
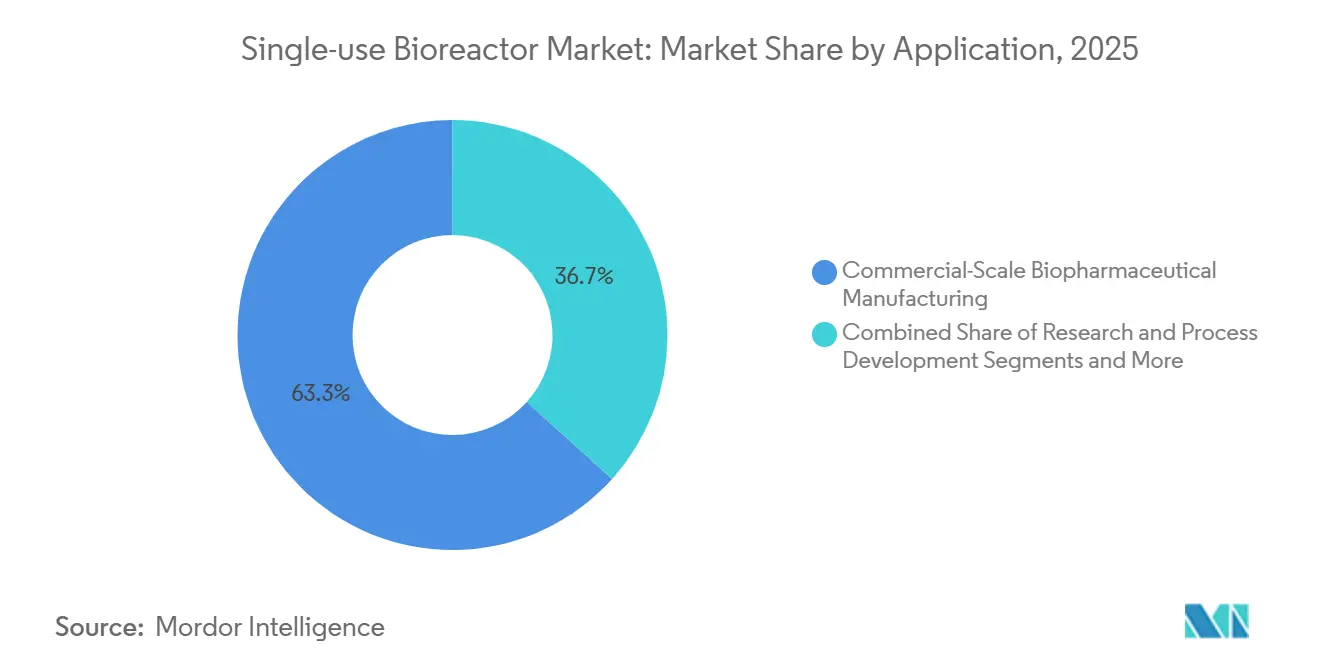
- 用途別では、商業規模製造が2025年の合計の63.33%を占め、臨床規模生産は2031年にかけてCAGR 18.34%を記録すると予想されています。
- エンドユーザー別では、製薬・バイオ医薬品企業が2025年の需要の69.21%を獲得し、CDMO/CMOは予測期間中にCAGR 17.53%で成長すると見込まれています。
- 地域別では、北米が2025年の売上高シェア36.11%でトップとなり、アジア太平洋地域は2031年にかけてCAGR 17.02%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステンレス鋼から 使い捨てバイオプロセシングへの移行 | +2.5% | 北米、欧州、グローバル | 長期(4年以上) |
| 細胞・遺伝子治療の 急速な成長 | +3.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 早期臨床生産における コスト削減の可能性 | +1.8% | グローバル | 短期(2年以内) |
| COVID-19後の ワクチンプログラムの加速 | +2.1% | グローバル | 中期(2〜4年) |
| 新興市場における 分散型マイクロ施設モデル | +1.5% | アジア太平洋、中東・ アフリカ、南米 | 長期(4年以上) |
| γ線照射処理能力の拡大 | +1.2% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼から使い捨てバイオプロセシングシステムへの移行の加速
製薬メーカーは、洗浄バリデーションを不要とし、水使用量を最大80%削減し、ターンアラウンドサイクルを数週間から数日に短縮する使い捨てプラットフォームを採用するため、従来のステンレス鋼製設備を廃止しつつあります。DanaherのCytiva部門は2024年後半に使い捨て消耗品の売上が回復したと報告しており、バッグアセンブリおよびセンサーへの依存度の高さが浮き彫りになっています。Sartoriusは、バイオプロセスソリューション売上高の75%が消耗品から生じていると示しており、バリデーション完了後の顧客ロックインの強さを示しています。蒸気処理および文書化に要する人件費も、西洋市場において前滅菌済みバッグの経済的優位性を高めていますが、インドおよび中国のバイオシミラーメーカーは輸入関税が消耗品コストを押し上げるため、依然としてハイブリッドプラントを好む傾向があります。
柔軟な小ロット製造需要を高める細胞・遺伝子治療の急速な成長
自家CAR-T治療は50 mL〜10 Lのランを必要とし、この容量は500 Lのステンレス鋼製リアクターとは相容れません。Bristol Myers Squibbは2024年、自動化されたCell Shuttleプラットフォーム向けにCellaresとの間でシングルユースバイオリアクターと閉鎖型細胞処理ハードウェアを組み合わせた3億8,000万USDの容量確保契約を締結しました。[3] Bristol Myers Squibb、「Cellaresとの容量確保契約」、Bristol Myers Squibb、bms.com 2024〜2025年における複数のCAR-T構築物に対するFDA承認、および同局の先進製造技術経路が腫瘍センター近傍での分散型製造を促進しています。Univercellsの50 L NevoLineシステムはコンテナに積んで遠隔地のクリニックに輸送可能であり、モジュール型展開を強化しています。
早期臨床生産におけるコスト削減の可能性
フェーズI/IIのキャンペーンでは、多くの場合10〜50 kgの原薬が必要です。シングルユースラインはステンレス鋼製設備に対する500万〜1,500万USDの設備投資を不要とし、建設期間を最大60%短縮します。Thermo Fisherが2025年に発売した5 L DynaDrive SUBは、大学が洗浄バリデーション担当者を雇用することなくGMP対応リアクターを導入することを可能にします。欧州では廃水規制が処理コストを増加させるため、ユーティリティコストの節約効果が複利的に積み重なりますが、年間200バッチ以上ではステンレス鋼がコスト面で再び優位となり、ハイブリッド採用が継続している理由を説明しています。
COVID-19後のワクチンプログラムの加速
各国政府は現在、病原体の塩基配列決定から100日以内に1億回分のワクチンを供給できる国内生産能力を求めています。南アフリカ、アルゼンチン、バングラデシュにある世界保健機関(WHO)の技術移転ハブは、数週間以内に株間の切り替えが可能なモジュール型使い捨て設備を使用しています。Merck KGaAの50〜200 L Mobius ADCリアクターは強力なペイロードに対応しつつ、ワクチンと腫瘍学の重複領域にも対応しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リーチャブル物質・抽出物 適合性の不確実性 | -1.5% | グローバル | 中期(2〜4年) |
| 高い定期的消耗品コスト | -2.0% | グローバル | 長期(4年以上) |
| 使い捨てプラスチックに対する PFAS規制上の精査 | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 6,000 L超の スケーラビリティの限界 | -1.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リーチャブル物質・抽出物の適合性の不確実性
多層ポリエチレンフィルムは可塑剤を溶出し、承認を遅延させる可能性があります。FDAおよび欧州医薬品庁(EMA)は、アセンブリごとに50万〜100万USDのコストがかかる最大18ヶ月の試験を要求しています。高活性製品はリスクを高めるため、一部の日本のスポンサーは商業ロット向けにステンレス鋼製タンクを維持しています。
高い定期的消耗品コスト
2,000 Lのバッグは3,000〜8,000 USDのコストがかかります。50バッチを稼働する施設は、下流の消耗品を除いても年間15万〜40万USDを費やします。インド、中国、ブラジルのバイオシミラーメーカーは、出荷価格が100 USD/gを下回る場合にマージンを確保することに苦慮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
撹拌槽型の優位性とニッチなイノベーション撹拌槽型システムは2025年の売上高の57.26%を占め、哺乳類細胞培養のワークホースとしての役割を強化しています。撹拌槽型ユニットのシングルユースバイオリアクター市場規模は、5 g/Lを超える抗体力価によって支えられています。軌道振盪型容器は学術研究機関への採用により年率18.68%で拡大しており、波動誘起型はシードトレインおよびウイルスベクター作業に使用されています。PBS Biotechの垂直ホイール方式は、より低いせん断力で酸素移動を改善します。Thermo Fisherのセンサー内蔵型DynaDriveは、ベンチトップ容量へのデジタルモニタリングを拡張します。
採用パターンはバリデーションの厳格さを反映しています。商業用抗体メーカーは撹拌槽の過去データを重視しますが、早期段階の遺伝子治療チームはバイオセーフティキャビネット内に収まる軌道振盪型を好みます。固定床リアクターはパーフュージョンのニッチを埋め、シングルユースバイオリアクター産業は培地使用量を削減するハイブリッドパーフュージョン/フェッドバッチモデルの試験を継続しています。


容量範囲別:
中規模が基盤、マイクロスケールが急成長500〜2,000 Lの帯域は2025年の売上高の43.72%を占め、CDMOのサービスの中核であり続けています。この範囲のシングルユースバイオリアクター市場シェアは、1回のランで5〜10 kgを産出するフェーズIIIのバッチサイズと一致しています。Danaherの500 Lおよび2,000 L Xプラットフォームモデルは設置期間を8週間に短縮し、クライアントのオンボーディングを加速させます。
100 L未満のシステムは、CAR-Tメーカーや大学がベンチトップツールを導入するにつれてCAGR 19.42%で成長すると予測されています。一方、2,000 L超の設計はエンジニアリング上の限界に直面しており、実験的な4,000 Lバッグは依然として希少で高価であり、大規模バイオシミラーへの需要にもかかわらず成長を制限しています。
用途別:
商業製造が基盤、臨床規模が加速商業規模製造は2025年の使用量の63.33%を占め、上市済みのモノクローナル抗体によって牽引されています。しかし、臨床生産向けのシングルユースバイオリアクター市場規模は、スポンサーが洗浄ダウンタイムを排除する使い捨てラインを使用してフェーズI/II試験を急速に進めるにつれて急速に拡大しています。研究・プロセス開発ラボは現在、クラウド連携型アナリティクスを備えた5〜50 Lリアクターへシェイクフラスコから移行しており、技術移転のタイムラインを短縮しています。
細胞・遺伝子治療の臨床プログラムが柔軟なフットプリントを推進しています。Univercellsのコンテナ型50 Lユニットは遠隔地にGMP能力を提供し、分散型治験への広範な転換を反映しています。商業用抗体メーカーは、年間生産量が300 kgを超えると消耗品コストが増加するため、依然としてハイブリッドフリートに依存しています。
エンドユーザー別:
大手製薬企業がリード、CDMOが急成長製薬・バイオ医薬品企業は2025年の需要の69.21%を占め、10万 Lを超えるシングルユース能力を持つグローバルネットワークを活用しています。CDMOはCAGR 17.53%で拡大しており、スポンサーがキャッシュを温存するためにアウトソーシングする契約を獲得しています。Bristol Myers SquibbとCellaresの3億8,000万USDの契約は、シングルユースバイオリアクター市場を支える長期的な容量確保の典型例です。学術機関は小規模ながらも、トランスレーショナルリサーチを支援する5〜10 Lシステムの影響力ある早期採用者であり続けています。
大手製薬企業は数量割引を交渉し、センサーの共同開発を行うことでサプライヤーへのロックインを深めています。CDMOはマルチプロダクト施設を運営するため、より厳格な交差汚染監視に直面していますが、ISO 13408およびFDAガイドラインが成熟したフレームワークを提供しています。
地域分析
北米およびアジア太平洋地域のシングルユース バイオリアクター市場
北米は2025年の収益の36.11%を占め、米国本社の集積および先進製造審査を迅速化するFDAプログラムに支えられている。設備容量の飽和に伴い成長は踊り場を迎えつつあり、サプライヤーはアジア太平洋地域へのシフトを進めている。同地域は2031年までに17.02%の成長が見込まれる。Thermo Fisher Scientificが2025年にシンガポールおよび上海に設計センターを開設したことは、この方向性を反映している。
欧州シングルユース バイオリアクター市場
欧州は第2位を占め、ドイツスイス、英国が牽引している。これらの国では水使用規制が使い捨てシステムの採用を促進している。MerckのダルムシュタットにおけるEUR 3億ユーロの拠点投資およびSartoriusの消耗品中心モデルは、高マージン供給品への注力を示している。ブレグジット後の二重承認手続きが若干の複雑性を加えているものの、相互承認協定が貿易を円滑化している。
東アジアおよび南アジアのシングルユース バイオリアクター市場
アジア太平洋地域の各国政府は自国生産能力の確立を推進している。韓国のSamsung Biologicsは2024年に33億米ドルの契約を締結し、中国の蘇州クラスターは国内バイオシミラー向けにシングルユース設備を拡張している。インドのSerum Instituteは使い捨てラインを活用し、アフリカ向け供給のWHO事前認定要件を満たしている。
中東・アフリカおよび南米のシングルユース バイオリアクター市場
中東・アフリカおよび南米では、コンテナ型施設の整備が進んでいる。南アフリカおよびアルゼンチンのWHOハブはモジュール式リアクターに依存しており、ブラジルのFarmanguinhosはシングルース機器を活用してワクチン生産の国産化を図っている。アラブ首長国連邦のバイオテクノロジー・フリーゾーンも同様の動きを示しており、普及の継続を示唆している。

規制環境
シングルユースバイオリアクターの世界的な普及は、汚染管理と製品接触材料の文書化に関するGMP要件により形作られており、FDAやEMAなどの主要な規制当局間で整合が図られている。米国では、先進的な製造を支援するFDAプログラム、例えばAdvanced Manufacturing Technologies Designation Programが、近代化されたプラットフォームを強化しており、スポンサーは比較性データおよびプロセス管理パッケージを用いて申請を裏付けることができる。
使い捨てのフローパスおよびバイオリアクターバッグに関する材料および溶出物・抽出物(E&L)のコンプライアンスは厳格化が進んでいる。重要な転換点となるのはUSP General Chapter 665であり、2026年5月1日に正式発効し、生物医薬品製造で使用されるプラスチック部品およびシステムに関する標準化されたプロトコルを確立している。これは通常、リスクベースの適用のために情報章1665と組み合わせて用いられる。同時に、EU GMP Annex 1は無菌操作における汚染管理戦略を依然として中心に据えており、スポンサーおよびCDMOはシングルユースの検証、供給業者の変更管理、E&L証拠を規制申請に直接組み込むよう促されている。
バリューチェーン分析
バリューチェーンは、上流の材料およびサブアセンブリからバイオリアクターのハードウェアおよびサービスへと連なっている。主要な入力材料には、バイオリアクターバッグ用の多層ポリマーフィルム、白金硬化シリコーンチューブ、コネクタおよび溶接ポートアセンブリ、埋め込み型シングルユースセンサーが含まれ、これらはガンマ線滅菌済みの事前滅菌アセンブリに変換される。検証後、これらのユニットは通常、コントローラーおよびオートメーションと一体化される。ベンダーのエコシステムは、E&Lパッケージを含む適格性確認の文書化と密接に結びついており、プロセスが検証された後は、承認済み消耗品の供給継続性がエンドユーザーにとってのゲーティング要因となる。
流通経路は一般に、原機器メーカーおよび適格な統合業者から、バイオ医薬品メーカーおよびCDMO/CMOへと接続され、サービス層は検証支援、部品供給、オペレーター研修に及ぶ。ボトルネックは、特定のポート構成やバイオセンサー要素といった単一供給元の部品、および代替を遅らせる可能性のある変更管理サイクルに集中する傾向がある。CDMOにおける最近の生産能力拡大は、事前適格化されたシングルユーストレインに対する下流需要の高まりを示しており、中国(Chime Biologics)およびインド(Aragen Life Sciences)の新規GMP施設における2026年6月のコミッショニング活動や、AGC Biologicsが横浜向けに5,000L Thermo Scientific DynaDriveシングルユースバイオリアクターを選定した機器ネットワークの決定(2025年4月発表)などが挙げられる。
競合環境
シングルユースバイオリアクター市場は中程度から高度に集中しています。Danaherの2025年のXcellerex拡張は、資格認定を1年から2ヶ月に短縮する事前バリデート済みの500 Lおよび2,000 Lユニットを提供します。Thermo FisherによるSolventumフィルトレーションの買収および5 L DynaDriveの発売は、地理的・製品的多様化を組み合わせています。Sartoriusの消耗品売上高75%は、粘着性の高い顧客関係を示しています。
ニッチなイノベーターが空白領域に参入しています。PBS Biotechの垂直ホイール設計はせん断力とエネルギー使用量を削減し、パーフュージョン研究に有用です。UnivercellsのNevoLineはWHOハブで採用されているコンテナ型工場を可能にし、新興市場の自給自足目標を達成します。CellaresはロボティクスとAIを閉鎖型CAR-Tワークフローに組み込み、大手製薬企業との契約を確保しています。
規制上のインセンティブも重要です。FDAの先進製造技術指定プログラムは、パーフュージョンおよび連続モデルに対してスピードを提供し、革新的な構成の採用を加速させる可能性があります。
シングルユースバイオリアクター産業のリーダー企業
Sartorius AG
Thermo Fisher Scientific, Inc.
Danaher(Cytiva & Pall)
Merck KGaA
Eppendorf SE
- *免責事項:主要選手の並び順不同
シングルユース バイオリアクター市場
- ABEC
- Bioengineering
- Cellexus
- Celltainer
- CerCell
- Danaher
- Entegris
- Eppendorf
- Getinge
- Meissner Filtration
- Merck
- PBS Biotech
- Pierre Guérin
- Rentschler Biopharma
- Sartorius
- Solaris Biotech
- Thermo Fisher Scientific
- Univercells Technologies

市場機会と将来展望
標準化されたE&L適格性確認および汚染管理の文書化は、シングルユースシステムの製品要件として扱われることが増えており、バイオリアクターバッグ、センサー、オートメーションを即時提出可能な検証コンテンツとともに提供するサプライヤーに機会を生み出している。2026年5月のUSP 665の正式化は、調和された材料データセットおよびリスクベースのE&L戦略への需要を高めており、特に顧客と拠点間で再現可能な変更管理を必要とする複数製品を扱うCDMOにおいて顕著である。
初期の臨床利用を超えて、商業規模での展開は、2,000Lから5,000Lのシングルユースラインおよび関連消耗品の対象余白を拡大しており、特にCDMOがモジュール式スイートを追加している場合に顕著である。WuXi Biologicsは具体的な例を提供しており、杭州拠点で3基の5,000Lシングルユースバイオリアクターを用いた商業PPQキャンペーンを完了(2025年4月)し、MFG17原薬施設において9,000Lのシングルユース容量を用いた最初のGMP生産を完了した(2026年6月)。CDMOへの投資はまた、地域的な生産能力構築の継続を示しており、AGC Biologicsは横浜に2基の5,000Lおよび4基の2,000Lシングルユース哺乳動物細胞培養バイオリアクターを備えた3.5億米ドルの新拠点を発表(2026年4月)、Bora BiologicsはFDA登録施設全体で米国のシングルユース原薬容量を拡大したと報告している(2026年7月)。
Recent Industry Developments in シングルユース バイオリアクター市場
- 2026年7月:Bora Biologicsは、メリーランド州ロックビルおよびカリフォルニア州サンディエゴにある2つのFDA登録施設全体で、米国のシングルユース原薬容量を20,000Lに拡大した。この拡大は、使い捨てトレインを用いた柔軟でモジュール式の製造フットプリントを求めるスポンサーに向けた国内容量の選択肢を広げるものである。
- 2025年11月:Sartorius Stedim BiotechとABER Instrumentsは、Ambr 250高スループットバイオリアクターとの統合向けにBioPAT Viamassシングルユースバイオマスセンサーを発表した。シングルユースのバイオマスモニタリングの追加は、検証済みシングルユーススケールアップにつながるスケールダウンおよびプロセス開発ワークフローにおけるデータ密度を支援する。
- 2024年9月:Merck KGaAは、自社のフィルム技術を用いた抗体薬物複合体製造を支援するために設計されたシングルユースリアクターであるMobius ADC Reactorを発売した。この発売は、材料および汚染リスクの厳格な管理を必要とする高付加価値モダリティ向けのシングルユースバイオリアクター内での継続的な製品専門化を反映している。


シングルユース バイオリアクター市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、バイオ医薬品研究、臨床製造、および商業生産における細胞培養または発酵に使用されるシングルユースバイオリアクターシステムから生じる収益を対象としており、使い捨て容器およびシステムの運用に必要な専用制御ハードウェアを含む。
範囲の除外:従来のガラスまたはステンレス製の複数回使用リアクターは対象外とし、また、バイオリアクター容器として構成されていない一般的なシングルユース流体取扱バッグも除外する。
セグメンテーション概要
- 製品タイプ別
- 撹拌槽型SUB
- 波動誘起型SUB
- 固定床型SUB
- 軌道振盪型およびその他のSUB
- 容量範囲別
- 100 L未満
- 100〜500 L
- 500〜2,000 L
- 2,000 L超
- 用途別
- 研究・プロセス開発
- 臨床規模生産
- 商業規模バイオ医薬品製造
- エンドユーザー別
- 製薬・バイオ医薬品企業
- 受託開発製造機関(CDMO/CMO)
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要の背景を設定し、既設の製造基盤を現実性の観点から確認するのに役立つ公開資料から開始した。使用した資料には、生物製剤および製造変更に関する米国FDAのデータベースおよびガイダンスページ、上流バイオプロセスの動向に関するNIHおよびPubMedの論文、関連するバイオプロセス機器カテゴリーに関するUSITCおよびUN Comtradeの貿易統計、地域別の支出能力を正規化するのに役立つOECDまたは世界銀行のマクロ指標が含まれる。
その後、これらの情報を企業の開示資料、投資家向け説明資料、信頼できる報道と組み合わせて、生産能力の拡大、外部委託のパターン、および上流機器の典型的な購買サイクルを理解した。国間の一貫性を高める場合には、企業の財務情報や技術動向・商業化の focus を追跡するための有料の情報データベースおよび特許データベースも使用した。これらの例は網羅的ではなく、データポイントを収集、検証、明確化するために他の多くの公開資料を確認した。
一次インタビューおよび調査
一次調査は、シングルユースバイオリアクターシステムを販売、規定、または運用する人々、すなわち機器サプライヤー、受託製造業者、および生物製剤・ワクチン施設のバイオプロセスエンジニアリングチームを対象に、規模算定の前提を検証するために用いられた。また、南北アメリカ、EMEA、APACにおける地域ごとの導入差異を確認し、モデルが一つの地域の購買パターンを他の地域に過度に適用しないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:17% | APAC:51% |
| ミッドティア:53% | 機能/部門リーダー:28% | EMEA:31% |
| 小規模企業:19% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
中核となる規模算定の論理は、バイオ医薬品製造活動と、開発・生産ラインにおけるシングルユースリアクターの採用率から需要プールを再構築するトップダウン方式を用い、その後、作業容量ごとの典型的なシステム価格を用いて価値を算出する。総額を現実的なものに保つため、サプライヤーおよびチャネルの確認、サンプリングした平均販売価格の推移、規模別のあり得るユニット出荷数に対する妥当性チェックを含む、選択的なボトムアップ推計を用いて出力を裏付けた。
最も重要な入力には、新規または拡張された生物製剤ラインの数、典型的なバイオリアクターの作業容量ミックス(プロセス開発対商業)、施設タイプ別のシングルユース浸透率、稼働率に結びついた交換・消耗品アタッチメント行動、および外部委託強度の地域差異が含まれる。より小規模な地域でギャップが生じた場合は、代理指標(生物製剤パイプラインの強度や製造投資に関するニュースなど)を使用し、検証コールの後に暗示される量を調整した。
予測については、生産能力の追加および採用速度に関するシナリオ分析を適用し、その後、価格変化および大規模作業容量へのミックスシフトに関する専門家確認済みの前提を用いて年次曲線を平滑化した。これにより、予測は単に過去の成長率を延長するのではなく、実際の建設計画および運用行動に対して追跡可能な状態を保つことができた。
データ検証および更新サイクル
推定値は複数の視点からクロスチェックされており、最終的な数値が単一の前提によって決定されないようにしている。モデルの出力は、生物製剤製造拡大の発表、調達リードタイムに関するコメント、および運用者が現実的とみなす施設当たりの暗示ユニット数といった独立した指標と比較される。
ある地域または規模帯で、生産能力または採用によって説明できない急激な変動が見られた場合、要因を再検討し、チームは論理を確認するために情報源に再度連絡する。承認前に、モデルおよび主要な前提は、地域間および時系列の分散チェックを含む多段階のアナリストレビューを経る。レポートは毎年更新され、需要または価格に重大な影響を与える出来事が発生した場合には中間更新が行われ、最新の入力が反映されていることを確認するための納品前最終確認が続く。
Mordor Intelligenceのシングルユースバイオリアクター市場推定と他の公開推定との比較
公開されている市場規模は、誰もがシングルユースバイオリアクターについて議論している場合でも大きく異なって見えることがある。これは、対象とされる製品および基準年の時期が常に一致しているわけではないためである。バイオリアクターシステムとして扱われるものと隣接するシングルユースアセンブリとの違い、および価格がどのように将来に持ち越されるかが、通常、差異の大部分を説明する。
公開されている数値の一部は、メディアバッグやろ過関連製品などのより広範なシングルユース上流アセンブリを同一の市場価値の一部として含んでいる。このMordor Intelligenceの推定では、規模算定は使い捨ての事前滅菌済みバイオリアクター容器(最大6,000L)および細胞培養または発酵プロセスの運用に使用される専用制御ハードウェアに限定されており、一般的な流体取扱バッグおよび従来の複数回使用リアクターは除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.28 B (2026) | |
| 総合コンサルティング会社A | USD 4.58 B (2024) | 2024年を基準年とし、用途および最終用途別に対象とされる組み合わせを変化させ得るより広範なセグメンテーションの視点を用いており、より早い年であることが、後年のベースラインで見られる価格および数量の持ち越し効果を減少させている。 |
| 業界出版社B | USD 4.81 B (2025) | コアとなるバイオリアクターシステムを超える製品カテゴリー、例えばメディアバッグやろ過アセンブリを含んでおり、これがシステムに特化した集計と比較して範囲を拡大させ、暗示される平均販売価格の推移を変える可能性がある。 |
この比較は、年の整合性と範囲の規律が、異なる市場価値をもたらす2つの最大の要因であることを示している。定義がリアクター容器とその制御ハードウェアに限定され、年が明確に示されている場合、合計は生産能力の活動、採用率、および現実的なユニットエコノミクスと整合させやすくなる。


レポートで回答される主要な質問
2031年における市場の予測値はいくらですか?
2031年までに130億7,000万USDに達すると予測されています。
現在、どの容量範囲が売上をリードしていますか?
500〜2,000 Lの容器が2025年の売上高の43.72%を占めています。
CDMOが使い捨て機器に多額の投資を行っている理由は何ですか?
複数年にわたる容量確保契約により、定期的な消耗品収益が確保され、スポンサーは多額の設備投資を回避できます。
米国における先進製造採用を支援する規制プログラムは何ですか?
FDAの先進製造技術指定プログラムが、適格なイノベーションの審査を迅速化します。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は、国家バイオ製造義務化を背景にCAGR 17.02%で拡大すると予測されています。
商業規模での採用を制限する主な要因は何ですか?
年間バッチ数が200〜300を超えると、高い定期的消耗品コストがスポンサーをステンレス鋼製設備へと向かわせます。
最終更新日:



