
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
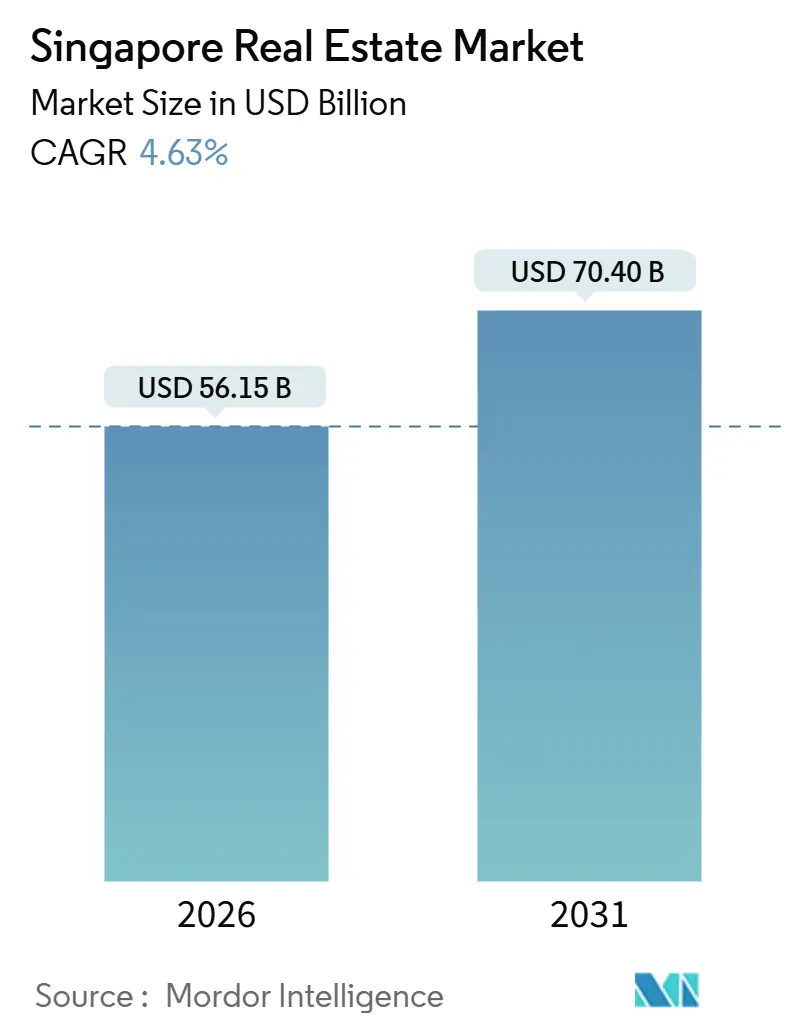
| 基準年の市場規模 (2025) | 53.90 十億米ドル |
| 市場規模 (2026) | 56.15 十億米ドル |
| 市場規模 (2031) | 70.40 十億米ドル |
| 成長率 (2026 - 2031) | 4.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール不動産市場分析
シンガポール不動産市場の規模は、2025年に53.90 ビリオン 米ドル、2026年に56.15 ビリオン 米ドルと予測され、2031年までに70.40 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 4.63%で成長する見込みである。
シンガポールの不動産市場は、安全資産としての需要、中心業務地区におけるオフィス供給の逼迫、および公的貯蓄制度と政策の明確性に支えられた安定した住宅購入者の流入から引き続き恩恵を受けている。免許を持つ不動産エージェントによる高い市場参加率と、住宅・商業資産全体にわたる適度な流動性が、均衡のとれた価格形成を支えている。政府主導の都市再開発プログラムおよびリーンビルディングへのインセンティブは、シンガポール不動産市場における長期的な価値創造の重要な柱であり続けている。的を絞った市場過熱抑制措置と厳格な信用枠組みにより投機的活動が抑制されており、シンガポール不動産市場における価格動向が経済的ファンダメンタルズと整合するよう機能している。[1]
主要レポートの要点
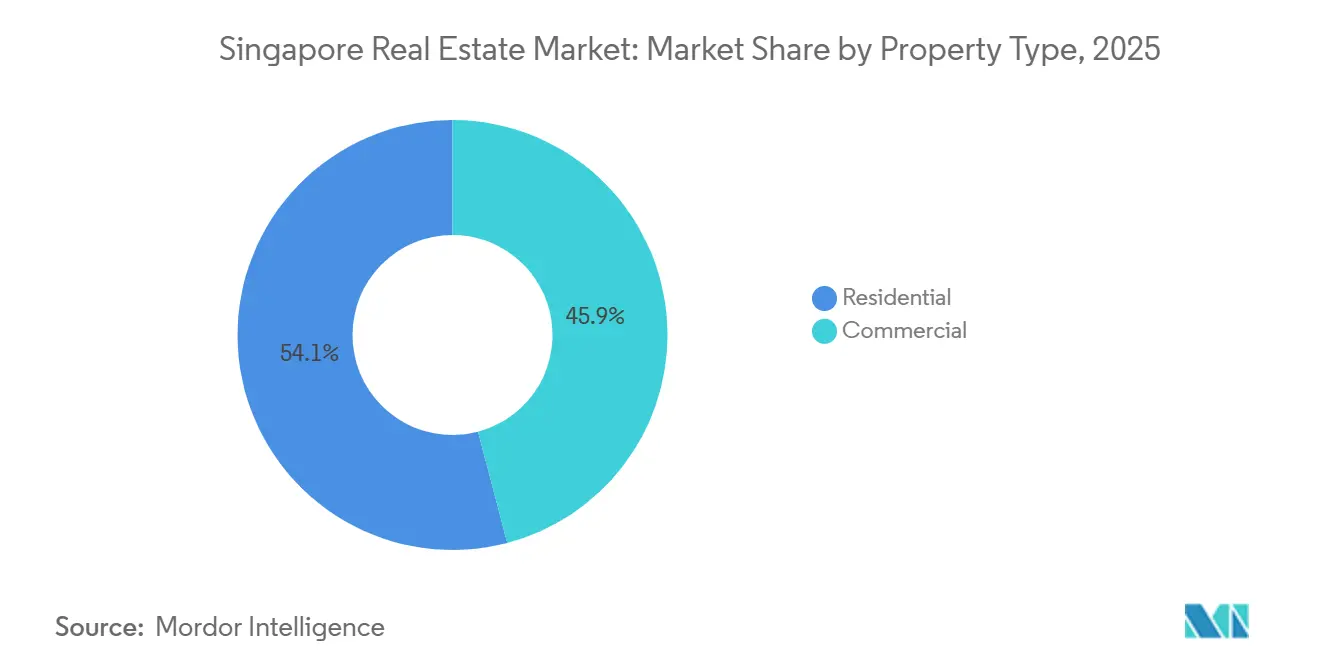
- 物件タイプ別では、住宅が2025年に54.1%の収益シェアで首位を占め、商業は2031年にかけて5.44%のCAGRで拡大すると予測されている。
- ビジネスモデル別では、販売が2025年に63.2%のシェアを保持し、賃貸は2031年にかけて5.30%のCAGRで成長すると予測されている。
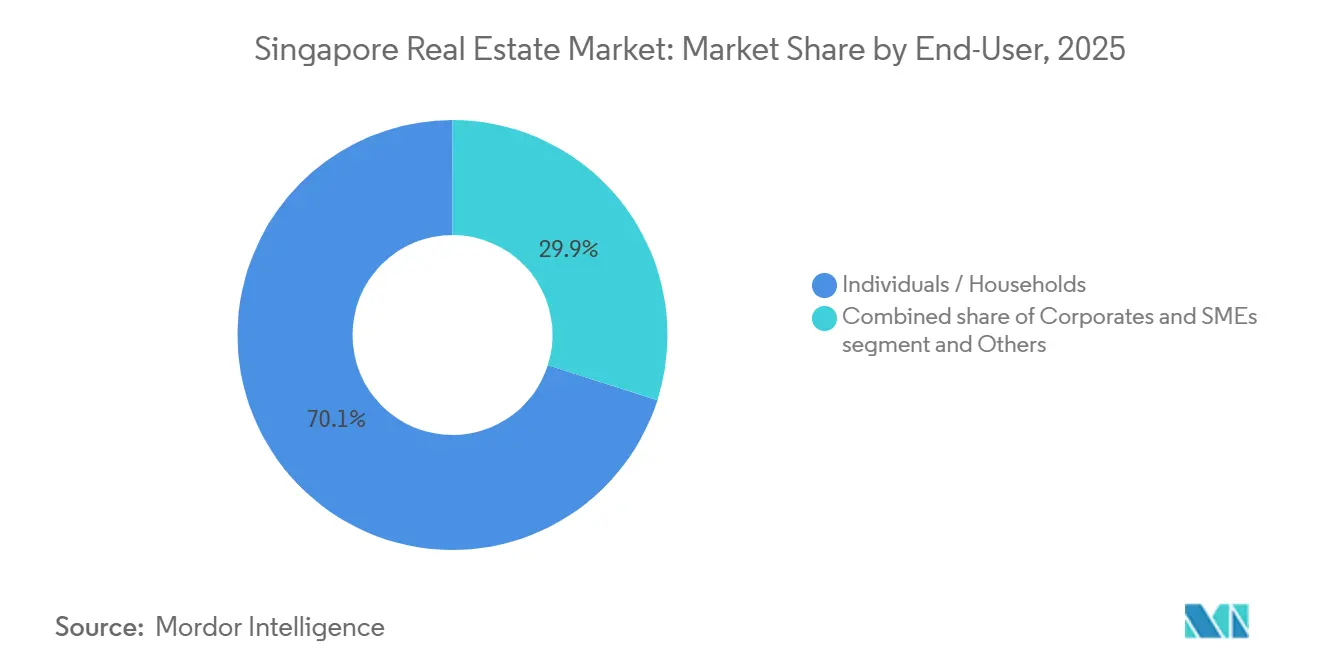
- エンドユーザー別では、個人・世帯が2025年の収益の70.1%を占め、法人・中小企業が5.59%のCAGRで最も速い成長を記録すると予想されている。
- 地域別では、コア・セントラル・リージョンが2025年に43.1%のシェアを保持し、レスト・オブ・セントラル・リージョンは2031年にかけて5.99%のCAGRで成長する軌道にある。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による都市計画が長期的な 開発を促進 | +1.2% | グレーター・サザン・ウォーターフロント地区での早期利益を含む全国規模 | 長期(4年以上) |
| 地域ビジネスハブとしての戦略的ポジショニングが オフィスおよび複合用途の成長を支援 | +0.9% | CCR CBD、チャンギ・ビジネス・パークおよびワン・ノースのビジネスパーク | 中期(2~4年) |
| 政治的安定と強固な法的枠組みに支えられた 堅調な外国人投資家の関心 | +0.8% | グローバル規模、プレミアム資産についてCCRおよびRCRに集中 | 長期(4年以上) |
| 電子商取引の急成長と先進製造業が 物流・産業需要を牽引 | +0.7% | ジュロン、トゥアス、ウッドランズ、トゥアス・メガ・ポート近接の主要回廊などOCR産業ゾーン | 短期(2年以下) |
| 世界のUHNWIからの高級・ハイエンド住宅 セグメントにおける持続的需要 | +0.6% | CCR第9~11区、セントーサ・コーブ | 中期(2~4年) |
| スマートおよびサステナブルなビルディング 技術の採用拡大 | +0.5% | マリーナ・サウスおよびプンゴル・デジタル・ディストリクトでのパイロットプロジェクトを含む全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府支援による都市計画が長期的な開発を促進
都市再開発庁の計画枠組み(グレーター・サザン・ウォーターフロントの変革を含む)は、シンガポール不動産市場において数十年にわたる複合用途および住宅オプションの供給を拡大する。港湾移転と新地区開発は、交通、沿岸保護、コミュニティインフラ投資の明確な順序のもと、密度の再均衡と居住性向上への道筋を生み出す。都市周辺部の敷地や成熟した住宅地周辺のパイプラインは、新規住宅を交通拠点や社会的アメニティと連携させ、より広いアクセスを通じた価格安定を支援し、島内の通勤距離を短縮する。政府土地販売は、シンガポール不動産市場における入札規律、立地優位性、統合設計に関する投資家の期待を引き続き支えている。長期的には、これらの措置が需要の安定した基盤を構築しながら、都市全体にわたる老朽化ストックの集中を低減する。[2]
地域ビジネスハブとしての戦略的ポジショニングがオフィス、コワーキング、複合用途の成長を支援
地域本部所在地としてのシンガポールの役割は、安定したリーシング、低空室率、クオリティへの移行を通じてCBDオフィスのファンダメンタルズを強化し続けている。コアCBDグレードAの空室率は2025年第3四半期に4.7%まで縮小し、シンガポール不動産市場における需要の底堅さを示している。プライム地区における近期の竣工物件の限定的な供給と、専門サービスおよび金融業界における継続的な採用活動が相まって、新しいグリーン認証資産に有利な状況が続いている。フレキシブルワークスペースの提供は、シンガポール不動産市場においてより明確なマクロシグナルを待ちながら短期契約を好む入居者にターンキーオプションを提供することで、このトレンドを補完している。都市再開発庁が監督する中央ビジネス地区インセンティブ制度および戦略的開発インセンティブ制度は、老朽化した建物の複合用途フォーマットへの適応的再利用を促進し、ストックの長期的なグレード向上を支援している。これらのダイナミクスが相まって、シンガポール不動産市場において中心部に位置する効率的かつサステナブルなプロジェクトへのプレミアムを強化している。[3]
電子商取引の急成長と先進製造業が物流・産業不動産需要を牽引
物流および高スペック産業資産は、港湾自動化、ジャスト・イン・タイム在庫戦略、テクノロジーおよびバイオメディカルテナントからの需要の組み合わせから恩恵を受けている。トゥアス・メガ・ポートは2024年に4,110万TEUを処理し、フル稼働時には6,500万TEUを目標としており、シンガポール不動産市場において海上ゲートウェイ近接の多層ランプアップ施設の必要性を強化している。産業供給は高い割合で事前契約済みであり、島内全体の空室率は2027年にかけて逼迫すると予測され、構造的に健全な吸収を反映している。入居者が電力冗長性、自動化対応、グリーン認証を求めたことで、プライム物流賃料および高度技術工場賃料が堅調に推移した。資本投資に連動した土地利用・リース延長を含む政策支援が、シンガポール不動産市場における長期サイクルの産業プロジェクトのリスクを低減している。トゥアス近郊での選択的取得など、上場トラストによる積極的なポートフォリオ移動は、このテーマへの資本ローテーションを示している。
世界のUHNWIからの高級・ハイエンド住宅セグメントにおける持続的需要
印紙税の強化にもかかわらず、資本力のある購入者は、シンガポール不動産市場において自己居住ニーズと資産分散のために中心部地区のプライム非戸建て住宅を引き続きターゲットにしている。確立された地区における好立地プロジェクトの発売は2025年に強い初期成約率を記録し、プレミアム立地在庫に対する底堅い需要を示している。より広いアップグレーダーパイプラインは、時間をかけて民間市場への秩序ある移行を支援する公共住宅供給によって維持されている。政策の明確性と強固な法的枠組みが、シンガポール不動産市場における長期的な需要を引き続き支えている。このダイナミクスにより、活動は即時の居住性とアメニティ優位性を持つ高品質資産に集中している。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 投機的住宅投資を抑制する厳格な 市場過熱抑制措置と印紙税 | -1.1% | 全国規模、CCR高級セグメントで最も顕著 | 短期(2年以下) |
| 新規開発を制約する限られた土地供給と 高い土地取得コスト | -0.9% | 全国規模、CCRおよびプライムRCR立地で深刻 | 長期(4年以上) |
| 外国資本フローとテナント需要に影響する 地政学的・経済的逆風 | -0.8% | グローバルな影響、CBDオフィスおよびプライム住宅への集中的影響 | 中期(2~4年) |
| 特定資産クラスにおける需給不均衡 | -0.6% | OCRの郊外小売、CBD中核外の周辺オフィス立地 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
投機的住宅投資を抑制する厳格な市場過熱抑制措置と印紙税
追加購入者印紙税は、シンガポール不動産市場において2023年4月以降、外国人購入者に60%の税率が適用されており、住宅需要構成を形成する主要ツールであり続けている。2025年7月に保有期間が4年に延長された売主印紙税制度は、短期転売をさらに抑制し、より安定した中古市場活動を支援している。総債務返済比率上限などのマクロプルーデンス措置は、借入が収入水準に対して慎重に維持されることを確保し、世帯の財務安定性を維持する。これらの枠組みはシンガポール不動産市場のボラティリティを低減しながら市場の健全性を保全している。その結果、投機的な勢いよりもエンドユーザーのニーズと長期的な価値が明確に重視されるようになっている。
新規開発を制約する限られた土地供給と高い土地取得コスト
シンガポールの限られた土地面積とゾーニング配分は、特にシンガポール不動産市場の中心地区において、価格設定および入札行動を形成する持続的な希少性を生み出しています。政府土地販売は依然として競争が激しく、デベロッパーが立地、交通アクセス、アメニティの充実度をプロフォーマに織り込んだことで、2025年には平均地価が上昇しました。工業用ゾーニングおよびリース政策により、重工業用途は特定の地区に集約されており、近い将来における用途転換の選択肢が限定されています。長期にわたる埋め立てと移転のタイムラインにより、中核的な住宅および複合用途サイトへの新規供給緩和の全面的な影響が遅延しています。こうした状況の中、デベロッパーはシンガポールの不動産業界において利益率を守るため、製品の差別化とサステナビリティの認証に注力しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
住宅優位の中で商業が成長をリード住宅セグメントは2025年に54.1%のシェアを占め、シンガポール不動産市場における最大の収益貢献セグメントとしての役割を裏付けています。HDB中古住宅取引件数は2025年に28,986件に達し、安定したエンドユーザーの動きを示すとともに、長期的なアップグレーダーの経路を支えています。商業用資産はシンガポール不動産市場において2031年までの5.44% CAGRで最も成長の速いサブセグメントであり、CBD空室率の低さと質への継続的な移行に支えられています。CBD中核部グレードAの空室率は2025年第3四半期に4.7%まで低下しており、上位層における家主の価格決定力を強化しています。工業・物流セグメントは港湾自動化と先端製造業における事前コミットメントから恩恵を受けており、持続的な吸収と均衡のとれた賃料成長を支えています。
住宅セグメントの中では、非戸建て住宅がアップグレーダーおよび新規参入者にとって最も流動性の高い形態であり、戸建て住宅セグメントは構造的に供給が制約されています。商業セグメントでは、オフィスがサブセグメント収益を主導し、次いで小売および物流が続きますが、物流はeコマースシェアが高水準で安定するにつれて最も強い循環的追い風を受けています。郊外の商圏における小売ポートフォリオは、ほぼ満室の稼働率と健全な賃料の回復から恩恵を受けており、必需サービスに結びついた堅調な家計支出パターンを反映しています。工業ポートフォリオ内のデータセンターへのエクスポージャーは拡大を続けており、シンガポール不動産市場においてデジタルおよび金融サービステナントに完全賃貸された高スペック資産の取得がその例として挙げられます。グリーン認証、エネルギー効率、および組み込みスマートシステムは、シンガポール不動産業界のすべての不動産タイプにわたる資産差別化においてますます中心的な役割を担っています。


ビジネスモデル別:
販売サイクルの成熟の中で賃貸セグメントがシェアを拡大販売は2025年に63.2%のシェアを保持し、シンガポール不動産市場における強い新規発売活動と安定した中古市場基盤を反映している。賃貸は2031年にかけて5.30%のCAGRで最も速く成長するチャネルであり、フレキシブルオフィス需要、プライム地区における駐在員リーシング、および年次エスカレーションを組み込んだ物流のマスターリースに支えられている。内装工事費と移転資本支出が高止まりする中、多くのテナントにとってオフィス更新が最も抵抗の少ない選択肢となっており、新しいスキームでの稼働率維持に貢献している。上位層地区の住宅リーシングは法人住宅予算に支えられ、プライムプロジェクトの空室率を低く維持している。産業リーシングは加重平均リース満了期間の長さと明確な賃料ステップに支えられ、シンガポール不動産市場において家主に安定したキャッシュフロー可視性をもたらしている。
プライマリー販売は手頃な価格帯でアップグレーダーの強い関心を引き続き獲得し、機関投資家の資本は予測可能な利回りのために安定した収益生成資産に注目している。賃貸チャネルでは、ターンキーオフィススイートとビルト・トゥ・スーツ産業施設が、成長オプションを維持しながら近期の不確実性を管理する入居者を支援している。高スペック産業およびデータセンター物件内のリーシング需要は底堅さを維持し、シンガポール不動産業界においてデジタルエコノミーテナントのインフラ要件を反映している。REITのレバレッジ制限を含む規制枠組みは、規律ある資本管理を支援し、サイクルを通じてバランスシートの柔軟性を保全している。これらの特徴は、シンガポール不動産市場において成熟する販売サイクルと比較して賃貸成長見通しの耐久性を強化している。
エンドユーザー別:
法人・中小企業が最速成長を牽引個人・世帯は2025年の収益の70.1%を占め、シンガポール不動産市場における自己居住者と賃借人の中心的役割を強調している。法人・中小企業は2031年にかけて5.59%のCAGRで最も速く成長するコホートであり、高品質オフィスおよび高スペック産業スペースへのテクノロジー、ライフサイエンス、専門サービス需要が牽引している。公共住宅の発売と的を絞った政策が世帯の秩序あるアップグレード経路を維持し、時間をかけて安定した民間需要の基盤を支援している。シンガポール不動産市場において、低空室率とより高い建物性能基準に支えられ、法人リーシングは2025年にCBDおよび都市周辺部のノードで拡大した。このセグメントミックスは、小売ポジウム、物流バックボーン、統合コミュニティ施設への補完的なニーズを生み出している。
個人・世帯は引き続き交通利便性、学校への近接性、アメニティへのアクセスを優先し、成熟した交通連携の良い住宅地での発売を有利にしている。法人需要は、人材アクセスとコスト効率が長期的な職場戦略と一致するプライムCBDタワーおよび分散型ビジネスパークに集中している。中小企業は資本支出負担を軽減するために区分所有オフィスやフレキシブルスペースフォーマットを好むことが多く、大企業はシンガポール不動産市場において現代的な仕様を持つより少ない優良ビルに集約している。グリーンマークインセンティブと延べ床面積ボーナスが法人ユーザーをより高性能な資産に誘導し、サステナブルデザインの採用を加速している。これらのパターンが強化されるにつれて、エンドユーザーミックスはシンガポール不動産市場における複合用途地区とスマートビルディング機能への複数年にわたる投資を支援している。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
コア・セントラル・リージョンは2025年に43.1%の収益シェアを占め、レスト・オブ・セントラル・リージョンは2031年までの5.99% CAGRで最も速い成長を示すと予測されており、アウトサイド・セントラル・リージョンは4.8% CAGRで拡大しています。コア・セントラル・リージョンでは、新規グレードA供給の限定とテナント需要の好調により空室率が低水準に維持され、シンガポール不動産市場の上位層における持続的な賃料パフォーマンスを支えました。CBD内のアダプティブ・リユース枠組みにより、老朽化した建物をオフィス、ホスピタリティ、住宅用途を組み合わせた複合用途スキームへ転換することが促進されています。第10区における最近のプレミアム分譲では高い販売消化率が達成されており、シンガポール不動産市場において好立地のプレミアムプロジェクトに対する健全な吸収力を示しています。コア・セントラル・リージョンの見通しは、建設可能な土地の希少性とCBDにおける継続的な企業集積によって支えられています。
レスト・オブ・セントラル・リージョンは2025年収益の36.7%を占め、MRT乗換駅近くの統合開発の活発なパイプラインから恩恵を受けており、シンガポール不動産市場においてライブ・ワーク・プレイのニーズに対応し、アップグレーダー需要を支えています。強力な交通ノードに連結した新規プロジェクトは堅調な初期販売消化を記録しており、アクセシビリティとアメニティの充実度がコアとの価格差縮小に寄与していることを示しています。レスト・オブ・セントラル・リージョンの分散型オフィスノードは、接続性を犠牲にすることなくCBDタワーと比較した賃料節約を求めるテナントを引き続き引き付けています。シティフリンジクラスター近くの工業・高スペック資産はこの状況を補完してり、上場トラストによる取得と資産強化がシンガポール不動産市場への長期的な信頼を反映しています。インセンティブスキームの下で再開発が加速するにつれ、資産の質が向上し、この地域全体で投資可能な不動産の多様化が進んでいます。
アウトサイド・セントラル・リージョンは2025年収益の20.2%を貢献しており、公共および民間分譲の安定したパイプラインに支えられ、スペースを優先する初回購入者および家族にとっての手頃な価格の拠点であり続けています。工業の優位性はこの地域の特徴であり、ジュロンおよびトゥアスのクラスターはシンガポール不動産市場における製造業および物流の中心であり続けています。トゥアス・メガポートのスループットおよび自動化目標は、近隣の物流施設およびマルチユーザー工場への継続的な需要を支えています。設備・機械投資に報いるリース枠組みにより、設備投資の見通しが改善し、既存施設の近代化が促進されています。新しいグリーンビルディング基準により、新しい郊外開発はより低い運営コストを達成し、シンガポール不動産市場において長期保有者を引き付ける安定した利回りを支えています。
規制環境
シンガポールの不動産業は、土地利用、デベロッパーのライセンス供与、不動産業者の行動規範、金融安定性にまたがる複数機関による枠組みのもとで運営されている。URAが計画・開発規制(政府用地売却やデベロッパーのライセンス条件を含む)を統括し、MASは不動産融資に関するマクロプルーデンス規制(総債務返済比率の枠組みを含む)や、売主印紙税などの取引関連政策手段を定めており、一方で不動産業協議会(CEA)は不動産業者を規制し、専門性および行動要件を執行している。
最近の規制強化により、取引と開発実施の両面でコンプライアンスの深度が高まっている。議会は2025年に反マネーロンダリングおよびその他事項(不動産業者およびデベロッパー)法(2025年4月)を制定した。MASは2025年7月に売主印紙税の保有期間を4年に延長し、SSD税率も引き上げた。2026年にはURAが、デベロッパーを土地売却から除外し、最長5年間の販売停止を課すことができる枠組みを導入した(2026年5月22日施行)。URAはまた、2026年7月にAML/CP&TFに関するデベロッパー向け改訂ガイドラインを発行し、顧客デューデリジェンスおよびリスク評価要件を強化した。
バリューチェーン分析
シンガポールの不動産バリューチェーンは建設環境エコシステムと密接に結びついており、法定計画・土地供出(URA)から始まり、開発発意(デベロッパー、REITスポンサー、プライベートファンド)、設計・エンジニアリング(建築家、エンジニア、専門コンサルタント)、建設実施(元請業者および専門業者)、そして最終的に代理店ネットワーク(認可ブローカーおよび販売チーム)およびリーシングチャネルを通じた商業化へと進む。資本の仲介はMASのマクロプルーデンス要件に基づく銀行および債券市場を通じて並行して行われ、評価、法的所有権譲渡、デューデリジェンスは、販売および賃貸モデル双方における引受けと取引実行を支えている。
下流では、資産運用およびプロパティマネジメントが入居率、持続可能性のパフォーマンス、およびライフサイクルの成果を形成し、政府プログラムがプロセスと生産性に影響を与えている。建設庁(BCA)の産業変革マップは、統合計画・設計、先進製造・組立、持続可能な都市システムを重視しており、統合デジタルデリバリー(IDD)は設計から施設管理までの関係者を結びつけている。サプライチェーン効率化の取り組みには、統合建設パーク(例:ジュロン・ポートでの共同配置)も含まれ、バッチング、プレキャスト、保管などの活動を集約し、住宅、商業、産業プロジェクトにまたがって活動するデベロッパーおよび請負業者の物流上の摩擦を低減している。
競争環境
市場集中度
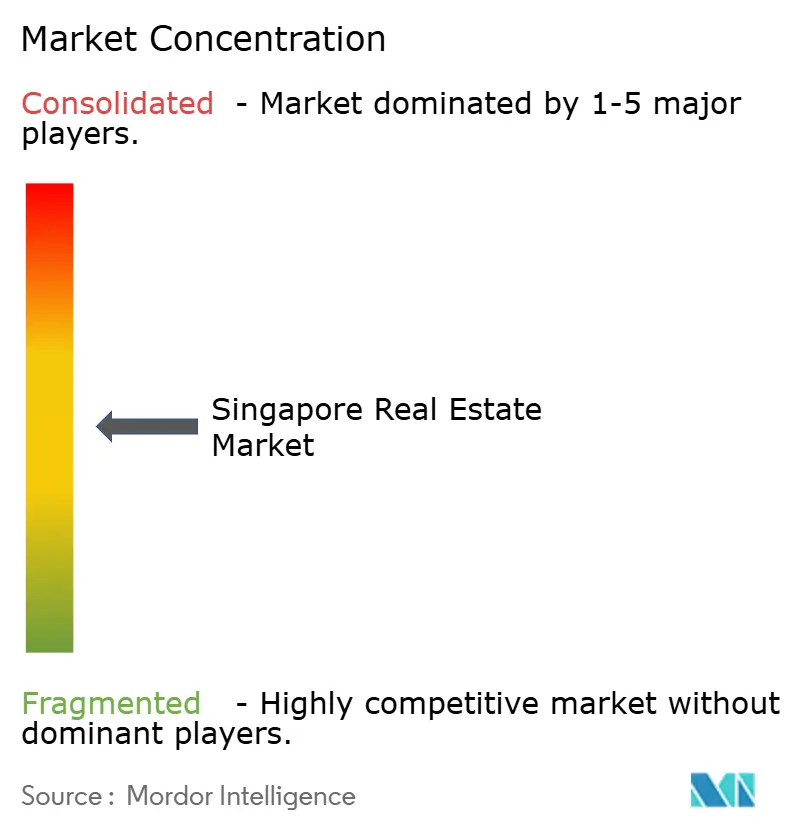
競争は二つの相互補完的なモデルを特徴とし、資本軽量型マネージャーがサードパーティファンドを通じてスケールを拡大し、デベロッパーがシンガポール不動産市場においてプロジェクトを組成・実行するためにバランスシートを活用している。上位の上場・非上場プラットフォームはオフィス、小売、産業、ホスピタリティにわたって運営し、積極的な資産管理、グリーン改修、リサイクルを通じてリターンを向上させている。開発側では、規律ある入札と製品差別化が土地希少性と高い建設基準のもとでマージンを維持するための中心的要素である。サステナビリティと適応的再利用に対する政府インセンティブは、シンガポール不動産市場においてより良いリーシング成果と粘着性の高いキャッシュフローで先行者に報いている。
デベロッパーとREITは2025年にポートフォリオを最適化しバランスシートを改善するために的を絞った取得と売却を実行した。City Developments Limitedはサウス・ビーチの持分をS$8億3,400万(6億1,720万米ドル)で売却し、シンガポールおよびその先での将来的な展開に向けてプラットフォームを準備しながらデレバレッジ目標を支援した。CapitaLand Ascendas REITは、シンガポール不動産市場においてキャッシュフロー可視性への選好を示し、エスカレーション条項付きで完全稼働中の産業・物流資産の複数の取得を発表した。Frasers Logistics & Commercial Trustはトゥアス近郊のグリーンマーク・プラチナ資産で国内物流セグメントに参入し、ポートフォリオを成長カテゴリーに向けて再重み付けした。一部のプラットフォームは非コア資産からの資本リサイクルを継続し、より高い利回りの機会に資金を提供しサステナビリティ目標と整合させた。
住宅開発における市場構造は集中したままであり、シンガポール不動産市場において統合された交通連携敷地への需要とともに平均土地価格が上昇した2025年に、上位入札者が政府土地販売の大きなシェアを獲得した。戦略の組み合わせは、一括リーシング、テナント品質、ESG主導の価値創造への継続的な注力を示しており、これは現在アンダーライティングと設計に組み込まれている。グリーンビルディングへのコミットメントとスマートオペレーションは、運営コストの削減、テナント満足度の向上、ポートフォリオ全体の資産ライフサイクルの延長に貢献している。両モデルにわたって、実行規律と資本リサイクルがシンガポール不動産市場において土地希少性と政策ガードレールをナビゲートするための主要ツールであり続けている。
シンガポール不動産業界リーダー
-
PropNex Realty Pte Ltd
-
ERA Realty Network Pte Ltd
-
Huttons Asia Pte Ltd
-
OrangeTee & Tie Pte Ltd
-
SRI Pte Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール不動産市場 このレポートでカバーされる企業
- PropNex Realty Pte Ltd
- ERA Realty Network Pte Ltd
- Huttons Asia Pte Ltd
- OrangeTee & Tie Pte Ltd
- SRI Pte Ltd
- City Developments Limited (CDL)
- CapitaLand Development (Singapore)
- Frasers Property Singapore
- UOL Group Limited
- GuocoLand Singapore
- Keppel Land
- Mapletree Investments
- Allgreen Properties
- MCL Land
- Hongkong Land (Singapore)
- Ho Bee Land
- MCC Land (Singapore)
- CapitaLand Integrated Commercial Trust (CICT)
- Keppel DC REIT
- Lendlease Global Commercial REIT
市場機会と将来展望
都市再開発および分散化プログラムは、統合型複合用途地区や都心周辺地域における投資可能な空白地を生み出し、計画の確実性が段階的なパイプライン形成を支えている。法定土地利用の青写真として告示されたマスタープラン2025は、新規住宅地や再開発の長期的な枠組みを提供し、URAの土地供出措置は目に見える短期的な触媒を追加している。これには、ジュロン湖地区の推進に向けて2026年7月に入札に出されたホワイトサイトが含まれる。実務上、これらの計画上の兆候は、交通接続性、施設の充実度、URAの優遇プログラムのもとでの旧ストックの適応的再利用を軸に統合型スキームを構築できるデベロッパーおよび地主に機会を提供している。
第二の機会群は、新築および大規模改修の工期短縮とコスト管理改善につながる、供給プロセスの近代化とコンプライアンス主導のデジタル化に集中している。BCAの取り組みとして、2025年10月から大規模新規プロジェクトに対する義務的なCORENET X提出(2026年10月までにより広範な対象拡大を目指す)、および床面積5,000平方メートル以上のプロジェクトを対象としたキットオブパーツ導入のための2026年4月のBuildability Type Approval経路があり、これらは標準化された設計とIDD対応ワークフローへの需要を建設産業化とともに拡大している。改訂された建設環境産業デジタルプランも、デジタルソリューション、サイバーセキュリティ、スキルに関するロードマップを提供しており、設計、承認、建設、建物運用にわたるプロップテックおよびプラットフォーム主導のサービスを支えている。
最近の産業開発事情 シンガポール不動産市場
- 2026年7月:都市再開発局(URA)がジュロン湖地区の開発推進に向けてホワイトサイトの入札を実施した。この土地供出は、伝統的なCBD外における複合用途および商業主導の分散化に向けた具体的な短期パイプラインの拠点を提供する。また、デベロッパーが入札を進める中で、統合的なマスタープランニングと交通連携型デザインへの競争上の重視を高めている。
- 2025年10月:シンガポール金融管理局(MAS)が売主印紙税の保有期間を4年に延長し、住宅用不動産に対するSSD税率を改定した。この変更は短期保有取引に対する政策的な防御策を強化し、より長期志向の自己居住者および投資家に傾いた需要構成を支えた。デベロッパーおよび業者も、保有期間の敏感性と再販タイミングを踏まえた市場戦略を調整した。
- 2024年4月:情報通信メディア開発庁(IMDA)が、デジタルソリューションのロードマップ、サイバーセキュリティおよびデータ保護に関する指針、スキル開発の方向性を示す改訂版建設環境産業デジタルプランを公表した。この更新は、設計、承認、建設、施設運用にわたる企業レベルでのデジタルワークフロー導入を強化した。また、ソフトウェア主導の提供、コンプライアンスツール、データ駆動型の建物管理能力に対する対応可能な市場を拡大した。
シンガポール不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場はシンガポールに所在する不動産建物から生み出された不動産売買および賃料収入の価値として定義され、年間平均為替レートを用いて米ドルに換算されています。主要な不動産用途全体にわたる活発な需要と収益化された使用状況を反映することを意図しています。
対象除外範囲:土地バンクの転売、REITの株式取引活動、および独立したファシリティマネジメントサービス手数料は、本市場規模から除外されています。
セグメンテーション概要
- 物件タイプ別
- 住宅
- アパートメントおよびコンドミニアム
- ヴィラおよび戸建て住宅
- 商業
- オフィス
- 小売
- 物流
- その他(産業不動産、ホスピタリティ不動産など)
- アパートメントおよびコンドミニアム
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 地域別
- コア・セントラル・リージョン(CCR)
- レスト・オブ・セントラル・リージョン(RCR)
- アウトサイド・セントラル・リージョン(OCR)
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルを実際の再現可能な公開シグナルに基づかせ、その後、シンガポール市場が年々実際に吸収きる範囲内に前提条件を維持するために使用されました。シンガポール統計局、都市再開発庁、住宅開発庁、シンガポール金融管理局などの公式発表および統計シリーズを参照し、世界銀行やIMFなどのソースからマクロ的な文脈を加えました。
公式データに加え、開発売上と継続的な賃料収入の間の収益構成を把握し、需要サイクルのクロスチェックを行うため、企業の年次報告書、投資家向けプレゼンテーション、および監査済み財務諸表も精査しました。必要に応じて、企業財務情報およびインテリジェンスのための有料サブスクリプション、ならびに建設資材に関連する輸送レベルの貿易・輸出入指標のための別のサブスクリプションを使用しました。実際には、これらの貿易指標は市場を直接規模算定するためではなく、主にタイミングと方向性の検証に使用されました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くのソースが使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、活動のどの部分が際に取引されているのか計画段階にあるのかを確認し、モデルで使用された賃料および売上の前提条件を妥当性確認するために実施されました。デベロッパー、ブローカー、プロパティマネージャー、貸し手、および大規模なオキュパイヤー側の回答者を組み合わせてヒアリングを行い、同一の不動産サイクル内のステークホルダーグループ間で明確な差異が生じた場合には前提条件を再検討しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:56% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:18% | マネージャー:49% |
市場規模算定と予測
規模算定は、シンガポールの住宅および民間不動産指標、計画パイプラインシグナル、および報告された賃料動向から取引およびリース活動を再構築するトップダウン方式から始まります。この活動は、実際的な価格および賃料の前提条件を用いて価値に換算されます。次に、プロジェクト売上価値のサンプルチェック、主要資産カテゴリーの賃料ロールアップ、および市場参加者共有した観察された価格帯などの選択的なボトムアップ近似値を用いて合計値を裏付けます。
シンガポールにおいて最も重要ないくつかのインプットは、民間および公共住宅の取引量、平均取引価格、賃料指数の動向、空室率および稼働率の方向性、新規供給の完成とパイプライン、ならびに金利および信用引き締めシグナルを含め、モデルの明示的なドライバーとして扱われました。予測については、供給供給タイミングと需要回復に関してベース、低速、高速のシナリオをテストできるようシナリオ分析が使用され、最終的なパスは一次回答者が今後数年間にとって現実的と見なしたものに整合させました。ボトムアップチェックがサブエリアを明確にカバーできなかった場合、ギャップは公式活動指標に結びついた保守的な比率ベースの配分によって処理され、検証時に再度レビューされました。
データ検証と更新サイクル
モデルのアウトプットは、含意される売上価値が観察された価格帯と整合しているか、賃料価値の動向が報告された指数の方向性と一致しているかなど、独立したシナルと照合されます。大きな乖離が生じた場合は、前提条件を再テストし、外れ値を除去し、必要に応じて選定した回答者に再連絡して市場の変化を確認する詳細なレビューが行われます。
承認前に、インプットの選択、米ドルへの換算、および年次ロジックが一貫して説明可能であることを確認するため、作業は段階的にレビューされます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、納品直前に最新の更新されたビューをクライアントが受け取れるよう最終確認が実施されます。
Mordor Intelligenceのシンガポール不動産市場規模と他の公表推計との比較
シンガポール不動産の公表市場規模は、グループが常に同じ収益プールを計上しているわけではなく、異なる基準年または換算タイミングを基準としている場合があるため、大きく乖離して見えることがあります。一方の推計が予測の楽観主義に傾いており、もう一方が観察された取引および賃料シグナルに近い場合にも差異が生じます。
この市場における最大の乖離要因は、推計が不動産売上のみ計上しているか賃料収入も含んでいるか、複合用途プロジェクトの扱い方、およびREIT株式取引などの金融市場活動が実体経済の指標に誤って混入されているかどうかです。一部の数値が単一のスポットレートを使用し、他が年間平均に依存しているため、通貨換算もスプレッドを加える可能性があり、価格が急速に動き政策変更が需要期待を変化させる場合には更新頻度も重要です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 560.15 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 590.8 ビリオン 米ドル(2024年) | より早い基準年と異なる予測ウィンドウを使用しており、対象範囲の説明が広く、開発売上と賃料収入の間で計上されるものが変わる可能性があります。 |
| 業界アナリティクスB | 936 ビリオン 米ドル(2023年) | より広い評価スタイルのプールを含んでいると見られ、隣接カテゴリーを混在させている可能性があり、建物活動に整合した取引および賃料収入ビューと比較して合計値が膨らむ可能性があります。 |
ソース間のスプレッドは主に、単純な計算上の問題ではなく、何が測定されているか、いつ測定されているかに起因しています。市場をシンガポール所在の建物の売上および賃料収入に結びつけ、REIT株式取引および独立したファシリティマネジメント手数料を除外し、年間平均レートを用いて換算することで、推計は観察可能な需要シグナルに近い状態を維持しており、これはMordor Intelligenceがモデリングプロセスの終盤に適用した選択です。
レポートで回答される主要な質問
シンガポール不動産市場の2031年までの規模と成長見通しは?
シンガポール不動産市場規模は2026年に560億1,500万米ドルであり、4.63%のCAGRで2031年までに704億米ドルに達すると予測されている。
シンガポール不動産市場においてどのセグメントがリードし、どのセグメントが最も速く成長しているか?
住宅が2025年の収益の54.1%でリードし、商業が2031年にかけて5.44%のCAGRで最も速く成長している。
政策措置はシンガポール不動産市場の需要にどのような影響を与えるか?
追加購入者印紙税と売主印紙税の枠組みが投機的活動を低減し、総債務返済比率が慎重な借入を維持することで、需要と価格トレンドを安定させている。
シンガポール不動産市場において最も魅力的な地域はどこか?
コア・セントラル・リージョンが2025年に43.1%のシェアを保持し、レスト・オブ・セントラル・リージョンが統合された交通連携プロジェクトに支えられ5.99%のCAGRで最も速く成長している。
シンガポール不動産市場における物流・産業需要を牽引しているものは何か?
トゥアス・メガ・ポートにおける港湾自動化とスループット、および先進製造業が、事前契約と賃料安定を引き続き牽引している。
2025年にシンガポール不動産市場の主要プレーヤーはどのような戦略的動向を示したか?
主要な動向には、City Developments Limitedによるサウス・ビーチの売却、およびCapitaLand Ascendas REITとFrasers Logistics & Commercial Trustによる複数の産業取得が含まれる。