
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
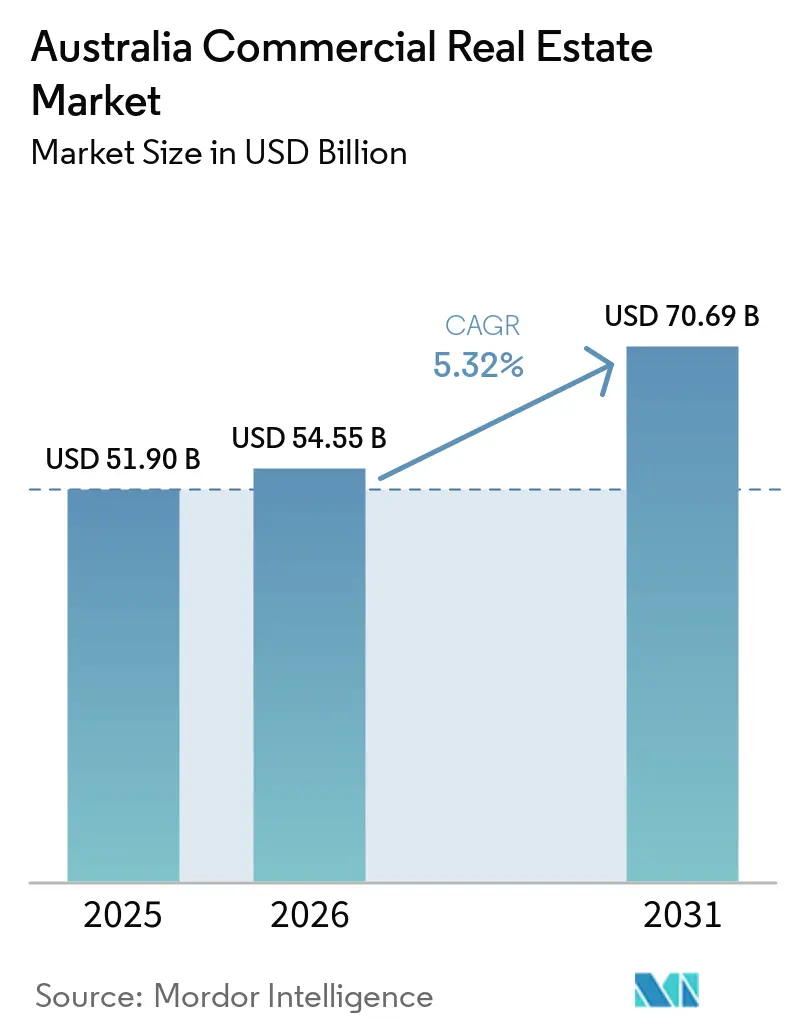
| 基準年の市場規模 (2025) | 51.90 十億米ドル |
| 市場規模 (2026) | 54.55 十億米ドル |
| 市場規模 (2031) | 70.69 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア商業用不動産市場分析
オーストラリア商業用不動産市場規模は2026年に540億5,500万米ドルと推定され、予測期間中に5.32%のCAGRを反映して2031年までに706億9,000万米ドルに達する見込みです。金融政策が引き締め的ながらも予測可能な状況が続く中、投資家需要は物流倉庫、データセンターキャンパス、ESG認証タワーなどのインフレヘッジ資産へとシフトしています。地方都市におけるキャップレートの圧縮が、旧来のCBDオフィスとの利回り格差を拡大させており、ソブリングレードの信用ファンダメンタルズがカナダ、シンガポール、中東からのクロスボーダー資金配分を引き続き引き付けています。ウェスタンシドニー空港と2032年ブリスベンオリンピックに関連するインフラ大型プロジェクトが商業用地価格を押し上げており、データローカライゼーション法がリージョナルエッジ施設の展開を促進しています。[1]
レポートの主要ポイント
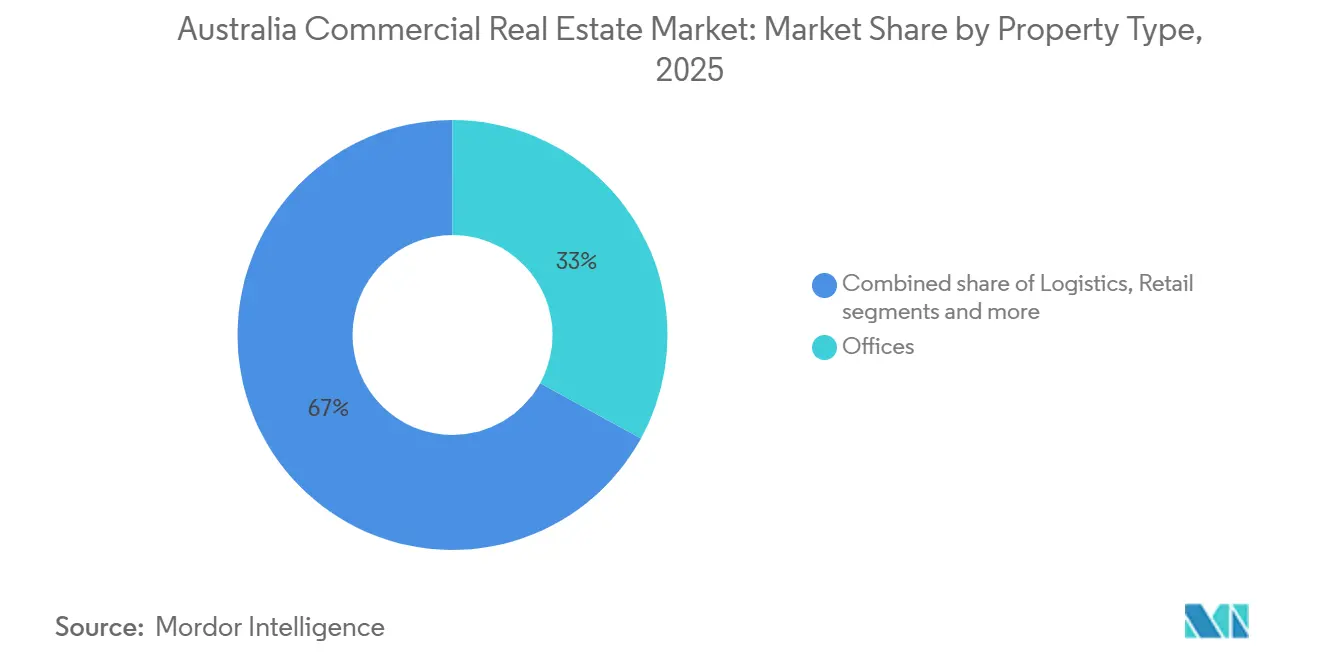
- 物件タイプ別では、オフィスが2025年のオーストラリア商業用不動産市場シェアの33%を占め、物流資産は2031年までに5.91%のCAGRで拡大する見込みです。
- ビジネスモデル別では、売買取引が2025年のオーストラリア商業用不動産市場規模の71%を占めましたが、賃貸収入ストリームは2031年にかけて6.01%のCAGRで成長する見込みです。
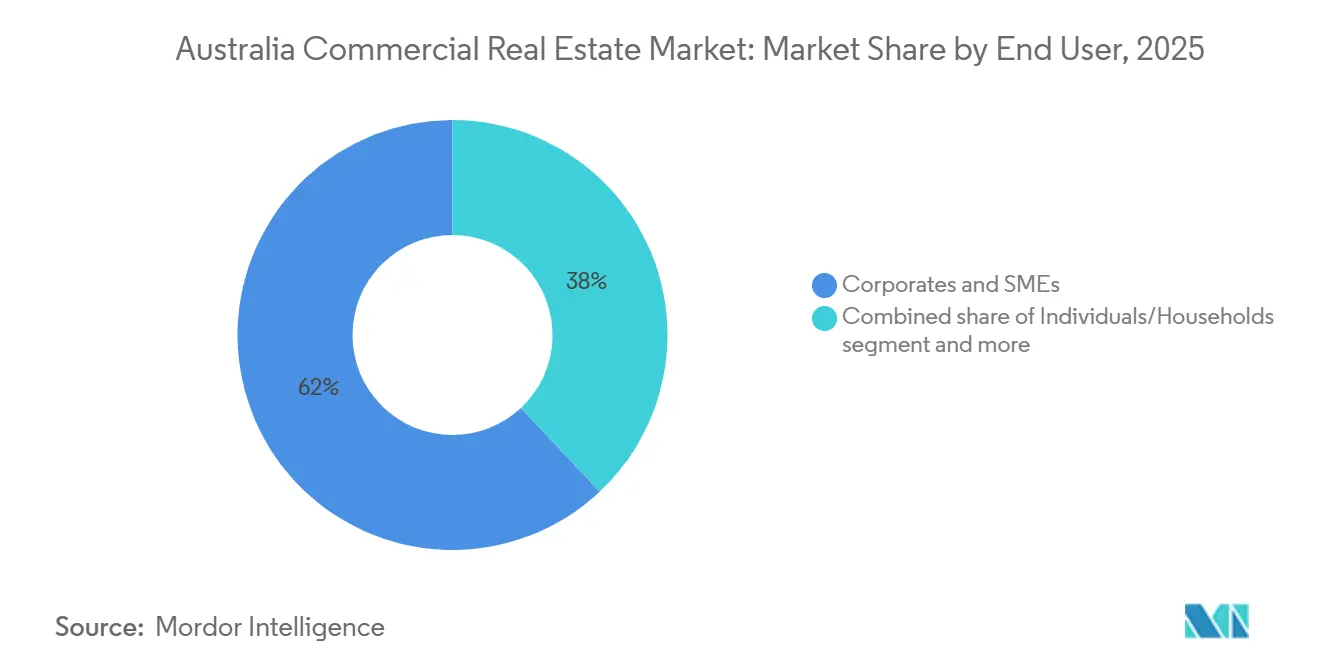
- エンドユーザー別では、法人・中小企業が2025年のオーストラリア商業用不動産市場の62%を占め、個人・世帯の需要はビルド・トゥ・レントおよび少額分散所有形式を背景に6.01%のCAGRで拡大しています。
- 地域別では、ニューサウスウェールズ州が2025年に39%の収益シェアでトップとなり、クイーンズランド州は2031年までに5.96%のCAGRで最も速いペースで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| Eコマースによる優良産業・物流スペースへの需要加速 | 1.2% | 全国、 シドニー、メルボルン、ブリスベンの物流回廊に集中 | 短期 (2年以内) |
| 政府支援インフラパイプラインによる商業用地価値の向上 | 1.0% | クイーンズランド州、 西オーストラリア州、ニューサウスウェールズ州(ウェスタンシドニー) | 長期 (4年以上) |
| データローカライゼーション規制によるエッジデータセンター開発の促進 | 0.9% | 全国、 地方都市でのエッジ展開 | 中期 (2〜4年) |
| コアオフィス資産への機関投資家資本配分の急増 | 0.8% | ニューサウスウェールズ州、 ビクトリア州 | 中期 (2〜4年) |
| ESG準拠グリーンビルディングの再評価によるプレミアム賃料の解放 | 0.7% | 全国、 シドニーCBD・メルボルンドックランズで先行 | 中期 (2〜4年) |
| インバウンド観光の回復によるCBDホテルRevPARの活性化 | 0.5% | ニューサウスウェールズ州、クイーンズランド州、ビクトリア州 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースによる優良産業・物流スペースへの需要加速
主要小売業者のオンライン食料品購入比率が売上の14%に上昇したことに対応するため、2025年にコールドチェーン容量が180万m²拡大しました。CBDから30km以内のラストマイルハブは、地方の倉庫より50〜75ベーシスポイント低い利回りで取引されており、都市近接性に対する投資家の選好を裏付けています。ESRとLogosはシドニーとメルボルンにロボティクスとEV充電設備を備えた自動フルフィルメントセンターに13億米ドルを投じ、ネットゼロ誓約に沿った取り組みを進めています。限られた造成済み用地と同日配送に対する消費者の継続的な期待が、トレンドを上回る賃料成長を支えています。総じて、物流はオーストラリア商業用不動産市場において最も急成長しているセグメントであり続けています。[2]
政府支援インフラパイプラインによる商業用地価値の向上
オリンピック関連プロジェクトへの47億米ドルの投資がブリスベンのガッバ地区とサウスバンク地区を変貌させており、最大60階建ての複合用途タワーを可能にする用途変更を促進しています。ウェスタンシドニーでは、新空港近隣の土地が2023年から2025年にかけて47%上昇し、開発業者が物流団地用の区画を確保しています。24億米ドルのWestInvestファンドはパラマタとペンリスにも同様のインセンティブを拡大し、許認可期間を短縮しています。これらのプロジェクトは総じて、飽和状態のCBD回廊から成長郊外へと開発資本を再配分しています。また、先行者優位が存在する新たな拠点へとオーストラリア商業用不動産市場を押し広げています。[3]
データローカライゼーション規制によるエッジデータセンター開発の促進
2024年プライバシー改正法により特定のデータセットの国内保管が義務付けられ、シドニーより土地が40〜60%安価なキャンベラ、アデレード、ホバートでのエッジ展開が促進されています。AirTrunkは2025年1月に、Ausgridと共同出資の専用変電所を備えた12億米ドル規模・120MWの拡張計画を発表しました。電力供給のボトルネックが、計画承認を迅速化するオンサイト太陽光発電・蓄電池設計を推進しています。NextDCは現在、契約の34%が再生可能エネルギーをバンドルしていると報告しており、カーボンニュートラルなホスティングに対するクライアントの圧力を示しています。その結果、データインフラ資産はオーストラリア商業用不動産市場において増大するシェアを占めています。
コアオフィス資産への機関投資家資本配分の急増
オーストラリアのスーパーアニュエーションファンドは2025年末時点で2兆5,000億米ドルの資産を運用しており、不動産はポートフォリオの10%未満にとどまっており、さらなる配分余地があることを示しています。シンガポールとカナダのクロスボーダー投資家は2025年にオーストラリアのタワーへ41億米ドルを投入し、AAAソブリン格付けと税効率の高いトラスト構造に引き付けられています。NABERS 5スターエネルギー評価を持つトロフィー資産は、買い手が効率性の認証を優先するため、引き続きプレミアム価格を維持しています。この構造的な需要は、ハイブリッドワークが純吸収量を抑制する中でも安定した需要を下支えしています。優良スペースをめぐる競争の結果として、オーストラリア商業用不動産市場全体の評価に下値支持が形成されています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 在宅勤務の定着によるCBDオフィス純吸収量の軟化 | -1.1% | ニューサウスウェールズ州、ビクトリア州(CBDコア) | 中期 (2〜4年) |
| 建設コストの高騰と労働力不足によるプロジェクト納期の遅延 | -0.9% | 全国、 シドニー、メルボルン、ブリスベンで深刻 | 短期 (2年以内) |
| 金融引き締めとキャップレート上昇による取引の圧縮 | -0.7% | 全国 | 中期 (2〜4年) |
| 気候リスクの高まりによる沿岸資産の保険料上昇 | -0.5% | クイーンズランド州、 ニューサウスウェールズ州沿岸地区 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
在宅勤務の定着によるCBDオフィス純吸収量の軟化
2025年8月時点で、オーストラリアの従業員の38%が少なくとも週1回は在宅勤務をしており、2023年水準をわずかに下回るにとどまっています。大手銀行は3年間でフロアスペースを14〜18%削減し、メルボルンドックランズのサブリース空室率を3年ぶりの高水準に押し上げました。現在、インセンティブは二次的なタワーの表面賃料の25〜30%に相当します。家主はテナント維持のためにウェルネスセンターや出張設備を追加していますが、需要が低迷する環境では投資回収期間が長期化しています。この下押し圧力がオーストラリア商業用不動産市場全体のCAGRを抑制する可能性があります。[4]
建設コストの高騰と労働力不足によるプロジェクト納期の遅延
2025年9月の資材インフレは前年比11.3%に達し、業界では9万人の熟練労働者が不足していました。下請け業者の倒産により工事途中での再入札が余儀なくされ、工期が最大9ヶ月延長されました。Mirvacはコスト超過による収益悪化を受け、開発マージンのガイダンスを150ベーシスポイント引き下げました。モジュール工法は工期を20〜25%短縮していますが、普及は不均一です。遅延は供給を制限し、オーストラリア商業用不動産市場の成長ペースを緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
物流資産が加速し、オフィスが規模を維持物流施設は2025年のオーストラリア商業用不動産市場の18%を占めましたが、物件タイプの中で最高となる5.91%のCAGRで2031年まで成長すると予測されています。オフィスはシドニーとメルボルンCBDの在庫を背景に最大の33%シェアを維持しましたが、ハイブリッドワークの定着により空室率は高止まりしています。投資家は自動化対応の天井高とコールドチェーン設備を備えた最新の倉庫に引き付けられています。Goodman Group単独でウェスタンシドニーとメルボルン西部にわたり53億米ドルの事前リース済みパイプラインを保有しており、AmazonやColesとの長期契約を示しています。優良倉庫と二次的倉庫の賃料格差は2025年に22%に拡大し、旧来の在庫を改修した家主に恩恵をもたらしています。
Eコマースの拡大とニアショアリングが、ジーロングやニューカッスルの工業団地に見られるように、再生可能エネルギー回廊に接続された地域流通ハブへの需要を高めています。小売センターはVicinityの8,000m²チャドストーン転換に示されるように、複合用途のマイクロフルフィルメントハブへと変貌しています。ホスピタリティのキャップレートは観光需要の回復を背景に5.25〜5.75%に圧縮され、6.0〜6.5%のオフィスを上回りました。一方、民間病院に隣接するメディカルオフィスビルは安定したテナントの事前コミットメントを集め、オーストラリア商業用不動産市場内の分散化を高めています。


ビジネスモデル別:
賃貸収入ストリームが優位性へ向かう売買取引は2025年のオーストラリア商業用不動産市場シェアの71%を占め、旧来の取引文化と有利なキャピタルゲイン税制を反映しています。しかし、機関投資家がインフレ連動キャッシュフローを目標とするにつれ、賃貸ベースの構造は2031年に向けて6.01%のCAGRで拡大しています。Dexusは2025年の分配金が前年比3.2%増加すると見通しを示し、ポートフォリオの64%にわたるCPI連動リースを根拠として挙げています。非上場ファンドは予測可能な収益を確保するためにWALE(加重平均リース期間)を長期化しており、ビルド・トゥ・レント事業は安定した稼働率を背景に年金資本を引き付けています。
スーパーアニュエーション制度が投機的な売買よりも債券類似の利回りを引き続き選好する場合、賃貸比率の高い資産のオーストラリア商業用不動産市場規模は大幅に拡大する可能性があります。ビルド・トゥ・レントに対する州の土地税優遇措置がネット収益を高めており、Greystarのシドニープロジェクトがその証左となっています。一方、貸し手がノンコア資産に対してより厳格なローン・トゥ・バリュー比率を課したことで、開発業者はストラタオフィスの売却を縮小しています。この転換が新たなエクイティを利回り志向の形式へと誘導し、オーストラリア商業用不動産市場を徐々に再均衡させています。
エンドユーザー別:
法人需要が支配的だが世帯の参加が増加法人・中小企業は2025年にスペースの62%を占め、オーストラリア商業用不動産市場におけるアンカーテナントとしての役割を裏付けています。GPT Groupの調査によれば、テナント数が12%減少した一方で平均リース面積が9%増加したことに示されるように、優良テナントは優良タワーへの集約を進めています。個人・世帯は現時点では規模が小さいものの、トークン化された所有権とセルフストレージの普及を背景に年率6.01%で拡大する見込みです。BrickXなどのプラットフォームが倉庫を少額化し、1口3,000米ドル未満の投資機会を提供したことで、個人投資家の参加が拡大しました。
フレキシブルワークスペースプロバイダーは2025年に32,000m²を追加し、プラグアンドプレイオフィスに対する中小企業の需要に応えました。キャンベラおよび各州都の政府機関は「その他」カテゴリーにおいて防御的な収益源を提供しており、平均リース期間は10年を超えています。全体として、エンドユーザーの構成は多様化しており、オーストラリア商業用不動産市場を単一セクターのショックから守っています。

地域分析
ニューサウスウェールズ州は2025年のオーストラリア商業用不動産市場において39%の最大シェアを維持し、シドニーの深い金融・法律・テクノロジーエコシステムに支えられています。バランガルーとマーティンプレイス周辺のCBDオフィスタワーは引き続きグローバル投資家に人気ですが、パラマタとペンリスの二次的な物件は24億米ドルのWestInvestファンドが計画承認を加速させたことで新たな注目を集めています。ウェスタンシドニー空港の2026年開業はすでに、1万ヘクタールのエアロトロポリス地区内の物流団地へと資本を誘導しており、2023年以降の地価を47%押し上げ、州の商業フットプリントを拡大しています。オフィスと物流に加え、2億400万米ドルのウェストフィールドパラマタ再開発に例示されるような郊外モールのヘルスケアハブへの複合用途転換が、必需サービスのテナント構成へのシフトを示しています。
クイーンズランド州はオリンピック関連建設と継続的な州間移住に牽引され、2031年までに5.96%のCAGRで最も急成長する州と予測されています。ブリスベンアリーナ、クロスリバーレール、サウスバンクの改修工事が周辺地価を押し上げており、Mirvacなどの開発業者が政府テナントを事前確保した5億6,000万米ドルの複合用途スキームを立ち上げるよう促しています。ゴールドコーストとサンシャインコーストでは住宅不足がビルド・トゥ・レントとセルフストレージ資産への強い需要に転化しています。食品輸出業者がブリスベン港を活用するにつれ、地域物流需要が高まっており、Frasers Propertyの1億4,500万米ドルの倉庫コミットメントを正当化しています。
ビクトリア州はメルボルンの多様な産業基盤と大学ネットワークを背景に、オーストラリア商業用不動産市場の柱であり続けています。ギップスランドと西部地区の再生可能エネルギーゾーンが、隣接する商業支援サービスを必要とするデータセンターおよび水素製造キャンパスを促進しています。一方、キャンベラは連邦政府機関が新築物件に対して平均12年のリースに合意しており、防御的な収益を求める投資家の関心を維持しています。フリーマントル港近くのパース工業用地はリチウム主導の輸出成長から引き続き恩恵を受けており、アデレード北部郊外は防衛産業の波及効果で活況を呈しています。タスマニアと北部準州では、それぞれ観光と水素輸出が局所的な活況を生み出しており、忍耐強い機関投資家の資本を引き付けています。
規制環境
オーストラリアの商業用不動産開発・運営は、国の建築基準と州の計画・建築執行によって規制されており、オーストラリア建築基準委員会(ABCB)が国家建設基準の基礎を設定している。2026年の重要な転換点は、2026年5月1日に発効するNCC 2025のリリースであり、商業用の省エネ基準を厳格化し、指定された商業用建物クラスにおけるオンサイト再生可能エネルギー発電を含む、新築設計や設備仕様に影響する要件を導入する。これにより、NABERSやGreen Starの成果を目指すオーナーのコンプライアンス対応の重要性が高まる。
資本形成や取引経路は、財務省と外国投資審査委員会(FIRB)の手続きを通じて運用されるオーストラリア政府の外国投資枠組みによっても形作られている。2026年5月、財務省は外国投資改革パッケージを発表し、2027年1月1日から低リスク申請を30日以内に決定するという目標を明示した。これはオーストラリアのコアプラス資産や開発プラットフォームへの国境を越えた資本配分と関連する。州レベルでは、ビクトリア建築局(VBA)などの建築規制当局が、2025年に公表されたビクトリア州の建築改正規則案を含む建築規制の更新とともに、検査、文書化、コンプライアンスへの期待を強化している。これらの要件は、商業用および複合用途プロジェクトの引き渡しスケジュールや完成コストに影響を及ぼす可能性がある。
バリューチェーン分析
オーストラリアの商業用不動産のバリューチェーンは、土地調達と計画承認、資金調達・資本形成(銀行、年金基金、REIT、非上場ファンド)、開発マネジメント、設計・エンジニアリング、そして大手ゼネコンや専門サブコントラクターによる建設引き渡しにまで及ぶ。また、建材・建築設備の供給、リーシングおよび仲介、評価・アドバイザリーサービスに支えられた継続的な不動産・施設管理も含まれる。Dexus、Charter Hall、Goodmanなどの機関投資運用会社は、ファンド運用と開発・資産管理を組み合わせることが多く、一方でテナント(企業・中小企業、政府、物流テナント)は事前契約、WALE目標、サステナビリティ要件を通じて仕様に影響を与えている。
2025年から2026年にかけての上流の遂行リスクは、熟練労働者の不足や高騰する資材価格の変動を含む建設能力の制約に集中しており、これがオフィス、物流、データセンター事業全体でプログラムを長期化させ、フィージビリティのハードルを高めている。政策設定は、関連するパイプラインにおける調達やサプライヤーの参加に影響を与える可能性があり、その一例が2026年3月に発効した「オーストラリアの雇用(オーストラリア産業参加)規則2026」であり、これは政府資金による調達を、既定のしきい値を超えるオーストラリア産業参加要件と整合させるものである。大規模な公共インフラのパイプラインを背景に、開発事業者や建設業者は、調達の柔軟性、モジュール化・プレファブ方式、エネルギー集約型の材料や建築設備パッケージへの早期のサプライチェーン関与を重視している。これは特に、物流の自動化、コールドチェーン設備、電力密度の高いデータセンターシェルにおいて顕著である。
競争環境
市場集中度
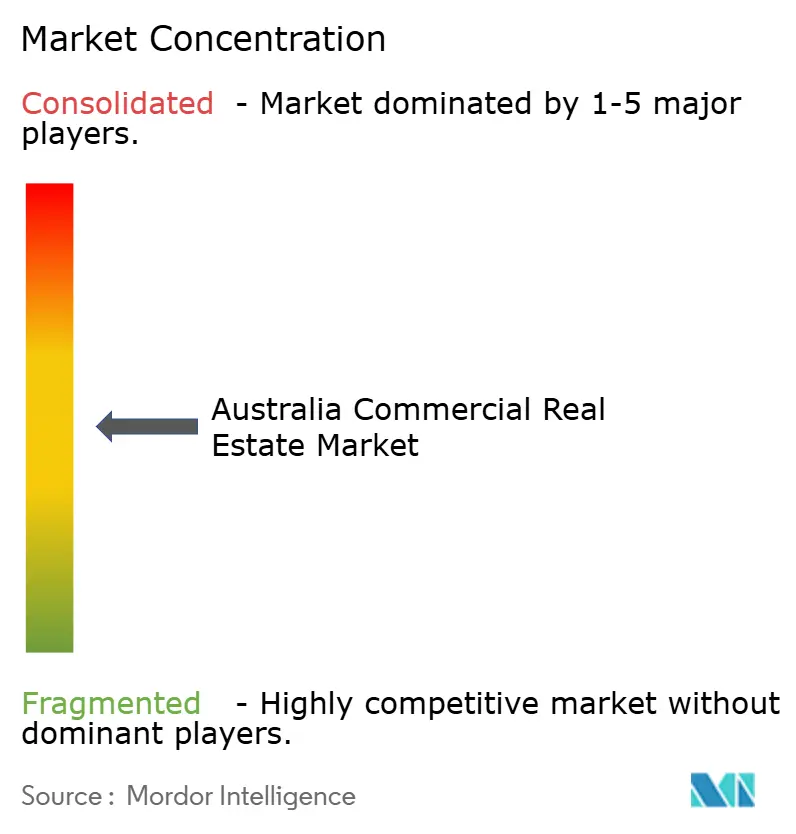
Dexus、Charter Hall、Goodmanは開発、ファンドマネジメント、資産管理手数料を取り込む垂直統合モデルを活用し、規模の優位性を生み出しています。StocklandとMirvacは住宅キャッシュフローで商業事業を相互補助し、景気循環による収益変動を緩和しています。ScentreとVicinityはスーパーリージョナル小売を支配しながらも、Eコマースの侵食を相殺するためにアンカーボックスをヘルスケア、ホテル、物流ポッドへと転換しています。Blackstone、Brookfield、GICが主導するオフショア資本は2020年以降にコアプラス資産へ200億米ドルを投入し、国内プレーヤーをリスクカーブの上方へと押し上げています。
戦略的差別化はESGパフォーマンス、データセンターへのエクスポージャー、コールドチェーン物流にますます集中しています。Charter Hallは430億米ドルのポートフォリオの72%がグリーンスターまたはNABERS認証を取得していることを開示しており、脱炭素化された配分を求める年金ファンドからの委託を獲得しています。Goodmanのパイプラインは42万m²を超える事前リース済み工業スペースを有し、開発リスクを低減する10年単位の契約を確保しています。Dexusは180万m²のオフィスにIoTセンサーを後付けし、運営コストを8〜12%削減してテナント満足度スコアを向上させました。ESRとLogosはグリーンローン構造に支えられた自動化倉庫と冷蔵施設を対象とし、持続可能なデザインを評価する信用環境を反映しています。
Aware SuperやCbus Propertyなどのスーパーアニュエーションファンドに支援された新興の挑戦者は、仲介業者を介さずに直接資産を取得し、マネージャー手数料を圧縮してディールフローのダイナミクスを変えています。プロップテックの破壊的企業はトークン化された所有権モデルを導入し、個人投資家のアクセスを拡大する一方で規制上の精査を高めています。一方、GoodmanとAirTrunkによるビルド・トゥ・スーツのデータセンター合弁事業や、Charter Hall・GICアライアンスが資金提供する物流団地は、投機的な開発からオーダーメイドのソリューションへの転換を示しています。これらの戦略的な動きは総じて、オーストラリア商業用不動産市場全体の洗練度の水準を引き上げています。
オーストラリア商業用不動産業界リーダー
-
Dexus
-
Goodman Group
-
GPT Group
-
Charter Hall Group
-
Mirvac Group
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア商業用不動産市場 このレポートでカバーされる企業
- Dexus
- Charter Hall Group
- GPT Group
- Mirvac Group
- Goodman Group
- Scentre Group
- Lendlease
- Stockland
- Cromwell Property Group
- Vicinity Centres
- Centuria Capital Group
- Abacus Property Group
- ALE Property Group
- Region Group (formerly SCA)
- Arena REIT
- HMC Capital
- ESR Australia
- Blackstone ? Milestone Portfolio
- Frasers Property Australia
- Knight Frank Australia
市場機会と将来展望
ABCBによる2026年5月1日のリリースを受けて、NCC 2025が各管轄区域で適用されるにつれ、コンプライアンス主導の改修や新築の差別化を軸とした短期的な機会が形成されている。指定された建物クラスにおけるオンサイト再生可能エネルギー発電要件を含む、義務化・厳格化された商業用省エネ基準は、物流・大型店舗資産における太陽光発電対応の屋根、電化された建築設備のアップグレード、NABERSのパフォーマンス目標を支えるより深いレトロフィットの余地を生み出している。旧CBDオフィスや二次資産を再配置するオーナーは、こうしたアップグレードにウェルネスやエンド・オブ・トリップ設備への資本支出を組み合わせ、プレミアムタワーへの統合需要を取り込む競争力を高めることができ、一方で物流オーナーは、大手テナントが既に好むEV充電・自動化対応仕様とエネルギーアップグレードを組み合わせることができる。
資本・開発機会は、インフラ関連の成長拠点や特殊な実物資産にも結びついている。西シドニー空港関連の物流用地の確保やクイーンズランド州オリンピック地区の再区画活動は、用地選定を新たな回廊へ向けて再配置し続けており、市場背景で言及された2024年プライバシー改正を含む国内データ要件は、シドニー以外でもエッジ型・キャンパス型データセンター事業を活発に保っている。資金調達面では、Dexusが2026年4月に旗艦ホールセールファンドのために6億米ドルを超える新規機関資本を確保した動きや、Dexus・Boralによるラベンホール物流地区の取り組みなどの産業用地パートナーシップ活動が、合弁事業、段階的な引き渡し、政府系および年金基金裏付けのプールに支えられた事前リーシングを通じて、供給制約市場でスケールを拡大する現実的な道筋を示している。
最近の産業開発事情 オーストラリア商業用不動産市場
- 2026年5月:Dexusは、ビクトリア州ラベンホールにある約630ヘクタールの土地を大規模な物流地区に転換するため、Boral Limitedと合弁事業を設立した。賃貸可能面積は約250万平方メートルに達する可能性がある。その規模と場所は、メルボルン西部を機関投資適格の産業回廊として強化し、自動化、コールドチェーン、ラストマイル業務に必要な最新かつ電力対応の倉庫のパイプラインを拡大する。
- 2026年4月:Dexusは、Dexus Wholesale Property Fund(DWPF)向けに6億米ドルを超える新規機関資本を調達し、その中にはオーストラリアの大手年金基金からの5億米ドルのコミットメントが含まれる。この調達は、優良物流やESG主導のオフィス再配置といった高確信度セグメントへの取得や資本の再配分を支え、国内年金基金が礎石的な資金源としての役割を強化していることを裏付ける。
- 2025年8月:Goodman Groupは、複数拠点での容量拡張を伴うデータセンター開発プログラムを拡大し、専門的なインフラパイプラインを強化し、データセンターキャンパスの展開を加速させた。この動きにより、主要市場において電力密度の高い長期テナントリースを競争的に獲得する能力が強化された。
オーストラリア商業用不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、オーストラリアにおける収益を生む商業用不動産活動を対象とし、オフィス、小売、産業・物流、ホスピタリティ、複合用途物件を含む事業用途で取引または賃貸される資産に関連する価値を通じて把握される。
対象外の範囲:独立住宅、農業用地、および純粋な未開発土地の取得は市場合計から除外される。
セグメンテーション概要
- 物件タイプ別
- オフィス
- 小売
- 物流
- その他(工業団地、ホスピタリティなど)
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 地域別
- ニューサウスウェールズ州
- ビクトリア州
- クイーンズランド州
- 西オーストラリア州
- 南オーストラリア州
- オーストラリア首都特別地域
- タスマニア州
- 北部準州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を設定し、当社の前提がオーストラリアで観察可能な状況と一致していることを確認するために使用された。オーストラリア統計局の時系列データ(人口、雇用、建設活動)、オーストラリア準備銀行の発表(金利および信用状況)、主要なパイプライン承認・完成状況を示す州の計画ポータルなど、公的・公式情報源を参照した。
市場シグナルを規模算定のインプットに変換するため、政府支援プログラム(例:NABERS)が公表する不動産・建物パフォーマンスのベンチマーク、業界団体の最新情報、賃貸・投資状況に関する信頼性の高い報道なども参照した。企業の年次報告書および投資家向けプレゼンテーションは、賃貸スプレッド、稼働率、資産再評価の動向を確認するために活用した。有料の企業財務・ニュースデータベースは、タイムラインと財務定義を整合させるために選択的に参照した。これらの例はあくまで例示であり、データ収集、数値の検証、未解決の疑問点の明確化のために他にも多くの情報源が参照された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは完全に確認できない事項、主に賃料収入と売却収入の実際の比率、およびこの比率が不動産タイによってどのように変化するかを検証することに重点を置いた。主要なオーストラリア市場のオーナー、アセットマネージャー、デベロッパー、ブローカー、レンダー、大口テナントと対話し、空室率の方向性、キャップレートの圧力、賃料インセンティブ、パイプライン供給の吸収状況を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:17% |
| 中位層:41% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
規模算定は、オーストラリア全体の商業用不動産シグナルを用いたトップダウン再構築から始まり、賃貸および取引回転率に現実的な活動ウェイトを適用することで市場価値に変換される。実際には、商業用建物の承認・完成件数、サービス産業別の雇用成長、金利・信用状況、観察された空室率および純吸収トレンドなどの指標が、どの不動産タイプが拡大または冷却しているかを説明するのに役立つ。
需要プールのマッピングが完了したら、選択的なボトムアップ検証によて合計値を裏付ける。報告された賃貸レンジに対して1平方メートルあたりの賃料前提を照合し、概算のストック追加を用いて、示唆される収益成長が妥当かどうかを検証した。開示が断片的な場合、ギャップは州レベルのプロキシと保守的な繰り越しルールを用いて処理され、専門家のフィードバックを受けた後に調整される。
予測については、シナリオ分析を用いることで、過剰適合なしに金利パス、キャップレート安定化のタイミング、パイプライン供給ショックを反映できるようにしている。予測前提はインタビューのインプットと照合され、賃料成長、インセンティブの強度、稼働率回復が市場参加者の今後12〜24ヶ月の計画と整合するよう維持される。
データ検証と更新サイクル
検証は、建設パイプラインの方向性、空室率の動向、投資家のリスク選好における目に見える変化など、独立したシグナルとモデルアウトプットを相互照合することで行われる。外れ値は早期にフラグが立てられ、その背後にある前提が再確認され、承認前に第二のアナリストレビューが実施される。
レポートは年次で更新される。急激な金利変動、大規模な政策転換、主要なパイプラインのキャンセルなどの重大なイベントは、中間チェックを引き起こす可能性がある。納品前に最終確認が行われ、クライアントは最新の公開情報および現場からの最新の再確認に整合した最新の見解を受け取る。
Mordor Intelligenceのオーストラリア商業用不動産市場規模算定と他の公表推計との比較
オーストラリア商業用不動産の公表市場規模は、類似した不動産タイプを対象としていても大きく乖離して見えることがある。これは主に、計上される価値が必ずしも同一ではないためである。差異は通常、市場合計に何が含まれるか、賃貸活動と資産売却の扱い方、および通貨・価格設定の基準年として使用される年度に起因する。
主な乖離は、推計が取引価値のみに近いか、あるいは定期的な賃貸契約および賃貸主導の価値も計上するかによって生じ、これはこの市場においてスケールを大きく変える。Mordor Intelligenceは、投資回転率のみを追跡するのではなく、売却活動と定期的な賃貸の両方が捉えられる収益をむ資産として市場を扱っており、これにより現在年の数値は狭義の取引主導のアプローチと比較して上方にシフトする。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 54.55 ビリオン 米ドル(2026年) | |
| 業界出版社A | 12.65 ビリオン 米ドル(2025年) | 投資・開発活動報告に近い、より小さな価値構成を使用しており、カテゴリーマッピングが異なる。また、異なる基準年にモデルを固定しており、計測された合計値を圧縮する可能性がある。 |
| リサーチポータルB | 34.07 ビリオン 米ドル(2024年) | 異なる年度と成長ウィンドウに規模算定を固定しており、対象範囲の重点が特定の資産クラスと活動指標に偏っているため、賃貸の扱い方によっては賃貸主導の価値の一部を過小評価する可能性がある。 |
表中の乖離は主に、何が評価されているか、いつ評価されているかによって説明されるものであり、市場の方向性に関する見解の相違によるものではない。包含ルールを明確に保ち、観察可能な稼働率、パイプライン、金利シグナルと相互照合することで、算出された市場規模は実際の変数に対して追跡可能であり、将来の更新においても再現可能である。
レポートで回答される主要な質問
2031年までのオーストラリア商業用不動産市場の予測値は?
同セクターは5.32%のCAGRで成長し、2031年までに706億9,000万米ドルに達すると予測されています。
オーストラリア商業用不動産において最も急速に拡大している物件タイプは何ですか?
物流倉庫がEコマースとサプライチェーンの再編に支えられ、2031年までに5.91%のCAGRでトップとなっています。
賃貸収入モデルが投資家の間で人気を集めている理由は何ですか?
高金利がインフレ連動型の長期WALE(加重平均リース期間)リースの魅力を高め、ファンドやREITの分配金を安定させています。
2031年まで最も急速に成長すると予想される州はどこですか?
クイーンズランド州は、堅調な人口増加と州間純移住の継続に支えられ、2031年までオーストラリアで最も成長の速い州の一つであり続けると予想される。
ESGコンプライアンスはオフィス賃料にどのような影響を与えますか?
グリーンスター5スターのオフィスは2025年に非認証ビルに対して平均9.2%のプレミアムを獲得しており、効率性に投資する家主に恩恵をもたらしています。